

Dimensioni e quota di mercato degli amminoacidi non naturali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.58 miliardo di dollari |
| Dimensione del mercato (2031) | 2.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.70% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli amminoacidi non naturali a cura di Mordor Intelligence
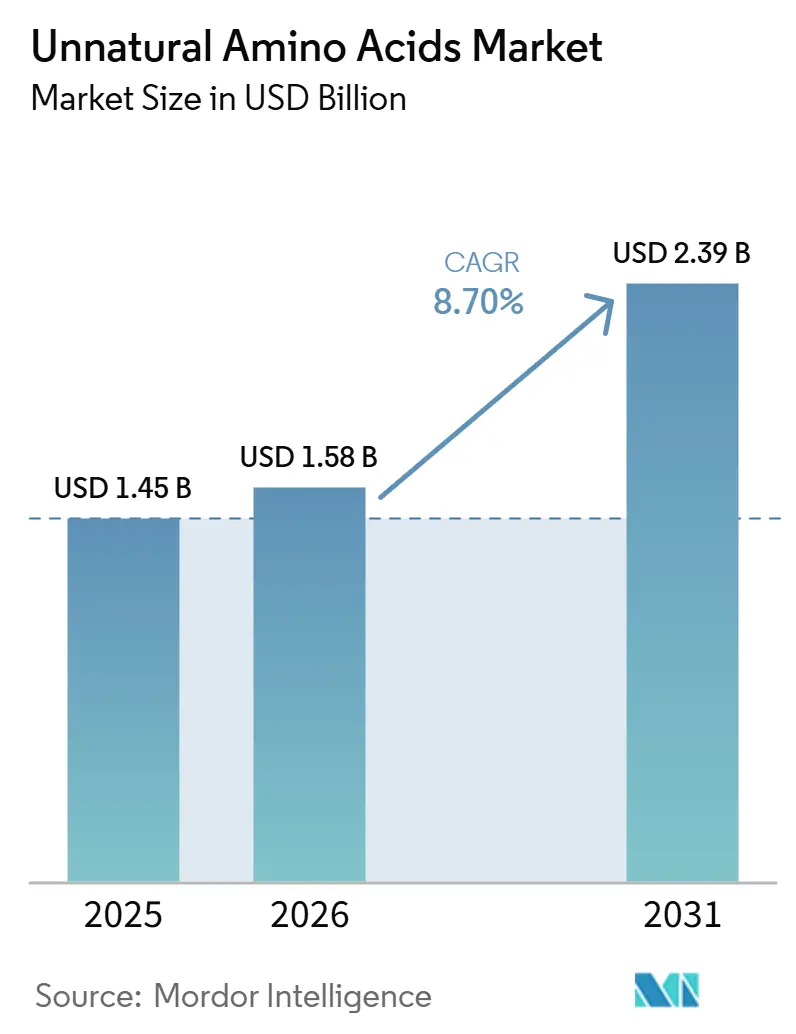
Si prevede che il mercato degli amminoacidi non naturali crescerà da 1.45 miliardi di dollari nel 2025 e 1.58 miliardi di dollari nel 2026 a 2.39 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.70% tra il 2026 e il 2031.
Il mercato degli amminoacidi non naturali è in espansione, poiché le aziende farmaceutiche utilizzano sempre più queste molecole per migliorare la stabilità terapeutica, prolungare l'emivita e aumentare la selettività del bersaglio. La semaglutide rimane un esempio commerciale chiave, in quanto l'utilizzo dell'acido α-amminoisobutirrico contribuisce a prevenire la rapida scissione e ne supporta il ruolo in una delle principali linee di farmaci. La crescita del mercato è inoltre sostenuta dalla crescente attività nelle terapie orali a base di GLP-1, dall'espansione delle pipeline di coniugati anticorpo-farmaco e dalla crescente domanda su scala commerciale. La concorrenza si concentra su un piccolo gruppo di fornitori conformi alle norme GMP che stanno ampliando la capacità produttiva di peptidi e blocchi costitutivi in Nord America ed Europa, a fronte di un maggiore controllo sull'approvvigionamento. Tuttavia, la pressione sui costi per i residui protetti complessi, i limiti di efficienza nei sistemi di incorporazione avanzati e la ristretta cerchia di fornitori qualificati continuano a frenare l'espansione del mercato.
Punti chiave del rapporto
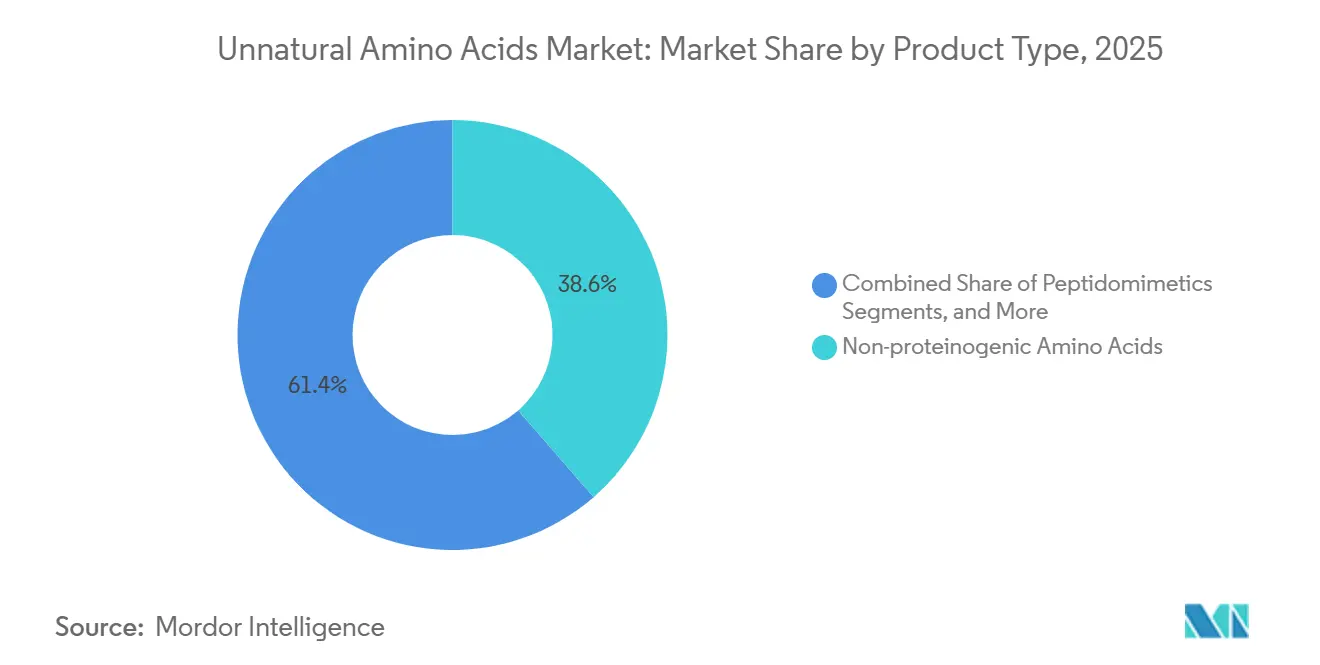
- Per tipologia di prodotto, gli amminoacidi non proteinogenici rappresentavano il 38.60% del fatturato nel 2025, mentre si prevede che i peptidomimetici cresceranno a un tasso annuo composto (CAGR) dell'11.45% fino al 2031.
- Per settore di applicazione, i prodotti farmaceutici hanno rappresentato il 43.80% del fatturato nel 2025, mentre si prevede che il settore alimentare e delle bevande crescerà a un tasso annuo composto del 10.67% fino al 2031.
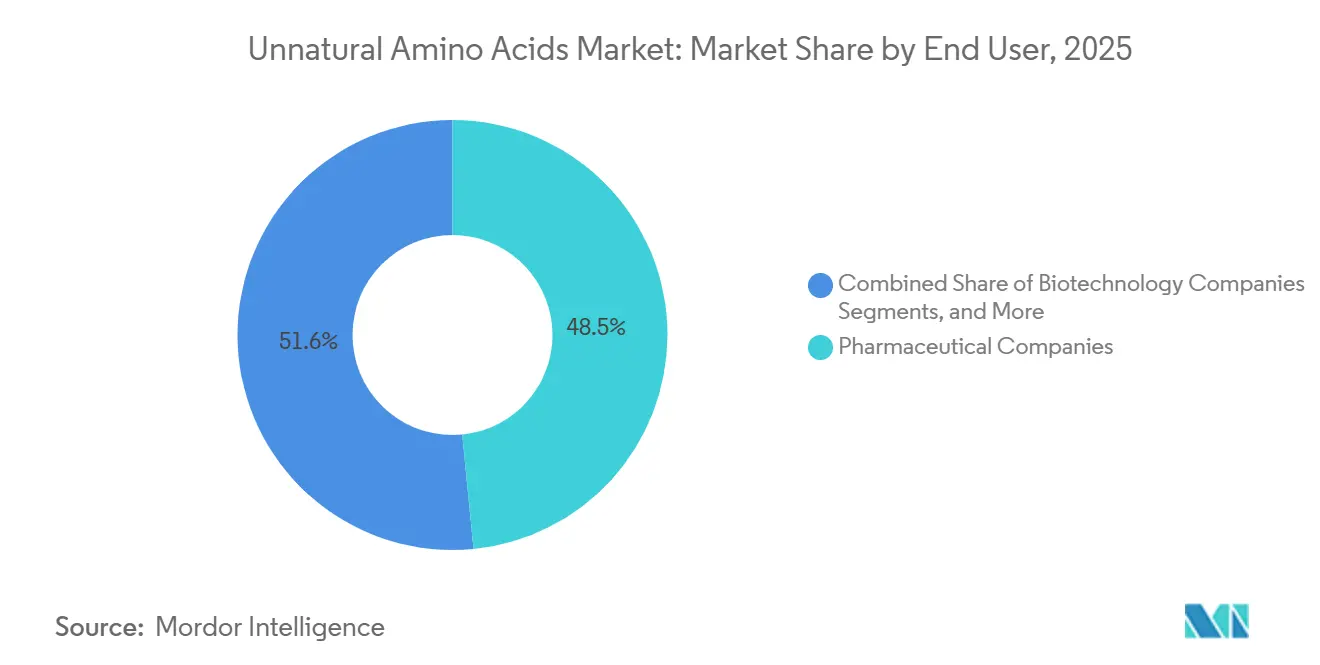
- Per quanto riguarda gli utenti finali, le aziende farmaceutiche detenevano il 48.45% del fatturato nel 2025, mentre si prevede che le aziende biotecnologiche cresceranno a un tasso annuo composto del 13.10% fino al 2031.
- Nel 2025, la sintesi chimica, in base alla tecnologia di sintesi, rappresentava il 52.80% del fatturato e si prevede che crescerà a un tasso annuo composto (CAGR) del 12.40% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 43.30% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 11.56%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli amminoacidi non naturali
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento della pipeline di terapie a base di peptidi e delle approvazioni della FDA | + 2.3% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Espansione delle tecnologie di espansione del codice genetico | + 1.2% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione crescente nello sviluppo di ADC e PDC | + 1.4% | A livello globale, con il Nord America in testa e la Cina in crescita. | Medio termine (2-4 anni) |
| Aumento della spesa in ricerca e sviluppo farmaceutica e biofarmaceutica | + 0.9% | Global | A lungo termine (≥ 4 anni) |
| Crescita dell'outsourcing CDMO per la sintesi personalizzata di UAA | + 0.8% | A livello globale, con la regione Asia-Pacifico in più rapida crescita. | Medio termine (2-4 anni) |
| Richiesta di peptidi terapeutici resistenti alle proteasi e metabolicamente stabili | + 0.6% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del numero di farmaci peptidici in fase di sviluppo e di approvazioni da parte della FDA, inclusi gli agonisti del recettore GLP-1.
Si prevede che il mercato degli amminoacidi non naturali acquisirà un forte slancio a breve termine grazie alla rapida espansione delle terapie peptidiche e alle nuove approvazioni. Novo Nordisk dovrebbe ottenere l'approvazione della FDA per Wegovy negli adulti con MASH non cirrotica e fibrosi epatica da moderata ad avanzata nell'agosto 2025, ampliando la portata commerciale di una terapia strettamente legata all'ingegneria degli amminoacidi. L'azienda dovrebbe poi annunciare l'approvazione negli Stati Uniti del primo farmaco orale a base di GLP-1 per la gestione del peso nel dicembre 2025, supportando ulteriori programmi di follow-on basati sui peptidi. Foundayo di Eli Lilly, la cui approvazione è prevista per il 2026 come primo agonista orale del GLP-1 non peptidico, probabilmente convaliderà la categoria del GLP-1 orale e spingerà gli sviluppatori di peptidi a migliorare l'emivita e la resistenza alle proteasi. Questa tendenza supporta la domanda di elementi costitutivi protetti utilizzati nello screening, nell'ottimizzazione e nella produzione, mentre una revisione del 2025 sulla rivista Amino Acids dovrebbe evidenziare il ruolo dei residui non naturali nella riduzione della risposta immunitaria.
Espansione del codice genetico Tecnologie di espansione per la modificazione sito-specifica delle proteine
Si prevede che i progressi commerciali delle tecnologie di espansione del codice genetico sosterranno il mercato degli amminoacidi non naturali. Uno studio del 2026 su Nature Chemistry dovrebbe dimostrare che la ricodifica dei codoni rari ha permesso l'incorporazione simultanea di fino a cinque amminoacidi non canonici distinti in una singola proteina, mantenendo al contempo prestazioni di espressione commercialmente rilevanti. [1] Novo Nordisk, “Wegovy approvato dalla FDA per il trattamento di adulti con MASH non cirrotica con fibrosi epatica da moderata ad avanzata”, novonordisk.mediaroom.com Questo sviluppo affronta una limitazione di lunga data che ha ristretto molti strumenti di espansione del codice genetico agli ambienti di ricerca. Si prevede inoltre che un rapporto del 2025 su Nature descriva l'espansione dei codoni dell'RNA attraverso la modifica programmabile della pseudouridina, creando una via acellulare per l'incorporazione sito-specifica senza soppressione dell'amber. [2] Springer Nature, “Aminoacidi non naturali nelle terapie peptidiche”, springer.com Questi progressi ampliano la gamma di proteine e coniugati che possono trasportare maniglie funzionali precise e aumentano il valore dei fornitori che offrono pacchetti analitici solidi e qualità costante.
Aumento dell'adozione nello sviluppo di coniugati anticorpo-farmaco e coniugati peptide-farmaco
Il mercato degli amminoacidi non naturali sta guadagnando slancio grazie al passaggio alla coniugazione sito-specifica nei coniugati anticorpo-farmaco e peptide-farmaco. La piattaforma AJICAP di Ajinomoto dimostra come la chimica degli amminoacidi possa consentire la coniugazione diretta e sito-specifica del carico utile agli anticorpi nativi senza necessità di riprogettazione anticorpale. Si prevede che la piattaforma si aggiudicherà un accordo di licenza con Astellas Pharma nell'ottobre 2025, a indicare che il valore si sta spostando dalla semplice fornitura all'accesso alla piattaforma e al know-how di processo. Si prevede che Ajinomoto Bio-Pharma Services e Piramal Pharma Solutions annunceranno una collaborazione strategica nell'aprile 2026 per supportare lo sviluppo e la produzione di ADC attraverso l'uso integrato di AJICAP. Si prevede inoltre che uno studio del Journal of Medicinal Chemistry del 2025 dimostri che gli amminoacidi non naturali ingegnerizzati in linker peptidici possono consentire un comportamento ADC selettivo per la catepsina nel carcinoma mammario HER2-positivo. [3] Nature Chemistry, “La ricodifica dei codoni rari consente l’incorporazione multisito di amminoacidi non canonici”, nature.com
Aumento della spesa globale in ricerca e sviluppo farmaceutica e biofarmaceutica
Il mercato degli amminoacidi non naturali continua a beneficiare di una spesa costante in ricerca e sviluppo da parte delle aziende farmaceutiche e biofarmaceutiche. Questa tendenza è importante perché molti programmi ad alta intensità di amminoacidi non naturali si concentrano su oncologia, malattie metaboliche e progettazione avanzata di peptidi, settori in cui la complessità tecnica e il valore commerciale rimangono elevati. Budget di ricerca e sviluppo più consistenti supportano un maggior numero di librerie di screening, iterazioni di candidati e attività di fornitura clinica, aumentando i volumi di approvvigionamento di residui specializzati. Il modello di outsourcing supporta ulteriormente la crescita del mercato, poiché le CDMO gestiscono un maggior numero di attività di sviluppo, acquistano direttamente i componenti e instaurano rapporti di fornitura continuativi con produttori qualificati. Questo cambiamento sposta gli acquisti da una domanda di progetto una tantum a un approvvigionamento più ampio a livello di piattaforma e aumenta il valore dei fornitori che offrono gradi di ricerca, clinici e commerciali all'interno di un'unica rete.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costi elevati della sintesi chimica e sfide legate all'ampliamento della produzione | -1.3% | A livello globale, con una maggiore pressione nei mercati in via di sviluppo. | Medio termine (2-4 anni) |
| Rigorosi requisiti normativi e GMP per le nuove sostanze farmacologiche UAA. | -0.9% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Base limitata di fornitori commerciali per amminoacidi speciali non standard. | -0.7% | Global | Medio termine (2-4 anni) |
| Limiti di efficienza di incorporazione nei sistemi di espansione del codice genetico basati sulle cellule | -0.5% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati della sintesi chimica e sfide nell'ampliamento della produzione.
Il mercato degli amminoacidi non naturali continua ad affrontare una significativa barriera di costo nella produzione di residui protetti di grado farmaceutico. Uno studio del 2025 di Nature Communications sulla sintesi a cascata multienzimatica ha indicato che gli amminoacidi non canonici possono essere prodotti dal glicerolo a un costo ben inferiore rispetto alle vie chimiche convenzionali, mentre alcuni blocchi di costruzione prodotti chimicamente sono stati valutati a 984 USD/kg. Tuttavia, le vie enzimatiche presentano ancora problemi di purezza, validazione e trasposizione GMP, limitando la loro sostituzione a breve termine della sintesi chimica. [4] Nature, “RNA Codon Expansion via Programmable Pseudouridine Editing,” nature.com La sintesi peptidica in fase solida richiede sistemi di reattori specializzati, competenze di chimica chirale e capacità di recupero, rendendo l'installazione costosa e la rapida scalabilità difficile. Questa struttura dei costi limita la partecipazione dei fornitori a contratti commerciali ad alta purezza e mantiene elevati i prezzi per residui altamente modificati e nuovi che non hanno ancora raggiunto una scala di produzione più ampia.
Rigorosi requisiti normativi e GMP per le nuove sostanze farmacologiche contenenti UAA
Anche il mercato degli amminoacidi non naturali opera in un quadro normativo rigoroso quando nuovi residui entrano nello sviluppo di principi attivi farmaceutici. Gli sviluppatori devono fornire una caratterizzazione dettagliata dei nuovi elementi costitutivi, inclusi purezza, impurità, stereochimica e stabilità, il che allunga i tempi di sviluppo anche quando la chimica è ben nota. Questo onere è gestibile per i prodotti già presenti nel catalogo, ma aumenta significativamente per le strutture personalizzate sviluppate nell'ambito di programmi di chimica farmaceutica. L'edificio K di Bachem a Bubendorf dovrebbe essere sottoposto a ispezione alla fine del 2025 prima che la produzione commerciale in lotti possa iniziare nel 2026, a dimostrazione che anche i fornitori esperti devono affrontare lunghi cicli di qualificazione per i nuovi impianti GMP. L'incertezza normativa relativa alle piattaforme avanzate, come l'espansione del codice genetico per i sistemi di produzione in vivo, può ritardare le decisioni di commercializzazione e mantenere i volumi iniziali al di sotto del loro potenziale tecnico.
Analisi del segmento
Per tipologia di prodotto: Peptidomimetici che stanno guadagnando slancio
Si prevede che gli amminoacidi non proteinogenici rappresenteranno il 38.60% del fatturato per tipologia di prodotto nel 2025, costituendo la quota maggiore nel mercato degli amminoacidi non naturali. La loro leadership riflette un'ampia copertura strutturale, che include amminoacidi beta, residui N-metilati, analoghi fosforilati e varianti ad anello vincolato utilizzate in programmi oncologici, per malattie metaboliche e per malattie infettive. Il segmento beneficia della diversità strutturale piuttosto che della dipendenza da una singola terapia commerciale, creando una base di domanda più ampia rispetto a categorie specialistiche più ristrette. Gli amminoacidi D rimangono strategicamente importanti perché migliorano la resistenza alla degradazione da parte delle proteasi e supportano prestazioni terapeutiche più durature. Si prevede che i peptidomimetici cresceranno a un CAGR dell'11.45% fino al 2031, diventando la categoria di prodotto in più rapida crescita, supportata da una maggiore stabilità, un migliore potenziale di somministrazione orale e un migliore accesso ai target di interazione proteina-proteina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il predominio farmaceutico persiste mentre il settore alimentare e delle bevande accelera
Si prevede che il settore farmaceutico rappresenterà il 43.80% del mercato degli amminoacidi non naturali nel 2025, mantenendo questa applicazione al centro della generazione di ricavi. Questa posizione deriva dall'ampio utilizzo di questi materiali in API di peptidi ciclici, analoghi del GLP-1, blocchi di costruzione di linker ADC e candidati peptidi stabilizzati che richiedono una fornitura di grado farmaceutico. Il segmento beneficia anche di prezzi più elevati poiché i programmi regolamentati richiedono standard di qualità più rigorosi e una documentazione più solida rispetto agli acquisti di grado di ricerca. Si prevede che la biotecnologia si posizionerà come seconda applicazione per importanza, supportata dall'ingegneria delle proteine ricombinanti e dalle formulazioni di colture cellulari modificate. Si prevede che il settore alimentare e delle bevande crescerà a un CAGR del 10.67% fino al 2031, diventando l'applicazione in più rapida crescita nel mercato degli amminoacidi non naturali.
Per utente finale: le aziende farmaceutiche sono il pilastro dei ricavi, le biotecnologie trainano la crescita
Si prevede che le aziende farmaceutiche rappresenteranno il 48.45% del fatturato derivante dagli utenti finali nel 2025, conquistando così la posizione di leader nel mercato degli amminoacidi non naturali. La loro maggiore spesa riflette le esigenze dei programmi commerciali e di fase avanzata, che includono volumi più elevati, un controllo GMP più rigoroso e accordi di fornitura stabili a lungo termine. I programmi relativi agli analoghi del GLP-1, la produzione di ADC (Antibody-Drug Conjugates) e l'ampliamento della produzione di API peptidici continuano a mantenere elevata la domanda farmaceutica, superando gli acquisti di reagenti per la ricerca. Gli istituti accademici e di ricerca rimangono importanti perché spesso sono tra i primi acquirenti di residui innovativi che in seguito trovano un utilizzo commerciale più ampio. Questo modello di adozione spesso determina la successiva ondata di domanda di alto valore nel settore degli amminoacidi non naturali.
Si prevede che le aziende biotecnologiche cresceranno a un tasso annuo composto del 13.10% fino al 2031, diventando così il gruppo di utilizzatori finali in più rapida espansione nel mercato degli amminoacidi non naturali. La loro crescita è trainata da programmi ad alta intensità di amminoacidi non naturali, come gli ADC (anticorpi coniugati a farmaci), i coniugati anticorpo-oligonucleotide e i peptidi biciclici, che richiedono una chimica precisa fin dalle prime fasi di sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla tecnologia di sintesi: la sintesi chimica mantiene il vantaggio di scala.
Si prevede che la sintesi chimica rappresenterà il 52.80% del fatturato nel 2025, mantenendosi la via di produzione dominante nel mercato degli amminoacidi non naturali. Questo metodo rimane l'opzione preferita per la produzione commerciale perché si allinea con la chimica di protezione Fmoc e Boc e vanta una solida presenza nelle GMP (Good Manufacturing Practice) in tutti i flussi di lavoro di produzione di peptidi. I produttori affermati continuano a migliorare la produttività e la resa attraverso piattaforme di sintesi peptidica avanzate e l'espansione dei reattori. Questi vantaggi aiutano la sintesi chimica a mantenere la leadership anche se le pressioni legate alla sostenibilità e ai costi spingono il mercato a valutare alternative. Il segmento rappresenta il punto di riferimento dell'attuale base di approvvigionamento, mentre nuovi metodi continuano a svilupparsi attorno ad esso.
La sintesi enzimatica si sta affermando come via di crescita nel mercato degli amminoacidi non naturali, sebbene la bozza di legge non fornisca un CAGR (tasso di crescita annuale composto) specifico per essa. Recenti ricerche su cascate multienzimatiche modulari hanno dimostrato la conversione del glicerolo in molteplici amminoacidi non canonici con purezze enantiomeriche che vanno dal 68.4% al 98.5%, evidenziando sia la fattibilità tecnica che i benefici ambientali.
Analisi geografica
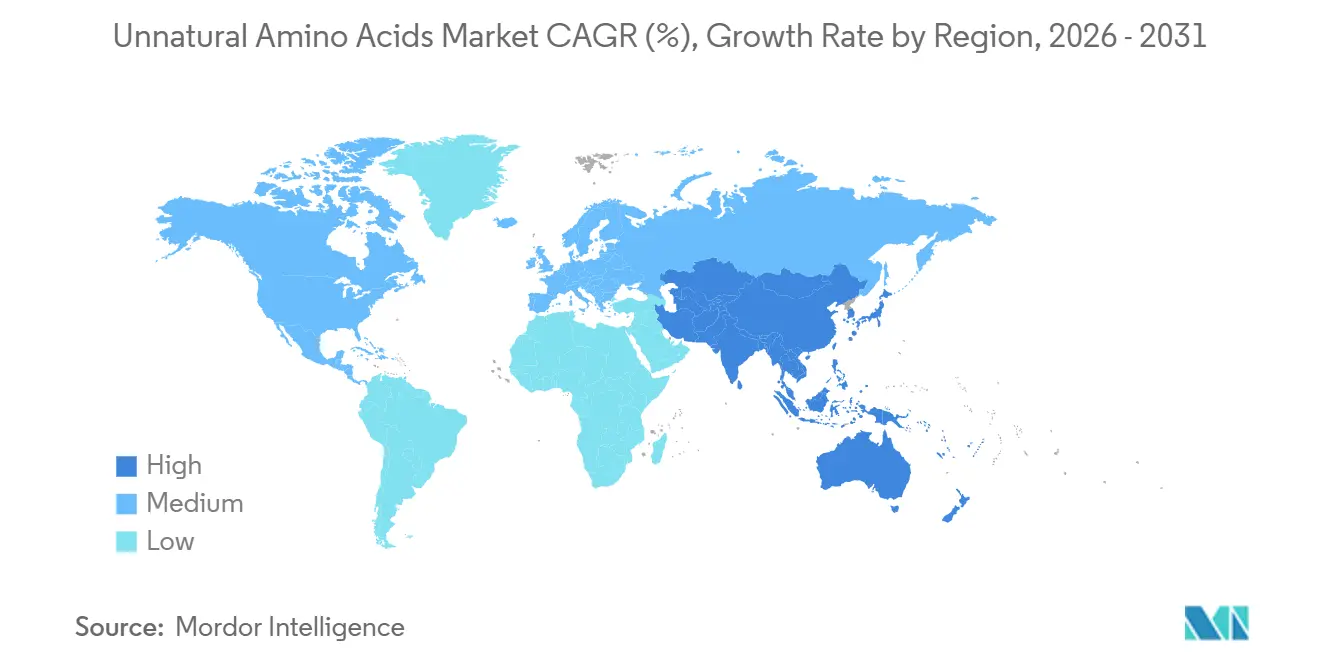
Si prevede che il Nord America deterrà il 43.30% della quota di mercato degli amminoacidi non naturali nel 2025, mantenendo la sua posizione di principale contributore regionale. La regione beneficia di una forte concentrazione nello sviluppo di terapie peptidiche, di infrastrutture avanzate per i cluster biotecnologici e di un'elevata domanda di elementi costitutivi di grado di ricerca e clinico. Gli Stati Uniti rimangono il principale centro di domanda, supportati dallo sviluppo di analoghi del GLP-1, dall'attività ADC e dalla produzione di API peptidici, tutti settori che richiedono residui non canonici protetti su scala significativa. Si prevede che l'attività di approvazione sosterrà ulteriormente la domanda, con l'approvazione della pillola orale Wegovy prevista per dicembre 2025 e di Foundayo per il 2026, rafforzando la fiducia nello sviluppo di GLP-1 orali e nei relativi analoghi. Il Canada contribuisce principalmente attraverso gli acquisti accademici e di ricerca, mentre il Messico rimane un punto di domanda più piccolo ma in crescita, legato all'attività CDMO.
L'Europa rimane la seconda area geografica per importanza nel mercato degli amminoacidi non naturali, con Germania, Regno Unito, Francia, Italia e Spagna a costituire la principale base di domanda regionale. La Germania è leader nella regione grazie alla sua solida base di produzione farmaceutica, alla fornitura di amminoacidi speciali e all'intensa attività di ricerca in biologia chimica. Il rigore normativo in Europa aumenta i costi di conformità, ma aiuta anche i fornitori qualificati a ottenere uno status preferenziale tra gli acquirenti globali alla ricerca di materie prime affidabili di grado peptidico. Nel 2025 Bachem ha investito 332.6 milioni di franchi svizzeri nella sua rete di siti produttivi e ha pianificato investimenti per oltre 400 milioni di franchi svizzeri nel 2026, con l'edificio K in fase di avvio verso la capacità commerciale e il rafforzamento del ruolo dell'Europa come importante polo produttivo.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.56% fino al 2031, diventando così il blocco regionale a più rapida crescita nel mercato degli amminoacidi non naturali. La crescita nella regione è trainata dallo sviluppo di ADC e peptidi, dall'espansione della capacità CDMO e da una più ampia attività di ricerca a livello nazionale. Nel 2026, WuXi TIDES ha dichiarato di offrire oltre 2,500 prodotti a base di amminoacidi non naturali e di aver completato più di 12,000 progetti di sintesi personalizzata di amminoacidi non naturali in cinque anni, evidenziando la solidità delle capacità commerciali regionali. Questa ampia offerta rafforza la posizione dell'Asia-Pacifico sia come base produttiva che come mercato di sviluppo. Il Sud America e il Medio Oriente e l'Africa rimangono centri di domanda di dimensioni minori nel periodo attuale, sebbene si prevedano opportunità di espansione a medio termine con il miglioramento della capacità biofarmaceutica e degli investimenti nel settore sanitario.
Panorama competitivo
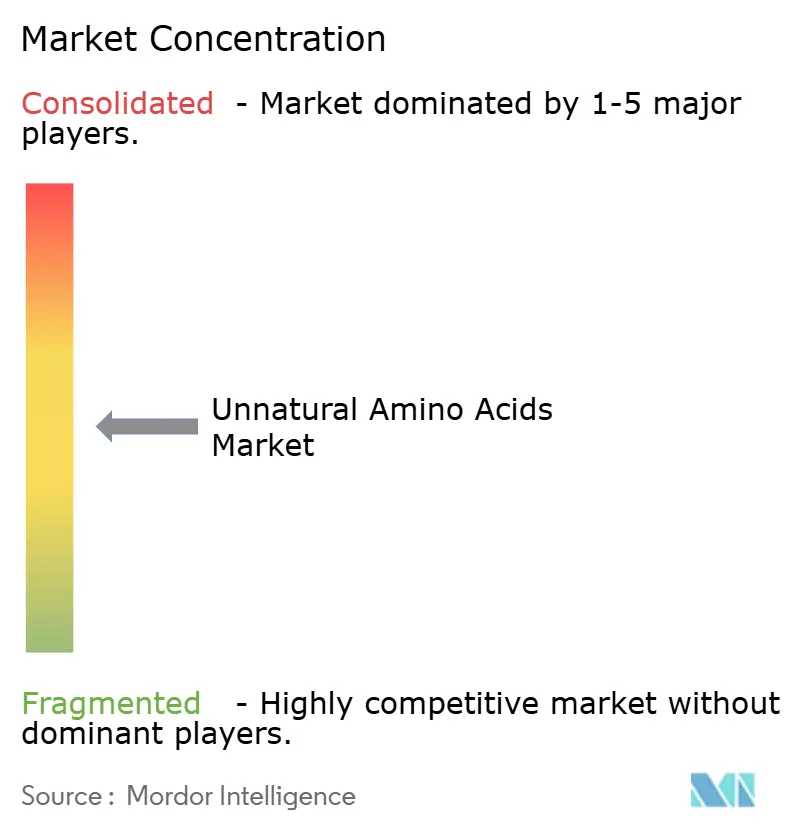
Il mercato degli amminoacidi non naturali è moderatamente consolidato a livello di produzione su scala commerciale. Bachem Holding AG, PolyPeptide Group AG, CordenPharma International e Ajinomoto Co., Inc. rimangono i principali concorrenti su larga scala, supportati da capacità GMP, competenza nella sintesi di peptidi e rapporti di fornitura di lunga data. Fornitori specializzati come AnaSpec, Iris Biotech, BOC Sciences, GL Biochem e Peptides International competono grazie all'ampiezza del catalogo, alla velocità di sintesi personalizzata e alla specializzazione strutturale. Questa struttura crea un mercato a due livelli, dove le economie di scala e la conformità normativa guidano l'offerta farmaceutica, mentre la flessibilità supporta la domanda di ricerca e sviluppo precoce.
Si prevede che Bachem rafforzerà la propria posizione attraverso importanti investimenti di rete, tra cui 332.6 milioni di franchi svizzeri (411.26 milioni di dollari) previsti per il 2025 e ulteriori piani di investimento per il 2026 legati alla capacità produttiva su larga scala di peptidi e principi attivi farmaceutici (API). CordenPharma ha stanziato 900 milioni di euro (1,026.17 milioni di dollari) per trasformare la propria piattaforma di peptidi negli Stati Uniti e in Europa, sottolineando la crescente importanza strategica della fornitura in fase avanzata e commerciale. Si prevede inoltre che l'azienda amplierà la propria presenza geografica e la base produttiva attraverso l'acquisizione di AmbioPharm nel maggio 2026, aggiungendo capacità di produzione di API peptidici in Carolina del Sud e a Shanghai. L'accordo di licenza AJICAP stipulato da Ajinomoto con Astellas nell'ottobre 2025 riflette ulteriormente il valore commerciale delle piattaforme di coniugazione a base di amminoacidi e delle capacità di fornitura.
Il mercato degli amminoacidi non naturali presenta ancora ampi margini di crescita nell'integrazione chimico-enzimatica, nelle piattaforme di coniugazione differenziate e nel supporto avanzato per la sintesi personalizzata. Le aziende in grado di collegare la fase di scoperta iniziale con la produzione regolamentata sono in una posizione migliore per aggiudicarsi i programmi prima di passare a contratti su larga scala. Le barriere competitive rimangono elevate a causa dei requisiti di qualificazione GMP, delle infrastrutture di reattori multi-tonnellata e del controllo analitico comprovato. Tuttavia, l'ampia base di fornitori impedisce un'eccessiva concentrazione del mercato in tutti i segmenti di clientela, consentendo ai principali operatori di dominare il segmento commerciale, mentre altre aziende soddisfano la domanda di ricerca, di prodotti speciali e personalizzati lungo tutta la catena del valore.
Leader del settore degli amminoacidi non naturali
Ajinomoto Co., Inc.
Merck KGaA
Termo Fisher Scientific Inc.
Ambeed, Inc.
Bachem Holding AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Ajinomoto Bio-Pharma Services e Piramal Pharma Solutions hanno stretto una collaborazione strategica per espandere le capacità di produzione di ADC utilizzando la piattaforma di coniugazione sito-specifica AJICAP di Ajinomoto.
- Marzo 2026: Croda ha lanciato la sua gamma di amminoacidi BioXPro per applicazioni di bioprocessamento e farmaceutiche, concentrandosi sulle prestazioni di ingredienti ad elevata purezza.
- Marzo 2026: Ajinomoto Bio-Pharma Services ha stretto una partnership con NJ Bio, Inc. per estendere l'accesso alla piattaforma AJICAP ai clienti in fase di scoperta e di sviluppo iniziale.
Ambito del rapporto sul mercato globale degli amminoacidi non naturali
Secondo quanto riportato nel documento, gli amminoacidi non naturali, noti anche come amminoacidi non canonici o amminoacidi non proteinogenici, sono elementi costitutivi che non sono naturalmente codificati dal codice genetico standard e che in genere non formano proteine native. Vengono sintetizzati artificialmente in laboratorio oppure sono presenti in natura, ma vengono incorporati nelle molecole solo attraverso vie metaboliche specializzate o modificazioni post-traduzionali.
Il mercato degli amminoacidi non naturali è segmentato per tipologia di prodotto, applicazione, utente finale, tecnologia di sintesi e area geografica. Per tipologia di prodotto, il mercato comprende amminoacidi D, amminoacidi non proteinogenici, peptidomimetici e altre tipologie di prodotto. Per applicazione, il mercato è segmentato in settore farmaceutico, biotecnologico, chimico, alimentare e delle bevande e altre applicazioni. Per utente finale, il mercato è segmentato in aziende farmaceutiche, aziende biotecnologiche, istituti accademici e di ricerca, organizzazioni di sviluppo e produzione a contratto e produttori di dispositivi diagnostici e reagenti. Per tecnologia di sintesi, il mercato è segmentato in sintesi chimica, sintesi enzimatica e altri metodi di sintesi. Per area geografica, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni e le previsioni di mercato in termini di valore (USD) per i segmenti sopra menzionati.
| Aminoacidi D |
| Aminoacidi non proteinogenici |
| Peptidomimetici |
| Altri tipi di prodotto |
| Eccipienti farmaceutici |
| Biotecnologia |
| Chemical Industry |
| Cibo e Bevande |
| Altre applicazioni |
| Case farmaceutiche |
| Aziende di biotecnologia |
| Istituti accademici e di ricerca |
| Organizzazioni di sviluppo e produzione a contratto |
| Produttori di dispositivi diagnostici e reagenti |
| Sintesi chimica |
| Sintesi enzimatica |
| Altri metodi di sintesi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Aminoacidi D | |
| Aminoacidi non proteinogenici | ||
| Peptidomimetici | ||
| Altri tipi di prodotto | ||
| Per Applicazione | Eccipienti farmaceutici | |
| Biotecnologia | ||
| Chemical Industry | ||
| Cibo e Bevande | ||
| Altre applicazioni | ||
| Per utente finale | Case farmaceutiche | |
| Aziende di biotecnologia | ||
| Istituti accademici e di ricerca | ||
| Organizzazioni di sviluppo e produzione a contratto | ||
| Produttori di dispositivi diagnostici e reagenti | ||
| Di Synthesis Technology | Sintesi chimica | |
| Sintesi enzimatica | ||
| Altri metodi di sintesi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli amminoacidi non naturali entro il 2031?
Si prevede che il mercato degli amminoacidi non naturali raggiungerà i 2.39 miliardi di dollari entro il 2031, rispetto agli 1.58 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'8.70% nel periodo 2026-2031.
Quale applicazione genera oggi il maggior fatturato?
Nel 2025, il settore farmaceutico è rimasto l'applicazione principale, rappresentando il 43.80% del fatturato, poiché i programmi regolamentati relativi a peptidi, GLP-1 e coniugati richiedono materie prime specializzate di alta qualità.
Quale gruppo di utenti finali si espanderà più rapidamente entro il 2031?
Si prevede che le aziende biotecnologiche cresceranno a un tasso annuo composto del 13.10% fino al 2031, grazie alla crescita dello sviluppo di ADC, AOC e peptidi biciclici.
Quale categoria di prodotti presenta le maggiori prospettive di crescita?
Si prevede che i peptidomimetici cresceranno a un tasso annuo composto (CAGR) dell'11.45% fino al 2031, grazie alla loro maggiore stabilità, al potenziale di somministrazione orale più elevato e a un migliore accesso a bersagli terapeutici difficili da raggiungere.
Quale regione è quella con la maggiore domanda attuale e quale quella con la crescita più rapida?
Nel 2025, il Nord America ha guidato la classifica con una quota di fatturato del 43.30%, mentre si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR dell'11.56% fino al 2031.
Qual è la principale sfida per fornitori e acquirenti?
La sfida principale rimane rappresentata dagli alti costi e dalla complessità di scalabilità dei residui di grado farmaceutico protetti, unitamente ai rigorosi requisiti GMP e di caratterizzazione per le nuove strutture.


