

Dimensioni e quota di mercato dei veicoli marini senza pilota
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
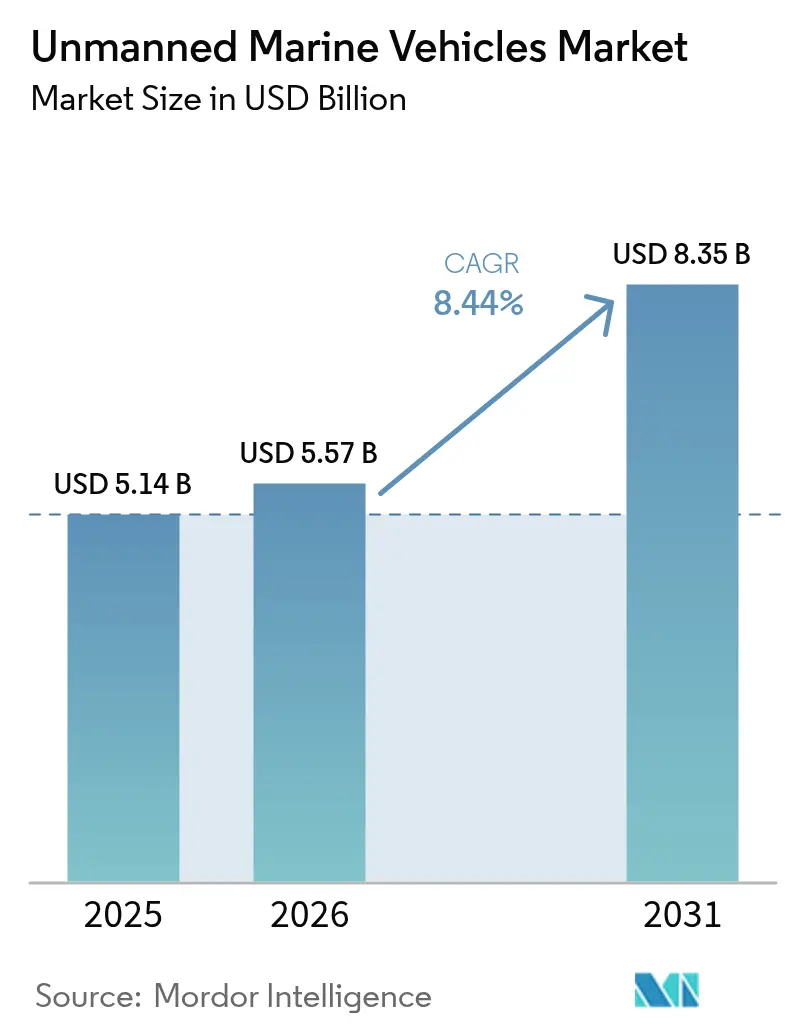
| Dimensione del mercato (2026) | 5.57 miliardo di dollari |
| Dimensione del mercato (2031) | 8.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.44% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
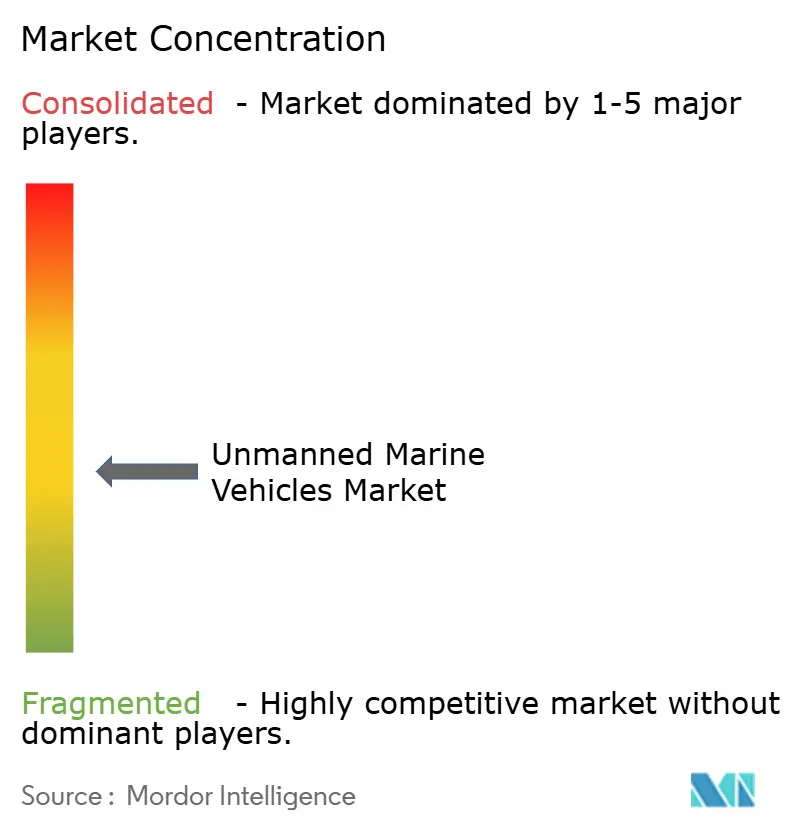
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei veicoli marini senza pilota di Mordor Intelligence
Il mercato dei veicoli marini senza equipaggio (UAV) aveva un valore di 5.14 miliardi di dollari nel 2025 e si prevede che crescerà da 5.57 miliardi di dollari nel 2026 a 8.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.44% durante il periodo di previsione (2026-2031). L'intensificarsi dei programmi di modernizzazione navale, l'espansione del settore energetico offshore e la crescente domanda di raccolta continua di dati oceanici sono alla base di questa traiettoria di crescita. Le piattaforme senza equipaggio si stanno trasformando da strumenti sperimentali in risorse indispensabili che estendono la portata delle forze di difesa, riducono i costi di ispezione per gli operatori del settore petrolifero, del gas e dell'eolico e ampliano la portata delle missioni climatiche di lunga durata. L'intensificarsi delle tensioni geopolitiche stimola l'acquisizione di sistemi sottomarini stealth, mentre i requisiti di sostenibilità accelerano la transizione verso propulsori a basse emissioni. Le startup finanziate da capitale di rischio introducono una cultura di iterazione rapida in un settore dominato dalle principali aziende della difesa, consentendo cicli di prototipazione più veloci e generando un numero di ordini a due cifre per velivoli più piccoli e in grado di operare in sciami. I partecipanti all'ecosistema considerano sempre più il software, gli algoritmi di autonomia e i motori di fusione dei dati come l'elemento distintivo decisivo per le flotte di prossima generazione.
Punti chiave del rapporto
- Per tipologia di veicolo, i veicoli sottomarini senza pilota hanno conquistato il 53.81% della quota di mercato dei veicoli marini senza pilota nel 2025; si prevede che lo stesso segmento crescerà a un CAGR dell'11.03% entro il 2031.
- In base alle dimensioni del veicolo, nel 31.02 le imbarcazioni di medie dimensioni hanno rappresentato il 2025% del mercato dei veicoli marini senza pilota, mentre si prevede che i microveicoli registreranno il CAGR più elevato, pari al 9.86%, durante il periodo di previsione.
- In termini di propulsione, i sistemi elettrici hanno rappresentato il 31.95% dei ricavi del 2025; si prevede che la propulsione solare crescerà a un CAGR del 10.65% entro il 2031.
- In base al tipo di controllo, le piattaforme gestite da remoto hanno rappresentato il 59.35% delle vendite del 2025, mentre i sistemi autonomi stanno avanzando a un CAGR dell'11.56% entro il 2031.
- Per applicazione, difesa e sicurezza hanno guidato il 46.10% dei ricavi del 2025; i casi d'uso commerciale sono destinati a crescere a un CAGR del 9.31% nel periodo di previsione.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 32.97% nel 2025; si prevede che l'Asia-Pacifico registrerà un CAGR del 10.28%, il ritmo regionale più elevato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli marini senza pilota
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiori investimenti nella difesa in ISR e capacità di guerra antisommergibile | + 2.1% | Nord America, Europa, espansione verso l'APAC | Medio termine (2-4 anni) |
| Crescente utilizzo di UMV per l'ispezione e la manutenzione di petrolio e gas offshore | + 1.8% | Mare del Nord, Golfo del Messico, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ampliamento dell'uso di sistemi autonomi nella ricerca oceanografica e climatologica | + 1.2% | Globale, regioni polari, oceano profondo | A lungo termine (≥ 4 anni) |
| Ruolo emergente degli UMV nelle operazioni e nella manutenzione delle energie rinnovabili offshore | + 1.5% | Europa, Nord America, espansione nell'APAC | Medio termine (2-4 anni) |
| Proliferazione di servizi di dati oceanici basati su abbonamento abilitati dalle flotte UMV | + 0.9% | economie marittime sviluppate | A lungo termine (≥ 4 anni) |
| Emersione del modello di abbonamento ai dati oceanici come servizio | + 0.7% | Hub globali di dati marittimi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Maggiori investimenti nella difesa nelle capacità di ISR e di guerra antisommergibile
Le crescenti tensioni marittime spingono le marine a finanziare flotte sofisticate di veicoli senza pilota che colmino le lacune di copertura nelle acque contese. La Marina degli Stati Uniti ha stanziato 177.3 milioni di dollari per sistemi senza equipaggio nell'anno fiscale 2025, con l'iniziativa Replicator mirata alla produzione di massa di velivoli sottomarini autonomi. Lo stabilimento Anduril del Rhode Island può ora produrre più di 200 veicoli Dive-LD all'anno. Programmi paralleli come il Ghost Shark australiano e la gara d'appalto XLUUV indiana rafforzano un'ondata di approvvigionamento multiregionale. L'allineamento europeo è visibile nei dimostratori di droni del Naval Group francese, a sostegno delle future operazioni cooperative sotto i ghiacci. I successi in combattimento del Mar Nero convalidano i concetti operativi e comprimono i tempi di acquisizione, mentre Taiwan e Norvegia espandono la produzione interna per affrontare le matrici di minaccia locali.
Crescente utilizzo di UMV per l'ispezione e la manutenzione di petrolio e gas offshore
Le principali compagnie energetiche ora impiegano veicoli sottomarini autonomi (AUV) che riducono le spese di ispezione fino al 55% rispetto ai ROV con cavo. [1] Terradepth, “Survey Services,” TERRADEPTH.COM Il progetto pilota di TotalEnergies sui robot controllati a distanza illustra il passaggio verso centri di comando a terra che riducono il personale offshore. Gli AUV accelerano il rilevamento delle anomalie, accorciano gli intervalli di bacino di carenaggio e dimezzano l'impatto ambientale, spingendo gli operatori del Golfo e gli appaltatori del Mare del Nord a retrofittare i gemelli digitali per la manutenzione predittiva. Le navi di superficie senza equipaggio alimentate da energie rinnovabili negli Emirati Arabi Uniti uniscono gli obiettivi di decarbonizzazione con l'efficienza dell'automazione. Studi concettuali come Solitude di DNV prevedono unità GNL galleggianti completamente senza equipaggio che realizzano un risparmio del 20% sui costi operativi.
Ampliamento dell'uso dei sistemi autonomi nella ricerca oceanografica e climatologica
Le agenzie di ricerca richiedono una resistenza di diversi mesi per acquisire dati dettagliati sui flussi di carbonio, sui tassi di fusione polare e sulle correnti oceaniche profonde. Le piattaforme Seaglider trasmettono letture in tempo reale tramite collegamenti satellitari per intere stagioni. [2] Università di Washington, "Seaglider Autonomous Underwater Vehicle", APL.UW.EDU La rete IMOS australiana registra immagini del fondale marino con precisione centimetrica, alimentando portali aperti per gli sforzi di modellazione globale. Gli operatori europei, guidati da Cyprus Subsea, mantengono grandi flotte di Seaglider M1 per il monitoraggio degli ecosistemi. I progetti di glider bio-ispirati del MIT promettono un'efficienza energetica rivoluzionaria, essenziale per le traversate polari. Le emergenti implementazioni di sciami, illustrate dal progetto EONIOS di Cipro per il monitoraggio delle barriere coralline, democratizzano la mappatura ad alta risoluzione riducendo al contempo i budget per il noleggio delle navi.
Ruolo emergente degli UMV nelle operazioni e nella manutenzione delle energie rinnovabili offshore
Con la logistica dei tecnici che assorbe oltre l'80% dei costi di gestione per i parchi eolici distanti, gli operatori stanno schierando piattaforme senza equipaggio per le scansioni delle punte delle pale e i rilievi della posa dei cavi. Il Bureau of Safety and Environmental Enforcement degli Stati Uniti registra riduzioni dei costi del 35-80% quando i droni sostituiscono le squadre di accesso su corda. HydroSurv, finanziata da Innovate-UK, sperimenta veicoli eolici ultrasonici elettrici per rilievi di base delle praterie sottomarine, a supporto delle autorizzazioni ambientali. Il veicolo eolico ultrasonico australiano Hydrus ha ridotto del 75% la spesa per l'esplorazione in acque profonde eliminando subacquei e grandi navi di supporto. I gemelli digitali basati sull'apprendimento automatico migliorano la previsione delle anomalie e programmano i cicli di manutenzione durante le finestre di bel tempo, garantendo gli obiettivi di rendimento mentre le turbine migrano a profondità superiori ai 60 metri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spese di capitale significative e oneri operativi | -1.4% | Globale, pronunciato nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Mancanza di quadri normativi e di classificazione armonizzati | -0.8% | Operatori internazionali | Medio termine (2-4 anni) |
| Nuove vulnerabilità della sicurezza informatica nelle reti di comunicazione sottomarine | -0.6% | Flotte commerciali e di difesa globali | A lungo termine (≥ 4 anni) |
| Limitata resistenza e vincoli di carico utile nelle piattaforme UMV compatte | -0.5% | Tutte le regioni e le applicazioni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spese in conto capitale significative e oneri operativi
I prezzi dei grandi veicoli di superficie senza equipaggio raggiungono i 250 milioni di dollari per scafo, mentre il solo programma XLUUV della Marina Militare statunitense assorbirà 21.5 milioni di dollari nell'anno fiscale 2025. I concetti di veicoli autonomi a celle a combustibile a idrogeno eliminano le emissioni, ma richiedono un rifornimento personalizzato e gonfiano i budget iniziali. Nauticus Robotics ha registrato una perdita di 50.7 milioni di dollari nel 2023, a dimostrazione del lungo periodo di ammortamento delle innovative piattaforme di morphing sottomarine. Round di venture capital come quello da 14 milioni di dollari di Blue Water Autonomy evidenziano la ripida scala di capitale che gli innovatori in fase iniziale devono superare prima di ottenere i primi ricavi.
Mancanza di quadri normativi e di classificazione armonizzati
La bozza del Codice MASS dell'IMO non sarà adottata prima del 2030, aumentando l'incertezza per i gestori delle flotte commerciali. L'AI Act europeo impone nuovi livelli di convalida per la logica autonoma, aggiungendo complessità ai processi di approvazione. Le linee guida provvisorie di classe dell'ABS forniscono rotte di navigazione, ma costringono i costruttori a destreggiarsi tra regolamenti divergenti tra gli stati di bandiera. La tabella di marcia della Guardia Costiera statunitense riconosce il divario, ma le tempistiche rimangono incerte. Le ambiguità legali in materia di responsabilità civile e diritti di salvataggio ostacolano la sottoscrizione di assicurazioni per le imprese transoceaniche. L'assenza di protocolli di prova unificati aumenta i costi di conformità e blocca la commercializzazione transfrontaliera.
Analisi del segmento
Per tipo di veicolo: il dominio subacqueo guida l'innovazione
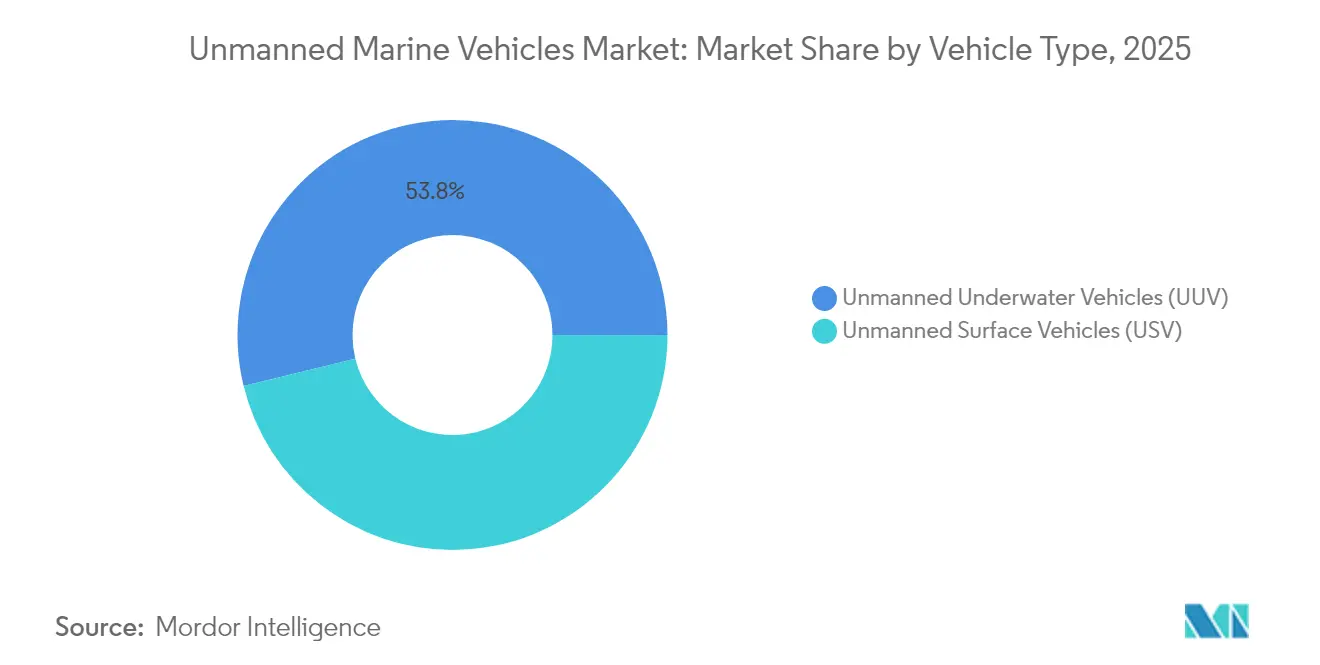
I veicoli sottomarini senza pilota (UUV) hanno mantenuto il 53.81% della quota di mercato dei veicoli marini senza pilota nel 2025, registrando anche il CAGR più alto dell'11.03% fino al 2031, consolidando il loro ruolo di duplice motore di crescita e fatturato del settore. La domanda deriva dagli aggiornamenti per la guerra antisommergibile e dalle ispezioni delle infrastrutture in acque profonde, con il Blue Whale cinese, a prova di tifone, che ha dimostrato di avere una resistenza subacquea di 30 giorni.
I veicoli di superficie assorbono la maggior parte del mercato dei veicoli marittimi senza pilota, ma guadagnano terreno per la sorveglianza costiera, le contromisure antimine e la logistica. Il modello di flotta ibrida degli Stati Uniti sfrutta pattugliamenti di superficie persistenti per integrare le risorse sottomarine segrete. Le tendenze di convergenza mostrano UAV lanciati da sottomarini e missioni congiunte superficie-sottosuolo che riscrivono le dottrine di missione tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per dimensione del veicolo: le micropiattaforme sfidano la scalabilità convenzionale
I velivoli di medie dimensioni hanno garantito il 31.02% dei ricavi del 2025 grazie a profili bilanciati di carico utile e resistenza, mentre i microveicoli sfrecciano a un CAGR del 9.86%, spinti dalla robotica a sciame e da requisiti di lancio senza barriere. I nodi compatti consentono una copertura capillare delle zone costiere, riducendo al minimo il rischio di attrito.
Il design modulare consente un telaio indipendente dalla scala in cui i pacchetti di missione si scambiano in mare, confondendo i confini dimensionali. I propulsori in materiali morbidi e l'attuazione piezoelettrica migliorano la manovrabilità in condotte ristrette e fessure della barriera corallina. Il monitoraggio artificiale della barriera corallina basato su sciami a Cipro convalida le missioni senza sorveglianza della durata di un mese, ampliando le conoscenze sulla biodiversità senza dover noleggiare navi da ricerca.
Con la propulsione: l'innovazione solare rivoluziona la leadership elettrica
I veicoli elettrici hanno rappresentato il 31.95% delle vendite del 2025, rappresentando la maggior parte dei profili di ispezione, ricerca e pattugliamento. Le soluzioni solari, supportate da obblighi di zero emissioni nette, puntano a un ritmo di crescita del 10.65% entro il 2031. Gli ibridi multi-fonte integrano energia solare, moto ondoso e batterie per estendere il mantenimento delle stazioni di servizio a finestre temporali di più mesi.
I dimostratori di celle a combustibile norvegesi rivelano un'autonomia di 24 ore in immersione con firme silenziose apprezzate per l'ISR, ma la resilienza della catena di fornitura per membrane e catalizzatori rimane fondamentale. Il diesel mantiene la sua rilevanza per le tratte di sprint ad alta potenza, ma i controller del mix energetico gestiti dall'intelligenza artificiale stanno rapidamente diventando l'architettura predefinita per tutte le dimensioni di scafo.
Per tipo di controllo: i sistemi autonomi rimodellano i paradigmi operativi
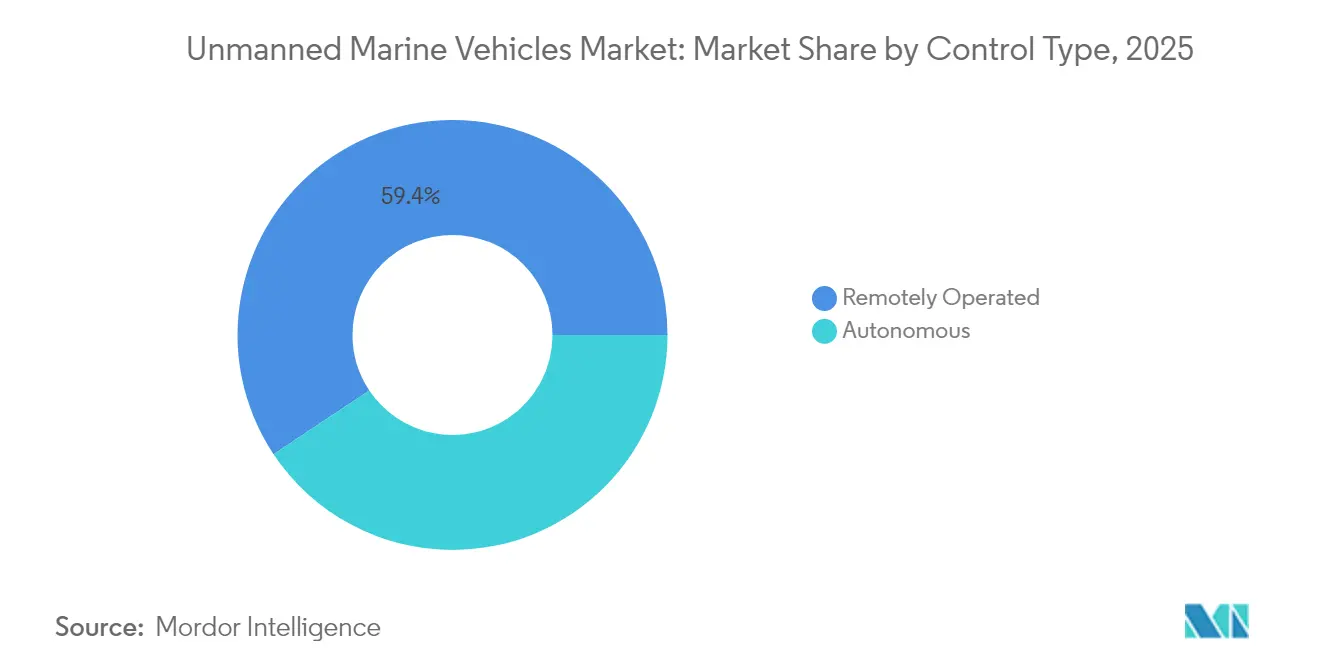
I velivoli pilotati a distanza hanno costituito il 59.35% delle missioni del 2025; tuttavia, le modalità autonome li superano con un CAGR previsto dell'11.56%, poiché le marine e i periti riducono la latenza dei cavi e l'esposizione ai collegamenti radio.
I pianificatori di rotta basati sull'apprendimento automatico ora ottimizzano i waypoint al volo per evitare correnti avverse e rotte di navigazione dense. Le forme idrodinamiche ottimizzate dall'intelligenza artificiale del MIT consentono risparmi energetici irraggiungibili con l'iterazione manuale della forma dello scafo. Le società di classificazione codificano progressivamente la logica fault-tolerant, consentendo alle navi completamente senza equipaggio di attraversare stretti ristretti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la crescita commerciale supera il predominio della difesa
Difesa e sicurezza hanno assorbito il 46.10% del fatturato del 2025, spinti dalla crescente rivalità sottomarina e dagli imperativi di sminamento, mentre le missioni commerciali dovrebbero accelerare al 9.31% entro il 2031.
Gli sviluppatori di energie rinnovabili sfruttano l'ispezione autonoma per mantenere elevati i fattori di capacità durante l'implementazione di turbine in acque più profonde, e le major petrolifere sfruttano la fusione di big data per ridurre i tempi di fermo durante le riqualificazioni di siti industriali dismessi. Le baie di carico a doppio uso facilitano rapidi passaggi dalle contromisure minerarie alle ispezioni di protezione catodica delle condotte, uniformando le curve di utilizzo delle risorse lungo i cicli di bilancio.
Analisi geografica
Mercato nordamericano dei veicoli marini senza equipaggio
Il Nord America ha detenuto il 32.97% dei ricavi del 2025, sostenuto dalla ricapitalizzazione multimiliardaria della flotta del Pentagono e da progetti di espansione finanziati da venture capital, come il cantiere navale Saronic in Louisiana, che produce droni Marauder da 150 metri. I programmi canadesi per l'Artico e le ispezioni in acque profonde a Campeche in Messico aggiungono cicli di domanda incrementali. La regione beneficia di una solida base industriale nel settore della difesa, di un bacino di talenti in ambito IA e di un sandboxing normativo per i primi ad adottare tali tecnologie.
Mercato dei veicoli marini senza equipaggio in Asia-Pacifico ed Europa
L'area Asia-Pacifico registra il CAGR più elevato, pari al 10.28% fino al 2031, grazie all'aumento della flotta cinese, ai prototipi australiani Ghost Shark, collegati ad AUKUS, e alla gara d'appalto indiana per 12 XLUUV che ampliano la conoscenza del dominio marittimo. Progetti di collaborazione, tra cui la decisione della Norvegia di co-produrre USV in Ucraina, segnalano una crescente dispersione tecnologica nel più ampio quadrante indo-pacifico.
Mercato europeo dei veicoli marini senza equipaggio
L'Europa sfrutta cluster integrati di cantieristica navale e finanziamenti coesi per la ricerca e lo sviluppo per sostenere una solida pipeline di sperimentazioni autonome. La legge UE sull'intelligenza artificiale stabilisce precedenti di armonizzazione che potrebbero tradursi in vantaggi normativi per chi agisce per primo. Il Regno Unito valuta le navi madre Kongsberg Vanguard per pacchetti di ricerca mine, mentre il gruppo francese Naval Group consolida le competenze continentali nelle forme di scafo di grande diametro.


Panorama normativo
La regolamentazione dei veicoli marini senza equipaggio sta maturando grazie alla convergenza delle norme internazionali e nazionali in materia di sicurezza e operatività. Il codice di massa dell'Organizzazione marittima internazionale (IMO) è entrato in vigore come linea di base non obbligatoria il 1° luglio 2026, creando un riferimento condiviso per i concetti di sicurezza delle navi di superficie autonome, mentre gli Stati membri applicano equivalenze ed esenzioni locali in base all'evoluzione dei quadri normativi nazionali. Nel Regno Unito, la Maritime and Coastguard Agency (MCA) ha implementato la Marine Guidance Notice MGN 702 (M) Amendment 2, in vigore dal 19 gennaio 2026, che chiarisce come le imbarcazioni senza equipaggio di dimensioni ridotte possano operare in base alle norme e alle esenzioni esistenti, mentre i regimi normativi più ampi continuano a svilupparsi.
Sul fronte della difesa, i meccanismi di governance e acquisizione si stanno consolidando attorno a una più rapida implementazione dei sistemi senza equipaggio. Nel luglio 2026, il Dipartimento della Difesa statunitense ha emesso un memorandum che istituisce un responsabile di portafoglio con responsabilità dirette per i sistemi senza equipaggio, puntando a una maggiore centralizzazione delle priorità e a una più rapida erogazione delle capacità senza equipaggio. Anche il piano di costruzione navale della Marina statunitense del maggio 2026 rafforza il ruolo delle navi di superficie senza equipaggio di medie dimensioni e dei veicoli sottomarini senza equipaggio di grandi dimensioni come elementi centrali della futura potenza navale.
Analisi della catena del valore
La catena del valore dei veicoli marini senza equipaggio si estende dai fornitori di componenti a lungo termine (sensori acustici, sistemi di navigazione e comunicazione, strutture resistenti alla corrosione, batterie marine certificate) agli integratori di sistemi e ai contraenti principali (fabbricazione dello scafo, sistemi di autonomia, integrazione del carico utile di missione), fino agli operatori a valle, tra cui marine militari, società di energia offshore, imprese di rilevamento e agenzie di ricerca. I test di qualificazione e accettazione rappresentano una fase di controllo fondamentale lungo tutta la catena, poiché i programmi di difesa richiedono la conformità a urti, vibrazioni e interferenze elettromagnetiche (EMI/EMC) di livello militare, mentre le applicazioni commerciali devono soddisfare le aspettative degli enti di classificazione e di bandiera.
L'attività industriale si sta inoltre spostando dalla costruzione di prototipi verso modelli di produzione e collaborazione che riducono il rischio di integrazione. Nel 2025, HII ha consegnato i primi due piccoli veicoli sottomarini senza equipaggio Lionfish alla Marina degli Stati Uniti nell'ambito di un contratto che può essere esteso fino a 200 veicoli (per un valore di oltre 347 milioni di dollari), evidenziando come gli impianti di produzione consolidati convertano i programmi in risorse operative. Le partnership mantengono inoltre più strette le interfacce tra i produttori di piattaforme e gli specialisti di autonomia o di sicurezza, come il memorandum d'intesa del novembre 2025 tra BMT e Teledyne Marine, mirato alle esigenze di autonomia del Ministero della Difesa del Regno Unito e della NATO, e la partnership tra HII e Incat Crowther USV, siglata nel novembre 2025 e incentrata sul ROMULUS 190 modulare. Sul fronte della domanda e dell'offerta, la ristrutturazione del programma della Marina degli Stati Uniti, che include il consolidamento di LUSV e MUSV nel programma Modular Attack Surface Craft (MASC), supporta l'approvvigionamento modulare che privilegia i fornitori in grado di offrire un'integrazione ripetibile dei pacchetti di missione, software conforme alle normative di sicurezza informatica e supporto logistico scalabile.
Panorama competitivo
Il mercato dei veicoli marini senza pilota presenta un profilo di frammentazione moderata, in cui le aziende di difesa blue-chip si intersecano con aziende innovative finanziate da venture capital. L3Harris Technologies, Inc., Thales Group e BAE Systems plc vantano credenziali di Program of Record consolidate, garantendo flussi di backlog costanti. Anduril Industries implementa sprint agili che comprimono i cicli di prototipazione da anni a mesi. La raccolta di 850 milioni di dollari di Saronic, con una valutazione di 4 miliardi di dollari, incarna l'attrattiva del capitale che circonda i cantieri navali che puntano sull'autonomia.
Il consolidamento rimane rapido: BlueHalo ha assorbito VideoRay per unire il know-how sui micro-ROV con le catene di eliminazione dei UUV, e L3Harris Technologies, Inc. ha integrato ASV Global per ampliare i portafogli di scafi di superficie. [4] Marine Technology News, “BlueHalo Acquires VideoRay,” MARINETECHNOLOGYNEWS.COM La forza della certificazione diventa un elemento di differenziazione poiché ABS e organismi equivalenti inaspriscono le matrici di test, favorendo i fornitori integrati verticalmente che possono farsi carico dei costi generali della documentazione.
Stanno emergendo modelli di ricavi basati su spazi vuoti attorno ai servizi di dati oceanici in abbonamento: la piattaforma Absolute Ocean di Terradepth offre feed batimetrici a pagamento per gigabyte, mentre Oceaneering sigla un accordo come cliente principale per sfruttare benchmark multi-asset. L'intensità competitiva continuerà ad aumentare attorno a sistemi energetici ad alta densità, moduli di comando containerizzati e stack di inferenza AI standard.
Leader del settore dei veicoli marini senza pilota
L3 Harris Technologies, Inc.
Kongsberg Gruppo ASA
Teledyne Technologies Incorporata
Gruppo Thales
Saab AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Kongsberg Gruppen ASA e Oceaneering International sono entrate a far parte del programma CAMP (Combat Autonomous Maritime Platform), guidato dalla Defense Innovation Unit degli Stati Uniti. L'impegno mira a promuovere i test sul campo, l'integrazione e l'impiego di veicoli sottomarini senza equipaggio di grandi dimensioni. Questa partnership rappresenta un passo avanti per accelerare l'autonomia sottomarina nei programmi di difesa.
- Marzo 2026: L3Harris Technologies ha ricevuto un contratto nell'ambito del Defense Innovation Unit Other Transaction Authority per la fornitura di un sistema di lancio e recupero di tubi lanciasiluri per i veicoli sottomarini autonomi Iver4 900 a supporto delle operazioni dei sottomarini della Marina statunitense. Il progetto supporta hardware di lancio e recupero modulare che preserva la furtività e riduce le difficoltà di integrazione. Inoltre, rafforza l'adozione da parte della difesa di carichi utili compatti per AUV e software di missione che possono essere implementati da piattaforme sottomarine esistenti.
- Febbraio 2024: Kongsberg Discovery si è aggiudicata un contratto di 24 mesi dalla Defense Innovation Unit (DIU) statunitense per lo sviluppo delle capacità del veicolo sottomarino autonomo (AUV) HUGIN, in linea con le attività di prototipazione di veicoli sottomarini autonomi a grande dislocamento (Large Displacement Unmanned Underwater Vehicle, UUV). Il contratto ha supportato la maturazione tecnologica per operazioni UUV di maggiore autonomia e l'integrazione di sensori con capacità superiori. Ha inoltre contribuito a un più ampio flusso di attività di prototipazione supportate dalla DIU, incoraggiando i fornitori ad allineare le roadmap di prodotto a traguardi di dimostrazione rapidi piuttosto che ai tradizionali cicli di acquisizione lunghi.


Ambito del rapporto sul mercato globale dei veicoli marini senza pilota
Il mercato dei veicoli marini senza equipaggio comprende veicoli subacquei autonomi, veicoli telecomandati, semisommergibili e imbarcazioni di superficie senza equipaggio. Il settore della difesa sta adottando sempre più, oltre ai settori commerciali, per mappare e monitorare le condizioni del mare o dell'oceano ed esplorare vari siti di petrolio e gas.
Lo studio copre veicoli marini senza equipaggio che includono veicoli di superficie e veicoli subacquei. I veicoli senza equipaggio che operano completamente in superficie fanno parte dei veicoli di superficie (USV). I veicoli subacquei e subacquei fanno parte del segmento dei veicoli subacquei (UUV). Inoltre, lo studio copre le applicazioni di veicoli marini senza equipaggio che includono difesa, commerciale e ricerca.
| Veicoli di superficie senza equipaggio (USV) |
| Veicoli subacquei senza equipaggio (UUV) |
| microfono |
| Piccolo |
| Medio |
| Grande |
| Diesel |
| Elettrico |
| IBRIDO |
| Solare |
| Telecomandato |
| autonomo |
| Difesa e sicurezza | Guerra antisommergibile (ASW) |
| Intelligence, sorveglianza e ricognizione (ISR) | |
| Contromisure contro le mine | |
| Commerciale | Petrolio e gas offshore |
| Energia eolica offshore e rinnovabili | |
| Ispezione di porti e infrastrutture | |
| Ricerca scientifica ed esplorazione | |
| Cerca e salva (SAR) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di veicolo | Veicoli di superficie senza equipaggio (USV) | ||
| Veicoli subacquei senza equipaggio (UUV) | |||
| Per dimensione del veicolo | microfono | ||
| Piccolo | |||
| Medio | |||
| Grande | |||
| Per propulsione | Diesel | ||
| Elettrico | |||
| IBRIDO | |||
| Solare | |||
| Per tipo di controllo | Telecomandato | ||
| autonomo | |||
| Per Applicazione | Difesa e sicurezza | Guerra antisommergibile (ASW) | |
| Intelligence, sorveglianza e ricognizione (ISR) | |||
| Contromisure contro le mine | |||
| Commerciale | Petrolio e gas offshore | ||
| Energia eolica offshore e rinnovabili | |||
| Ispezione di porti e infrastrutture | |||
| Ricerca scientifica ed esplorazione | |||
| Cerca e salva (SAR) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei veicoli marini senza pilota nel 2031?
Si prevede che il mercato dei veicoli marini senza pilota raggiungerà i 8.35 miliardi di dollari entro il 2031.
Quale segmento è in testa contemporaneamente al fatturato e alla crescita?
I veicoli sottomarini senza pilota detengono una quota di fatturato del 53.81% e sono in crescita a un CAGR dell'11.03% fino al 2031.
Quanto velocemente sta crescendo la regione Asia-Pacifico?
L'area Asia-Pacifico è destinata a registrare un CAGR del 10.28%, il più rapido tra tutte le regioni.
Quale tecnologia di propulsione mostra il più alto potenziale di crescita?
Si prevede che la tecnologia di propulsione basata sull'energia solare crescerà a un CAGR del 10.65% entro il 2031.
Quale recente traguardo dimostra la capacità dei droni lanciati da sottomarini?
Nel giugno 2025 la Marina degli Stati Uniti ha completato il primo lancio e recupero di un UUV da un sottomarino nucleare, dimostrando la fattibilità di un dispiegamento segreto.
Quale nuovo modello di business sta prendendo piede in questo settore?
Stanno emergendo rapidamente servizi di dati oceanici basati su abbonamento, in cui gli operatori noleggiano flotte e vendono dati anziché hardware.
Pagina aggiornata l'ultima volta il:



