

Dimensioni e quota del mercato dei veicoli terrestri senza pilota
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
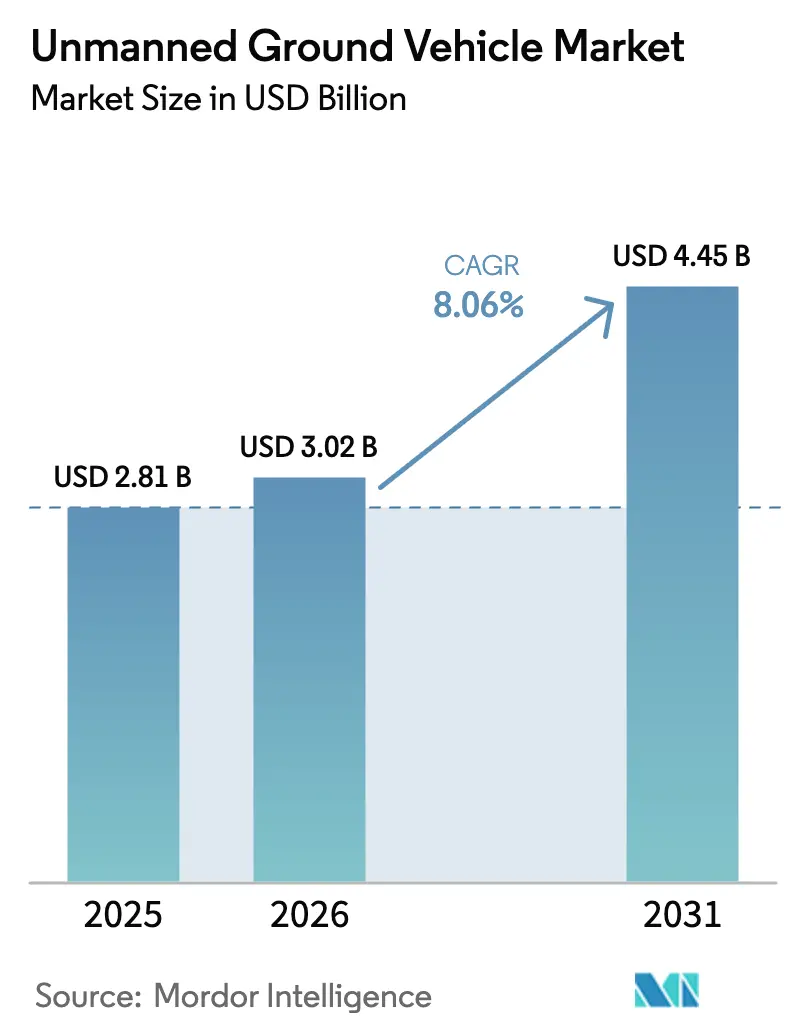
| Dimensione del mercato (2026) | 3.02 miliardo di dollari |
| Dimensione del mercato (2031) | 4.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.06% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli terrestri senza pilota di Mordor Intelligence
Si prevede che il mercato dei veicoli terrestri senza pilota crescerà da 2.81 miliardi di dollari nel 2025 a 3.02 miliardi di dollari nel 2026 e raggiungerà i 4.45 miliardi di dollari entro il 2031, con un CAGR dell'8.06% nel periodo 2026-2031. Questo slancio deriva dall'ampliamento delle pipeline di approvvigionamento per la difesa, dall'accelerazione dell'automazione di magazzini e attività minerarie, dalla riduzione dei prezzi dei LiDAR a stato solido e dai costanti miglioramenti nel middleware per l'autonomia. La domanda militare di robot per l'evacuazione delle vittime e per la lotta agli IED continua a trainare i volumi, mentre gli acquirenti commerciali, in particolare quelli nei settori dell'e-commerce, dell'estrazione mineraria e dell'agricoltura, rappresentano i guadagni incrementali più rapidi. I vantaggi competitivi si concentrano sempre più su stack software, credenziali di interoperabilità e prezzi della robotica come servizio (RaaS), che insieme riducono i costi di passaggio per le aziende di logistica di medie dimensioni. Dal lato dell'offerta, il calo dei costi di sensori e batterie, unito alle modeste barriere all'integrazione meccanica, offre ai piccoli operatori la possibilità di puntare a nicchie di mercato. Tuttavia, le vulnerabilità della sicurezza informatica, gli standard frammentati di comando e controllo e i vincoli di densità di potenza ne limitano ancora l'adozione nelle missioni a lunga autonomia e BVLOS.
Punti chiave del rapporto
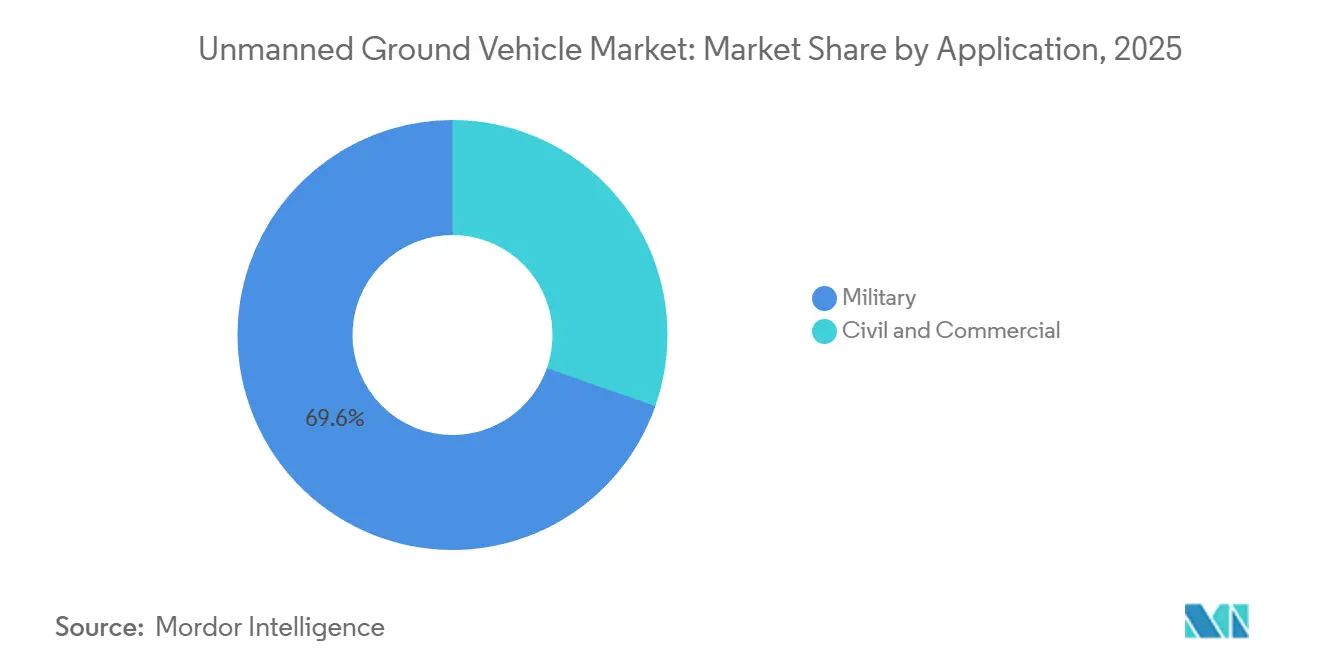
- Per applicazione, le piattaforme militari hanno guidato la classifica con una quota di fatturato del 69.63% nel 2025, mentre si prevede che i casi d'uso civili e commerciali aumenteranno a un CAGR dell'8.27% fino al 2031.
- In termini di mobilità, i veicoli a ruote hanno catturato il 50.89% delle implementazioni del 2025; si prevede che le configurazioni cingolate registreranno la crescita prevista più elevata, con un CAGR del 9.11%.
- Per classe di dimensioni, i veicoli industriali leggeri di medie dimensioni (da 200 a 500 kg) hanno rappresentato il 36.21% della spesa del 2025; i microrobot, di peso inferiore a 10 kg, stanno avanzando a un CAGR del 10.04%.
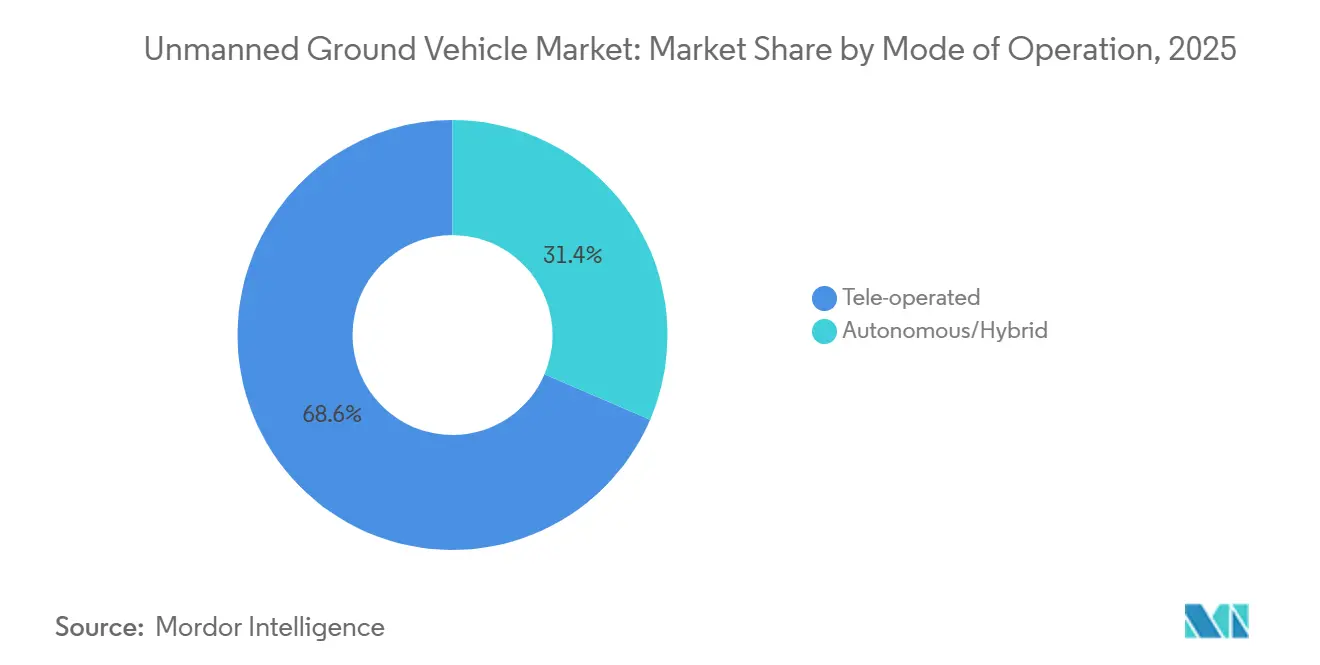
- In base alla modalità di funzionamento, i sistemi telecomandati hanno rappresentato il 68.56% delle installazioni del 2025; si prevede che le modalità autonome e ibride aumenteranno a un CAGR del 10.85%.
- Per componente, l'hardware ha dominato con il 64.87% della spesa del 2025; software e stack di intelligenza artificiale hanno registrato la crescita più rapida, con un CAGR del 12.21%.
- In base alla fonte di alimentazione, le soluzioni elettriche a batteria hanno rappresentato il 52.67% delle vendite del 2025; i sistemi di trasmissione ibridi-elettrici stanno crescendo a un CAGR dell'11.75%.
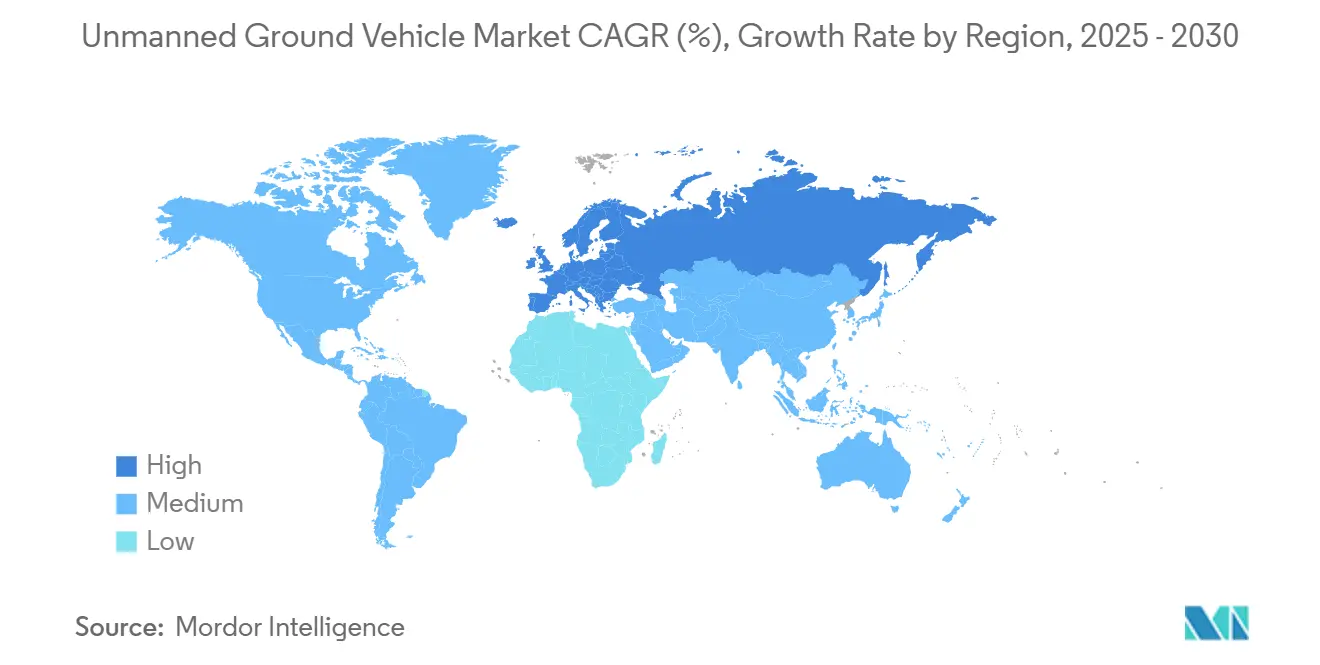
- In termini geografici, il Nord America ha rappresentato il 39.12% del fatturato del 2025, mentre l'Europa è la regione in più rapida crescita, con un CAGR del 10.19%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli terrestri senza pilota
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta militare di UGV per l'evacuazione delle vittime in ambienti contesi | + 1.2% | Nord America, Europa, Medio Oriente | Medio termine (2–4 anni) |
| Impiego di flotte di robot anti-IED per missioni di sgombero percorsi | + 0.9% | Nord America, Medio Oriente, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rapida adozione di carrelli logistici autonomi nei magazzini di e-commerce | + 1.8% | Globale, adozione precoce in Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Il settore minerario si sposta verso il trasporto senza pilota per iniziative a impatto zero | + 1.5% | Australia, Cile, Canada, Sud Africa | Medio termine (2–4 anni) |
| I progressi nel LiDAR allo stato solido riducono i costi dei sensori di navigazione | + 1.3% | Global | Medio termine (2–4 anni) |
| Finanziamenti per la difesa dei concetti MUM-T | + 1.0% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda militare di UGV per l'evacuazione delle vittime in ambienti contesi
Le forze armate stanno impiegando robot cingolati e su ruote progettati per soccorrere il personale ferito senza esporre i medici al fuoco diretto. L'esercito statunitense ha stanziato 92.5 milioni di dollari nel suo bilancio per l'anno fiscale 2025 per il programma Tactical Unmanned Ground Vehicle, specificando la capacità di trasportare un ferito di 250 kg attraverso 10 km di terreno disseminato di macerie. [1] US Army, “Tactical Unmanned Ground Vehicle Program,” army.mil I partner europei seguono l'esempio; Milrem Robotics ha fornito unità THeMIS dotate di barella all'Ucraina, dove il feedback sul campo indica una riduzione del 30% delle perdite tra i medici da combattimento durante gli scontri urbani. La crescente letalità nei conflitti di pari livello eleva la priorità della conservazione del personale, che prevale sui costi più elevati associati all'acquisizione dei robot. L'interoperabilità rimane un ostacolo perché i collegamenti dati proprietari devono essere in grado di connettersi con le suite di comando e controllo, come l'Integrated Visual Augmentation System. Con la proliferazione della guerra urbana e l'enfasi posta dalla dottrina NATO sulla protezione delle forze, i veicoli terrestri senza pilota (UGV) per l'evacuazione di feriti di medie e grandi dimensioni occuperanno una quota maggiore del mercato dei veicoli terrestri senza pilota.
Impiego di flotte di robot anti-IED per missioni di sgombero percorsi
Le unità di bonifica degli ordigni esplosivi (EOD) stanno passando da tattiche basate su un singolo robot a flotte multi-UGV che esplorano, segnalano e neutralizzano le minacce lungo i percorsi dei convogli. Il Ministero della Difesa britannico ha assegnato a L3Harris Technologies, Inc. un contratto nel 2024 per un massimo di 50 robot T4 dotati di bracci manipolatori e cariche disgregatrici. Le tattiche basate su flotte riducono i tempi di sgombero del 40% poiché gli operatori possono supervisionare diversi robot da una posizione distante. Microrobot come Throwbot di ReconRobotics consentono alle squadre di fanteria di ispezionare i tombini prima dell'avanzata dei veicoli. Il trattamento normativo delle munizioni disgregatrici varia, con l'ATF statunitense che classifica i disgregatori telecomandati come dispositivi distruttivi, favorendo gli integratori di difesa consolidati. Con l'evoluzione delle tattiche degli insorti verso esplosivi trasportati da veicoli, si prevede che la domanda di piattaforme EOD micro e piccole persisterà per tutto il decennio.
Rapida adozione di carrelli logistici autonomi nei magazzini di e-commerce
Amazon ha implementato oltre 1 milione di robot mobili autonomi (AMR) nella sua rete di distribuzione, inclusa la piattaforma Proteus, che naviga senza guide fisiche e collabora in sicurezza con i picker umani. DHL e altri fornitori di servizi logistici terzi stanno ampliando flotte simili, citando miglioramenti a due cifre nella produttività del prelievo ordini. I prezzi RaaS basati su abbonamento di fornitori come Locus Robotics e Fetch Robotics riducono i costi iniziali per i clienti di fascia media. L'integrazione rimane complessa perché i sistemi di gestione del magazzino di SAP, Oracle e Manhattan Associates utilizzano schemi API diversi. Con la consegna in giornata che diventa la base di riferimento, le flotte software-defined in grado di riassegnare le attività durante la notte guideranno la prossima fase di crescita nel mercato dei veicoli terrestri senza pilota.
Il settore minerario si sposta verso il trasporto senza pilota per iniziative a impatto zero
Si prevede che il sistema FrontRunner di Komatsu supererà i 10 miliardi di tonnellate metriche movimentate entro il 2025, con oltre 750 camion senza conducente operativi in tutto il mondo. [2] Komatsu Ltd., “FrontRunner: 10 Billion Tonnes Hauled,” komatsu.com La miniera Spence di BHP in Cile ha raggiunto la piena autonomia su 33 autocarri e cinque perforatrici, riducendo il costo di trasporto per tonnellata del 15%. Nevada Gold Mines ha lanciato camion senza conducente Komatsu da 300 tonnellate nel luglio 2025, segnando la prima adozione su larga scala del trasporto autonomo negli Stati Uniti. ISO 23725:2024 fornisce requisiti di interoperabilità, riducendo i costi di integrazione quando le miniere mescolano flotte di più OEM. Con la carenza di manodopera e l'intensificarsi dei mandati di sicurezza, il trasporto senza conducente sta diventando la norma piuttosto che un progetto pilota nelle operazioni di estrazione di roccia dura e materiali sfusi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune di interoperabilità tra protocolli proprietari UGV C2 | -0.8% | Global | Medio termine (2–4 anni) |
| Sfide nei compromessi SWaP per missioni di lunga durata | -0.6% | Globale, acuto nelle operazioni di spedizione | A breve termine (≤ 2 anni) |
| Vulnerabilità della sicurezza informatica nei collegamenti di tele-operazione a distanza | -0.5% | Globale, rafforzata nella difesa | Medio termine (2–4 anni) |
| Ritardo normativo per l'autonomia a terra BVLOS sulle strade pubbliche | -0.7% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune di interoperabilità tra protocolli di comando e controllo UGV proprietari
Non esiste uno standard universale importante che regoli le interfacce di comando degli UGV. Lo standard NATO STANAG 4586 riguarda i velivoli senza pilota, ma gli allegati relativi ai veicoli terrestri rimangono in bozza. [3] NATO, “STANAG 4586 Unmanned Aircraft Systems,” nato.int Di conseguenza, le brigate che utilizzano robot General Dynamics TRX, Teledyne FLIR PackBot e Milrem THeMIS devono addestrarsi su più tablet di controllo, raddoppiando il carico di lavoro degli operatori. Gli operatori minerari riscontrano un attrito simile; ISO 23725 migliora l'interoperabilità dei camion, tuttavia le piattaforme legacy Komatsu, Caterpillar e Hitachi richiedono ancora livelli middleware che aumentano la latenza. Il supporto per i protocolli paralleli consuma fino al 20% dei budget di sviluppo software all'interno dei contraenti principali, limitando rapidamente la capacità del mercato dei veicoli terrestri senza pilota di scalare flotte multivendor.
Sfida ai compromessi SWaP per missioni a lunga durata
I micro e piccoli UGV in genere funzionano dalle due alle quattro ore con batterie agli ioni di litio, limitandone l'utilità per la ricognizione continua. L'aumento della capacità della batteria aumenta la massa e riduce lo spazio di carico utile, mentre i generatori ibridi aumentano le firme acustiche e termiche che compromettono la furtività. La piattaforma S-MET da 350 kg dell'esercito americano utilizza una trasmissione ibrida-elettrica per estendere l'autonomia a 60 km, ma i rapporti sul campo segnalano il rumore come fattore limitante. L'aumento di potenza solare aumenta solo del 10-15% l'autonomia in condizioni ottimali. Finché le batterie allo stato solido non saranno mature o la logistica delle celle a combustibile a idrogeno non diventerà di routine, i vincoli SWaP spingeranno la domanda verso telai più grandi o compromessi di autonomia specifici per la missione.
Analisi del segmento
Per applicazione: il predominio militare affronta l'interruzione commerciale
I programmi militari hanno trattenuto il 69.63% dei ricavi del 2025, sottolineando la centralità dei bilanci della difesa per il mercato dei veicoli terrestri senza pilota. Gli acquirenti civili e commerciali, tuttavia, sono destinati a registrare un CAGR dell'8.27% fino al 2031, riducendo il divario con l'espansione delle flotte autonome da parte dei gestori di magazzini e delle grandi aziende minerarie. I soli centri di distribuzione di Amazon ospitano oltre 1 milione di robot, una scala che fa impallidire qualsiasi singolo progetto di difesa. Aziende minerarie come Rio Tinto e BHP si affidano a camion senza pilota operativi 24 ore su 24, che eliminano l'esposizione dei conducenti a pendenze pericolose. I quadri normativi divergono notevolmente: i veicoli terrestri senza pilota militari godono di esenzioni per la sicurezza nazionale, mentre la legge europea sull'intelligenza artificiale impone valutazioni di conformità sulle piattaforme civili, favorendo gli integratori affermati.
La difesa rimane legata a ruoli come la lotta agli IED, l'evacuazione delle vittime e la ricognizione, come dimostra il contratto T4 EOD del Regno Unito del 2024. L'adozione civile beneficia di periodi di ammortamento più rapidi, poiché i robot da magazzino spesso si ammortizzano in due anni quando l'inflazione salariale supera il 4%. Agricoltura, edilizia e ispezione aggiungono nuovi settori verticali, ampliando il mercato dei veicoli terrestri senza pilota verso nuovi volumi indirizzabili. Con lo spostamento della spesa in conto capitale verso software autonomi, si prevede che la quota del segmento civile sul mercato dei veicoli terrestri senza pilota supererà la soglia del 35% entro il 2031.
Per mobilità: emergono sistemi cingolati per applicazioni specializzate
Le piattaforme gommate hanno costituito il 50.89% delle distribuzioni del 2025, favorite per le superfici pavimentate e la manutenzione semplificata. Si prevede che le unità cingolate cresceranno a un CAGR del 9.11%, poiché le forze armate e gli operatori minerari necessitano di veicoli a bassa pressione al suolo in grado di attraversare fango, sabbia e macerie. Il sistema THeMIS di Milrem Robotics ha dimostrato l'agilità nell'attraversamento delle trincee nelle zone di conflitto dell'Ucraina. Sebbene i camion da trasporto autonomi rimangano gommati a causa delle condizioni stradali, i bulldozer cingolati ora integrano kit di autonomia per la rimozione del materiale di risulta.
La mobilità articolare rimane una capacità nascente ma strategica; il quadrupede Vision 60 di Ghost Robotics può salire le scale e operare su pendii rocciosi. I sistemi cingolati comportano costi di manutenzione più elevati, poiché i pattini dei cingoli devono spesso essere sostituiti ogni 1,500 ore; tuttavia, gli operatori accettano questa spesa in cambio della mobilità tattica. Con l'intensificarsi della guerra urbana e l'apertura di nuove mine in regioni topograficamente complesse, si prevede che la quota di veicoli cingolati all'interno del mercato dei veicoli terrestri senza pilota raggiungerà quasi un terzo entro il 2031.
Per classe dimensionale: le micropiattaforme aumentano nella ricognizione urbana e nelle consegne dell'ultimo miglio
I veicoli terrestri senza pilota (UGV) di medie dimensioni (da 200 a 500 kg) hanno rappresentato il 36.21% della spesa prevista per il 2025, offrendo un buon equilibrio tra carico utile e trasportabilità. I microrobot, che pesano meno di 10 kg, stanno invece registrando un'accelerazione con un CAGR del 10.04%, spinti dalla domanda di ricognizione lanciabile e dai progetti pilota emergenti per le consegne dell'ultimo miglio. Il Throwbot da 1.2 kg di ReconRobotics è impiegato dalle forze statunitensi e alleate per l'ispezione dei canali di scolo. [4] ReconRobotics, “Throwbot Overview,” reconrobotics.com
I robot di piccole dimensioni (da 10 a 200 kg) dominano le operazioni EOD attraverso piattaforme come Teledyne FLIR PackBot. Le classi più grandi e pesanti svolgono ruoli di nicchia, dal ricognitore anticarro TRX da 700 kg di General Dynamics ai camion da trasporto senza conducente da 100,000 kg di Komatsu. L'autonomia del micro-segmento raramente supera i 90 minuti, ma i costi unitari inferiori a 10,000 dollari ne consentono un utilizzo a consumo. Con il miglioramento dei software per l'autonomia e della densità delle batterie, è probabile che la quota di mercato dei veicoli terrestri senza pilota raddoppi entro la fine del decennio.
Per modalità operativa: l'autonomia erode il predominio dell'uomo nel ciclo
I sistemi telecomandati rappresentavano il 68.56% delle unità del 2025, ma si prevede che le modalità autonome e ibride cresceranno a un CAGR del 10.85%, trainate dai prezzi dei LiDAR ora inferiori a 500 dollari per sensore. Le flotte di trasporto minerario operano già a cicli autonomi pressoché continui, avendo movimentato oltre 10 miliardi di tonnellate entro il 2025.
Le regole d'ingaggio militari tengono gli esseri umani informati sulle decisioni letali. Tuttavia, l'autonomia supervisionata, in cui i robot eseguono percorsi pianificati e gli esseri umani intervengono in caso di eccezioni, sta guadagnando terreno nel programma dei veicoli da combattimento robotici. I veicoli anti-uomo da magazzino, come il Proteus, operano in modo quasi completamente autonomo, richiedendo l'assistenza umana solo in caso di anomalie. Con l'accumularsi di casi di sicurezza e la maturazione dei protocolli di comunicazione zero-trust, si prevede che le missioni autonome rappresenteranno oltre un terzo del mercato dei veicoli terrestri senza pilota entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: la migrazione del valore del software accelera
L'hardware ha rappresentato il 64.87% della spesa nel 2025, ma gli stack software e di intelligenza artificiale stanno crescendo a un CAGR del 12.21%, rispecchiando i cambiamenti di valore osservati nel settore degli smartphone e dei veicoli. General Dynamics Mission Systems fornisce middleware per l'autonomia all'esercito statunitense, mentre Lattice OS di Anduril offre un livello di orchestrazione indipendente dal fornitore.
Le sussidiarie del software minerario come Modular Mining e Hexagon sfruttano i ricavi derivanti dagli abbonamenti per l'ottimizzazione della flotta. La piattaforma Isaac di NVIDIA riduce il time-to-market per le startup integrando modelli di percezione e strumenti di simulazione. Man mano che i componenti dei sensori e dei sistemi di trasmissione diventano commodity, la proprietà intellettuale del software rafforzerà la competitività nel settore dei veicoli terrestri senza pilota.
Per fonte di alimentazione: i sistemi ibridi-elettrici affrontano i vincoli di resistenza
I veicoli fuoristrada a batteria elettrica hanno guidato il mercato con il 52.67% delle vendite nel 2025, principalmente grazie alle basse emissioni acustiche e alla semplificazione dei requisiti di manutenzione. I sistemi di propulsione ibridi-elettrici, tuttavia, stanno crescendo a un CAGR dell'11.75%, poiché le pattuglie militari e i camion da miniera richiedono missioni più lunghe delle tipiche due ore di ricarica delle batterie agli ioni di litio.
L'S-MET dell'esercito americano sfrutta la propulsione ibrida per offrire un'autonomia di 96 km e una capacità di sorveglianza silenziosa di 72 ore. Il camion da trasporto diesel-elettrico 930E di Komatsu è operativo 24 ore su 24, con intervalli di rifornimento di 12 ore. L'idrogeno e le batterie allo stato solido promettono una maggiore densità energetica, ma finché le infrastrutture non saranno estese, i veicoli ibridi-elettrici rimarranno la tecnologia ponte nel mercato dei veicoli terrestri senza pilota.
Analisi geografica
Mercato nordamericano dei veicoli terrestri senza pilota
Il Nord America ha rappresentato il 39.12% del fatturato del mercato dei veicoli terrestri senza pilota nel 2025, sostenuto dai 13.4 miliardi di dollari di allocazioni per sistemi autonomi del Dipartimento della Difesa statunitense e dall'automazione mineraria canadese. Solidi ecosistemi di ricerca e sviluppo e budget di approvvigionamento stabili sostengono gli integratori nazionali, mentre la flotta di robot da magazzino di Amazon contribuisce a grandi volumi commerciali.
Mercato europeo dei veicoli terrestri senza pilota
Si prevede che l'Europa crescerà notevolmente, supportata dai programmi di plotone robotico di Germania, Francia e Regno Unito, nonché dalle valutazioni di conformità all'AI Act dell'UE, che favoriscono l'assegnazione di contratti a operatori storici con capacità di conformità. La famiglia Mission Master di Rheinmetall si è aggiudicata ordini in più Paesi e il disegno di legge del Regno Unito sui veicoli connessi e automatizzati, che entrerà in vigore nel 2026, stabilisce un chiaro percorso BVLOS per i veicoli senza pilota (UGV) su strada.
Mercato dei veicoli terrestri senza pilota nelle Americhe, in EMEA e in APAC
La regione Asia-Pacifico sta assistendo a una rapida modernizzazione della difesa: la Cina impiega veicoli UGV Sharp Claw e Lynx sviluppati a livello nazionale, l'India sta sperimentando il Kalyani M4 di Bharat Forge e Giappone e Corea del Sud stanno dando priorità ai robot per la sicurezza perimetrale. Il Medio Oriente acquista robot anti-IED e perimetrali da Israel Aerospace Industries ed Elbit Systems. L'adozione in Sud America si concentra sul trasporto autonomo in Cile e Perù, mentre il mercato iniziale africano si concentra sulle miniere sudafricane e sui contratti EOD nordafricani. Mentre l'Europa orientale contrasta le minacce regionali e le nazioni dell'Asia-Pacifico rafforzano i propri confini, la dispersione geografica probabilmente ridurrà la quota del Nord America, nonostante l'aumento dei volumi globali.
Panorama normativo
L'acquisizione di veicoli terrestri senza pilota (UGV) militari è regolata principalmente dalle politiche di autonomia della difesa e di impiego degli armamenti, piuttosto che dalle norme del codice della strada civile, il che mantiene l'intervento umano in determinate funzioni e impone requisiti di garanzia, collaudo e documentazione del software. Negli Stati Uniti, la Direttiva DoD 3000.09 (Autonomia nei sistemi d'arma) rimane un punto di riferimento centrale per i comportamenti autonomi e semi-autonomi nelle piattaforme di difesa, mentre nel luglio 2026 il Dipartimento della Difesa ha istituito un responsabile di portafoglio con incarico diretto per i sistemi senza pilota al fine di semplificare la supervisione e le procedure di acquisizione per le capacità senza pilota.
L'interoperabilità e i controlli della catena di approvvigionamento stanno diventando fattori limitanti sempre più espliciti. Il lavoro della NATO sull'interoperabilità dei sistemi terrestri senza pilota (UGV) cooperativi fa riferimento ad architetture e profili come JAUS e IOP, mentre la standardizzazione in corso nel settore dell'automazione industriale pesante, tra cui la norma ISO 23725:2024 per il trasporto autonomo, indica la necessità di integrare flotte di diversi fornitori. Sul fronte degli appalti, la proposta di legge statunitense HR 8189 (119° Congresso) segnala un maggiore controllo sulla tecnologia UGV (veicoli terrestri senza pilota) di origine straniera legata ad avversari negli acquisti federali, inasprendo le aspettative di conformità per i contraenti principali e i fornitori di sottosistemi.
Analisi della catena del valore
La catena del valore degli UGV inizia con i sottosistemi principali (telaio e propulsori per la mobilità, batterie ed elettronica di potenza, moduli di elaborazione, sensori EO/IR e LiDAR, radio/collegamenti dati e carichi utili per le missioni), che alimentano i produttori di piattaforme e gli integratori di sistemi che forniscono veicoli completi e software per le missioni. La creazione di valore si sta spostando verso middleware per l'autonomia, orchestrazione della flotta e servizi di integrazione che collegano gli UGV al software di comando e controllo e di logistica del cliente, con attività di interoperabilità, come JAUS/IOP in contesti di difesa e ISO 23725:2024 nel trasporto autonomo, che influenzano le scelte di interfaccia e la selezione dei fornitori.
A valle della filiera, l'approvvigionamento e l'implementazione riflettono sempre più l'industrializzazione e i modelli di produzione localizzati, piuttosto che le sole prestazioni del prototipo. Un esempio è la produzione in Germania per le consegne destinate all'Ucraina da parte di Quantum Tencore Industries (Quantum Systems e Tencore), con l'obiettivo di fornire 2,000 veicoli terrestri senza pilota TerMIT. Anche la partnership tra Rheinmetall e Harbinger, orientata verso gli Stati Uniti e incentrata su una base ibrida-elettrica e un'architettura modulare, riflette questo cambiamento. I meccanismi accelerati di acquisto nel settore della difesa, tra cui le richieste di informazioni (RFI) e gli approcci di tipo commerciale, spingono ulteriormente i fornitori a sfruttare le catene di fornitura esistenti per i veicoli tattici (tra cui il posizionamento di MESA da parte di Forterra per l'integrazione con piattaforme consolidate), sviluppando al contempo le capacità di qualificazione, supporto e ricambi necessarie per l'impiego su larga scala.
Panorama competitivo
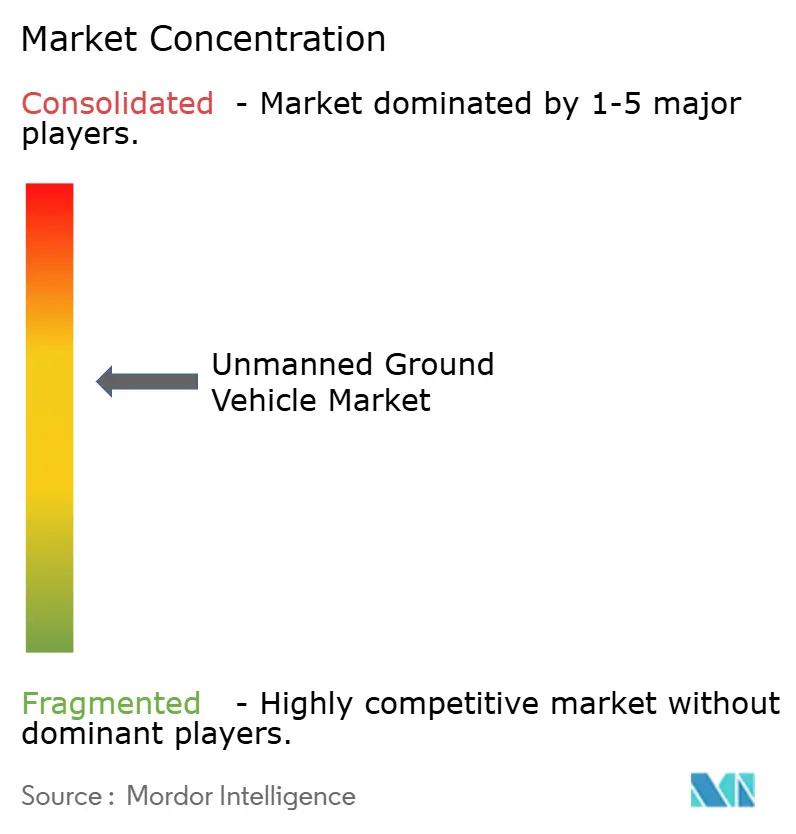
Il mercato dei veicoli terrestri senza pilota mostra una moderata concentrazione. General Dynamics Corporation, Teledyne FLIR LLC e Rheinmetall AG controllano i principali programmi di difesa e, complessivamente, superano il 60% delle consegne militari. Questo è supportato dagli 89 miliardi di dollari di arretrati di General Dynamics e dalla crescita del 22.4% degli utili del settore difesa nel primo trimestre del 2025. La loro dimensione garantisce la priorità della supply chain e i fondi sostengono la ricerca e lo sviluppo.
Le fusioni e acquisizioni rimangono selettive: l'acquisizione di Fetch Robotics da parte di Zebra integra gli AMR nelle soluzioni di magazzino, mentre l'acquisizione di FLIR da parte di Teledyne fonde la rilevazione con la mobilità. I costi di conformità legati alla legge europea sull'intelligenza artificiale favoriscono gli operatori storici capitalizzati, rallentando potenzialmente il consolidamento. Con la maturazione della norma ISO 23725 e dei futuri allegati STANAG, la differenziazione migrerà dall'hardware ai servizi, all'analisi dei dati e al lock-in dell'ecosistema. Le aziende in grado di integrare algoritmi di autonomia, gestione della flotta e finanziamento RaaS sono nella posizione migliore per espandere la propria quota di mercato.
La concorrenza sui prezzi è limitata perché il rischio di missione e i tempi di attività hanno la precedenza sui costi iniziali, ma gli acquirenti richiedono prove di conformità agli standard aperti. I fornitori che rispondono a questa esigenza con software modulare e API trasparenti probabilmente cattureranno la prossima ondata di crescita, spostando il vantaggio competitivo dalla piegatura dei metalli alla distribuzione di codice nel settore dei veicoli terrestri senza pilota.
Leader del settore dei veicoli terrestri senza pilota
Rheinmetall AG
L3 Harris Technologies, Inc.
QinetiQ Group plc
Teledyne FLIR LLC (Teledyne Technologies Corporation)
Società General Dynamics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: l'azienda americana Rheinmetall ha annunciato una partnership con Harbinger per lo sviluppo di una famiglia di veicoli terrestri robotici e senza equipaggio basati su una piattaforma ibrida-elettrica e un'architettura modulare. La collaborazione unisce un'azienda leader nel settore della difesa e un fornitore di piattaforme per la mobilità alle esigenze di modernizzazione del Dipartimento della Difesa statunitense, favorendo un'iterazione più rapida e una scalabilità della catena di fornitura per molteplici varianti di missione dei veicoli terrestri senza equipaggio.
- Gennaio 2026: L3Harris ha annunciato che la Marina e il Corpo dei Marines degli Stati Uniti hanno selezionato i suoi robot T7, con un contratto per la fornitura di 34 sistemi di grandi dimensioni per missioni di disinnesco di ordigni esplosivi. L'assegnazione del contratto rafforza la domanda di veicoli terrestri senza pilota (UGV) pesanti in grado di svolgere missioni di disinnesco di ordigni esplosivi e segnala un continuo investimento in operazioni a distanza più sicure e nel supporto logistico della flotta per le forze schierate.
- Giugno 2024: Teledyne FLIR Defense ha lanciato il SUGV 325, una piattaforma terrestre senza pilota portatile e modulare. L'introduzione amplia le opzioni per la ricognizione di piccole unità e il supporto alla bonifica di ordigni esplosivi, e sottolinea la continua attività di sviluppo del ciclo di vita dei veicoli terrestri senza pilota trasportabili, dove i carichi utili modulari e la rapida operatività sul campo ne favoriscono l'adozione.
Ambito e metodologia
I veicoli terrestri senza pilota, o UGV, sono sistemi robotici che operano a terra senza un operatore umano a bordo. Sono utilizzati per varie applicazioni civili e militari, in particolare in ambienti pericolosi o spiacevoli per l'uomo e per compiti difficili o che comportano rischi inaccettabili. Possono essere autonomi o telecomandati.
Il mercato dei veicoli terrestri senza pilota è segmentato per applicazione, mobilità e area geografica. Per applicazione, è diviso in militare, civile e commerciale. Per mobilità, è diviso in su ruote, cingolato e con gambe. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei veicoli terrestri senza pilota nei principali paesi di diverse regioni. Le dimensioni e le previsioni del mercato sono fornite per ciascun segmento in termini di valore (USD).
| Linea militare |
| Civile e Commerciale |
| Su ruote |
| Cingolati |
| con le gambe |
| Micro (meno di 10 kg) |
| Piccola (da 10 a 200 kg) |
| Medio (da 200 a 500 kg) |
| Grandi (da 500 a 1,000 kg) |
| Pesante (superiore a 1,000 kg) |
| Telecomandato |
| Autonomo/Ibrido |
| Hardware (telaio, sensori, gruppo propulsore, carichi utili) |
| Stack di software e intelligenza artificiale |
| Servizi (Integrazione, MRO) |
| Batteria elettrica |
| Ibrido-elettrico |
| Combustione interna |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Linea militare | ||
| Civile e Commerciale | |||
| Per Mobilità | Su ruote | ||
| Cingolati | |||
| con le gambe | |||
| Per classe di dimensione | Micro (meno di 10 kg) | ||
| Piccola (da 10 a 200 kg) | |||
| Medio (da 200 a 500 kg) | |||
| Grandi (da 500 a 1,000 kg) | |||
| Pesante (superiore a 1,000 kg) | |||
| Per modalità di funzionamento | Telecomandato | ||
| Autonomo/Ibrido | |||
| Per componente | Hardware (telaio, sensori, gruppo propulsore, carichi utili) | ||
| Stack di software e intelligenza artificiale | |||
| Servizi (Integrazione, MRO) | |||
| Per fonte di alimentazione | Batteria elettrica | ||
| Ibrido-elettrico | |||
| Combustione interna | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei veicoli terrestri senza pilota nel 2026?
Nel 2026 il mercato dei veicoli terrestri senza pilota ha raggiunto i 3.02 miliardi di dollari.
Quale segmento sta crescendo più velocemente in base alle applicazioni?
Si prevede che le implementazioni civili e commerciali, guidate dall'automazione dei magazzini e dell'attività mineraria, cresceranno a un CAGR dell'8.27% entro il 2031.
Quanto è grande la quota del Nord America sul fatturato globale?
Nel 2025, il Nord America ha detenuto il 39.12% del fatturato totale, sostenuto dagli ingenti budget della difesa statunitense e dai progetti minerari canadesi.
Perché i sistemi di propulsione ibridi-elettrici stanno guadagnando popolarità?
Le configurazioni ibride estendono la durata oltre i limiti della sola batteria, soddisfacendo i requisiti delle missioni che vanno dalle 8 alle 24 ore per le pattuglie di difesa e il trasporto minerario.
Quali standard mirano a migliorare l'interoperabilità degli UGV?
La norma ISO 23725:2024 disciplina i sistemi di trasporto autonomi, mentre gli allegati della bozza NATO STANAG 4586 mirano ad armonizzare i protocolli di comando dei veicoli terrestri militari.
Qual è il principale limite tecnico per le missioni a lungo raggio?
I compromessi SWaP limitano la durata delle batterie, alimentando l'interesse per soluzioni ibride-elettriche e a celle a combustibile.


