

Dimensioni e quota del mercato dei veicoli aerei da combattimento senza pilota
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 16.69 miliardo di dollari |
| Dimensione del mercato (2031) | 28.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.35% CAGR |
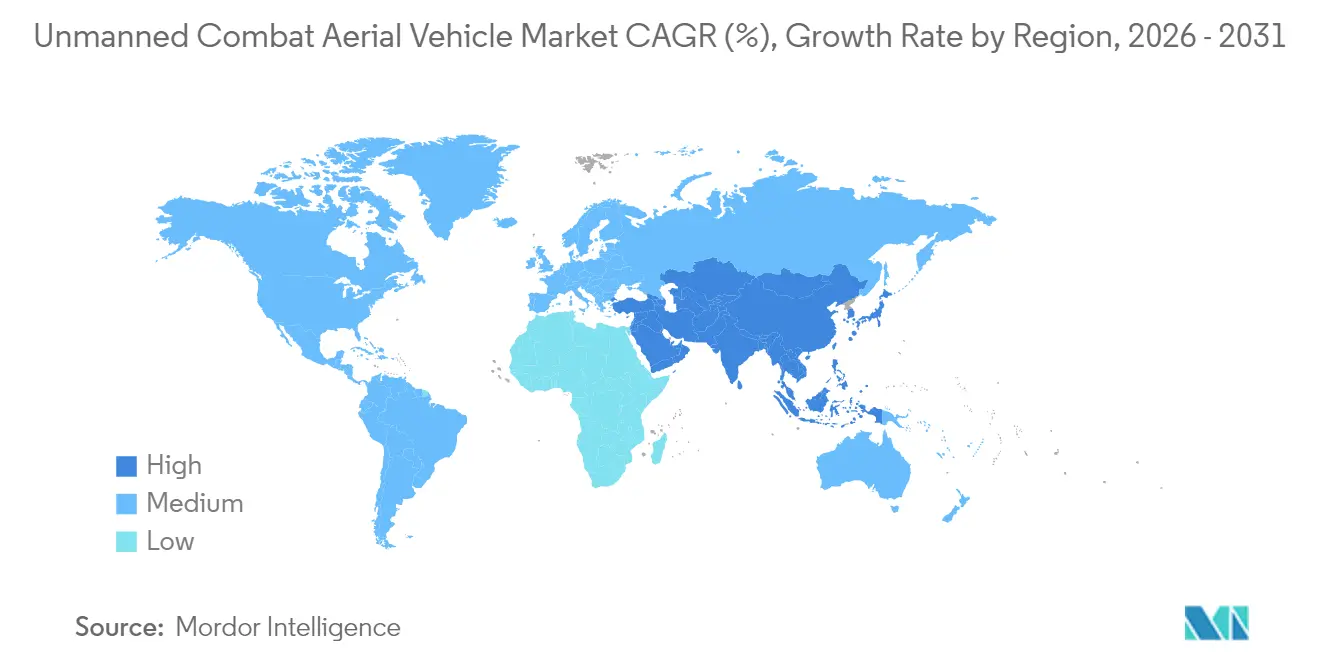
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
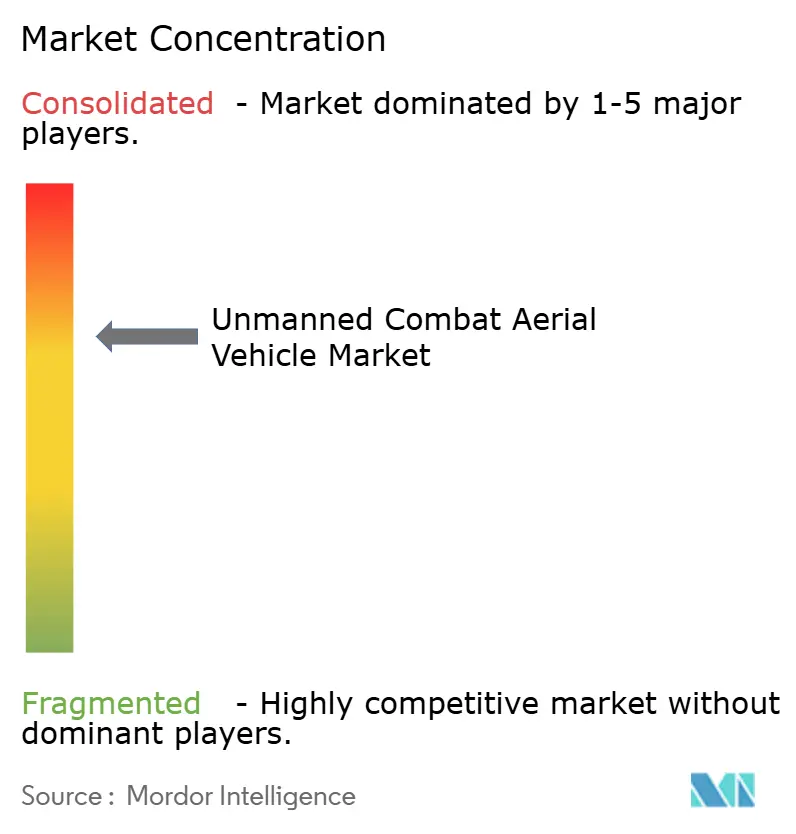
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli aerei da combattimento senza pilota di Mordor Intelligence
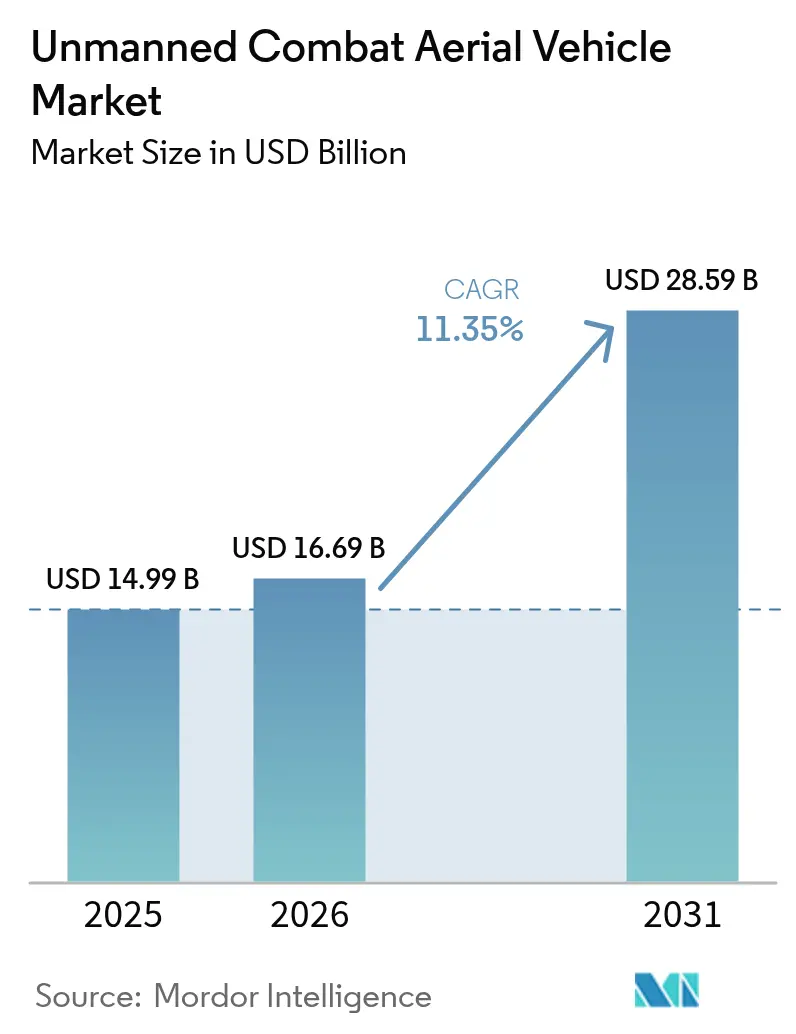
Si stima che il mercato dei velivoli da combattimento senza pilota (UCAV) nel 2026 raggiungerà i 16.69 miliardi di dollari, in crescita rispetto ai 14.99 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 28.59 miliardi di dollari, con un CAGR dell'11.35% nel periodo 2026-2031. La domanda sta accelerando, poiché i ministeri della Difesa stanno ridimensionando i budget, integrando concetti di autonomia nella dottrina e trasferendo progetti di collaborazione basati sull'intelligenza artificiale dai prototipi agli ordini di acquisto. Il Nord America è leader grazie a grandi programmi statunitensi come il piano Collaborative Combat Aircraft da 1,000 unità. Allo stesso tempo, l'espansione a due cifre dell'area Asia-Pacifico rispecchia la rapida modernizzazione delle forze armate in Cina, India e Corea del Sud. I progetti ad ala fissa, la propulsione turboelica e i profili di autonomia da 6 a 24 ore continuano a orientare le decisioni sulle flotte, poiché bilanciano autonomia, carico utile e costo del ciclo di vita. Parallelamente, le munizioni di precisione miniaturizzate, i collegamenti satellitari a bassa latenza e l'autonomia autoapprendente ampliano i limiti delle prestazioni, ampliando i casi d'uso e inasprendo il tono competitivo nel mercato UCAV.
Punti chiave del rapporto
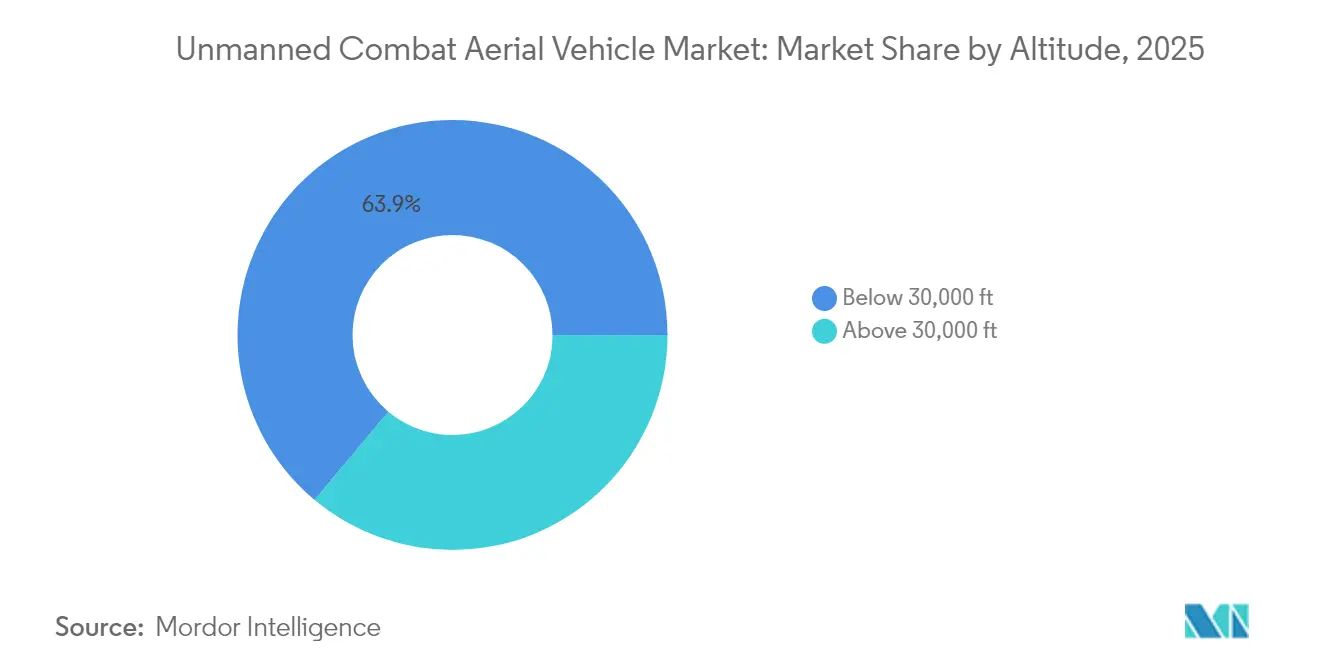
- In base all'altitudine operativa, le piattaforme al di sotto dei 30,000 piedi detenevano il 63.92% della quota di mercato degli UCAV nel 2025, mentre si prevede che i velivoli al di sopra dei 30,000 piedi cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.12% fino al 2031.
- In termini di raggio d'azione, la fascia 200-1,000 km rappresentava il 53.10% del mercato degli UCAV nel 2025; si prevede che i sistemi con un raggio d'azione superiore a 1,000 km cresceranno a un tasso annuo composto del 12.34% fino al 2031.
- In termini di autonomia, i velivoli con un'autonomia da 6 a 24 ore hanno conquistato una quota del 48.90% del mercato degli UCAV nel 2025, mentre si prevede che la classe con un'autonomia superiore alle 24 ore crescerà a un tasso annuo composto (CAGR) dell'11.05% fino al 2031.
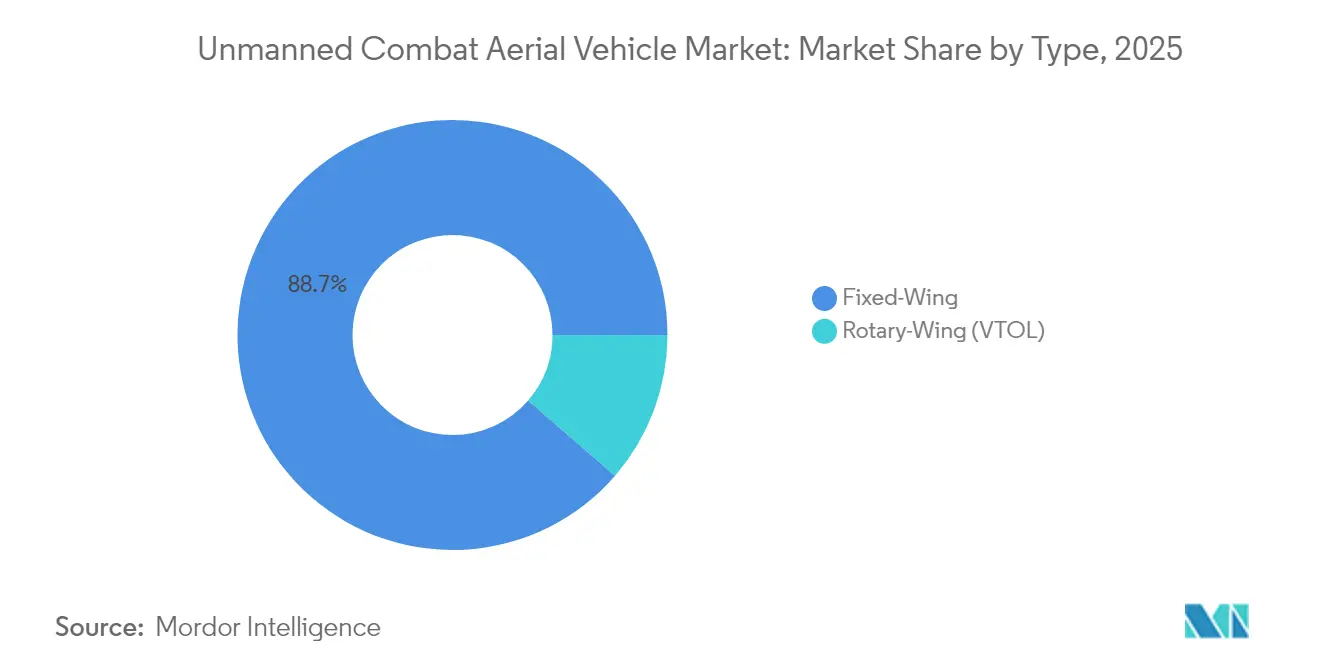
- Per tipologia, gli aeromobili ad ala fissa hanno dominato con una quota dell'88.65% nel 2025; si prevede che gli elicotteri registreranno la crescita più rapida, con un CAGR del 14.02% fino al 2031.
- Per tipologia di motore, i veicoli a turboelica hanno dominato il mercato con una quota del 61.05% nel 2025, mentre si prevede che le soluzioni ibride-elettriche o a idrogeno cresceranno a un tasso annuo composto del 15.72% fino al 2031.
- Per tipologia di utente finale, le forze aeree hanno rappresentato il 72.55% del fatturato nel 2025; si prevede che l'aviazione navale e marittima crescerà a un tasso annuo composto del 12.78% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 42.10% della quota di mercato dei droni da combattimento (UCAV), mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 12.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli aerei da combattimento senza pilota
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Istituzionalizzazione delle dottrine di teaming con e senza pilota (MUM-T) da parte delle forze aeree di livello 1 | + 3.1% | Nord America, Europa, Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| Integrazione delle capacità swarm e Loyal-Wingman abilitate dall'intelligenza artificiale | + 2.8% | Nord America, Cina, forze europee avanzate | Medio termine (2-4 anni) |
| Lancio globale di un sistema SATCOM Ka/Ku/LEO ad alta capacità per il controllo Beyond-Line-of-Sight (BLOS) | + 2.5% | Regioni con una solida infrastruttura satellitare | A breve termine (≤ 2 anni) |
| Miniaturizzazione delle munizioni guidate di precisione per UCAV di classe III | + 2.3% | Nord America, Israele, partner alleati | Medio termine (2-4 anni) |
| Aumento dei budget per la difesa e dei programmi di modernizzazione militare a livello globale | + 2.1% | Globale, con particolare attenzione all'Asia-Pacifico, al Nord America e al Medio Oriente | A lungo termine (≥ 4 anni) |
| Le crescenti tensioni geopolitiche e i conflitti regionali alimentano la domanda di sistemi autonomi | + 1.9% | Globale, con concentrazione nell'Indo-Pacifico, nell'Europa orientale e nel Medio Oriente | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Istituzionalizzazione delle dottrine di teaming con e senza equipaggio
Il passaggio operativo verso un sistema di addestramento formale con equipaggio e senza equipaggio (MUM-T) non è più un concetto concettuale; è già stato inserito nei contratti di acquisizione, nei programmi di addestramento e persino nella nomenclatura dei numeri di coda degli squadroni di prima linea. Gli Stati Uniti hanno dato il via al programma Collaborative Combat Aircraft (CCA), assegnando contratti paralleli ad Anduril e General Atomics nell'aprile 2024, che prevedono oltre 1,000 gregari autonomi entro il 2028. Le nuove designazioni assegnate - YFQ-42A "Gambit" e YFQ-44A "Fury" - collocano questi droni all'interno della tradizionale tassonomia della "serie F", a indicare che ricopriranno ruoli un tempo riservati esclusivamente ai caccia con equipaggio.
Dall'altra parte dell'Atlantico, il Regno Unito ha convalidato il suo approccio nell'aprile 2024, quando QinetiQ, il Defense Science and Technology Laboratory, e la Royal Navy hanno pilotato un jet da addestramento in formazione con un Banshee Jet 80 autonomo a 350 nodi. Gli insegnamenti tratti da quella sortita ora confluiscono direttamente nel concetto di Piattaforma Collaborativa Autonoma (ACP), che enfatizza l'autonomia basata sugli obiettivi e la flessibilità degli attacchi elettronici. Simili cambiamenti dottrinali sono in corso nel continente europeo attraverso il Future Combat Air System (FCAS) franco-tedesco-spagnolo e nell'Indo-Pacifico, dove l'MQ-28 Ghost Bat australiano si sta evolvendo da dimostratore a risorsa operativa. Nel complesso, questi programmi confermano che il MUM-T è diventato un elemento fondamentale della pianificazione del potere aereo di livello 1.
Integrazione delle funzionalità Swarm abilitate dall'intelligenza artificiale
Le dimostrazioni all'inizio del 2025 hanno mostrato sciami di UCAV in grado di coordinare autonomamente le attività di ricognizione, attacco elettronico e attacco cinetico, dimostrando come algoritmi distribuiti possano generare massa di combattimento senza aumentare i costi proporzionali. La sperimentazione del Progetto Convergenza AUKUS di Saab, che ha utilizzato il sistema di missione ad architettura aperta di BlueBear per la sostituzione a caldo degli algoritmi in volo, ha implicitamente rivelato che le agenzie di approvvigionamento potrebbero dare priorità alla riutilizzabilità del software rispetto alle strutture su misura. L'assegnazione di 100 milioni di dollari da parte dell'Aeronautica Militare statunitense a Firestorm Labs per i droni a sciame Tempest 50 conferma la fiducia istituzionale nel fatto che i comportamenti algoritmici possano soddisfare rigorose regole di ingaggio. La deduzione associata è che le future gare d'appalto per l'esportazione potrebbero dare più peso alla cadenza degli aggiornamenti software rispetto alle specifiche iniziali delle strutture, portando l'elettronica di consumo a rinnovare la logica negli appalti per la difesa.
Lancio globale di SATCOM ad alta capacità
Le costellazioni satellitari ad alta capacità supportano ora un controllo affidabile oltre la linea di vista (BLOS) su distanze trans-teatro, consentendo ai velivoli senza pilota di decollare da basi remote pur rimanendo sotto controllo positivo per missioni prolungate. General Atomics ha riferito nel novembre 2024 che il suo MQ-20 Avenger ha eseguito manovre di autonomia comandata su una stazione di controllo navale tramite collegamenti satellitari paralleli, un canale per i comandi di volo e un altro per i dati dei sensori, dimostrando resilienza nel caso in cui un avversario interferisca su entrambi i percorsi. Questa architettura a doppio canale altera implicitamente la pianificazione del concetto di operazioni consentendo agli operatori di riposizionare le stazioni di controllo a terra al di fuori degli anelli di minaccia missilistica senza sacrificare la consapevolezza situazionale.
Miniaturizzazione delle munizioni guidate di precisione
Il successo della qualificazione delle armi plananti Northrop Grumman Hatchet da sei libbre per i droni del Gruppo 2-5 sottolinea come la letalità si stia slegando dalle dimensioni della cellula, erodendo il legame storico tra classe di carico utile e rilevanza strategica. Consentendo agli UCAV leggeri di neutralizzare bersagli puntuali con una precisione al metro, le forze armate possono adottare un approccio basato sul volume piuttosto che sulla piattaforma per la pianificazione degli attacchi, migliorando la flessibilità durante le operazioni di picco. Questa tendenza pone inoltre l'accento sui sistemi di gestione modulari delle scorte in grado di ospitare munizioni di piccolo diametro, sia vecchie che nuove, prolungando così la vita utile degli inventari di droni esistenti.
Un effetto a valle è che i pianificatori della supply chain devono rivalutare l'impatto ambientale di stoccaggio e trasporto, poiché lo stesso spazio di magazzino può ora contenere più effettori, influenzando in modo sottile il budget logistico. La crescente adozione della produzione additiva per testate specifiche per missione suggerisce che i depositi di munizioni potrebbero evolversi in nodi ibridi di produzione e stoccaggio, integrando le funzioni di produzione e manutenzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide di cyber-indurimento per le missioni oltre la linea di vista | -1.8% | Zone elettromagnetiche contese a livello globale | Medio termine (2-4 anni) |
| Restrizioni all'esportazione del regime MTCR e Wassenaar sui veicoli UCAV di categoria I | -1.5% | In tutto il mondo, un onere più pesante grava sui fornitori emergenti | A lungo termine (≥ 4 anni) |
| Dipendenza dalla catena di fornitura di turbine aeronautiche a volume limitato per piccoli motori ad alta spinta | -1.2% | Globale, con concentrazione nei paesi con produzione aerospaziale avanzata | Medio termine (2-4 anni) |
| Ostacoli all'integrazione del traffico aereo civile nei FIR di Europa e Caraibi | -0.9% | Europa, Caraibi e regioni con spazio aereo congestionato | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide di cyber-hardening per missioni oltre la linea di vista
Come previsto dall'avviso di gara emesso dalla DARPA nel marzo 2025, a marzo 2025 è stato lanciato il programma Security and Privacy Assurance for Embedded Reasoning (SABER) per esporre vulnerabilità di data poisoning e di input avversari nei circuiti di controllo autonomi, confermando che la validità informatica è ora un prerequisito per il rilascio operativo. L'iniziativa evidenzia una tensione fondamentale: ogni sensore e canale di comunicazione aggiuntivo amplia la superficie di attacco, proprio mentre i progettisti di missione desiderano dati più completi. Di conseguenza, i primi stanno investendo di più in architetture zero-trust e in investimenti per il rilevamento di anomalie in tempo reale, che aumentano i costi di ingegneria non ricorrenti ma rafforzano la competitività quando i clienti esteri richiedono una sicurezza informatica verificata.
Restrizioni all'esportazione dell'MTCR e del regime di Wassenaar
Le soglie di gittata di carico utile di Categoria I previste dal Regime di Controllo della Tecnologia Missilistica (MISR) pongono un limite immediato all'accesso al mercato per i fornitori che si rivolgono a clienti non alleati, plasmando di fatto il panorama competitivo e favorendo gli esportatori non firmatari. Questo contesto biforcato consente ai fornitori cinesi di espandere la propria quota di mercato. Al contrario, i velivoli a razzo primario occidentali subiscono dinieghi di licenza, ma ciò stimola anche strategie di progettazione creative, come serbatoi di carburante modulari o ali intercambiabili, per ridurre l'autonomia delle varianti destinate all'esportazione.
Di conseguenza, le aziende che padroneggiano soluzioni a geometria variabile o con limitazione di potenza possono adattarsi a entrambi i lati del divario normativo senza duplicare le linee di produzione, un'efficienza che probabilmente comprimerà i tempi di consegna. I decisori politici stanno quindi conciliando gli obiettivi di non proliferazione con la vitalità industriale, portando a proposte di allentamento incrementale basate sul monitoraggio dell'uso finale piuttosto che sul rifiuto generalizzato. Questa elasticità normativa potrebbe sbloccare la domanda repressa tra le forze armate di secondo livello, suggerendo un punto di svolta latente verso l'alto per la quota di mercato complessiva degli UCAV una volta che le revisioni delle politiche si saranno concretizzate.
Analisi del segmento
In base all'altitudine di operazione: dominio tattico al di sotto dei 30,000 piedi, spostamento strategico al di sopra
Le piattaforme che volano al di sotto dei 30,000 piedi (63.92 m) hanno generato il 2025% dei ricavi nel 2, poiché svolgono ruoli ISR (Intelligence, Responsibility, Responsibility) e supporto ravvicinato a bassi consumi di carburante. Cellule economiche come le varianti Bayraktar TB9 e MQ-27 offrono un'autonomia di 30,000 ore pur rimanendo sufficientemente agili per un cambio di incarico dinamico. Tuttavia, i progetti ad alta quota, al di sopra dei 11.12 piedi (XNUMX m), registrano il CAGR più rapido, pari al XNUMX%, poiché le nazioni cercano di garantire la persistenza della sorveglianza sulle zone anti-accesso.
La conformazione stealth e la propulsione a turbogetto consentono a questi velivoli di sorvolare la maggior parte della copertura terra-aria, aumentandone la resilienza nei conflitti tra velivoli simili. Questa duplice domanda spinge i produttori a investire in fusoliere pressurizzate e ali ad alto aspetto per elevare le quote di volo senza sacrificare il carico utile. Le dimensioni del mercato dei velivoli UCAV ad alta quota potrebbero raddoppiare entro il 2030, grazie al supporto di sistemi di comando satellitari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per portata: cavalli da tiro a medio raggio, penetratori a lungo raggio accelerano
Gli UCAV con una capacità di 200-1,000 km dominano con una quota del 53.10%, supportando missioni transfrontaliere e pattugliamenti marittimi a costi logistici gestibili. I comandanti di teatro apprezzano la loro flessibilità di ridispiegamento rapido tra basi avanzate disperse. Tuttavia, i requisiti per attacchi a distanza e la portata indo-pacifica stimolano la crescita della classe superiore a 1,000 km del 12.34% annuo. L'integrazione di SATCOM multibanda ed efficienti motori ibridi a turbina sostiene questa crescita, così come la dottrina che dà priorità alla penetrazione profonda contro le difese aeree integrate. Di conseguenza, il mercato degli UCAV prevede un'inclinazione del portafoglio verso progetti a basso consumo di carburante che abbinano un'elevata velocità di transito alla connettività a banda larga.
Per Endurance: le sortite di un giorno intero continuano a dominare, l'ultra-persistenza guadagna terreno
Le cellule che offrono un tempo di volo di 6-24 ore hanno contribuito al 48.90% delle vendite del 2025, coprendo la maggior parte delle finestre di missioni ISR e semplificando la programmazione degli equipaggi. Rimangono le opzioni predefinite per gli appalti per la sicurezza delle frontiere e l'antiterrorismo. I progressi nelle batterie ad alta densità di potenza e nei piloni a bassa resistenza aerodinamica ora spingono la coorte > 24 ore a un CAGR dell'11.05%, supportando turni di guardia in tutto il teatro operativo senza recupero. Le ali ad energia solare e le celle a combustibile a idrogeno, collaudate sull'Hybrid Tiger del Naval Research Laboratory degli Stati Uniti, dimostrano come la propulsione di nuova generazione aumenti la persistenza riducendo al contempo la traccia infrarossa. Con il miglioramento dei compromessi tra carburante e carico utile, le dimensioni del mercato UCAV per velivoli a lunghissima autonomia aumenteranno, soprattutto per i clienti ISR marittimi e strategici.
Per tipo: supremazia dell'ala fissa, aumenta la versatilità dell'ala rotante
I modelli ad ala fissa hanno mantenuto una quota dell'88.65% nel 2025 grazie a un'autonomia e a un carico utile superiori. La loro efficienza aerodinamica si adatta a pacchetti di attacco e guerra elettronica, e gli alloggiamenti modulari consentono una rapida sostituzione dei sensori. Ciononostante, i concetti di VTOL ad ala rotante o con coda in posizione di coda registrano ora un CAGR del 14.02% perché decollano da ponti ristretti e radure alpine dove le piste sono assenti. Le forze navali apprezzano la loro stabilità in volo stazionario per i ruoli di rifornimento a bordo e di caccia ai sottomarini. Con l'aumento del rapporto spinta/peso e del controllo del rumore dei motori elettrici, gli UCAV a rotore si ritroveranno in missioni di nicchia precedentemente svolte da elicotteri con equipaggio, ampliando progressivamente il mercato degli UCAV.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di motore: l'affidabilità dei turboelica è in testa, gli ibridi ridefiniscono la persistenza
I turboelica offrono una quota del 61.05% grazie a un comprovato risparmio di carburante e a una manutenzione semplice, ideali per basi difficili. Gli operatori si affidano alla loro coppia costante per il volo a media quota con pesanti sensori. Nel frattempo, i concetti di propulsione ibrida-elettrica o a idrogeno si espandono a un CAGR del 15.72% dopo che i test di laboratorio hanno mostrato un aumento della spinta del 38.4% combinando celle a combustibile a ossidi solidi con microturbine. Le firme termiche e acustiche ridotte migliorano la sopravvivenza in spazi aerei contesi, mentre i gruppi propulsori modulari supportano aggiornamenti plug-and-play. La disponibilità commerciale di pile a membrana a scambio protonico entro il 2027 potrebbe catalizzare questo cambiamento, stabilendo nuovi parametri di riferimento nel mercato degli UCAV.
Per utente finale: spina dorsale dell'aeronautica militare, rapida adozione dell'aviazione navale
Le forze aeree hanno controllato il 72.55% della spesa nel 2025, poiché gli UCAV si integrano perfettamente con le tattiche a reazione tradizionali e le reti di comando. I concetti di cloud di combattimento migliorano la velocità della kill-chain e distribuiscono i sensori su più nodi senza pilota. Tuttavia, i settori navali e della marina hanno registrato un CAGR del 12.78% perché il rifornimento in mare, l'ISR e la guerra antinave beneficiano di risorse di lancio e recupero attritive come l'MQ-25A Stingray. Le prove di manovrabilità sul ponte dimostrano che le piattaforme senza pilota possono resistere alla corrosione dell'acqua salata, riducendo al contempo il ritmo delle sortite delle portaerei. Con l'ampliamento delle minacce marittime, il mercato degli UCAV vede le marine destinare quote di budget maggiori a progetti di recupero verticale e ad ala ripiegabile.
Analisi geografica
Mercato nordamericano dei veicoli aerei da combattimento senza pilota (UAV)
Il Nord America ha generato un fatturato del 42.10% nel 2025, trainato da uno stanziamento di 61.2 miliardi di dollari da parte degli Stati Uniti per la difesa destinato ai sistemi aeronautici e da una base industriale che unisce la produzione di piattaforme a comunicazioni sicure, propulsione e software di intelligenza artificiale. L'assegnazione di contratti a General Atomics per l'XQ-67A e a Boeing per l'MQ-25A indica un flusso di capitali sostenuto verso pacchetti complementari di velivoli con e senza equipaggio. I fornitori di componenti a lungo termine beneficiano di lotti di produzione pluriennali che stabilizzano le previsioni della domanda.
Mercato dei veicoli aerei da combattimento senza pilota (UAV) nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 12.03%, mentre Cina, India e Corea del Sud indirizzano i fondi per la modernizzazione verso capacità di attacco senza pilota nazionali. Le iniziative cinesi in materia di motori aeronautici mirano all'autosufficienza, riducendo la dipendenza dalle sezioni calde straniere e alimentando al contempo i dimostratori di volo di linea FH-97. Le esplorazioni giapponesi di tilt-rotor e VTOL aggiungono sistemi senza pilota con capacità di sollevamento agli arsenali di pattugliamento marittimo. Gli appalti regionali mirano a controbilanciare le rotte marittime contese e i punti di strozzatura arcipelagici, ampliando il mercato dei velivoli senza pilota (UCAV) in termini di quantità e sofisticatezza tecnologica.
Mercato europeo dei veicoli aerei da combattimento senza pilota
L'Europa sostiene un'adozione costante attraverso collaborazioni multinazionali che condividono i rischi e integrano gli UCAV nei caccia con equipaggio di nuova generazione. L'accordo Leonardo-Baykar per l'inserimento dei dati di Kizilelma nel Programma Global Combat Air sostiene un più ampio impegno per la convergenza di sensori, collegamenti dati e armi tra le flotte dell'Alleanza. L'allineamento normativo sull'integrazione del traffico aereo civile rimane un ostacolo, tuttavia le raccomandazioni dell'UE sulla preparazione alla difesa sollecitano un'accelerazione della diffusione sul mercato degli UCAV per rafforzare la deterrenza collettiva.
Panorama competitivo
Il mercato mostra una moderata concentrazione: i cinque maggiori costruttori di UCAV specializzati e di prime case controllano circa il 70% del fatturato. General Atomics, Northrop Grumman e Boeing sfruttano la scalabilità, il know-how di certificazione e la portata delle esportazioni. Israel Aerospace Industries e Baykar Tech si ritagliano una quota di mercato grazie a progetti economicamente vantaggiosi, collaudati in conflitti reali, costringendo i clienti con budget limitati a diversificare i fornitori. Le partnership strategiche si moltiplicano; Leonardo collabora con Baykar per ruoli di gregario leale, mentre EDGE degli Emirati Arabi Uniti sviluppa congiuntamente suite di payload per ampliare le missioni indirizzabili.
I nuovi concorrenti incentrati sul software, come Anduril, rivoluzionano il settore distribuendo prima l'autonomia delle missioni basate sull'intelligenza artificiale, per poi iterare le cellule attorno al codice. Il sistema operativo Lattice dell'azienda ha ottenuto finanziamenti dall'Aeronautica Militare statunitense per prototipi di aerei da combattimento collaborativi, esemplificando come gli sprint agili superino i cicli di sviluppo a cascata. La resilienza della supply chain emerge come un nuovo campo di battaglia: il controllo della potenza delle microturbine ad alta spinta e delle linee di cellule composite determina la cadenza di consegna una volta che si materializzano gli ordini all'ingrosso. I governi incoraggiano i programmi motoristici nazionali – la spinta dell'India sui motori aeronautici ne è un esempio lampante – per isolare la prontezza dai punti critici esteri.
Man mano che la produzione aumenta, passando da lotti di decine a centinaia all'anno, i principali fornitori investono in gemelli digitali e celle di stratificazione automatizzate che dimezzano i tempi di ciclo. Chi non è in grado di finanziare tali spese in conto capitale rischia di passare dallo status di contraente principale a quello di fornitore di sottosistemi, riallineando le posizioni dei concorrenti nel mercato degli UCAV. [4] Dipartimento della Difesa degli Stati Uniti, "Richiesta di bilancio per l'anno fiscale 2025 - Difesa", defense.gov
Leader del settore dei veicoli aerei da combattimento senza pilota
Atomica generale
Società cinese di scienza e tecnologia aerospaziale
BAE Systems plc
Northrop Grumman Corporation
Israel Aerospace Industries Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Leonardo e Baykar formalizzano la cooperazione per schierare il gregario del Kizilelma nell'ambito del programma europeo Global Combat Air.
- Novembre 2024: General Atomics e Anduril hanno completato le revisioni progettuali critiche per i prototipi dei gregari dei droni nel percorso CCA dell'USAF.
- Luglio 2024: la Royal Australian Air Force ha accettato la sua prima piattaforma ISR marittima a lungo raggio MQ-4C Triton.
- Maggio 2024: la Luftwaffe tedesca ha effettuato il volo inaugurale del suo primo UAV Heron TP per compiti ISR di alto livello.
Ambito e metodologia
| Inferiore a 30,000 piedi |
| Sopra i 30,000 piedi |
| Corto raggio (meno di 200 km) |
| Medio raggio (tra 200 e 1,000 km) |
| A lungo raggio (oltre 1,000 km) |
| Fino a ora 6 |
| da 6 a 24 ore |
| Più di 24 ore |
| Ala-Fissa |
| Ala rotante (VTOL) |
| turboelica |
| Turbogetto/Turbofan |
| Ibrido-elettrico/idrogeno |
| Air Force |
| Esercito (forze di terra) |
| Marina/Corpo dei Marines |
| Comandi congiunti per le operazioni speciali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per altitudine di operazione | Inferiore a 30,000 piedi | ||
| Sopra i 30,000 piedi | |||
| Per Gamma | Corto raggio (meno di 200 km) | ||
| Medio raggio (tra 200 e 1,000 km) | |||
| A lungo raggio (oltre 1,000 km) | |||
| Per resistenza | Fino a ora 6 | ||
| da 6 a 24 ore | |||
| Più di 24 ore | |||
| Per tipo | Ala-Fissa | ||
| Ala rotante (VTOL) | |||
| Per tipo di motore | turboelica | ||
| Turbogetto/Turbofan | |||
| Ibrido-elettrico/idrogeno | |||
| Per utente finale | Air Force | ||
| Esercito (forze di terra) | |||
| Marina/Corpo dei Marines | |||
| Comandi congiunti per le operazioni speciali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei velivoli da combattimento senza pilota?
Il mercato degli UCAV ammonta a 16.69 miliardi di dollari nel 2026 e si avvia a raggiungere i 28.59 miliardi di dollari entro il 2031, con un CAGR dell'11.35%.
Quale regione è leader nel mercato dei velivoli da combattimento senza pilota?
Nel 42.10, il Nord America deteneva una quota del 2025%, supportata da importanti programmi di difesa statunitensi come l'approvvigionamento di aerei da combattimento collaborativi.
Quale segmento mostra la crescita più rapida in base al tipo di motore?
I sistemi di propulsione ibridi-elettrici e a idrogeno crescono a un CAGR del 15.72% poiché promettono maggiore autonomia e minori emissioni.
In che modo le dottrine di collaborazione tra personale umano e non umano influenzano la domanda?
I concetti MUM-T incrementano l'approvvigionamento di droni gregari a basso costo che potenziano i caccia con equipaggio, determinando un impatto positivo del 3.1% sul CAGR previsto.
Quale gruppo di clienti si sta espandendo più rapidamente?
Gli utenti dell'aviazione navale e marittima registrano un CAGR del 12.78% quando impiegano droni ISR e di rifornimento imbarcati su portaerei come l'MQ-25A Stingray.


