

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 22.25 miliardo di dollari |
| Dimensione del mercato (2031) | 28.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.18% CAGR |
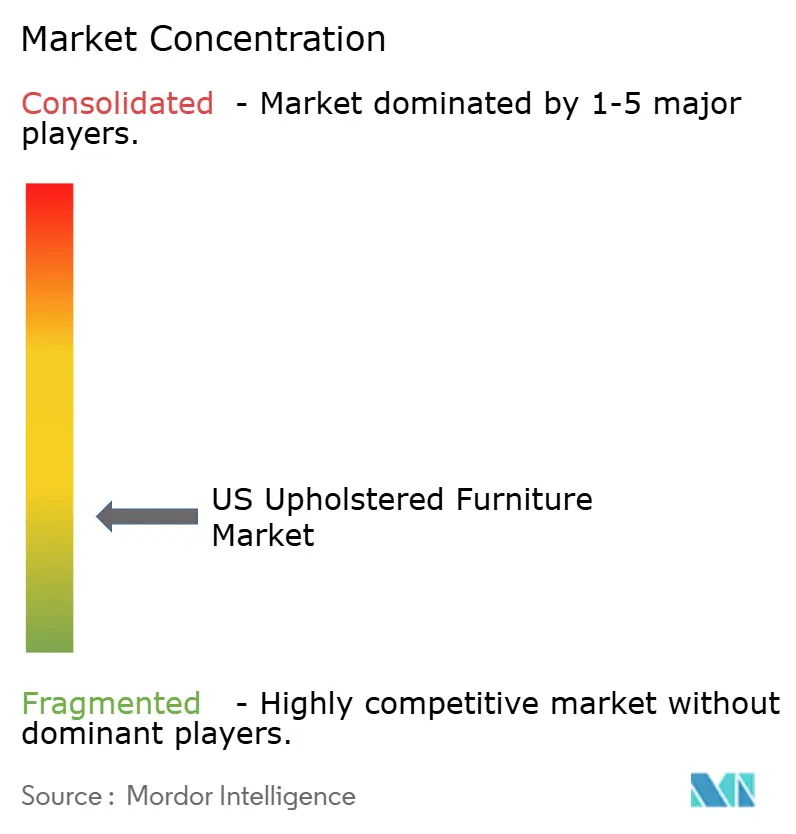
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili imbottiti negli Stati Uniti di Mordor Intelligence
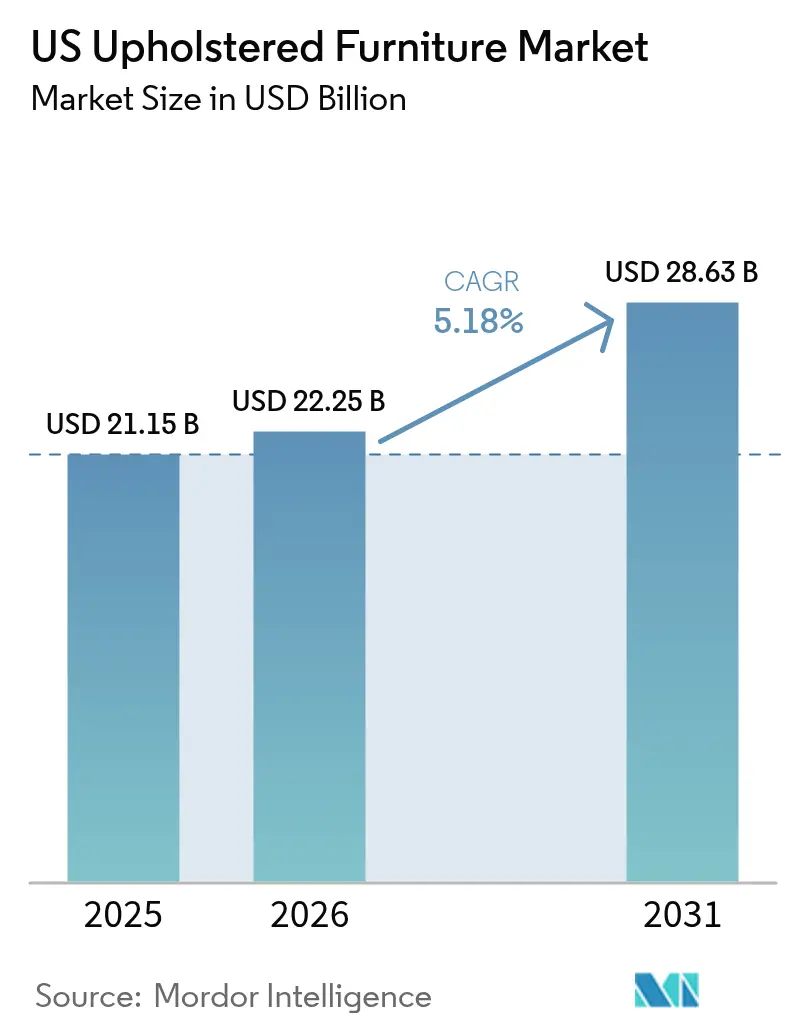
Si stima che il mercato statunitense dei mobili imbottiti raggiungerà i 22.25 miliardi di dollari nel 2026, in crescita rispetto ai 21.15 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 28.63 miliardi di dollari, con un CAGR del 5.18% nel periodo 2026-2031. La ripresa riflette la stabilità della spesa dei consumatori, il reshoring che riduce il divario dei costi di sbarco sulle importazioni e la penetrazione dell'e-commerce che riduce gli attriti nella distribuzione. I dazi introdotti all'inizio del 2025 – il 10% su tutti i mobili importati e il 145% sulle spedizioni cinesi – hanno ridotto i vantaggi di prezzo di cui godono i fornitori asiatici, incoraggiando la produzione nazionale e preservando la scelta per gli acquirenti orientati al valore. La domanda beneficia anche della migrazione dalla Sun Belt, dei programmi di spedizione rapida che attraggono i millennial e dei maggiori investimenti per articoli premium in linea con i valori di sostenibilità e benessere. L'intensità competitiva rimane bassa, lasciando spazio a nuovi operatori di nicchia e ai nativi digitali per ottenere visibilità attraverso modelli di vendita diretta al consumatore.
Punti chiave del rapporto
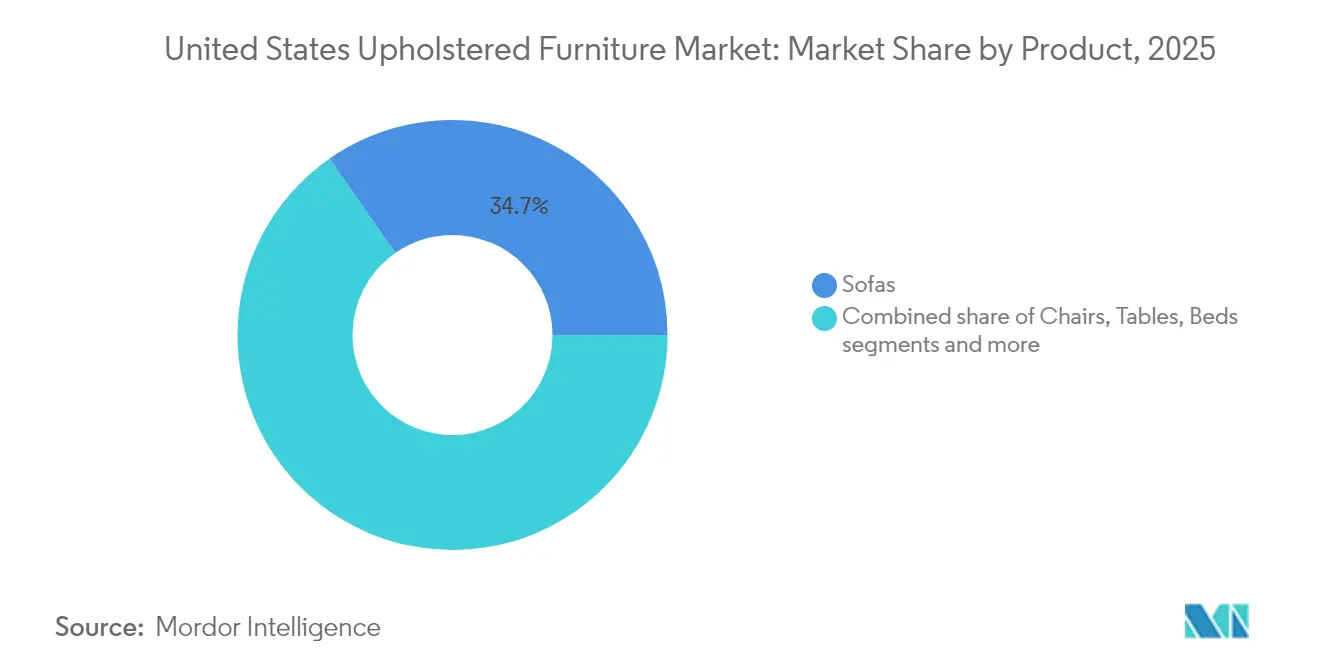
- In termini di prodotto, i divani hanno registrato la quota di fatturato più elevata nel 34.70, con il 2025%, mentre si prevede che le sedie cresceranno più rapidamente, con un CAGR del 6.23% fino al 2031.
- In base al materiale, nel 54.60 il tessuto ha rappresentato il 2025% della quota; la pelle è destinata a crescere a un CAGR del 5.78% entro il 2031.
- In base alla fascia di prezzo, nel 49.30 la fascia media rappresentava il 2025% del mercato dei mobili imbottiti degli Stati Uniti; si prevede che la fascia premium crescerà a un CAGR del 5.55%.
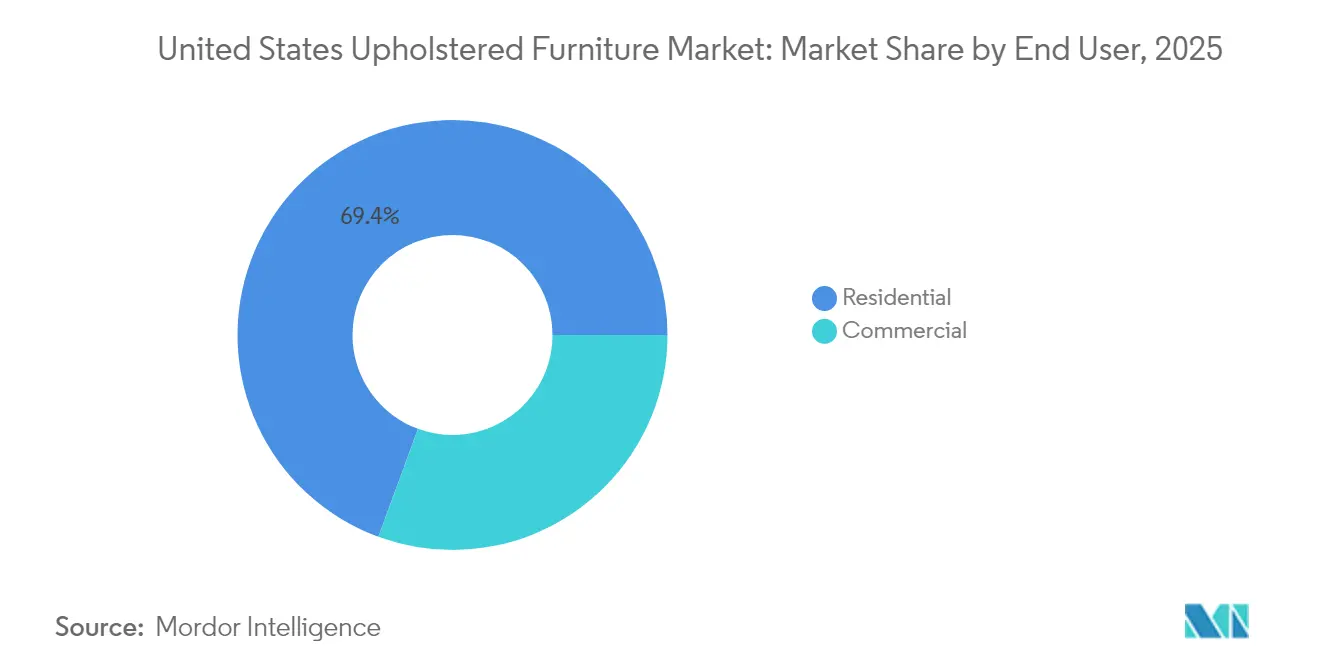
- Per quanto riguarda l'utente finale, nel 69.40 il settore residenziale ha conquistato il 2025% della quota di mercato dei mobili imbottiti negli Stati Uniti; si prevede che le applicazioni commerciali cresceranno a un CAGR del 6.05%.
- In base al canale di distribuzione, nel 39.20 i negozi di arredamento specializzati detenevano una quota del 2025%, mentre si prevede che le vendite online aumenteranno a un CAGR del 6.38%.
- Per regione, il Sud ha contribuito al 39.60% delle vendite nel 2025, mentre l'Ovest è sulla buona strada per raggiungere il CAGR regionale più elevato, pari al 5.95%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili imbottiti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione diretta al consumatore guidata dall'e-commerce | + 1.2% | A livello nazionale, i primi guadagni nei centri urbani | Medio termine (2-4 anni) |
| Programmi di personalizzazione di massa e spedizione rapida | + 0.8% | Centri nazionali per i millennial | Medio termine (2-4 anni) |
| Inizio di nuove costruzioni e boom di ristrutturazioni edilizie nella Sun Belt | + 1.5% | Sud e Ovest | A lungo termine (≥ 4 anni) |
| Iniziative di reshoring "Made in USA" | + 1.0% | Cluster nazionali e manifatturieri | A lungo termine (≥ 4 anni) |
| Aumento della spesa per l'arredamento di lusso | + 0.7% | Costa nord-orientale e occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La penetrazione diretta al consumatore guidata dall'e-commerce accelera le vendite di tappezzeria
I ricavi dell'arredamento online stanno rimodellando il mercato statunitense dei mobili imbottiti, con la crescente attenzione dei millennial ai canali digitali. I giovani acquirenti prediligono i divani componibili, incentivando le ricerche online di divani, mentre la visualizzazione 3D e i suggerimenti basati sull'intelligenza artificiale colmano il divario tattile che un tempo ostacolava l'e-commerce di fascia alta. La frammentazione della concentrazione dei marchi incoraggia i marchi nativi digitali a costruire relazioni dirette che bypassano i costosi showroom. Sebbene le opzioni di personalizzazione rimangano disponibili, molti acquirenti ora danno priorità a consegne più rapide rispetto alle funzionalità su misura, spingendo i fornitori a perfezionare SKU configurabili piuttosto che a configurazioni completamente personalizzate.
Programmi di personalizzazione di massa e spedizione rapida attraggono acquirenti della generazione dei Millennial
Le fabbriche nazionali sfruttano la vicinanza per offrire finestre di spedizione di due settimane, un vantaggio amplificato dai ritardi nelle importazioni dovuti ai dazi. Sebbene gli strumenti di personalizzazione consentano di scegliere tessuti e finiture, l'adozione si è attenuata poiché i consumatori hanno preferito la rapidità di consegna alla varietà. L'integrazione verticale e la produzione snella aiutano i produttori a rispettare le date promesse senza dover gestire scorte eccessive. Anche le aspettative di sostenibilità influenzano le preferenze, con la Generazione Z che premia i marchi che divulgano la provenienza dei materiali e l'uso di carbonio. I fornitori che combinano una personalizzazione modesta con chiari attributi ecologici sono in grado di espandere la propria quota di mercato.
Iniziative di reshoring "Made in USA" che riducono i tempi di consegna e incrementano gli ordini nazionali
Un calo delle importazioni dai paesi asiatici a basso costo ha segnalato una spinta verso l'approvvigionamento locale. I dazi imposti nel 2025 hanno ulteriormente ridotto il delta dei costi e investimenti di rilievo come l'espansione di Ashley Furniture da 80 milioni di dollari in Mississippi rafforzano la fiducia nel mercato statunitense dei mobili imbottiti. Le sfide persistono: i negozi di tappezzeria devono ancora affrontare carenze di manodopera qualificata che potrebbero rallentare l'aumento della capacità produttiva e gli ammodernamenti infrastrutturali saranno essenziali se il reshoring continuerà.
L'aumento della spesa per l'arredamento di lusso sta trainando il mercato
Si prevede che i pezzi di alta gamma supereranno il più ampio mercato statunitense dei mobili imbottiti, con un CAGR del 5.8%. I consumatori, dopo aver rivalutato il comfort domestico durante la pandemia, ora ricercano la durevolezza dei cimeli e l'espressione del proprio stile personale. Le previsioni di design per il 2025-2026 evidenziano l'estetica artigianale, il minimalismo discreto e la fusione di spazi digitali e fisici, motivando gli acquirenti ad accettare prezzi più elevati per pelli di provenienza etica e telai rifiniti a mano. I marchi con controllo verticale su fabbriche di tessuti, concerie o input per le imbottiture proteggono i margini offrendo al contempo una trasparenza che gli acquirenti del lusso apprezzano.
Analisi dell'impatto delle restrizioni
| vincoli | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di tappezzieri qualificati | -1.8% | Nazionale, acuto nei centri storici | A lungo termine (≥ 4 anni) |
| I prezzi volatili delle materie prime stanno comprimendo i margini | -1.2% | il | A breve termine (≤ 2 anni) |
| Importazioni a basso costo da Vietnam e Cina | -0.9% | Nicchie nazionali sensibili al prezzo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili delle materie prime comprimono i margini
Le fluttuazioni dei prezzi delle materie prime come cotone, acciaio e schiuma di poliuretano continuano a destabilizzare i budget degli input. Mentre i prezzi del legname si sono stabilizzati, l'acciaio e il cotone rimangono al di sopra delle medie pre-2020 e l'indice dei prezzi al consumo (CPI) per l'arredamento domestico è aumentato dello 0.4% a febbraio 2025 [1] US Bureau of Labor Statistics, “Consumer Price Index: Household Furnishings and Operations,” bls.gov . I rivenditori mitigano l'esposizione attraverso voci di sovrapprezzo o promozioni lampo. Alcuni marchi globali hanno attuato tre tagli di prezzo in 12 mesi per mantenere il traffico, accettando margini più ridotti nel breve termine. I produttori rispondono con strategie di approvvigionamento multiplo e ricerca e sviluppo su schiume a base biologica che riducono la dipendenza dai prodotti petrolchimici.
Le importazioni a basso costo da Vietnam e Cina erodono la quota nazionale
La quota del Vietnam nelle importazioni di mobili dagli Stati Uniti è aumentata, poiché i fornitori hanno trasferito la capacità produttiva dalla Cina. Nonostante i nuovi dazi, i canali di sconto continuano a favorire i programmi di importazione per difendere i prezzi di base. Gli impianti nazionali devono migliorare l'automazione e la scalabilità per soddisfare le aspettative di costo, soprattutto nella fascia economica. La continua vigilanza sulle azioni antidumping e l'evoluzione delle politiche commerciali determineranno l'equilibrio finale tra scorte importate e locali.
Analisi del segmento
Per prodotto: i divani guidano la quota di mercato, mentre le sedie guidano l'accelerazione della crescita
I divani hanno generato il 34.70% delle vendite del 2025, diventando la categoria di riferimento nel mercato statunitense dei mobili imbottiti. Le opzioni di tessuto dominano gli acquisti di divani; gli acquirenti scelgono comfort e varietà. Si prevede che le sedie, comprese le poltrone reclinabili e le sedute con braccioli, cresceranno a un CAGR del 6.23%, poiché il lavoro ibrido normalizza le sedute secondarie negli uffici domestici. Si prevede che le dimensioni del mercato statunitense dei mobili imbottiti per le sedie aumenteranno in termini assoluti, poiché i consumatori acquisteranno mobili funzionali insieme a mobili per il soggiorno.
La domanda di divani componibili da parte dei Millennial ora guida il traffico nella categoria dei divani e supporta design modulari che spaziano dagli appartamenti alle case unifamiliari. Allo stesso tempo, formati di nicchia come pouf e pouf crescono come componenti aggiuntivi salvaspazio. Anche le applicazioni commerciali contribuiscono allo slancio delle sedie, con i marchi del settore alberghiero che rinnovano le aree lounge per incoraggiare soggiorni più lunghi. Il mix di prodotti diversificato attenua la dipendenza da una singola categoria e consente ai produttori di bilanciare divani di fascia alta con linee d'accento orientate al volume.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il predominio del tessuto si scontra con la traiettoria di crescita premium della pelle
Il tessuto ha mantenuto una quota del 54.60% nel 2025 grazie alle finiture antimacchia e alle palette di colori aggiornabili. Le miscele di lino sintetico e poliestere riciclato aiutano i fornitori a soddisfare le esigenze di sostenibilità senza imporre prezzi elevati. Si prevede che la pelle supererà la crescita complessiva del mercato con un CAGR del 5.78%, beneficiando della percezione dei consumatori di longevità e di un'estetica di lusso. Le pelli pieno fiore abbinate alla schiuma ad alta resilienza soddisfano gli acquirenti premium che associano peso e durata.
La quota di mercato statunitense del mobile imbottito in tessuto rimane stabile, ma la crescita della pelle aumenta i prezzi medi di vendita e i margini di profitto. L'ecopelle e le alternative vegetali soddisfano i clienti che desiderano effetti visivi in pelle senza contenuto di origine animale, riflettendo le più ampie priorità ecologiche. I fornitori che adottano strategie basate su due materiali possono coprire il rischio legato alle materie prime e servire sia i segmenti più attenti ai costi che quelli premium.
Per fascia di prezzo: la stabilità di fascia media contrasta con l'accelerazione premium
Nel 49.30, i mobili di fascia media hanno conquistato il 2025% del mercato statunitense dei mobili imbottiti, a dimostrazione dell'importanza di un equilibrio tra valore e qualità. L'efficiente produzione interna e le importazioni via container consentono di raggiungere questo tetto massimo di prezzo, mantenendo la finestra di spesa media attraente per i millennial. Le promozioni in occasione delle festività stabilizzano la produzione e smaltiscono le scorte stagionali.
Gli articoli premium registrano un CAGR del 5.55% fino al 2031, poiché gli acquirenti premiano l'artigianalità, il branding tradizionale e l'approvvigionamento sostenibile. L'integrazione verticale – la proprietà di concerie, fabbriche di tessuti o impianti di produzione di schiume – aiuta i marchi del lusso a controllare i costi nonostante la volatilità degli input. I prodotti economici rimangono essenziali per gli acquirenti alle prime armi, ma sono esposti alla maggiore esposizione tariffaria, spingendo i fornitori a progettare SKU con un contenuto di materiali inferiore, preservando al contempo la qualità percepita.
Per l'utente finale: il predominio residenziale incontra il potenziale di crescita commerciale
Gli acquisti residenziali hanno generato il 69.40% del fatturato del 2025 e continuano a rappresentare il pilastro del mercato statunitense dei mobili imbottiti. Storicamente, le transazioni di case esistenti stimolano la domanda di nuovi arredi; un aumento previsto del 3.7% delle rivendite fino al 2025 sostiene una produzione costante di divani e divani componibili. L'attività di ristrutturazione, sostenuta dal lavoro da remoto e dalla convivenza multigenerazionale, prolunga il ciclo di sostituzione e incoraggia gli aggiornamenti verso una qualità superiore.
Si prevede che la domanda commerciale salirà al 6.05% di CAGR, alimentata dalle ristrutturazioni del settore alberghiero e dalle riconfigurazioni degli uffici che enfatizzano le aree collaborative. La conformità alle normative, in particolare la normativa CAL 133 sull'infiammabilità, guida la scelta dei materiali e i costi degli arredi per uso pubblico. Anche i concept di lounge nei ristoranti e negli spazi di co-working privilegiano sedute confortevoli, ampliando la base di specifiche oltre i tradizionali contesti aziendali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi specializzati affrontano la rivoluzione digitale
I rivenditori di mobili specializzati detenevano una quota del 39.20% nel 2025 grazie a showroom curati, consegne con guanti bianchi e offerte di finanziamento che semplificano le decisioni più impegnative. Il modello rimane centrale per gli acquisti ad alto coinvolgimento, tuttavia la ricerca influenzata dal web fa sì che molti acquirenti visitino gli showroom solo dopo aver formulato un set di preferenze online. Gli investimenti omnicanale ora includono app di realtà aumentata che sovrappongono tessuti a foto di interni, unendo la convalida fisica alla praticità digitale. Le vendite al dettaglio nei negozi di mobili e arredamento per la casa hanno raggiunto 11.0 miliardi di dollari a marzo 2024, in aumento rispetto ai 10.3 miliardi di dollari di febbraio, segnalando una ripresa del traffico fisico nonostante l'aumento della penetrazione dell'e-commerce.
Si prevede che le vendite online cresceranno a un CAGR del 6.38% e che genereranno già guadagni a due cifre per i marchi ibridi. Il miglioramento della logistica dell'ultimo miglio e i resi gratuiti attenuano la percezione del rischio. Il mercato statunitense dell'arredamento imbottito beneficia di questo modello a doppio canale: i marchi ottengono un aumento dei margini online e utilizzano i negozi per le interazioni più intense in termini di servizio. I grandi magazzini e i centri commerciali per la casa mantengono la loro rilevanza nelle periferie suburbane, ma competono sul traffico piuttosto che sulla profondità, spingendo gli assortimenti a rimanere competitivi sul prezzo.
Analisi geografica
Il Sud ha rappresentato il 39.60% delle entrate del 2025, sostenuto da una crescita del PIL del 4.3% dal 2020 al 2024 e da un'immigrazione sostenuta che ha portato il volume dei permessi di soggiorno a oltre la metà del totale nazionale. I prezzi medi delle case più bassi lasciano alle famiglie maggiori disponibilità finanziarie, il che si traduce in prezzi medi più elevati per le sedute da soggiorno. Gli stati del Sud hanno rappresentato il 52% di tutti i nuovi permessi di costruzione residenziale rilasciati a livello nazionale nel 2024, a dimostrazione del motivo per cui il Sud rimane il principale motore regionale della domanda di sedute da soggiorno e altri elementi imbottiti.
Si prevede che l'Ovest registrerà il CAGR regionale più rapido, pari al 5.95% fino al 2031, grazie all'espansione del personale nei centri tecnologici e alla propensione dei consumatori per arredi di alta qualità con marchio ecologico. Gli elevati costi degli alloggi comprimono la spesa di base, ma aumentano la domanda di soluzioni componibili versatili e pezzi multifunzionali tra le fasce più abbienti. L'adozione precoce di strumenti di e-commerce nella regione accelera ulteriormente le vendite di mobili online, consentendo ai nativi digitali di testare le innovazioni prima di espandersi a livello nazionale.
Il Midwest e il Nord-est rimangono regioni mature ma stabili. Fabbriche storiche, distretti artigianali specializzati e campus aziendali affermati sostengono la domanda di base di posti a sedere sia residenziali che commerciali. L'invecchiamento della popolazione frena la crescita dei volumi, ma i redditi disponibili più elevati nel Nord-est favoriscono prezzi unitari superiori alla media. Gli ordini istituzionali provenienti da complessi educativi e sanitari compensano la minore formazione delle famiglie, garantendo una curva di crescita equilibrata ma più lenta in queste regioni.
Analisi della catena del valore
La catena del valore dei mobili imbottiti negli Stati Uniti inizia con materiali e componenti a monte, tra cui produttori di schiuma poliuretanica e stabilimenti tessili, oltre a telai, molle, elementi di fissaggio, adesivi e imballaggi. Le misure commerciali hanno ridotto il vantaggio in termini di costi di importazione, il che ha spinto produttori e importatori a riequilibrare l'approvvigionamento tra fornitori nazionali e località estere alternative, dando priorità a rifornimenti più rapidi per gli assortimenti a consegna rapida.
La fase intermedia della produzione comprende il taglio e la cucitura, la fabbricazione dei telai, la sagomatura della schiuma, l'imbottitura e l'assemblaggio finale. I principali distretti produttivi nazionali sono concentrati nel Sud-Est, in particolare nella Carolina del Nord e nel Mississippi. A valle, i prodotti transitano attraverso una combinazione di negozi al dettaglio di proprietà dell'azienda e indipendenti, negozi di arredamento specializzati, e-commerce/vendita diretta al consumatore e canali B2B/progetti, con centri di distribuzione regionali, servizi di consegna "guanti bianchi" e capacità di logistica inversa a supporto dei resi e delle richieste di risarcimento danni. La carenza di tappezzieri qualificati e la volatilità dei prezzi delle materie prime rappresentano i principali colli di bottiglia, spingendo i produttori verso SKU configurabili più standardizzati, l'approvvigionamento multi-fornitore di tessuti e schiuma e una maggiore automazione e pianificazione digitale della produzione per proteggere i tempi di consegna e le rese.
Panorama competitivo
Il mercato statunitense dei mobili imbottiti rimane frammentato. Questa dispersione indica costi di transizione limitati e favorisce opportunità per i nuovi entranti in grado di raccontare la storia del marchio e di evadere rapidamente i propri ordini. Le startup che vendono direttamente al consumatore sfruttano l'engagement sui social media e la trasparenza dei prezzi per guadagnare terreno senza l'onere finanziario di grandi showroom.
I marchi affermati perseguono l'integrazione verticale per difendere margini e coerenza. American Leather mantiene il controllo interno sul taglio delle montature e sullo stampaggio della schiuma per garantire la qualità su tutti gli SKU premium. Le strategie di espansione si concentrano sull'apertura di negozi in aree di crescita e centri di ricerca e sviluppo che prototipano montature modulari e linee in tessuto riciclato. La-Z-Boy ha recentemente aperto dieci negozi in Arizona e Massachusetts e un centro di innovazione per accelerare il lancio dei prodotti.
L'adozione della tecnologia rappresenta il nuovo campo di battaglia. Le previsioni della domanda basate sull'intelligenza artificiale, le piattaforme di commercio 3D e i room planner basati su chat migliorano il coinvolgimento dei clienti, riducendo al contempo il rischio di inventario. I brand che integrano questi strumenti registrano un tasso di conversione più elevato e un minor numero di resi. La frammentazione del mercato implica che competenza digitale, dichiarazioni di sostenibilità e supply chain agili siano le leve decisive per l'aumento di quota di mercato nei prossimi cinque anni.
Leader del settore dei mobili imbottiti negli Stati Uniti
Industrie del mobile Ashley
La-Z-Boy Incorporata
Industrie dei mobili Bassett
Industrie Flexsteel
Società di arredamento Hooker
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Lovesac Company ha annunciato di essere sulla buona strada per avviare la produzione nazionale della sua linea Sactionals nell'estate del 2026, spostando la produzione all'estero dei prodotti principali che generano fatturato. Questa mossa rafforza la mitigazione dei rischi legati a dazi e trasporti, accorciando al contempo i cicli di rifornimento per i programmi di arredamento modulare.
- Novembre 2025: Universal Furniture ha trasferito le attività di produzione di imbottiti da uno stabilimento in affitto a Conover, nella Carolina del Nord, a stabilimenti di proprietà aziendale a Hildebran, sempre nella Carolina del Nord. Il consolidamento in una struttura di proprietà consente un maggiore controllo della produttività, l'aggiornamento delle capacità di processo e una maggiore affidabilità dei tempi di consegna per i programmi di ordini nazionali.
- Aprile 2024: Prepac Manufacturing ha annunciato la chiusura del suo stabilimento di Delta, nella Columbia Britannica, e il trasferimento della produzione nella Carolina del Nord. Questo spostamento riflette una più ampia strategia volta a localizzare la produzione di mobili imbottiti e affini più vicino alla domanda statunitense, al fine di ridurre gli attriti logistici transfrontalieri e gestire al meglio i costi di sbarco.
Ambito e metodologia
La tappezzeria è un segmento del mercato globale dei mobili che sta crescendo rapidamente. Il termine rivestimento si riferisce ai prodotti in cui il tessuto del rivestimento è a diretto contatto con i materiali di imbottitura utilizzati nel rivestimento, come i sedili e altre superfici interne.
Il mercato dei mobili imbottiti negli Stati Uniti è segmentato per tipologia (sedie, divani, tavoli, letti e altre tipologie), per utente finale (residenziale e commerciale) e per canale di distribuzione (offline e online). Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per prodotto
| Sedie |
| divani |
| tavoli |
| Camere |
| Sgabelli |
| Altri prodotti (pouf, pouf, ecc.) |
Per materiale
| Tessuto |
| Cuoio |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) | |
| Online | |
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) | |
| B2B/Progetti (direttamente alle aziende) |
Per geografia
| Sud |
| Midwest |
| ovest |
| Nord-est |
| Per prodotto | Sedie | |
| divani | ||
| tavoli | ||
| Camere | ||
| Sgabelli | ||
| Altri prodotti (pouf, pouf, ecc.) | ||
| Per materiale | Tessuto | |
| Cuoio | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) | ||
| Online | ||
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) | ||
| B2B/Progetti (direttamente alle aziende) | ||
| Per geografia | Sud | |
| Midwest | ||
| ovest | ||
| Nord-est | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato statunitense dei mobili imbottiti?
Nel 22.25, il mercato statunitense dei mobili imbottiti valeva 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che il mercato crescerà a un CAGR del 5.18%, raggiungendo 28.63 miliardi di USD entro il 2031.
Quale categoria di prodotti detiene la quota maggiore?
I divani sono al primo posto con il 34.70% delle vendite del 2025, mentre le sedie sono il segmento in più rapida crescita con un CAGR del 6.23%.
Perché il reshoring è importante per i produttori statunitensi?
Le tariffe doganali e i maggiori costi di trasporto hanno ridotto il vantaggio in termini di costi di importazione, rendendo la produzione nazionale più competitiva e riducendo i tempi di consegna.
Quale canale di vendita si sta espandendo più rapidamente?
Si prevede che i canali online cresceranno a un CAGR del 6.38%, supportati dal commercio 3D e dalle strategie dirette al consumatore.


