

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
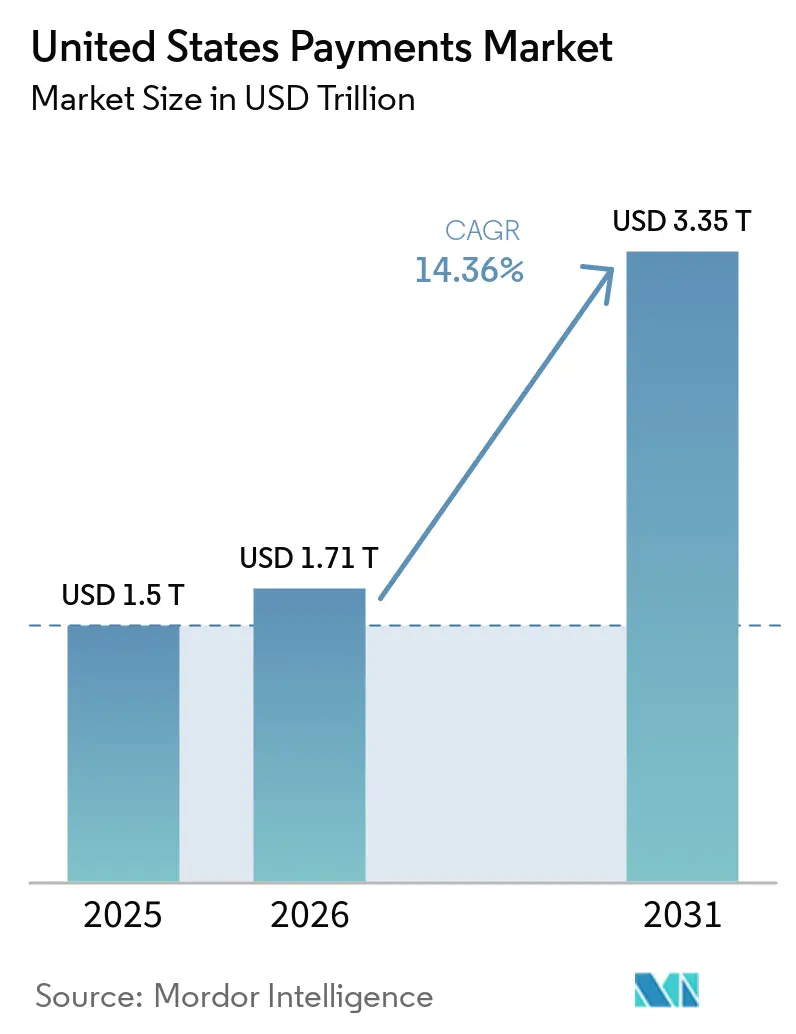
| Dimensione del mercato (2026) | 1.71 trilioni di dollari |
| Dimensione del mercato (2031) | 3.35 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 14.36% CAGR |
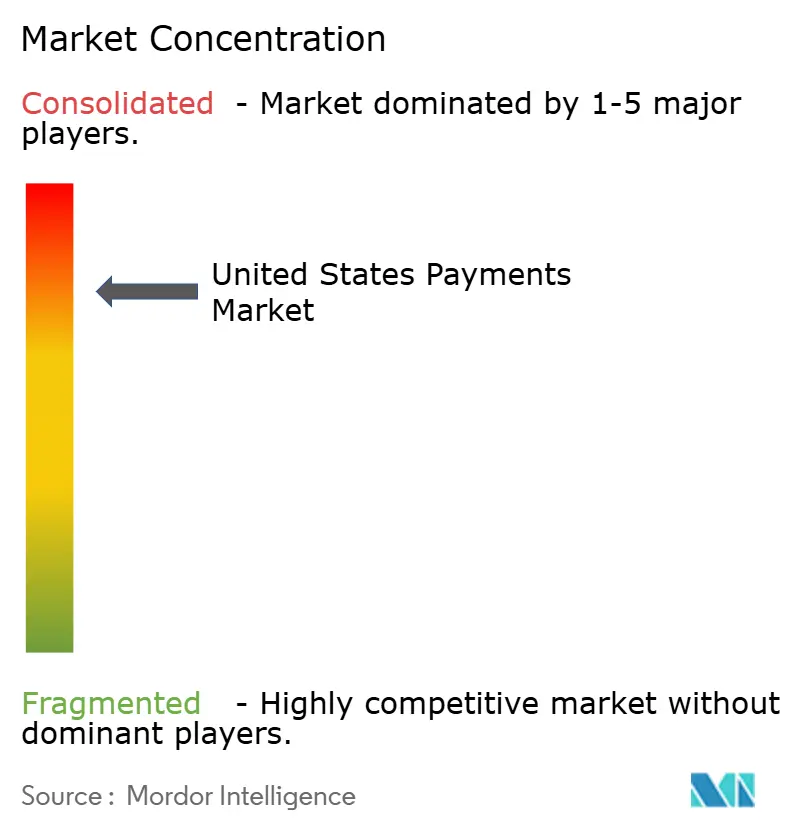
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei pagamenti negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato dei pagamenti negli Stati Uniti aumenterà da 1.5 trilioni di dollari nel 2025 e 1.71 trilioni di dollari nel 2026 a 3.35 trilioni di dollari entro il 2031, registrando un CAGR del 14.36% tra il 2026 e il 2031.
Questa espansione è ancorata al rapido passaggio dai tradizionali sistemi di pagamento tramite carte di credito a reti di pagamento istantaneo, alla diffusa adozione di hardware contactless e a un contesto legislativo che premia attivamente la sperimentazione delle stablecoin. Sistemi di pagamento istantanei come FedNow hanno ridotto le finestre di pagamento da giorni a secondi, consentendo alle imprese di medie dimensioni di sbloccare il capitale circolante intrappolato nei crediti. Nel frattempo, i portafogli mobili e le credenziali tokenizzate stanno frenando le frodi con carta non presente, riducendo le riserve per controversie e aumentando i tassi di autorizzazione. Le strategie competitive stanno divergendo, mentre gli operatori storici difendono l'economia degli scambi attraverso la tokenizzazione, mentre i concorrenti del fintech monetizzano livelli di orchestrazione che combinano pagamenti, prestiti e analisi dei dati. Queste tendenze incrociate creano spazio per la finanza integrata, i corridoi transfrontalieri per le stablecoin e i motori di riconciliazione basati sull'intelligenza artificiale, sostenendo un'espansione a due cifre per il mercato dei pagamenti degli Stati Uniti fino alla fine del decennio.
Punti chiave del rapporto
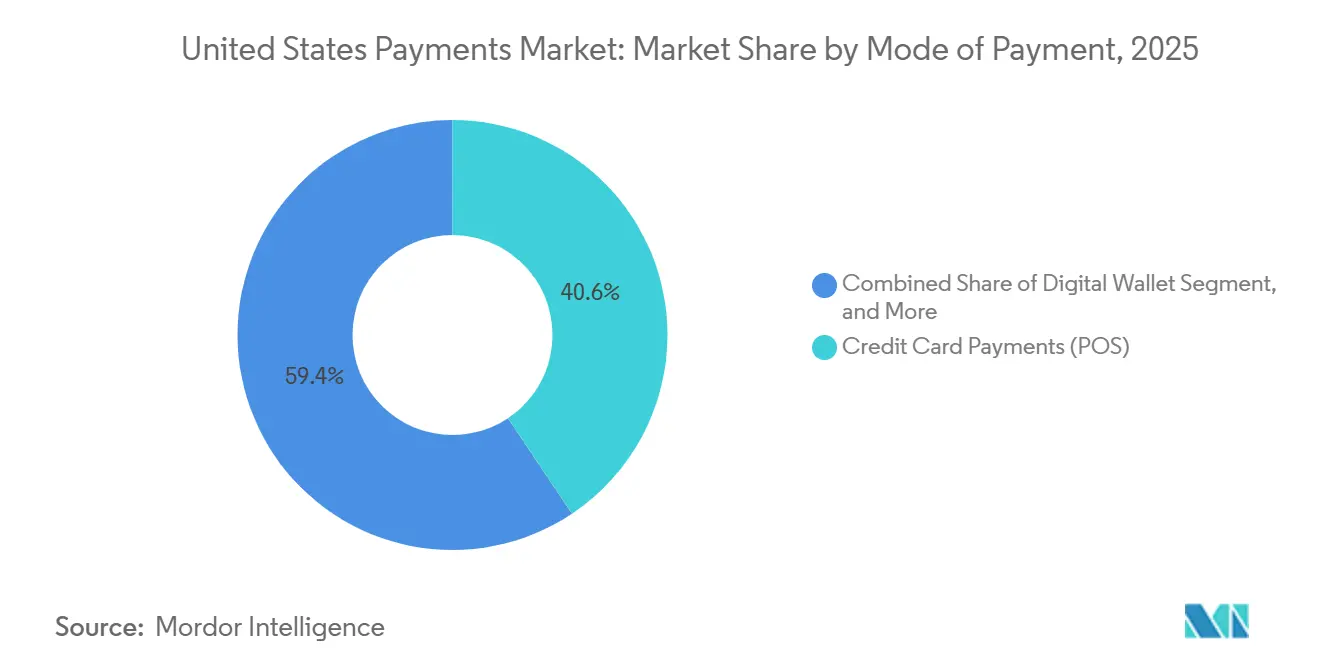
- Per quanto riguarda le modalità di pagamento, nel 2025 le carte di credito erano in testa con il 40.62% della quota di mercato dei pagamenti negli Stati Uniti. Si prevede che le transazioni da conto a conto nei canali online registreranno un CAGR del 15.63% entro il 2031, il più rapido tra le modalità di pagamento.
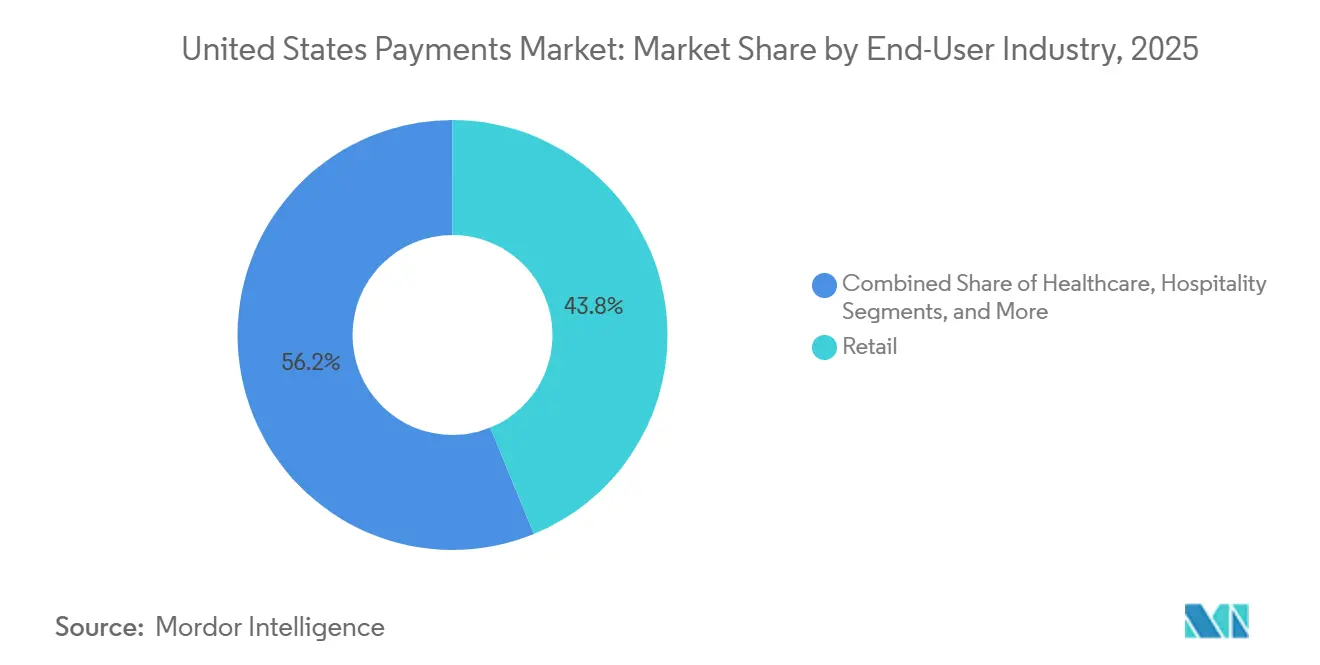
- Per settore di utilizzo finale, il commercio al dettaglio ha rappresentato il 43.82% del valore delle transazioni nel mercato dei pagamenti degli Stati Uniti nel 2025. Si prevede che i volumi dei pagamenti nel settore sanitario aumenteranno a un CAGR del 15.82% entro il 2031, il più alto tra i settori verticali di utilizzo finale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pagamenti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'emissione di carte contactless | + 2.1% | Penetrazione nazionale più elevata nei centri urbani e nelle regioni costiere | Medio termine (2-4 anni) |
| Espansione del volume dell'e-commerce | + 3.2% | Nazionale, concentrato nelle aree metropolitane e nei mercati digitalmente maturi | A lungo termine (≥ 4 anni) |
| Adozione del portafoglio per smartphone | + 2.8% | Nazionale, più forte nelle regioni dominate da iOS e nelle fasce demografiche più giovani | Medio termine (2-4 anni) |
| Abilitazione Instant-Rail di FedNow per l'automazione A/R B2B | + 2.4% | A livello nazionale, pionieri tra le imprese di medie dimensioni e le banche regionali | A breve termine (≤ 2 anni) |
| Le reti di media al dettaglio promuovono il checkout in-app con un clic | + 1.9% | Nazionale, raggruppato in hub di e-commerce e marchi nativi digitali | Medio termine (2-4 anni) |
| I progetti pilota CBDC Sandbox accelerano l'integrazione tra banche e FinTech | + 1.3% | Programmi nazionali esplorativi nei principali centri finanziari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'emissione di carte contactless
Le credenziali contactless sono già presenti nel 69% delle carte di debito statunitensi e si prevede che raggiungeranno la piena diffusione entro il 2027, man mano che gli emittenti sostituiranno le carte di plastica in scadenza con versioni abilitate NFC. [1] Consiglio dei Governatori, "Servizio FedNow", Federal Reserve, federalreserve.gov La preparazione degli esercenti ha tenuto il passo, con l'87% dei terminali POS che accettano il pagamento contactless entro il 2024, rispetto al 43% del 2020. [2] Visa Inc., "Dati sull'accettazione contactless Visa", visa.com Casse più veloci aumentano la produttività di circa 12-18 clienti all'ora nei ristoranti a servizio rapido, aggiungendo 40,000-60,000 dollari di entrate annuali incrementali per le grandi catene. Fondamentalmente, l'autenticazione basata sulla prossimità abitua gli utenti ai pagamenti avviati dal dispositivo, contribuendo a far sì che gli smartphone raggiungano il 31% delle transazioni con carta presente nei negozi entro il 2025. L'effetto rete cumulativo tra hardware delle carte, software del portafoglio e accettazione da parte degli esercenti pone il mercato dei pagamenti degli Stati Uniti sulla strada verso una diffusione quasi universale dei pagamenti contactless.
Espansione del volume dell'e-commerce
Il commercio digitale negli Stati Uniti ha registrato una crescita significativa, superando di oltre 7 punti percentuali la crescita del commercio al dettaglio fisico. Il comportamento dei consumatori basato principalmente sugli abbonamenti, che spazia dalla consegna di generi alimentari allo streaming multimediale, genera flussi di entrate prevedibili e ricchi di dati che gli acquirenti possono sottoscrivere riducendo il rischio di frode. Le reti di vendita al dettaglio amplificano la conversione integrando il checkout con un clic accanto ai posizionamenti sponsorizzati, portando i tassi di acquisto al 42% rispetto al 28% dei flussi multi-step.[3]Amazon. "Ricavi pubblicitari di Amazon". 2024. Soluzioni come PayPal Fastlane popolano automaticamente i campi di spedizione e pagamento per 30 milioni di commercianti, riducendo l'abbandono del carrello di 18 punti percentuali e generando ricavi dalle commissioni sui materiali. Questi vettori, nel loro insieme, rafforzano lo slancio che sta spingendo il mercato dei pagamenti negli Stati Uniti.
Adozione del portafoglio per smartphone
Apple Pay e Google Pay hanno servito insieme milioni di utenti statunitensi nel 2024, rappresentando una quota significativa di adulti e una quota consistente di attività con carta presente in negozio. La penetrazione sale al 52% nella fascia di età 18-34 anni, segnalando un duraturo cambio generazionale. Tap to Pay di Apple su iPhone converte i normali telefoni cellulari in terminali per commercianti, aggiungendo milioni di micro-venditori alla base di accettazione senza costi hardware aggiuntivi. Fornitori di servizi di pagamento come Block segnalano che la maggior parte dell'onboarding dei commercianti nel 2024 si è verificato in queste coorti esclusivamente mobili, sbloccando 47 miliardi di dollari di volume annuo indirizzabile. Man mano che i wallet assorbono funzioni di fidelizzazione, premi e finanziamento, creano una porta d'ingresso appiccicosa al mercato dei pagamenti statunitense che gli operatori storici devono servire per rimanere rilevanti.
Abilitazione Instant-Rail di FedNow per l'automazione A/R B2B
FedNow ha elaborato oltre 60 milioni di transazioni nel suo primo anno operativo, registrando più di 275 istituti finanziari. Un importo medio di 1,847 USD per i ticket evidenzia un significativo impulso iniziale nei casi d'uso business-to-business. Le aziende che implementano pagamenti istantanei delle fatture hanno ridotto di 18-24 giorni i giorni di saldo attivo, liberando liquidità pari al 4-6% del fatturato annuo e rendendo gli sconti per pagamento anticipato economicamente vantaggiosi. La copertura ridondante della rete RTP di The Clearing House garantisce un uptime di 24 ore e una mitigazione del rischio per i team di tesoreria, incoraggiando una più ampia adozione da parte delle aziende di medie dimensioni. I sistemi di regolamento istantaneo fungono quindi sia da leva di liquidità che da catalizzatore per gli ecosistemi di capitale circolante basati su SaaS nel mercato dei pagamenti degli Stati Uniti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza sulle controversie relative alle commissioni di scambio | -1.8% | Nazionale, con particolare impatto sulle regioni ad alta densità di commercianti e sui corridoi di vendita al dettaglio ad alto volume | Medio termine (2-4 anni) |
| Aumento dei costi di frode e addebito in sospeso | -2.3% | Nazionale, con elevata esposizione nei canali con carta non presente e nei commercianti digitali | A breve termine (≤ 2 anni) |
| 2027 PCI-DSS 4.0 Retrofit CAPEX Burden per le PMI | -1.4% | Nazionale, con impatto sproporzionato sulle piccole e medie imprese | A breve termine (≤ 2 anni) |
| Rischio di gestione della liquidità nei pagamenti in tempo reale | -1.1% | Nazionale, con concentrazione nelle banche che gestiscono buffer di capitale ridotti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza sulle controversie relative alle commissioni di scambio
Il rifiuto di un accordo da 30 miliardi di dollari nel 2024 ha messo in luce la persistente volatilità dell'economia delle commissioni di strisciata. Gli esercenti ora esitano a investire nell'accettazione omnicanale finché non emergerà chiarezza giuridica, mentre gli emittenti moderano la spesa per i programmi fedeltà tradizionalmente finanziati dagli spread di interscambio. Il precedente storico dell'emendamento Durbin, che ha portato alla rimozione del conto corrente gratuito per il 68% dei clienti e ha ridotto i budget per il monitoraggio delle frodi, accentua i timori che un'ulteriore regolamentazione possa avere impatti indesiderati sui consumatori. Questa eccessiva regolamentazione minaccia di intaccare marginalmente la traiettoria altrimenti solida del mercato dei pagamenti negli Stati Uniti.
Aumento dei costi di frode e addebito in sospeso
Le perdite dovute a frodi sui pagamenti negli Stati Uniti sono aumentate significativamente nel 2025 e si prevede che aumenteranno ulteriormente entro il 2028, trainate principalmente dai canali con carta non presente, che registrano tassi di frode notevolmente più elevati rispetto alle transazioni in negozio. I chargeback nell'e-commerce superano già la soglia dello 0.3% di monitoraggio della rete, obbligando i commercianti a riservare 18-22 punti base di fatturato per le controversie. Sebbene il servizio token di Visa riduca le frodi CNP del 28% tra gli utenti, i costi di integrazione di 75,000-250,000 dollari scoraggiano molti rivenditori di fascia media. L'aumento dei costi per la mitigazione delle frodi grava di fatto sui margini e potrebbe ridurre di oltre due punti percentuali il CAGR del mercato dei pagamenti negli Stati Uniti se non controllato.
Analisi del segmento
Per modalità di pagamento: le carte di credito rafforzano i POS mentre A2A cresce online
Negli Stati Uniti, nel 2025, le carte di credito hanno conquistato una quota di mercato del 40.62% nei pagamenti presso i punti vendita, grazie ai programmi fedeltà che offrono rimborsi dall'1.5% al 5% della spesa e garantiscono una fidelizzazione del 78% dei consumatori alla carta principale per oltre cinque anni. I pagamenti da conto a conto hanno raggiunto 806 miliardi di dollari su Zelle nel 2023 e prevedono una crescita annua composta (CAGR) del 15.63% fino al 2031, favorita dall'integrazione con 2,100 app di mobile banking che servono 120 milioni di utenti. Le carte di debito rimangono il mezzo di pagamento più utilizzato, con 86.7 miliardi di transazioni, ma stanno subendo un'erosione relativa della quota di mercato a causa della diffusione di portafogli digitali e prodotti per trasferimenti istantanei. I portafogli digitali, che rappresentano già il 31% del volume di transazioni con carta presente, si suddividono in nicchie verticali come il retail di lusso, il peer-to-peer e il trading di criptovalute. L'utilizzo del contante è sceso al 16% del valore delle transazioni negli Stati Uniti nel 2023, riflettendo sia la mancanza di praticità sia la crescita limitata della valuta fisica in circolazione. Le soluzioni "compra ora, paga dopo", come dimostrano i 21.6 miliardi di dollari di volume lordo di merci (GMV) registrati da Affirm nell'anno fiscale 2024, consolidano il credito rateale come opzione di pagamento principale. L'interazione tra queste modalità favorisce la diversificazione dei canali, proteggendo il mercato dei pagamenti statunitense da una trasformazione radicale dovuta a un unico canale di pagamento.
Si prevede che il mercato dei pagamenti negli Stati Uniti per i trasferimenti da conto a conto crescerà a un ritmo a due cifre, grazie al miglioramento della liquidità in tempo reale di FedNow e RTP e all'adozione da parte degli esercenti di alternative alle carte più economiche e a basso rischio di frode. I sistemi di credito tokenizzati coesisteranno, in particolare per gli abbonamenti con carta registrata e le prenotazioni di viaggi di alto livello, dove le protezioni integrate rimangono apprezzate. L'accelerazione prevista delle API open banking e delle credenziali basate su wallet spinge ulteriormente la crescita verso flussi senza credenziali e basati su dati biometrici, posizionando A2A come il principale operatore in crescita fino al 2031. Parallelamente, le reti di credito enfatizzeranno i premi premium, la sicurezza dei token e l'accettazione globale come fattori di differenziazione difensiva. Insieme, questi vettori garantiscono che nessuna modalità prevalga, sostenendo un'architettura resiliente per il mercato dei pagamenti negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: domina il commercio al dettaglio, ma accelera l'assistenza sanitaria
Il settore retail ha detenuto una quota di mercato del 43.82% del valore delle transazioni nel 2025, grazie all'adozione omnicanale, ai programmi di credito a marchio privato e al circuito di monetizzazione retail-media che reindirizza la spesa pubblicitaria verso esperienze di pagamento agevolate. Checkout integrati, convergenza dei programmi fedeltà e modelli di evasione degli ordini in giornata amplificano la densità di volume nei corridoi del retail. Si prevede che le dimensioni del mercato dei pagamenti negli Stati Uniti legate al settore retail cresceranno costantemente, man mano che i commercianti passeranno a soluzioni di accettazione ricche di dati che alimentano i motori di personalizzazione, riducendo al contempo i costi delle frodi.
Al contrario, il settore sanitario è quello in più rapida crescita, con un CAGR del 15.82% fino al 2031. Il settore, che vale 4.5 trilioni di dollari, ha elaborato elettronicamente solo il 38% dei pagamenti dei pazienti nel 2022, lasciando un notevole spazio vuoto. Le norme sulla trasparenza dei prezzi ora obbligano gli ospedali a elencare tariffe negoziate e ad accettare pagamenti digitali per saldi superiori a 500 dollari, accelerando la migrazione dagli assegni cartacei e dai numeri di carta inseriti telefonicamente. L'adozione del digitale riduce i costi di transazione da 3.50-7.00 dollari a circa 0.35-0.90 dollari, liberando i budget dei fornitori per l'erogazione dell'assistenza. Con la convergenza di centri di compensazione, portali di pagamento delle bollette fintech e sistemi di risparmio sanitario, il settore dei pagamenti negli Stati Uniti può catturare volumi inutilizzati, riducendo al contempo gli sprechi amministrativi nel settore sanitario.
Altri settori verticali, intrattenimento, ospitalità, pubblica amministrazione e servizi di pubblica utilità, continuano il loro percorso di trasformazione. Click-to-Pay ha ridotto l'abbandono dell'intrattenimento in abbonamento, mentre il check-in tramite dispositivi mobili ha ridotto la spesa per il personale alla reception degli hotel. I mandati governativi in 34 stati convogliano tasse e spese di registrazione nei canali digitali, espandendo il volume indirizzabile. L'ampiezza dell'adozione verticale fornisce uno slancio diversificato che sostiene l'espansione globale del mercato dei pagamenti negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato dei pagamenti negli Stati Uniti mostra un andamento positivo a livello nazionale, ma le differenze regionali influenzano la velocità e il mix di adozione. Nelle aree metropolitane costiere densamente popolate, la penetrazione del contactless supera l'80% delle transazioni idonee, alimentata da un maggiore possesso di smartphone e dalle prime implementazioni di terminali NFC. Le regioni rurali, sebbene inizialmente più lente, mostrano un rapido recupero poiché gli acquirenti integrano i lettori contactless con la conformità EMV obbligatoria, colmando il divario di accettazione.
Gli stati del Midwest mostrano un'adozione sproporzionata dei sistemi di pagamento B2B istantanei , poiché le catene di approvvigionamento manifatturiere beneficiano in modo significativo di cicli di incasso più rapidi. Le banche regionali sfruttano la partecipazione a FedNow per differenziare i servizi di tesoreria, incentivando l'adesione tra gli esportatori di medie dimensioni. I corridoi meridionali, caratterizzati da un'elevata percentuale di micro-commercianti, stanno registrando una forte espansione nell'adozione del pagamento tramite Tap to Pay su iPhone, riducendo la dipendenza da contanti e assegni.
I portafogli digitali seguono i profili demografici: ad esempio, gli stati con iOS dominante come California e New York sono in testa nell'utilizzo di Apple Pay, mentre gli stati con Android come il Texas registrano una maggiore adozione di Google Pay. La riscossione contactless dei biglietti nei trasporti pubblici consolida ulteriormente l'uso dei portafogli nelle aree metropolitane. Insieme, questi modelli confermano che, sebbene la crescita sia nazionale, le leve subregionali, il mix di dispositivi, la composizione del settore e la prontezza delle banche modellano la distribuzione del valore all'interno del mercato dei pagamenti degli Stati Uniti.
Panorama competitivo
I cinque maggiori processori, Visa, Mastercard, American Express, Discover e PayPal, hanno gestito collettivamente la maggior parte del valore delle transazioni del 2025, a dimostrazione di un'elevata concentrazione. Gli operatori storici rafforzano la loro posizione con tokenizzazione, valutazione del rischio e accettazione globale, ma la compressione dei margini incombe con l'avvicinarsi dei limiti agli scambi e la crescente popolarità delle alternative account-to-account tra i commercianti. La piattaforma token di Visa scambia già 20 miliardi di credenziali dinamiche all'anno, riducendo le frodi del 28% per i commercianti partecipanti, ma questa misura difensiva non ha fermato la migrazione peer-to-peer a Zelle.
Stripe esemplifica il modello di orchestrazione, integrando funzionalità di acquisizione, prestito e tassazione nelle piattaforme SaaS e registrando un fatturato di 17.2 miliardi di dollari nel 2024. Block sfrutta gli effetti di rete di Cash App per effettuare vendite incrociate di trading di Bitcoin, depositi istantanei e interscambio di debito, isolandosi dagli shock normativi su ogni singolo flusso di reddito. L'architettura single-stack di Adyen aumenta i tassi di autorizzazione e limita le frodi, dimostrando il vantaggio economico dei modelli di dati unificati.
Tra gli spazi vuoti rientrano il regolamento B2B istantaneo, l'assicurazione integrata al checkout e i corridoi transfrontalieri per le stablecoin. FedNow attualmente cattura solo una frazione di un'opportunità da 28 trilioni di dollari in volumi B2B, mentre i progetti pilota di deposito tokenizzati di Mastercard prefigurano una moneta programmabile in tempo reale. Le stablecoin hanno ridotto le commissioni di rimessa a quasi l'1.2% e le finestre di regolamento a meno di un minuto, suggerendo ostacoli strategici per gli operatori tradizionali del correspondent banking, ma un potenziale di crescita per i processori agili. Il campo di battaglia in corso indica una continua reinvenzione che caratterizzerà il mercato dei pagamenti degli Stati Uniti fino al 2031.
Leader del settore dei pagamenti negli Stati Uniti
-
Striscia, Inc.
-
Beacon Pagamenti LLC
-
Dwolla Inc.
-
PayPal Holding Inc.
-
Ingenico (Gruppo Safran)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Visa e JPMorgan Chase hanno presentato un progetto pilota account-to-account che bypassa le reti delle carte e regola i fondi dei commercianti in meno di 10 secondi, puntando a un volume annuo di 12 miliardi di dollari.
- Dicembre 2025: Stripe acquista Bridge per 1.1 miliardi di dollari per integrare il regolamento tramite stablecoin e ridurre i tempi di pagamento transfrontalieri da diversi giorni a due ore.
- Novembre 2025: Mastercard ha ampliato la sua rete multi-token per includere valute digitali delle banche centrali e depositi tokenizzati, sottoscrivendo 14 progetti pilota con istituti finanziari.
- Ottobre 2025: Block lancia Square Loans 2.0, una piattaforma di anticipo basata sull'intelligenza artificiale che approva i finanziamenti in meno di 60 secondi, con rimborsi legati alle vendite giornaliere delle carte.
Ambito e metodologia
Migliori US mercato dei pagamenti comprende vari tipi di pagamenti, tra cui punto vendita, e-commerce, pagamenti con carta e pagamenti contactless. E-Commerce i pagamenti includono gli acquisti online di beni e servizi. Shop on siti di e-commerce e prenotare viaggi e alloggi online. Per POS, tutte le transazioni effettuate on le vendite fisiche sono entro il mercato nell'intervallo credito o debito pagamenti con carta. Questo inclusi contro tutti i transazioni faccia a faccia, non solo tradizionale disponibile transazioni, indipendentemente da posizione. In entrambi i casi sono previsti anche pagamenti in contanti un opzione per e-commerce Revenue Management
Per modalità di pagamento
| Punto vendita | Pagamenti con carta di debito |
| Pagamenti con carta di credito | |
| Pagamenti da conto a conto (A2A) | |
| portafoglio digitale | |
| Contanti | |
| Altre modalità di pagamento al punto vendita | |
| Vendita online | Pagamenti con carta di debito |
| Pagamenti con carta di credito | |
| Pagamenti da conto a conto (A2A) | |
| portafoglio digitale | |
| Pagamento alla consegna | |
| Altre modalità di pagamento per le vendite online |
Per settore degli utenti finali
| Settore Retail |
| Intrattenimento |
| Settore Hospitality |
| Settore Sanitario |
| Altri settori degli utenti finali |
| Per modalità di pagamento | Punto vendita | Pagamenti con carta di debito |
| Pagamenti con carta di credito | ||
| Pagamenti da conto a conto (A2A) | ||
| portafoglio digitale | ||
| Contanti | ||
| Altre modalità di pagamento al punto vendita | ||
| Vendita online | Pagamenti con carta di debito | |
| Pagamenti con carta di credito | ||
| Pagamenti da conto a conto (A2A) | ||
| portafoglio digitale | ||
| Pagamento alla consegna | ||
| Altre modalità di pagamento per le vendite online | ||
| Per settore degli utenti finali | Settore Retail | |
| Intrattenimento | ||
| Settore Hospitality | ||
| Settore Sanitario | ||
| Altri settori degli utenti finali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei pagamenti negli Stati Uniti entro il 2031?
Si prevede che il mercato raggiungerà i 3.35 trilioni di dollari nel 2031.
Quanto velocemente si prevede che cresceranno i pagamenti da conto a conto?
Si prevede che registreranno un CAGR del 15.63% entro il 2031.
Quale settore verticale degli utenti finali sta crescendo più rapidamente in termini di volume dei pagamenti?
I pagamenti per l'assistenza sanitaria cresceranno a un CAGR del 15.82% fino al 2031.
Quante perdite dovute a frodi si prevedono entro il 2028?
Si prevede che le perdite dovute a frodi nei pagamenti negli Stati Uniti saliranno a 91 miliardi di dollari entro il 2028.
Quale percentuale delle transazioni effettuate con carta di credito presso i punti vendita negli Stati Uniti nel 2025?
Nel 2025 le carte di credito rappresentavano il 40.62% del valore delle transazioni POS.


