

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
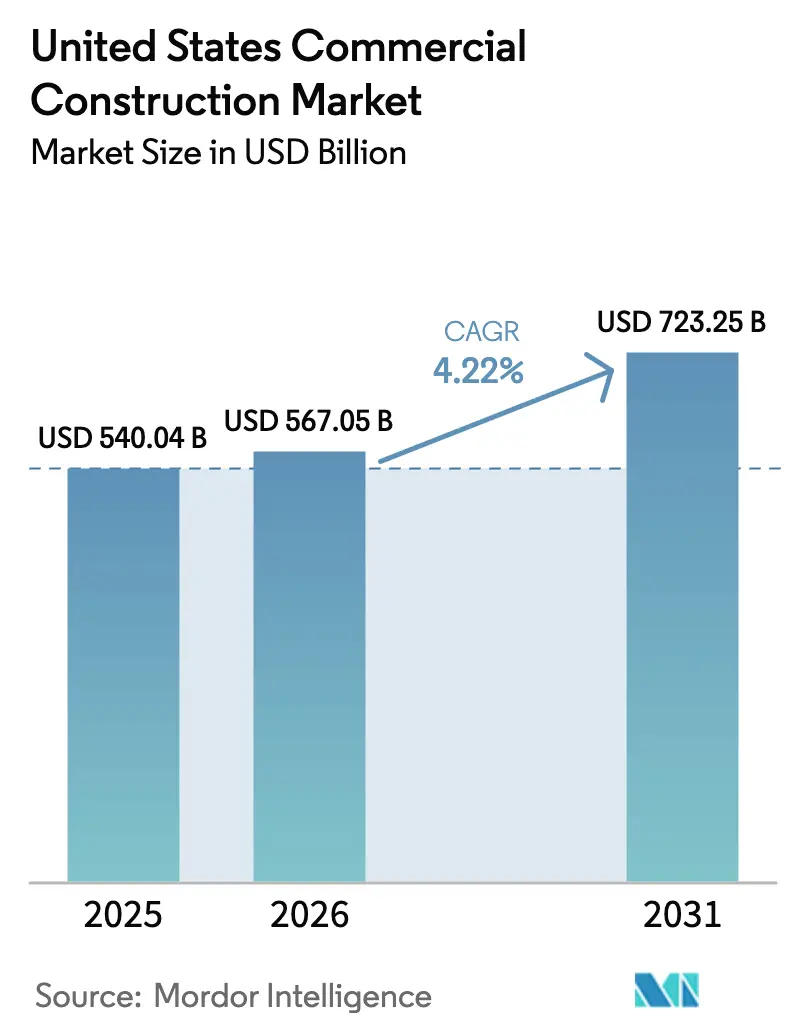
| Dimensione del mercato (2026) | 567.05 miliardo di dollari |
| Dimensione del mercato (2031) | 723.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.22% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni commerciali negli Stati Uniti a cura di Mordor Intelligence
Si stima che il mercato statunitense delle costruzioni commerciali abbia raggiunto un valore di 567.05 miliardi di dollari nel 2026 e si prevede che arrivi a 723.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.22% nel periodo di previsione (2026-2031). La crescita è sostenuta da una combinazione di fattori, tra cui l'espansione dei magazzini per l'e-commerce, la riqualificazione di ambienti di lavoro ibridi, l'accelerazione della costruzione di data center per il calcolo dell'intelligenza artificiale e i programmi infrastrutturali federali che incentivano la creazione di nodi commerciali orientati al trasporto pubblico. La competitività nell'esecuzione dei progetti è influenzata dalla scarsità di manodopera e dall'inflazione dei fattori produttivi, con un aumento dei salari e di alcuni materiali nel 2025, un contesto che favorisce gli appaltatori con accordi di acquisto anticipato, capacità integrate di impiantistica meccanica, elettrica e idraulica (MEP) e una presenza geografica diversificata. La fattibilità dei progetti è inoltre sensibile alle condizioni di finanziamento, poiché gli istituti di credito mantengono requisiti più stringenti per la copertura del servizio del debito, mentre gli standard di sostenibilità imposti dalle politiche spingono i team di progettazione verso le specifiche LEED v5 e a basse emissioni di carbonio, ormai comuni negli appalti pubblici. Il mercato statunitense delle costruzioni commerciali sta quindi bilanciando lo slancio della domanda con i rischi di esecuzione che richiedono una pre-costruzione disciplinata, la copertura della catena di approvvigionamento e strategie di forza lavoro per proteggere margini e tempi. [1] https://www.agc.org/
Punti chiave del rapporto
- Per tipologia di settore commerciale, l'edilizia per uffici è stata la prima con una quota del 35.1% nel 2025, mentre l'industria e la logistica sono quelle in più rapida crescita con un CAGR del 5.44% fino al 2031.
- Per tipologia di costruzione, nel 2025 le nuove costruzioni rappresentavano il 68.1% del mercato delle costruzioni commerciali negli Stati Uniti, mentre si prevede che le ristrutturazioni cresceranno a un CAGR del 5.20% nel periodo 2026-2031.
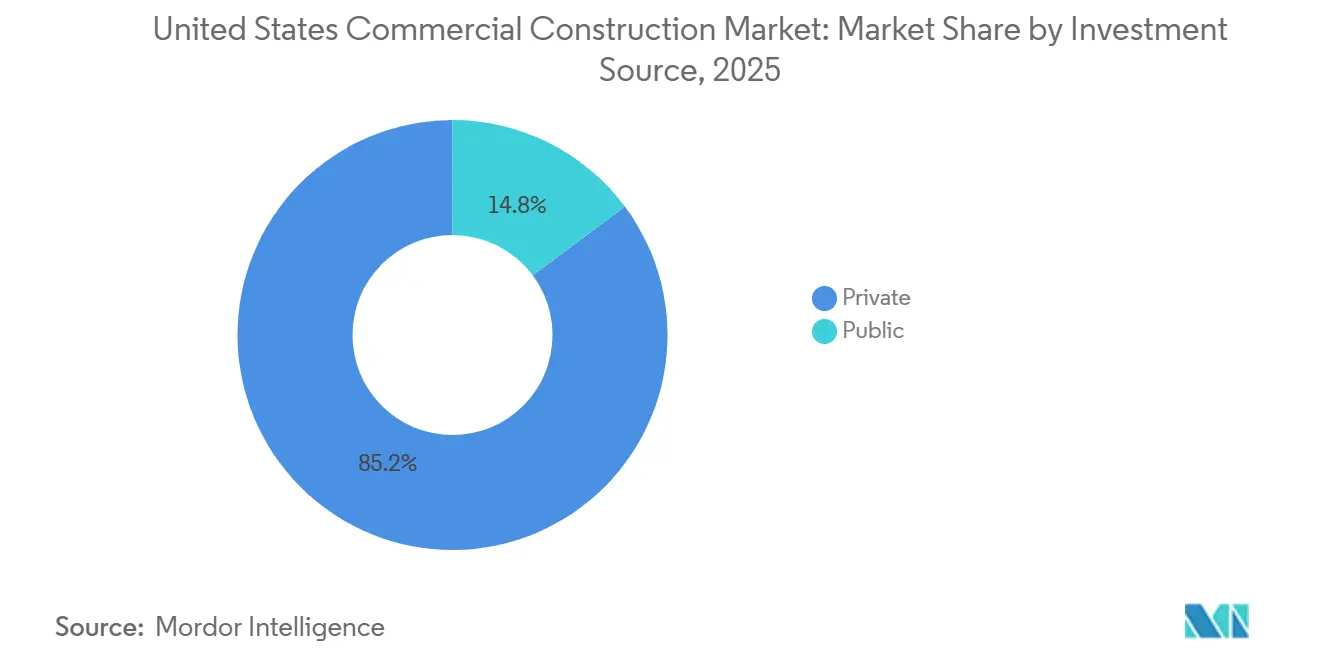
- Per quanto riguarda la fonte di investimento, la spesa privata ha rappresentato l'85.2% nel 2025, mentre i finanziamenti pubblici sono destinati a crescere a un CAGR del 5.60%, sostenuti dagli impegni IIJA.
- Per stato, il Texas è in testa con il 17.0% nel 2025, mentre si prevede che la Florida registrerà la crescita più rapida con un CAGR del 5.45% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni commerciali negli Stati Uniti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescita dei data center accelera con le nuove infrastrutture di intelligenza artificiale, cloud ed edge computing. | + 1.3% | Mercati principali nazionali (Virginia settentrionale, Texas, California, Illinois), in espansione verso il Midwest e il Sud-est | A lungo termine (≥ 4 anni) |
| L'espansione dell'e-commerce alimenta la costruzione di magazzini, centri di distribuzione e hub di evasione degli ordini. | + 0.9% | Nazionale, con la crescita più forte nei corridoi logistici del Texas, California, Florida e Midwest | Medio termine (2-4 anni) |
| Gli investimenti pubblici nei trasporti e nelle strutture civiche danno impulso alla costruzione nelle zone adiacenti alle infrastrutture. | + 0.8% | Nazionale, con la più alta concentrazione negli stati che ricevono finanziamenti IIJA (California, New York, Texas, Illinois) | A lungo termine (≥ 4 anni) |
| Aumentano le ristrutturazioni e gli ammodernamenti degli uffici, poiché i datori di lavoro cercano luoghi di lavoro più moderni e predisposti per l'ibridazione. | + 0.7% | Nazionale, concentrato nelle principali metropoli (New York, San Francisco, Chicago, Los Angeles) | A breve termine (≤ 2 anni) |
| I progetti di ospitalità e di uso misto sono in ripresa, trainati dalla forte domanda di viaggi e vendita al dettaglio. | + 0.6% | Florida, Nevada, Texas, i principali mercati urbani e le destinazioni turistiche in tutto il paese | Medio termine (2-4 anni) |
| L'attenzione all'edilizia verde e all'ESG guida i nuovi sviluppi commerciali verso progetti certificati. | + 0.5% | La pressione normativa nazionale è più forte in California, New York e Washington; l'adozione volontaria sta accelerando a livello nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione dell'e-commerce alimenta la costruzione di magazzini e centri di evasione ordini
L'e-commerce continua a influenzare le decisioni relative alla localizzazione e al mix di prodotti, mentre i grandi rivenditori espandono le proprie infrastrutture logistiche e puntano a velocizzare le consegne, il che richiede strutture ad alta capacità nei principali corridoi di distribuzione. Amazon ha firmato 31 milioni di piedi quadrati di nuovi contratti di locazione nel 2024, ha annunciato un'espansione logistica da 15 miliardi di dollari, aggiungendo quasi 80 strutture, ed è in posizione per conquistare circa il 25% dei nuovi contratti di locazione industriale nel 2026. Gli Stati Uniti hanno consegnato 146.6 milioni di piedi quadrati di spazi industriali entro la metà del 2025, con 341.8 milioni di piedi quadrati in costruzione, mentre il tasso di sfitto è salito al 7.1%, segnalando che l'offerta stava recuperando terreno rispetto alla domanda in alcuni mercati. I modelli di reshoring e nearshoring amplificano la domanda, poiché si prevede che il 69% delle catene di approvvigionamento che servono gli Stati Uniti avrà sede nelle Americhe entro il 2026, rispetto al 59%, grazie ai flussi commerciali più forti tra Stati Uniti e Messico dal 2018 e a un aumento degli investimenti in nearshoring all'inizio del 2025. Nell'ambito della logistica della catena del freddo, la spesa alimentare online dovrebbe raggiungere i 100 miliardi di dollari nel 2025, tuttavia i 220 milioni di piedi quadrati di spazio refrigerato del paese sono inferiori alla domanda di 75-100 milioni di piedi quadrati, un divario che sta spingendo investimenti su larga scala come l'espansione da 300 milioni di dollari di New Cold a Lebanon, Indiana. Questa divergenza tra magazzini standard e strutture a temperatura controllata sta sostenendo i premi di affitto per gli asset specializzati e premiando gli sviluppatori con integrazione verticale o capacità MEP interne che gestiscono complessità e costi. [2] https://www.commercialcafe.com/blog/us-industrial-2025-midyear-report
Le pressioni sul posto di lavoro ibrido stimolano la ristrutturazione degli uffici e il riutilizzo adattivo
Le aziende che occupano spazi di lavoro stanno investendo capitali nella qualità piuttosto che nella quantità per supportare modelli ibridi, benessere e prestazioni energetiche nei propri uffici. Solo il 14% della forza lavoro globale preferisce un ufficio aziendale tradizionale, mentre il 60% delle organizzazioni prevede di aumentare la spesa per progettazione, allestimento e ristrutturazione, un cambiamento che privilegia il riutilizzo adattivo e gli aggiornamenti mirati. Gli interventi di retrofit possono costare dal 30% al 50% in meno rispetto alle nuove costruzioni e accelerare i tempi di occupazione, come dimostra il 270 Park Avenue di JPMorgan, un grattacielo completamente elettrico di 2.5 milioni di piedi quadrati (circa 232.000 metri quadrati) consegnato nell'ottobre 2025, che rappresenta un esempio di progettazione ad alte prestazioni su larga scala. La convenienza economica della conversione si sta rafforzando, dato che Gensler stima che circa il 34% degli edifici per uffici statunitensi possa essere riconvertito ad uso residenziale con costi inferiori del 30-40% rispetto alle nuove costruzioni, grazie anche ai crediti d'imposta per la conservazione del patrimonio storico che mobilitano miliardi di dollari di capitale privato per gli immobili storici del centro città. Anche se il tasso nazionale di uffici sfitti ha raggiunto il 18.6% alla fine del 2025, gli immobili di Classe A certificati LEED continuano a spuntare canoni di locazione più elevati, il che rafforza la convenienza economica di interventi di ristrutturazione ad alte prestazioni e miglioramenti di alta qualità per gli inquilini. Queste dinamiche mantengono attivi i progetti di ristrutturazione e posizionano il riutilizzo adattivo come una leva resiliente nel mercato delle costruzioni commerciali statunitensi per tutto il periodo di previsione. [3] https://www.gensler.com/research-insight/gensler-research-institute/global-workplace-survey
La costruzione dei data center accelera grazie alla domanda di intelligenza artificiale e cloud computing
I carichi di lavoro di intelligenza artificiale, cloud ed edge stanno rimodellando i requisiti di localizzazione, progettazione e interfaccia di rete per progetti mission-critical. Si prevede che la capacità dei data center statunitensi crescerà di circa il 10% annuo fino al 2030, raggiungendo la fascia media dei 30 gigawatt, e il consumo di elettricità a livello nazionale attribuito ai data center potrebbe aumentare da circa il 4% nel 2025 al 7.5% entro la fine del decennio. I mega-campus si stanno moltiplicando, tra cui un programma da 15 miliardi di dollari per Vantage nel Wisconsin e un progetto Microsoft da 4 miliardi di dollari a Mount Pleasant, mentre si prevede che la spesa per l'edilizia nel settore raggiungerà il picco di 89 miliardi di dollari nel 2026, in forte aumento rispetto al 2022. La fornitura di energia elettrica rappresenta il collo di bottiglia, poiché l'ERCOT prevede una crescita della domanda a due cifre in Texas entro il 2026, gli operatori di rete stanno espandendo i corridoi da 345 kilovolt e 765 kilovolt e il Dipartimento dell'Energia avanza piani per aggiungere o potenziare 100,000 miglia di trasmissione in questo decennio. Il rischio di esecuzione è più evidente nelle interconnessioni e nei permessi dei servizi di pubblica utilità, dove le tempistiche sono comuni di 12-24 mesi e i diritti locali possono aggiungere mesi alla fase di pre-costruzione prima della notifica di avvio, soprattutto per i progetti che richiedono ulteriore energia o stoccaggio in loco. Questi progetti restano un motore di crescita fondamentale per il mercato delle costruzioni commerciali degli Stati Uniti, poiché gli sviluppatori adeguano gli stock di capitale per riflettere tempi di consegna più lunghi per l'energia e per acquistare apparecchiature di commutazione, trasformatori e sistemi di raffreddamento in anticipo nel programma.
Gli investimenti nelle infrastrutture pubbliche stimolano la crescita commerciale adiacente al transito
L'Infrastructure Investment and Jobs Act stanzia 1.2 trilioni di dollari in cinque anni, di cui 550 miliardi di dollari in nuova spesa federale, mentre gli stati portano avanti i progetti attraverso i cicli di appalti e contratti. Entro la fine del 2025, il Dipartimento dei Trasporti ha dichiarato 411.5 miliardi di dollari in sovvenzioni annunciate e 343.3 miliardi di dollari impegnati, con 189.1 miliardi di dollari sborsati, un ritmo che segnala una fase di accelerazione nel 2026. I programmi autostradali stanno generando oltre 70,000 nuovi impegni di aiuti federali e hanno spinto le aggiudicazioni di appalti a un aumento del 36% nel 2023 rispetto al 2021, mentre la General Services Administration stanzia 3.4 miliardi di dollari per modernizzare i porti di ingresso terrestri che supportano il commercio transfrontaliero. Il trasporto commerciale adiacente al transito si sta concentrando attorno a catalizzatori come lo SPARC Kips Bay e Willets Point di New York, che sfruttano i fondi pubblici per attrarre investimenti privati per hub a uso misto in prossimità di collegamenti ferroviari e metropolitani. Lo slancio a livello statale include un budget del TxDOT di 39.92 miliardi di dollari per l'anno fiscale 2026-2027, che sostiene gli arretrati e si allinea con un più ampio programma di trasporti decennale che sostiene l'attività degli appaltatori in tutto il Texas. La politica ESG sta inoltre plasmando le specifiche, con l'entrata in vigore degli obblighi di informativa sul clima in California nel 2026, rafforzando i requisiti di decarbonizzazione e resilienza negli appalti comunali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di manodopera qualificata e la pressione salariale rallentano la realizzazione dei progetti e aumentano i costi. | -0.7% | Nazionale, più acuto negli stati della Sunbelt (Texas, Florida, Arizona) con rapida crescita della popolazione | A breve termine (≤ 2 anni) |
| Le rigide condizioni di prestito e l'aumento dei tassi di interesse ostacolano il finanziamento di progetti speculativi. | -0.6% | Nazionale, più pronunciato nei mercati degli uffici con un alto tasso di posti vacanti (San Francisco, Chicago, New York) | Medio termine (2-4 anni) |
| L'elevata inflazione dei materiali e dei trasporti comprime i margini e ritarda i budget. | -0.5% | Nazionale, con variazioni di costo regionali (New York e San Francisco le più costose; le città costiere devono affrontare costi di trasporto più elevati) | Medio termine (2-4 anni) |
| Ritardi nel rilascio dei permessi e restrizioni urbanistiche prolungano le fasi di pre-costruzione. | -0.3% | I più gravi si sono verificati in California, New York e Illinois; ritardi sporadici nelle aree metropolitane in rapida crescita della Sunbelt | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di manodopera qualificata e la pressione salariale rallentano la consegna dei progetti e aumentano i costi
Soddisfare la domanda del 2026 richiede l'assunzione di 499,000 nuovi lavoratori dopo un anno di deficit in cui la maggior parte delle aziende ha segnalato difficoltà a ricoprire ruoli artigianali e una forza lavoro che invecchia ha indicato un aumento dei pensionamenti nel corso del decennio. I datori di lavoro segnalano le lacune più significative nei mestieri specializzati e nelle stime, il che crea colli di bottiglia nella programmazione e aumenta la dipendenza da straordinari, incentivi e politiche di indennità giornaliera, che fanno aumentare i costi della manodopera per i progetti. La retribuzione oraria media nell'edilizia ha raggiunto i 38.76 dollari entro marzo 2025, con un aumento del 4.5% su base annua, mentre il settore paga più della produzione e dei trasporti per competere per i talenti e trattenere le squadre sui percorsi critici. I lavori mission-critical, come i data center, prevedono tariffe maggiorate che possono allontanare elettricisti e tecnici HVAC da altri siti commerciali e aggravare le difficoltà di personale per ospedali, scuole e progetti civici. Queste pressioni sono diffuse e hanno portato a ritardi misurabili e potenziali perdite di produzione che rafforzano la necessità di prefabbricazione, di strumenti di produttività sul campo migliorati e di percorsi di formazione mirati.
I vincoli finanziari e le scadenze dei prestiti rallentano lo sviluppo speculativo
I tassi di interesse sono rimasti elevati fino al 2025, poiché il tasso sui fondi federali si è mantenuto nell'intervallo 4.25-4.50% e gli istituti di credito hanno inasprito la sottoscrizione chiedendo una maggiore copertura del capitale proprio e del servizio del debito superiore a 1.25. In queste condizioni, un progetto da 100 milioni di dollari finanziato in 10 anni può comportare un costo per interessi di oltre 15 milioni di dollari rispetto al periodo dei bassi tassi, il che riduce la fattibilità di avvii speculativi nel settore degli uffici e di alcuni formati retail. Un limite di scadenza dei prestiti di 600 miliardi di dollari nel 2024 e 500 miliardi di dollari nel 2025 ha costretto molti proprietari a rifinanziare a tassi più elevati, e alcuni progetti in centro città hanno faticato a concretizzarsi, provocando passaggi di proprietà su asset più deboli. Le condizioni di finanziamento del settore alberghiero sono migliorate marginalmente con l'allentamento delle aspettative sui tassi, il che ha sostenuto nuove pipeline di costruzione e acquisizione selettive tra la fine del 2025 e l'inizio del 2026. I costi di capitale rimangono un fattore chiave per il mercato delle costruzioni commerciali statunitensi nel 2026, poiché gli sviluppatori valutano l'andamento dei tassi di interesse, i rischi di assorbimento e le strutture di prestito più rigide rispetto alla domanda favorevole a lungo termine nei data center, nella logistica e nei lavori pubblici.
Analisi del segmento
Per tipo di settore commerciale: industriale e logistico rivendicano l'espansione più rapida
Nel 2025, l'edilizia per uffici deteneva il 35.1% della quota di mercato dell'edilizia commerciale statunitense, supportata da ammodernamenti ibridi degli spazi di lavoro e strategie di riutilizzo adattivo che spesso consentono di occupare gli spazi prima e a costi inferiori rispetto alle nuove torri. La crescita è disomogenea tra i segmenti degli uffici, poiché le aziende danno priorità a edifici ad alte prestazioni con sistemi e certificazioni moderni in linea con le aspettative degli inquilini e gli impegni ESG. All'interno del settore dell'edilizia commerciale statunitense, il segmento industriale e logistico è quello in più rapida crescita, con un CAGR del 5.44% fino al 2031, poiché le esigenze di evasione degli ordini, lo slancio del reshoring e l'espansione della catena del freddo continuano ad assorbire nuovi spazi e a sostenere l'attività di build-to-suit. Gli sviluppatori stanno monitorando la suddivisione tra magazzini per merci e strutture specializzate come magazzini a temperatura controllata e data center ad alta potenza, che richiedono canoni di locazione elevati ma richiedono un approvvigionamento tempestivo e un coordinamento MEP più complesso. Questa segmentazione sta convergendo in prossimità di infrastrutture ferroviarie, autostradali ed elettriche, restringendo ulteriormente i filtri di selezione dei siti nei mercati principali.
Il profilo della domanda è rafforzato dall'espansione pluriennale di Amazon e dal più ampio slancio degli affitti tra i fornitori di servizi logistici terzi, che influenzano i prezzi dei terreni, le tempistiche di concessione e i programmi di costruzione nei corridoi ad alta crescita. Le consegne industriali e la pipeline di progetti segnalati entro la metà del 2025 erano elevate rispetto agli standard storici, mentre l'aumento dei posti vacanti indicava un equilibrio più sano in alcuni sottomercati che potrebbero moderare la crescita degli affitti, ma favoriscono comunque gli asset ben posizionati. Si prevede che la spesa per i data center raggiungerà il picco di 89 miliardi di dollari nel 2026 ed è diventata un fattore chiave per i lavori mission-critical che influenza gli arretrati degli appaltatori e la disponibilità dei subappaltatori. Queste condizioni mantengono l'industria e la logistica al centro del mercato statunitense delle costruzioni commerciali, con una gestione del rischio focalizzata sull'accesso alla rete, sulle attrezzature a lungo termine e sui diritti per progetti di grande formato.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la ristrutturazione guadagna slancio rispetto alle nuove costruzioni
Nel 2025, le nuove costruzioni rappresentavano il 68.1% del mercato dell'edilizia commerciale statunitense, supportate da data center, strutture industriali e da torri selezionate per il settore alberghiero e a uso misto in aree metropolitane ad alta domanda. Le ristrutturazioni stanno crescendo più rapidamente, con un CAGR del 5.20% nel periodo 2026-2031, poiché i proprietari sfruttano i vantaggi in termini di costi e tempi derivanti dalla riqualificazione degli asset esistenti, spesso con il supporto di crediti d'imposta per gli edifici storici che hanno catalizzato significativi investimenti privati nel tempo. Nel settore dell'edilizia commerciale statunitense, i programmi di retrofit si stanno espandendo nei settori degli uffici, dell'ospitalità e dell'istruzione, poiché i proprietari, sia aziendali che pubblici, puntano a ridurre le emissioni di carbonio, migliorare le prestazioni energetiche e realizzare interni più salubri, in linea con lo standard LEED v5. I piani di miglioramento delle proprietà alberghiere, imposti dai marchi, e gli allestimenti per uffici con solette flessibili stanno ulteriormente incrementando le pipeline di ristrutturazione e le opportunità di appalto per gli specialisti degli interni. Gli appaltatori stanno pianificando interventi di abbattimento e ammodernamento strutturale, comuni negli edifici più vecchi, che richiedono una pre-costruzione disciplinata per ridurre i rischi di budget e tempistiche.
Le conversioni e i programmi di incentivi guidati dalle città a New York e Chicago sottolineano come le politiche comunali possano favorire il riutilizzo del centro città su larga scala, combinando la zonizzazione con finanziamenti incrementali e sovvenzioni mirate. I grandi proprietari dimostrano inoltre la fattibilità di retrofit ad alte prestazioni, esemplificati da progetti di grande portata in linea con gli obiettivi di elettrificazione e riduzione delle emissioni di carbonio, ormai comuni nei portafogli istituzionali. Con l'evoluzione degli appalti verso valutazioni del ciclo di vita dell'intero edificio, i programmi di ristrutturazione che preservano la struttura e riducono le emissioni di carbonio incorporate acquisiscono un vantaggio nelle gare d'appalto pubbliche e nelle revisioni della governance aziendale. Il mercato statunitense dell'edilizia commerciale è quindi destinato a vedere la ristrutturazione catturare una quota maggiore dei fondi in portafoglio fino al 2031, con le catene di fornitura che si adattano ai profili di materiali e sistemi comuni nei retrofit profondi.
Per fonte di investimento: aumento dei finanziamenti pubblici per l'Infrastructure Act
Gli investimenti privati hanno costituito l'85.2% della spesa nel 2025, tra uffici, edifici industriali, alberghieri e data center, finanziati da REIT, private equity e bilanci aziendali. Il finanziamento pubblico è la fonte in più rapida crescita, con un CAGR del 5.60% fino al 2031, grazie agli stanziamenti IIJA che continuano a essere destinati all'assegnazione di appalti e alle spese per autostrade, ponti, trasporti pubblici e porti. Nel settore dell'edilizia commerciale statunitense, questi progetti pubblici creano ricadute sugli sviluppi a uso misto adiacenti ai trasporti pubblici, poiché stati e città rizonizzano i nodi per attrarre capitali privati in prossimità di stazioni ferroviarie e interscambi. Anche i Federal Land Ports of Entry e altre strutture civiche stanno mobilitando team di progettazione e costruzione e appaltatori specializzati, contribuendo a una base di lavoro che stabilizza gli arretrati fino al 2026. Il ciclo pubblico contribuisce a compensare l'inasprimento delle condizioni di credito privato in determinate tipologie immobiliari e sostiene gli appaltatori regionali specializzati nei trasporti e nelle opere civiche.
I dati sugli impegni e sulle spese confermano l'accelerazione, con 411.5 miliardi di dollari di sovvenzioni annunciate, 343.3 miliardi di dollari impegnati e 189.1 miliardi di dollari erogati entro la fine del 2025, il che implica forti opportunità di gara per l'anno a venire. La FHWA segnala oltre 70,000 nuovi impegni per progetti di aiuti federali e una crescita superiore alla media dei valori contrattuali rispetto alle norme pre-IIJA, rafforzando una base solida per l'edilizia verticale in prossimità di corridoi riqualificati. Città come New York stanno utilizzando investimenti pubblici per promuovere lo sviluppo privato nei settori delle scienze biologiche e dell'edilizia abitativa, a supporto della continuità del lavoro edilizio e della pianificazione dei materiali durante l'intero ciclo. I programmi statali in Texas contribuiscono a questo slancio con un budget TxDOT di 39.92 miliardi di dollari che sottoscrive lavori autostradali pluriennali e mantiene impegnata una notevole capacità civile. La conformità agli appalti e le regole Buy America rimangono importanti variabili di programmazione, che gli appaltatori affrontano attraverso invii anticipati e controlli dei fornitori per ridurre i rischi di tempi di consegna sui lavori finanziati a livello federale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Texas è in testa con il 17.00% nel 2025, grazie ai data center iperscalabili, agli impianti di fabbricazione di semiconduttori e a un budget TxDOT di 39.92 miliardi di dollari per l'anno fiscale 2026-2027, che sostiene gli arretrati di costruzione legati agli ammodernamenti dei corridoi. La Florida è lo stato in più rapida crescita, con un CAGR del 5.45% dal 2026 al 2031, trainato dalla ripresa del settore alberghiero e dall'espansione dei centri congressi che alimentano le attività commerciali e ad uso misto adiacenti. La California detiene la seconda quota maggiore, poiché l'avanzamento della spesa non residenziale e gli afflussi IIJA aggiungono visibilità alle pipeline di progetti pubblici nelle infrastrutture di trasporto e istruzione. Il piano triennale di spesa per l'edilizia di New York e gli stanziamenti MTA stanno orientando il mix verso progetti non residenziali, mentre iniziative NYCEDC come SPARC Kips Bay attraggono capitali privati in cluster collegati al trasporto pubblico. L'Illinois sta ampliando programmi ad uso misto, istituzionali e di ponti a Chicago, che rafforzano l'attività pluriennale in ambito commerciale e civile pesante.
Il mercato statunitense delle costruzioni commerciali beneficia di motori geografici diversificati, in cui gli stati della Sunbelt assorbono la domanda di logistica e produzione, mentre i mercati costieri spostano le infrastrutture pubbliche e selezionano torri ad alte prestazioni. Il Texas continua ad acquisire progetti di grande portata che richiedono il coordinamento di rete, acqua e autostrade, a supporto di appaltatori sia verticali che orizzontali nel 2026. Il settore alberghiero e dell'intrattenimento della Florida rimane attivo e le risposte selettive dell'offerta supportano i rendimenti dei progetti, nonostante la scarsità di manodopera e materiali in alcune aree metropolitane. La svolta della California verso progetti civici ed educativi riflette la complessità dei permessi e le strutture di costo nello sviluppo privato, pur mantenendo un carico di lavoro costante per i grandi appaltatori generali e i subappaltatori specializzati. New York e Illinois dimostrano entrambi come gli investimenti pubblici e la zonizzazione possano catalizzare proposte private di progetti misti e di scienze biologiche attorno alle aree delle stazioni e agli ammodernamenti dei corridoi.
Gli stati al di fuori del primo livello stanno guadagnando quote di mercato in nicchie specifiche. Wisconsin e Virginia stanno potenziando la capacità dei data center, poiché i piani di fornitura di servizi e la disponibilità di terreni si allineano con progetti su scala di campus che richiedono tempi di consegna lunghi e l'approvvigionamento tempestivo di componenti elettrici chiave. Arizona, Georgia e Carolina del Nord si stanno assicurando investimenti nella produzione manifatturiera avanzata grazie a programmi di incentivi e alla facilità di ottenimento dei permessi rispetto ad alcuni mercati costieri, il che sposta le catene di approvvigionamento e le reti di subappaltatori verso questi corridoi. Si prevede che il mercato statunitense dell'edilizia commerciale legato alla Florida si espanderà a un CAGR del 5.45% fino al 2031, riflettendo una domanda sostenibile di turismo e congressi, che si aggiunge agli investimenti in infrastrutture stradali e portuali. Il Texas mantiene un percorso di crescita stabile, poiché gli ecosistemi dei semiconduttori, della biofabbricazione e dei data center approfondiscono e rafforzano gli impegni nei progetti infrastrutturali ed energetici. Il modello pubblico-privato di New York è destinato a proseguire, poiché le agenzie si concentrano sulla modernizzazione della segnaletica, sull'accessibilità e sulla creazione di luoghi nelle aree delle stazioni, che sbloccano torri a uso misto nei distretti con un'intensa rete di trasporti pubblici.
Panorama normativo
Il quadro normativo statunitense in materia di edilizia commerciale rimane decentralizzato, con i codici edilizi ed energetici stabiliti principalmente a livello statale e locale piuttosto che da un unico codice federale. I requisiti di sicurezza sul lavoro dell'OSHA (29 CFR Parte 1926) continuano a essere il punto di riferimento per la conformità federale nei cantieri, mentre i lavori finanziati con fondi federali sono condizionati dalle norme sugli appalti e dai requisiti di contenuto nazionale, inclusi i requisiti "Buy America" per i prodotti fabbricati, come chiarito dagli aggiornamenti del Federal Register di gennaio 2025.
La complessità della conformità ai codici è aumentata a causa delle diverse velocità con cui le giurisdizioni hanno adottato l'International Building Code (IBC) 2024 fino all'inizio del 2026. Stati come Virginia, Utah, Indiana, Kansas, Maryland e New Hampshire hanno adottato l'IBC 2024, mentre altri, tra cui Washington, Colorado e Carolina del Nord, hanno proceduto con la fase di regolamentazione. Per gli appaltatori attivi nei programmi pubblici, gli obblighi relativi ai trasporti di superficie derivanti dall'IIJA sono rimasti rilevanti per tutto l'anno fiscale 2026, e l'attività federale del 2026 ha incluso anche l'Ordine Esecutivo 14398 (marzo 2026) che ha inciso sui requisiti per gli appaltatori federali. Il Congresso ha inoltre presentato importanti leggi di autorizzazione e stanziamento (HR 8870 e HR 9497 a maggio e giugno 2026, e HR 8469 ad aprile 2026), mantenendo un flusso di politiche attivo che influenza la pianificazione della suddivisione del lavoro, l'approvvigionamento e la conformità.
Analisi della catena del valore
La catena del valore inizia con i proprietari e gli sviluppatori (aziende, REIT, investitori istituzionali ed enti pubblici) che trasformano la domanda in progetti, per poi proseguire con la pianificazione, l'ottenimento delle autorizzazioni e il finanziamento. Seguono la progettazione (architetti e ingegneri) e la fase di pre-costruzione (stima dei costi, valutazione dei rischi e fattibilità costruttiva), con appaltatori generali e responsabili di cantiere che guidano l'esecuzione, supportati da maestranze specializzate, in particolare nei settori elettrico, meccanico e HVAC. La catena si conclude con la messa in servizio e la consegna, e i settori mission-critical, soprattutto i data center, attribuiscono maggiore importanza alla selezione precoce delle apparecchiature, ai test e alla fornitura integrata degli impianti MEP.
Nel 2026, i vincoli dal lato dell'offerta e le politiche commerciali continuano a influenzare la strategia di approvvigionamento. I lunghi tempi di consegna per apparecchiature elettriche e di media tensione, che spesso richiedono dalle 30 alle 52 settimane, e i tempi di consegna per l'acciaio strutturale, che in molti mercati si aggirano intorno alle 14-20 settimane all'inizio del 2026, spingono i team verso consegne anticipate, approvvigionamenti alternativi e prefabbricazione laddove possibile. Le norme sul contenuto nazionale previste dal Build America, Buy America Act (BABAA) incidono sulla tracciabilità dei materiali nei progetti finanziati a livello federale, e il programma NIST Manufacturing Extension Partnership (MEP) viene utilizzato come risorsa pratica per identificare i produttori nazionali conformi. Anche la capacità a monte si sta evolvendo, con Nucor che ha accelerato la messa in funzione di un nuovo laminatoio in Kentucky nel maggio 2026 (circa 3 milioni di tonnellate di capacità annua) per supportare la disponibilità di acciaio nazionale, anche se la carenza di manodopera specializzata rimane un collo di bottiglia per la certezza delle tempistiche.
Panorama competitivo
Il mercato statunitense dell'edilizia commerciale rimane frammentato, poiché le prime 50 aziende rappresentano meno del 10% del fatturato totale; tuttavia, il consolidamento è in aumento, con un aumento delle acquisizioni finanziate da private equity mirate a settori specializzati e leader regionali. Le prime 400 di ENR hanno registrato una crescita del fatturato complessivo nel 2024 e le aziende più grandi hanno ampliato gli arretrati nei settori mission-critical, sanitario e dell'istruzione, con Turner che ha registrato un fatturato di 20.2 miliardi di dollari nel 2024 e un arretrato di 12.6 miliardi di dollari nei data center. Bechtel, Kiewit e Whiting-Turner hanno mantenuto posizioni di leadership, mentre HITT Contracting ha registrato una rapida crescita espandendosi nei settori mission-critical e industriale, a riflesso della concentrazione della domanda nei data center e nella produzione avanzata. Gli appaltatori con integrazione verticale in MEP e lavori in cantiere sono meglio posizionati per gestire i tempi di consegna e ridurre le rilavorazioni, che sono diventate un fattore di differenziazione nei mercati ristretti di manodopera e materiali.
Le aziende stanno inoltre investendo in tecnologia per colmare le lacune nei dati degli uffici sul campo e ridurre gli sprechi. La gestione dei progetti basata su cloud, la cattura della realtà e i gemelli digitali stanno diventando standard, con aziende leader che sperimentano la robotica per il layout e le attività ripetitive che migliorano la coerenza e la sicurezza. Hensel Phelps ha lanciato una piattaforma di venture capital per testare le tecnologie di costruzione per ambiti ad alto rischio, mentre Windover ha dimostrato il valore operativo dei gemelli digitali in progetti su scala di campus. Queste funzionalità sono rilevanti per i programmi di data center e ospedali che richiedono una messa in servizio e un'integrazione di sistemi rigorose, un tema che sta rimodellando la pre-costruzione e il controllo qualità su larga scala. Anche la disciplina di processo e l'approvvigionamento anticipato sono più comuni, poiché i regimi tariffari mantengono elevato il rischio per i metalli e i componenti elettrici, il che spinge gli appaltatori ad aggiungere fornitori nordamericani e a rinegoziare le clausole di pass-through.
Le dinamiche competitive regionali stanno cambiando, con le aree metropolitane della Sunbelt che registrano un numero maggiore di offerte e un aumento dell'ingresso di imprese costiere in mercati diversi. Nashville ha registrato una riduzione degli arretrati dei subappaltatori e una maggiore copertura delle gare d'appalto, mentre Seattle e Portland hanno visto gli appaltatori generali espandersi nei mercati vicini per difendere la propria quota di mercato e bilanciare l'esposizione. Grandi aggiudicazioni in Texas, tra cui progetti di ricostruzione interstatale da 889 milioni di dollari e 746 milioni di dollari per Balfour Beatty, dimostrano come i lavori civili pesanti possano ancorare gli arretrati e mobilitare team pluriennali. Anche i megaprogetti di data center nel Mid-Atlantic e nel Midwest stanno concentrando l'attività con contratti campus multimiliardari che richiedono specialisti mission-critical e reti di fornitori approfondite. Il mercato statunitense delle costruzioni commerciali rimane aperto al consolidamento in settori specializzati e per appaltatori generali di grandi dimensioni in grado di operare in diverse regioni, rispettare la conformità e consegnare rapidamente ai proprietari con programmi complessi.
Leader del settore delle costruzioni commerciali negli Stati Uniti
Turner Impresa Edile
La società appaltatrice Whiting-Turner
Gruppo di costruzione STO
Costruzione DPR
Gruppo di costruzioni Clark
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Turner Construction ha evidenziato la continua espansione del programma di data center di Meta a Richland Parish, in Louisiana, legata all'impegno dichiarato da Meta di investire oltre 50 miliardi di dollari nella struttura e nella regione circostante. Le dimensioni e l'intensità energetica della costruzione rafforzano la domanda di appaltatori specializzati in infrastrutture critiche, con una gestione integrata degli impianti meccanici, elettrici e idraulici (MEP) e una rigorosa pianificazione a lungo termine degli approvvigionamenti elettrici.
- Settembre 2025: Hensel Phelps si è aggiudicata un contratto da 700 milioni di dollari per l'ampliamento dell'aeroporto di Boise, Idaho, che prevede la realizzazione di 10 nuovi gate. L'appalto aggiunge un volume di lavoro pluriennale al portafoglio ordini e garantisce la continuità operativa per le maestranze specializzate e i team di integrazione dei sistemi, nell'ambito di un programma di costruzione di lunga durata.
- Settembre 2024: La Whiting-Turner Contracting Company si è aggiudicata importanti contratti con la Guardia Costiera degli Stati Uniti per lavori a Seattle, Washington e Kapolei, Hawaii, tra cui l'ammodernamento di banchine e pontili e la costruzione di hangar. Questi appalti finanziati a livello federale enfatizzano la conformità alle normative e la domanda costante di interfacce tra ingegneria civile e verticale, in grado di stabilizzare i carichi di lavoro degli appaltatori nel corso dei vari cicli.
Ambito e metodologia
L'edilizia commerciale è l'attività di costruzione, locazione o vendita di spazi nel settore privato. Uffici, impianti di produzione, centri medici e centri commerciali al dettaglio sono tutti esempi di tali spazi. Le dimensioni e la scala dei progetti di costruzione commerciale e delle imprese variano notevolmente.
Il mercato dell'edilizia commerciale statunitense è segmentato in base agli utenti finali (edilizia per uffici, edilizia al dettaglio, edilizia per l'ospitalità, edilizia istituzionale e altri utenti finali). Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di settore commerciale
| ufficio |
| Settore Retail |
| Industriale e Logistica |
| Altro |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per Stati
| Texas |
| California |
| Florida |
| New York |
| Illinois |
| Il resto di noi |
| Per tipo di settore commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Altro | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per Stati | Texas |
| California | |
| Florida | |
| New York | |
| Illinois | |
| Il resto di noi |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato delle costruzioni commerciali negli Stati Uniti e le prospettive di crescita fino al 2031?
Il mercato delle costruzioni commerciali negli Stati Uniti ammonta a 567.05 miliardi di dollari nel 2026 e si prevede che raggiungerà i 723.25 miliardi di dollari entro il 2031, con un CAGR del 4.22%, supportato da logistica, data center, ristrutturazioni e lavori infrastrutturali pubblici.
Quali sono i segmenti più importanti e quelli che stanno crescendo più rapidamente nel mercato delle costruzioni commerciali negli Stati Uniti?
Il settore degli uffici è stato in testa con il 35.10% nel 2025, mentre il settore industriale e logistico è quello in più rapida crescita con un CAGR del 5.44% nel periodo 2026-2031, grazie alla domanda di e-commerce e reshoring.
In che modo i data center influenzeranno il mercato dell'edilizia commerciale negli Stati Uniti nel 2026?
I data center stanno generando arretrati critici per le missioni, poiché si prevede che la spesa del settore raggiungerà il picco nel 2026 e le interconnessioni dei servizi di pubblica utilità influenzano i programmi e la scelta dei siti.
In che modo i finanziamenti IIJA incidono sulle opportunità di sviluppo commerciale privato?
Sovvenzioni, obblighi e spese federali confluiscono in autostrade, trasporti pubblici e porti, che catalizzano la costruzione di torri ad uso misto adiacenti ai trasporti pubblici e stabilizzano gli arretrati degli appaltatori.
Quali sono gli stati più interessanti per i progetti commerciali in questo momento?
Il Texas è in testa con il 17.00% nel 2025 per quanto riguarda le pipeline di semiconduttori e iperscalabili, mentre la Florida registra la crescita più rapida con un CAGR del 5.45% grazie all'espansione del settore alberghiero e congressuale.
Quali sono i principali rischi di esecuzione per il mercato delle costruzioni commerciali negli Stati Uniti nel 2026?
I rischi maggiori sono la carenza di manodopera, la pressione sui materiali e sulle tariffe, le condizioni di prestito più restrittive e i ritardi nelle autorizzazioni che prolungano la fase di pre-costruzione e aumentano i costi di gestione.


