

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
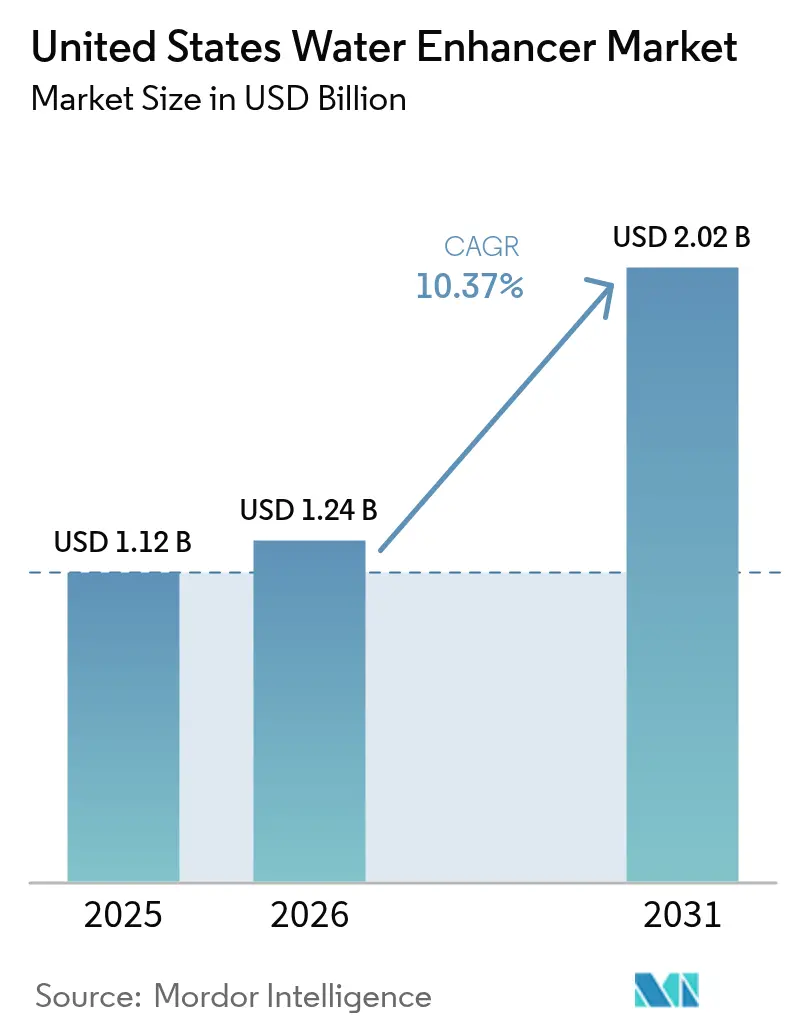
| Dimensione del mercato (2026) | 1.24 miliardo di dollari |
| Dimensione del mercato (2031) | 2.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.37% CAGR |
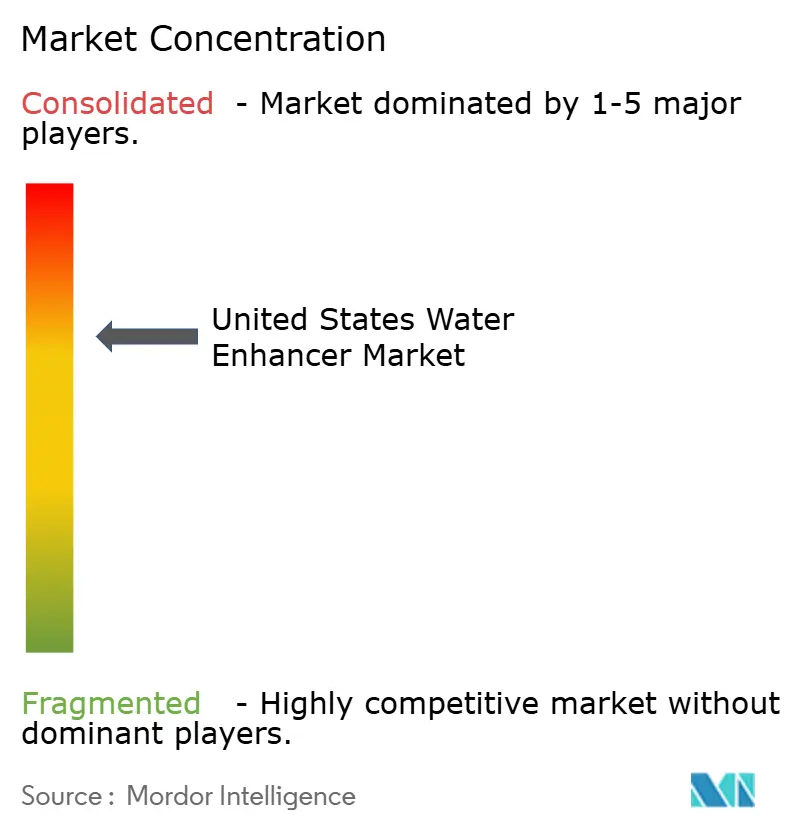
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli esaltatori d'acqua negli Stati Uniti a cura di Mordor Intelligence
Il mercato statunitense degli aromatizzanti per l'acqua aveva un valore di 1.12 miliardi di dollari nel 2025 e si prevede che crescerà da 1.24 miliardi di dollari nel 2026 a 2.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.37% durante il periodo di previsione (2026-2031). Le gocce aromatizzanti per l'acqua rappresentano un segmento in rapida crescita all'interno del mercato delle bevande funzionali. Questa solida traiettoria di mercato è alimentata principalmente dal cambiamento delle preferenze dei consumatori verso prodotti che offrono sia praticità che benefici per la salute. Le gocce aromatizzanti per l'acqua sono apprezzate per la loro portabilità, la facilità d'uso e la capacità di trasformare istantaneamente l'acqua naturale in bevande gustose e arricchite di nutrienti. Ciò si allinea con la crescente tendenza alla nutrizione personalizzata, poiché i consumatori sono sempre più alla ricerca di soluzioni di idratazione personalizzabili che si adattino alle loro preferenze di gusto individuali, alle esigenze dietetiche e agli obiettivi di benessere. L'espansione del mercato è ulteriormente supportata dalla diffusione di stili di vita attenti alla salute, con i consumatori che riducono attivamente l'assunzione di bibite zuccherate e bevande analcoliche tradizionali a favore di alternative ipocaloriche, senza zucchero e funzionali. I marchi leader hanno risposto con formulazioni innovative che incorporano vitamine, elettroliti, antiossidanti e adattogeni, soddisfacendo la domanda di prodotti che supportino l'energia, il sistema immunitario e il benessere generale. Anche il movimento "clean label", che enfatizza aromi naturali, ingredienti di origine vegetale e una provenienza trasparente, gioca un ruolo chiave nel promuovere l'adozione di questi prodotti tra i consumatori più esigenti.
Punti chiave del rapporto
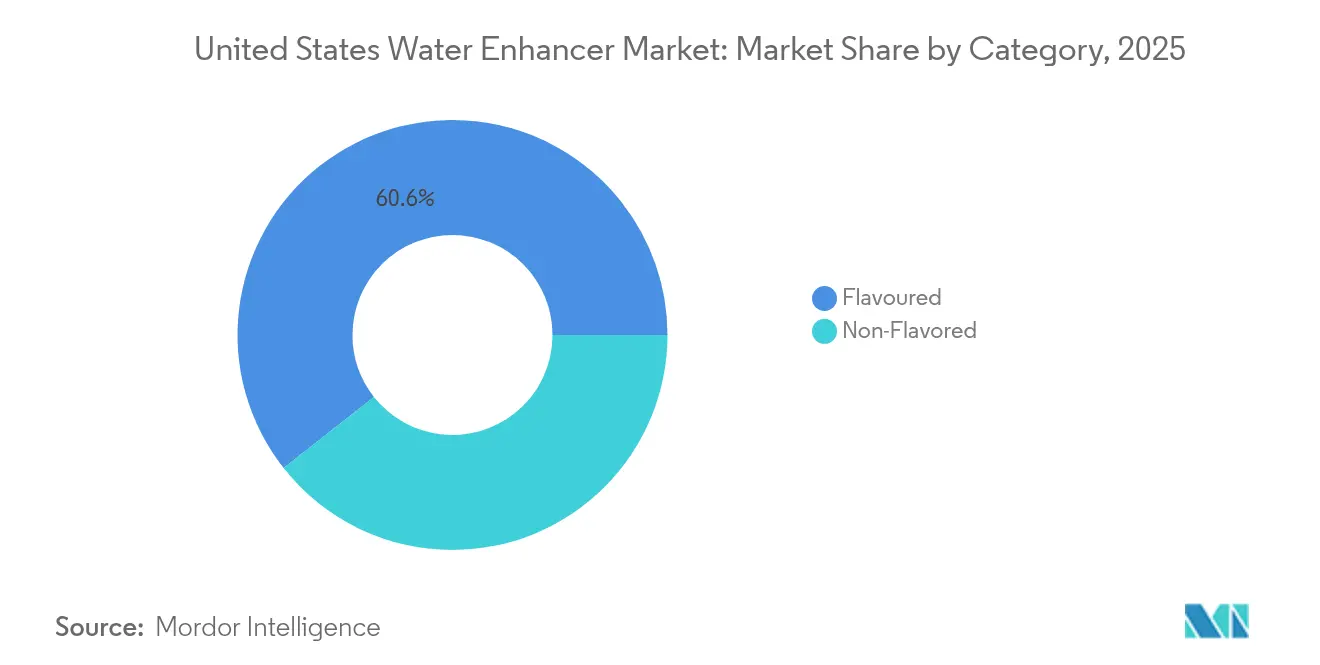
- Per tipologia di prodotto, nel 60.62 il segmento aromatizzato deteneva il 2025% della quota di mercato degli esaltatori d'acqua negli Stati Uniti, mentre si prevede che il segmento non aromatizzato crescerà a un CAGR dell'10.78% fino al 2031.
- In base alla forma, nel 34.71 il segmento in polvere deteneva il 2025% della quota di mercato degli esaltatori d'acqua negli Stati Uniti, mentre si prevede che il segmento in compresse crescerà a un CAGR del 11.88% fino al 2031.
- In base alla fonte degli ingredienti, nel 61.68 le formulazioni artificiali/sintetiche hanno rappresentato il 2025% del mercato degli esaltatori d'acqua negli Stati Uniti; le varianti naturali/biologiche sono in espansione a un CAGR del 12.47% fino al 2031.
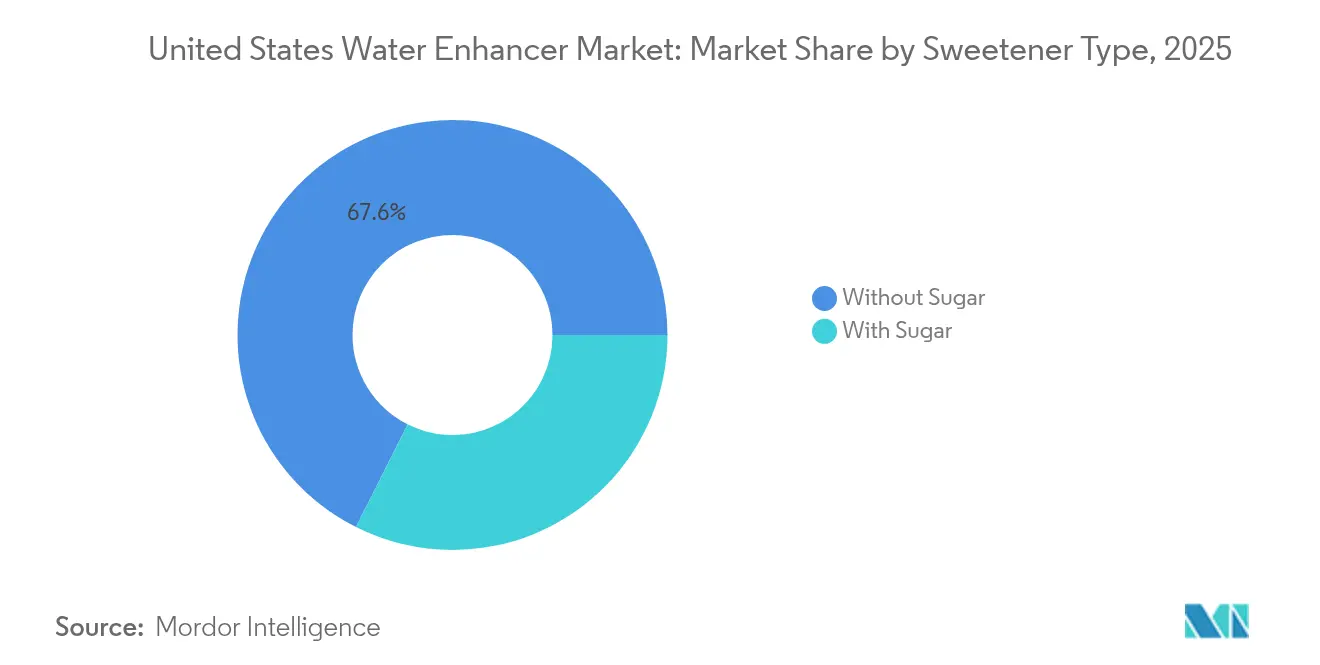
- In base al tipo di dolcificante, quello senza zucchero ha conquistato il 67.59% della quota di mercato degli esaltatori d'acqua negli Stati Uniti nel 2025, mentre i prodotti con zucchero mostrano una previsione di CAGR più rapida, pari al 11.93%.
- Per canale di distribuzione, i supermercati/ipermercati hanno rappresentato una quota del 53.44% del fatturato del 2025; si prevede che i negozi al dettaglio online cresceranno a un CAGR del 15.72% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli esaltatori d'acqua negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I consumatori attenti alla salute che si rivolgono a bevande ipocaloriche e senza zucchero stimolano la domanda | + 3.0% | A livello nazionale, più forte negli stati costieri | Medio termine (2-4 anni) |
| Le tendenze del fitness e del benessere determinano un aumento dell'uso di integratori elettrolitici | + 2.5% | Centri fitness urbani e città universitarie | A lungo termine (≥ 4 anni) |
| Il marketing e l'innovazione delle principali aziende di bevande alimentano il coinvolgimento dei consumatori | + 2.0% | A livello nazionale, in particolare le catene di vendita al dettaglio di massa | Medio termine (2-4 anni) |
| I marchi di bevande collaborano con gli influencer del fitness, rafforzando la presenza sul mercato | + 1.6% | Demografia esperta di social media | A breve termine (≤ 2 anni) |
| Canali di vendita al dettaglio più ampi ampliano l'accessibilità alle bevande negli Stati Uniti | + 1.4% | Reti di vendita al dettaglio multiformato | Medio termine (2-4 anni) |
| Le soluzioni di idratazione in movimento guadagnano terreno grazie alla crescente domanda di comodità | + 2.2% | Grandi aree metropolitane | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I consumatori attenti alla salute che si rivolgono a bevande ipocaloriche e senza zucchero stimolano la domanda
Il crescente numero di consumatori attenti alla salute alimenta la domanda di bevande ipocaloriche e senza zucchero, poiché le persone mirano a prevenire problemi di salute associati a un consumo eccessivo di zucchero, come obesità e diabete. Questa tendenza è particolarmente evidente negli Stati Uniti, dove aziende produttrici di bevande come Coca-Cola, PepsiCo e Nestlé stanno ampliando il loro portfolio con acque funzionali. Questi prodotti in genere contengono zero zuccheri, sono ipocalorici e arricchiti con vitamine e proteine. Il mercato sta registrando una crescita delle bevande clean-label e funzionali, tra cui kombucha probiotici e acque arricchite di vitamine, trainata dalla crescente prevalenza di diabete, obesità e stili di vita incentrati sul fitness. Secondo i Centers for Disease Control and Prevention (CDC), tra agosto 2021 e agosto 2023, il tasso di obesità negli adulti era del 40.3%, senza differenze significative tra uomini e donne. La prevalenza dell'obesità era maggiore tra gli adulti di età compresa tra 40 e 59 anni rispetto a quelli di età compresa tra 20 e 39 anni e oltre i 60 anni. [1]Fonte: Centers for Disease Control and Prevention (CDC), "Obesità e prevalenza di obesità grave negli adulti: Stati Uniti, agosto 2021-agosto 2023", cdc.gov.
Le tendenze del fitness e del benessere determinano un aumento dell'uso di integratori elettrolitici
L'espansione del mercato degli integratori per l'idratazione negli Stati Uniti è attribuibile principalmente alla crescente adozione di pratiche di fitness e benessere, in particolare all'interno delle palestre professionali. L'integrazione di programmi di allenamento strutturati, sessioni di gruppo organizzate e programmi di allenamento personalizzati nella routine quotidiana ha generato una domanda considerevole di soluzioni avanzate per l'idratazione. Le persone attente alla salute e gli atleti riconoscono che un'attività fisica intensa può portare a una significativa deplezione di elettroliti attraverso la sudorazione, rendendo necessario un adeguato reintegro per mantenere livelli di energia ottimali, prevenire i crampi muscolari e garantire un'efficace funzione fisiologica. Di conseguenza, le palestre hanno implementato iniziative strategiche per distribuire e vendere al dettaglio prodotti per l'idratazione attraverso strutture dedicate e sistemi di erogazione automatizzati. Secondo la Health & Fitness Association (HFA), gli iscritti alle palestre professionali, tra cui palestre, centri fitness e centri specializzati, ammontano a 77 milioni di americani, pari al 25% della popolazione di età pari o superiore a sei anni nel 2024. [2]Fonte: Health & Fitness Association (HFA), "Gli abbonamenti ai centri fitness e alle palestre negli Stati Uniti aumentano fino a raggiungere il record di 77 milioni", healthandfitness.org.
Il marketing e l'innovazione delle principali aziende di bevande alimentano il coinvolgimento dei consumatori
Le principali aziende del settore bevande guidano la crescita del mercato statunitense degli esaltatori d'acqua attraverso il marketing strategico e l'innovazione di prodotto. Aziende come Kraft Heinz, Coca-Cola, PepsiCo e Nestlé sfruttano la forza del loro marchio, le reti di distribuzione e le capacità di ricerca per sviluppare nuovi gusti e formulazioni funzionali in linea con le preferenze dei consumatori in termini di salute, praticità e personalizzazione. Queste aziende implementano strategie di marketing complete attraverso i canali tradizionali e digitali, tra cui campagne pubblicitarie, collaborazioni con influencer e programmi diretti al consumatore. L'impegno di PepsiCo nel marketing è evidente nelle sue spese di vendita, generali e amministrative, che hanno raggiunto i 5.9 miliardi di dollari nel 2024 e i 5.7 miliardi di dollari nel 2023. Questo investimento supporta sia il lancio di nuovi prodotti sia la promozione continua dei marchi esistenti. Le iniziative di marketing aumentano la consapevolezza dei prodotti e informano i consumatori sull'importanza degli esaltatori d'acqua come soluzioni pratiche per l'idratazione. Attraverso il continuo sviluppo dei prodotti e investimenti di marketing sostenuti, queste aziende del settore bevande ampliano la categoria degli esaltatori d'acqua e rafforzano il coinvolgimento dei consumatori nel mercato statunitense.
I marchi di bevande collaborano con gli influencer del fitness, rafforzando la presenza sul mercato
I produttori di integratori per l'acqua instaurano collaborazioni strategiche con professionisti del settore del fitness per sviluppare campagne di marketing mirate a segmenti di consumatori attenti alla salute. Queste partnership comprendono iniziative complete di sviluppo prodotto e materiali didattici che illustrano le applicazioni ottimali di arricchimento dell'acqua in diverse fasce demografiche di consumatori. L'implementazione di strategie di marketing basate sugli influencer facilita una migliore educazione dei consumatori sull'applicazione degli integratori per l'acqua, sui livelli di dosaggio appropriati e sulle matrici di compatibilità dei sapori, superando le capacità dei metodi pubblicitari convenzionali. Le piattaforme digitali consentono ai produttori di integratori per l'acqua di raccogliere feedback in tempo reale dai consumatori e di implementare modifiche di prodotto in base alle loro preferenze e ai parametri di prestazione. Questo approccio strategico affronta l'esitazione dei consumatori riguardo alla sperimentazione di integratori per l'acqua, che tradizionalmente ostacola i tassi di adozione iniziali dei prodotti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le severe normative sugli alimenti e sulle bevande ostacolano lo sviluppo e le approvazioni dei prodotti | -1.70% | Ambienti normativi federali e statali | A lungo termine (≥ 4 anni) |
| La forte concorrenza delle acque aromatizzate in bottiglia e delle bevande analcoliche riduce la quota di mercato | -2.40% | Canali di massa nazionali | Medio termine (2-4 anni) |
| Le preoccupazioni dei consumatori sui dolcificanti e gli additivi artificiali riducono la fiducia in alcuni prodotti | -1.50% | Segmenti di consumatori attenti alla salute | Medio termine (2-4 anni) |
| Le preoccupazioni ambientali relative agli imballaggi in plastica hanno un impatto sui consumatori attenti all'ambiente | -1.20% | Regioni focalizzate sulla sostenibilità | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le severe normative in materia di alimenti e bevande ostacolano lo sviluppo e le approvazioni dei prodotti.
L'industria degli additivi per l'acqua si trova ad affrontare ostacoli significativi a causa della complessità delle normative. Il quadro GRAS (Generally Recognized as Safe) della FDA consente alle aziende di autodeterminare la sicurezza degli ingredienti senza una revisione governativa obbligatoria, il che solleva potenziali preoccupazioni in materia di sicurezza e porta a normative più severe. La valutazione dell'Autorità europea per la sicurezza alimentare (EFSA) sui glicosidi steviolici illustra l'impatto dei cambiamenti normativi sulle formulazioni dei prodotti, rilevando che le modifiche proposte potrebbero superare i livelli di assunzione giornaliera accettabile per i bambini piccoli, pari a 6.9 mg/kg di peso corporeo al giorno [3] Fonte: Autorità europea per la sicurezza alimentare, "Sicurezza dei glicosidi steviolici (E 960a-d)", efsa.europa.eu . I produttori devono destinare risorse considerevoli alla documentazione di conformità e alla riformulazione dei prodotti, riducendo gli investimenti in innovazione ed espansione del mercato. Le differenze normative regionali richiedono modifiche ai prodotti per i diversi mercati, limitando la possibilità di scalare a livello globale le formulazioni di successo. Gli elevati costi di conformità normativa colpiscono in particolare le aziende più piccole, aumentando potenzialmente la concentrazione del mercato nelle mani di aziende più grandi con reparti normativi consolidati.
La forte concorrenza delle acque aromatizzate in bottiglia e delle bevande analcoliche riduce la quota di mercato
Il mercato degli esaltatori di sapidità per l'acqua si trova ad affrontare una forte concorrenza da parte di categorie di bevande consolidate che offrono vantaggi simili in termini di praticità e sapore, oltre a reti di distribuzione più ampie. Le aziende produttrici di acque aromatizzate in bottiglia sfruttano la loro presenza al dettaglio e la riconoscibilità del marchio per introdurre prodotti funzionali che competono con gli esaltatori di sapidità per bevande, pur mantenendo la semplicità dei formati pronti da bere. Le aziende produttrici di bevande analcoliche rispondono alle tendenze salutistiche introducendo opzioni a ridotto contenuto di zuccheri e formulazioni funzionali che si allineano alle preferenze di benessere senza modificare le abitudini di consumo dei consumatori. La concorrenza aumenta poiché le grandi aziende produttrici di bevande dispongono di budget di marketing e reti di distribuzione più ampi per lanciare rapidamente nuovi prodotti su più canali. Questo contesto competitivo impone ai produttori di esaltatori di sapidità per bevande di abbassare i prezzi investendo al contempo in ingredienti di alta qualità e benefici esclusivi, il che riduce i margini di profitto e limita i fondi disponibili per la crescita.
Analisi del segmento
Per tipo di prodotto: gli esaltatori di sapidità dell'acqua aromatizzata dominano le preferenze dei consumatori
Gli esaltatori di sapidità aromatizzati detengono il 60.62% della quota di mercato nel 2025, poiché i consumatori preferiscono opzioni idratanti con un gusto migliorato rispetto alle alternative all'acqua naturale. Questa posizione di leadership di mercato deriva dall'efficacia del segmento nel rendere l'acqua più appetibile, affrontando la comune sfida dei consumatori di bere acqua non aromatizzata. Gli esaltatori di sapidità non aromatizzati, nonostante la loro minore presenza sul mercato, stanno registrando una crescita significativa con un CAGR dell'10.78% fino al 2031. Questa crescita è dovuta principalmente alla crescente domanda da parte dei consumatori attenti alla salute che cercano benefici funzionali senza additivi aromatizzanti artificiali.
Il mercato registra una crescente adozione di estratti botanici ed erboristici che combinano gusto e proprietà benefiche. Ingredienti calmanti come lavanda, camomilla e citronella stanno diventando popolari sia nelle bevande alcoliche che in quelle analcoliche. La domanda dei consumatori si sta spostando verso formulazioni meno dolci con profili di gusto naturali, spingendo i produttori a sviluppare prodotti con aromi di frutta esotica come yuzu e litchi. Il mercato registra anche una crescita delle formulazioni a base di umami con ingredienti vegetali. Questi sviluppi sono in linea con le tendenze più ampie del settore delle bevande verso profili di sapore complessi che supportano strategie di prezzo premium, soddisfacendo al contempo le diverse preferenze dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: gli esaltatori d'acqua in polvere dominano il mercato
Gli esaltatori d'acqua in polvere detengono una quota del 34.71% nel mercato statunitense degli esaltatori d'acqua. Il loro rapporto qualità-prezzo rispetto alle varianti liquide li rende una scelta conveniente sia per i consumatori che per i produttori. La maggiore durata di conservazione delle formulazioni in polvere, unita alla facilità di stoccaggio e trasporto, riduce significativamente i costi logistici. Inoltre, gli esaltatori d'acqua in polvere offrono un controllo superiore delle porzioni e opzioni di personalizzazione, consentendo ai consumatori di regolare l'intensità del sapore in base alle proprie preferenze. La praticità del confezionamento monodose e la portabilità hanno trovato particolare riscontro nello stile di vita dinamico dei consumatori americani.
Gli esaltatori d'acqua in compresse si sono affermati come il segmento in più rapida crescita, con un CAGR del 11.88% dal 2026 al 2031 nel mercato statunitense degli esaltatori d'acqua. La praticità e la portabilità del formato in compresse hanno contribuito in modo significativo alla loro crescente popolarità tra i consumatori, in particolare quelli con stili di vita attivi. Queste compresse sono compatte, leggere e facili da conservare, il che le rende ideali per il consumo in movimento. Inoltre, gli esaltatori d'acqua in compresse offrono un dosaggio preciso, eliminando il rischio di un sapore eccessivo che a volte si verifica con gli esaltatori liquidi. La crescita del segmento è ulteriormente trainata dai consumatori attenti all'ambiente che apprezzano il packaging in plastica ridotto rispetto alle alternative liquide. Anche la maggiore durata di conservazione e il rapporto costo-efficacia delle compresse, poiché una compressa in genere aromatizza più porzioni, hanno contribuito alla loro posizione dominante sul mercato.
Per fonte di ingredienti: la transizione naturale accelera nonostante il predominio sintetico
Nel mercato degli esaltatori di sapidità, gli ingredienti artificiali/sintetici mantengono una quota di mercato del 61.68% nel 2025, supportati da vantaggi in termini di costi e catene di approvvigionamento consolidate che facilitano strategie di prezzo competitive. Le alternative naturali/biologiche agli esaltatori di sapidità mostrano un andamento significativo, con una crescita del 12.47% CAGR fino al 2031, trainate da una maggiore consapevolezza dei consumatori in merito all'approvvigionamento degli ingredienti e da una maggiore supervisione normativa sugli additivi sintetici. Questa trasformazione del mercato riflette una maggiore preferenza per le etichette pulite, poiché i consumatori considerano sempre più i dolcificanti artificiali negli esaltatori di sapidità come meno favorevoli e ricercano ingredienti riconoscibili.
Il segmento degli ingredienti naturali negli esaltatori d'acqua ha registrato una notevole crescita grazie ai progressi tecnologici nelle combinazioni di dolcificanti che soddisfano i requisiti di gusto e funzionalità. Operatori di mercato come Sweetleaf e Stur Drinks producono dolcificanti naturali a zero calorie specificamente progettati per applicazioni di esaltazione dell'acqua, mentre i fornitori di ingredienti sviluppano sistemi di dolcificanti naturali specializzati per formulazioni di esaltatori d'acqua. Il sovrapprezzo degli ingredienti naturali crea una stratificazione del mercato, con marchi premium di esaltatori d'acqua che offrono formulazioni naturali e prodotti per il mercato di massa che mantengono ingredienti sintetici per mantenerne l'accessibilità. Questo approccio strategico consente ai produttori di esaltatori d'acqua di servire sia i consumatori attenti al rapporto qualità-prezzo che quelli attenti alla salute, passando sistematicamente ad alternative naturali man mano che le catene di approvvigionamento si sviluppano e i costi di produzione diminuiscono.
Per tipo di dolcificante: le formulazioni senza zucchero guidano l'evoluzione del mercato
Le formulazioni senza zucchero detengono una quota del 67.59% del mercato statunitense degli esaltatori d'acqua nel 2025, a dimostrazione del loro successo come alternative più salutari alle tradizionali bevande zuccherate. Questi prodotti attraggono consumatori attenti alle calorie e alla salute. La leadership di mercato del segmento è in linea con la crescente preferenza dei consumatori per un ridotto consumo di zucchero e per la gestione del diabete. Le normative della Food and Drug Administration (FDA) sui livelli di assunzione giornaliera accettabile per i dolcificanti non nutritivi offrono ai consumatori garanzia di sicurezza e trasparenza. I produttori continuano a migliorare gli esaltatori d'acqua senza zucchero combinando dolcificanti naturali e artificiali come stevia, frutto del monaco, sucralosio e allulosio per migliorarne il gusto e la consistenza. Questi prodotti spesso includono ingredienti funzionali come vitamine, elettroliti e antiossidanti per aumentarne il valore per il consumatore.
Gli esaltatori d'acqua con zucchero, nonostante la loro quota di mercato inferiore, stanno crescendo a un CAGR del 11.93% fino al 2031. Questa crescita deriva dai consumatori che preferiscono i tradizionali profili di gusto dello zucchero ed esprimono preoccupazione per il consumo di dolcificanti artificiali. Questi consumatori cercano prodotti con un autentico sapore di zucchero e liste di ingredienti chiare. I produttori di questo segmento utilizzano dolcificanti naturali come lo zucchero di canna o il miele e commercializzano i loro prodotti come opzioni premium per il consumo occasionale. Differenziano la loro offerta attraverso gusti unici e nostalgici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'e-commerce sconvolge i modelli di vendita al dettaglio tradizionali
Supermercati e ipermercati dominano la distribuzione di esaltatori di sapidità negli Stati Uniti, con una quota di mercato del 53.44% nel 2025. Questi rivenditori posizionano gli esaltatori di sapidità in corsie dedicate per aumentarne la visibilità e incentivare gli acquisti. Implementano promozioni in negozio, espositori sui tappi finali ed eventi di campionamento per incentivare le prove prodotto e il cambio di marca. La loro ampia selezione di prodotti e le efficienti catene di approvvigionamento garantiscono una disponibilità costante per i consumatori.
Si prevede che il commercio al dettaglio online crescerà a un CAGR del 15.72% fino al 2031. Questa crescita è in linea con la crescente adozione dell'e-commerce negli Stati Uniti, trainata dalle preferenze dei consumatori per la comodità e la consegna a domicilio. Piattaforme online come Amazon, Walmart.com e i siti web dei marchi consentono ai consumatori di confrontare i prodotti, accedere alle recensioni e acquistare da una gamma più ampia di prodotti, inclusi gusti esclusivi. I canali digitali consentono ai marchi di raccogliere dati sui consumatori sulle preferenze e sui modelli di acquisto per orientare le strategie di marketing e lo sviluppo dei prodotti.
Panorama normativo
Negli Stati Uniti, gli esaltatori di sapidità dell'acqua sono regolamentati come alimenti convenzionali e additivi alimentari ai sensi del Federal Food, Drug, and Cosmetic Act (21 USC 348) e delle relative norme attuative, come la Parte 170 del Titolo 21 del Codice dei Regolamenti Federali (21 CFR), con requisiti aggiuntivi quando i prodotti contengono coloranti (ad esempio, le voci previste dalle Parti 73 e 74 del Titolo 21 del Codice dei Regolamenti Federali). I produttori si affidano in genere alle autorizzazioni degli ingredienti tramite le normative sugli additivi alimentari o al quadro GRAS (Generally Recognized As Safe) della FDA, gestito dall'Office of Food Additive Safety, e devono allineare le decisioni relative all'etichettatura e alla formulazione alle condizioni d'uso autorizzate per dolcificanti, aromi, acidi e ingredienti funzionali in concentrati, polveri e compresse.
Gli aggiornamenti normativi del 2026 hanno rafforzato la necessità di conformità continua per le formulazioni di miglioratori di qualità dell'acqua che utilizzano coloranti e materie prime importate. Nel febbraio 2026, la FDA ha emesso un emendamento definitivo che amplia l'uso sicuro dell'estratto di spirulina come colorante (21 CFR 73.530) e il programma FDA Human Foods ha elencato le priorità per il 2026, tra cui una bozza di linee guida su quando i succhi di frutta e verdura possono essere considerati coloranti. Sul fronte del commercio e delle importazioni, la revisione 11 dell'USITC HTSUS è entrata in vigore il 2 luglio 2026, aumentando l'importanza di una classificazione doganale accurata per gli ingredienti importati e i componenti di imballaggio utilizzati in questi prodotti, in particolare laddove l'ambito tariffario della Sezione 301 può influire sui costi totali di sbarco.
Analisi della catena del valore
La catena del valore inizia con materie prime quali aromi, acidi, dolcificanti (inclusi sistemi non nutritivi), estratti botanici e coloranti consentiti, che supportano poi la formulazione e la produzione su scala industriale da parte di produttori di marca e di un'ampia rete di produttori e confezionatori a contratto. I produttori e i confezionatori a contratto si occupano generalmente della miscelazione a secco e del confezionamento in stick-pack per le polveri, del riempimento con concentrati liquidi per le gocce e del confezionamento in compresse effervescenti e bustine per le compresse, oltre al controllo qualità e alla documentazione a supporto della conformità degli ingredienti alle normative FDA (autorizzazione all'uso di additivi alimentari o GRAS) prima della commercializzazione.
A valle della filiera, i marchi distribuiscono i prodotti finiti attraverso distributori nazionali e regionali alla grande distribuzione e all'e-commerce, dove supermercati e ipermercati rappresentano un canale di distribuzione chiave negli Stati Uniti. Le scelte logistiche e di imballaggio variano a seconda del formato: i concentrati liquidi sono più sensibili ai costi di trasporto, mentre polveri e compresse hanno un peso di spedizione inferiore e una maggiore stabilità a scaffale, il che favorisce una maggiore penetrazione online e modelli di rifornimento in abbonamento. I grandi operatori di piattaforme per bevande e acque con una presenza produttiva e distributiva su tutto il territorio nazionale (ad esempio, Primo Brands) dimostrano come le reti multisito e i canali di vendita fuori casa possano contribuire ad ampliare la disponibilità, anche se i vincoli di approvvigionamento di ingredienti e imballaggi possono influire sui tempi di consegna per aromi speciali e materiali stickpack ad alta barriera.
Panorama competitivo
Il mercato degli integratori per l'acqua presenta una moderata concentrazione, con una concorrenza tra aziende alimentari e delle bevande affermate, marchi del benessere e aziende di vendita diretta al consumatore. Grandi aziende come PepsiCo, Coca-Cola e Kraft Heinz mantengono vantaggi competitivi grazie alle loro ampie reti di distribuzione e alle loro capacità di marketing. Questa struttura di mercato consente alle aziende di medie dimensioni di sviluppare posizioni di nicchia di successo attraverso formulazioni specializzate o un targeting demografico mirato.
Le aziende danno priorità all'innovazione nei formati di consegna e ai vantaggi funzionali rispetto alla concorrenza sui prezzi, concentrandosi sullo sviluppo di combinazioni di dolcificanti proprietarie e di imballaggi sostenibili. Il mercato offre opportunità nei modelli di nutrizione personalizzata e di consegna basati su abbonamento, che utilizzano i dati dei consumatori per perfezionare le preferenze di gusto e i modelli di consumo.
I produttori stanno implementando sistemi di automazione e controllo qualità per mantenere la coerenza dei prodotti riducendo al contempo i costi operativi. Il contesto competitivo continua a trasformarsi, poiché i requisiti normativi e le mutevoli preferenze dei consumatori presentano sfide e opportunità per gli operatori di mercato.
Leader del settore degli arricchitori d'acqua negli Stati Uniti
-
L'azienda Kraft Heinz
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Nestlé SA
-
PLC Unilever
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: PepsiCo ha lanciato Propel Clear Protein, una polvere idratante funzionale pronta all'uso che combina proteine, fibre ed elettroliti. Il lancio amplia le possibilità di utilizzo degli integratori di acqua, passando dall'aromatizzazione alle routine di idratazione legate alla nutrizione, e aumenta la pressione competitiva per le formulazioni in polvere multifunzionali nei canali della grande distribuzione e online.
- Maggio 2026: La Kraft Heinz Company ha lanciato Kool-Aid Hydration, una linea di bustine di elettroliti posizionata sul mercato senza coloranti artificiali. Questa mossa modernizza un marchio storico per soddisfare le aspettative dei consumatori attenti all'etichetta pulita e intensifica l'attività di riformulazione tra i concorrenti nel settore degli integratori d'acqua in polvere.
- Aprile 2025: MiO ha ampliato la sua gamma di esaltatori di sapidità liquidi con MiO Unwind, puntando al posizionamento antistress nell'ambito dell'idratazione funzionale. Questa estensione sottolinea la continua innovazione nelle varianti orientate ai benefici, in quanto i marchi cercano occasioni di consumo aggiuntive oltre al semplice miglioramento del sapore.
Ambito del rapporto sul mercato degli esaltatori d'acqua negli Stati Uniti
Il mercato globale dei potenziatori d'acqua offre il prodotto attraverso farmacie e negozi di articoli sanitari, minimarket, ipermercati/supermercati, canali online e altri canali di distribuzione. Il rapporto analizza le tendenze, i fattori trainanti e le sfide recenti che interessano il mercato statunitense dei potenziatori d'acqua.
Per Categoria
| Aromatizzato |
| Non Aromatizzato |
Per modulo
| Pastello |
| Compresse |
| Liquidi |
Per fonte di ingrediente
| Naturale / organico |
| Artificiale/sintetico |
Per tipo di dolcificante
| Con zucchero |
| Senza zucchero |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Farmacie e negozi di articoli sanitari |
| Altri canali di distribuzione |
| Per Categoria | Aromatizzato |
| Non Aromatizzato | |
| Per modulo | Pastello |
| Compresse | |
| Liquidi | |
| Per fonte di ingrediente | Naturale / organico |
| Artificiale/sintetico | |
| Per tipo di dolcificante | Con zucchero |
| Senza zucchero | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Farmacie e negozi di articoli sanitari | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato statunitense delle gocce per migliorare l'idratazione?
Nel 1.24 il mercato statunitense dei prodotti per migliorare la qualità dell'acqua valeva 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato degli arricchitori d'acqua negli Stati Uniti?
Si prevede che crescerà a un CAGR dell'10.37%, raggiungendo i 2.02 miliardi di USD entro il 2031.
Quale tipologia di prodotto è leader nel mercato degli arricchitori d'acqua negli Stati Uniti?
Nel 60.62, gli esaltatori di sapidità delle acque hanno detenuto una quota di mercato del 2025%.
Perché le varianti senza zucchero sono così dominanti?
Gli esaltatori di sapidità nell'acqua senza zucchero hanno conquistato una quota del 67.59% nel 2025, sostenuti dagli sforzi dei consumatori per ridurre le calorie e dalle linee guida normative sulla riduzione dello zucchero.


