

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
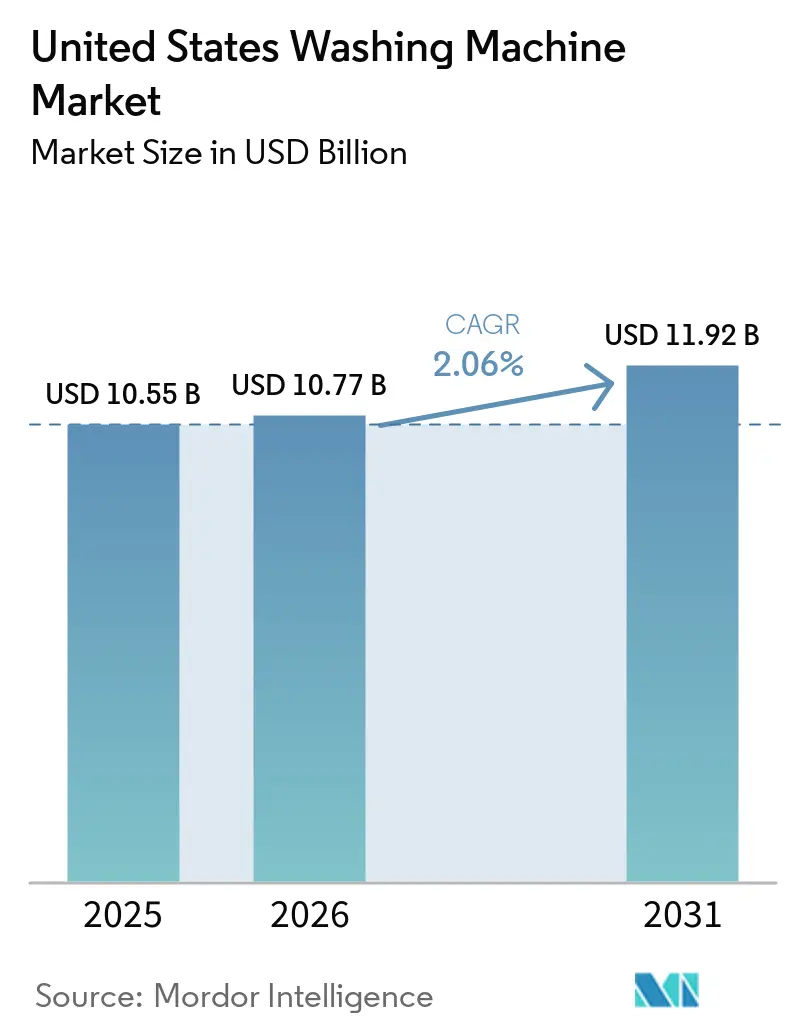
| Dimensione del mercato (2026) | 10.77 miliardo di dollari |
| Dimensione del mercato (2031) | 11.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.06% CAGR |
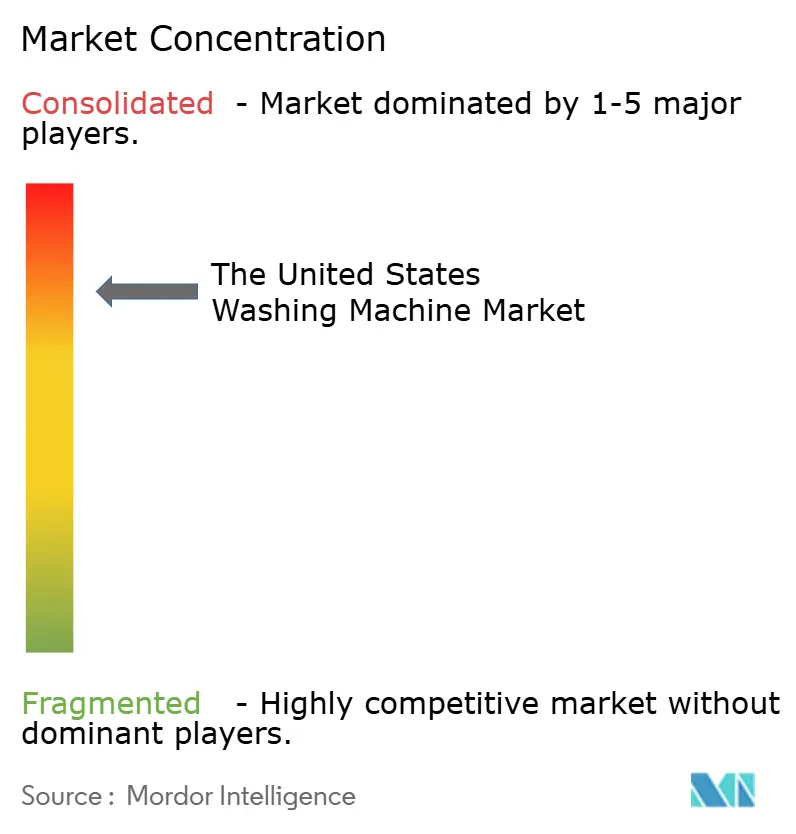
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle lavatrici negli Stati Uniti di Mordor Intelligence
Si stima che il mercato statunitense delle lavatrici nel 2026 raggiungerà un valore di 10.77 miliardi di dollari, in crescita rispetto ai 10.55 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 11.92 miliardi di dollari, con una crescita annua composta (CAGR) del 2.06% nel periodo 2026-2031. Gli acquisti di sostituzione dominano la domanda, poiché la penetrazione nelle famiglie è già vicina all'85%, spingendo i produttori a conquistare i consumatori con funzionalità premium e risparmio energetico piuttosto che con prezzi di fascia bassa. I picchi di costo delle materie prime, dovuti ai dazi doganali, hanno spinto i prezzi medi al dettaglio a un aumento del 18.8% su base annua, ma i consumatori hanno accettato l'aumento quando questo è abbinato a funzioni intelligenti ed efficienza conforme alle normative [1] Dipartimento dell'Energia degli Stati Uniti, "Il DOE finalizza gli standard energetici per le lavatrici residenziali", energy.gov. . L'intensità competitiva si è spostata verso la differenziazione tecnologica e dei servizi, come si è visto nel sistema di ventilazione FreshFlow™ di Whirlpool e nei cicli di lavaggio basati sull'intelligenza artificiale di Samsung. La crescita regionale è più forte nel Sud e nell'Ovest grazie all'afflusso di popolazione, alla costruzione di nuove abitazioni e ai programmi di incentivi statali che premiano i modelli ENERGY STAR. I canali online stanno rimodellando la distribuzione, crescendo a un ritmo cinque volte superiore rispetto alle vendite nei negozi fisici, poiché i consumatori si orientano verso portali di vendita diretta e piattaforme di marketplace.
Punti chiave del rapporto
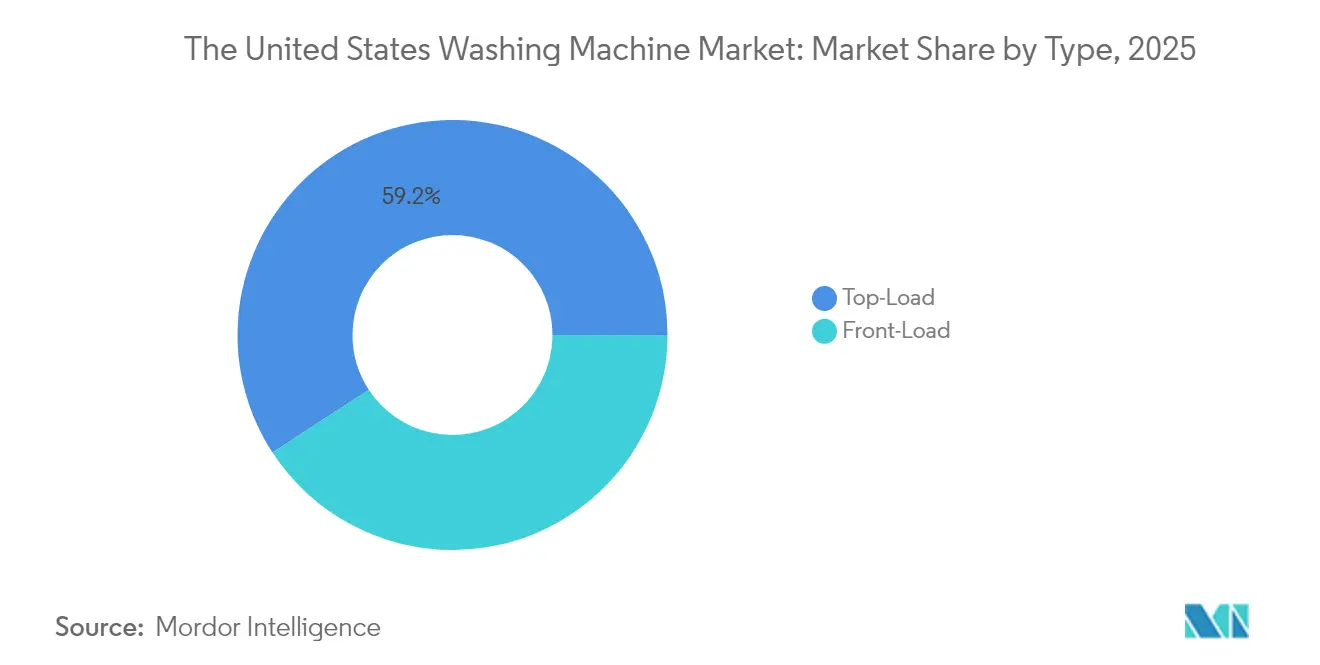
- Per tipologia di prodotto, le lavatrici a carica dall'alto hanno dominato il mercato statunitense con una quota del 59.21% nel 2025, mentre si prevede che le lavatrici a carica frontale cresceranno a un CAGR del 6.62% entro il 2031.
- In base alla tecnologia, nel 94.22 le macchine completamente automatiche rappresentavano il 2025% del mercato delle lavatrici negli Stati Uniti; stanno inoltre registrando un CAGR del 5.55% fino al 2031.
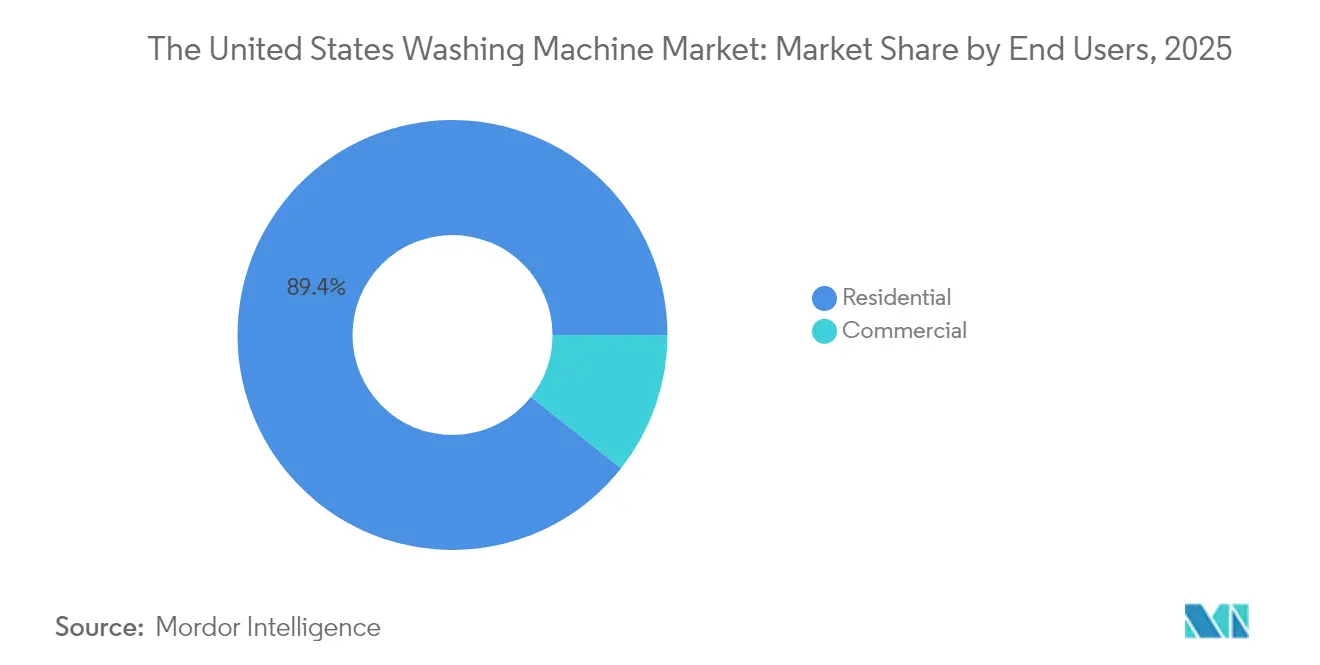
- Per quanto riguarda l'utente finale, il segmento residenziale ha dominato con l'89.35% della quota di mercato delle lavatrici negli Stati Uniti nel 2025, mentre si prevede che il segmento commerciale registrerà un CAGR del 4.82% entro il 2031.
- Per canale di distribuzione, nel 40.86 i negozi multimarca hanno conquistato il 2025% della quota di mercato delle lavatrici negli Stati Uniti, mentre le vendite online sono sulla buona strada per un CAGR dell'10.95% entro il 2031.
- Per regione, nel 33.62 il Sud deteneva la quota maggiore, pari al 2025%; l'Ovest è l'area in più rapida crescita, con un CAGR previsto del 5.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle lavatrici negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di sostituzione da parte della base installata obsoleta | + 0.8% | Nord-est e Midwest | Medio termine (2-4 anni) |
| Standard e sconti sull'efficienza energetica | + 0.6% | Nazionale; più forte in CA, NY, TX | A lungo termine (≥4 anni) |
| Crescente diffusione di lavatrici intelligenti e connesse | + 0.4% | Mercati urbani della costa occidentale | Medio termine (2-4 anni) |
| Espansione delle famiglie mononucleari | + 0.2% | Centri urbani a livello nazionale | A lungo termine (≥4 anni) |
| Crescita degli sviluppi abitativi multifamiliari | + 0.3% | Aree urbane e suburbane | Medio termine (2–4 anni) |
| Maggiore attenzione dei consumatori alle tendenze della sostenibilità | + 0.5% | Stati costieri e progressisti (ad esempio, CA, WA, MA) | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata domanda di sostituzione da parte della base installata obsoleta
Oltre 40 milioni di unità costruite tra il 2008 e il 2015 stanno raggiungendo la fine del loro ciclo di vita e circa il 61% degli acquisti di lavatrici nel 2025 sostituisce una macchina esistente. I cicli di sostituzione sono più intensi nel Nord-Est e nel Midwest, dove il vecchio parco immobiliare e gli inverni più rigidi riducono la durata degli elettrodomestici. I consumatori che adottano modelli del 2025 riducono il consumo energetico del 25-30% rispetto ad apparecchiature di dieci anni fa, soddisfacendo sia le esigenze di risparmio sui costi che i futuri standard federali. L'ultima conference call sui risultati finanziari di Whirlpool ha evidenziato una tendenza verso modelli orientati al valore, ma il marchio sta offrendo in bundle garanzie estese e diagnostica basata su app per preservare i margini. I rivenditori segnalano che i clienti che inizialmente puntano a prezzi bassi spesso cambiano modello una volta constatati i risparmi a lungo termine sulle bollette. Il costante ricambio di unità obsolete rafforza quindi il mercato delle lavatrici negli Stati Uniti, impedendo cali di volume più drastici, nonostante il rallentamento della formazione complessiva delle famiglie.
Standard di efficienza energetica e programmi di rimborso
La norma definitiva del Dipartimento dell'Energia, in vigore da marzo 2028, impone alle lavatrici a carica dall'alto di rispettare un limite energetico più restrittivo del 10%, mentre aumentano anche le soglie per le lavatrici a carica frontale. Circa il 15% degli attuali SKU non sarà conforme, spingendo i marchi a riprogettare le linee o ad abbandonare nicchie a basso volume. Stati come California e New York integrano l'azione federale con sconti fino a 840 dollari per i modelli idonei, riducendo di fatto il divario di prezzo tra le offerte base e quelle premium. I produttori con scala e capacità di ricerca e sviluppo, tra cui LG e BSH, ottengono un vantaggio perché possono ammortizzare i costi di conformità su volumi globali. Si prevede che i costi unitari iniziali aumenteranno di 50-80 dollari, ma i risparmi sulle utenze nel corso del ciclo di vita compenseranno il sovrapprezzo entro quattro anni per la maggior parte delle famiglie. I rivenditori vedono un'opportunità per aumentare le vendite di lavatrici a carica frontale ad alta velocità di centrifuga che già superano le soglie proposte, accelerando il passaggio a funzionalità premium e stabilizzando i prezzi medi di vendita.
Crescente adozione di lavatrici intelligenti e connesse
Le lavatrici connesse rappresentano circa il 35% delle nuove unità vendute nel 2025 e hanno un sovrapprezzo di 200-400 dollari [2] GE Appliances, “UltraFresh Line-Up Expansion,” geappliances.com. . Le tecnologie Bespoke AI di Samsung e Intelligent Wash di Whirlpool consentono cicli specifici per tessuto, comandi vocali e aggiornamenti over-the-air, che migliorano gli indicatori di soddisfazione del cliente. Gli avvisi di manutenzione predittiva stanno riducendo le chiamate di assistenza per i primi utilizzatori, abbassando il costo totale di proprietà e rafforzando i modelli di abbonamento come il programma di lavanderia basato sull'utilizzo di LG. I professionisti urbani negli stati del Pacifico e delle Montagne Rocciose sono tra i primi utilizzatori perché possiedono già termostati e sistemi di illuminazione intelligenti. Le preoccupazioni relative alla privacy rimangono un ostacolo per gli acquirenti rurali, ma l'interoperabilità dello standard Matter sta attenuando le preoccupazioni relative al vendor lock-in. Con l'avanzare della banda larga e della copertura 5G, la connettività diventerà probabilmente un requisito imprescindibile anziché un optional, segmentando ulteriormente il mercato statunitense delle lavatrici in ecosistemi di servizi differenziati.
Aumento delle famiglie monopersonali, spinta dalle lavatrici compatte
Nel 2025, le famiglie composte da una sola persona rappresentavano il 28% di tutte le abitazioni negli Stati Uniti, e gli appartamenti urbani spesso non dispongono di spazio sufficiente per elettrodomestici di dimensioni standard [3] US Energy Information Administration, “2020 Residential Electricity End-Use,” eia.gov. . I modelli compatti di Danby e GE, con una capacità del cestello di 2.0–2.5 piedi cubi, soddisfano i rigidi vincoli dimensionali offrendo al contempo una tecnologia a pompa di calore che elimina la necessità di ventilazione esterna. I costruttori di unità multifamiliari specificano sempre più spesso lavatrici compatte durante la costruzione, spostando le vendite verso i canali di progetto B2B. Sebbene le unità compatte costino il 20-30% in più rispetto alle lavatrici a carica dall'alto standard, gli inquilini apprezzano il design integrato e le bollette più basse. L'incertezza normativa relativa alle proposte del Dipartimento dell'Energia (DOE) per le lavatrici compatte ha rallentato le roadmap di prodotto, tuttavia i fornitori rimangono impegnati perché la tendenza demografica è inequivocabile. Le lavatrici compatte di fascia alta possono quindi spuntare margini più elevati, compensando la crescita più lenta del mercato in generale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassi di penetrazione delle famiglie sature | -0.5% | Mercati suburbani | A lungo termine (≥4 anni) |
| Volatilità dei prezzi dell'acciaio e della resina | -0.3% | Impronta manifatturiera nazionale | A breve termine (≤2 anni) |
| Interruzioni della catena di approvvigionamento e ritardi nelle importazioni | -0.4% | Porti e principali hub di distribuzione | A breve termine (≤2 anni) |
| Gli elevati costi di riparazione e manutenzione scoraggiano gli aggiornamenti | -0.2% | Regioni con un patrimonio immobiliare più vecchio (ad esempio, Nord-est, Midwest) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tassi di penetrazione delle famiglie sature
La penetrazione si è stabilizzata intorno all'85% delle famiglie e i miglioramenti in termini di durata spingono i cicli di sostituzione a 12-15 anni. Nelle aree metropolitane densamente popolate, praticamente ogni casa possiede già una lavatrice, quindi il volume deve provenire da sostituzioni, nuove costruzioni o dalla formazione di nuclei familiari indotta dall'immigrazione. Le aree rurali offrono margini di crescita marginali, ma le barriere logistiche e le soluzioni di lavaggio alternative, come i servizi condivisi, ne limitano l'adozione. I produttori stanno rispondendo monetizzando la base installata tramite estensioni di garanzia, diagnostica remota e abbonamenti per i ricambi. Per gli investitori, la tendenza appiattita delle unità aumenta l'importanza dei ricavi da servizi e dell'efficienza dei costi, poiché l'espansione del fatturato in termini di volume è sempre più difficile da realizzare. Gli operatori storici del mercato godono di vantaggi di scala, intensificando così le barriere per i nuovi entranti che cercano di ritagliarsi una quota di mercato in un contesto di sostituzione stagnante.
Volatilità dei prezzi dell'acciaio e della resina
L'acciaio rappresenta fino al 30% del costo della distinta base e l'imposizione, nel giugno 2025, di una tariffa del 50% sull'acciaio importato ha distorto i budget da un giorno all'altro [4] National Public Radio, “Appliances Face Steel Tariffs,” npr.org. . LG ha rivelato un calo del 46.6% dell'utile operativo nel secondo trimestre del 2025 attribuibile ai costi gonfiati dalle tariffe, mentre Samsung ha annunciato la diversificazione degli approvvigionamenti per minimizzare l'esposizione. In risposta, GE sta investendo 490 milioni di dollari in uno stabilimento nel Kentucky che riporterà in patria la produzione di 15 modelli entro il 2027. I produttori hanno fatto ricorso a contratti di fornitura a lungo termine, accumulo di scorte e aumenti di prezzo selettivi con una media del 18.8%. L'analisi dell'elasticità al dettaglio suggerisce che i consumatori tollerano ricarichi inferiori al 20% se accompagnati da proposte di valore in termini di efficienza o domotica. Tuttavia, se l'inflazione delle materie prime dovesse persistere, le SKU di livello base potrebbero subire un'erosione della domanda, smorzando le prospettive complessive del mercato delle lavatrici negli Stati Uniti, nonostante la resilienza del segmento premium.
Analisi del segmento
Per tipo: i modelli a caricamento frontale guadagnano terreno grazie alla spinta verso l'efficienza
Le lavatrici a carica frontale hanno detenuto una quota del 40.79% nel 2025, mentre quelle a carica dall'alto hanno mantenuto una posizione dominante al 59.21%. Tuttavia, il CAGR superiore del 6.62% delle lavatrici a carica frontale sottolinea una chiara tendenza verso modelli che riducono il consumo di acqua fino al 40% e il consumo energetico del 15-20%. Le soglie del Dipartimento dell'Energia per il 2028 favoriscono la tecnologia a carica frontale perché l'estrazione ad alta velocità di centrifuga riduce il consumo energetico dell'asciugatrice. Le preoccupazioni per la siccità sulla costa occidentale e i prezzi dei servizi pubblici nel nord-est rafforzano questo cambiamento, rendendo le lavatrici a carica frontale la scelta ambita nei codici postali ad alto reddito. L'innovazione risolve punti critici storici: FreshFlow™ di Whirlpool elimina gli odori e UltraFresh di GE elimina l'umidità, rispondendo ai timori di muffa che in precedenza allontanavano gli acquirenti. La complessità produttiva aumenta il prezzo consigliato dal produttore del 30-50%, ma i margini lordi più elevati compensano. Poiché gli sconti riducono la differenza di prezzo netto, il posizionamento premium delle lavatrici a carica frontale si allinea alla crescente disponibilità dei consumatori a pagare per la durata e per costi di ciclo di vita inferiori quando sostituiscono le vecchie lavatrici a carica dall'alto.
Le lavatrici a carica dall'alto standard rimangono indispensabili, soprattutto nel Sud e nel Midwest, dove le famiglie numerose apprezzano cicli di lavaggio più rapidi e un'ergonomia familiare. I produttori offrono sempre più spesso versioni ad alta efficienza senza agitatore per garantire la conformità e ridurre il consumo di acqua, garantendo la rilevanza del segmento. Sebbene il volume delle lavatrici a carica dall'alto rimarrà superiore al 50% entro il 2030, la narrativa del valore si sposta sempre più verso le lavatrici a carica frontale, in particolare tra i millennial e le famiglie della Generazione Z più attente all'ambiente. Di conseguenza, le aziende che bilanciano entrambi i segmenti nel loro portafoglio si assicurano volumi di vendita da parte di acquirenti attenti al prezzo, catturando al contempo il margine da parte di acquirenti interessati alla tecnologia, stabilizzando il fatturato nonostante la crescita contenuta delle unità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: i sistemi completamente automatici dominano con componenti aggiuntivi intelligenti
Nel 2025, il 94.22% delle spedizioni ha visto protagoniste le lavatrici completamente automatiche, a testimonianza della diffusa preferenza dei consumatori per il funzionamento con un solo pulsante. Le funzionalità ora includono l'ottimizzazione del ciclo tramite intelligenza artificiale, l'accoppiamento con lo smartphone e l'attivazione dell'assistente vocale, supportando un CAGR del 5.55% anche in un mercato maturo. I marchi si differenziano per il software piuttosto che per l'hardware, offrendo aggiornamenti over-the-air che aumentano la rilevanza delle macchine e promuovono la fedeltà al marchio nell'intero settore globale delle lavatrici . Il modello di abbonamento di LG sottolinea questo cambiamento, monetizzando l'analisi dei dati e la manutenzione predittiva anziché solo i ricavi derivanti dall'hardware.
Le lavatrici semiautomatiche persistono in alcune nicchie commerciali, come i servizi di lavanderia che richiedono il controllo manuale o i casi d'uso in caso di calamità naturali in cui la pressione dell'acqua non è affidabile. Tuttavia, poiché l'efficienza della supply chain riduce il divario di costo tra piattaforme semi-automatiche e completamente automatiche, gli OEM stanno eliminando gradualmente le SKU semiautomatiche dal commercio al dettaglio tradizionale. Col tempo, l'automazione diventerà onnipresente e la differenziazione dipenderà dai servizi ecosistemici, spingendo il mercato delle lavatrici degli Stati Uniti verso un paradigma software-hardware simile al settore degli smartphone.
Da parte degli utenti finali: nucleo residenziale con potenziale commerciale
Gli acquirenti residenziali hanno continuato a rappresentare l'89.35% del volume di unità nel 2025, confermando la natura incentrata sulla famiglia della categoria. All'interno delle abitazioni, i pacchetti di funzionalità si stanno biforcando: i modelli base si concentrano sulla convenienza, mentre le unità premium promuovono l'intelligenza artificiale e l'intelligenza energetica per mitigare le tariffe più elevate. Gli abitanti degli appartamenti spingono i proprietari a installare apparecchiature all'interno delle unità, incrementando le vendite B2B agli sviluppatori di immobili multifamiliari.
La domanda commerciale sta accelerando a un CAGR del 4.82%, trainata dagli hotel che rinnovano le lavanderie interne, dalle lavanderie a gettoni che espandono le funzionalità delle app di pagamento e dalle università che si aggiornano per soddisfare gli obiettivi ESG. Il marchio Speed Queen di Alliance Laundry sfrutta componenti robusti e dashboard di gestione centralizzate, offrendo ai proprietari avvisi di servizio predittivi che riducono i tempi di inattività. Sebbene il settore commerciale rappresenti solo il 10.65% del volume, prezzi più elevati e contratti di servizio amplificano il suo contributo al fatturato, rendendolo una leva di crescita strategica in un momento di stallo della crescita del settore residenziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la rivoluzione digitale ridisegna il percorso verso il mercato
I negozi multimarca detengono ancora una quota del 40.86% sul fatturato del 2025, con Home Depot e Lowe's che ne controllano oltre la metà. Gli acquirenti apprezzano la consulenza di persona, le opzioni di ritiro e l'installazione combinata. Eppure, gli acquisti online stanno crescendo a un CAGR dell'10.95%, mentre le abitudini di acquisto dell'era pandemica persistono. I colossi del mercato integrano strumenti di visualizzazione AR e consegna in giornata, riducendo il rischio percepito di acquistare grandi elettrodomestici senza vederli.
I produttori stanno potenziando i portali diretti al consumatore, acquisendo dati e migliorando i margini aggirando le commissioni dei rivenditori. Il valore medio del carrello dell'e-commerce è inferiore di 50 dollari rispetto agli acquisti in negozio, a indicare che gli acquirenti attenti al prezzo gravitano online. I fornitori di servizi logistici stanno ampliando i servizi di consegna "white glove" che includono la connessione e la rimozione delle vecchie unità, abbassando ulteriormente le barriere. I negozi di marchi esclusivi si rivolgono ad acquirenti di fascia alta che necessitano di esperienze curate, mentre i centri commerciali attraggono le famiglie che acquistano all'ingrosso. In definitiva, le strategie omnicanale che combinano l'esperienza negli showroom con gli ordini digitali definiranno il successo competitivo nel mercato delle lavatrici negli Stati Uniti.
Analisi geografica
Il Sud ha generato il 33.62% del fatturato del 2025, trainato dall'immigrazione, dall'edilizia residenziale a prezzi accessibili e da un clima fiscale favorevole. Florida e Texas sostengono il volume, poiché il completamento di nuove abitazioni richiede pacchetti di elettrodomestici. Gli sconti sponsorizzati dai servizi pubblici in Texas accelerano i cicli di sostituzione, favorendo l'adozione di soluzioni di carico iniziale nelle aree soggette a stress idrico. Nonostante la volatilità dei tassi di interesse, una solida creazione di posti di lavoro sostiene l'edilizia multifamiliare, sostenendo un CAGR previsto del 5.01% fino al 2031.
L'Ovest si è assicurato una quota del 28.14% nel 2025, ma è in testa alla crescita con un CAGR del 5.18%, trainato dalle severe normative californiane in materia di acqua e dall'aumento del reddito disponibile. Le condizioni di siccità rafforzano la preferenza dei consumatori per i modelli a carica frontale a basso consumo idrico, mentre le popolazioni esperte di tecnologia di Seattle e San Francisco dettano il ritmo per l'adozione di elettrodomestici intelligenti. Gli sconti statali agevolano ulteriormente i periodi di ammortamento, riducendo di fatto il divario tra SKU base e premium.
Il Midwest ha detenuto una quota del 22.76% nel 2025, riflettendo la sua tradizione manifatturiera e il clima più freddo che accelera l'invecchiamento dei macchinari. Le lavanderie industriali e i clienti istituzionali, inclusi gli ospedali, alimentano le vendite commerciali. Tuttavia, la crescita demografica più lenta mantiene l'espansione complessiva al 4.63% di CAGR. I costi energetici legati all'inverno spingono le famiglie ad adottare modelli ENERGY STAR che riducono le bollette, favorendo un turnover delle unità abitative costante ma non spettacolare.
Il Nord-Est ha conquistato una quota del 15.48% nel 2025, con una previsione di CAGR del 4.41%. La densità abitativa urbana e gli elevati costi immobiliari prolungano i cicli di sostituzione, ma i programmi di rimborso statali, guidati dal primo programma nazionale di elettrodomestici in-store di New York, amplificano la conversione ad unità ad alta efficienza. Le lavatrici compatte guadagnano terreno mentre gli abitanti degli appartamenti cercano soluzioni salvaspazio, offrendo ai produttori una nicchia redditizia.
Panorama normativo
Il mercato statunitense delle lavatrici opera nell'ambito del Programma di Conservazione dell'Energia del Dipartimento dell'Energia (DOE) per le lavatrici residenziali, ai sensi dell'EPCA (Energy Protection and Control Act). Il DOE ha emanato norme di conservazione dell'energia modificate tramite un regolamento finale diretto, entrato in vigore il 15 luglio 2024, con obbligo di conformità a partire dal 1° marzo 2028. I requisiti aggiornati inaspriscono l'efficienza sia per le lavatrici a carica dall'alto che per quelle a carica frontale e stanno già influenzando i piani di razionalizzazione e riprogettazione dei prodotti.
In materia di applicazione delle norme commerciali, il Dipartimento del Commercio degli Stati Uniti e la Commissione per il Commercio Internazionale degli Stati Uniti hanno confermato l'applicazione dei dazi antidumping sulle lavatrici di grandi dimensioni per uso domestico provenienti dal Messico, con effetto dal 9 ottobre 2024, e la dogana statunitense (US Customs and Border Protection) ha continuato a riscuotere depositi in contanti sulle importazioni interessate. Il Dipartimento dell'Energia (DOE) ha inoltre confermato il ritiro delle categorie di prodotti a ciclo breve, mantenendo la flessibilità dei produttori di offrire cicli a pieno carico in 60 minuti o meno, nel rispetto del quadro di test ed efficienza modificato.
Analisi della catena del valore
La catena del valore si estende dalle materie prime a monte, come acciaio e resina, passando per i fornitori di componenti quali motori, schede di controllo e sensori, fino alla progettazione e all'assemblaggio da parte degli OEM, alla distribuzione e alla vendita al dettaglio o diretta al consumatore, che include servizi di installazione e smaltimento. La volatilità dei costi delle materie prime e le misure commerciali hanno innalzato gli standard di resilienza in termini di approvvigionamento e logistica, spingendo gli OEM a diversificare gli acquisti, a stipulare contratti a lungo termine e a mantenere maggiori scorte interne per proteggere i programmi di produzione e la disponibilità al dettaglio.
Anche la produzione e l'assemblaggio finale vengono riposizionati più vicino alla domanda per ridurre l'esposizione alle difficoltà legate alle importazioni e ai rischi legati ai tempi di consegna. GE Appliances ha annunciato un investimento di 490 milioni di dollari presso la sua sede centrale di Louisville, nel Kentucky, per costruire un impianto di produzione di lavatrici all'avanguardia e trasferire la produzione di oltre 15 modelli di lavatrici a carica frontale dalla Cina agli Stati Uniti. Anche Whirlpool ha rafforzato la sua capacità produttiva nazionale, affermando che circa l'80% dei suoi elettrodomestici venduti negli Stati Uniti viene prodotto localmente in 10 stabilimenti americani, e ha successivamente annunciato un investimento di 300 milioni di dollari nei suoi stabilimenti di lavanderia di Clyde e Marion, in Ohio, per incrementare la produzione di lavatrici e asciugatrici di nuova generazione.
Panorama competitivo
Tra i principali attori del mercato figurano Whirlpool, LG, Samsung, GE Appliances ed Electrolux, che dominano il mercato, evidenziando una struttura industriale altamente consolidata che beneficia delle economie di scala. Whirlpool detiene la posizione di leadership, supportata da un portafoglio prodotti diversificato che si rivolge sia al mercato di massa che a quello premium. LG e Samsung investono massicciamente in piattaforme di intelligenza artificiale e cloud che estendono il valore oltre la macchina fisica. Lo stabilimento GE del Kentucky, da 490 milioni di dollari, riporterà la capacità produttiva entro il 2027, proteggendo la sua catena di approvvigionamento dai dazi sulle importazioni di acciaio e riducendo i tempi di consegna.
L'intensità di ricerca e sviluppo differenzia i concorrenti: BSH investe il 5.5% del fatturato nell'innovazione, mentre Samsung alloca capitali consistenti all'integrazione dell'ecosistema AI Bespoke. La resilienza della supply chain è diventata un pilastro strategico, con i marchi che diversificano le fonti di acciaio laminato e resina per mitigare gli shock di input. I modelli di abbonamento e le garanzie estese creano flussi di rendita, spostando l'attenzione dalle vendite una tantum al valore per il cliente nel corso della vita. Fornitori di nicchia come Danby sfruttano le lacune degli elettrodomestici compatti trascurate dai giganti, ma le barriere alla scalabilità rimangono formidabili, dati i costi di conformità normativa e il dominio del canale da parte di marchi consolidati.
Leader del settore delle lavatrici negli Stati Uniti
Whirlpool Corporation
LG Electronics
Samsung Electronics
Elettrodomestici GE (Haier)
Electrolux AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: LG Electronics ha lanciato negli Stati Uniti l'LG Comfort Kit, che include accessori accessibili senza bisogno di attrezzi, come maniglie e manopole ergonomiche per gli elettrodomestici per il bucato. L'offerta amplia il potenziale di domanda, rispondendo alle esigenze di design inclusivo e supportando al contempo la differenziazione negli assortimenti di vendita al dettaglio di fascia alta.
- Ottobre 2025: Whirlpool Corporation ha annunciato un investimento di 300 milioni di dollari nelle sue attività di produzione di lavatrici e asciugatrici negli Stati Uniti, a Clyde e Marion, in Ohio, per incrementare la produzione di lavatrici e asciugatrici di nuova generazione e creare da 400 a 600 nuovi posti di lavoro. L'investimento rafforza l'offerta interna e riduce i cicli di rifornimento, in un momento in cui i produttori di apparecchiature originali (OEM) stanno riequilibrando le proprie strategie di approvvigionamento a fronte della volatilità dei dazi e dei costi delle materie prime.
- Settembre 2024: Whirlpool ha lanciato il sistema di ventilazione FreshFlow™ sulle nuove lavatrici a carica frontale intelligenti. Risolvendo i problemi di odori e umidità che storicamente hanno limitato la diffusione delle lavatrici a carica frontale, questo lancio favorisce il passaggio a modelli a carica frontale con margini di profitto più elevati, in linea con i sempre più stringenti requisiti di efficienza.
Ambito e metodologia
Una lavatrice è un elettrodomestico utilizzato per lavare il bucato. Il termine si applica principalmente alle macchine che utilizzano acqua invece di pulitori a secco o ad ultrasuoni. L'utente aggiunge detersivo per bucato venduto in forma liquida o in polvere all'acqua di lavaggio.
Il mercato delle lavatrici negli Stati Uniti è segmentato per tipologia, tecnologia, utente finale e canale di distribuzione. Per tipologia, il mercato è suddiviso in carico frontale e carico superiore. In base alla tecnologia, il mercato è suddiviso in completamente automatizzato e semi-automatizzato. Per utente finale, il mercato è suddiviso in commerciale e residenziale. Per canale di distribuzione, il mercato è suddiviso in negozi multimarca, negozi esclusivi, online e altri canali di distribuzione. Il rapporto offre dimensioni e previsioni del mercato delle lavatrici negli Stati Uniti in termini di entrate (USD) per tutti i segmenti di cui sopra.
Per tipo
| Carico anteriore |
| Caricamento dall'alto |
Per tecnologia
| Completamente automatico |
| Semi-Automatic |
Da parte degli utenti finali
| Residenziale |
| Commerciale |
Per canale di distribuzione
| Negozi multimarca |
| Negozi esclusivi |
| Negozi on-line |
| Altri canali di distribuzione |
Per geografia
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo | Carico anteriore |
| Caricamento dall'alto | |
| Per tecnologia | Completamente automatico |
| Semi-Automatic | |
| Da parte degli utenti finali | Residenziale |
| Commerciale | |
| Per canale di distribuzione | Negozi multimarca |
| Negozi esclusivi | |
| Negozi on-line | |
| Altri canali di distribuzione | |
| Per geografia | Nord-est |
| Midwest | |
| Sud | |
| ovest |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle lavatrici negli Stati Uniti nel 2026?
Il suo valore è di 10.77 miliardi di dollari, con proiezioni che indicano 11.92 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta guadagnando più velocemente quote di mercato?
Le lavatrici a carica frontale stanno progredendo a un CAGR del 6.62% grazie alle prestazioni superiori in termini di consumo di acqua ed energia.
Perché i prezzi al dettaglio delle lavatrici aumenteranno nel 2025?
Un dazio del 50% sull'acciaio importato e la volatilità dei costi della resina hanno aumentato le spese di produzione, facendo salire i prezzi al dettaglio del 18.8%.
Dove è più forte la domanda regionale?
Il Sud è in testa in termini di volume, mentre l'Ovest registra la crescita più rapida grazie a rigidi obblighi di efficienza idrica e a redditi più elevati.
Quale ruolo svolgono le funzionalità intelligenti nelle decisioni degli acquirenti?
Circa il 35% delle nuove unità vendute nel 2025 include la connettività e i consumatori accettano premi di 200-400 dollari per la praticità basata sull'intelligenza artificiale e la manutenzione predittiva.
In che modo gli standard del DOE del 2028 influenzeranno i produttori?
Circa il 15% dei modelli attuali verrà ritirato dal mercato o riprogettato, favorendo i marchi con una forte attività di ricerca e sviluppo e potenzialmente consolidando il panorama competitivo.


