

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
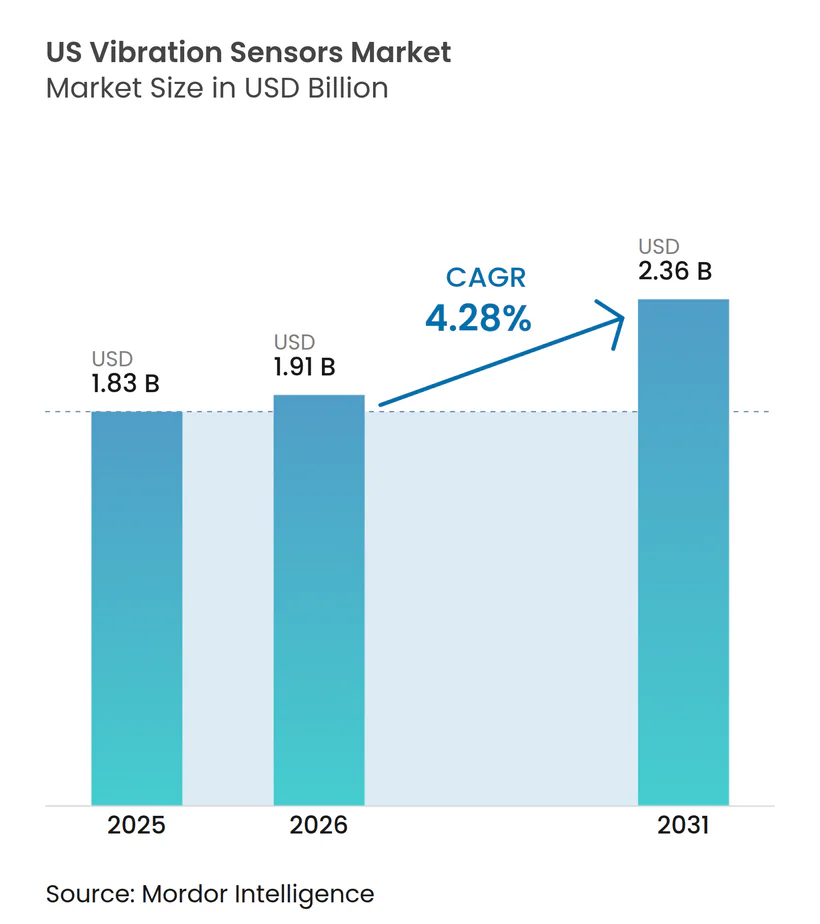
| Dimensione del mercato (2026) | 1.91 miliardo di dollari |
| Dimensione del mercato (2031) | 2.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.28% CAGR |
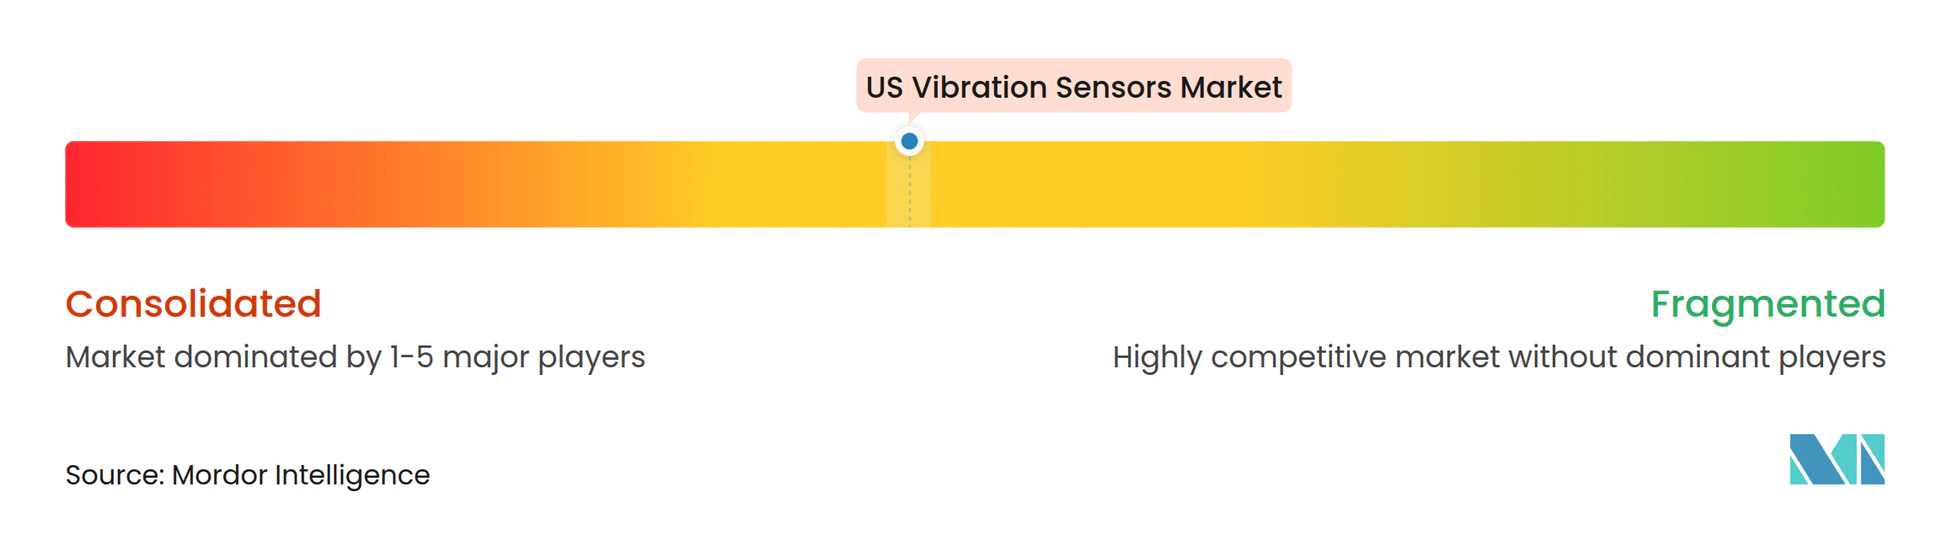
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sensori di vibrazione negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei sensori di vibrazione è stato valutato a 1.83 miliardi di dollari nel 2025 e si stima che crescerà da 1.91 miliardi di dollari nel 2026 a 2.36 miliardi di dollari entro il 2031, con un CAGR del 4.28% durante il periodo di previsione (2026-2031). Il mercato statunitense dei sensori di vibrazione si sta muovendo dall'espansione dei volumi verso la creazione di valore basata sulla tecnologia, con gli utenti finali che adottano l'intelligenza artificiale edge, la connettività wireless e le pratiche dell'Industria 4.0. L'adozione dell'analisi predittiva, le pressioni di conformità imposte dagli standard OSHA e API e la necessità di limitare i tempi di inattività non pianificati sostengono una crescita costante della domanda. Nodi wireless, progetti di energy harvesting e accelerometri basati su MEMS ampliano le opzioni di implementazione in asset industriali obsoleti. I fornitori si differenziano attraverso soluzioni integrate che integrano hardware e analisi cloud, creando al contempo partnership di ecosistema per affrontare le sfide della sicurezza informatica e dell'integrazione dei sistemi legacy.
Punti chiave del rapporto
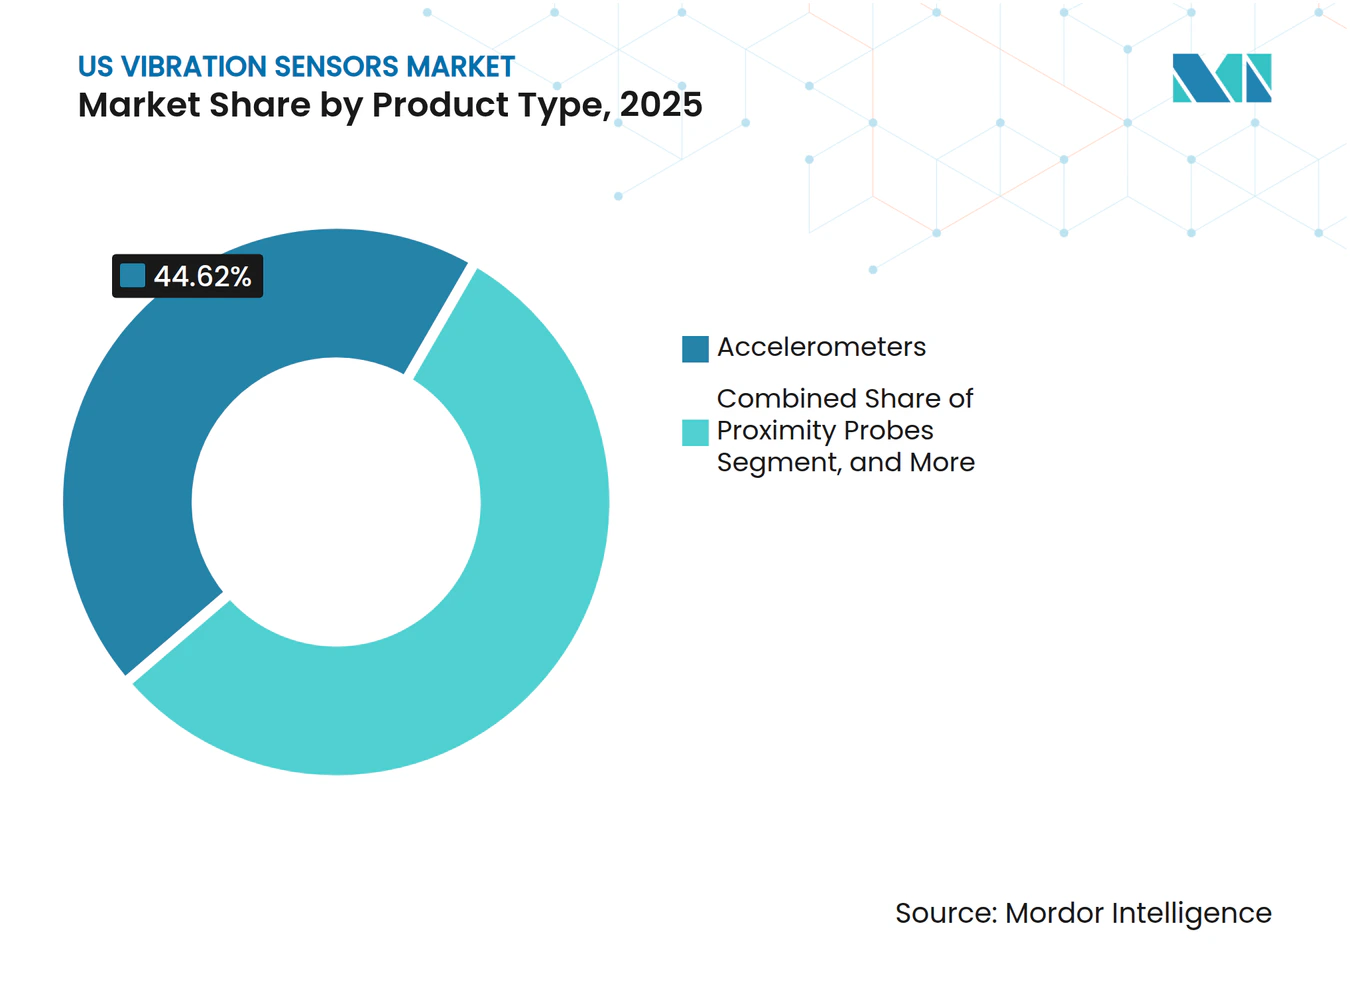
- In base alla tipologia di prodotto, nel 44.62 gli accelerometri rappresentavano il 2025% del mercato dei sensori di vibrazione negli Stati Uniti, mentre si prevede che i sensori di velocità cresceranno a un CAGR del 7.43% entro il 2031.
- In base alla tecnologia dei sensori, nel 60.72 i sistemi digitali cablati hanno rappresentato il 2025% del fatturato; si prevede che le soluzioni wireless cresceranno a un CAGR del 8.78% fino al 2031.
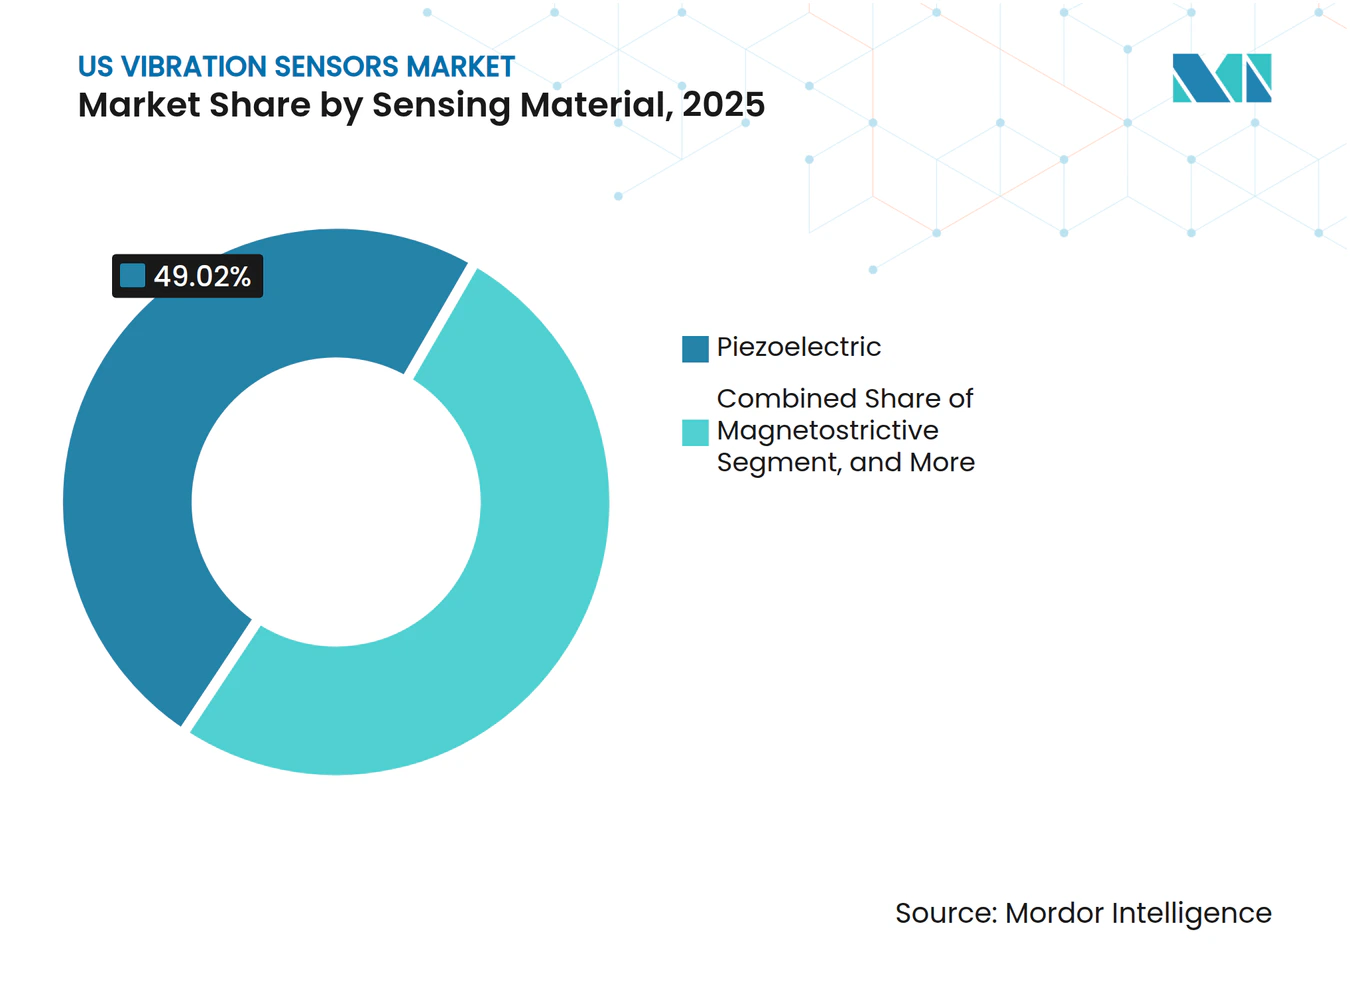
- Grazie alla rilevazione dei materiali, nel 49.02 i sensori piezoelettrici hanno rappresentato il 2025% del mercato dei sensori di vibrazione degli Stati Uniti, mentre si prevede che i dispositivi MEMS cresceranno a un CAGR dell'8.21%.
- In base al settore di utenza finale, petrolio e gas sono stati i settori leader con una quota di fatturato del 21.52% nel 2025, mentre la produzione di energia elettrica è destinata a registrare il CAGR più elevato, pari al 6.63% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sensori di vibrazione negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di programmi di manutenzione predittiva | + 1.2% | Globale, con concentrazione nei corridoi industriali degli Stati Uniti | Medio termine (2-4 anni) |
| I nodi di vibrazione wireless abilitati IIoT stanno guadagnando terreno | + 0.9% | Cintura manifatturiera degli Stati Uniti, corridoio energetico del Texas | A breve termine (≤ 2 anni) |
| Accelerare l'adozione di accelerometri a basso costo basati su MEMS | + 0.7% | Nazionale, con i primi guadagni nei cluster automobilistici | Medio termine (2-4 anni) |
| Pressioni di conformità OSHA e API nelle industrie pericolose | + 0.6% | Costa del Golfo, regioni degli Appalachi, raffinerie della California | A lungo termine (≥ 4 anni) |
| Analisi Edge-AI che sbloccano nuovi pool di valore | + 0.5% | Silicon Valley, corridoio tecnologico di Boston, Austin | A breve termine (≤ 2 anni) |
| Elettrificazione dei veicoli tramite rilevamento delle vibrazioni ad alta frequenza | + 0.4% | Detroit, California, regioni automobilistiche del sud-est | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di programmi di manutenzione predittiva
I costi dei fermi macchina non pianificati superano i 50 miliardi di dollari all'anno nel settore manifatturiero statunitense, spingendo verso un passaggio da strategie di manutenzione basate sul tempo a strategie basate sulle condizioni. Molti impianti ora implementano il monitoraggio continuo delle vibrazioni che rileva precocemente l'usura e il disallineamento dei cuscinetti, prolungando la vita utile degli asset fino al 30% e riducendo le scorte di pezzi di ricambio. L'apprendimento automatico applicato ai dati spettrali identifica anomalie che gli analisti umani possono non rilevare, soprattutto in impianti con macchine interagenti. Gli operatori di parchi eolici che utilizzano questi strumenti hanno evitato perdite di produzione per un valore compreso tra 4 e 5 milioni di euro (4.3-5.4 milioni di dollari) prevedendo i guasti ai riduttori. [1] AspenTech, “Predictive Maintenance in Wind Turbines,” aspentech.com Il successo dell'adozione iniziale sta accelerando implementazioni più ampie nei siti automobilistici, metallurgici e di trasformazione alimentare. [2] IBM, “Cost of Unplanned Downtime Study,” ibm.com
I nodi di vibrazione wireless abilitati IIoT stanno guadagnando terreno
Il monitoraggio wireless elimina il passaggio dei cavi e consente la copertura di risorse un tempo considerate irraggiungibili. Le reti LoRaWAN trasmettono dati per oltre 15 chilometri, come dimostrato nel rilevamento ambientale remoto. [3] LoRa Alliance, “Long-Range IoT Networks,” iot.org I dispositivi di raccolta di energia alimentati da vibrazioni ambientali o calore eliminano la manodopera per la sostituzione delle batterie, superando le precedenti barriere di costo. Il sensore Ranger Pro di Baker Hughes, approvato per le aree pericolose globali, fornisce un modello per gli operatori del settore petrolifero e del gas che perseguono il monitoraggio delle condizioni a livello aziendale. I brevi tempi di implementazione si adattano alle finestre di manutenzione programmate, supportando rapidi calcoli del ROI.
Accelerare l'adozione di accelerometri a basso costo basati su MEMS
Gli accelerometri MEMS ora costano meno di 10 dollari l'unità, eppure raggiungono prestazioni di rumore un tempo limitate a dispositivi piezoelettrici dal prezzo da cinque a dieci volte superiore. I miglioramenti nella microlavorazione del silicio consentono strutture con rapporto d'aspetto elevato che aumentano la sensibilità mantenendo la robustezza. Gli OEM di veicoli elettrici specificano i sensori MEMS per catturare le firme delle vibrazioni ad alta frequenza, fondamentali per l'integrità del pacco batteria e il controllo del motore. La linea di MEMS a circuito chiuso ad alta temperatura di TDK estende l'intervallo operativo utile oltre i 175 °C, aprendo applicazioni per turbine a gas e geotermiche. Con l'aumento dei volumi, l'adozione dei MEMS si estende ai contesti medicali, dei semiconduttori e dell'automazione degli edifici.
Pressioni di conformità OSHA e API nelle industrie pericolose
Le citazioni OSHA ampliate caso per caso, oltre ai requisiti API 670 per le apparecchiature rotanti, favoriscono il monitoraggio continuo di pompe, compressori e turbine. Multe, interventi di bonifica e tempi di fermo possono superare 1 milione di dollari per incidente, rendendo i sensori di vibrazione un investimento per la mitigazione del rischio. I progetti intrinsecamente sicuri, classificati per zone di Classe I Divisione 2, soddisfano rigorose norme di limitazione energetica, supportando al contempo una programmazione "through-glass" che impedisce l'apertura dell'involucro. I programmi di conformità spesso integrano i sensori con dashboard cloud che documentano i percorsi di controllo per assicuratori e autorità di regolamentazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di integrazione con macchinari legacy | -0.8% | Regioni manifatturiere della Rust Belt, raffinerie obsolete | Medio termine (2-4 anni) |
| Carenza di sensori intrinsecamente sicuri per le zone di Classe I/Div II | -0.6% | Complessi petrolchimici della costa del Golfo, regioni minerarie | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica derivanti dai sensori connessi | -0.4% | infrastrutture critiche nazionali | A lungo termine (≥ 4 anni) |
| Volatilità della catena di fornitura nei materiali piezoceramici | -0.3% | Impatto globale, concentrato nella produzione ad alta tecnologia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di integrazione con macchinari legacy
Molte strutture si affidano ad apparecchiature costruite decenni fa, prive di supporti per sensori standardizzati o porte di comunicazione. L'ammodernamento può costare da tre a cinque volte di più rispetto all'installazione di sensori su nuove risorse. Gli effetti di risonanza nei telai più vecchi complicano la fedeltà del segnale e richiedono dispositivi personalizzati che comportano un aumento delle ore di manodopera. Diverse generazioni di protocolli proprietari richiedono gateway che aumentano i costi di capitale e l'esposizione alla sicurezza informatica. La piattaforma Voyager4 di Analog Devices offre un montaggio adattivo e l'intelligenza artificiale on-node per superare questi ostacoli, sebbene la sensibilità al prezzo ne rallenti l'adozione.
Carenza di sensori intrinsecamente sicuri per le zone di classe I/Div II
I cicli di certificazione durano dai 18 ai 24 mesi, limitando la disponibilità di dispositivi approvati. Requisiti di progettazione come i circuiti a limitazione di energia aumentano i prezzi unitari fino al 400% rispetto ai modelli per uso generico, mettendo a dura prova i budget di progetto. Le interruzioni di produzione nel settore petrolchimico si sono bloccate a causa dell'arretrato negli ordini di sensori qualificati, costringendo a riprogrammare le ispezioni. I registratori portatili intrinsecamente sicuri per le miniere di carbone mostrano innovazione, ma i volumi di produzione rimangono insufficienti per ridurre il rischio di approvvigionamento. Gli operatori prendono in considerazione il dual sourcing e i contratti a lungo termine per garantire la continuità dell'approvvigionamento.
Analisi del segmento
Per tipo di prodotto: gli accelerometri guidano la trasformazione industriale
Gli accelerometri hanno rappresentato il 44.62% delle spedizioni del 2025, a dimostrazione della loro versatilità in tutte le gamme di frequenza. I sensori di velocità registrano il CAGR più elevato, pari al 7.43%, in quanto rilevano in anticipo i guasti a bassa frequenza nelle grandi apparecchiature rotanti. I dispositivi multiparametro combinano accelerazione, velocità e temperatura per semplificare l'installazione e ridurre il costo totale di proprietà. Analog Devices integra l'intelligenza artificiale edge in tali pacchetti, consentendo una classificazione dei guasti on-node che riduce la larghezza di banda della rete. Il crescente utilizzo del rilevamento della velocità negli impianti idroelettrici e cartari supporta la diversificazione dei ricavi nel mercato statunitense dei sensori di vibrazione.
Il secondo motore di crescita risiede nell'espansione dei test su pneumatici e cambi, dove gli accelerometri triassiali tracciano i carichi dinamici dei composti. Le sonde di prossimità, sebbene di nicchia, rimangono indispensabili nelle applicazioni di turbine senza contatto. I tachimetri mantengono il loro valore come strumenti di riferimento per l'analisi degli ordini negli azionamenti a velocità variabile. Con la digitalizzazione degli impianti, le piattaforme di monitoraggio dello stato degli asset acquisiscono dati da tutti i tipi di prodotto, generando commissioni di servizio che aumentano i margini hardware e rafforzano i legami fornitore-cliente nel mercato statunitense dei sensori di vibrazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Sensor Technology: le soluzioni wireless aumentano nonostante il predominio del cablato
I sistemi digitali cablati hanno generato il 60.72% del fatturato del 2025 grazie alla comprovata affidabilità e alle canaline portacavi esistenti. Tuttavia, i nodi wireless crescono del 8.78% all'anno con il miglioramento della durata della batteria e della resilienza radio. LoRaWAN raggiunge una portata chilometrica su singoli gateway, supportando parchi solari distribuiti. Le architetture ibride di potenza e wireless sono presenti nelle camere bianche farmaceutiche, dove i tempi di attività e il controllo della contaminazione sono fondamentali. L'energy harvesting risolve i problemi di manutenzione e amplia i casi d'uso, come i forni rotanti, dove gli anelli collettori aggiungono costi e complessità.
Le funzionalità di diodo dati e la crittografia AES-256 mitigano i problemi di sicurezza informatica che un tempo riguardavano le configurazioni cablate. Gli aggiornamenti firmware via etere consentono agli operatori di correggere le vulnerabilità senza accesso fisico. La standardizzazione secondo ISA100 e IEC 62938 promuove l'interoperabilità tra i fornitori, ampliando l'ecosistema per il mercato statunitense dei sensori di vibrazione.
Rilevando il materiale/principio: la tecnologia MEMS sfida il dominio piezoelettrico
I cristalli piezoelettrici hanno mantenuto una quota del 49.02% nel 2025 grazie alla tolleranza alle alte temperature e ai bassi livelli di rumore, ideali per applicazioni aerospaziali ed energetiche. Le ceramiche senza piombo stanno guadagnando terreno per soddisfare le direttive ambientali, riducendo i futuri rischi normativi. Gli accelerometri MEMS crescono dell'8.21% all'anno, sfruttati dalle catene di fornitura degli smartphone che riducono i costi e finanziano al contempo la ricerca e sviluppo per la robustezza industriale. I dispositivi MEMS in carburo di silicio ora tollerano vapori chimici aggressivi e temperature superiori a 200 °C, ampliandone l'impiego nei reattori chimici.
I sensori magnetostrittivi e in fibra ottica occupano nicchie in cui l'immunità elettromagnetica è importante, come le strutture per la risonanza magnetica e i centri di commutazione ad alta tensione. Le strutture composite in nanotubi di carbonio promettono alloggiamenti più leggeri per i kit di ispezione basati su droni, aggiungendo una nuova frontiera emergente per il mercato statunitense dei sensori di vibrazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la generazione di energia stimola l'accelerazione della crescita
I clienti del settore della generazione di energia elettrica registrano un CAGR del 6.63%, trainato dalla modernizzazione della rete, dall'espansione dei parchi eolici e dalla maggiore densità di asset rotanti negli impianti a gas. Le utility integrano sensori nei cuscinetti delle turbine, nei riduttori e nei generatori per evitare interruzioni forzate che interrompono i contratti di acquisto di energia. Il petrolio e il gas rimangono i principali fattori di fatturato, con il 21.52% della spesa del 2025, grazie all'ampia flotta di impianti rotanti installati e alle rigorose linee guida API. Il settore aerospaziale e della difesa richiede un'estrema affidabilità, che influenza i sistemi di qualità dei fornitori e le strutture dei margini.
Le fabbriche di veicoli elettrici installano nodi di vibrazione sui nastri trasportatori per batterie e sui banchi prova motori per salvaguardare la qualità del prodotto. Gli ospedali utilizzano sensori MEMS a basso costo per monitorare le vibrazioni durante la costruzione, al fine di preservare i tempi di attività di imaging MRI e TC. Le aziende minerarie si affidano a reti di sensori wireless per supervisionare frantoi e nastri trasportatori in miniere remote dove l'installazione dei cavi è proibitiva, a dimostrazione della diversificazione del mercato statunitense dei sensori di vibrazione.
Analisi geografica
La costa del Golfo ospita le implementazioni più intensive, alimentate da impianti petrolchimici e piattaforme offshore che necessitano di un monitoraggio continuo per garantire la conformità alle norme di sicurezza. Il Texas integra le attività energetiche convenzionali con progetti di energie rinnovabili in espansione, come parchi eolici e batterie su scala di rete, aumentando la domanda di dorsali di sensori wireless. I corridoi industriali del Midwest, tra cui Michigan e Ohio, riadattano presse di stampaggio e centri di lavorazione obsoleti con nodi di vibrazione per prolungare la durata degli asset e mantenere gli obiettivi di produttività. Si prevede che le dimensioni del mercato statunitense dei sensori di vibrazione legati a questi settori del Midwest aumenteranno costantemente con la diffusione della cultura della manutenzione predittiva.
La California sostiene il consumo di sensori ad alte prestazioni nelle celle di prova dei motori aerospaziali e nelle fabbriche di semiconduttori che puntano sulla risoluzione micro-g. Gli incentivi statali per la sostenibilità promuovono ulteriormente gli investimenti nel monitoraggio delle condizioni per ridurre gli sprechi energetici. Nel Nord-Est, una densa concentrazione di impianti a ciclo combinato e stabilimenti chimici stimola la spesa orientata alla conformità, mentre le università regionali collaborano con i fornitori per testare nuovi algoritmi di rilevamento. Il commercio transfrontaliero con il Canada influenza la logistica delle forniture, ma non altera in modo significativo le decisioni di acquisto all'interno del mercato statunitense dei sensori di vibrazione.
La competizione interregionale per tecnici di manutenzione qualificati favorisce l'adozione di strumenti di automazione che colmano le lacune nella forza lavoro. Si prevede che le spese federali per le infrastrutture e gli investimenti del settore privato in batterie manterranno sani i livelli di spesa in conto capitale, a vantaggio dei fornitori che dispongono di piattaforme scalabili. Gli enti regionali per lo sviluppo economico citano sempre più spesso i progetti di manutenzione predittiva come esempi concreti nelle offerte per attrarre il reshoring manifatturiero, fornendo un ulteriore impulso alle traiettorie di crescita dei sensori di vibrazione.
Panorama normativo
Negli Stati Uniti, l'impiego di sensori di vibrazione si inserisce in un contesto complesso, caratterizzato da requisiti di sicurezza, tracciabilità delle misurazioni e standard di settore che influenzano sia la progettazione dei prodotti che gli acquisti da parte degli utenti finali. Negli ambienti ad alto rischio con apparecchiature rotanti, lo standard API 670 (5a edizione) rappresenta un riferimento fondamentale per i sistemi di protezione dei macchinari, definendo le aspettative in materia di trasduttori, monitoraggio e collaudo, mentre i programmi di conformità imposti dall'OSHA rafforzano le pratiche di monitoraggio continuo negli impianti ad alto rischio.
Sul fronte metrologico, il NIST supporta la tracciabilità delle misurazioni delle vibrazioni attraverso standard primari e ricerca sulla calibrazione, incluso il lavoro collegato alla norma ISO 16063 nell'ambito delle sue attività di metrologia meccanica dinamica, che supporta i servizi di calibrazione e i test di accettazione. Separatamente, il NEBB ha pubblicato un elenco principale degli strumenti aggiornato con requisiti in vigore dal 1° gennaio 2026, che stabilisce le specifiche minime per gli analizzatori di vibrazioni e gli accelerometri utilizzati dalle aziende certificate NEBB. Anche le normative commerciali incidono sui costi di produzione, con una panoramica tariffaria di riferimento del CBP che evidenzia l'impatto dei dazi della Sezione 232 su alcuni prodotti semiconduttori e derivati in vigore da metà gennaio 2026, aumentando l'importanza della documentazione sull'uso finale per poter beneficiare delle esenzioni.
Analisi della catena del valore
La catena del valore inizia con gli elementi sensibili e gli input elettronici, inclusi materiali piezoelettrici e wafer MEMS, circuiti integrati a segnale misto, chipset wireless e packaging. Prosegue poi con la progettazione dei moduli sensore, la calibrazione, la certificazione (ove applicabile ai requisiti per aree pericolose) e l'integrazione nei sistemi di monitoraggio delle condizioni. L'infrastruttura di tracciabilità e calibrazione supportata dal NIST supporta i test di accettazione per molti acquirenti industriali e le implementazioni fanno comunemente riferimento all'API 670 per la protezione dei macchinari, insieme ad approcci di interoperabilità che riducono l'onere di messa in servizio in ambienti con fornitori diversi.
A valle della filiera, i canali di distribuzione offrono sempre più spesso pacchetti integrati di sensori con gateway, software e diagnostica remota, venduti in abbonamento anziché come acquisti hardware una tantum, spostando così la creazione di margini verso l'analisi e i servizi. Fornitori di soluzioni e specialisti focalizzati sul mercato statunitense, come KCF Technologies, STI Vibration Monitoring, Wilcoxon Sensing Technologies, Sentek Dynamics e NOVASEER, illustrano un ecosistema che comprende sensori robusti, trasmettitori e offerte di manutenzione predittiva basate sull'intelligenza artificiale. L'integrazione con macchinari preesistenti e i controlli di sicurezza informatica rimangono punti critici ricorrenti che favoriscono soluzioni preconfezionate e interfacce standardizzate.
Panorama competitivo
Il mercato statunitense dei sensori di vibrazione rimane moderatamente frammentato, con i primi cinque operatori che controllano circa il 35-40% del fatturato. Le multinazionali globali offrono un'ampia gamma di prodotti che comprende sensori, gateway e software di analisi, mentre gli specialisti regionali si concentrano sulle certificazioni per aree pericolose o sulla misurazione in fibra ottica. La partnership di Honeywell con Analog Devices integra i dati dei sensori nelle suite di gestione degli edifici, consentendo ai clienti di consolidare i flussi di dati HVAC, energetici e relativi allo stato di salute degli asset. TDK punta sull'innovazione MEMS, presentando moduli che integrano la coelaborazione AI per ridurre il traffico e la latenza nel cloud.
Le domande di brevetto si concentrano su modelli di raccolta di energia wireless e di rilevamento di anomalie, segnalando una corsa alla tutela della proprietà intellettuale nei servizi incentrati sui dati. I fornitori integrano formazione e diagnostica remota in abbonamenti, indirizzando i ricavi verso flussi ricorrenti. Alcune aziende perseguono programmi di sensori installati dagli OEM che vincolano materiali di consumo pull-through e kit di aggiornamento durante l'intero ciclo di vita delle apparecchiature. I nuovi operatori di nicchia si ritagliano spazio in soluzioni intrinsecamente sicure, utilizzando le competenze di certificazione come barriera alla mercificazione su larga scala. Con l'espansione dei casi d'uso nei settori HVAC, ascensori ed edifici intelligenti, le alleanze intersettoriali ampliano i mercati target senza ingenti investimenti in conto capitale per nuove linee di prodotto.
Leader del settore dei sensori di vibrazioni negli Stati Uniti
National Instruments Corporation
Texas Instruments Incorporated
Emerson ElectricCo.
Honeywell International Inc.
SKF USA Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Texas Instruments ha annunciato un accordo definitivo per l'acquisizione di Silicon Labs tramite una transazione interamente in contanti, ampliando così la propria presenza nel settore della connettività wireless embedded, oltre ai punti di forza già consolidati nei settori analogico e del segnale misto. Questa combinazione supporta roadmap più stringenti per la connettività sensore-periferia, che potranno influenzare la progettazione dei nodi di vibrazione wireless e le scelte di approvvigionamento dei componenti per le implementazioni industriali negli Stati Uniti.
- Luglio 2025: Emerson ha ampliato la sua divisione Test and Measurement (precedentemente National Instruments) attraverso partnership con Tata Technologies e Kaynes Semicon per sviluppare congiuntamente sistemi intelligenti di test, validazione e collaudo di semiconduttori. Questa iniziativa rafforza l'ecosistema di strumenti utilizzati per validare le prestazioni di rilevamento delle vibrazioni, acquisizione dati (DAQ) e I/O dei sensori, contribuendo ad accorciare i cicli di qualificazione per le implementazioni di monitoraggio delle condizioni.
- Giugno 2025: TDK ha introdotto accelerometri MEMS a circuito chiuso per alte temperature, destinati ad applicazioni in turbine a gas e impianti geotermici. L'estensione della tecnologia MEMS ad ambienti operativi più caldi amplia le possibilità di utilizzo di accelerometri compatti e a basso costo, favorendo interventi di ammodernamento su larga scala in siti industriali statunitensi, sia nel settore energetico che in altri contesti gravosi.


Ambito del rapporto sul mercato dei sensori di vibrazione negli Stati Uniti
Il mercato dei sensori di vibrazione degli Stati Uniti è segmentato in base al tipo (accelerometri, trasduttore di velocità elettrodinamico, trasduttore di spostamento senza contatto), per materiale (sensori al silicio drogato, ceramica piezoelettrica, quarzo), per tecnologia (sonde manuali, sensori piezoelettrici, piezoresistivi , sensore estensimetrico, sensore triassiale, sensori a capacità variabile) per applicazione (aerospaziale, automobili, miniere e cave di carbone, elettronica di consumo, alimenti, monitoraggio di macchine, medicina, petrolio e gas e altri).
Per tipo di prodotto
| Accelerometri |
| Sonde di prossimità |
| Tachimetri |
| Sensori di velocità |
| Altro |
Dalla tecnologia dei sensori
| Cablato (analogico/digitale) |
| Senza fili (BLE, LoRa, Wi-Fi) |
Per materiale di rilevamento / principio
| piezoelettrico |
| MEMS (Capacitivo/Piezoresistivo) |
| magnetostrittivo |
| Fibra ottica |
Per settore degli utenti finali
| Automotive |
| Aerospazio e Difesa |
| Olio e Gas |
| Metalli e miniere |
| Produzione di energia |
| Settore Sanitario |
| Elettronica di consumo |
| Altre industrie di utenti finali |
| Per tipo di prodotto | Accelerometri |
| Sonde di prossimità | |
| Tachimetri | |
| Sensori di velocità | |
| Altro | |
| Dalla tecnologia dei sensori | Cablato (analogico/digitale) |
| Senza fili (BLE, LoRa, Wi-Fi) | |
| Per materiale di rilevamento / principio | piezoelettrico |
| MEMS (Capacitivo/Piezoresistivo) | |
| magnetostrittivo | |
| Fibra ottica | |
| Per settore degli utenti finali | Automotive |
| Aerospazio e Difesa | |
| Olio e Gas | |
| Metalli e miniere | |
| Produzione di energia | |
| Settore Sanitario | |
| Elettronica di consumo | |
| Altre industrie di utenti finali |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sensori di vibrazione negli Stati Uniti?
Nel 1.91 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei sensori di vibrazione negli Stati Uniti?
Si prevede che crescerà a un CAGR del 4.28%, raggiungendo i 2.36 miliardi di USD entro il 2031.
Quale categoria di prodotti detiene la quota maggiore?
Gli accelerometri sono al primo posto con una quota di fatturato del 44.62% nel 2025.
Perché i sensori di vibrazione wireless stanno guadagnando popolarità?
Riducono i costi di installazione, raggiungono risorse remote e ora sfruttano la raccolta di energia per una lunga durata.
Quale segmento di utenti finali si prevede crescerà più rapidamente?
La produzione di energia elettrica registra il CAGR più elevato, pari al 6.63%, grazie alla modernizzazione della rete e all'integrazione delle energie rinnovabili.
Quali sono i principali fattori normativi che determinano l'adozione dei sensori?
L'applicazione delle norme OSHA e gli standard API 670 impongono il monitoraggio continuo delle apparecchiature rotanti critiche.
Pagina aggiornata l'ultima volta il:



