

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
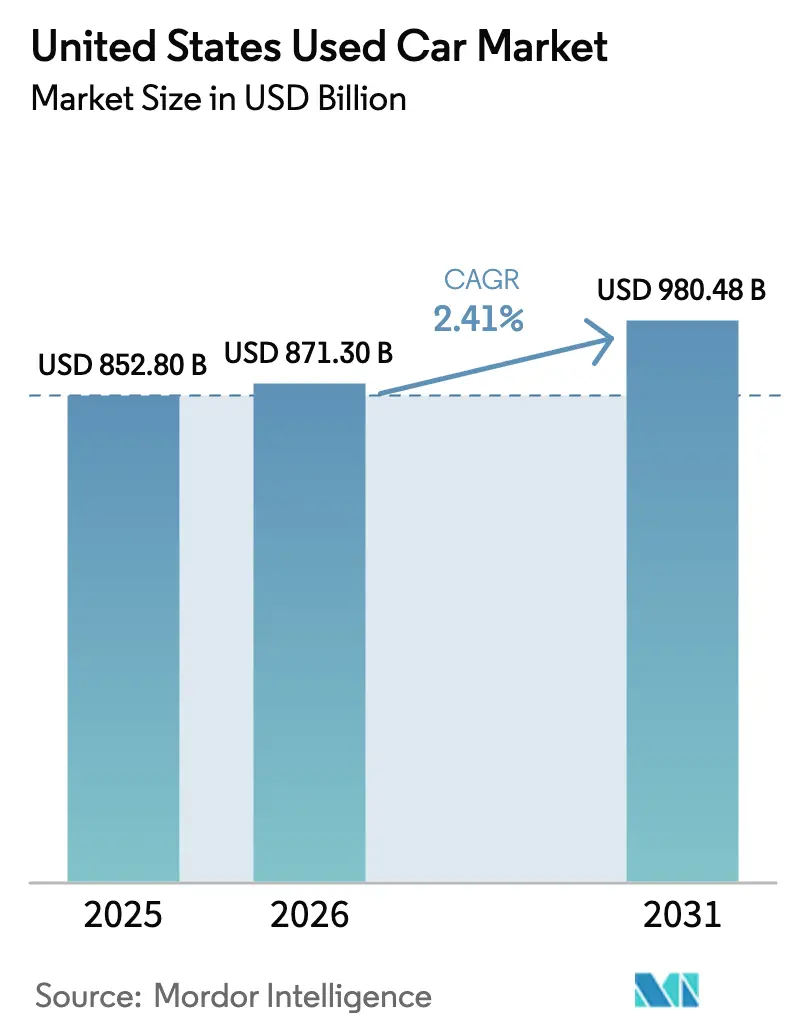
| Dimensione del mercato (2026) | 871.30 miliardo di dollari |
| Dimensione del mercato (2031) | 980.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.41% CAGR |
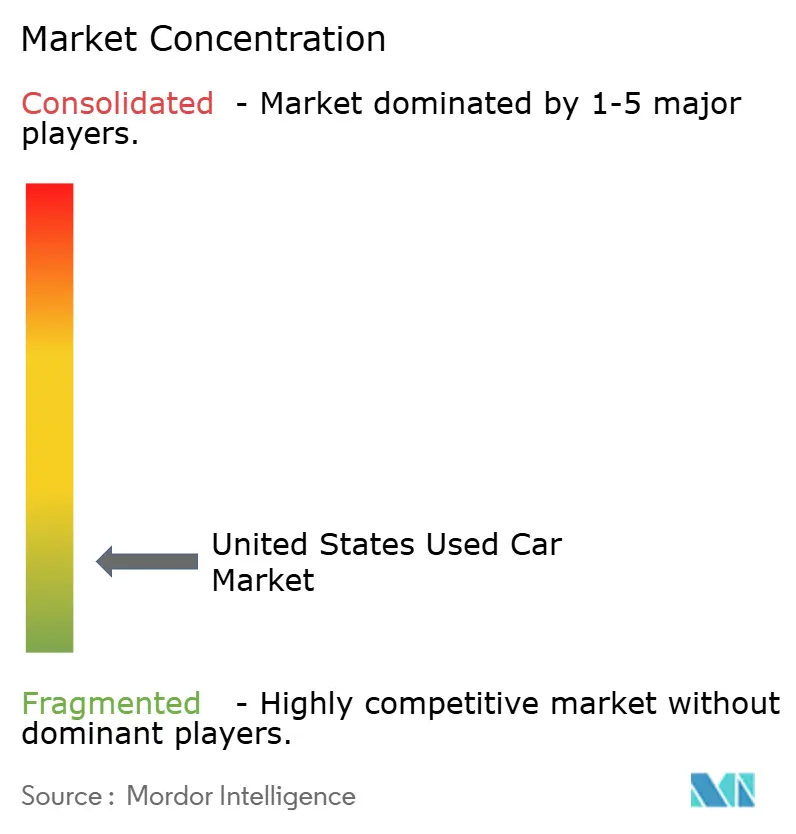
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle auto usate negli Stati Uniti a cura di Mordor Intelligence
Il mercato statunitense delle auto usate è stato valutato a 852.80 miliardi di dollari nel 2025 e si stima che crescerà dagli 871.30 miliardi di dollari del 2026 ai 980.48 miliardi di dollari entro il 2031, con un CAGR del 2.41% nel periodo di previsione (2026-2031). I gruppi di concessionari organizzati stanno ampliando il loro vantaggio grazie a motori di determinazione dei prezzi basati sull'intelligenza artificiale, consegne a domicilio in giornata e punti vendita omnicanale, mentre i concessionari indipendenti si scontrano con margini più ridotti e una rotazione delle scorte più lenta. I modelli elettrici a batteria, sebbene rappresentino ancora una piccola fetta del volume, stanno avanzando rapidamente, poiché il calo dei prezzi di rivendita e l'aumento dei costi della benzina stanno rimodellando i calcoli degli acquirenti. I concessionari devono anche affrontare una stretta sulla convenienza: i tassi dei prestiti per veicoli usati sono saliti di oltre il 16% alla fine del 2025, spingendo molti acquirenti verso programmi di usato certificato (CPO) che estendono la copertura della garanzia sui veicoli più vecchi. La crescita regionale rimane disomogenea, con Texas, Florida e Carolina del Nord che superano gli stati maturi del Nord-Est, mentre i modelli di migrazione della popolazione spostano i corridoi della domanda.
Punti chiave del rapporto
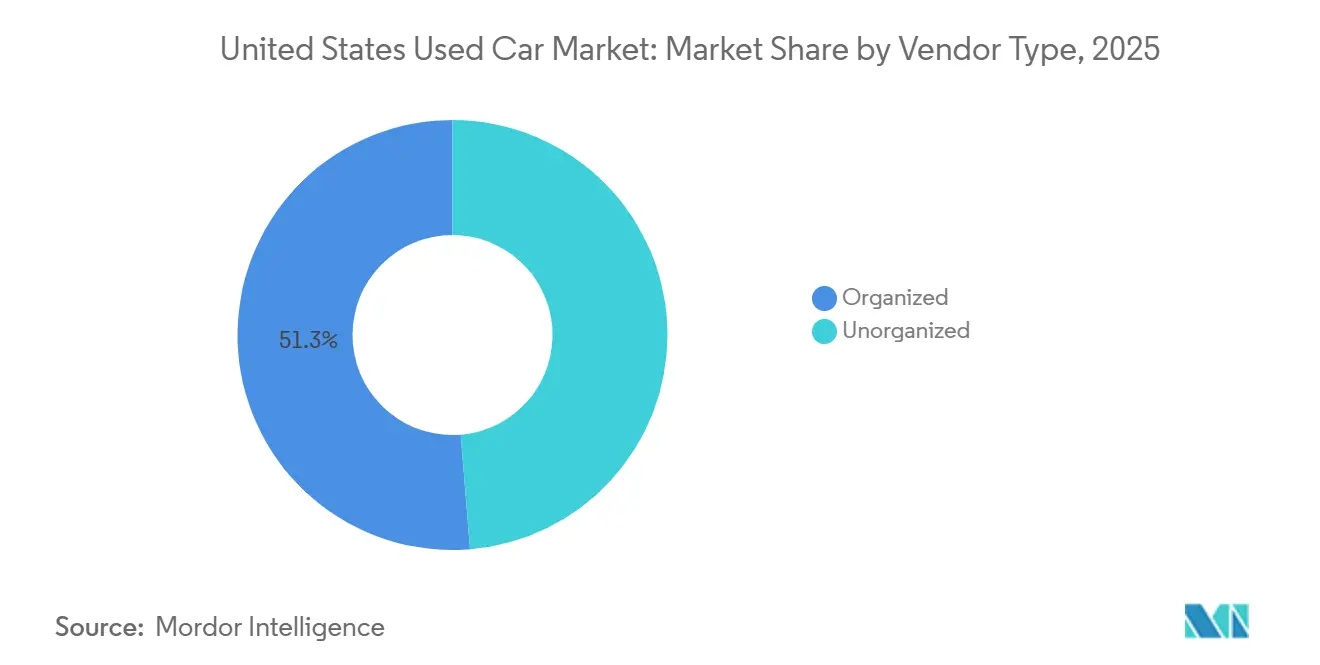
- Per tipologia di fornitore, nel 2025 i concessionari organizzati detenevano il 51.27% della quota di mercato delle auto usate negli Stati Uniti e sono in espansione a un CAGR del 7.41% fino al 2031.
- Per tipo di carburante, la benzina ha mantenuto la quota di fatturato maggiore, pari all'84.28%, nel 2025, mentre i veicoli elettrici a batteria hanno registrato il CAGR più rapido, pari al 7.78%, dal 2026 al 2031.
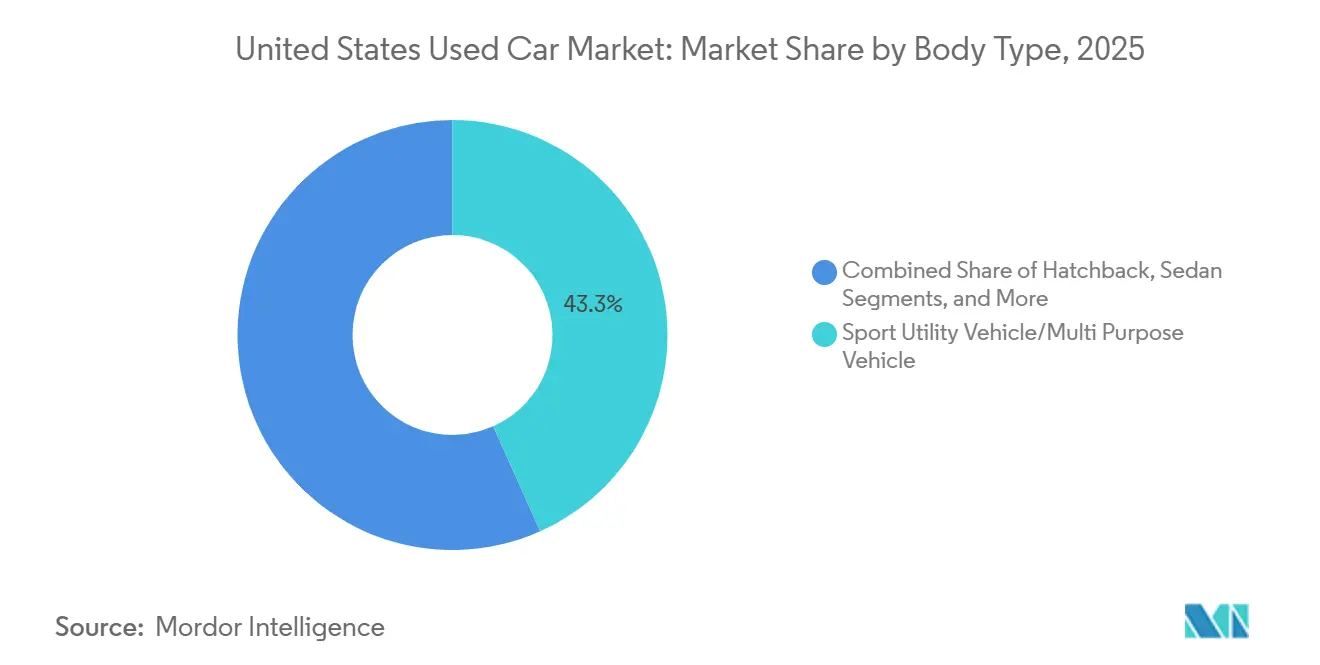
- In base al tipo di carrozzeria, i veicoli sportivi utilitari (SUV) e i crossover hanno conquistato il 43.27% del mercato delle auto usate negli Stati Uniti nel 2025 e stanno crescendo a un CAGR del 7.25% fino al 2031.
- Per canale di vendita, il segmento offline ha catturato il 66.51% del volume totale, mentre le transazioni online sono destinate a crescere a un CAGR del 7.19% entro il 2031.
- Per stato, la California è in testa con una quota di fatturato del 24.17% nel 2025; il Texas è lo stato in più rapida crescita con un CAGR del 7.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle auto usate negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prezzi dei veicoli nuovi | + 0.7% | Nazionale, con impatto più forte in California, Texas e Florida | Medio termine (2-4 anni) |
| Espansione dei programmi Certified Pre-Owned (CPO) | + 0.6% | Nazionale, concentrato in reti di concessionarie organizzate | A lungo termine (≥ 4 anni) |
| Credito IRA USD 4k per veicoli elettrici usati che stimola la domanda secondaria di veicoli elettrici | + 0.5% | Adozione nazionale e anticipata in California, Washington e New York | A breve termine (≤ 2 anni) |
| I cicli di abbonamento-rivendita OEM aumentano la fornitura di modelli recenti | + 0.3% | Mercati pilota nazionali nelle principali aree metropolitane | A lungo termine (≥ 4 anni) |
| I motori di determinazione dinamica dei prezzi basati sull'intelligenza artificiale aumentano la redditività dei concessionari | + 0.2% | Adozione nazionale e più rapida nelle reti di concessionarie organizzate | Medio termine (2-4 anni) |
| Logistica di consegna a domicilio costruita dal concessionario | + 0.1% | Nazionale, concentrato nei mercati urbani e suburbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei prezzi dei veicoli nuovi spinge gli acquirenti alla ricerca di valore
A luglio 2025, il prezzo medio di acquisto di un'auto nuova ha raggiunto i 48,841 dollari, ma la rata mensile tipica si aggira ora intorno ai 700 dollari, spingendo molti acquirenti alla prima esperienza verso il mercato dell'usato statunitense. A metà del 2025, il saldo medio dei prestiti per auto usate era di 26,795 dollari, offrendo agli acquirenti attenti al rapporto qualità-prezzo un'alternativa valida in periodi di difficoltà finanziarie. Il divario di accessibilità economica è maggiore in California, New York e Illinois, dove il costo degli alloggi amplifica l'onere della rata di un'auto nuova. I concessionari segnalano che gli acquirenti che un tempo consideravano le berline nuove di fascia bassa si stanno orientando verso crossover di tre anni, aumentando la domanda di veicoli di recente produzione. È improbabile che si raggiunga la parità di prezzo prima del 2027, poiché le case automobilistiche continuano a dare priorità ai redditizi camion e SUV. I dati di AutoNation relativi al quarto trimestre 2024 hanno mostrato un aumento del 14% dell'utile lordo derivante dalle auto usate, a dimostrazione che un approvvigionamento e un ricondizionamento disciplinati mantengono i margini di profitto anche in periodi di rallentamento delle transazioni. [1] AutoNation Inc., “Q4 2024 Form 10-K,” autonation.com.
Espansione dei programmi di auto usate certificate
L'inventario CPO supportato dall'OEM ora copre una gamma più ampia di modelli dopo che Toyota ha raggiunto l'80% di partecipazione dei concessionari e ha osservato che il 40% dei clienti CPO passa a una nuova Toyota entro quattro anni. [2] Toyota Motor Sales USA, "Toyota Certified Used Vehicle Program", toyota.com. I concessionari che investono nel ricondizionamento in loco ottengono un margine lordo iniziale più elevato e future conversioni in auto nuove, creando un circolo virtuoso di margini. Cox Automotive ha notato che le vendite di auto usate certificate hanno superato il volume complessivo dell'usato nel 2024, confermando la forte disponibilità degli acquirenti a pagare per la tranquillità della garanzia. [3] Cox Automotive, "CPO Market Insights 2024", coxautoinc.com. L'iniziativa Precision Used di Acura e offerte simili di marchi generalisti generano entrate di servizi legate alla garanzia e rafforzano i flussi di profitto dei concessionari. Il supporto di marketing del produttore e i tassi di finanziamento più bassi forniscono ai concessionari in franchising vantaggi di costo che i concessionari indipendenti non possono eguagliare. Man mano che la copertura della garanzia si allunga, gli acquirenti vedono meno rischi nei veicoli più vecchi, mantenendo il volume nonostante gli oneri di interesse più elevati.
Credito IRA USD 4,000 per veicoli elettrici usati che stimola la domanda secondaria di veicoli elettrici
L'Inflation Reduction Act ha introdotto un credito d'imposta di 4,000 dollari per i veicoli elettrici usati idonei con un prezzo pari o inferiore a 25,000 dollari nel mercato statunitense delle auto usate, generando oltre 15,000 trasferimenti di proprietà entro maggio 2024. I dati di Recurrent Auto mostrano che i prezzi dei veicoli elettrici usati sono diminuiti del 25% su base annua nel 2024, collocando molti modelli esattamente all'interno del limite massimo del credito. Sebbene il Congresso abbia abrogato l'incentivo a partire da ottobre 2025, i concessionari stanno scontando le scorte precedenti alla scadenza per mantenere lo slancio. La vendita della flotta di 20,000 veicoli elettrici di Hertz nel gennaio 2024 ha ulteriormente incrementato l'offerta e ha familiarizzato gli acquirenti attenti al budget con la proprietà di un veicolo elettrico. Anche senza il credito d'imposta, i minori costi di carburante e manutenzione mantengono il costo totale di proprietà favorevole.
I cicli di abbonamento-rivendita OEM aumentano la fornitura di modelli recenti
Negli Stati Uniti, le case automobilistiche stanno sperimentando programmi di abbonamento che prevedono la restituzione dei veicoli ai concessionari dopo brevi periodi di utilizzo, aumentando così il parco auto con basso chilometraggio e meno di due anni di vita. La Volkswagen Flex di Atlanta è un esempio concreto di questo modello, in quanto crea flussi di fornitura prevedibili e consente di spuntare prezzi di rivendita più elevati. I concessionari che utilizzano piattaforme software come Loopit segnalano una rotazione più rapida delle auto, poiché queste, grazie all'abbonamento, dispongono di una cronologia completa degli interventi di manutenzione e richiedono una manutenzione minima. Il sistema a ciclo chiuso riduce il rischio di svalutazione per le concessionarie, vendendo i veicoli a prezzi di mercato anziché assorbire le perdite dovute alla fine del leasing. I centri urbani con una popolazione giovane e con elevata mobilità saranno i primi a beneficiare di questo modello.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ambiente con tassi di interesse più elevati | -0.7% | Impatto nazionale sproporzionato nei mercati a basso reddito | A breve termine (≤ 2 anni) |
| Carenza post-pandemia | -0.4% | Nazionale, concentrato nei segmenti dei veicoli premium | Medio termine (2-4 anni) |
| Normalizzazione dei prezzi all'ingrosso delle aste | -0.3% | Nazionale, che interessa tutti i canali di acquisizione dei concessionari | A breve termine (≤ 2 anni) |
| Regole statali sui dati relativi al “diritto alla riparazione” | -0.1% | Nazionale, con variazioni di implementazione da stato a stato | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Un contesto di tassi di interesse più elevati sopprime l’accessibilità economica
Nel terzo trimestre del 2025, la rata media mensile di un prestito per veicoli usati negli Stati Uniti è stata di circa 538 dollari, secondo i dati pubblicati da TransUnion, a fronte di costi di finanziamento più elevati a fronte dell'aumento dei tassi di interesse. I tassi di morosità per i prestiti auto (oltre 60 giorni di ritardo) si sono attestati intorno all'1.45%, leggermente superiori rispetto all'anno precedente, a dimostrazione di una moderata pressione sulla performance creditizia. I mutuatari subprime hanno dovuto affrontare tassi di interesse più elevati rispetto ai mutuatari prime, contribuendo alle difficoltà di accessibilità economica. Gli istituti di credito hanno generalmente mantenuto standard di credito più rigorosi, richiedendo acconti più consistenti e rapporti prestito/valore più bassi. Con la Federal Reserve che mantiene elevati i tassi di interesse, si prevede che i costi di finanziamento rimarranno elevati fino al 2026, limitando l'agevolazione per i consumatori.
Carenza di rendimenti per contratti di locazione da 0 a 4 anni dopo la pandemia
Nel 2024, gli Stati Uniti hanno registrato un'offerta di veicoli fuori leasing di circa 2.8 milioni di unità, un calo significativo rispetto ai circa 4.4 milioni di unità del 2019. Questo calo sottolinea le ripercussioni delle interruzioni della produzione verificatesi nel biennio 2020-2021. La penetrazione del leasing negli Stati Uniti è scesa da circa il 30% delle vendite di veicoli nuovi nel 2019 al 22% nel 2024. Questo cambiamento ha ridotto la disponibilità di veicoli usati di recente costruzione ad alto margine, che in genere si vendono rapidamente nei lotti dei concessionari. Per rafforzare il loro inventario, i concessionari si sono rivolti maggiormente ai veicoli a noleggio delle flotte e alle vendite dirette da parte dei consumatori. Tuttavia, queste alternative tendono a essere più datate e spesso richiedono un'ampia revisione. Data la continua ripresa della produzione e delle attività di leasing di veicoli nuovi, gli esperti prevedono che l'offerta fuori leasing non tornerà ai valori pre-pandemia prima della seconda metà del decennio.
Analisi del segmento
Per tipo di fornitore: i concessionari organizzati estendono il vantaggio sugli indipendenti
I concessionari organizzati controllavano il 51.27% della quota di mercato delle auto usate negli Stati Uniti nel 2025 e sono destinati a crescere a un CAGR del 7.41% fino al 2031, poiché la scala consente acquisti all'ingrosso e una rapida implementazione della tecnologia. PriceVantage ha migliorato l'inventario di cinque volte per i primi utilizzatori, dimostrando guadagni basati sui dati. Lithia Motors ha venduto 84,251 unità usate nel terzo trimestre del 2024 e ha aumentato il prezzo lordo per unità a 2,115 dollari. I gruppi in franchising ammortizzano i costi del software su molti tetti e beneficiano di tassi di interesse più bassi. I concessionari indipendenti, che gestiscono ancora il 48.73% del volume, affrontano una compressione dei margini poiché la trasparenza online riduce la latitudine di determinazione dei prezzi. Molti devono fare affidamento su finanziamenti "compra qui, paga qui", che comportano un rischio di insolvenza più elevato, limitando il capitale per gli aggiornamenti digitali.
Il consolidamento continua: AutoNation, Penske e Sonic hanno ciascuna aggiunto più tetti nel 2024, e il private equity rimane attivo. I grandi gruppi collegano prodotti finanziari e assicurativi (F&I) al 75-80% delle transazioni, aumentando l'utile unitario di 1,500-2,000 dollari. Gli indipendenti gestiscono quasi il 50%, ampliando il divario di guadagno. Con margini ridotti e costi di riconversione crescenti, i piccoli lotti vendono sempre più spesso o collaborano con reti più ampie in grado di estendere l'infrastruttura tecnologica e logistica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di carburante: la spinta elettrica a batteria supera quella della combustione
Nel 2025, i veicoli a benzina rappresentavano ancora l'84.28% del mercato delle auto usate negli Stati Uniti, ma le unità elettriche a batteria stanno crescendo a un CAGR del 7.78% fino al 2031. Recurrent Auto ha registrato un calo del 25% nei prezzi dei veicoli elettrici usati nel 2024, posizionando molti modelli nella fascia di prezzo tra 25,000 e 28,000 dollari. Il Tesoro ha registrato 15,000 transazioni di credito per veicoli elettrici usati entro maggio 2024, prima dell'abrogazione dell'incentivo. La liquidazione di 20,000 veicoli elettrici da parte di Hertz all'inizio del 2024 ha ampliato l'offerta e normalizzato i canali di vendita. Nonostante la fine del credito, i minori costi energetici e di manutenzione sostengono l'interesse, in particolare nelle aree metropolitane costiere con reti di ricarica consolidate.
La domanda di veicoli ibridi cresce moderatamente, poiché gli acquirenti cercano efficienza senza ansia da autonomia, mentre la quota di veicoli diesel si erode a causa delle normative più severe sulle emissioni. Il deprezzamento della Tesla Model 3 si è ridotto rispetto alle concorrenti a benzina nel 2024, segnalando una stabilizzazione dei residui che incoraggia gli acquirenti secondari. I concessionari commercializzano calcolatori di risparmio di carburante a vita per compensare tassi di finanziamento più elevati e le garanzie di otto anni sulle batterie dei produttori attenuano i problemi di durata. Fattori esterni come i requisiti statali per i veicoli a zero emissioni manterranno la quota di veicoli elettrici in crescita.
Per tipo di carrozzeria: la supremazia di SUV e crossover non mostra segni di rallentamento
I SUV/MPV hanno registrato il 43.27% delle transazioni nel 2025 e stanno crescendo a un CAGR del 7.25%, superando di gran lunga la stagnazione delle berline. SUV compatti come Honda CR-V e Toyota RAV4 vengono venduti al dettaglio con un sovrapprezzo del 10-15% rispetto alle berline della stessa generazione. Le case automobilistiche hanno gradualmente eliminato diversi modelli di autovetture, limitando l'offerta di berline e spingendo gli acquirenti verso i camion leggeri. I pick-up mantengono un solido residuo, favorito dalla domanda di appaltatori e piccole imprese; un Ford F-150 di tre anni può mantenere il 60-65% del suo valore originale.
Le berline a due volumi mantengono un appeal di nicchia nei centri urbani, ma subiscono una perdita di quote di mercato poiché i crossover subcompatti offrono consumi simili con sedute più alte. I furgoni, guidati da Ford Transit e Ram ProMaster, beneficiano dell'espansione delle consegne dell'ultimo miglio e girano più velocemente delle autovetture. Le preferenze per la tipologia di carrozzeria sembrano durare fino al 2031, date le priorità di utilità per le famiglie e la propensione degli investimenti dei produttori di apparecchiature originali verso camion e crossover.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: l'online cresce rapidamente, l'ibrido diventa la norma
Le sedi offline hanno rappresentato il 66.51% delle vendite del 2025, mentre i canali online stanno crescendo a un tasso annuo del 7.19%. Carvana ha venduto 108,651 unità al dettaglio nel terzo trimestre del 2024, con un aumento del 34% su base annua, con un utile lordo per veicolo di 7,427 dollari dopo l'integrazione dei siti ADESA. CarMax ha registrato un calo delle vendite di unità a negozi comparabili del 6.3% nel secondo trimestre fiscale del 2025, nonostante il 30% delle transazioni abbia coinvolto passaggi digitali, evidenziando la pressione competitiva. Le aziende online pure-play Vroom e Shift hanno abbandonato il mercato nel 2023, a dimostrazione del fatto che i clienti desiderano ancora opzioni di ispezione fisica.
I concessionari in franchising ora integrano il finanziamento digitale e la firma di documenti a domicilio con l'esperienza in showroom, creando una base omnicanale. I lotti indipendenti faticano a finanziare il trasporto e la tecnologia di titolazione necessari per la consegna in tutto lo stato. Gli acquirenti più giovani mostrano la maggiore preferenza per l'online, il che suggerisce un continuo aumento delle quote di mercato. La comodità della permuta e il ritiro in giornata, tuttavia, rimangono punti di forza offline.
Analisi geografica
La quota del 24.17% della California è dovuta all'aumento della popolazione e alle severe normative sulla qualità dell'aria che accelerano il rinnovo della flotta. L'Advanced Clean Cars II richiede una penetrazione del 35% di veicoli a zero emissioni entro il 2026, innescando un'ondata di permute di benzina che potrebbe ridurre i residui a breve termine. I concessionari di Los Angeles e della Bay Area notano che i SUV girano dal 20 al 30% più velocemente delle berline. Il Texas, con un CAGR previsto del 7.34%, beneficia di normative più flessibili e di afflussi di popolazione; i suoi concessionari vendono tranquillamente pickup con un chilometraggio più elevato, che avrebbero difficoltà nelle regioni con rigidi limiti alle emissioni.
La Florida attrae acquirenti attratti dai vantaggi fiscali e dall'occupazione nel turismo durante tutto l'anno. Tampa e Orlando mostrano una forte domanda di SUV adatti ai viaggi in famiglia e al traino. Il Research Triangle della Carolina del Nord sostiene le vendite di modelli recenti attraverso assunzioni nel settore tecnologico e farmaceutico. New York e Illinois sono in ritardo a causa dell'immigrazione e dell'aumento degli oneri fiscali che limitano il reddito disponibile.
Pennsylvania e Ohio devono far fronte ai vincoli della Rust Belt, eppure la Georgia sfrutta il settore logistico di Atlanta per sostenere una crescita a una cifra media. Lo Stato di Washington sfrutta salari elevati e una struttura fiscale favorevole per alimentare la domanda di veicoli elettrici. Il resto degli Stati Uniti cresce più lentamente a causa della scarsa popolazione e della limitata copertura logistica. Le disparità di prezzo persistono: una Honda CR-V di tre anni costa dai 28,000 ai 30,000 dollari nelle aree metropolitane costiere, ma dai 25,000 ai 27,000 dollari in Texas, riflettendo diverse pressioni della domanda e costi di conformità.
Panorama competitivo
La vendita al dettaglio di veicoli usati rimane frammentata; nessuna azienda supera il 3% del volume nazionale, ma il consolidamento sta accelerando. Lithia Motors, AutoNation e Penske hanno ciascuna aggiunto dei tetti nel 2024, sfruttando la scala per negoziare prezzi all'ingrosso migliori e distribuire i costi della tecnologia. La conformità normativa, in particolare la legislazione statale sul diritto alla riparazione in Massachusetts, Maine e New York, sta innalzando le barriere all'ingresso per i concessionari più piccoli che non dispongono del capitale per investire in strumenti diagnostici e sistemi di accesso ai dati, concentrando ulteriormente la quota di mercato tra i venditori organizzati.
Il volume di vendite all'ingrosso digitale di 1 milione di veicoli di ACV Auctions nel 2024 ha ridotto i costi di acquisto e i tempi di percorrenza per i concessionari più piccoli, riducendo le commissioni d'asta tradizionali. La tecnologia distingue i vincitori: prezzi basati sull'intelligenza artificiale, ottimizzazione della logistica e tassi di chiusura F&I da remoto conferiscono guadagni di margine che i concessionari indipendenti trovano difficili da eguagliare. I mandati statali sul diritto di riparazione aumentano i requisiti di capitale per la conformità, spingendo i concessionari più piccoli verso la vendita o la chiusura. Il private equity continua a finanziare strategie di roll-up, prevedendo sinergie in software, dati e finanziamenti.
Le opportunità di spazi vuoti esistono nei mercati rurali poco serviti dai grandi gruppi di concessionari, nel remarketing delle flotte commerciali in cui i veicoli vengono venduti direttamente alle piccole imprese e nei circuiti di abbonamento-rivendita che generano un inventario più giovane con registri di assistenza completi.
Leader del settore delle auto usate negli Stati Uniti
Car Max, Inc.
Car Bravo
Carvana Co.
AutoNation Inc.
Sonic Automotive Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: AutoNation acquisisce Groove Ford e Groove Mazda in Colorado, aggiungendo 219 milioni di dollari di fatturato annuo e portando la sua presenza nello Stato a 22 concessionarie.
- Marzo 2025: Carvana acquista un franchising Stellantis, concedendo diritti CPO diretti e accesso all'asta chiusa per diversificare le pipeline di inventario.
- Febbraio 2025: ADESA ha ampliato la sua piattaforma all'ingrosso potenziata dall'intelligenza artificiale, ADESA Clear, offrendo ai concessionari clienti report sulle condizioni più dettagliati e indicazioni di prezzo adattive.
Ambito e metodologia
Un'auto usata è un'auto che è stata precedentemente di proprietà di uno o più proprietari al dettaglio. È anche conosciuto come un veicolo usato o un'auto di seconda mano. Le automobili usate sono vendute in una varietà di località, tra cui franchising e rivenditori di auto indipendenti, società di autonoleggio, compra qui paga qui concessionarie, uffici di leasing, aste e vendite di feste private.
Il mercato delle auto usate negli Stati Uniti è stato segmentato per tipo di fornitore, tipo di carburante, tipo di carrozzeria e canale di vendita.
Il mercato delle auto usate negli Stati Uniti è stato segmentato per tipo di fornitore, tipo di carburante, tipo di carrozzeria e canale di vendita. Per tipo di fornitore, il mercato è segmentato in organizzato e non organizzato. Per tipo di carburante, il mercato è segmentato in benzina, diesel e altri. Per tipo di carrozzeria, il mercato è segmentato in berlina, berlina, veicolo utilitario sportivo e veicolo multiuso. Per canale di vendita, il mercato è segmentato in online e offline. Il rapporto copre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di fornitore
| Organizzato |
| Non organizzato |
Per tipo di carburante
| Benzina |
| Diesel |
| IBRIDO |
| Batteria elettrica |
Per tipo di corporatura
| Hatchback |
| Berlina |
| Veicolo utilitario sportivo (SUV)/veicolo multiuso (MPV) |
| Pickup e furgone |
Per canale di vendita
| disconnesso |
| Online |
Per stato
| California |
| Texas |
| Florida |
| New York |
| Illinois |
| Pennsylvania |
| Ohio |
| Georgia |
| Carolina del Nord |
| Washington |
| Resto degli Stati Uniti |
| Per tipo di fornitore | Organizzato |
| Non organizzato | |
| Per tipo di carburante | Benzina |
| Diesel | |
| IBRIDO | |
| Batteria elettrica | |
| Per tipo di corporatura | Hatchback |
| Berlina | |
| Veicolo utilitario sportivo (SUV)/veicolo multiuso (MPV) | |
| Pickup e furgone | |
| Per canale di vendita | disconnesso |
| Online | |
| Per stato | California |
| Texas | |
| Florida | |
| New York | |
| Illinois | |
| Pennsylvania | |
| Ohio | |
| Georgia | |
| Carolina del Nord | |
| Washington | |
| Resto degli Stati Uniti |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno determinando la rapida crescita dei modelli elettrici a batteria?
Il calo dei prezzi, una più ampia copertura di ricarica e l'esposizione anticipata derivante dalle cessioni delle flotte a noleggio stanno alimentando la domanda di veicoli elettrici usati, anche dopo l'abrogazione del credito d'imposta federale.
Perché i gruppi di concessionari organizzati stanno guadagnando quote di mercato?
La scalabilità consente a questi gruppi di implementare prezzi basati sull'intelligenza artificiale, consegne a livello nazionale e finanziamenti omnicanale, migliorando la rotazione delle scorte e la portata dei clienti.
Quali stati mostrano le traiettorie di crescita più rapide?
Texas, Florida e Carolina del Nord guidano la crescita grazie all'afflusso di popolazione, alle tariffe più basse e alle norme più flessibili sulle emissioni.
In che modo gli alti tassi di interesse influenzano il mercato?
I tassi superiori al 16% hanno fatto aumentare le rate mensili medie oltre i 500 USD, spingendo molti acquirenti a preferire veicoli usati certificati con una copertura di garanzia più lunga.
Quali sono le prospettive per la vendita di auto usate online?
I canali online stanno crescendo a un CAGR del 7.19%, poiché la consegna a domicilio, la documentazione digitale e i finanziamenti virtuali stanno diventando elementi standard del percorso di acquisto.


