

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 242.8 miliardo di dollari |
| Dimensione del mercato (2031) | 298.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.19% CAGR |
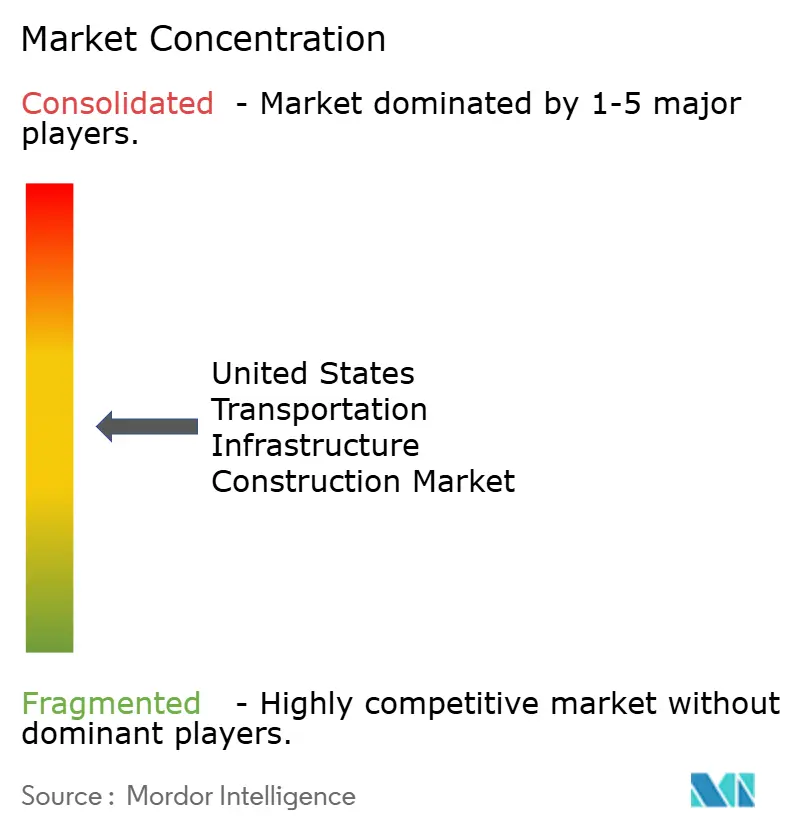
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
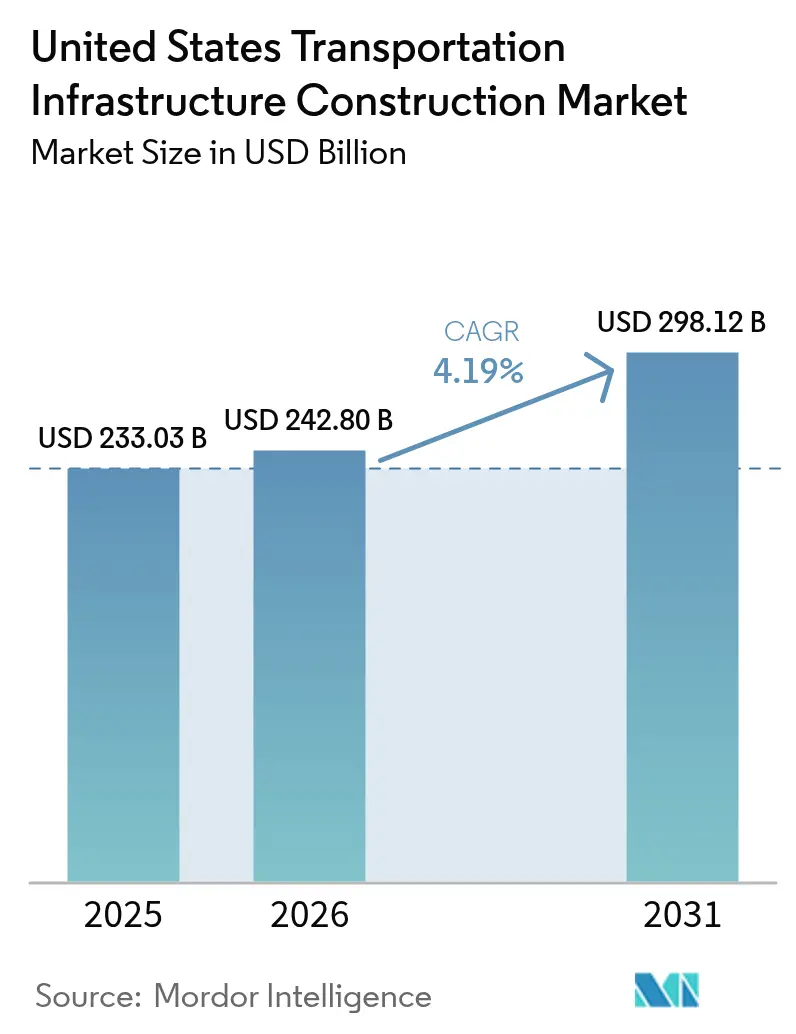
Analisi del mercato delle costruzioni di infrastrutture di trasporto negli Stati Uniti a cura di Mordor Intelligence
Si prevede che il mercato statunitense delle costruzioni di infrastrutture di trasporto crescerà da 233.03 miliardi di dollari nel 2025 a 242.8 miliardi di dollari nel 2026, per poi raggiungere i 298.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.19% nel periodo 2026-2031. I consistenti stanziamenti federali previsti dall'Infrastructure Investment and Jobs Act (IIJA), l'aumento delle allocazioni a livello statale e la crescente partecipazione di capitali privati stanno sostenendo questa crescita. I fondi pubblici rimangono il principale motore finanziario del mercato, ma le partnership pubblico-private stanno accelerando i tempi di realizzazione di megaprogetti complessi. I corridoi ferroviari, aerei e di ricarica per veicoli elettrici (EV) si stanno affermando come punti focali complementari alla vasta rete autostradale del Paese. Le imprese di costruzione stanno contrastando la carenza di manodopera specializzata e le fluttuazioni dei prezzi dei materiali investendo in flussi di lavoro digitali e metodi modulari, favorendo aumenti di produttività che compensano parzialmente l'inflazione dei costi. Ciononostante, permangono i rischi di esecuzione legati alle discrepanze tra finanziamenti e costi e alla volatilità dei prezzi dei fattori produttivi, soprattutto nelle contee rurali e nelle piccole aree metropolitane.
Punti chiave del rapporto
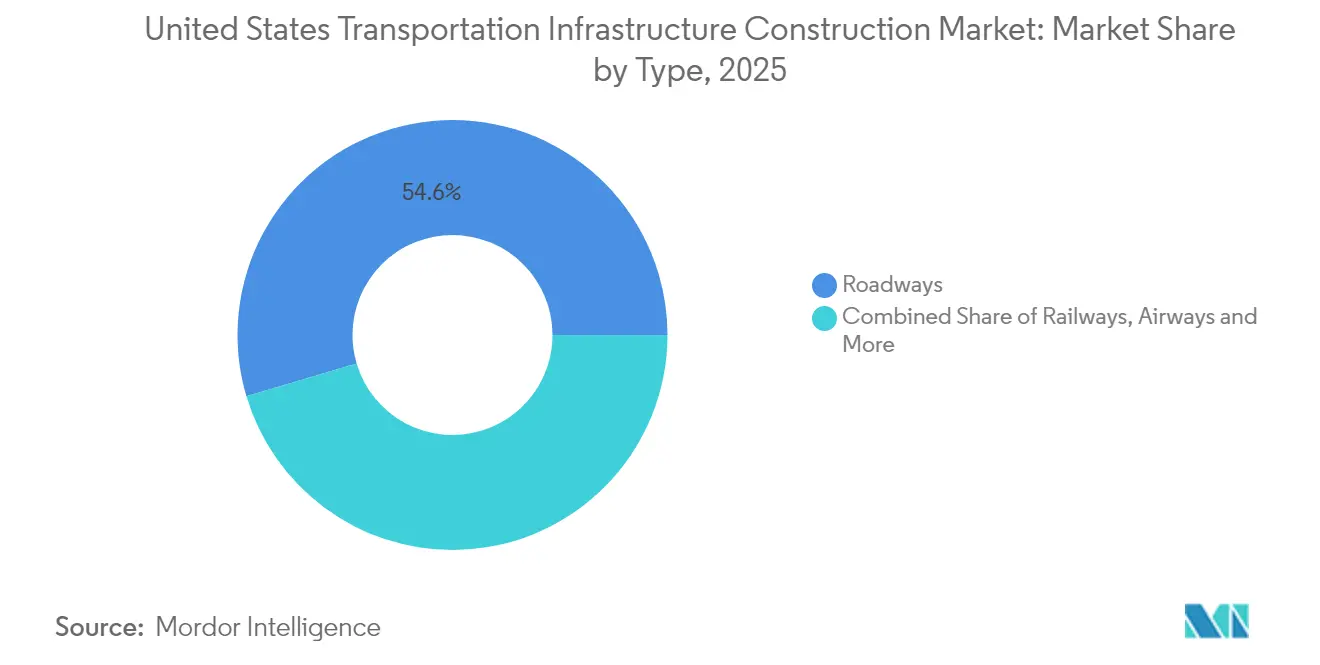
- Per tipologia, nel 54.60 le strade hanno registrato una quota di fatturato del 2025% nel mercato statunitense delle costruzioni di infrastrutture di trasporto, mentre si prevede che le ferrovie registreranno il CAGR più rapido, pari al 5.18%, entro il 2031.
- In base al tipo di costruzione, nel 60.30 le nuove costruzioni rappresentavano il 2025% del mercato delle costruzioni di infrastrutture di trasporto degli Stati Uniti e si prevede che cresceranno a un CAGR del 4.95% fino al 2031.
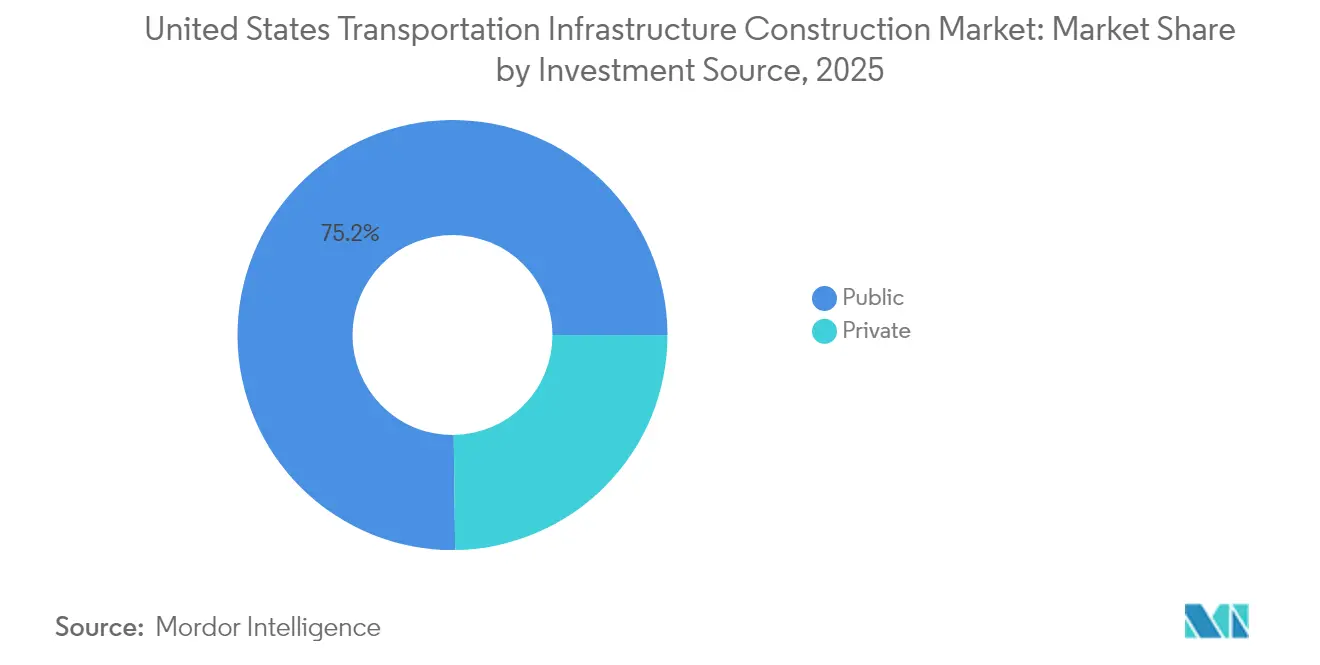
- Per quanto riguarda la fonte di investimento, i fondi pubblici hanno rappresentato il 75.20% della spesa nel 2025; il segmento del capitale privato sta avanzando a un CAGR del 5.32%, riflettendo un più profondo percorso di partenariato pubblico-privato.
- In termini geografici, il Texas ha assorbito l'10.85% della spesa del 2025 e si prevede che registrerà un CAGR del 4.86% tra il 2026 e il 2031, il più alto tra tutti gli stati.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni di infrastrutture di trasporto negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Iniziative ferroviarie federali e statali in corso | + 1.2% | Corridoio nord-orientale, California, Texas | Medio termine (2-4 anni) |
| Connettività del trasporto merci per l'e-commerce | + 0.9% | Hub logistici urbani e regioni portuali | A lungo termine (≥ 4 anni) |
| Programmi di riqualificazione aeroportuale | + 0.8% | Principali aeroporti metropolitani | Medio termine (2-4 anni) |
| Distribuzione nazionale della ricarica per veicoli elettrici | + 0.7% | CA, NY, FL, TX, corridoi nazionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Iniziative ferroviarie federali e statali in corso a supporto degli aggiornamenti dei corridoi regionali e a lunga distanza
Lo stanziamento di 66 miliardi di dollari per le ferrovie previsto dall'IIJA sta innescando un'ondata di progetti volti a migliorare la capacità, la sicurezza e il servizio passeggeri. Da gennaio 2025, il Railroad Crossing Elimination Grant Program ha assegnato 1.1 miliardi di dollari a 123 progetti, rimuovendo i punti critici che rallentano sia i servizi merci che quelli passeggeri. L'obiettivo di Amtrak di raggiungere 64 milioni di passeggeri entro il 2040, rispetto ai 33 milioni pre-pandemia, sta accentuando l'attenzione sul raddoppio del binario, sull'ammodernamento della segnaletica e sulla revisione delle stazioni. Gli operatori ferroviari privati stanno integrando le spese federali; l'ammodernamento del corridoio merci da 200 milioni di dollari di Norfolk Southern in Alabama esemplifica questa sinergia.
L'espansione dell'e-commerce stimola la domanda nazionale di terminal merci, magazzinaggio e connettività intermodale
I volumi di vendita dell'e-commerce stanno aumentando la necessità di capacità per i terminal merci, di raccordi ferroviari a corto raggio e di depositi per le consegne dell'ultimo miglio. Il Piano Freight 2024 del Colorado cita l'aumento del traffico pacchi come catalizzatore per la riprogettazione dei piazzali intermodali. I costi di costruzione dei magazzini sono aumentati del 38% tra il 2020 e il 2023, per poi stabilizzarsi nel 2024, a sottolineare l'intensità di capitale del settore immobiliare logistico. Il trasporto merci containerizzato ha raggiunto livelli record nel 2024, aumentando ulteriormente la capacità di trasporto dei terminal.
Programmi di riqualificazione aeroportuale che promuovono l'espansione dei terminal, l'ammodernamento delle piste e il miglioramento della sicurezza
I programmi di riqualificazione aeroportuale in corso negli Stati Uniti stanno trasformando significativamente le infrastrutture aeroportuali, con un forte impulso alla modernizzazione dei terminal, al potenziamento della capacità delle piste e all'integrazione della connettività multimodale. Grazie al supporto dell'Airport Terminal Program, che stanzia circa 1 miliardo di dollari all'anno, gli aeroporti stanno ammodernando componenti critici come gate, sistemi di smistamento bagagli e punti di accesso per i passeggeri.
Importanti programmi di investimento come l'iniziativa SMForward da 1.3 miliardi di dollari dell'Aeroporto Internazionale di Sacramento e il piano di espansione da 7 miliardi di dollari dell'Aeroporto Internazionale di Miami esemplificano l'entità degli investimenti volti a soddisfare la domanda futura. Secondo la Federal Aviation Administration, si prevede che gli imbarchi passeggeri aumenteranno del 38% entro il 2033, con un'ulteriore necessità di piste più lunghe, sistemi di sicurezza avanzati e strutture di trasferimento intermodale senza interruzioni. Questi programmi sottolineano un più ampio impegno federale e regionale per migliorare la resilienza, l'efficienza e l'esperienza dei passeggeri nell'intera rete aeroportuale statunitense.
Implementazione di infrastrutture per veicoli elettrici a livello nazionale, integrando stazioni di ricarica nelle reti autostradali e nei centri urbani
La rapida diffusione delle infrastrutture per veicoli elettrici (EV) si sta affermando come un motore di crescita chiave per il mercato statunitense della costruzione di infrastrutture di trasporto. Entro la fine del 2024, erano state installate oltre 183,000 stazioni di ricarica pubbliche, inclusi 43,152 punti di ricarica rapidi a corrente continua (CC), a dimostrazione della crescente domanda di corridoi di trasporto predisposti per i veicoli elettrici. Nell'ambito del programma NEVI, il governo federale mira a installare 500,000 stazioni di ricarica pubbliche entro il 2030, con il supporto di 7.5 miliardi di dollari di finanziamenti IIJA.
I recenti stanziamenti, tra cui i 635 milioni di dollari annunciati a gennaio 2025 per l'aggiunta di 11,500 porti in 27 stati, stanno alimentando l'attività edilizia, in particolare nelle aree sottoservite, dove sono destinati due terzi dei finanziamenti. Parallelamente, le aziende di servizi pubblici prevedono di investire 5.3 miliardi di dollari nella modernizzazione della rete per supportare la previsione di 78.5 milioni di veicoli elettrici sulle strade statunitensi entro il 2035. Questi investimenti stanno stimolando la domanda di opere civili, infrastrutture elettriche e infrastrutture stradali, rafforzando l'infrastruttura per i veicoli elettrici come forza trasformativa nello sviluppo dei trasporti negli Stati Uniti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune nei fondi di contropartita federali-statali | -0.6% | Aree rurali ed economicamente svantaggiate | Medio termine (2-4 anni) |
| Deficit di manodopera qualificata | -0.8% | Stati ad alta crescita, nazionale | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi degli input di costruzione | -0.7% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le lacune nei requisiti di corrispondenza tra Stato e Stato creano colli di bottiglia per i progetti di trasporto nelle regioni sottoservite
Il Congressional Research Service prevede un deficit annuo di 40 miliardi di dollari nel Fondo Fiduciario per le Autostrade entro la fine del decennio, se gli attuali flussi in uscita dovessero persistere. Le contee rurali spesso non dispongono di un margine di manovra fiscale sufficiente per fornire fondi corrispondenti, ritardando la ricostruzione di ponti, gli ampliamenti stradali e la realizzazione di hub di trasporto pubblico rurali. I tagli proposti nella bozza di risoluzione continua della Camera eliminerebbero 2 miliardi di dollari destinati a progetti di sicurezza locali, aggravando le già scarse risorse finanziarie disponibili.
La diffusa carenza di manodopera qualificata determina un aumento dei costi di costruzione e ritardi nei progetti
Il mercato statunitense delle infrastrutture di trasporto è sotto pressione a causa di una persistente carenza di manodopera qualificata, nonostante un recente calo delle offerte di lavoro nel settore edile, scese a 248,000 nell'aprile 2025. Le pressioni salariali rimangono elevate, con la retribuzione oraria media che sale a 36.05 dollari [2] Engineering News-Record, “BLS: Construction Job Openings Are Down in April” , a testimonianza dell'intensa concorrenza per i lavoratori qualificati. Questa carenza di manodopera continua a far aumentare i costi di costruzione e contribuisce ai ritardi nei principali progetti infrastrutturali, in particolare quelli che richiedono competenze specializzate nei sistemi di trasporto, elettrici e di ponti. A complicare ulteriormente la situazione, i percorsi formativi esistenti non sono allineati alle esigenze del mercato, limitando la capacità del settore di soddisfare la crescente domanda, nonostante i consistenti finanziamenti federali.
Analisi del segmento
Per tipo: le strade dominano gli investimenti infrastrutturali
Il segmento stradale ha mantenuto la sua leadership nel 2025, rappresentando il 54.60% della spesa totale. Le autostrade rimangono la spina dorsale della mobilità statunitense e gli investitori se ne sono accorti: gli appalti per autostrade e ponti hanno raggiunto la cifra record di 121 miliardi di dollari nel 2024. Il sostegno federale è altrettanto forte. L'Infrastructure Investment and Jobs Act ha stanziato circa 350 miliardi di dollari per i programmi autostradali fino al 2026, mentre l'amministrazione Biden-Harris ha stanziato 62 miliardi di dollari agli stati per l'anno fiscale 2025, 18.8 miliardi di dollari in più rispetto all'anno fiscale 2021. Leader del settore come Bechtel, AECOM e Skanska sono in lizza per nuovi ampliamenti interstatali e sostituzioni di ponti che migliorino le infrastrutture obsolete.
Le ferrovie stanno crescendo più rapidamente, con un CAGR previsto del 5.18% per il periodo 2026-2031. Un'iniezione federale di 66 miliardi di dollari nell'ambito dell'IIJA è il principale catalizzatore. Nel gennaio 2025, la Federal Railroad Administration ha stanziato 1.1 miliardi di dollari per 123 progetti per rimuovere i passaggi a livello e migliorare la sicurezza. Il segmento aereo beneficia di un programma annuale di 1 miliardo di dollari per i terminal aeroportuali, che finanzia l'ammodernamento dei terminal. Porti e vie navigabili interne ricevono altri 450 milioni di dollari attraverso il Programma di Sviluppo delle Infrastrutture Portuali per l'anno fiscale 2025. Collegamenti migliori tra queste modalità sono ora essenziali: il Piano Freight 2024 del Colorado evidenzia progetti intermodali che allineano autostrade, diramazioni ferroviarie e hub di distribuzione per soddisfare la domanda di e-commerce freight.colorado.gov.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: le nuove costruzioni affrontano i vincoli di capacità
Nel 60.30, le nuove costruzioni rappresentavano il 2025% del mercato statunitense delle infrastrutture di trasporto e si prevede un'espansione a un CAGR del 4.95% fino al 2031, supportata da un aumento previsto dell'8.5% nell'avvio dei lavori nel 2025. I progetti di mega-progetto prevedono 49 miliardi di dollari in lavori terminali e 33 miliardi di dollari in incrementi autostradali. I progetti basati sulla capacità nelle aree metropolitane in rapida crescita della Sun Belt enfatizzano corsie aggiuntive, cavalcavia e corsie a pedaggio gestite, ognuno dei quali richiede un'ampia acquisizione di diritti di passaggio e complesse tempistiche di allestimento, favorendo così le grandi imprese verticalmente integrate.
Le attività di ristrutturazione, sebbene in crescita più lenta, rimangono fondamentali per la manutenzione degli asset preesistenti. Il Report Card 2025 dell'American Society of Civil Engineers ha migliorato i punteggi complessivi delle infrastrutture, evidenziando tuttavia un arretrato di riparazioni di 3.7 trilioni di dollari. I proprietari degli asset stanno integrando gli ambiti di riparazione in ammodernamenti di corridoi più ampi per limitare i disagi per gli utenti. I modelli di gemelli digitali e le scansioni di acquisizione della realtà sono ormai standard nei pacchetti di progettazione, migliorando la precisione dei piani di riabilitazione, una pratica sempre più diffusa nel settore delle costruzioni di infrastrutture di trasporto negli Stati Uniti.
Per fonte di investimento: il capitale privato accelera la crescita
I fondi pubblici continuano a sostenere il 75.20% della spesa, ma il tasso di crescita annuo composto (CAGR) del capitale privato del 5.32% fino al 2031 segnala un cambiamento nelle dinamiche di finanziamento. La pipeline di maggio 2025 del Build America Bureau elenca 12.7 miliardi di dollari in richieste di assistenza al credito, tra cui la sostituzione del Midtown Bus Terminal e l'approvvigionamento di numerosi vagoni ferroviari interurbani. Le aziende elettriche stanno destinando 5.3 miliardi di dollari alle reti di ricarica per veicoli elettrici, incrementando ulteriormente i carichi di lavoro finanziati privatamente. L'innovazione basata su capital stack, che combina prestiti TIFIA, obbligazioni private e tranche azionarie, sta sbloccando programmi altrimenti ostacolati dai vincoli di bilancio pubblico, rafforzando la creazione di valore nel mercato statunitense delle costruzioni di infrastrutture di trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Texas ha assorbito il 10.85% della spesa del 2025 e si prevede che crescerà a un CAGR del 4.86% fino al 2031, la traiettoria di crescita più elevata nel mercato statunitense delle costruzioni di infrastrutture di trasporto. Il Programma Unificato per i Trasporti, da 148 miliardi di dollari, stanzia 43 miliardi di dollari per lo sviluppo e la manutenzione delle strade, prevedendo un aumento demografico del 34% entro il 2050. Oltre 3,181 punti di ricarica accessibili al pubblico posizionano il Texas per un'accelerazione della diffusione dei veicoli elettrici. L'ammodernamento dei corridoi merci e il potenziamento dei valichi di frontiera amplificano la competitività logistica dello Stato.
La California rimane un peso massimo, nonostante i 4.3 miliardi di dollari di tagli al bilancio dei trasporti decisi dal governatore per l'anno fiscale 2024-25. Lo stato è in testa con 15,673 punti di ricarica e sta implementando oltre 1,100 nuove stazioni per veicoli elettrici attraverso due bandi di finanziamento nell'ambito del suo piano NEVI. Il disegno di legge n. 1 del Senato continua a stimolare la produzione economica a livello di contea, rafforzando la domanda di edilizia. I finanziamenti per la pianificazione sostenibile dei trasporti danno priorità alla resilienza climatica, all'accesso multimodale e ai corridoi merci a zero emissioni.
New York, Florida e Illinois rappresentano i restanti cinque principali investitori. Il piano di investimenti MTA da 68.4 miliardi di dollari proposto da New York migliora l'accessibilità della metropolitana e l'approvvigionamento di vagoni ferroviari. La Florida monitora attentamente i costi di produzione; l'asfalto è sceso dell'8.1% a 167 dollari a tonnellata all'inizio del 2025, allentando leggermente le pressioni sul bilancio autostradale. L'Illinois sfrutta i fondi IIJA per modernizzare le vie navigabili interne, fondamentali per le esportazioni di grano del Midwest. Le regioni con scarsa capacità fiscale continuano a lottare con il divario nei fondi di contropartita, ampliando le disparità nei servizi nel più ampio mercato statunitense delle costruzioni di infrastrutture di trasporto.
Panorama normativo
La costruzione di infrastrutture di trasporto finanziate con fondi federali è regolata principalmente dal Dipartimento dei Trasporti degli Stati Uniti (USDOT) e da agenzie di settore come la Federal Highway Administration (FHWA) e la Federal Railroad Administration (FRA), con la realizzazione dei programmi autostradali vincolata ai requisiti del Titolo 23 e alla supervisione da parte della FHWA di piani, specifiche e preventivi (PS&E). Un elemento chiave per la conformità dei progetti è la copertura del Buy America/Build America, Buy America Act (BABA) per ferro, acciaio, prodotti manifatturieri e materiali da costruzione utilizzati nei progetti finanziati a livello federale, che incide direttamente sull'approvvigionamento, la presentazione e la documentazione in ambito autostradale, ponti e infrastrutture di ricarica per veicoli elettrici.
Anche la tempistica delle politiche è un fattore importante in vista del 2026. Il Dipartimento dei Trasporti degli Stati Uniti (USDOT) ha anticipato le priorità di bilancio per l'anno fiscale 2026 (budget totale di 147.1 miliardi di dollari, inclusi gli stanziamenti anticipati IIJA) e le azioni della Federal Highway Administration (FHWA) hanno continuato a perfezionare gli standard e le deroghe utilizzati da proprietari e appaltatori. La FHWA ha pubblicato delle errata corrige alle specifiche standard FP-24 nel gennaio 2026 e ha proposto modifiche a una deroga "Buy America" per i caricabatterie per veicoli elettrici nel febbraio 2026, segnalando un collegamento più stretto tra la realizzazione dei corridoi NEVI e la conformità al contenuto nazionale. Separatamente, i nuovi requisiti "Buy America" per i prodotti fabbricati entreranno in vigore nell'ottobre 2026, con una soglia del 55% di costo dei componenti nazionali, aumentando le esigenze di conformità per gli ambiti ad alta intensità di attrezzature come ITS, illuminazione e hardware di ricarica.
Analisi della catena del valore
La catena del valore comprende la pianificazione e il finanziamento (USDOT/FHWA, FRA, FAA, autorità portuali, dipartimenti dei trasporti statali e MPO), la progettazione e la gestione del programma (AECOM, Jacobs, HDR, Parsons e società di ingegneria e architettura simili), la realizzazione della costruzione (grandi imprese di ingegneria civile e team di progettazione e costruzione come Bechtel, Kiewit, Skanska, Fluor, Granite, Walsh) e i fornitori di materiali e attrezzature (aggregati, asfalto, cemento, acciaio, prefabbricati, sistemi di segnalamento ed elettrificazione, caricabatterie e apparecchiature di interconnessione alla rete). L'esecuzione si basa sempre più su meccanismi di finanziamento e appalto che affiancano le tradizionali procedure di aggiudicazione, tra cui il credito federale e le strutture P3. Ad esempio, il Build America Bureau ha elencato richieste di assistenza creditizia per 12.7 miliardi di dollari nel maggio 2025, a sostegno di pacchetti ampi e complessi che anticipano la fase di ingegneria e le opere preliminari.
Le limitazioni sul lato dell'offerta continuano a influenzare i costi e le tempistiche dei pacchetti di trasporto, con colli di bottiglia ricorrenti segnalati per elementi quali componenti in alluminio (bracci per pali, pali, segnaletica), microsfere di vetro per la segnaletica orizzontale, cavi in fibra ottica, resina epossidica e tubi e condotti in plastica. Le procedure di conformità e di deroga del programma Build America/BABA aggiungono passaggi alla procedura di appalto e la profondità delle offerte è stata inferiore rispetto alle norme pre-2022 per i lavori finanziati con fondi federali, influenzando la concorrenza sui prezzi per i committenti. Anche la cadenza dei finanziamenti incide sulla realizzazione: ad aprile 2025, il Dipartimento dei Trasporti degli Stati Uniti (USDOT) aveva impegnato il 59% dei fondi IIJA disponibili, aumentando la pressione sulle agenzie e sugli appaltatori affinché pacchettizzino e assegnino i lavori prima della scadenza dell'attuale programma di trasporto terrestre, prevista per il 30 settembre 2026.
Panorama competitivo
Il mercato statunitense delle costruzioni di infrastrutture di trasporto è moderatamente concentrato, con grandi aziende come Bechtel Corporation, Fluor Corporation, AECOM, Skanska, Kiewit e Turner Construction che guidano l'esecuzione di progetti su larga scala. Queste aziende svolgono un ruolo significativo nel plasmare lo sviluppo infrastrutturale nazionale, in particolare nelle imprese complesse e di alto valore. Le competenze digitali e le solide credenziali ESG stanno diventando sempre più fattori di differenziazione chiave per aggiudicarsi gare d'appalto e mantenere la competitività a lungo termine.
Fluor ha registrato un fatturato di 15.5 miliardi di dollari nel 2023, con il 76% del suo portafoglio ordini ora rimborsabile, a dimostrazione della preferenza per strutture contrattuali a basso rischio. Skanska sta sperimentando un sistema di tracciamento delle apparecchiature basato sull'intelligenza artificiale per ridurre i tempi di inattività e le emissioni di COXNUMX.
L'attività di fusioni e acquisizioni rimane vivace: l'acquisizione di SRS Distribution da parte di Home Depot per 18.3 miliardi di dollari e l'acquisizione di Summit Materials da parte di Quikrete per 6 miliardi di dollari sono esempi di consolidamento a monte volto a garantire la fornitura di materiali. Gli appaltatori specializzati si stanno ritagliando nicchie nelle installazioni di ricarica per veicoli elettrici e negli ammodernamenti resilienti agli agenti atmosferici, ampliando il campo competitivo e mantenendo dinamico il mercato statunitense delle costruzioni di infrastrutture di trasporto.
Leader del settore delle costruzioni di infrastrutture di trasporto negli Stati Uniti
Bechtel Corporation
Fluor Corporation
Kiewit Corporation
AECOM
Scanska USA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Fluor ha stipulato un accordo a lungo termine con Aramco per la fornitura di servizi di consulenza sulla gestione dei programmi nell'ambito dei progetti di investimento globali di Aramco. Pur non trattandosi di opere pubbliche statunitensi, l'accordo rafforza il posizionamento di Fluor nella gestione dei programmi e nella realizzazione di mega-progetti, il che può influenzare il modo in cui l'azienda alloca le capacità di leadership, i sistemi di erogazione e le relazioni con la catena di fornitura nell'ambito del suo più ampio portafoglio infrastrutturale e industriale.
- Maggio 2026: Skanska, in joint venture, si è aggiudicata un contratto di progettazione e costruzione da 1.06 miliardi di dollari dalla Massachusetts Bay Transportation Authority per la sostituzione del ponte ferroviario North Station Draw One a Boston. L'aggiudicazione aggiunge un importante pacchetto di infrastrutture ferroviarie al portafoglio di progetti negli Stati Uniti e sottolinea il continuo utilizzo di grandi contratti di progettazione e costruzione per infrastrutture ferroviarie urbane complesse e con vincoli specifici.
- Gennaio 2025: l'amministrazione Biden-Harris ha stanziato 635 milioni di dollari per l'aggiunta di circa 11,500 punti di ricarica pubblici per veicoli elettrici in 27 stati, con particolare attenzione alle comunità svantaggiate. Il finanziamento spinge un maggior numero di appalti per opere civili ed elettriche legate al NEVI (National Electric Vehicle Index), aumentando la domanda di appaltatori in grado di coordinare le utenze, eseguire lavori in loco e installare le apparecchiature nel rispetto dei requisiti federali in materia di contenuto nazionale e di rendicontazione.
Ambito e metodologia
Il mercato delle costruzioni di infrastrutture di trasporto è definito come il settore che comprende la pianificazione, lo sviluppo e la manutenzione di strade, ponti, ferrovie, aeroporti e porti, trainato da investimenti pubblici, partnership pubblico-private e progressi tecnologici. È influenzato da fattori quali l'urbanizzazione, l'espansione commerciale e la domanda di sistemi di trasporto sostenibili ed efficienti. Tra i principali attori figurano imprese edili, società di ingegneria e fornitori di materiali. Il mercato è caratterizzato da tendenze come infrastrutture intelligenti, automazione e metodi di costruzione ecocompatibili.
Il mercato statunitense delle costruzioni di infrastrutture di trasporto è segmentato per tipologia (strade, ferrovie, trasporto marittimo e aereo). Il rapporto fornisce dimensioni e previsioni di mercato per il mercato statunitense delle costruzioni di infrastrutture di trasporto in valore (USD).
Per tipo
| Roadways |
| Ferrovie |
| Airways |
| Porti e vie navigabili interne |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per Stati
| Texas |
| California |
| Florida |
| New York |
| Illinois |
| Il resto di noi |
| Per tipo | Roadways |
| Ferrovie | |
| Airways | |
| Porti e vie navigabili interne | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per Stati | Texas |
| California | |
| Florida | |
| New York | |
| Illinois | |
| Il resto di noi |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato statunitense delle costruzioni di infrastrutture di trasporto entro il 2031?
Si prevede che il mercato raggiungerà i 298.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.19%.
Quale segmento del mercato statunitense delle costruzioni di infrastrutture di trasporto sta crescendo più rapidamente?
Si prevede che le ferrovie cresceranno a un CAGR del 5.18% dal 2026 al 2031, il più alto tra tutti i modi di trasporto.
Quanto è dominante il finanziamento pubblico nel mercato statunitense delle costruzioni di infrastrutture di trasporto?
Nel 75.20, il 2025% degli investimenti proveniva da fonti pubbliche, sebbene il capitale privato stia avanzando più rapidamente, con un CAGR del 5.32%.
Perché il Texas è fondamentale per la crescita delle infrastrutture a livello nazionale?
Il Texas detiene l'10.85% della spesa del 2025 e ha impegnato 148 miliardi di dollari in dieci anni, puntando alla riduzione della congestione e alla creazione di corridoi merci multimodali.
Che impatto ha la carenza di manodopera qualificata sulla realizzazione dei progetti?
Le persistenti lacune nella manodopera stanno facendo aumentare i salari e allungando i tempi, spingendo gli appaltatori ad adottare l'automazione e la prefabbricazione per mantenere la produttività.


