

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
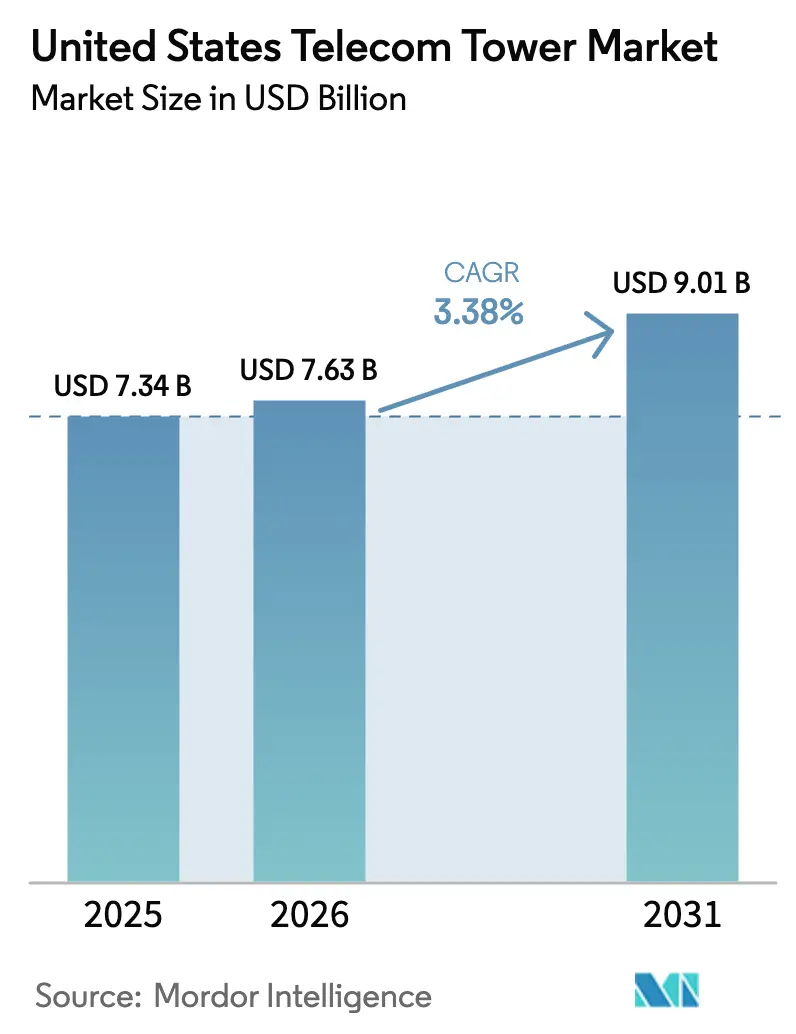
| Dimensione del mercato (2026) | 7.63 miliardo di dollari |
| Dimensione del mercato (2031) | 9.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.38% CAGR |
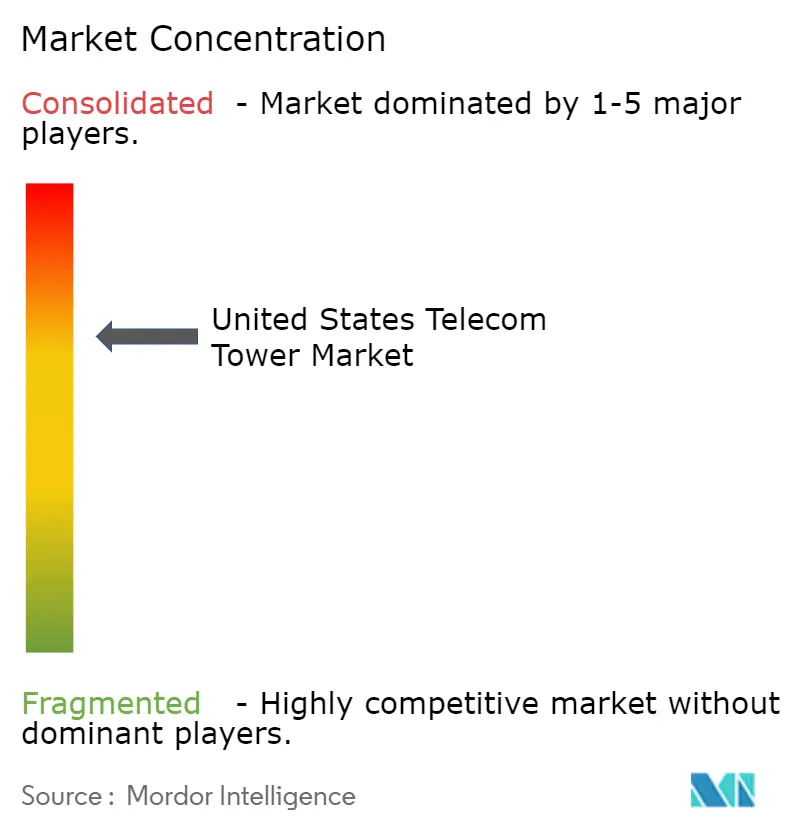
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle torri per telecomunicazioni negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato delle torri per telecomunicazioni negli Stati Uniti aumenterà da 7.34 miliardi di dollari nel 2025 a 7.63 miliardi di dollari nel 2026 e raggiungerà i 9.01 miliardi di dollari entro il 2031, con un CAGR del 3.38% nel periodo 2026-2031. I finanziamenti federali per la banda larga, l'implementazione dello spettro 5G a banda media e l'accelerazione del passaggio alla colocation delle torri sono le principali forze alla base di questa traiettoria costante. Gli operatori stanno reindirizzando i capitali verso la densificazione basata sul modello di locazione, che mantiene contenuta l'edilizia greenfield e aumenta al contempo i tassi di locazione sui siti esistenti. Le riforme politiche della National Telecommunications and Information Administration e della Federal Communications Commission hanno ridotto i tempi di rilascio dei permessi, sbloccato finanziamenti rurali per l'accesso wireless fisso e alleggerito gli oneri delle tariffe di ubicazione locali, tutti fattori che stimolano una domanda incrementale di locazioni di torri nelle regioni sottoservite. Allo stesso tempo, gli obblighi in materia di energie rinnovabili, integrati nei nuovi contratti di locazione quadro, stanno orientando le spese in conto capitale verso l'ammodernamento di impianti solari e batterie, che migliorano la resilienza dei tempi di attività e creano flussi di entrate accessorie per i proprietari.
Punti chiave del rapporto
- In base al tipo di combustibile, nel 2025 i sistemi non rinnovabili detenevano il 62.56% della quota di mercato delle torri per telecomunicazioni negli Stati Uniti, mentre si prevede che le torri alimentate da fonti rinnovabili cresceranno a un CAGR del 3.96% fino al 2031.
- In base alla progettazione delle torri, le strutture monopolari hanno dominato con una quota del 59.62% nel 2025, mentre si prevede che le torri stealth registreranno la crescita più rapida con un CAGR del 4.37% nel periodo 2026-2031.
- Si prevede che le torri stealth cresceranno a un CAGR del 4.37% entro il 2031, la crescita più rapida tra tutte le tipologie di strutture. I siti sui tetti rappresentavano il 25.87% del mercato delle torri per telecomunicazioni negli Stati Uniti nel 2025 e stanno crescendo a un CAGR del 4.18% entro il 2031.
- In termini di proprietà, nel 2025 i beni di proprietà privata hanno dominato con una quota del 74.92%, mentre si prevede che questo segmento di proprietà crescerà del 3.49% annuo fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle torri per telecomunicazioni degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Onda di densificazione in banda media e C del 5G in forte espansione | + 0.9% | Le 50 principali aree statistiche metropolitane | Breve termine (≤ 2 anni) |
| Rapida crescita degli obiettivi degli abbonati all'accesso wireless fisso | + 0.7% | Blocchi idonei BEAD rurali ed extraurbani | Medio termine (2-4 anni) |
| Sovvenzioni per la banda larga rurale previste dall'Infrastructure Investment and Jobs Act | + 0.6% | Stati e terre tribali finanziati dal BEAD | Medio termine (2-4 anni) |
| Colocation accelerata delle torri per compensare i vincoli di spesa in conto capitale degli operatori | + 0.5% | Nazionale, in particolare i siti coperti da contratti di locazione principali | Breve termine (≤ 2 anni) |
| Estensione dell'ammortamento bonus IRS per gli aggiornamenti delle torri | + 0.3% | il | A lungo termine (≥ 4 anni) |
| Prelazione FCC sulle tariffe eccessive per l'installazione locale | + 0.4% | Aree statistiche metropolitane ad alta crescita | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Onda di densificazione in banda media e C del 5G in forte espansione
Il completamento da parte di Verizon del 90% della copertura della banda C entro la fine del 2025 lascia ancora lacune di capacità localizzate, portando l'operatore ad affittare spazio aggiuntivo su migliaia di macro-siti. [1] Verizon Communications Inc., “Investor Relations – 2026 Guidance,” VERIZON.COM L'inventario più profondo di T-Mobile a 2.5 GHz richiede meno torri, creando un ambiente competitivo asimmetrico che sta spingendo AT&T e Verizon ad aggiungere inquilini su strutture esistenti piuttosto che finanziare nuove costruzioni. Gli operatori che si sono assicurati le licenze a 3.45-3.55 GHz nell'asta 110 devono raggiungere traguardi di costruzione scaglionati entro il 2027, incorporando una seconda ondata di densificazione nei flussi di entrate delle società di torri. Gli emendamenti ai contratti di locazione principali ora includono clausole di adeguamento che aumentano gli affitti man mano che i licenziatari attivano radio aggiuntive, consentendo ai proprietari di anticipare il valore. La spinta alla densificazione è più intensa nei principali corridoi urbani, dove la densità di popolazione rende economicamente vantaggioso ospitare un quarto o un quinto inquilino per edificio.
Rapida crescita degli obiettivi degli abbonati all'accesso wireless fisso
Verizon ha segnalato 5.7 milioni di linee di accesso wireless fisse alla fine del 2025 e il management punta a 9 milioni entro il 2027, il che implica migliaia di contratti di locazione incrementali per tetti e pali monoblocco nelle contee periurbane. La decisione della NTIA del giugno 2025 di equiparare le soluzioni wireless fisse alla fibra ha sbloccato 42.45 miliardi di dollari in sovvenzioni BEAD, accelerando le offerte degli operatori nei territori rurali ad alto costo. [2] National Telecommunications and Information Administration, “BEAD Program Updates,” NTIA.GOV Le società di torri hanno risposto esercitando l'opzione su appezzamenti di terreno in blocchi idonei mesi prima che gli uffici statali per la banda larga finalizzino l'assegnazione dei progetti, preposizionando di fatto le risorse per la locazione da parte degli operatori. Nel Montana e nel Wyoming, dove i pass in fibra possono superare i 50,000 dollari ciascuno, le proposte wireless ora vincono la maggior parte delle matrici di punteggio statali, garantendo un'impennata di contratti di locazione a medio termine una volta che le sovvenzioni si convertono in inizio costruzione. Questa dinamica unisce il capitale pubblico con il patrimonio immobiliare privato delle torri per colmare il divario digitale rurale.
Sovvenzioni per la banda larga rurale previste dall'Infrastructure Investment and Jobs Act
Stati come la Louisiana, la Virginia Occidentale e il Mississippi controllano collettivamente più di 5 miliardi di dollari in assegnazioni BEAD e classificano le offerte di wireless fisso basate su torri prima delle alternative in fibra più lente. Le presentazioni congiunte tra operatori di torri, cooperative elettriche e fornitori regionali di servizi Internet promettono costruzioni chiavi in mano che soddisfano le soglie di velocità e latenza della legge, accorciando al contempo i cicli di implementazione. Ciononostante, i programmi di costruzione delle torri si intersecano con il Middle Mile Grant Program, il cui arretrato di 12 mesi per la revisione ambientale rallenta i progetti di backhaul che alimentano le stazioni base ruraliV. Le regole del "shotclock" della FCC di settembre 2025 impongono revisioni di 60 giorni per la colocation e finestre di 90 giorni per le nuove torri, riducendo un importante ritardo burocratico. [3] Federal Communications Commission, "Auction 110 Summary", FCC.GOV Man mano che gli stati raggiungono traguardi di costruzione dal 2026 in poi, il mercato delle torri di telecomunicazione degli Stati Uniti potrà raccogliere entrate da contratti di locazione a lungo termine da un'iniezione di sussidi federali senza precedenti.
Colocation accelerata delle torri per compensare i vincoli di spesa in conto capitale degli operatori
Verizon ha ridotto il suo capitale investito per la rete nel 2026 a un intervallo compreso tra 16 e 16.5 miliardi di dollari, citando apertamente la colocation come un modo per contenere la spesa senza sacrificare la copertura. Il contratto di locazione principale di AT&T con Crown Castle copre 40,000 torri e consente all'operatore di aggiungere radio a fronte di canoni mensili inferiori del 30-40% rispetto ai costi di una nuova costruzione. [4] Crown Castle Inc., “Investor Presentation Q4 2024,” CROWNCASTLE.COM Il capitale investito wireless a livello di settore è sceso a 32.4 miliardi di dollari nel 2024, il livello più basso degli ultimi sei anni, ma i rapporti di occupazione delle torri di portafoglio sono aumentati da 2.4 a 2.6 nello stesso periodo. Per le società di torri, le modifiche relative alla colocation generano margini lordi del 70-80% e richiedono un impiego di capitale marginale, supportando una crescita dei ricavi a parità di sito superiore all'inflazione. Il modello si basa sulla prevedibilità degli aumenti dei canoni di locazione, che le società di investimento immobiliare specializzate in grattacieli applicano attualmente con un incremento annuo del 3-4% per proteggersi da maggiori spese per interessi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti di altezza comunali inferiori a 150 piedi | -0.4% | San Francisco, Boulder, Portland, quartieri suburbani benestanti | A lungo termine (≥ 4 anni) |
| Costo del capitale elevato con fondi federali > 4.75% | -0.6% | Nazionale, influisce sulle acquisizioni di portafogli con leva finanziaria | Breve termine (≤ 2 anni) |
| Sezione 232 Tariffe sull'acciaio sui materiali delle torri | -0.3% | Nazionale, Acuto per strutture reticolari e tirantate | Medio termine (2-4 anni) |
| Strategie di scarico CBRS Cable-MVNO | -0.2% | Nuclei urbani densi, corridoi residenziali alti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di altezza comunali inferiori a 150 piedi
I codici urbanistici in città come San Francisco limitano le nuove torri a un'altezza di 40-65 metri, ben al di sotto dell'altezza ottimale di 120-180 metri per la propagazione a banda media, costringendo gli operatori a ricorrere a contratti di locazione sui tetti o a nodi small-cell. Boulder impone un limite di 35 metri nei quartieri storici, il che aumenta i costi di affitto per le alternative stealth o sui tetti fino al 70% rispetto ai siti standard a terra. Poiché l'ordinanza della FCC del 2025 ha preservato l'autorità locale in materia di altezza e arretramento, questo vincolo persiste a tempo indeterminato. Le aziende di torri ora installano sistemi di occultamento tramite pennoni, campanili e alberi artificiali, ciascuno dei quali aggiunge dai 75,000 ai 150,000 dollari ai costi del sito, in cambio dell'approvazione urbanistica. Il compromesso è una geometria di rete sfavorevole, poiché un sito stealth di 40 metri copre un raggio inferiore a mezzo miglio, richiedendo molte più posizioni per ottenere la stessa impronta di un singolo monopolo.
Costo del capitale elevato con fondi federali superiori al 4.75%
La Federal Reserve ha mantenuto la sua fascia di politica monetaria vicina al 4.75%-5.00% fino al 2025, portando il costo medio ponderato del debito di American Tower al 3.8%, in aumento di 90 punti base rispetto al 2022. La leva finanziaria di Crown Castle ha raggiunto un EBITDA di 5.2 volte, avvicinandosi ai limiti massimi dei covenant che impediscono ulteriori indebitamenti per le acquisizioni. Un rialzo dei tassi di 100 punti base riduce dell'8%-12% il valore attuale netto del portafoglio, il che ha portato gli spread bid-ask tra venditori e acquirenti fuori dall'equilibrio e bloccato diverse transazioni su larga scala nel 2025. Operatori privati come Vertical Bridge e Phoenix Tower International pagano altri 150-200 punti base in più rispetto ai concorrenti investment grade, amplificando la sensibilità ai rendimenti dei titoli del Tesoro. Le curve forward ora implicano solo un modesto allentamento di 75-100 punti base fino al 2027, insufficiente a ripristinare completamente il flusso di transazioni ai livelli del 2021. Di conseguenza, alcuni vettori posticipano i processi di vendita e leasing, limitando l'offerta di nuovo inventario per gli investitori nel breve termine.
Analisi del segmento
Per tipo di combustibile: l'adozione delle energie rinnovabili supera quella dei generatori collegati alla rete
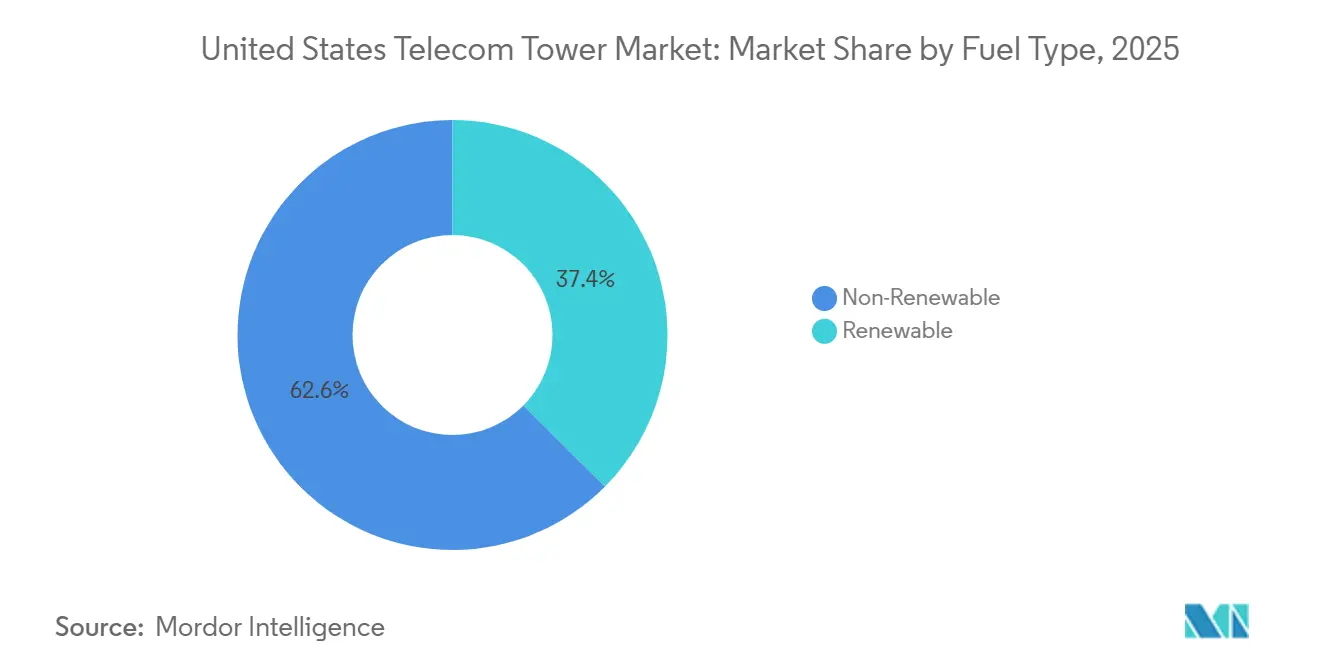
I siti alimentati da fonti rinnovabili hanno assorbito circa il 37.44% del mercato delle torri per telecomunicazioni degli Stati Uniti nel 2025 e si prevede che cresceranno a un CAGR del 3.96% fino al 2031. American Tower si è impegnata ad aumentare la penetrazione delle energie rinnovabili in tutta la sua presenza nazionale dal 22% nel 2024 al 60% entro il 2030, un piano che si basa su migliaia di retrofit di impianti solari e batterie. Crown Castle sta convertendo 500 siti all'anno, seguendo un percorso di emissioni simile e beneficiando della riduzione dei costi delle batterie agli ioni di litio, ora inferiori a 150 dollari per kilowattora. Due ostacoli frenano questo slancio. In primo luogo, le code di interconnessione in California e Texas si estendono fino a 24 mesi, ritardando i collegamenti a misurazione netta che sostengono l'economia del progetto. In secondo luogo, le zone a rischio incendi boschivi richiedono permessi aggiuntivi per l'accumulo di energia tramite batterie, aggiungendo altri tre-sei mesi ai tempi di costruzione. Nonostante queste frizioni, gli operatori sono disposti a pagare premi di affitto del 10%-15% per le torri a basse emissioni di carbonio per soddisfare i requisiti di sostenibilità aziendale, migliorando i profili di rendimento per i proprietari di portafoglio. Se il Congresso estendesse il credito d'imposta del 30% per gli investimenti nel solare oltre il 2032, la quota di energie rinnovabili potrebbe accelerare oltre la fascia di previsione attuale, portando la crescita complessiva del mercato delle torri per telecomunicazioni negli Stati Uniti al di sopra delle proiezioni di base.
I sistemi non rinnovabili, ancora dominanti con il 62.56% delle installazioni nel 2025, si espanderanno a un tasso più lento, pari al 3.38%. La ridondanza del diesel rimane fondamentale nei mercati del Golfo soggetti a cicloni, e le microturbine a gas naturale offrono vantaggi in termini di costi laddove l'energia elettrica è a basso costo. Tuttavia, le imminenti norme sulla divulgazione delle emissioni di carbonio emanate dalla Securities and Exchange Commission intensificano la pressione sui vettori affinché migrino verso fonti di energia verde. Nell'orizzonte di previsione, è probabile che si raggiunga la parità di costo tra gruppi elettrogeni diesel e ibridi a batteria solare, una volta considerati i premi per la logistica del carburante, preparando il terreno per l'acquisizione di quote incrementali di soluzioni rinnovabili ogni anno. Pertanto, la strategia energetica rappresenta un fattore di differenziazione competitiva per i proprietari di torri che corteggiano inquilini orientati alla sostenibilità.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di torre: aumento dei formati stealth nei codici postali con vincoli di zonizzazione
Nel 2025, le strutture monopolo rappresentavano il 59.62% del mercato delle torri per telecomunicazioni negli Stati Uniti, grazie a un'impronta a terra di 20-30 metri che semplifica l'acquisizione di terreni. Le torri a traliccio rimangono il cavallo di battaglia nelle aree rurali, dove i carichi di vento e ghiaccio mettono a dura prova l'integrità delle torri monopolo, ma la loro quota si attesta intorno al 25% ed è in calo o addirittura stabile. Le strutture a stralli, più economiche da installare ma che richiedono un'elevata occupazione di terreno, si concentrano negli stati del Midwest e delle Pianure, rappresentando circa il 10% dell'inventario complessivo. La crescita più significativa riguarda la categoria stealth, con un CAGR previsto del 4.37% fino al 2031. L'occultamento di un singolo palo portabandiera costa dai 200,000 ai 300,000 dollari, circa il 60% in più rispetto a un monopolo standard, eppure i comuni approvano queste strutture entro sei-nove mesi, rispetto ai 18 mesi necessari per le alternative non occultate.
Dish Wireless illustra il cambiamento strutturale. Dei suoi 18,000 siti Open RAN in costruzione alla fine del 2025, il 60% sfrutta formati stealth o da tetto che si basano su radio più leggere e unità baseband virtualizzate. I comuni di California, Florida e New York hanno codificato valutazioni di impatto estetico che di fatto impongono soluzioni di occultamento oltre i 50 metri, accelerando l'adozione di kit modulari con rami, coperture e pannelli di corteccia finti. Poiché ogni sito stealth copre un raggio ridotto, il numero di torri per miglio quadrato aumenta, aumentando la velocità di locazione per i proprietari-operatori. Nelle periferie benestanti, dove i valori immobiliari generano una forte opposizione da parte della comunità, gli operatori stanziano sempre più costi di occultamento più elevati per garantire la certezza normativa, consolidando il modello di crescita superiore alla media del segmento all'interno del più ampio mercato delle torri per telecomunicazioni degli Stati Uniti.
Per installazione: i siti sui tetti sbloccano l'economia della densità urbana
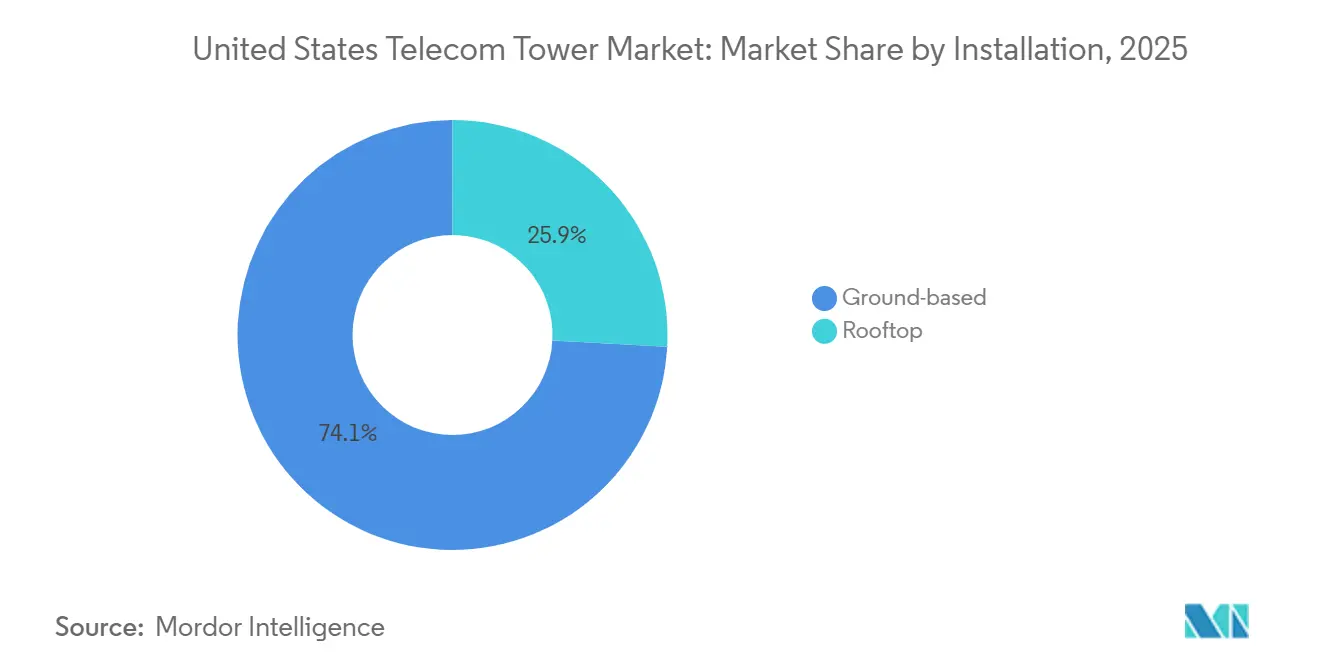
Le strutture a terra continuano a dominare, con il 74.13% delle installazioni del 2025, ma i nodi sui tetti mostrano la velocità maggiore, con un aumento del 4.18% annuo fino al 2031. Un contratto di locazione per un tetto nel centro di Los Angeles costa dai 20,000 ai 40,000 dollari all'anno, riducendo gli affitti dei siti a terra fino al 60% ed evitando spese per le fondamenta tra i 100,000 e i 200,000 dollari. Gli adeguamenti strutturali rappresentano un collo di bottiglia. Gli edifici costruiti prima del 2000 spesso non sono in grado di sopportare carichi multiportante da 5,000 a 10,000 libbre, richiedendo rinforzi in acciaio che allungano i tempi di progetto di tre o quattro mesi.ORG. Gli ingegneri riducono il peso specificando supporti compositi e ripari modulari che distribuiscono i carichi su più punti di penetrazione, riducendo le sollecitazioni puntuali fino al 40%.
L'economia dei tetti prospera dove la distanza tra i siti scende al di sotto di 800 metri, come nei corridoi di Midtown a Manhattan o nel Loop di Chicago, contesti in cui le proprietà a terra sono scarse o suddivise in zone residenziali. AT&T ha rivelato che i tetti rappresentavano il 18% delle sue aggiunte del 2024, un aumento di sei punti in due anni. Le riforme municipali introdotte nell'ordinanza di riduzione dei tempi del 2025 della FCC mirano a semplificare la colocation sui tetti, promettendo cicli di autorizzazione più rapidi e incentivando i proprietari a precablare gli edifici con fibra ottica e riser di potenza. Mentre la scarsità di terreni urbani si scontra con gli imperativi di capacità del 5G, i tetti continueranno a conquistare quote di mercato, soprattutto una volta che gli armadi di edge computing integrati trasformeranno le torri in hub di micro-data center per applicazioni critiche in termini di latenza.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per proprietà: i portafogli privati si consolidano mentre le compagnie aeree monetizzano le attività legacy
Nel 2025, le entità private controllavano il 74.92% del mercato statunitense delle torri per telecomunicazioni e si prevede che cresceranno del 3.49% entro il 2031. Il fattore trainante principale è la vendita di 6,339 torri da parte di Verizon a Vertical Bridge per 2.8 miliardi di dollari nel giugno 2025, un accordo che ha ridotto il numero di siti di proprietà di Verizon al di sotto delle 5,000 unità e ha liberato capitale per le priorità in fibra e spettro. AT&T ha manifestato la volontà di concludere transazioni a condizioni simili qualora i multipli di valutazione dovessero soddisfare le sue soglie di rendimento. Anche le joint venture con aziende di servizi pubblici e autorità dei trasporti arricchiscono la pipeline; Phoenix Tower International ha monetizzato 150 torri di supervisione, controllo e acquisizione dati da una cooperativa del Midwest nel 2024, un modello che presto sarà replicato in altri stati.
Le azioni di proprietà degli operatori si sono ridotte a circa il 15% della superficie disponibile, concentrate principalmente tra operatori rurali per i quali i pagamenti di leaseback superano il beneficio di bilancio di una vendita. Nel frattempo, le strutture dei fondi di investimento immobiliare offrono ammortamenti agevolati dal punto di vista fiscale e accesso al capitale del mercato pubblico che accelera l'economia di roll-up. Se il Congresso modificasse i piani di ammortamento o riclassificasse gli asset delle torri, il ritmo della monetizzazione potrebbe rallentare, ma nessuna legge attiva minaccia tale calcolo all'inizio del 2026. In assenza di una riforma fiscale, il settore delle torri per telecomunicazioni degli Stati Uniti continuerà a marciare verso un mix di proprietà prevalentemente privata che concentra le economie di scala e il potere contrattuale nelle mani di una manciata di proprietari nazionali.
Analisi geografica
I modelli di domanda regionale nel mercato statunitense delle torri per telecomunicazioni si dividono lungo linee urbano-rurali e costiere-interne. Le coste del Pacifico e dell'Atlantico si concentrano sulla maggior parte delle nuove locazioni di antenne stealth e su tetto, riflettendo i vincoli di zonizzazione densa e gli elevati valori di spettro per megahertz per popolazione. Il Midwest e le Grandi Pianure, al contrario, si affidano a strutture reticolari e strallate che estendono i segnali su terreni più pianeggianti con rapporti di locazione inferiori. Gli stati del Sud assorbono una considerevole domanda di torri legata ai miglioramenti di resilienza agli uragani, spingendo i proprietari a rafforzare i siti con fondamenta rinforzate e sistemi di alimentazione ridondanti.
Nel corridoio nord-orientale, le installazioni sui tetti hanno registrato un'impennata, poiché i quartieri storici resistono ai monopoli terrestri. Solo a Manhattan sono state registrate oltre 700 modifiche sui tetti nel 2025, riflettendo distanze tra siti inferiori a 500 metri necessarie per la trasmissione in banda C. I mercati del Medio Atlantico di Washington-Baltimora e Filadelfia hanno mantenuto solidi canali di colocation, sostenuti dai requisiti di larghezza di banda delle agenzie federali e da solidi progetti di reti private aziendali. Al contrario, la crescita demografica più lenta del New England e le normative più severe sulla conservazione dei beni storici limitano le nuove applicazioni, indirizzando le entrate verso aumenti degli affitti dovuti alle modifiche.
Il Sud-Est mostra dinamiche contrastanti. La Florida applica codici di carico del vento che favoriscono progetti monopolari e stealth, mentre la Georgia e le Caroline sfruttano i finanziamenti BEAD per sostenere la costruzione di reti di accesso wireless fisse nelle contee rurali sottoservite. Il Texas è il fulcro del segmento sud-occidentale, dove gli afflussi di popolazione lungo i corridoi energetici generano esigenze di copertura macroeconomica, ma stimolano anche l'espansione dei tetti nei complessi residenziali di Austin e Dallas. La regione delle Montagne Rocciose ha difficoltà a ottenere permessi nei terreni federali, allungando i tempi medi dei progetti a 14-18 mesi, sebbene i finanziamenti di Broadband Equity stiano gradualmente sbloccando le riserve tribali per nuove costruzioni.
L'Upper Midwest, dominato da usi agricoli, rimane una roccaforte per le torri strallate alte più di 300 metri, un compromesso che massimizza il raggio riducendo al minimo il numero di siti. I rigidi climi invernali spingono gli operatori verso la ridondanza reticolare, aumentando il capitale per sito ma riducendo il numero di installazioni necessarie a livello statale. Le giurisdizioni del Pacifico nord-occidentale come Portland e Seattle impongono rigidi limiti di altezza, catalizzando la densificazione delle piccole celle e sopprimendo inavvertitamente la velocità di macro-locazione. Infine, Alaska, Montana e Wyoming beneficiano in modo sproporzionato dell'approvazione tecnologica flessibile della NTIA, poiché le offerte per il wireless superano la fibra nelle rubriche di valutazione statali che privilegiano la velocità di costruzione e l'efficienza dei costi per nucleo familiare. In ogni area geografica, le riforme federali del "shot clock" esercitano pressione sui comuni affinché elaborino le domande entro tempistiche codificate, restringendo il cerchio tra domanda e offerta nell'intero mercato delle torri per telecomunicazioni degli Stati Uniti.
Panorama normativo
Il quadro normativo per le torri di telecomunicazione statunitensi è definito principalmente dalle politiche della Federal Communications Commission (FCC) in materia di ubicazione, tariffe e tempistiche, oltre che dalle norme del programma federale per la banda larga che influenzano la localizzazione e le modalità di costruzione delle reti. Nel settembre 2025, la FCC ha finalizzato le tempistiche per le procedure di autorizzazione, prevedendo 60 giorni per le revisioni in caso di colocation e 90 giorni per le nuove torri, accelerando così le procedure di approvazione a livello comunale e riducendo i tempi di locazione per proprietari e locatari delle torri.
Parallelamente, la FCC ha promosso un programma più ampio di riduzione degli ostacoli attraverso procedimenti quali il WT Docket n. 25-276 e il WC Docket n. 25-253, incentrati sul contenimento di pratiche statali e locali proibitive come tariffe eccessive, ritardi e onerosi processi di risoluzione delle controversie per le infrastrutture di comunicazione. Queste misure interagiscono con l'amministrazione del programma a banda larga della NTIA (incluso BEAD) accelerando la fase di autorizzazione delle implementazioni finanziate da sovvenzioni, in particolare nelle aree rurali ed extraurbane dove la tecnologia wireless fissa basata su torri è un meccanismo di erogazione fondamentale.
Analisi della catena del valore
La catena del valore delle torri di telecomunicazione statunitensi inizia con l'individuazione del sito e il controllo immobiliare (contratti di locazione del terreno, tetti e diritti di passaggio), per poi proseguire con la zonizzazione e le autorizzazioni, l'ingegneria e la costruzione (strutture in acciaio per le torri, fondamenta, rifugi e opere civili) e l'integrazione dell'alimentazione e del backhaul (servizi di pubblica utilità, generatori/batterie e fibra ottica o microonde). Le società che gestiscono le torri monetizzano quindi gli asset attraverso la locazione e le modifiche ai contratti quadro di locazione con gli operatori di rete mobile, seguite da un ciclo di gestione e manutenzione a lungo termine che comprende ispezioni strutturali, gestione della vegetazione, sicurezza e programmi di gestione energetica.
A livello di proprietà e gestione, l'ecosistema è ancorato a grandi proprietari di torri come American Tower, Crown Castle e SBA Communications, con consolidatori privati come Vertical Bridge e Phoenix Tower International attivi in operazioni di sale-leaseback e portafogli di nicchia. La Wireless Infrastructure Association (WIA) fornisce una spina dorsale del settore per la rappresentanza e lo sviluppo della forza lavoro, e le sue statistiche sulle infrastrutture del 2025 evidenziano la portata del mercato dei servizi a valle che supportano le torri (costruzione, manutenzione e gestione). Un notevole cambiamento strutturale nella catena nel 2026 è il passaggio di Crown Castle a un modello incentrato esclusivamente sulle torri attraverso la prevista cessione delle sue attività in fibra ottica e small cell, modificando il modo in cui vengono reperiti e coordinati i lavori in fibra ottica neutral host e i nodi densi rispetto al leasing di macro-torri.
Panorama competitivo
American Tower, Crown Castle e SBA Communications detengono collettivamente poco meno del 70% dei siti privati, creando un settore moderatamente concentrato in cui la scala genera potere contrattuale. Il loro predominio deriva da modelli di locazione di terreni a livello nazionale, team proprietari per l'acquisizione di siti e relazioni pluridecennali con gli operatori. Tuttavia, concorrenti privati come Vertical Bridge e Phoenix Tower International sfruttano strutture di capitale agili e accordi opportunistici di sale-leaseback per guadagnare quote in corridoi di nicchia. I punti critici della concorrenza includono le negoziazioni per il rinnovo, in cui i proprietari delle torri premono per aumenti dei canoni del 5-7%, e la resistenza degli operatori si concentra sul limitare gli aumenti in prossimità dei parametri di riferimento dell'inflazione dei prezzi al consumo.
Anche la strategia tecnologica divide il gruppo. La rete fiber-to-the-tower di Crown Castle, che si estende su oltre 40,000 siti, supporta offerte a bassa latenza che consentono di ottenere premi di prezzo dell'8-12% rispetto ai concorrenti che si affidano al microonde. La roadmap per le energie rinnovabili di American Tower attrae gli operatori attenti alla sostenibilità che cercano riduzioni delle emissioni di Scope 2 nell'ambito delle informative sulla catena di fornitura. SBA Communications utilizza modelli di data science per prevedere il successo della colocation e comprimere i cicli build-to-revenue, una tattica che attrae startup di telefonia fissa wireless finanziate da venture capital. Il portafoglio combinato delle prime cinque aziende supera le 120,000 torri nazionali, ma circa 35,000 siti aggiuntivi rimangono nelle mani di utility, agenzie di trasporto e cooperative rurali, rappresentando un potenziale di acquisizione latente una volta che gli spread dei tassi di interesse si saranno normalizzati.
Dish Wireless introduce una novità dirompente. La sua implementazione Open RAN impiega radio più leggere e unità baseband virtualizzate centralizzate, consentendo il posizionamento su pennoni e tetti stealth che i monopoli tradizionali non possono supportare strutturalmente. Gli operatori via cavo, nel frattempo, rafforzano le reti a piccole celle del Citizens Broadband Radio Service che scaricano il traffico, riducendo l'utilizzo delle macro-torri nei corridoi degli appartamenti più densi. Inoltre, le amministrazioni locali che impongono limiti di altezza di 150 metri riducono di fatto il volume delle torri indirizzabili, spingendo i modelli di business basati su antenne distribuite e host neutrali a emergere come sostituti. Nonostante queste pressioni, i rapporti di locazione continuano a salire nelle zone densamente popolate, garantendo al mercato delle torri per telecomunicazioni degli Stati Uniti una struttura di profitti resiliente, seppur in evoluzione.
Leader del settore delle torri per telecomunicazioni degli Stati Uniti
American Tower Corporation
Castello della Corona Inc.
SBA Comunicazioni Corp.
Ponte verticale, REIT, LLC
Phoenix Tower International (PTI)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Crown Castle Inc. ha completato la vendita di Fiber Solutions a Zayo Group Holdings Inc. e dell'attività Small Cell ad Arium Networks per 8.5 miliardi di dollari, con riduzione del debito e un programma di riacquisto di azioni proprie. La cessione consente a Crown Castle di concentrarsi nuovamente sulle principali infrastrutture di telecomunicazione (macro-tower) e potrebbe modificare le dinamiche di locazione nei corridoi urbani.
- Maggio 2026: American Tower Corporation ha inaugurato il suo primo data center edge a Raleigh, nella Carolina del Nord, segnando un passo avanti nel settore dell'edge computing con piani di ulteriore espansione. Questa iniziativa amplia i servizi offerti agli inquilini e rafforza la proposta di valore per le infrastrutture di telecomunicazione sempre più densamente popolate, aprendo la strada a nuove potenziali fonti di reddito.
- Aprile 2026: Vertical Bridge (operatore privato di torri di telecomunicazione) ha annunciato un investimento strategico di 1.5 miliardi di dollari da parte di KKR a supporto della crescita e dell'impiego di capitale nel suo portafoglio di torri a livello nazionale. L'afflusso di capitali privati accelera l'espansione e intensifica la pressione competitiva sulle società immobiliari quotate in borsa.
Ambito del rapporto sul mercato delle torri per telecomunicazioni degli Stati Uniti
Con il termine torre per telecomunicazioni si intendono vari tipi di torri, come monopoli, tripoli, tralicci, strallate, autoportanti, pali, piloni o strutture simili. Queste torri sono utilizzate per sostenere una o più antenne per le comunicazioni radio. Possono essere situate a terra o sul tetto di un edificio e possono anche essere dotate di un vano per le apparecchiature elettroniche. Queste torri non dispongono di personale a tempo pieno e necessitano solo di manutenzione occasionale.
Lo studio traccia il panorama delle torri per telecomunicazioni negli Stati Uniti in termini di numero di torri, tipologia di proprietà e tipo di fonte energetica. Oltre alle principali metriche di mercato, tratteremo anche le tendenze relative a: dati demografici degli scalatori di torri per telecomunicazioni negli Stati Uniti; analisi del ruolo dei fornitori di manto erboso e dei programmi specifici commissionati dai fornitori di rete; e principali normative e controlli messi in atto per mitigare il panorama normativo ambientale e di sicurezza.
Il rapporto sul mercato delle torri per telecomunicazioni degli Stati Uniti è segmentato per tipo di combustibile (rinnovabile e non rinnovabile), tipo di torre (torre a traliccio, torre strallata, torre monopolo e torre stealth), installazione (sul tetto e a terra), proprietà (di proprietà dell'operatore, joint venture, proprietà privata e captive di MNO) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di carburante
| Alimentato da fonti rinnovabili |
| Alimentato da fonti non rinnovabili |
Per tipo di torre
| Torre reticolare |
| Torre Guyed |
| Torre Monopole |
| Torre invisibile |
Per installazione
| Rooftop |
| A terra |
Per proprietà
| Di proprietà dell'operatore |
| Joint Venture |
| Di proprietà privata |
| MNO Prigioniero |
| Per tipo di carburante | Alimentato da fonti rinnovabili |
| Alimentato da fonti non rinnovabili | |
| Per tipo di torre | Torre reticolare |
| Torre Guyed | |
| Torre Monopole | |
| Torre invisibile | |
| Per installazione | Rooftop |
| A terra | |
| Per proprietà | Di proprietà dell'operatore |
| Joint Venture | |
| Di proprietà privata | |
| MNO Prigioniero |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle torri per telecomunicazioni negli Stati Uniti nel 2026?
Il settore è valutato a 7.63 miliardi di dollari nel 2026 e dovrebbe raggiungere i 9.01 miliardi di dollari entro il 2031.
Quali fattori determineranno l'affitto di nuove torri nei prossimi due anni?
La densificazione della banda media 5G, l'implementazione di reti wireless fisse finanziate dal BEAD e le riforme del sistema FCC stanno stimolando una domanda immediata di leasing.
Perché le installazioni sui tetti stanno diventando sempre più popolari?
I tetti evitano costosi acquisti di terreni, accorciano i cicli di autorizzazione e si adattano alle esigenze di copertura urbana densa, in cui gli spazi tra i siti devono rimanere inferiori a 0.5 miglia.
In che modo i tassi di interesse più elevati influenzeranno le acquisizioni di torri?
Gli elevati costi di indebitamento ampliano gli spread bid-ask, ritardando le transazioni di grandi portafogli e aumentando i rendimenti richiesti agli acquirenti con leva finanziaria.
Quale tipologia di torre crescerà più rapidamente entro il 2031?
Si prevede che le strutture stealth, tra cui pali portabandiera e nascondigli sugli alberi, cresceranno a un CAGR del 4.37%, superando le alternative monopole e a traliccio.
Quale percentuale di siti utilizza oggi energia rinnovabile?
Nel 2025, le sedi alimentate da fonti rinnovabili rappresenteranno circa il 37% delle installazioni, mentre i proprietari dei portafogli puntano a raggiungere il 60% o più entro il 2030.


