

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 19.6 miliardo di dollari |
| Dimensione del mercato (2031) | 27.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.21% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'alimentazione sportiva negli Stati Uniti a cura di Mordor Intelligence
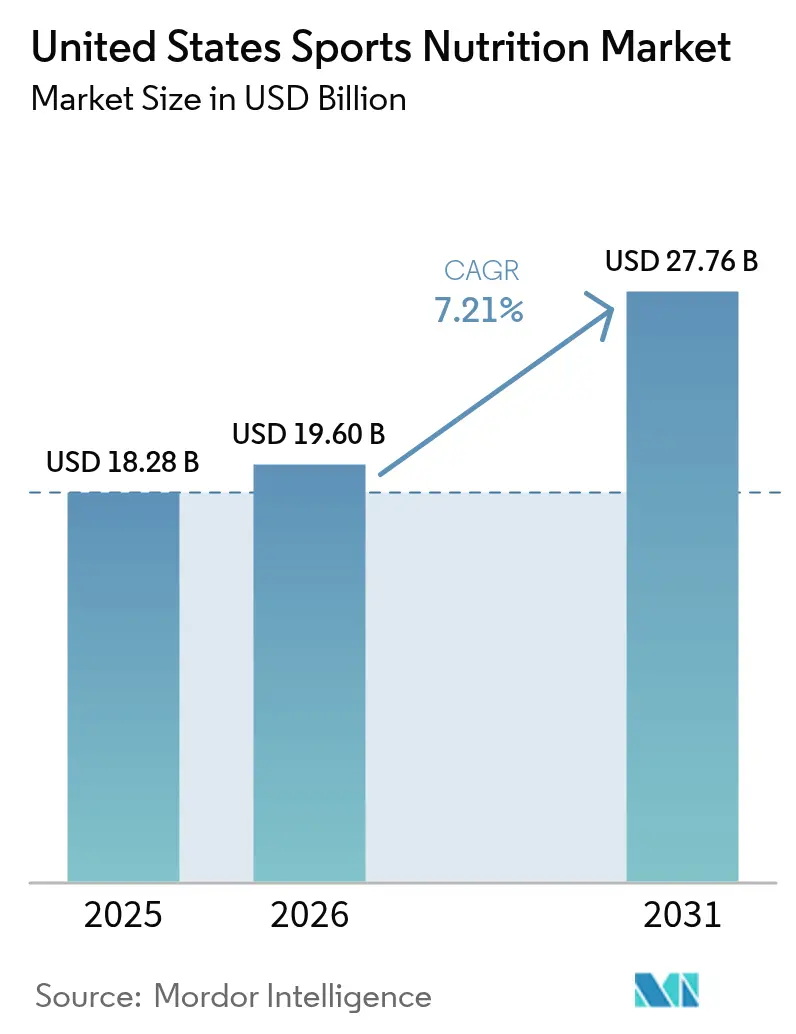
Il mercato statunitense della nutrizione sportiva aveva un valore di 18.28 miliardi di dollari nel 2025 e si prevede che crescerà da 19.6 miliardi di dollari nel 2026 a 27.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.21% durante il periodo di previsione (2026-2031). Sebbene atleti e culturisti rimangano i consumatori principali, il mercato si è espanso significativamente per includere utenti ricreativi, sportivi amatoriali e appassionati di lifestyle, spinti da una maggiore consapevolezza in materia di salute e da un aumento del reddito disponibile. Questa evoluzione da un segmento di nicchia per gli atleti a una categoria di benessere mainstream è supportata dalla democratizzazione della cultura del fitness, dall'integrazione della salute digitale e dalla modernizzazione della normativa nei mercati chiave. La crescita è ulteriormente amplificata dal numero crescente di centri fitness e benessere che promuovono attivamente i prodotti per la nutrizione sportiva ai propri iscritti. La trasformazione del mercato riflette un più ampio cambiamento nelle preferenze dei consumatori verso una nutrizione sostenibile, indicando che i soli consumatori tradizionali non possono sostenere la traiettoria di crescita del mercato. Con l'evoluzione continua del settore, i produttori devono adattare la propria offerta di prodotti e le strategie di marketing per soddisfare le diverse esigenze di una base di consumatori in espansione, mantenendo al contempo elevati standard di qualità e sicurezza.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i prodotti proteici hanno dominato il mercato della nutrizione sportiva negli Stati Uniti, con una quota dell'83.05%, mentre si prevede che i prodotti non proteici registreranno un CAGR dell'8.35% entro il 2031.
- In base alla fonte, nel 2025 gli ingredienti di origine animale rappresentavano il 60.72% del mercato statunitense dell'alimentazione sportiva, mentre si prevede che le fonti di origine vegetale cresceranno a un CAGR del 9.78% tra il 2026 e il 2031.
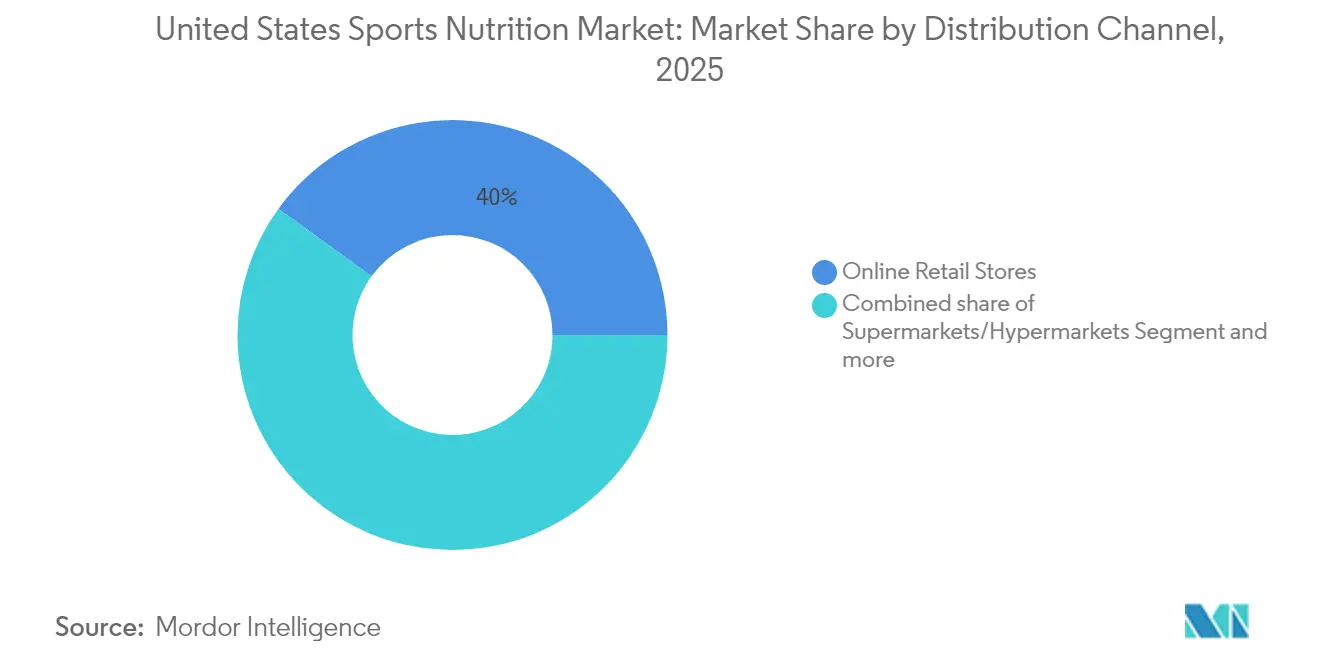
- Per canale di distribuzione, nel 2025 i negozi al dettaglio online hanno conquistato il 40.02% del mercato statunitense dell'alimentazione sportiva e sono destinati a crescere a un CAGR del 10.74% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'alimentazione sportiva negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle attività di fitness all'aperto | + 1.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Programmi di atletica universitaria | + 1.2% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Disponibilità di prodotti combinati funzionali | + 1.5% | Global | A breve termine (≤ 2 anni) |
| Aumento dei prodotti nutrizionali sportivi a base vegetale | + 2.1% | Il nucleo del Nord America e dell'Europa, con ricadute sull'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente influenza dei social media e degli influencer del fitness | + 1.7% | Globale, più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente domanda di soluzioni nutrizionali personalizzate | + 1.4% | Nord America ed Europa, adozione precoce nelle aree urbane dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle attività di fitness all'aperto
Il periodo post-pandemia ha visto un cambiamento significativo nei modelli di domanda di nutrizione sportiva, trainato dalla maggiore partecipazione all'attività fisica all'aperto. Secondo la Sports and Fitness Industry Association [1]Fonte: Sports and Fitness Industry Association, "Rapporto sulla partecipazione principale alle attività sportive, di fitness e ricreative del 2024", sfia.org, 242 milioni di americani (il 78.8% della popolazione) hanno praticato attività fisica nel 2023, con un aumento del 2.2% rispetto all'anno precedente. Questa tendenza, che ha mostrato una crescita costante per dieci anni consecutivi con 5 milioni di nuovi partecipanti nel 2023, ha influenzato lo sviluppo dei prodotti nel mercato della nutrizione sportivaI produttori si stanno ora concentrando su formulazioni portatili e resistenti alle intemperie, in particolare gel energetici e bevande proteiche pronte da bere, per supportare le attività all'aperto prolungate. L'enfasi sul fitness all'aria aperta ha anche aumentato la domanda di prodotti idratanti e reintegratori di elettroliti. In risposta, le aziende stanno sviluppando formulazioni specializzate che incorporano conservanti naturali e ingredienti stabili alla temperatura per mantenere l'efficacia del prodotto in diverse condizioni ambientali. Si prevede che questa continua evoluzione nelle preferenze dei consumatori e nello sviluppo dei prodotti continuerà a plasmare il mercato della nutrizione sportiva, guidando l'innovazione e la crescita delle soluzioni nutrizionali incentrate sull'outdoor.
Programmi di atletica universitaria
I programmi di atletica universitaria guidano il mercato della nutrizione sportiva negli Stati Uniti grazie ai loro programmi completi di nutrizione e integrazione per studenti-atleti. Questi programmi creano domanda di proteine in polvere, bevande energetiche e integratori per il recupero a supporto delle prestazioni atletiche e del recupero. La crescente popolazione di studenti-atleti e la maggiore consapevolezza nutrizionale contribuiscono alla crescita del mercato. Il mercato della nutrizione sportiva negli Stati Uniti beneficia di una consolidata rete di distribuzione di rivenditori specializzati, piattaforme online e partnership universitarie. Anche squadre sportive professionistiche e centri di allenamento in tutto il paese hanno adottato protocolli nutrizionali simili, creando un effetto a cascata che influenza gli atleti amatoriali e gli appassionati di fitness. La National Collegiate Athletic Association (NCAA) [2]Fonte: National Collegiate Athletic Association, "Guidare il cambiamento per gli studenti atleti di oggi", ncaa.org L'obbligo di educazione alimentare, in vigore dall'agosto 2024, rafforza ulteriormente la domanda di integratori alimentari sportivi tra gli atleti universitari. Il mercato continua a evolversi con innovazioni nelle soluzioni nutrizionali personalizzate e nei prodotti "clean-label" che soddisfano specifici requisiti di prestazioni atletiche.
Disponibilità di prodotti combinati funzionali
La convergenza di molteplici benefici nutrizionali in formati monodose risponde alla richiesta di praticità dei consumatori, massimizzando al contempo le sinergie dei composti bioattivi, in particolare nelle formulazioni pre-allenamento e per il recupero. Le aziende stanno sviluppando sofisticati prodotti combinati che combinano proteine, elettroliti, vitamine e adattogeni per supportare simultaneamente più percorsi fisiologici. Questa tendenza si estende oltre le categorie tradizionali, come dimostrato dal lancio di WTRMLN ADE da parte di Caribe Juice nel maggio 2024, una bevanda idratante ricca di elettroliti disponibile in tre gusti, a indicare una significativa opportunità di mercato per i prodotti combinati incentrati sul recupero. L'integrazione di più ingredienti funzionali in un unico prodotto riduce la necessità per i consumatori di acquistare e consumare più integratori separatamente, migliorando così l'aderenza ai regimi di integrazione. La crescente consapevolezza tra atleti e appassionati di fitness dell'importanza di un supporto nutrizionale completo ha spinto i produttori a investire nella ricerca e nello sviluppo di queste formulazioni multifunzionali. Inoltre, il successo dei prodotti combinati sul mercato ha incoraggiato i rivenditori ad assegnare più spazio sugli scaffali a queste offerte innovative, accelerandone ulteriormente l'adozione da parte dei consumatori.
Aumento dei prodotti nutrizionali sportivi a base vegetale
L'adozione delle proteine vegetali sta accelerando, andando oltre le considerazioni ambientali, grazie ai vantaggi in termini di digeribilità e alle innovazioni nel profilo aminoacidico che sfidano il tradizionale dominio delle proteine del siero del latte. Secondo Glanbia Nutritionals, [3]Fonte: Glanbia Nutritionals, "5 tendenze proteiche di origine vegetale per il 2025", glanbianutritionals.com Il 25% dei consumatori statunitensi si identifica come flexitariano. Questa tendenza è evidente nei lanci di nuovi prodotti, come il lancio della bevanda sportiva di Plezi Nutrition a marzo 2025. La bevanda, disponibile nei gusti Lemon Lime, Tropical Punch e Orange Mango Twist, contiene ingredienti naturalmente senza glutine e di origine vegetale, riflettendo la transizione del mercato verso alternative vegetali nell'alimentazione sportiva. La crescente consapevolezza dei consumatori sui benefici delle proteine vegetali ha spinto le aziende affermate di nutrizione sportiva ad ampliare il proprio portfolio prodotti con opzioni vegane. Inoltre, i miglioramenti nel gusto e nella consistenza delle formulazioni a base vegetale hanno superato le precedenti barriere all'adozione tra atleti e appassionati di fitness. L'integrazione di diverse fonti proteiche, tra cui proteine di pisello, canapa e riso, ha inoltre permesso ai produttori di creare profili aminoacidici completi che eguagliano i benefici nutrizionali delle proteine di origine animale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi standard normativi da parte di FDA e FTC | -1.3% | Nord America, con effetti di ricaduta a livello globale | Medio termine (2-4 anni) |
| Prevalenza di prodotti contraffatti o adulterati | -0.9% | Nazionale, concentrato nei mercati emergenti | A breve termine (≤ 2 anni) |
| Consapevolezza limitata dei consumatori in alcuni segmenti demografici | -0.7% | Mercati emergenti e aree rurali | A lungo termine (≥ 4 anni) |
| Gli elevati costi dei prodotti ne limitano l'adozione tra i consumatori attenti al prezzo | -0.8% | Nazionale, in particolare nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi standard normativi da parte di FDA e FTC
I requisiti normativi nel mercato statunitense della nutrizione sportiva operano all'interno di un quadro complesso stabilito dalla Food and Drug Administration (FDA) e dalla Federal Trade Commission (FTC). La FDA impone ai produttori di seguire le Buone Pratiche di Fabbricazione (GMP) e di fornire etichette di prodotto accurate contenenti ingredienti, informazioni nutrizionali e avvertenze sugli allergeni. I nuovi ingredienti alimentari richiedono l'approvazione FDA prima della commercializzazione, che comporta un notevole dispendio di tempo e risorse finanziarie. Le aziende che non rispettano questi standard normativi rischiano ingenti sanzioni finanziarie e richiami di prodotto, con conseguenti maggiori rischi e costi operativi. I tempi di sviluppo dei prodotti si allungano e i costi di produzione aumentano a causa della documentazione richiesta, delle procedure di test e dei processi di certificazione. Queste misure normative complete, pur garantendo la sicurezza dei prodotti e la tutela dei consumatori, hanno un impatto significativo sulle dinamiche di mercato e sulle strategie operative del settore della nutrizione sportiva statunitense.
Prevalenza di prodotti contraffatti o adulterati
La prevalenza di prodotti adulterati nel mercato dell'alimentazione sportiva, in particolare negli integratori e negli integratori per il miglioramento delle prestazioni, rappresenta una sfida significativa per la crescita del mercato. Questi prodotti contraffatti non solo rappresentano gravi rischi per la salute dei consumatori, ma comportano anche sostanziali perdite di fatturato per produttori e rivenditori legittimi. La FDA ha documentato numerosi casi di integratori contenenti ingredienti non dichiarati, sostanze vietate ed etichette errate, con conseguenti maggiori controlli normativi e azioni di controllo lungo tutta la catena di approvvigionamento. Nel febbraio 2025, One Source Nutrition, Inc. ha emesso un richiamo volontario a livello nazionale delle capsule Vitality a causa della presenza di Sildenafil e Tadalafil non dichiarati. [4]Fonte: Food & Drug Administration degli Stati Uniti, "Richiami, ritiri dal mercato, avvisi di sicurezza", fda.gov Secondo la FDA, l'aumento dei casi di adulterazione ha spinto gli enti regolatori a implementare misure di controllo qualità e protocolli di test più rigorosi per i prodotti di nutrizione sportiva. La fiducia dei consumatori è stata influenzata negativamente da questi incidenti, con conseguente aumento dello scetticismo nei confronti dei produttori di integratori e dei loro prodotti. I crescenti costi associati alle misure di garanzia della qualità e di conformità hanno costretto molti produttori più piccoli a uscire dal mercato. Queste sfide, nel loro insieme, ostacolano il potenziale di crescita del mercato statunitense della nutrizione sportiva, rendendo necessari sforzi a livello di settore per mantenere l'integrità dei prodotti e ricostruire la fiducia dei consumatori.
Analisi del segmento
Per tipo di prodotto: i prodotti proteici dominano nonostante l'accelerazione non proteica
I prodotti proteici per lo sport mantengono la leadership di mercato con una quota dell'83.05% nel 2025, a dimostrazione del ruolo essenziale delle proteine nella sintesi muscolare e nel recupero a tutti i livelli di prestazione atletica. I prodotti non proteici per lo sport rappresentano il segmento in più rapida crescita, con un CAGR dell'8.35% fino al 2031, trainati da formulazioni pre-allenamento avanzate e composti specializzati per il recupero che rispondono a specifiche esigenze fisiologiche, oltre all'integrazione proteica. Il predominio dei prodotti proteici è ulteriormente rafforzato dalla crescente consapevolezza tra gli atleti amatoriali e gli appassionati di fitness dell'importanza del timing e del dosaggio delle proteine per risultati ottimali.
Tra i prodotti proteici, le formulazioni in polvere rimangono dominanti grazie all'economicità e alla flessibilità di personalizzazione, mentre i formati pronti da bere guadagnano quote di mercato grazie alla praticità. Gel energetici e polveri di BCAA nel segmento non proteico registrano una crescita, grazie alla maggiore consapevolezza dei consumatori sugli approcci di integrazione mirati e sui loro specifici benefici per le prestazioni. Il mercato registra inoltre una crescente domanda di miscele proteiche multicomponente che offrono velocità di assorbimento e profili aminoacidici variabili per supportare le diverse fasi dell'allenamento.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Fonte: La disruption basata sulle piante accelera il predominio delle produzioni animali
Le fonti proteiche di origine animale detengono una quota di mercato del 60.72% nel 2025, principalmente grazie al profilo aminoacidico completo delle proteine del siero del latte e alla solida reputazione tra gli atleti orientati alle prestazioni. Si prevede che le alternative vegetali cresceranno a un CAGR del 9.78% fino al 2031, supportate da una migliore digeribilità, vantaggi in termini di sostenibilità ambientale e tecnologie di isolamento proteico migliorate che ne migliorano il gusto e la solubilità. Il predominio delle proteine di origine animale è ulteriormente rafforzato dalle loro consolidate filiere di approvvigionamento e dalla diffusa accettazione da parte dei consumatori nei mercati tradizionali della nutrizione sportiva.
Il segmento a base vegetale continua ad espandersi oltre le tradizionali proteine di piselli e soia, includendo proteine di canapa, semi di zucca e proteine derivate dalla fermentazione con distinti benefici nutrizionali. L'ascesa dei consumatori flessibili ha aumentato la domanda di prodotti ibridi che combinano proteine vegetali e animali per bilanciare prestazioni e sostenibilità. Sebbene il segmento debba affrontare costi di produzione più elevati rispetto alle proteine del siero del latte, i continui progressi tecnologici e l'aumento della scala produttiva stanno riducendo questo divario. Nuovi metodi di fermentazione e tecnologie agricole consentono lo sviluppo di proteine vegetali con composizioni amminoacidiche paragonabili a quelle delle proteine animali. Le ricerche di mercato indicano che la sensibilizzazione dei consumatori sui benefici delle proteine vegetali e la maggiore disponibilità al dettaglio sono fattori chiave che ne favoriscono l'adozione in diversi gruppi demografici.
Per canale di distribuzione: il commercio al dettaglio online raggiunge una doppia leadership
I negozi al dettaglio online detengono una quota di mercato del 40.02% nel 2025 e si prevede che cresceranno a un CAGR del 10.74% fino al 2031. Questa crescita deriva dalla capacità del canale di fornire formazione sui prodotti, opzioni di abbonamento e coinvolgimento diretto dei consumatori. La tendenza indica un cambiamento nei modelli di acquisto, soprattutto tra i consumatori più giovani che apprezzano la praticità, le recensioni degli utenti e i suggerimenti personalizzati sui prodotti. L'espansione delle applicazioni di shopping mobile e dei gateway di pagamento sicuri rafforza ulteriormente il predominio della vendita al dettaglio online nel mercato statunitense della nutrizione sportiva.
I canali di vendita al dettaglio tradizionali, inclusi supermercati, farmacie e negozi specializzati, mantengono una presenza sostanziale sul mercato, ma subiscono una crescente concorrenza da parte delle piattaforme online che offrono una selezione di prodotti più ampia e prezzi competitivi. L'integrazione del social commerce tramite Instagram e TikTok crea ulteriori opportunità di vendita, in particolare per raggiungere i consumatori della Generazione Z. La crescita del canale online è supportata da reti logistiche migliorate, costi di consegna inferiori e sistemi di verifica dei prodotti potenziati che rispondono alle preoccupazioni dei consumatori sulla qualità degli integratori. Nonostante queste sfide, i negozi fisici mantengono la loro rilevanza grazie alla consulenza di personale esperto e alla disponibilità immediata dei prodotti, fattori che rimangono preziosi per alcuni segmenti di consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato statunitense beneficia di elevati livelli di reddito disponibile e di un'infrastruttura di distribuzione avanzata, che comprende sia rivenditori specializzati che supermercati tradizionali. Il quadro normativo del Dietary Supplement Health and Education Act (DSHEA) offre ai produttori chiarezza operativa, consentendo al contempo l'innovazione di prodotto. Tuttavia, una maggiore supervisione da parte della FDA crea requisiti di conformità che avvantaggiano le aziende più grandi con risorse ingenti. La solida infrastruttura di e-commerce del mercato migliora ulteriormente l'accessibilità e la portata dei consumatori in tutto il paese.
La base di consumatori della regione si è ampliata, superando i culturisti tradizionali e includendo appassionati di fitness, popolazione anziana e individui attenti alla salute. Questo cambiamento demografico stimola la domanda di formulazioni pratiche e multifunzionali. I social media influenzano significativamente le decisioni di acquisto, in particolare tra i consumatori più giovani. Le ricerche di mercato indicano che la nutrizione personalizzata e l'integrazione mirata continuano a guadagnare terreno tra questi diversi segmenti di consumatori.
L'adozione di farmaci GLP-1 per la gestione del peso offre opportunità di crescita, poiché i consumatori cercano prodotti nutrizionali per mantenere la massa muscolare durante la perdita di peso. Le aziende stanno sviluppando formulazioni specializzate per questo segmento di mercato. Nel giugno 2024, Pure Protein ha lanciato una polvere proteica "tutto in uno" per gli utilizzatori di GLP-1, offrendo una soluzione accessibile per affrontare gli effetti collaterali da carenza di nutrienti associati a questi farmaci. Gli analisti del settore prevedono che questo segmento specializzato registrerà una crescita sostanziale con l'aumento dell'adozione di GLP-1 negli Stati Uniti.
Panorama normativo
Negli Stati Uniti, i prodotti per la nutrizione sportiva sono regolamentati dal Dietary Supplement Health and Education Act (DSHEA), a sua volta parte del Federal Food, Drug, and Cosmetic Act. La FDA è l'ente regolatore principale per gli integratori alimentari (inclusi i principali formati per la nutrizione sportiva come le proteine in polvere, le miscele di aminoacidi e la creatina), con la conformità basata sui requisiti di etichettatura, sulle buone pratiche di fabbricazione e sulle aspettative di notifica dei nuovi ingredienti alimentari (NDI), mentre la FTC supervisiona le dichiarazioni pubblicitarie e di marketing.
Le aree di intervento normativo sono rimaste attive durante l'anno di riferimento e l'anno in corso. Nel gennaio 2025, la FDA ha proposto l'etichettatura nutrizionale sulla parte anteriore della confezione per la maggior parte degli alimenti confezionati tramite il Federal Register, aggiungendo un ulteriore aspetto relativo alla conformità in materia di etichettatura per le aziende che operano sia nel settore alimentare convenzionale che in quello degli integratori alimentari. Nel marzo 2026, l'Ufficio dei programmi per gli integratori alimentari della FDA ha tenuto una riunione pubblica (27 marzo 2026) per discutere l'ambito di applicazione degli ingredienti degli integratori alimentari, comprese le implicazioni delle nuove tecnologie di produzione come la fermentazione di precisione, segnalando un continuo lavoro di chiarimento sui nuovi percorsi di produzione degli ingredienti utilizzati nelle formulazioni per la nutrizione sportiva. Nel febbraio 2026 è stata inoltre presentata la proposta di legge HR 7366 per affrontare le questioni di preminenza federale nella regolamentazione degli integratori alimentari, a testimonianza della continua attenzione politica all'uniformità nazionale a fronte delle attività a livello statale.
Analisi della catena del valore
La catena del valore della nutrizione sportiva negli Stati Uniti inizia con le materie prime e gli ingredienti speciali (proteine derivate dal latte come siero di latte e caseina, proteine vegetali, amminoacidi, dolcificanti, aromi, principi attivi funzionali e imballaggi), seguiti da formulazione, miscelazione e produzione, spesso affidate a produttori a contratto. I marchi distribuiscono poi i prodotti finiti attraverso distributori e grossisti, che a loro volta li commercializzano attraverso diversi canali di vendita al dettaglio, con i negozi online che rappresentano un canale principale, insieme a supermercati/ipermercati, farmacie/negozi di prodotti per la salute e punti vendita specializzati. Test e certificazioni di terze parti (ad esempio, NSF Certified for Sport nei segmenti rivolti agli atleti) fungono da livello di servizio parallelo per la garanzia della qualità e la credibilità del marchio.
Le prestazioni della catena di approvvigionamento sono influenzate sia dai vincoli di capacità che dai costi di conformità. I report di settore del 2026 hanno evidenziato la scarsità di concentrato di proteine del siero di latte, in quanto la fortificazione proteica si sta espandendo in categorie alimentari più ampie, incoraggiando la riformulazione verso alternative come le proteine di soia e di piselli e aumentando l'importanza della diversificazione delle fonti di approvvigionamento degli ingredienti. Anche la capacità di lavorazione per isolati ad alta purezza e formati specializzati può rappresentare un collo di bottiglia, con tempi di consegna più lunghi per le espansioni, mentre la congestione di magazzinaggio e distribuzione può manifestarsi stagionalmente nei cluster di produzione e logistica. Sul fronte delle politiche e del coordinamento, associazioni di categoria come il Council for Responsible Nutrition (CRN) hanno intensificato il loro impegno nel 2025, includendo briefing legati al ricostituito Congressional Dietary Supplement Caucus e attività di sensibilizzazione su temi quali la riduzione delle tariffe e l'ammissibilità a HSA/FSA, rafforzando il ruolo della promozione e dell'intelligence normativa all'interno del modello operativo.
Panorama competitivo
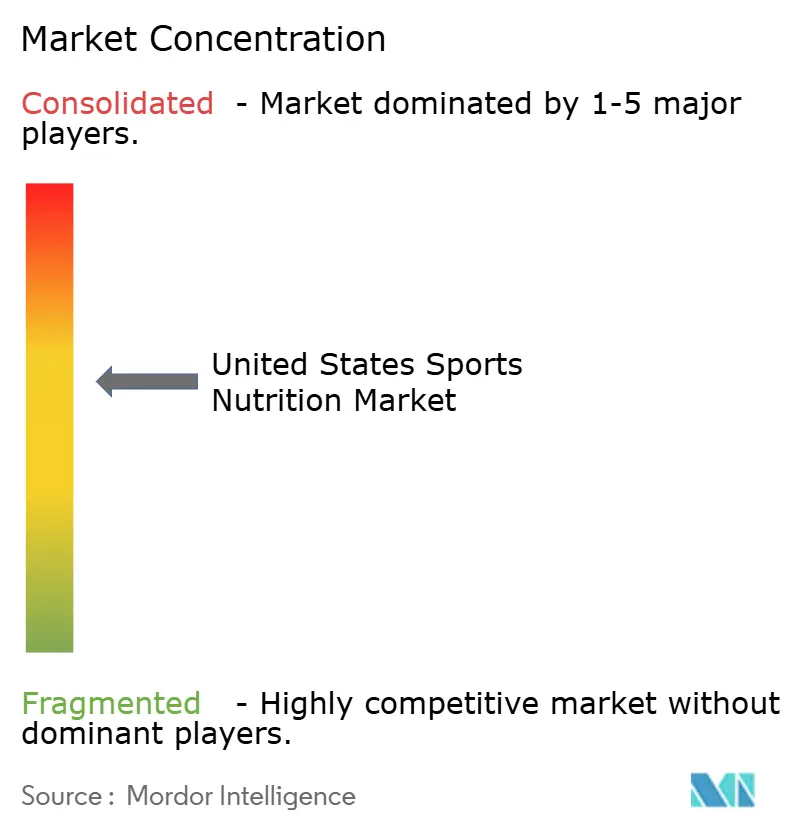
Il mercato statunitense della nutrizione sportiva presenta una moderata frammentazione, con multinazionali affermate che competono con marchi specializzati nella vendita diretta al consumatore, che sfruttano il marketing digitale e strategie di posizionamento di nicchia. Leader di mercato come Glanbia, Abbott e PepsiCo mantengono vantaggi competitivi grazie a economie di scala, portata distributiva e capacità di ricerca e sviluppo, mentre i player emergenti rivoluzionano le categorie tradizionali attraverso formulazioni innovative e un focus demografico mirato. Le dinamiche competitive del mercato continuano a evolversi, man mano che le aziende si adattano alle mutevoli preferenze dei consumatori e ai progressi tecnologici.
Le aziende stanno perseguendo strategie di integrazione verticale investendo nell'approvvigionamento degli ingredienti, nelle capacità produttive e nei canali di vendita diretta al consumatore per migliorare i margini di profitto. Il successo sul mercato dipende dalla conformità normativa, dalla trasparenza della catena di approvvigionamento e dalle pratiche di sostenibilità, mantenendo al contempo l'efficacia dei prodotti e prezzi competitivi. Queste iniziative strategiche consentono alle aziende di controllare meglio gli standard di qualità e di rispondere rapidamente alle richieste del mercato.
Le aziende stanno stringendo partnership strategiche per aumentare la propria presenza sul mercato. Nel settembre 2024, C4 ha stretto una partnership con The Hershey Company per lanciare prodotti ispirati al mondo dei dolciumi in diverse categorie. La collaborazione ha introdotto nuovi Energy Drink, integratori pre-allenamento e una linea di proteine in polvere con tre varianti ispirate alle caramelle, segnando i primi prodotti proteici in polvere per entrambe le aziende. Questa partnership dimostra la tendenza del settore verso profili aromatici innovativi e un'espansione intercategoriale per attrarre nuovi segmenti di consumatori.
Leader del settore della nutrizione sportiva negli Stati Uniti
-
Glanbia SpA
-
Ora alimenti
-
La Coca Cola Company
-
Abbott Laboratori Inc.
-
PepsiCo Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: NOW Foods ha stretto una partnership con LeafWorks per implementare le capacità di sequenziamento di nuova generazione per i test di identificazione botanica presso il suo stabilimento di Sparks, in Nevada. Questo passo rafforza la verifica delle materie prime e la garanzia di qualità per gli integratori alimentari contenenti estratti botanici, supportando un controllo più rigoroso contro i rischi di adulterazione nell'intera filiera degli integratori.
- Gennaio 2026: NOW Health Group ha annunciato il trasferimento del 30% delle azioni di proprietà della famiglia ai dipendenti attraverso un piano di azionariato per i dipendenti (ESOP) di nuova istituzione. Questo cambiamento nella proprietà può supportare la continuità a lungo termine e le priorità di investimento operativo, inclusi i sistemi di qualità della produzione e i processi di conformità, fondamentali nei settori della nutrizione sportiva e degli integratori.
- Aprile 2024: Glanbia ha completato l'acquisizione di Flavor Producers LLC per 300 milioni di dollari, al fine di ampliare le proprie capacità nel settore degli aromi naturali e biologici all'interno della divisione Nutritional Solutions. L'acquisizione apporta competenze di formulazione fondamentali per la differenziazione basata sul gusto di proteine in polvere, proteine pronte da bere e miscele funzionali, in un contesto in cui i marchi competono per conquistare i consumatori attenti al benessere.
Ambito e metodologia
Il mercato Nutrizione sportiva degli Stati Uniti è segmentato per tipo di prodotto e canale di distribuzione. In base alla tipologia di prodotto, il mercato è segmentato in bevande, alimenti e integratori. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi specializzati, canali online e altri.
Per tipo di prodotto
| Prodotti proteici sportivi | Pastello | Siero di latte e caseina in polvere |
| Proteine in polvere a base vegetale | ||
| Altre proteine in polvere per lo sport | ||
| Proteine pronte da bere | ||
| Barrette proteiche/energetiche | ||
| Prodotti sportivi non proteici | Gel energetici | |
| Polvere di BCAA | ||
| Creatina in polvere | ||
| Altri prodotti sportivi non proteici |
Per fonte
| A base animale |
| a base vegetale |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Farmacia/negozi di salute |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Per tipo di prodotto | Prodotti proteici sportivi | Pastello | Siero di latte e caseina in polvere |
| Proteine in polvere a base vegetale | |||
| Altre proteine in polvere per lo sport | |||
| Proteine pronte da bere | |||
| Barrette proteiche/energetiche | |||
| Prodotti sportivi non proteici | Gel energetici | ||
| Polvere di BCAA | |||
| Creatina in polvere | |||
| Altri prodotti sportivi non proteici | |||
| Per fonte | A base animale | ||
| a base vegetale | |||
| Per canale di distribuzione | Supermercati / Ipermercati | ||
| Farmacia/negozi di salute | |||
| Negozi al dettaglio online | |||
| Altri canali di distribuzione | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato degli integratori alimentari per sportivi entro il 2031?
Si prevede che il mercato raggiungerà i 27.76 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 7.21%.
Quale segmento di prodotto detiene attualmente la quota di fatturato maggiore?
Nel 83.05, i prodotti a base di proteine detenevano una quota dell'2025%, a dimostrazione del loro ruolo consolidato nelle routine di recupero muscolare.
Quanto velocemente sta crescendo il segmento delle fonti vegetali?
Si prevede che gli ingredienti di origine vegetale cresceranno a un CAGR del 9.78% tra il 2026 e il 2031, il tasso più alto tra le categorie di origine.
Perché la vendita al dettaglio online sta ottenendo risultati migliori rispetto agli altri canali?
Modelli di abbonamento, formazione basata sugli influencer e logistica accelerata dell'ultimo miglio contribuiscono a far crescere il commercio al dettaglio online a un CAGR del 10.74% entro il 2031.


