

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
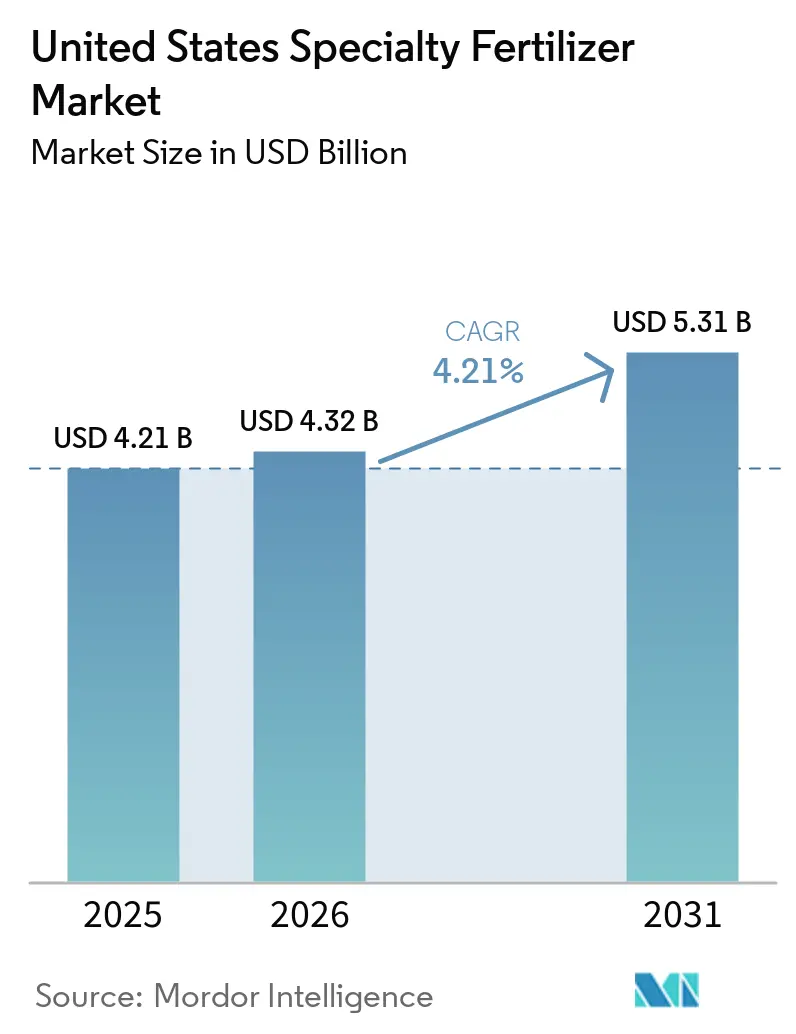
| Dimensione del mercato (2026) | 4.32 miliardo di dollari |
| Dimensione del mercato (2031) | 5.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.21% CAGR |
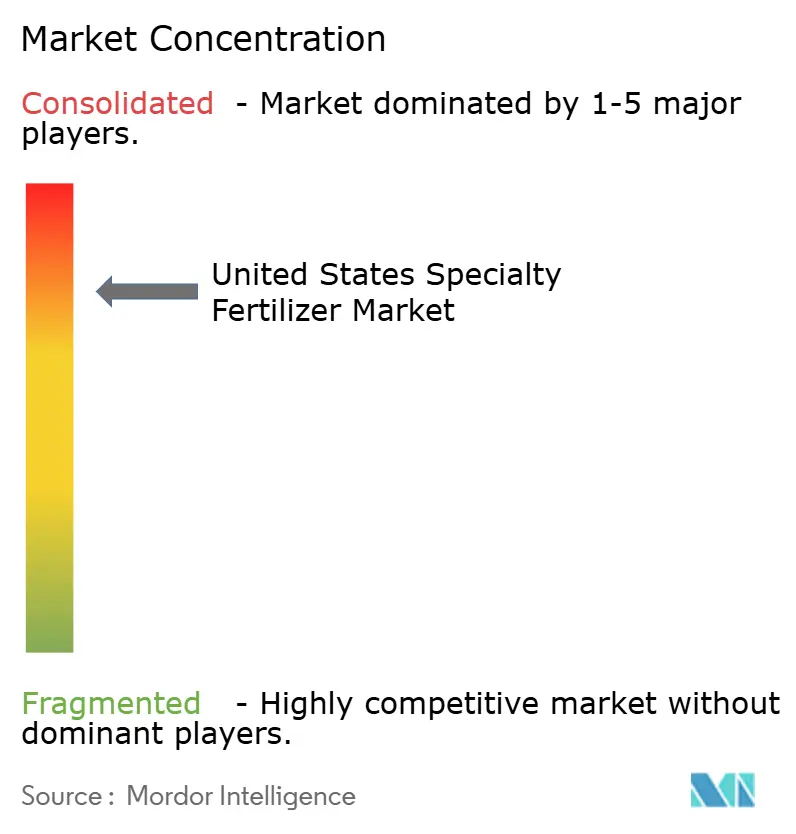
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti speciali negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato statunitense dei fertilizzanti speciali crescerà da 4.21 miliardi di dollari nel 2025 a 4.32 miliardi di dollari nel 2026, per poi raggiungere i 5.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.21% nel periodo 2026-2031. I crescenti investimenti in programmi di nutrizione di precisione, le normative più severe in materia di deflusso superficiale e la necessità di massimizzare la resa stanno spingendo gli agricoltori verso soluzioni nutritive di alta qualità a rilascio controllato, stabilizzate e completamente solubili. La convergenza tra spandiconcime a dosaggio variabile guidati dal GPS e formulazioni rivestite con polimeri consente un'applicazione mirata che riduce le perdite di nutrienti e aumenta il reddito netto per ettaro. I prezzi più elevati, pari al 20-40% rispetto alle miscele NPK standard, persistono perché questi prodotti integrano formulazioni di rivestimento, arricchimento di micronutrienti e servizi di miscelazione proprietari che migliorano l'efficienza agronomica. L'espansione del mercato nella regione è ulteriormente supportata dagli aggiornamenti dei sistemi di microirrigazione su 2 milioni di acri irrigati a goccia dal 2021 ad oggi e dalla costruzione di oltre 1,200 acri di spazi per l'agricoltura indoor che richiedono mangimi solubili ultra-puri.
Punti chiave del rapporto
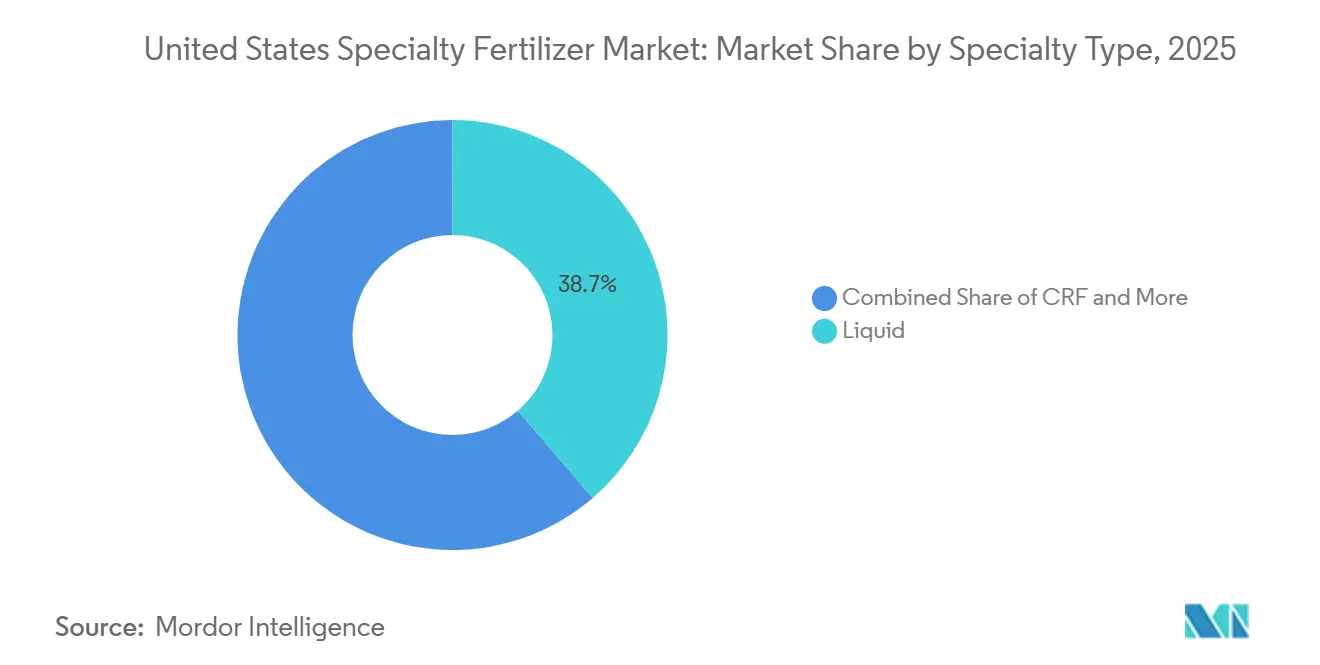
- Per tipologia, i fertilizzanti liquidi detenevano la quota di mercato maggiore negli Stati Uniti, pari al 38.7% nel 2025, mentre si prevede che i fertilizzanti a rilascio controllato rappresenteranno il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.8% fino al 2031.
- Per modalità di applicazione, la fertirrigazione ha rappresentato la quota maggiore del mercato statunitense dei fertilizzanti speciali nel 2025, contribuendo al 44.6% del fatturato totale del mercato, mentre l'applicazione fogliare dovrebbe essere il segmento in più rapida crescita, registrando un CAGR del 5.9% nel periodo 2026-2031.
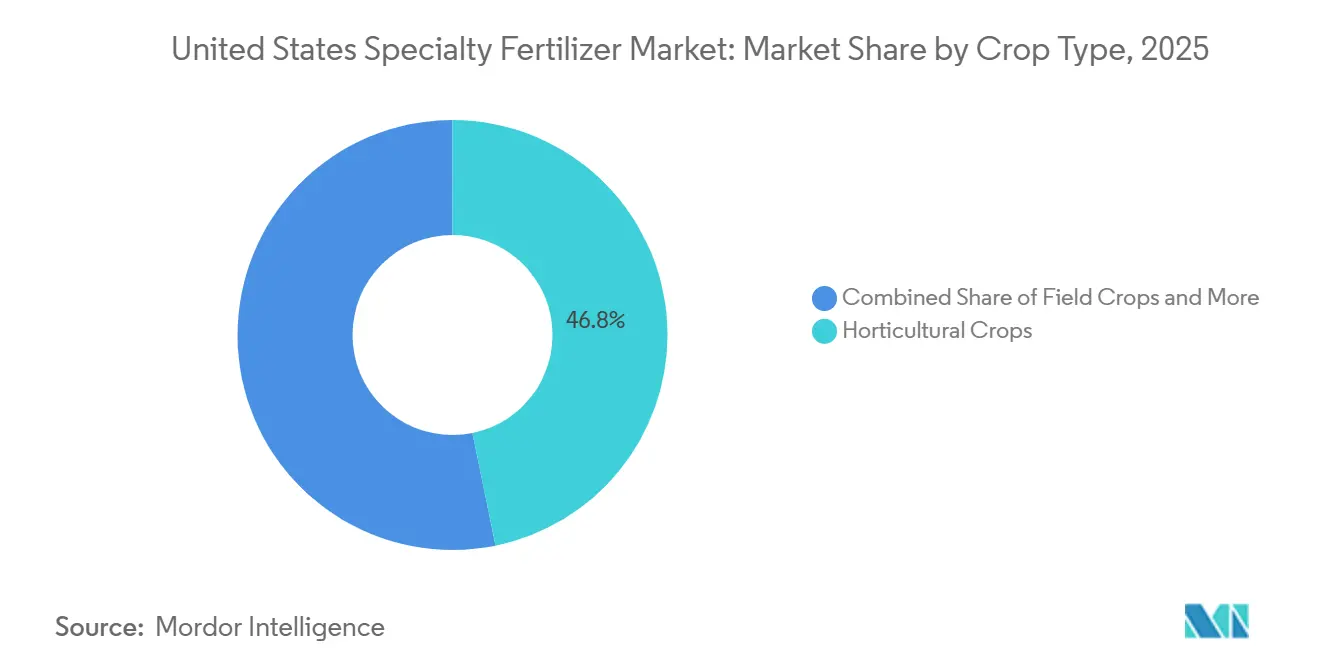
- Per tipologia di coltura, le colture orticole hanno rappresentato il segmento più ampio del mercato, con una quota del 46.8% nel 2025, mentre si prevede che le colture da tappeto erboso e ornamentali saranno quelle a più rapida crescita, con un CAGR del 6.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fertilizzanti speciali negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione dell'agricoltura di precisione accelera la domanda di input ad alta efficienza | + 1.2% | Cintura del mais del Midwest, Valle Centrale della California, Grandi Pianure | Medio termine (2-4 anni) |
| Le norme ambientali sul deflusso dei nutrienti favoriscono il rilascio controllato e i prodotti solubili | + 1.5% | Stati dei Grandi Laghi, bacino idrografico della baia di Chesapeake, costa del Golfo | A lungo termine (≥ 4 anni) |
| L'espansione della microirrigazione aumenta i fertilizzanti di grado fertirrigazione | + 0.8% | Stati occidentali, colture speciali del sud-est, Texas High Plains | Medio termine (2-4 anni) |
| Il boom dei tappeti erbosi e delle piante ornamentali stimola l'uso di prodotti speciali | + 0.6% | Stati della Sunbelt, corridoi urbani, regioni turistiche | A breve termine (≤ 2 anni) |
| Il punteggio di carbonio dei rivenditori di generi alimentari premia le tecnologie a bassa perdita di azoto | + 0.4% | Nazionale, concentrato nelle principali regioni agricole | A lungo termine (≥ 4 anni) |
| L'agricoltura a goccia, l'agricoltura in ambiente controllato (CEA) e la costruzione di fattorie verticali necessitano di nutrienti solubili e ultra-puliti | + 0.3% | Centri urbani, corridoio nord-orientale e California | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'adozione dell'agricoltura di precisione accelera la domanda di input ad alta efficienza
Nel 2024, il 75% delle superfici coltivate a mais e soia negli stati leader utilizzava sistemi a tasso variabile abilitati al GPS, aprendo la strada a fertilizzanti che sincronizzano il rilascio dei nutrienti con l'assorbimento da parte delle colture. Gli agricoltori registrano riduzioni del 10-15% nei tassi di applicazione senza perdita di resa, il che compensa i sovrapprezzi dei fertilizzanti speciali. Sensori sul campo, immagini NDVI e mappatura della conduttività del suolo alimentano prescrizioni in tempo reale che tendono a privilegiare formulazioni stabilizzate, rivestite con polimeri e arricchite con inibitori. Gli strumenti decisionali basati sull'intelligenza artificiale si stanno ora combinando con granuli a rilascio programmabile in grado di scaglionare la disponibilità di nutrienti in una finestra temporale di 90 giorni. Insieme, queste tecnologie sostengono la domanda a lungo termine di input di alta qualità come i fertilizzanti speciali su terreni di alto valore [1] Fonte: USDA National Agricultural Statistics Service, “Precision Agriculture Technologies,” nass.usda.gov.
Le norme ambientali sul deflusso dei nutrienti favoriscono i prodotti a rilascio controllato e solubili
I programmi di carico massimo giornaliero (MPD) dell'Agenzia per la protezione dell'ambiente (EPA) nella baia di Chesapeake e in altri bacini idrografici compromessi richiedono una riduzione del 25% di azoto entro il 2025. Il rispetto delle normative spinge gli agricoltori a utilizzare prodotti che mantengono i nutrienti nel profilo del suolo, come l'urea rivestita con polimeri e le miscele a doppio inibitore. Diversi stati del Midwest hanno ampliato gli incentivi volontari per la condivisione dei costi, mentre i programmi di scambio di crediti per la qualità dell'acqua consentono agli agricoltori di monetizzare i risparmi di nutrienti ottenuti grazie all'uso di fertilizzanti ad alta efficienza. Questa tendenza favorisce i fornitori in grado di convalidare le riduzioni delle perdite con dati di terze parti.
Utilizzo speciale delle trasmissioni a braccio per tappeti erbosi e ornamentali
La superficie dei campi da golf gestiti è aumentata del 16% dal 2020 al 2024, con i gestori professionisti del manto erboso che necessitano di fonti di azoto che forniscano un rilascio costante di nutrienti senza picchi di crescita. Inoltre, i gestori dei campi da golf e i giardinieri professionisti necessitano di prodotti specializzati che offrano risultati costanti e affidabili. Il segmento del paesaggio residenziale è in crescita, poiché i proprietari di case continuano a sviluppare spazi esterni. I contratti comunali ora includono requisiti di sostenibilità che impongono fertilizzanti ad alta efficienza, stimolando la domanda istituzionale di tecnologie a rilascio controllato e inibitori. Questi fertilizzanti consentono un apporto preciso di nutrienti tramite fertirrigazione o spray fogliari, mirati alla zona radicale o al fogliame delle piante. Questo metodo di applicazione migliora l'efficienza e riduce al minimo gli sprechi, supportando gli obiettivi di conservazione del manto erboso e delle aree ornamentali.
La coltura a goccia, la CEA e la costruzione di fattorie verticali necessitano di nutrienti solubili e ultra-puliti
La superficie coltivata a goccia negli Stati Uniti è aumentata da 39,821 acri a 69,941 acri tra il 2018 e il 2023. Negli impianti di agricoltura in ambiente controllato (CEA), le impurità nelle soluzioni nutritive possono bloccare i sistemi di irrigazione a goccia e nebulizzazione, causando guasti e perdite di raccolto. Questi impianti implementano comunemente sistemi a circuito chiuso per riciclare acqua e nutrienti in modo efficiente. I sistemi richiedono fertilizzanti specializzati con specifici rapporti di macro e micronutrienti formulati per colture come verdure a foglia verde, frutti di bosco e pomodori. I sistemi di dosaggio automatizzati erogano soluzioni concentrate a intervalli regolari, il che favorisce prezzi elevati. L'aggiunta di miscele nutritive specializzate migliora la resistenza delle colture alle malattie e la crescita vegetativa in questi ambienti controllati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovrapprezzo rispetto ai fertilizzanti di base | -1.8% | Nazionale, concentrato nelle regioni agricole sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi dell'ammoniaca e del gas naturale | -1.1% | Regioni di produzione della costa del Golfo, aree di consumo del Midwest | A breve termine (≤ 2 anni) |
| In attesa del divieto di microplastiche sui rivestimenti polimerici | -0.7% | Adozione nazionale e precoce in California e nel Nord-Est | Medio termine (2-4 anni) |
| Il rischio tariffario canadese sulla potassa gonfia le specialità a base di potassio | -0.5% | Pianure settentrionali, stati dei Grandi Laghi, costa orientale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Confronto tra fertilizzanti di base e fertilizzanti di qualità superiore
I fertilizzanti speciali costano dal 20% al 40% in più rispetto all'NPK sfuso, inducendo i coltivatori a ritardarne l'adozione quando i prezzi delle colture scendono sotto i 4.50 dollari al bushel per il mais e i 12.00 dollari al bushel per la soia. Con margini nei sistemi di approvvigionamento di materie prime che si attestano in media solo sul 5%-10%, i produttori rimangono molto sensibili ai costi di produzione. Le spese di trasporto regionali ampliano ulteriormente il divario di prezzo, spingendo i premi fino al 50% nelle aree remote. Tuttavia, i produttori regionali che introducono linee generiche a rilascio controllato hanno ridotto i premi a circa il 15% dove la logistica è favorevole, sebbene i fornitori di marca continuino a differenziarsi grazie a un servizio agronomico e un supporto tecnico di livello superiore.
Divieti pendenti sulle microplastiche nei rivestimenti polimerici
Entro il 2028, le normative federali potrebbero classificare i rivestimenti dei fertilizzanti come microplastiche aggiunte intenzionalmente, mentre la California sta valutando l'implementazione di restrizioni anticipate nei bacini idrografici prioritari. In risposta, i fornitori stanno sviluppando rivestimenti biodegradabili a base di amido, proteine e cera per mantenere la funzionalità a rilascio controllato. L'industria sta definendo standard volontari per i tassi di degradazione dei rivestimenti al fine di garantire la sostenibilità del mercato [2] Fonte: Congressional Research Service, “Microplastics in the Environment,” crsreports.congress.gov . Uno studio del febbraio 2025 della Mizzou Engineering ha dimostrato che i rivestimenti polimerici sui fertilizzanti a rilascio controllato rivestiti con polimeri (PC-CRF) si decompongono nel suolo e rilasciano microplastiche, contribuendo all'inquinamento ambientale. Questi risultati scientifici stanno accelerando l'implementazione di normative più severe negli Stati Uniti, che ostacolano il mercato.
Analisi del segmento
Per tipologia di specialità: Fertilizzanti liquidi Piombo, acceleratori a rilascio controllato
Nel 2025, i fertilizzanti liquidi detenevano la quota di mercato maggiore tra i fertilizzanti speciali negli Stati Uniti, pari al 38.7%. Questi fertilizzanti sono preferiti dai coltivatori per le applicazioni di azoto in copertura durante la stagione di crescita e per la rapida correzione delle carenze di micronutrienti. Inoltre, i fertilizzanti idrosolubili mantengono un ruolo significativo nei sistemi di fertirrigazione e in ambiente controllato, dove la loro rapida dissoluzione e la precisione del dosaggio sono essenziali. Anche le miscele organo-minerali a lento rilascio rimangono importanti nella cura del tappeto erboso, poiché la loro disponibilità prolungata di nutrienti contribuisce a ridurre le esigenze di manutenzione.
Si prevede che i fertilizzanti a rilascio controllato saranno la tipologia di fertilizzante speciale a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.8% fino al 2031. Questa crescita è trainata dalle normative sul deflusso superficiale che promuovono tecnologie di rilascio dei nutrienti in grado di prolungarne la disponibilità per 90-120 giorni. I produttori stanno integrando sempre più spesso molteplici meccanismi di rilascio all'interno di singoli granuli, consentendo il rilascio di azoto solubile all'inizio della stagione, seguito da un rilascio di nutrienti in risposta alla temperatura. I progressi nelle tecnologie di rivestimento, unitamente alle prove sul campo che dimostrano benefici sia agronomici che economici, stanno favorendo una maggiore adozione dei fertilizzanti a rilascio controllato nel mercato statunitense dei fertilizzanti speciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla modalità di applicazione: la fertirrigazione è in testa, l'applicazione fogliare guadagna terreno
Nel 2025, la fertirrigazione ha rappresentato la quota maggiore del mercato statunitense dei fertilizzanti speciali, contribuendo per il 44.6% al fatturato totale, grazie ai sistemi di microirrigazione che consentono agli agricoltori di fornire nutrienti a ogni irrigazione. Questi sistemi utilizzano fertilizzanti in polvere e liquidi completamente solubili che fluiscono in modo efficiente attraverso i sistemi di irrigazione senza ostruire gli ugelli. L'applicazione al terreno rimane un metodo di distribuzione importante, supportato da spandiconcime a dosaggio variabile che distribuiscono con precisione i fertilizzanti speciali nella zona radicale. Inoltre, la concimazione fogliare continua a svolgere un ruolo fondamentale nelle colture di alto valore, fornendo una rapida correzione dei nutrienti durante le fasi chiave della crescita.
Si prevede che l'applicazione fogliare sarà il segmento in più rapida crescita, con un CAGR del 5.9% nel periodo 2026-2031. Innovazioni come l'irrorazione tramite droni stanno migliorando la copertura nei campi difficilmente accessibili, mentre le tecnologie di rilevamento in tempo reale consentono di apportare modifiche immediate alle formulazioni dei nutrienti, riducendo al minimo gli sprechi. Anche i prodotti a rilascio controllato applicati al terreno stanno guadagnando terreno, grazie ai progressi nelle tecnologie dei polimeri che migliorano la costanza del rilascio dei nutrienti in diverse condizioni di campo, favorendo così una maggiore adozione nei sistemi di colture specializzate.
Per tipologia di coltura: Colture orticole, tappeti erbosi e piante ornamentali in rapida espansione
Nel 2025, le colture orticole hanno rappresentato la quota maggiore del mercato statunitense dei fertilizzanti speciali, con il 46.8%. Questo primato è attribuito alle colture orticole in serra, alla frutta, alle piante da vivaio e ad altri sistemi di produzione ad alto valore aggiunto che richiedono una gestione precisa dei nutrienti. I fornitori specializzati si stanno concentrando sempre più su queste colture, offrendo miscele ultra-pure studiate per l'idroponica e i sistemi di irrigazione a goccia. I programmi specifici per frutti di bosco, pomodori e ortaggi a foglia verde includono calcio, magnesio e oligoelementi, basati su parametri di riferimento derivanti dall'analisi dei tessuti vegetali, che migliorano la qualità del raccolto, minimizzano i disturbi fisiologici e prolungano la durata di conservazione.
Si prevede che il tappeto erboso e le piante ornamentali saranno la tipologia di coltura a più rapida crescita, con un CAGR del 6.3% fino al 2031. La crescita in questo segmento è trainata dallo sviluppo di campi da golf, dalla sistemazione del verde residenziale e dalla manutenzione di aree verdi commerciali, dove la qualità estetica e le prestazioni nutritive costanti sono fattori critici. Le colture da campo rimangono un segmento di mercato significativo grazie all'ampia coltivazione di mais, soia e grano. Anche un'adozione limitata di fertilizzanti specifici in queste colture genera una domanda considerevole a causa delle vaste superfici coltivate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La regione del Midwest, nota come Corn Belt, rappresenta una quota significativa del consumo di fertilizzanti speciali negli Stati Uniti, grazie alla convergenza tra l'adozione dell'agricoltura di precisione e le normative sul deflusso idrico. Gli strumenti di distribuzione a tasso variabile consentono di aggiornare i programmi standard di NPK con varianti stabilizzate e rivestite con polimeri. La Central Valley californiana si posiziona al secondo posto per valore, trainata da frutteti e ortaggi irrigati a goccia che richiedono fertilizzanti idrosolubili. Il rispetto delle restrizioni sulle acque sotterranee garantisce la domanda di prodotti in grado di fornire nutrienti in modo efficiente, pur in presenza di risorse idriche limitate.
I coltivatori delle Grandi Pianure adottano l'urea a rilascio controllato, mentre i perni di irrigazione si estendono alle ex aree aride coltivate a grano, incrementando le vendite di prodotti tipici della regione. I distretti delle Alte Pianure del Texas introducono iniettori di NPK liquido per preservare la scarsa acqua delle falde acquifere. Il Sud-Est si diversifica in frutti di bosco, frutta a guscio e agricoltura protetta che utilizza fertilizzanti solubili tutto l'anno. Gli stati del bacino idrografico della Baia di Chesapeake mantengono la propria nicchia di mercato perché i piani di gestione dei nutrienti garantiscono sconti sulla compartecipazione ai costi per input più efficienti.
Nel corridoio nord-orientale, le aziende agricole urbane e i cluster di serre richiedono mangimi ultra-puliti e consegne frequenti, il che favorisce prezzi elevati e centri di miscelazione localizzati. I costi di trasporto creano ancora disparità; i prezzi speciali sono in media del 15% nei corridoi ad alto volume, ma raggiungono il 40% nei mercati remoti. I produttori valutano la produzione regionale rispetto alla distribuzione nazionale, spesso collaborando con rivenditori locali per ridurre i tempi di consegna e personalizzare le miscele.
Panorama competitivo
Cinque aziende, CF Industries, The Mosaic Company, Wilbur-Ellis Company LLC, Yara International ASA e The Andersons, detenevano una quota collettiva del 73.2% nel 2024, conferendo al mercato statunitense dei fertilizzanti speciali un profilo di elevata concentrazione. CF Industries sfrutta la produzione interna di ammoniaca e una rete di vendita al dettaglio da costa a costa per mantenere la propria posizione di leadership. Mosaic si classifica al secondo posto per la sua efficacia nelle miscele liquide e di micronutrienti che si adattano alla crescita in fertirrigazione. ICL promuove nitrato di potassio premium e confezioni idrosolubili nelle aziende agricole indoor.
La tecnologia è il campo di battaglia. Le aziende integrano modelli digitali delle colture, immagini satellitari e dati di analisi del suolo per generare piani di prescrizione che specificano i loro prodotti di marca. Le domande di brevetto superano le 150 all'anno, e riguardano rivestimenti biodegradabili, sistemi a doppio inibitore e chelazione di micronutrienti. Alleanze strategiche con i produttori OEM di apparecchiature integrano algoritmi per la fertilizzazione nelle macchine da campo, rafforzando i rapporti tra fornitore e coltivatore. I produttori regionali più piccoli si ritagliano nicchie con linee specifiche per le colture o conformi alle normative biologiche, sebbene i vincoli di scala ne limitino la portata nazionale.
Una quota maggiore di R&S è ora rivolta alla conformità ambientale. Il biodegradabile PROCOTE di Yara e gli strati biopolimerici per la cura del prato di Scotts affrontano gli imminenti divieti sulle microplastiche. CF Industries investe 200 milioni di dollari in ammoniaca a basse emissioni di carbonio, posizionando la sua offerta di azoto nelle schede di valutazione del carbonio dei rivenditori. Queste iniziative suggeriscono che le credenziali di sostenibilità presto rivaleggeranno con l'efficacia agronomica nella differenziazione dei prodotti.
Leader del settore dei fertilizzanti speciali negli Stati Uniti
CF Industrie Holdings, Inc.
Gli Anderson Inc.
The Mosaic Company
Wilbur-Ellis Company LLC
Yara International ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: CF Industries ha annunciato un investimento di 200 milioni di dollari per la produzione di ammoniaca a basse emissioni di carbonio a Donaldsonville, Louisiana, Stati Uniti, per fornire azoto ad alta efficienza con una minore intensità di gas serra. I produttori di fertilizzanti speciali possono promuovere i loro prodotti grazie alle minori emissioni di carbonio.
- Agosto 2024: ICL acquisisce Custom Ag Formulators (CAF), un produttore nordamericano di formulazioni e prodotti agricoli personalizzati, per 60 milioni di dollari. CAF produce coadiuvanti liquidi, nutrienti potenziati e fertilizzanti speciali per gli agricoltori.
- Giugno 2023: ICL ha lanciato negli Stati Uniti una nuova linea di soluzioni avanzate per la fertirrigazione e l'irrigazione fogliare con il marchio Nova di fertilizzanti idrosolubili. La linea di prodotti comprende Nova FINISH, Nova PULSE, Nova ELEVATE e Nova FLOW.
Ambito del rapporto sul mercato dei fertilizzanti speciali negli Stati Uniti
CRF, Fertilizzanti Liquidi, SRF, Solubili in Acqua sono trattati in segmenti per Tipo di Specialità. Fertirrigazione, Applicazione Fogliare, Suolo sono trattati in segmenti per Modalità di Applicazione. Colture Erbacee, Colture Orticole, Tappeti Erbosi e Ornamentali sono trattati in segmenti per Tipo di Coltura.Tipo di specialità
| CRF | Rivestito in polimero |
| Rivestito in polimero-zolfo | |
| Altro | |
| Fertilizzante liquido | |
| SRF | |
| Solubile in acqua |
Modalità applicazione
| fertirrigazione |
| Fogliare |
| Suolo |
Tipo di raccolto
| Campi coltivati |
| Colture orticole |
| Tappeto erboso e ornamentale |
| Tipo di specialità | CRF | Rivestito in polimero |
| Rivestito in polimero-zolfo | ||
| Altro | ||
| Fertilizzante liquido | ||
| SRF | ||
| Solubile in acqua | ||
| Modalità applicazione | fertirrigazione | |
| Fogliare | ||
| Suolo | ||
| Tipo di raccolto | Campi coltivati | |
| Colture orticole | ||
| Tappeto erboso e ornamentale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Nutrienti primari: N, P e K, Macronutrienti secondari: Ca, Mg e S, Micronumenti: Zn, Mn, Cu, Fe, Mo, B e altri
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




