

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
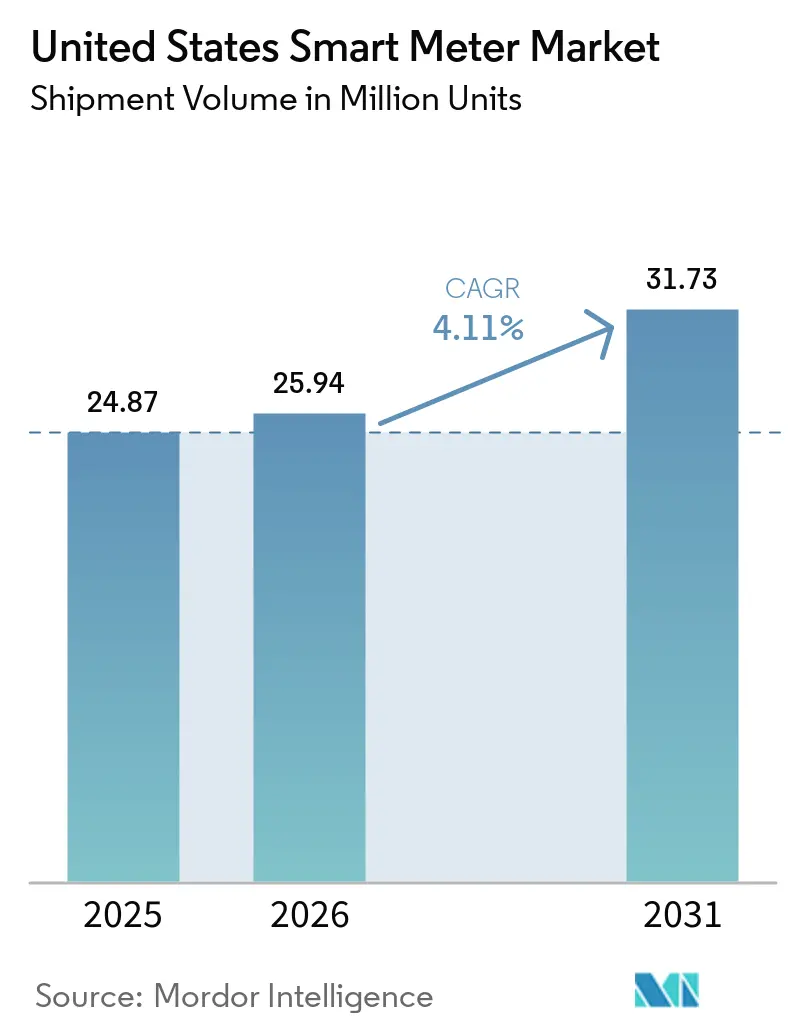
| Volume di mercato (2026) | 25.94 milioni di unità |
| Volume di mercato (2031) | 31.73 milioni di unità |
| Tasso di crescita (2026 - 2031) | 4.11% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei contatori intelligenti negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei contatori intelligenti è stato stimato in 24.87 milioni di unità nel 2025 e si stima che crescerà da 25.94 milioni di unità nel 2026 a 31.73 milioni di unità entro il 2031, con un CAGR del 4.11% durante il periodo di previsione (2026-2031). L'adozione accelera poiché i finanziamenti federali per le infrastrutture legano i finanziamenti alla misurazione avanzata, le aziende di servizi pubblici aggiornano i dispositivi installati nel periodo 2009-2013 e gli operatori coprono le contee rurali con una copertura estesa a bassa potenza. La commercializzazione dell'hardware tiene sotto controllo i prezzi principali, ma le funzionalità di sicurezza informatica aggiuntive aumentano la distinta base media dei contatori, spingendo i fornitori verso gli abbonamenti software. L'espansione delle tariffe orarie, la visibilità a livello di rete per le energie rinnovabili e la misurazione bidirezionale per i progetti pilota veicolo-rete rafforzano collettivamente una cadenza di sostituzione costante piuttosto che un singolo picco di implementazione. L'offerta di semiconduttori si normalizza rispetto agli anni della pandemia, ma le carenze intermittenti di chipset per le comunicazioni continuano ad allungare i cicli di produzione, incoraggiando strategie di doppio approvvigionamento.
Punti chiave del rapporto
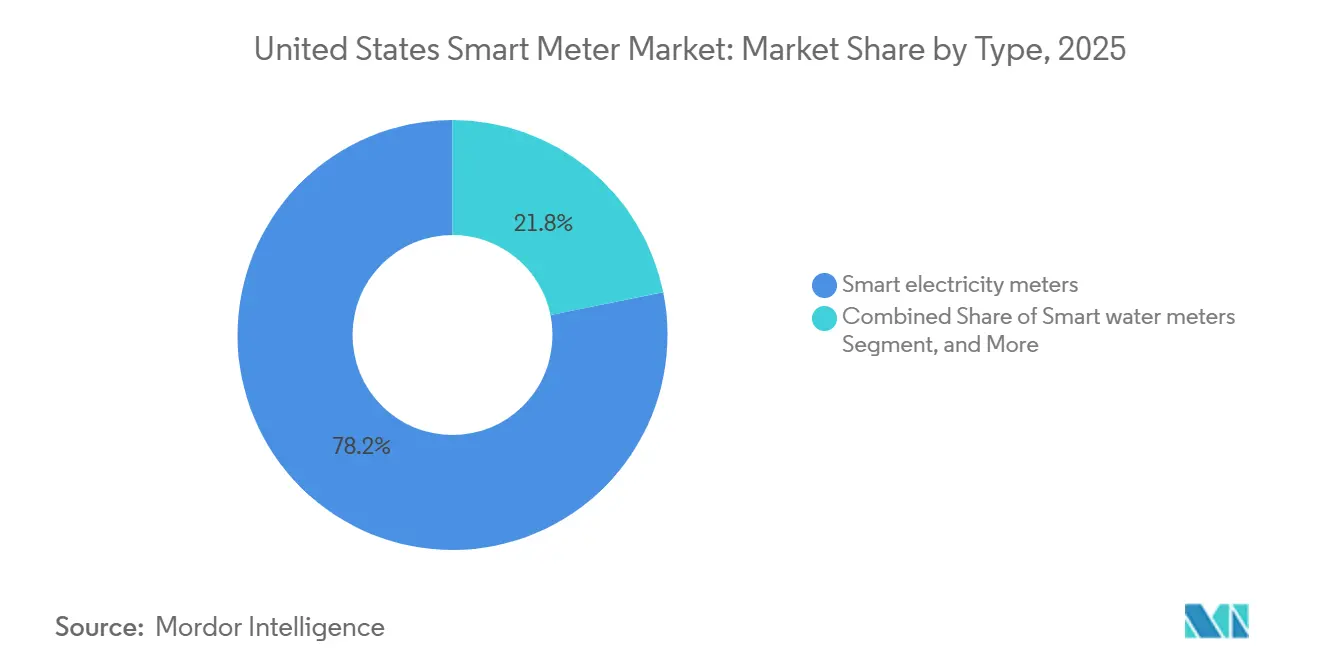
- Per tipologia, i contatori elettrici intelligenti hanno dominato il mercato statunitense con una quota del 78.19% nel 2025, mentre si prevede che i contatori idrici intelligenti cresceranno a un CAGR del 5.01% fino al 2031.
- Per quanto riguarda l'utente finale, le installazioni residenziali hanno rappresentato il 71.63% delle implementazioni nel 2025, mentre si prevede che il segmento industriale crescerà a un CAGR del 4.95% nel periodo 2026-2031.
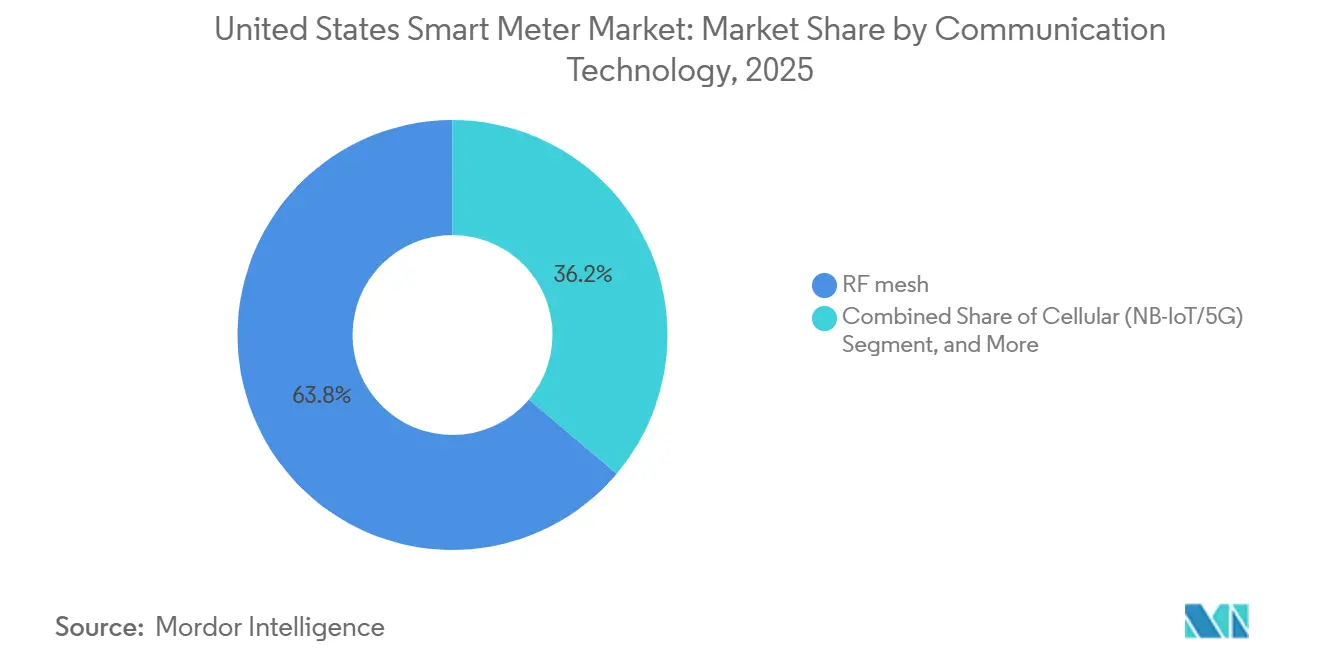
- In termini di tecnologia di comunicazione, nel 2025 la rete RF mesh ha dominato il 63.84% delle installazioni, ma si prevede che i protocolli cellulari che integrano NB-IoT e 5G registreranno la crescita più rapida, con un CAGR del 4.86% entro il 2031.
- Per componente, l'hardware ha rappresentato il 62.28% della spesa nel 2025, ma le piattaforme software per la gestione e l'analisi dei dati dei contatori sono destinate a registrare lo slancio più rapido, con un CAGR del 4.53% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei contatori intelligenti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore consapevolezza dei consumatori e mandati federali | + 1.20% | Nazionale, con i primi guadagni in California, New York, Texas | Medio termine (2-4 anni) |
| Espansione dei programmi di finanziamento delle infrastrutture di misurazione avanzate | + 1.00% | Nazionale, concentrato nelle aree rurali e sottoservite | A breve termine (≤ 2 anni) |
| Roadmap per la decarbonizzazione e l'elettrificazione dei servizi di pubblica utilità | + 0.90% | California, New York, Washington, Massachusetts, Colorado | A lungo termine (≥ 4 anni) |
| L'aumento delle tariffe orarie aumenta le esigenze di misurazione in tempo reale | + 0.70% | Nazionale, guidata da società di servizi di proprietà degli investitori negli stati regolamentati | Medio termine (2-4 anni) |
| L'implementazione di 5G e NB-IoT migliora la connettività dei contatori | + 0.50% | Mercati urbani e suburbani, in espansione nei territori rurali | Medio termine (2-4 anni) |
| Integrazione delle risorse energetiche distribuite e degli ecosistemi V2G | + 0.40% | California, Hawaii, Vermont, aree metropolitane selezionate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore consapevolezza dei consumatori e mandati federali
La legge federale ha stanziato 3 miliardi di dollari per la misurazione avanzata, con il 40% destinato alle comunità svantaggiate, spingendo le aziende di servizi pubblici ad accorciare i tempi di sostituzione fino a due anni. [1] Dipartimento dell'Energia degli Stati Uniti, "Grid Deployment Office", energy.gov Le campagne statali che evidenziano i risparmi sulle bollette grazie alla tariffazione dinamica hanno aumentato i tassi di adesione al 34% nel 2025, migliorando la flessibilità della domanda. [2] US Energy Information Administration, "Electric Power Monthly", eia.gov Gli incentivi di condivisione dei costi in California e New York hanno permesso alle aziende di servizi pubblici di accelerare l'implementazione fino alla copertura completa entro il 2028. [3] California Public Utilities Commission, "Electrical Energy", cpuc.ca.gov Il rinnovato Smart Grid Investment Grant del Dipartimento dell'Energia vincola i finanziamenti agli standard di interoperabilità, riducendo la frammentazione dei fornitori. Insieme, gli incentivi politici e la familiarità dei consumatori ancorano una curva di adozione prevedibile che è alla base del mercato dei contatori intelligenti negli Stati Uniti.
Espansione dei programmi di finanziamento delle infrastrutture di misurazione avanzate
Il Rural Utilities Service ha stanziato 1.2 miliardi di dollari nel 2025, colmando una lacuna di copertura in cui oltre un quarto delle famiglie rurali si affidava ancora alle letture manuali. [4] Dipartimento dell'Agricoltura degli Stati Uniti, "Programmi elettrici", rd.usda.gov Il cofinanziamento statale in Texas, Florida e Carolina del Nord ha aumentato il capitale disponibile, consentendo alle cooperative di sfruttare il backhaul in fibra sui progetti AMI. Le autorità tribali hanno installato 47,000 contatori nello stesso anno grazie a sovvenzioni federali dedicate, ampliando la sovranità energetica. Finestre di rimborso più lunghe da parte del Loan Programs Office hanno ridotto i costi di finanziamento fino a 150 punti base. Le norme sul contenuto nazionale hanno innescato il rientro in patria delle linee di assemblaggio dei moduli di comunicazione, riducendo il rischio logistico e aggiungendo posti di lavoro locali all'interno dell'ecosistema statunitense delle infrastrutture di misurazione avanzate.
Roadmap per la decarbonizzazione e l'elettrificazione dei servizi di pubblica utilità
Le aziende di servizi di pubblica utilità di proprietà degli investitori, che servono 87 milioni di clienti, si sono impegnate a raggiungere obiettivi di zero emissioni di carbonio, richiedendo una visibilità in tempo reale sui carichi di energia solare sui tetti, sulle batterie e sulla ricarica, che solo la misurazione granulare può fornire. Le ordinanze della California che vietano gli allacciamenti del gas nelle nuove abitazioni spostano i carichi di riscaldamento e cottura sull'elettricità, amplificando la necessità di dati di rete. L'obbligo del 70% di energia rinnovabile di New York impone il monitoraggio della tensione e della potenza reattiva in ogni punto di servizio. Washington e Massachusetts abbinano i dati dei contatori al benchmarking degli edifici, automatizzando la conformità per gli immobili commerciali. I casi tariffari presentati nel 2025 raggruppano gli investimenti AMI con tariffe variabili nel tempo, riflettendo la centralità dei contatori intelligenti nell'economia dell'energia pulita.
L'aumento delle tariffe orarie aumenta le esigenze di misurazione in tempo reale
Quarantadue aziende di servizi pubblici di proprietà degli investitori hanno richiesto dati con intervalli di 15 minuti per i piani TOU predefiniti nel 2025, superando la capacità delle letture automatiche di prima generazione. La California ha ottenuto una riduzione dei picchi dell'8-12% tra i clienti dotati di termostati intelligenti collegati ai dati dei contatori. L'Ordine FERC 2222 ha obbligato le aziende di servizi pubblici a supportare la telemetria per l'aggregazione di risorse distribuite, catalizzando l'aggiornamento dell'hardware. Gli sconti per i picchi critici nel territorio ERCOT hanno pagato agli utenti residenziali fino a 0.75 dollari per kilowattora, spingendo le iscrizioni oltre il 20%. Il successo dipende dal frequente aggiornamento dei dati, spingendo trentuno aziende di servizi pubblici a lanciare portali che visualizzano i consumi ogni cinque-quindici minuti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di sicurezza informatica e privacy nelle reti AMI | -0.60% | Nazionale, acuto negli stati con leggi severe sulla privacy dei dati | A breve termine (≤ 2 anni) |
| Interruzioni della catena di fornitura per i componenti semiconduttori | -0.40% | Nazionale, con variazioni regionali nella diversificazione dei fornitori | A breve termine (≤ 2 anni) |
| Realizzazione più lenta dei costi-benefici dei contatori del gas intelligenti | -0.30% | Territori di servizi di gas, concentrati nel Nord-Est e nel Midwest | A lungo termine (≥ 4 anni) |
| Lacune nella standardizzazione dei dati inter-utility | -0.20% | Organizzazioni regionali di trasmissione e autorità di bilanciamento | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di sicurezza informatica e privacy nelle reti AMI
Gli incidenti informatici segnalati che coinvolgono reti AMI sono aumentati del 23% su base annua nel 2025, evidenziando le debolezze dei protocolli legacy non crittografati. Le direttive federali vincolanti ora obbligano le aziende di servizi pubblici a implementare i controlli NISTIR 7628 entro 18 mesi, ritardando diverse implementazioni a causa degli audit dei sistemi. I sostenitori della privacy sostengono che i dati di 15 minuti rivelano modelli di occupazione, portando a regimi di consenso più rigorosi che hanno ridotto la partecipazione alla tariffazione dinamica di oltre dieci punti percentuali in due stati chiave. Le aziende di servizi pubblici dedicano fino al 18% del capitale AMI ai livelli di sicurezza, aumentando i costi degli endpoint di 60-70 dollari. I test di penetrazione trimestrali obbligatori ai sensi del NERC CIP-012-1 aggiungono un onere di conformità che le aziende di servizi pubblici municipali più piccole faticano ad assorbire.
Interruzioni della catena di fornitura per i componenti semiconduttori
La carenza di chip dovuta alla pandemia si è attenuata nel 2025, ma le consegne di radio NB-IoT e Wi-SUN sono ancora inferiori di circa un mese rispetto agli standard pre-2020. Le tensioni geopolitiche sugli input di terre rare hanno imposto riprogettazioni che hanno allungato i cicli di sviluppo e posticipato il lancio dei contatori. Il CHIPS and Science Act ha stimolato nuove fabbriche in Arizona e Ohio, ma la produzione su scala commerciale non arriverà prima del 2027. Le aziende di servizi pubblici si proteggono tramite un doppio approvvigionamento in diverse aree geografiche, aggiungendo fino al 9% ai costi di approvvigionamento. I dazi sui moduli radio importati hanno aumentato i prezzi di sbarco, incoraggiando i fornitori a impostare l'assemblaggio finale in stabilimenti nazionali, entrati in funzione alla fine del 2025.
Analisi del segmento
Per tipo: il predominio dell'elettricità maschera lo slancio del segmento idrico
I contatori elettrici intelligenti rappresentavano il 78.19% della quota di mercato dei contatori intelligenti negli Stati Uniti nel 2025, consolidando il loro ruolo di punto di riferimento del settore per le implementazioni AMI. Le aziende di servizi pubblici si sono affidate a questi dispositivi per il controllo automatico del carico, con 4.2 milioni di endpoint iscritti a programmi di risposta alla domanda che hanno ridotto di 1,800 megawatt i picchi estivi. I contatori idrici intelligenti stanno avanzando a un CAGR del 5.01% fino al 2031, il più rapido tra le tipologie di contatori, mentre i comuni stanno combattendo perdite non legate al fatturato pari in media al 16% della fornitura trattata. L'adozione nel settore idrico accelera negli stati occidentali soggetti a siccità che privilegiano la trasparenza dei consumi per applicare tariffe differenziate.
Le aziende di distribuzione del gas devono affrontare periodi di ammortamento più lunghi, da 11 a 14 anni, rallentando l'adozione del gas intelligente nonostante l'emergere di normative sulle tariffe del metano. Ciononostante, progetti pilota in Massachusetts e New York utilizzano sensori di pressione per segnalare le perdite, in linea con le direttive sulla sicurezza delle condotte. I contatori di calore rimangono una nicchia, legati ai circuiti di teleriscaldamento nel Pacifico nord-occidentale e nord-orientale, ma le leggi sul benchmarking edilizio suscitano un graduale interesse. Poiché le dimensioni del mercato statunitense dei contatori intelligenti per i terminali idrici crescono più rapidamente di quelle dell'elettricità, i fornitori diversificano le linee di prodotto per catturare volumi incrementali senza cannibalizzare le opportunità elettriche mature.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il segmento industriale supera la crescita residenziale
Nel 2025, il 71.63% delle installazioni era costituito da clienti residenziali, ma tale base si approfondisce anziché ampliarsi a causa dell'avvicinarsi della saturazione nelle aree di servizio urbane. Si prevede che gli utenti industriali cresceranno a un CAGR del 4.95%, il più alto tra gli utenti finali, poiché i produttori monetizzano il carico flessibile nei mercati all'ingrosso e abbinano i contatori intelligenti all'energia solare e all'accumulo in loco. Gli edifici commerciali integrano i dati dei contatori nei sistemi di automazione che ottimizzano i tempi di funzionamento degli impianti HVAC, riducendo le bollette energetiche fino al 18%. Le stesse utility installano contatori avanzati nelle sottostazioni per monitorare il carico dei trasformatori in tempo reale, migliorando la longevità degli asset.
L'aggregazione industriale ai sensi della FERC 2222 ha contribuito con 620 megawatt di carico riducibile nel 2025, sbloccando pagamenti che compensano gli esborsi in conto capitale per i contatori. I proprietari di immobili commerciali nelle giurisdizioni di benchmarking evitano costose sanzioni automatizzando l'invio dei dati, promuovendo ulteriormente l'adozione. I segmenti residenziali ad alta energia solare necessitano di contatori bidirezionali, già presenti nel 18% delle case in California e nelle Hawaii. I contatori predisposti per le microreti proteggono i parchi industriali nella costa del Golfo, soggetta a uragani, giustificando una spesa maggiore per le caratteristiche di resilienza. Sebbene la base familiare rimanga numericamente dominante, la crescita si orienta verso gli utenti industriali e commerciali di grandi dimensioni, sottolineando un cambiamento nelle priorità di spesa nel mercato statunitense dei contatori intelligenti.
Di Communication Technology: i protocolli cellulari guadagnano terreno sulle reti RF Mesh legacy
La rete RF mesh ha mantenuto una quota del 63.84% nel 2025, ancorata alle implementazioni precedenti quando i prezzi dell'M2M cellulare erano elevati. Il mercato statunitense dei contatori intelligenti per endpoint cellulari crescerà rapidamente poiché la copertura NB-IoT e 5G copre ora il 94% della popolazione, eliminando costosi ripetitori nelle zone scarsamente popolate. L'implementazione dei contatori cellulari crescerà a un CAGR del 4.86% fino al 2031, il più rapido tra le opzioni di connettività, mentre la comunicazione powerline persiste dove le utility mantengono già il backhaul in fibra ottica verso le sottostazioni.
Lo spettro a 2.5 GHz di T-Mobile accelera la densificazione del 5G, riducendo la latenza per i controlli demand-response a meno di 50 millisecondi, una soglia importante per la regolazione della frequenza. PLC fatica sui feeder sotterranei, dove l'attenuazione del segnale costringe a concentratori aggiuntivi che aggiungono 35-50 dollari per endpoint, spingendo gli acquirenti verso la rete cellulare. Le certificazioni Wi-SUN Alliance sono aumentate, offrendo alle aziende di servizi pubblici opzioni interoperabili che riducono il vincolo con i fornitori. L'assegnazione da parte della FCC dello spettro a 6 GHz senza licenza amplia le opzioni future, sebbene i chipset dei contatori non abbiano ancora commercializzato la banda. La marcia verso la rete cellulare sottolinea un più ampio passaggio dalle reti mesh proprietarie a reti basate su standard e gestite dagli operatori nel mercato statunitense dei contatori intelligenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: le piattaforme software superano l'hardware con l'aumento della domanda di analisi
L'hardware ha assorbito il 62.28% della spesa nel 2025, ma un'erosione dei prezzi del 4-6% annuo comprime i margini lordi e sposta l'attenzione dei fornitori sugli abbonamenti software. Le piattaforme software per la gestione e l'analisi dei dati dei contatori registreranno un CAGR del 4.53% fino al 2031, il più rapido tra i componenti, poiché le utility integreranno l'intelligenza artificiale per la previsione dei guasti dei trasformatori e il rilevamento dei furti. I servizi gestiti hanno rappresentato il 18% delle spese nel 2025, poiché le utility delegano a terze parti le operazioni di rete e l'applicazione delle patch del firmware, migliorando la sicurezza informatica.
I progetti pilota di machine learning hanno segnalato un possibile surriscaldamento dei trasformatori con un anticipo di sei-nove mesi, riducendo i minuti di interruzione fino al 19% nelle prime sperimentazioni. Le architetture cloud-native dominano i nuovi appalti MDM, consentendo una scalabilità elastica per set di dati su scala petabyte. I fornitori ora integrano l'analisi edge nel firmware, creando differenziazione senza violare il limite massimo dell'hardware di base. Le aziende di servizi pubblici municipali più piccole, una volta escluse dall'analisi avanzata, adottano un software-as-a-service che fattura per contatore al mese, abbassando le soglie di capitale. Man mano che i ricavi ricorrenti sostituiscono le vendite di hardware una tantum, il mix di utili nel mercato statunitense dei contatori intelligenti si sposta gradualmente verso i servizi digitali.
Analisi geografica
Il mercato statunitense dei contatori intelligenti si espande in modo disomogeneo tra le regioni, riflettendo fattori politici divergenti, modelli di proprietà delle utility e densità demografica. California, Texas e Florida hanno rappresentato insieme oltre un terzo delle spedizioni annuali nel 2025, poiché ogni stato ha abbinato l'AMI a obblighi di resilienza o conservazione. Il Midwest ha accelerato le installazioni dopo l'allentamento dei vincoli di fornitura di semiconduttori, consentendo alle utility di proprietà degli investitori di riprendere le implementazioni differite. Gli stati del nord-est promuovono i contatori intelligenti di gas e acqua per ridurre le perdite di sistema e conformarsi alle nuove normative sul metano, diversificando i profili di domanda regionali.
Nell'Ovest, la pressione della siccità intensifica la sostituzione dei contatori dell'acqua, mentre la mitigazione degli incendi boschivi impone un monitoraggio granulare della rete elettrica. Le aziende di servizi pubblici della costa del Pacifico utilizzano dati a intervalli per coordinare le interruzioni di corrente per motivi di sicurezza pubblica, integrando la telemetria dei contatori nei dashboard di consapevolezza situazionale. Gli stati montuosi sfruttano i sussidi rurali federali per superare le economie di scarsa densità demografica che un tempo rendevano antieconomico il backhaul mesh. Le cooperative del Sud sfruttano le partnership per la banda larga, installando la fibra sia per il backhaul che per l'accesso a Internet rurale, trasformando l'AMI in un motore di inclusione digitale.
Il patrimonio immobiliare obsoleto del Nord-Est beneficia di contatori del gas intelligenti in grado di segnalare irregolarità nella pressione, in linea con una rigorosa supervisione della sicurezza delle condutture. Gli stati del Medio Atlantico enfatizzano il benchmarking energetico, stimolando l'adozione commerciale. Nel Midwest, i programmi di riduzione dei picchi invernali si basano sui segnali di prezzo resi possibili dalla diffusa penetrazione dei contatori. Il Sud-Est si affida ad AMI per integrare i programmi di pannelli solari e batterie sui tetti, man mano che le norme sul net-metering si evolvono. Sebbene i vettori di crescita regionali differiscano, complessivamente alimentano una base installata nazionale che si prevede supererà i 150 milioni di endpoint entro il 2031, sostenendo una crescita a una cifra media nel mercato statunitense dei contatori intelligenti.
Panorama competitivo
La concentrazione del mercato rimane moderata: Itron, Landis+Gyr, Aclara, Honeywell e Sensus hanno spedito circa il 68% delle unità nel 2025. Gli operatori storici sfruttano i vantaggi di scala, le tariffe negoziate per i dati cellulari e i contratti di servizio pluriennali che innalzano le barriere al passaggio da un fornitore all'altro. I nuovi operatori colmano le lacune nella misurazione di acqua e gas o puntano su architetture a protocollo aperto che riducono i costi di integrazione. L'integrazione verticale ha accelerato nel 2025, con l'acquisizione da parte dei fornitori di hardware di servizi di analisi, alla ricerca di flussi di entrate stabili basati su abbonamenti.
L'analisi edge è emersa come un'arena di competizione. I fornitori hanno integrato il monitoraggio della qualità della tensione e il rilevamento delle armoniche direttamente nel firmware, riducendo il fabbisogno di larghezza di banda e consentendo un più rapido isolamento dei guasti. I brevetti depositati sugli aggiornamenti firmware crittografati e sulle radici di fiducia hardware sottolineano una svolta verso la differenziazione in termini di sicurezza informatica. Le partnership con gli operatori di telefonia mobile consentono di offrire connettività e hardware in bundle a canoni mensili prevedibili, trovando riscontro nelle cooperative prive di competenze in materia di approvvigionamento di servizi di telecomunicazione.
Gli specialisti del software si rivolgono alle aziende di servizi pubblici con flotte di contatori eterogenee, offrendo analisi indipendenti dai contatori che evitano la necessità di aggiornamenti. Gli acquirenti comunali apprezzano l'interoperabilità, promuovendo l'adozione di piattaforme MDM open source pensate per personale IT più ridotto. Persistono opportunità di spazio vuoto nei moduli di comunicazione retrofit che prolungano la vita utile dei contatori di prima generazione. L'intensità competitiva aumenta quindi, ma gli operatori storici mantengono la propria quota grazie alla leva della base installata, garantendo che il mercato statunitense dei contatori intelligenti continui a mostrare un mix equilibrato di dinamiche di scala e innovazione.
Leader del settore dei contatori intelligenti negli Stati Uniti
Badger Meter Inc.
Mueller Systems LLC
Diehl Metering Stati Uniti
Kamstrup
Nettuno Technology Group Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Itron ha firmato un accordo quinquennale con una cooperativa del Midwest per distribuire 420,000 contatori intelligenti NB-IoT abbinati ad analisi basate su cloud, per un valore di circa 68 milioni di dollari.
- Dicembre 2025: Landis+Gyr si è aggiudicata un contratto da 52 milioni di dollari con un distretto idrico della California per 310,000 misuratori acustici per il rilevamento delle perdite, con l'obiettivo di ridurre del 12% l'acqua non fatturata in tre anni.
- Novembre 2025: Honeywell e un importante operatore di telefonia mobile lanciano un pacchetto a prezzo fisso che combina contatori NB-IoT, connettività decennale e operazioni gestite per cooperative rurali in 12 stati.
- Ottobre 2025: Aclara ha introdotto un contatore elettrico con monitoraggio della qualità dell'energia in tempo reale conforme allo standard IEEE 1547-2018, mirato all'integrazione dell'energia distribuita.
Ambito del rapporto sul mercato dei contatori intelligenti negli Stati Uniti
Il rapporto sul mercato dei contatori intelligenti negli Stati Uniti è segmentato per tipologia (contatori intelligenti di elettricità, contatori intelligenti del gas, contatori intelligenti dell'acqua, contatori intelligenti del calore), utente finale (residenziale, commerciale, industriale, servizi di pubblica utilità), tecnologia di comunicazione (RF Mesh, comunicazione su linea elettrica, cellulare, altre tecnologie) e componente (hardware, software, servizi). Le previsioni di mercato sono fornite in termini di volume (unità).
Per tipo
| Contatori elettrici intelligenti |
| Contatori di gas intelligenti |
| Contatori d'acqua intelligenti |
| Contatori di calore intelligenti |
Per utente finale
| Residenziale |
| Commerciale |
| Industriale |
| Elettricita, Gas Ed Acqua |
Dalla tecnologia della comunicazione
| Rete RF |
| Comunicazione su linea elettrica (PLC) |
| Cellulare (3G/4G/5G, NB-IoT) |
| Altre tecnologie (Wi-SUN, Zigbee, LoRa) |
Per componente
| Hardware (contatori, moduli di comunicazione) |
| Software (MDM, analisi) |
| Servizi (distribuzione, servizi gestiti) |
| Per tipo | Contatori elettrici intelligenti |
| Contatori di gas intelligenti | |
| Contatori d'acqua intelligenti | |
| Contatori di calore intelligenti | |
| Per utente finale | Residenziale |
| Commerciale | |
| Industriale | |
| Elettricita, Gas Ed Acqua | |
| Dalla tecnologia della comunicazione | Rete RF |
| Comunicazione su linea elettrica (PLC) | |
| Cellulare (3G/4G/5G, NB-IoT) | |
| Altre tecnologie (Wi-SUN, Zigbee, LoRa) | |
| Per componente | Hardware (contatori, moduli di comunicazione) |
| Software (MDM, analisi) | |
| Servizi (distribuzione, servizi gestiti) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual era la dimensione del mercato dei contatori intelligenti negli Stati Uniti nel 2025?
Il mercato ha raggiunto i 24.87 milioni di unità nel 2025 e si prevede che salirà a 31.73 milioni di unità entro il 2031.
Quale tipologia di contatore sta crescendo più rapidamente negli Stati Uniti?
Si prevede che i contatori d'acqua intelligenti cresceranno a un CAGR del 5.01% entro il 2031, man mano che le città affronteranno le perdite non legate alle entrate.
Perché i clienti industriali stanno accelerando l'adozione dei contatori intelligenti?
I produttori utilizzano contatori avanzati per aderire a programmi di risposta alla domanda all'ingrosso e per integrare pannelli solari e batterie in loco, determinando un CAGR del 4.95% nel segmento industriale.
In che modo le reti cellulari influenzano la connettività dei contatori intelligenti?
La copertura NB-IoT e 5G raggiunge ormai quasi tutti i residenti degli Stati Uniti, consentendo alle aziende di servizi di distribuire contatori cellulari senza costosi ripetitori RF mesh.
Quali sono i principali requisiti di sicurezza informatica per le nuove implementazioni di contatori intelligenti?
Le aziende di servizi pubblici che ricevono fondi federali devono implementare i controlli NISTIR 7628 ed eseguire test di penetrazione trimestrali secondo NERC CIP-012-1.
Quali aziende guidano la filiera dei contatori intelligenti negli Stati Uniti?
Itron, Landis+Gyr, Aclara, Honeywell e Sensus hanno complessivamente spedito circa il 68% delle unità nel 2025.


