

Dimensioni e quota del mercato dei sensori negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
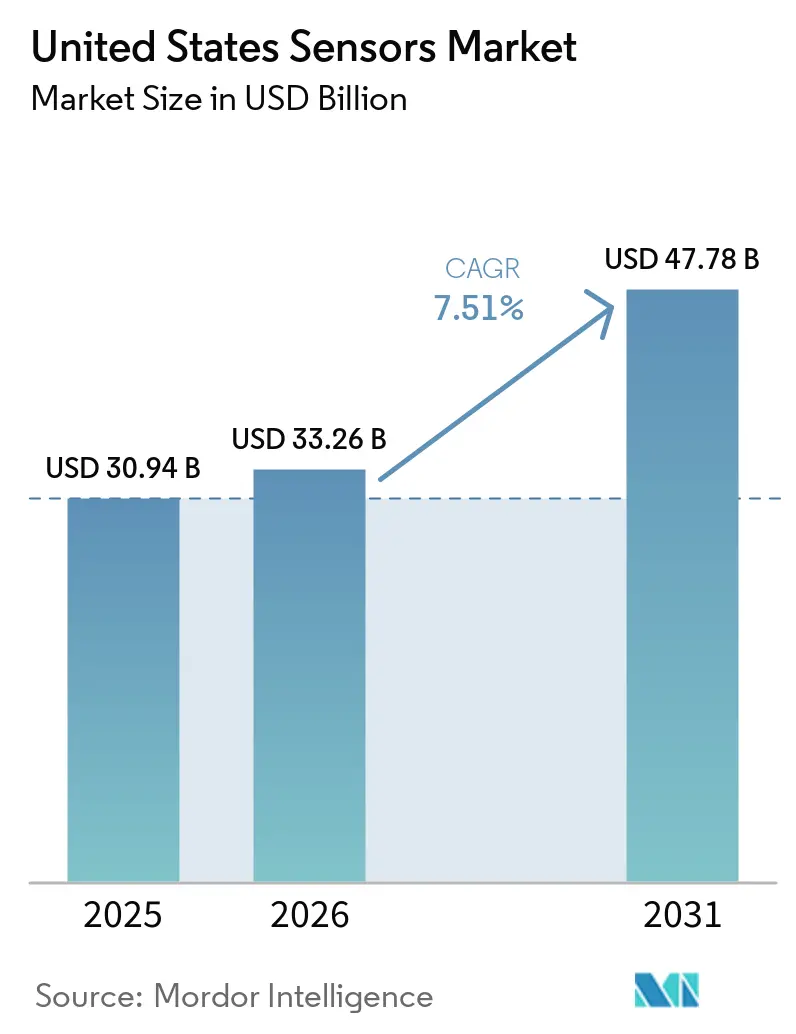
| Dimensione del mercato (2026) | 33.26 miliardo di dollari |
| Dimensione del mercato (2031) | 47.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.51% CAGR |
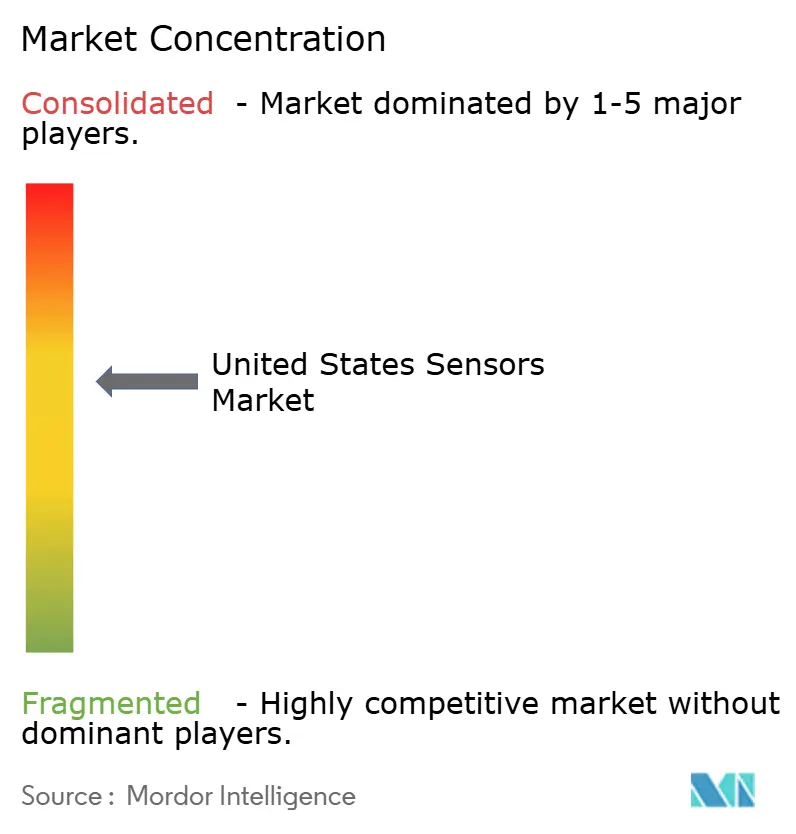
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sensori negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato statunitense dei sensori crescerà da 30.94 miliardi di dollari nel 2025 a 33.26 miliardi di dollari nel 2026, per poi raggiungere i 47.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.51% nel periodo 2026-2031. Questa crescita riflette gli effetti combinati degli investimenti federali nella produzione di semiconduttori negli Stati Uniti, dei crescenti obblighi di elettrificazione del settore automobilistico e della rapida espansione dei casi d'uso dell'intelligenza artificiale di prossimità (edge-AI) che richiedono moduli di fusione di sensori in grado di effettuare inferenze locali. Il mercato statunitense dei sensori ha continuato a beneficiare degli incentivi federali che hanno ridotto il rischio di spesa in conto capitale per le fonderie di MEMS e creato canali di approvvigionamento preferenziali per i componenti prodotti a livello nazionale. I produttori di apparecchiature originali (OEM) del settore automobilistico hanno accelerato i programmi di integrazione multisensore per raggiungere gli obiettivi di autonomia di Livello 3, soddisfacendo al contempo i requisiti avanzati di assistenza alla guida (ADAS) della National Highway Traffic Safety Administration (NHTSA). Parallelamente, si è assistito a un'accelerazione degli interventi di ammodernamento industriale, dove l'implementazione della manutenzione predittiva ha ridotto i tempi di inattività non pianificati fino al 25%, incoraggiando le fabbriche tradizionali a modernizzare le reti di sensori. Infine, la diffusione massiva del 5G ha eliminato i colli di bottiglia dovuti alla latenza, aprendo nuove opportunità di integrazione per suite di sensori ambientali, di imaging e inerziali in diversi settori, tra cui servizi di pubblica utilità, impianti di energia rinnovabile e progetti di smart city.
Punti chiave del rapporto
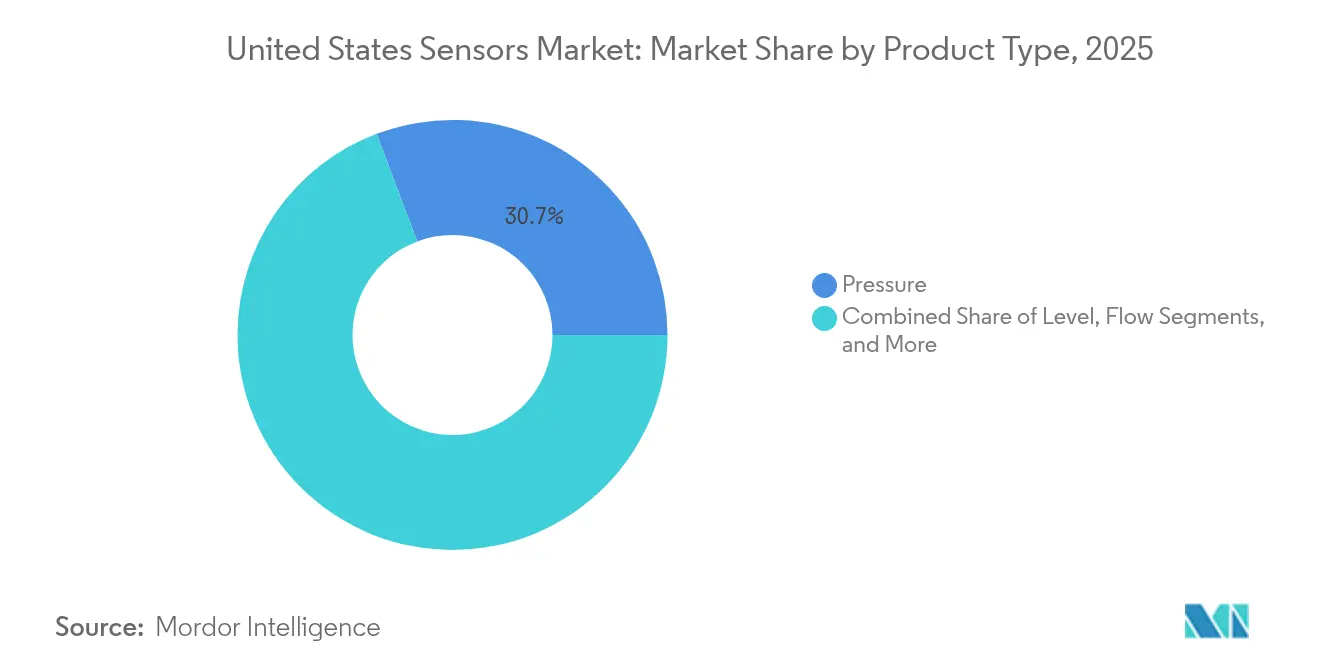
- In base alla tipologia di prodotto, i sensori di pressione hanno dominato il mercato dei sensori negli Stati Uniti con il 30.74% nel 2025, mentre si prevede che i sensori ambientali cresceranno a un CAGR dell'10.84% entro il 2031.
- In base alla modalità di funzionamento, nel 35.12 i sensori di immagine rappresentavano il 2025% del mercato dei sensori degli Stati Uniti; il LiDAR sta registrando un CAGR del 17.68% fino al 2031.
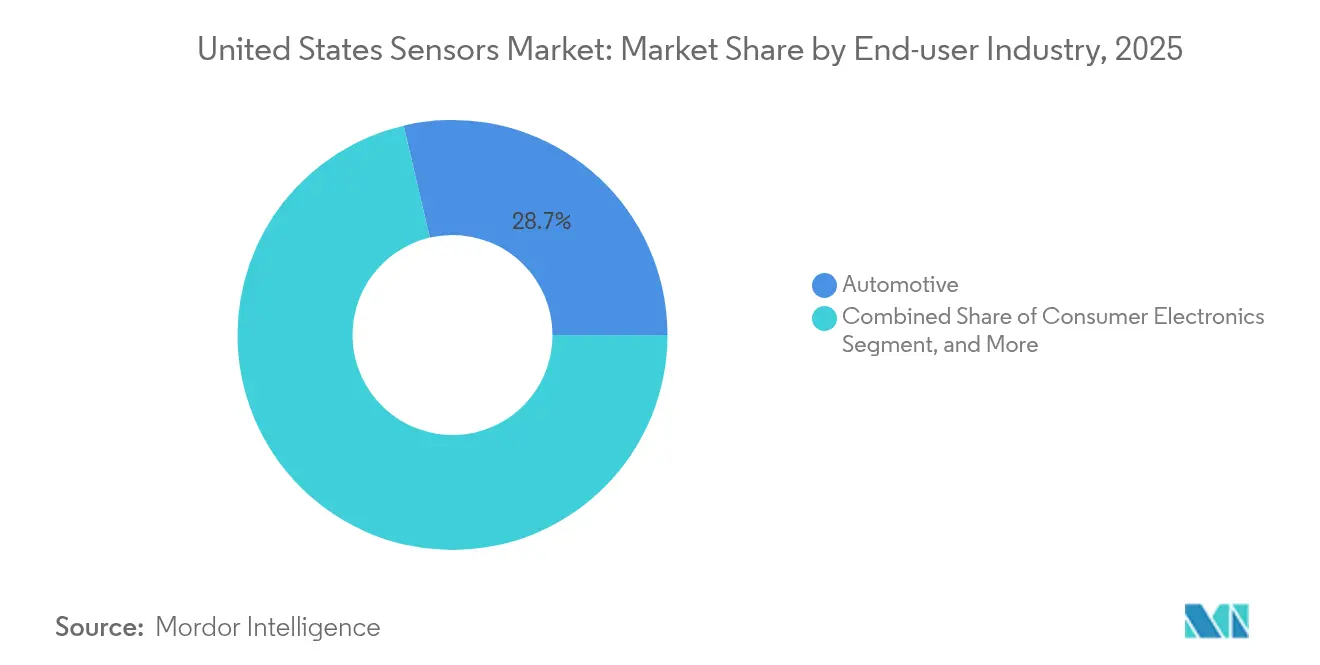
- In base al settore di appartenenza, nel 28.65 il segmento automobilistico ha rappresentato una quota di fatturato del 2025%, mentre si prevede che la robotica e i sistemi autonomi cresceranno a un CAGR del 16.92%.
- In termini di tecnologia di connettività, nel 37.75 i protocolli cablati hanno mantenuto una quota del 2025% del mercato dei sensori degli Stati Uniti, con la connettività cellulare 5G-mMTC che ha registrato il CAGR più rapido, pari al 25.74%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sensori negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (+) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di dispositivi connessi abilitati all'IoT | + 1.8% | Nazionale, concentrato nei poli tecnologici | Medio termine (2-4 anni) |
| Crescente adozione di sistemi ADAS e sensori di propulsione elettrificati nel settore automobilistico | + 2.1% | Nazionale, forte in Michigan, Texas, California | A breve termine (≤ 2 anni) |
| Aumento dei finanziamenti per la ricerca e sviluppo sui MEMS nell'ambito del CHIPS and Science Act | + 1.2% | Nazionale, focalizzato sulle regioni dei semiconduttori | A lungo termine (≥ 4 anni) |
| L'implementazione dell'Industria 4.0 guida il retrofit dei sensori industriali | + 1.5% | Cintura nazionale di produzione | Medio termine (2-4 anni) |
| Incentivi federali per la decarbonizzazione che potenziano i sensori ambientali e dei gas | + 0.9% | Stati nazionali ad alta intensità energetica | Medio termine (2-4 anni) |
| I moduli di fusione dei sensori Edge-AI aprono nuove opportunità di progettazione | + 0.4% | Cluster nazionali, tecnologici e automobilistici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di dispositivi connessi abilitati all'IoT
Le spedizioni di dispositivi connessi sono aumentate vertiginosamente grazie all'estensione della copertura NB-IoT e 5G-mMTC a livello nazionale da parte degli operatori wireless nel 2024, consentendo alle aziende di strumentare risorse che in precedenza erano irraggiungibili o troppo costose. [1] T-Mobile IoT Network Infrastructure Expansion, T-Mobile, t-mobile.com I produttori hanno sfruttato questa copertura implementando sensori a basso consumo energetico che trasmettono dati di vibrazione, temperatura e posizione a intervalli di un minuto, creando database granulari sullo stato di salute delle risorse per i modelli di intelligenza artificiale. I processori edge integrati hanno ridotto il carico sui server, con sensori di visione basati su Himax che hanno ridotto la larghezza di banda in upstream del 90% pur mantenendo tempi di inferenza inferiori al millisecondo. Gruppi assicurativi e gestori di strutture hanno quantificato i ritorni tangibili, segnalando una riduzione del 30% dei tempi di inattività una volta che gli algoritmi di manutenzione predittiva sono stati alimentati da flussi continui di sensori. Questa convalida ha accelerato i cicli di approvvigionamento in logistica, servizi di pubblica utilità ed edifici commerciali, aumentando i volumi di ordini di base per i moduli di rilevamento multifunzione. Il mercato statunitense dei sensori ha quindi registrato un incremento dei ricavi sia grazie ai nuovi progetti IoT che agli interventi di ammodernamento su impianti esistenti.
Crescente adozione di sistemi ADAS e sensori di propulsione elettrificati nel settore automobilistico
Gli OEM del settore automobilistico si sono affrettati a conformarsi agli obiettivi federali sui sistemi avanzati di assistenza alla guida (ADAS), che entreranno in vigore nei veicoli modello 2026, innescando picchi di domanda di suite radar, telecamere e LiDAR in grado di supportare la ridondanza della fusione di sensori. Le architetture dei veicoli elettrici (EV) hanno creato un pull-through parallelo per sensori di precisione per il monitoraggio di temperatura, corrente e isolamento che operano oltre i 200 °C e sotto stress ad alta tensione. Gli hub di sensori system-on-chip con supporto per l'aggiornamento over-the-air hanno consentito ai fornitori di primo livello di implementare hardware oggi stesso e di sbloccare nuove funzionalità di autonomia tramite aggiornamenti software in un secondo momento, supportando modelli di fatturato a vita. La convergenza tra autonomia ed elettrificazione ha quindi amplificato il valore della distinta base (BOM) dei sensori per veicolo, con piattaforme EV premium che integrano fino a 45 sensori discreti più cinque sistemi di fusione di sensori. Questa dinamica ha accresciuto il contributo del segmento automobilistico alla crescita complessiva del mercato dei sensori negli Stati Uniti.
Aumento dei finanziamenti per la ricerca e sviluppo sui MEMS nell'ambito del CHIPS and Science Act
Gli esborsi federali nell'ambito del CHIPS and Science Act hanno accelerato l'espansione delle linee pilota MEMS a livello nazionale, con Microchip Technology che ha ricevuto 162 milioni di dollari per l'espansione dei semiconduttori e Coherent che ha assegnato 15 milioni di dollari per convertire le fabbriche ottiche esistenti in linee MEMS. I consorzi università-industria, come il programma di sensori avanzati da 7.9 milioni di dollari dell'UMass Amherst, si sono concentrati sul packaging a livello di wafer e chip che riduce i fattori di forma senza sacrificare le prestazioni termiche. Queste innovazioni hanno ridotto i costi per die e hanno portato sensori di nicchia – ad esempio, die a pressione per ambienti difficili per il settore aerospaziale – a prezzi commerciali, ampliando la domanda indirizzabile. I finanziamenti federali a lungo termine per l'ammortamento degli utensili migliorano l'economia delle fonderie, incentivando le piccole aziende di progettazione a produrre sensori speciali a livello nazionale anziché esternalizzarli a fabbriche asiatiche. Di conseguenza, il mercato dei sensori degli Stati Uniti ha acquisito resilienza strutturale e capacità, mitigando gli shock della catena di approvvigionamento del passato.
L'implementazione dell'Industria 4.0 guida il retrofit dei sensori industriali
I programmi di modernizzazione degli stabilimenti produttivi nel Midwest e nel Sud-est richiedevano sensori adatti al retrofit, che si collegassero a sistemi CNC, di stampaggio a iniezione e di assemblaggio esistenti senza interrompere la produzione. I sensori acustici e di vibrazione abilitati da EtherCAT consentivano una sincronizzazione al microsecondo tra le linee, consentendo un controllo di processo a circuito chiuso in tempo reale. Casi di studio provenienti dagli stabilimenti di produzione di gruppi propulsori Mercedes-Benz hanno documentato una riduzione del 25% dei tempi di fermo macchina grazie all'alimentazione di flussi di dati ad alta risoluzione con algoritmi di manutenzione predittiva basati sull'intelligenza artificiale. I sussidi per gli aggiornamenti dell'efficienza energetica previsti dall'Inflation Reduction Act hanno ulteriormente incentivato gli operatori industriali a investire, con alcuni stabilimenti che hanno ridotto il consumo energetico del 15% dopo l'installazione di array di sensori intelligenti che ottimizzavano dinamicamente la velocità del mandrino. Questi risparmi operativi quantificabili si sono tradotti in un portafoglio ordini costante per i fornitori di sensori specializzati in fattori di forma rinforzati e protocolli industriali.
Analisi dell'impatto delle restrizioni
| moderazione | (–) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e di calibrazione | –0.8% | Industrie nazionali sensibili ai costi | A breve termine (≤ 2 anni) |
| Vulnerabilità della catena di fornitura per materiali per sensori speciali | –1.1% | Hub nazionali dei semiconduttori | Medio termine (2-4 anni) |
| La conformità alla sicurezza informatica e alla privacy ritarda l'implementazione dei sensori connessi | –0.6% | Settori nazionali delle infrastrutture critiche | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata nel confezionamento e nei test dei sensori nazionali | –0.9% | Hub nazionali dei semiconduttori | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di calibrazione
L'implementazione di sensori di precisione richiedeva costose camere di calibrazione, impianti di interferometria laser e standard di riferimento tracciabili che i piccoli produttori faticavano a finanziare. La spesa totale per le attrezzature raggiungeva i 100,000-500,000 dollari per linea di calibrazione, mentre gli obblighi periodici di ricalibrazione aumentavano i costi operativi quinquennali, che andavano oltre il prezzo di acquisto iniziale dell'hardware. Gli assemblaggi di fusione multi-sensore aggravavano il problema, poiché i sensori ottici, LiDAR e inerziali richiedevano ciascuno procedure di allineamento e controlli ambientali specifici. I fornitori risposero con modelli di sensori come servizio che integravano la calibrazione nei canoni di abbonamento, ma l'adozione rimase limitata tra le PMI con vincoli di costo. Di conseguenza, i tempi di adozione di sensori avanzati in settori come la fornitura automobilistica di fascia media e la produzione a contratto si allungarono, esercitando un modesto freno sul mercato complessivo dei sensori negli Stati Uniti.
Vulnerabilità della catena di fornitura per materiali per sensori speciali
L'industria nazionale è rimasta esposta alla dipendenza da un unico fornitore per crogioli di quarzo ad alta purezza, vetro ottico derivato dalla fluorite e leghe magnetiche di terre rare. La Cina controllava oltre l'80% della capacità di lavorazione globale delle terre rare, creando un rischio geopolitico per gli input dei sensori a effetto Hall e magnetoresistivi. Le interruzioni delle spedizioni nel Mar Rosso nel corso del 2024 hanno dimostrato la fragilità di queste catene di approvvigionamento, con alcuni stabilimenti che hanno segnalato aumenti del 15-25% dei prezzi spot per le ceramiche chiave. Sebbene il CHIPS Act abbia stanziato fondi per la capacità produttiva nazionale di materiali, i progetti greenfield richiederanno un avviamento pluriennale, lasciando un'esposizione a breve-medio termine. Gli OEM di sensori hanno quindi perseguito programmi di qualificazione di seconda fonte e riserve di inventario, ma i conseguenti requisiti di capitale circolante hanno ridotto i margini di profitto e rallentato l'introduzione di nuovi prodotti.
Analisi del segmento
Per tipo di prodotto: i sensori ambientali guidano la crescita nel contesto della spinta alla decarbonizzazione
I sensori ambientali hanno registrato il CAGR più rapido, pari all'10.84%, fino al 2031, trainati dagli obblighi di monitoraggio delle emissioni che hanno stimolato l'approvvigionamento federale e statale di moduli di analisi dei gas per raffinerie, centrali elettriche e hub dell'idrogeno. I sensori di pressione hanno mantenuto la quota di mercato maggiore, pari al 30.74%, negli Stati Uniti nel 2025, grazie alla loro ubiquità nei sistemi di frenata per autoveicoli, nei sistemi HVAC e nei controlli di processo industriali. Il primato duraturo del segmento ha fatto sì che 9.51 miliardi di dollari del mercato statunitense dei sensori siano derivati dai dispositivi di pressione nel 2025. I sensori ambientali hanno beneficiato degli ordini per il rilevamento delle perdite di idrogeno e del monitoraggio dell'aria ambiente negli impianti di cattura del carbonio; questa nicchia da sola ha rappresentato 1.6 miliardi di dollari di fatturato incrementale lo scorso anno. La domanda di sensori di flusso è rimasta resiliente grazie all'implementazione di contatori intelligenti per i servizi idrici negli stati a rischio siccità, mentre i sensori di prossimità sono proliferati nelle installazioni di robot collaborativi (cobot) per garantire la sicurezza dei lavoratori negli spazi di lavoro condivisi.
Un secondo motore di crescita è emerso nei sensori inerziali, dove gli algoritmi di controllo della stabilità dei veicoli elettrici richiedevano accelerometri multiasse in grado di resistere a cicli termici prolungati. L'adozione di sensori magnetici è aumentata nei sistemi di energia rinnovabile, poiché le piattaforme di controllo dell'imbardata delle turbine eoliche si sono standardizzate su unità ad effetto Hall per il tracciamento della posizione. L'approvvigionamento di sensori di livello si è ampliato nell'industria alimentare e delle bevande, sfruttando il radar a microonde per prevenire la contaminazione incrociata nei serbatoi di lavorazione ad alta igiene. In tutte le categorie, i coprocessori di intelligenza artificiale sono migrati on-die, consentendo l'analisi precoce dei guasti che ha fornito fino al 40% di risparmio sui costi di manutenzione per i clienti dell'industria pesante. [1] T-Mobile IoT Network Infrastructure Expansion, T-Mobile, t-mobile.com Nel complesso, queste dinamiche hanno preservato la diversità del portafoglio di tipologie di prodotto che è alla base della competitività del mercato dei sensori degli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità operativa: l'accelerazione LiDAR trasforma il panorama dei sensori
Il LiDAR ha registrato un CAGR del 17.68%, rimodellando la gerarchia delle modalità operative con il calo delle curve di costo e l'avanzata delle architetture a stato solido oltre le unità a rotazione meccanica. I sensori di immagine sono tuttavia rimasti l'ancora di salvezza del fatturato, rappresentando il 35.12% delle dimensioni del mercato dei sensori negli Stati Uniti, ovvero 10.87 miliardi di dollari nel 2025. Gli stack di percezione ibridi che fondevano i dati di immagini CMOS con le nuvole di punti LiDAR si sono diffusi dai veicoli elettrici premium ai veicoli passeggeri di segmento medio, stimolando la domanda di unità in entrambe le modalità. Il radar ha guadagnato quota nei pacchetti di sicurezza stradale grazie all'affidabilità in condizioni di nebbia e neve, integrando i sistemi ottici. I sensori ottici hanno fatto breccia nelle linee di ispezione farmaceutica, dove la verifica senza contatto ha migliorato la qualità dei lotti.
Sensori a resistenza elettrica e dispositivi piezoresistivi, che hanno svolto ruoli tradizionali nell'ingegneria di processo, hanno trovato nuova rilevanza nella produzione di celle per batterie, dove misurazioni micro-ohm hanno verificato l'integrità della saldatura. I biosensori si sono espansi oltre la diagnostica medica, includendo kit per la sicurezza alimentare che rilevano agenti patogeni sui nastri trasportatori. I sensori capacitivi si sono evoluti verso il riconoscimento dei gesti nelle interfacce uomo-macchina industriali, e gli elementi piezoelettrici hanno catturato l'energia dalle vibrazioni a bassa frequenza delle macchine per alimentare i nodi dei sensori wireless nelle vicinanze. I fornitori che combinavano due o più principi di rilevamento in un unico pacchetto si sono contesi efficacemente la vittoria nel mercato dei sensori negli Stati Uniti, poiché gli OEM apprezzavano la semplificazione degli approvvigionamenti e la riduzione della complessità della distinta base.
Per settore dell'utente finale: l'impennata della robotica rimodella le priorità delle applicazioni
Il settore automobilistico ha mantenuto una quota del 28.65% del mercato dei sensori negli Stati Uniti, confermandosi un acquirente chiave in termini di volume, poiché le piattaforme per veicoli elettrici hanno raddoppiato la densità di sensori rispetto ai modelli a combustione interna. Tuttavia, la robotica e i sistemi autonomi hanno registrato il CAGR più rapido, pari al 16.92%, riflettendo l'implementazione da parte dei fornitori di automazione di magazzino di robot mobili autonomi (AMR) guidati da LiDAR nei centri logistici. L'elettronica di consumo si è confermata un mercato affidabile per i sensori miniaturizzati nei dispositivi indossabili, sebbene l'erosione del costo medio di vendita (ASP) delle unità produttive abbia frenato la crescita del mercato. La produzione industriale si è orientata verso griglie di rilevamento per la manutenzione predittiva, che hanno ridotto del 30% i fermi macchina imprevisti in installazioni come i retrofit a vibrazione ultrasonica di Banner Engineering.
I settori dell'energia e dei servizi pubblici hanno accelerato i progetti di modernizzazione della rete elettrica, integrando sensori di corrente, tensione e temperatura lungo gli asset di trasmissione, riducendo la frequenza delle interruzioni nelle regioni soggette a uragani. I casi d'uso in ambito medico e del benessere si sono ampliati, includendo monitor della qualità dell'aria ambiente che proteggevano i pazienti immunocompromessi. I settori dell'edilizia, dell'agricoltura e dell'estrazione mineraria hanno sperimentato sensori multigas che tracciano il particolato e l'accumulo di metano in spazi ristretti. Le applicazioni aerospaziali e della difesa richiedevano sensori resistenti alle radiazioni, generando entrate per le linee MEMS di livello spaziale di Rocket Lab. Nel complesso, questi vettori per gli utenti finali hanno diversificato i flussi di entrate e rafforzato la resilienza del mercato dei sensori statunitense.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di connettività: la tecnologia cellulare 5G-mMTC guida l'evoluzione wireless
Le tecnologie cablate come EtherCAT e CAN hanno detenuto una quota del 37.75% grazie ai vantaggi di latenza deterministica essenziali nell'automazione in tempo reale. Tuttavia, la connettività cellulare 5G-mMTC ha registrato un CAGR del 25.74%, alimentato dalle allocazioni dello spettro che hanno consentito l'implementazione di sensori su larga scala in progetti di servizi di pubblica utilità e smart city. Gli operatori del mercato statunitense dei sensori hanno apprezzato la riduzione del consumo energetico del 5% di 65G RedCap rispetto a LTE, dimostrata dalla certificazione del modulo EM8695 di Semtech sulla rete AT&T a gennaio 2025. I protocolli a corto raggio (BLE, Zigbee, UWB) sono rimasti fondamentali negli ambienti interni, consentendo una precisione di tracciamento delle risorse inferiore a 30 cm. Le piattaforme LPWAN come LoRa e NB-IoT sono state utilizzate per applicazioni agricole e di monitoraggio ambientale, dove la durata delle batterie ha superato i 10 anni.
I moduli ibridi multiprotocollo hanno guadagnato terreno grazie alla ricerca da parte degli OEM di ridurre gli SKU mantenendo la flessibilità di implementazione; il chip QPG6200L di Qorvo ha esemplificato questa tendenza con ConcurrentConnect, che gestiva simultaneamente stack Zigbee, BLE e Thread. L'integrazione dell'edge computing nei SoC di connettività ha ridotto il traffico di dati grezzi in uscita, riducendo i costi di banda SIM per gli operatori. Di conseguenza, la differenziazione della connettività è diventata un fattore decisivo nella scelta del fornitore nel mercato dei sensori degli Stati Uniti, insieme alle prestazioni di rilevamento del core.
Analisi geografica
I distretti manifatturieri del Michigan, dell'Ohio e del Tennessee hanno continuato a trainare la domanda di sensori industriali , supportati da ammodernamenti che consentono l'analisi predittiva sulle linee di produzione automobilistiche esistenti. La California è rimasta il polo dell'innovazione per l'ottica LiDAR e i prototipi quantistici, sfruttando i finanziamenti di capitale di rischio e gli istituti di ricerca. Il corridoio nord-orientale, dal Massachusetts alla Virginia, si è specializzato in progetti di rilevamento per il settore aerospaziale e della difesa, supportati da laboratori federali.
L'Arizona e il Texas sono diventati punti focali per le nuove fabbriche, con siti finanziati dal programma CHIPS che promettevano di aumentare la fornitura regionale di stampi a pressione MEMS entro la fine degli anni '2020. Le attività petrolifere della costa del Golfo in Texas e Louisiana hanno accelerato l'implementazione di sensori di gas per conformarsi alle normative sulla tassa sul metano. I sistemi sanitari urbani a livello nazionale hanno adottato i biosensori indossabili più rapidamente laddove la penetrazione della banda larga e la prevalenza di malattie croniche si sovrapponevano.
La localizzazione della catena di fornitura ha gradualmente ridistribuito la capacità di produzione di wafer dagli stati costieri verso il Midwest e il Sud-ovest, diversificando la presenza nazionale per le tecnologie di rilevamento critiche.
Panorama competitivo
Il mercato statunitense dei sensori è caratterizzato da un mix di conglomerati multisettoriali e innovatori di nicchia. L'unità aerospaziale di Honeywell ha registrato una crescita organica del 9% nel primo trimestre del 1, grazie all'aumento degli ordini di sensori avionici. Intel, Texas Instruments e SkyWater hanno investito in fabbriche verticalmente integrate che integrano progettazione, lavorazione dei wafer e packaging avanzato, ottenendo un maggiore valore per ogni sensore venduto.
Le startup si sono concentrate su gravimetri quantistici, LiDAR a stato solido e rilevatori di gas a livello di chip, spesso collaborando con agenzie di difesa per ottenere entrate iniziali. Nel 2024 sono stati depositati oltre 4,000 brevetti, a sottolineare l'elevata intensità dell'innovazione e la necessità di solide strategie di proprietà intellettuale. I colli di bottiglia nella forza lavoro nell'assemblaggio di MEMS hanno portato le aziende a stabilirsi presso le università; la collaborazione di SkyWater con Purdue è un esempio di investimento nella formazione di talenti. [4] SEMI, “Staffing Chip Fabs – Strategies for Success,” semi.org
Le offerte di edge analytics che integrano sensori e intelligenza artificiale integrata nei dispositivi sono emerse come opportunità inesplorate. Le aziende in grado di assicurarsi la fornitura di wafer speciali e di integrare algoritmi di fusione dei sensori sono posizionate per acquisire un valore sproporzionato, con l'aumento della pressione sui dispositivi ottici e a effetto Hall di fascia bassa.
Leader del settore dei sensori negli Stati Uniti
Texas Instruments Incorporated
TE Connectivity Ltd.
Omega Ingegneria Inc.
Honeywell International Inc.
Rockwell Automation, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Amphenol Corporation completa l'acquisizione per 1.3 miliardi di dollari delle attività OWN e DAS di CommScope, ampliando il suo portafoglio di sensori RF e ambientali.
- Maggio 2025: la Defense Innovation Unit ha inaugurato la sua offerta di soluzioni commerciali per sensori quantistici per posizionamento, navigazione e temporizzazione.
- Aprile 2025: Honeywell ha registrato una crescita delle vendite dell'8% su base annua nel primo trimestre del 1, trainata dalle piattaforme aerospaziali dotate di sensori.
- Febbraio 2025: la DARPA ha lanciato il programma Robust Quantum Sensors (RoQS) per rafforzare i dispositivi di precisione contro i disturbi ambientali.
Ambito e metodologia
Un sensore è progettato per rilevare e reagire a vari input provenienti dall'ambiente fisico, come pressione, calore, luce, movimento e umidità. Tipicamente, l'uscita del sensore è un segnale. Questo segnale può essere visualizzato in un formato leggibile dall'uomo nella posizione del sensore o trasmesso elettronicamente su una rete per una comoda lettura o ulteriore elaborazione. La tecnologia dei sensori avanza continuamente, migliorando la precisione e la ripetibilità delle misurazioni. Questa evoluzione sottolinea la natura dinamica della tecnologia basata su sensori.
Lo studio tiene traccia delle entrate maturate attraverso la vendita di prodotti con sensori da parte di vari attori negli Stati Uniti. Lo studio tiene traccia anche dei parametri chiave del mercato, degli influenzatori della crescita sottostanti e dei principali fornitori che operano nel settore, il che supporta le stime di mercato e i tassi di crescita nel periodo di previsione. Lo studio analizza ulteriormente l’impatto complessivo delle conseguenze del COVID-19 e di altri fattori macroeconomici sul mercato. Lo scopo del rapporto comprende il dimensionamento del mercato e le previsioni per i vari segmenti di mercato.
Il mercato dei sensori negli Stati Uniti è segmentato per tipo di prodotto (temperatura, pressione, livello, flusso, prossimità, ambientale (umidità, gas e combo), chimico, inerziale, magnetico (sensori ad effetto Hall e altri sensori magnetici), sensori di posizione, sensori di corrente e altri tipi di prodotti), modalità di funzionamento (ottico, resistenza elettrica, biosensore, piezoresistivo, immagine, capacitivo, piezoelettrico, LiDAR, radar e altre modalità di funzionamento) e industria dell'utente finale (automobilistico, elettronica di consumo, energia, industriale e altro, medico e benessere, edilizia, agricoltura e miniere, aerospaziale, robotica e altri settori utilizzatori finali). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Pressione | |
| Livella | |
| Flow | |
| Vicinanza | |
| Ambiente | |
| Chemical | |
| Inerziale | |
| Magnetica | Sensori ad effetto Hall |
| Altri sensori magnetici | |
| Posizione | |
| Corrente | |
| altri tipi |
| Ottico |
| Resistenza elettrica |
| biosensore |
| piezoresistivo |
| Immagine |
| Capacitivo |
| piezoelettrico |
| LiDAR |
| Radar |
| Altre modalità |
| Automotive |
| Elettronica di consumo |
| Energia e Utilities |
| Industria manifatturiera |
| Medicina e Benessere |
| Edilizia, agricoltura e estrazione mineraria |
| Aerospazio e Difesa |
| Robotica e sistemi autonomi |
| Cablato (EtherCAT, CAN, altri) |
| Wireless a corto raggio (BLE, Zigbee, UWB) |
| LPWAN (LoRa, NB-IoT, Sigfox) |
| Cellulare (LTE-M, 5G-mMTC) |
| Moduli ibridi/multiprotocollo |
| Per tipo di prodotto | Pressione | |
| Livella | ||
| Flow | ||
| Vicinanza | ||
| Ambiente | ||
| Chemical | ||
| Inerziale | ||
| Magnetica | Sensori ad effetto Hall | |
| Altri sensori magnetici | ||
| Posizione | ||
| Corrente | ||
| altri tipi | ||
| Per modalità di funzionamento | Ottico | |
| Resistenza elettrica | ||
| biosensore | ||
| piezoresistivo | ||
| Immagine | ||
| Capacitivo | ||
| piezoelettrico | ||
| LiDAR | ||
| Radar | ||
| Altre modalità | ||
| Per settore degli utenti finali | Automotive | |
| Elettronica di consumo | ||
| Energia e Utilities | ||
| Industria manifatturiera | ||
| Medicina e Benessere | ||
| Edilizia, agricoltura e estrazione mineraria | ||
| Aerospazio e Difesa | ||
| Robotica e sistemi autonomi | ||
| Dalla tecnologia di connettività | Cablato (EtherCAT, CAN, altri) | |
| Wireless a corto raggio (BLE, Zigbee, UWB) | ||
| LPWAN (LoRa, NB-IoT, Sigfox) | ||
| Cellulare (LTE-M, 5G-mMTC) | ||
| Moduli ibridi/multiprotocollo | ||
Domande chiave a cui si risponde nel rapporto
Qual era il valore del mercato dei sensori negli Stati Uniti nel 2026?
Nel 33.26, la dimensione del mercato era stimata in 2026 miliardi di dollari.
Quale categoria di prodotti è leader di mercato?
Nel 30.74, i sensori di pressione hanno registrato una quota di fatturato del 2025%.
Quanto velocemente si diffonderanno i sensori quantistici nel Paese?
Si prevede che i sensori quantistici registreranno un CAGR del 23.38% tra il 2026 e il 2031.
Perché le normative sulle perdite di metano sono importanti per la domanda di sensori?
Le norme dell'EPA impongono sanzioni fino a 1,500 dollari per tonnellata di metano entro il 2026, favorendo la rapida implementazione di sensori per il rilevamento del gas.
Quale regione sta attraendo i maggiori investimenti nella fabbricazione di sensori?
L'Arizona e il Texas stanno emergendo come importanti centri grazie alle fabbriche di semiconduttori finanziate dal CHIPS Act.


