

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 76.39 miliardo di dollari |
| Dimensione del mercato (2031) | 101.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.92% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle residenze per anziani negli Stati Uniti di Mordor Intelligence
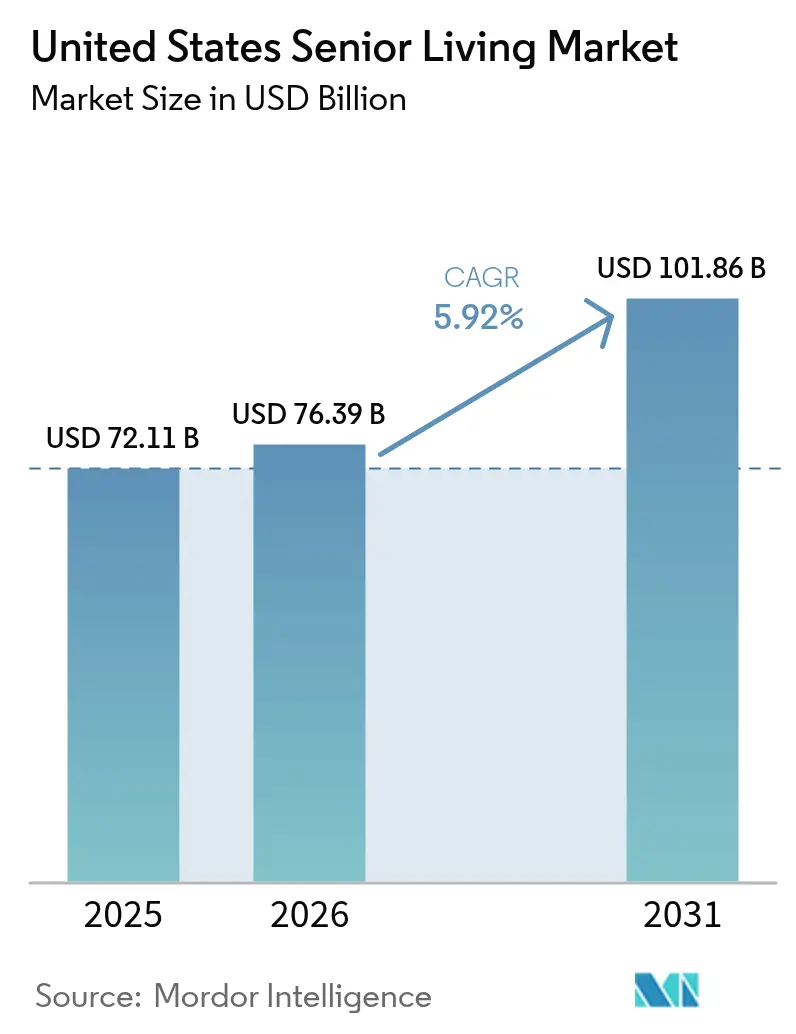
Si stima che il mercato statunitense delle residenze per anziani nel 2026 raggiungerà i 76.39 miliardi di dollari, in crescita rispetto ai 72.11 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 101.86 miliardi di dollari, con un CAGR del 5.92% nel periodo 2026-2031. La domanda continua da parte di una popolazione che invecchia, l'offerta limitata di nuove costruzioni e gli afflussi di capitali sofisticati si combinano per creare un potere di determinazione dei prezzi per gli operatori, sostenendo al contempo un aumento costante dell'occupazione. L'integrazione dell'assistenza sanitaria rafforza la competitività perché le comunità che integrano servizi di assistenza primaria e riabilitazione ottengono margini più elevati, allungano la durata della degenza e riducono i trasferimenti ospedalieri. La flessibilità dei prezzi di locazione consente agli operatori di rispondere rapidamente all'inflazione salariale e ai costi normativi, contribuendo a mantenere i margini operativi nonostante la pressione sul lavoro. Gli investitori istituzionali, in particolare i REIT del settore sanitario, sostengono le pipeline di sviluppo attraverso joint venture e sale-leaseback, alimentando il consolidamento anche se i tassi di interesse rimangono elevati. L'adozione della tecnologia, dalle cartelle cliniche elettroniche all'analisi predittiva, migliora ulteriormente i risultati per i residenti e l'efficienza dei costi.
Punti chiave del rapporto
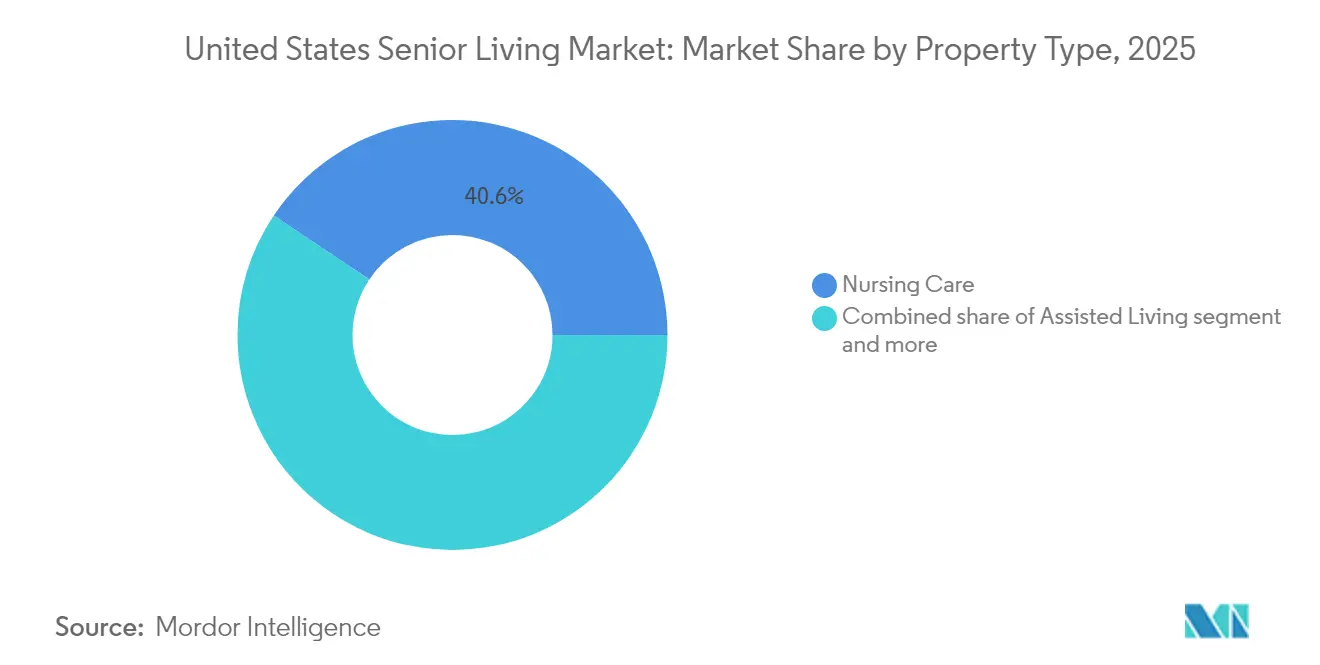
- Per tipologia di proprietà, l'assistenza infermieristica ha conquistato il 40.62% della quota di mercato delle residenze per anziani negli Stati Uniti nel 2025 e guida la crescita con un CAGR del 6.29% fino al 2031.
- In base al modello di business, nel 2025 il formato Long-Lease/Lease deteneva l'81.65% della quota di mercato degli alloggi per anziani negli Stati Uniti, mentre il modello Hybrid (Sale + Lease) registra il CAGR previsto più elevato, pari al 6.45% entro il 2031.
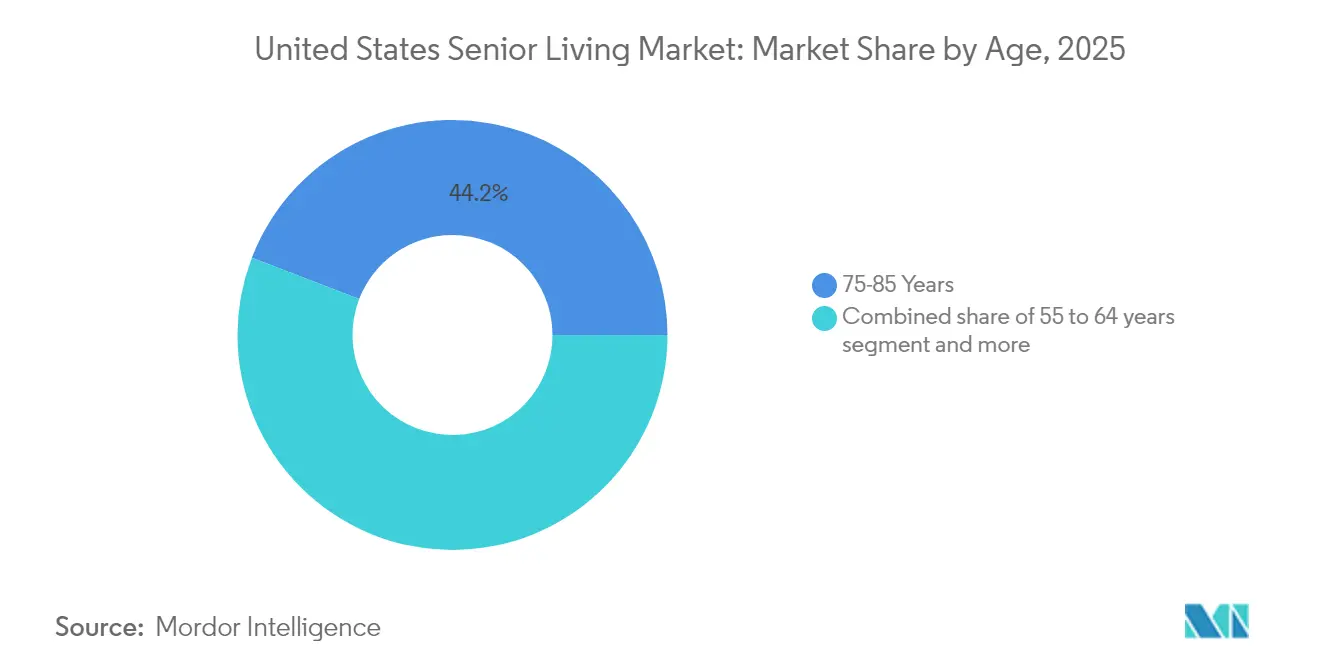
- In base all'età, nel 2025 i residenti di età compresa tra 75 e 85 anni rappresentavano il 44.15% della domanda; si prevede che i residenti di età superiore a 85 anni cresceranno a un CAGR del 6.63% fino al 2031.
- In termini geografici, la California è in testa con una quota di fatturato del 12.05% nel 2025, mentre il Texas avanza con un CAGR del 6.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle residenze per anziani negli Stati Uniti
Analisi dell'impatto dei conducenti
| Drivers | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La coorte dei baby boomer invecchiati guida la domanda sostenuta di assistenza indipendente, assistita e per la cura della memoria | + 2.1% | Nazionale; alta densità in California, Florida, Texas | A lungo termine (≥ 4 anni) |
| Mercati dei capitali profondi e REIT sanitari attivi a supporto dello sviluppo e del consolidamento | + 1.4% | Aree metropolitane nazionali e primarie | Medio termine (2-4 anni) |
| Passare a modelli integrati nell'assistenza sanitaria, migliorando la proposta di valore | + 1.2% | Nazionale; adozione precoce in California, Nord-Est | Medio termine (2-4 anni) |
| Capitale investito nella vendita della casa e risparmi pensionistici che consentono l'accessibilità al pagamento privato | + 0.9% | Aree metropolitane ad alto reddito: California, Nord-est | A breve termine (≤ 2 anni) |
| L'adozione della tecnologia aumenta la qualità e l'efficienza dell'assistenza | + 0.4% | Nazionale; più veloce nei mercati urbani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'invecchiamento della generazione dei baby boomer determina una domanda sostenuta a tutti i livelli di assistenza
Quasi tutti i 69 milioni di baby boomer avranno 70 anni o più entro il 2033, ampliando notevolmente il bacino di residenti per il mercato residenziale per anziani degli Stati Uniti. L'aumento della proprietà immobiliare e del patrimonio netto in questa fascia di popolazione rafforza l'accessibilità economica delle case private, mentre una più ampia accettazione della tecnologia aumenta la facilità di accesso all'assistenza digitale. La popolazione over 85, che con maggiore probabilità richiederà assistenza infermieristica specializzata e cure per la memoria, è destinata a raddoppiare entro il 2040, garantendo la domanda di servizi ad alta intensità. Gli stati che attraggono i pensionati grazie a tasse e clima favorevoli, come il Texas e la Florida, registreranno una crescita particolarmente forte. Gli operatori che personalizzano servizi, piani di pagamento e marketing per questa generazione più ricca ed esperta di tecnologia sono in grado di catturare il valore del ciclo di vita. Le stime di Green Street mostrano che oltre il 40% degli anziani può permettersi di pagare per le residenze per anziani senza liquidare i propri beni, il che indica una significativa domanda latente.
Mercati dei capitali profondi e REIT sanitari attivi a supporto dello sviluppo e del consolidamento
Le società immobiliari specializzate nel settore sanitario (Healthcare REIT) stanno investendo somme record nel mercato statunitense delle residenze per anziani. Ventas ha alzato il suo obiettivo di investimento per il 2025 a 1.5 miliardi di dollari, dopo averne investiti 2 miliardi nel 2024, a dimostrazione della fiducia a lungo termine nei fondamentali del settore. L'acquisizione di Amica Senior Lifestyles da parte di Welltower per 3.2 miliardi di dollari illustra la portata delle transazioni che le REIT sono disposte a effettuare per assicurarsi portafogli di prim'ordine. Il capitale di debito rimane abbondante, con Walker & Dunlop che ha erogato 600 milioni di dollari in prestiti per residenze per anziani nel corso del 2024. I colossi del private equity come Fortress aumentano ulteriormente la concorrenza per gli asset, spingendo al rialzo le valutazioni e stimolando gli aggiornamenti operativi. La forte liquidità supporta le nuove costruzioni nelle aree metropolitane con scarsa offerta e offre vie d'uscita per i proprietari-gestori regionali, accelerando il consolidamento e la professionalizzazione dell'intero ecosistema [1] Roberta Katz, “2025 Investor Presentation,” Ventas Inc., ventasreit.com.
Passaggio a modelli integrati di assistenza sanitaria che migliorano la proposta di valore e i risultati per i residenti
Gli operatori ora integrano l'assistenza primaria, i programmi per le malattie croniche e i servizi di riabilitazione direttamente all'interno delle comunità, trasformando la residenza per anziani in una piattaforma sanitaria. I residenti di HealthPlus di Brookdale hanno registrato il 78% di visite urgenti in meno e il 36% di ricoveri ospedalieri in meno rispetto ai loro coetanei nelle comunità tradizionali. L'integrazione amplia i flussi di entrate tramite le partnership Medicare Advantage e la fatturazione accessoria, aumentando al contempo la fidelizzazione dei residenti. Reparti specializzati per la cura della memoria, laboratori in loco e palestre terapeutiche creano soluzioni complete che alleviano il carico familiare e giustificano i prezzi maggiorati. Le cartelle cliniche elettroniche e la telemedicina collegano i medici in loco con i fornitori esterni, garantendo un coordinamento continuo dell'assistenza. Il supporto normativo sta crescendo poiché gli enti pagatori premiano i miglioramenti dimostrabili dei risultati.
Capitale investito in immobili in vendita e risparmi pensionistici che consentono l'accessibilità al pagamento privato
L'apprezzamento dei prezzi delle case nell'ultimo decennio ha offerto a molti anziani considerevoli riserve di capitale, che possono essere sfruttate attraverso vendite o mutui ipotecari inversi per finanziare le quote di ingresso o gli affitti mensili. Gli elevati tassi di risparmio tra i pensionati impiegatizi rafforzano ulteriormente l'accessibilità economica, soprattutto nelle aree metropolitane costiere e ad alto reddito. I consulenti finanziari raccomandano sempre più le comunità residenziali per anziani come alternative convenienti all'assistenza domiciliare prolungata, incoraggiando trasferimenti anticipati. Gli operatori rispondono con programmi di finanziamento ponte e quote di ingresso rimborsabili per ridurre le barriere percepite. Mentre la volatilità macroeconomica può ritardare le vendite immobiliari, le linee di tendenza più lunghe indicano un'offerta costante di residenti qualificati per il mercato residenziale per anziani degli Stati Uniti.
Analisi dell'impatto delle restrizioni
| vincoli | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di manodopera e l’inflazione salariale stanno mettendo sotto pressione i margini e i livelli di servizio | -1.8% | Nazionale; acuto nei mercati rurali e secondari | A breve termine (≤ 2 anni) |
| La complessità normativa da stato a stato sta aumentando i costi e le tempistiche di conformità | -0.7% | Nazionale; più alto in California, New York, Illinois | Medio termine (2-4 anni) |
| Lacune di accessibilità economica e recupero irregolare dell'occupazione in alcuni mercati secondari | -0.5% | Mercati secondari e rurali; Midwest | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di manodopera e l'inflazione salariale mettono sotto pressione i margini e i livelli di servizio
La grave carenza di personale affligge praticamente ogni livello di assistenza, costringendo le strutture ad aumentare i salari orari, ampliare i benefit e fare ampio ricorso al lavoro interinale. Le nuove norme del CMS (Centers for Medicare & Medicaid Services) per le case di cura, che impongono 3.48 ore di assistenza infermieristica per residente al giorno, si ripercuotono anche sulle residenze assistite e per anziani autosufficienti, alimentando la concorrenza per gli infermieri qualificati. Attualmente solo il 6% delle case di cura soddisfa il requisito della presenza di un infermiere registrato 24 ore su 24, 7 giorni su 7, il che innesca una guerra di offerte tra i vari settori, comprimendo i margini di profitto. Le campagne salariali a favore degli operatori sanitari, come quella del Nevada che ha portato la retribuzione oraria da 16 a 20 dollari, mettono in luce le pressioni inflazionistiche. Il divieto, in fase di approvazione da parte della FTC (Federal Trade Commission), delle clausole di non concorrenza potrebbe ulteriormente incrementare il turnover, compromettendo la continuità dell'assistenza. Gli operatori nelle aree rurali si trovano ad affrontare gli ostacoli più difficili, a volte limitando i ricoveri per mantenere i rapporti personale-residenti obbligatori [2] Chiquita Brooks-LaSure, “Minimum Staffing Standards for Long-Term Care Facilities and Medicaid Institutional Payment Transparency Reporting,” Centers for Medicare & Medicaid Services, cms.gov.
La complessità normativa da stato a stato aumenta i costi di conformità e i tempi di sviluppo
L'assenza di una supervisione federale uniforme significa che ogni stato stabilisce le proprie regole in materia di licenze, ispezioni e rendicontazione. Quindici stati hanno aggiornato gli statuti relativi alle residenze assistite tra luglio 2023 e luglio 2024, e l'88% di essi ora impone obblighi di controllo delle infezioni. Il processo di approvazione multi-agenzia della California per le strutture residenziali per anziani richiede revisioni finanziarie, architettoniche e del modello di assistenza, allungando i tempi e aumentando i costi di consulenza. Le nuove linee guida per gli ispettori del CMS, in vigore da marzo 2025, aggiungono ulteriore documentazione federale alle valutazioni di ammissione e alle politiche di contenzione chimica. Gli operatori che operano in più stati devono mantenere manuali di procedure disparati, formazione duplicata e team di audit localizzati, diluendo le economie di scala [3] Karen Hoffman, “State Infection Control Requirements in Assisted Living, 2024 Update,” National Center for Assisted Living, ncal.org..
Analisi del segmento
Per tipologia di proprietà: la domanda di assistenza infermieristica rispecchia le crescenti esigenze di acuzie
Le strutture di assistenza infermieristica controllavano il 40.62% del mercato statunitense delle residenze per anziani nel 2025 e registreranno il CAGR più rapido, pari al 6.29%, fino al 2031. La domanda deriva da residenti con molteplici patologie croniche che preferiscono invecchiare in un contesto di continuità assistenziale anziché essere trasferiti in ospedale. La residenza assistita rimane il principale punto di ingresso, ma gli operatori stanno riadattando le sezioni per servizi di assistenza alla memoria o sub-acuti per fidelizzare i residenti e generare valore. Le comunità di vita indipendente si concentrano su servizi di lifestyle, centri fitness, ristoranti gestiti da chef e programmi culturali, rivolti ad anziani più giovani che apprezzano l'autonomia. La maturazione delle unità di assistenza alla memoria, dotate di ambienti sicuri e personale formato per la demenza, illustra la svolta del settore verso una maggiore acuità, preservando al contempo l'ambiente residenziale. Le comunità di pensionati con assistenza continua, sebbene di nicchia, stanno guadagnando terreno tra gli anziani benestanti che desiderano l'accesso contrattuale a più livelli di assistenza.
Il predominio dell'assistenza infermieristica impone investimenti di capitale nella formazione del personale clinico, in stanze a pressione negativa e in sale per la terapia in loco. Gli operatori implementano cartelle cliniche elettroniche e ascensori intelligenti per aumentare la sicurezza e l'efficienza. La crescente acuità attrae anche partnership con compagnie assicurative che mirano a ridurre i ricoveri ripetuti, aggiungendo entrate derivanti dai pagatori al mercato statunitense delle residenze per anziani. Tuttavia, il controllo normativo sui rapporti tra personale, controllo delle infezioni e adeguatezza dei rimborsi rimane intenso, richiedendo infrastrutture di conformità sofisticate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: la flessibilità del noleggio supera i costi iniziali di proprietà alternativi
Le comunità di locazione a lungo termine e in affitto rappresentavano l'81.65% del mercato residenziale per anziani degli Stati Uniti, trainate dalla preferenza dei consumatori per contratti mensili flessibili e bassi costi iniziali. Gli operatori beneficiano di flussi di cassa prevedibili e della possibilità di adeguare rapidamente i prezzi per compensare l'inflazione dei costi di manodopera o utenze. Gli sforzi di marketing enfatizzano la liquidità, attraendo gli anziani che cercano di evitare il blocco del capitale attraverso commissioni di ingresso. Al contrario, si prevede che i modelli ibridi, principalmente le comunità di pensionamento con assistenza continua (CCRC), cresceranno a un CAGR del 6.45%. Questi modelli attraggono famiglie con un elevato patrimonio netto offrendo rivalutazione immobiliare e garanzie contrattuali di assistenza. Le commissioni di ingresso, che in genere vanno da 200,000 a 1 milione di dollari, forniscono finanziamenti per espansioni e ristrutturazioni senza fare leva sul debito, migliorando così gli standard della comunità e il valore di rivendita.
I contratti ibridi emergenti offrono rimborsi parziali sulle quote di ingresso o sulle quote azionarie, combinando i vantaggi della proprietà con la flessibilità dell'affitto. La cartolarizzazione dei crediti derivanti dalle quote di ingresso consente agli operatori di accedere a finanziamenti a costi contenuti, accelerando lo sviluppo di comunità in stile resort nei principali mercati metropolitani. Le comunità in affitto stanno adottando pacchetti di assistenza à la carte e programmi di benessere in abbonamento per emulare le garanzie di assistenza a vita dei CCRC, ma senza costi iniziali significativi. Questo approccio facilita una più ampia penetrazione del mercato nel settore degli anziani negli Stati Uniti.
Per età: i residenti con più di 85 anni promuovono servizi ad alto margine
I residenti di età compresa tra 75 e 85 anni hanno rappresentato il 44.15% dell'occupazione nel 2025, ma la fascia di età superiore agli 85 anni crescerà a un CAGR del 6.63% e rappresenterà una quota crescente di unità abitative di fascia alta. Le comunità progettano appartamenti ad accesso universale con porte più ampie, docce a soglia zero e comandi vocali per adattarsi alla fragilità senza sacrificare l'estetica. I residenti di età più avanzata generano un fatturato pro capite più elevato grazie alla maggiore intensità di assistenza, stimolando investimenti in postazioni infermieristiche 24 ore su 24, 7 giorni su 7, programmi di cura della memoria e partnership con hospice. I pensionati prematuri di età compresa tra 55 e 64 anni, nel frattempo, gravitano verso enclave in affitto per adulti attivi con campi da pickleball e sale di co-working, considerando il trasferimento come un miglioramento dello stile di vita piuttosto che un'esigenza di salute.
La programmazione per fasce d'età diventa sempre più personalizzata. Corsi di fitness cognitivo, sessioni di tele-riabilitazione e coaching nutrizionale guidato da chef si rivolgono alla salute preventiva per le fasce più giovani, mentre le tecnologie per la prevenzione delle cadute e le cliniche per malattie croniche si rivolgono ai residenti più anziani. Il mercato statunitense delle residenze per anziani si segmenta quindi non solo in base all'età, ma anche in base agli obiettivi di benessere, consentendo agli operatori di diversificare i flussi di entrate e prolungare la permanenza dei residenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la California ha detenuto il 12.05% del fatturato del mercato statunitense delle residenze per anziani, grazie all'elevata ricchezza delle famiglie, al solido patrimonio immobiliare e a un sistema di licenze rigoroso che limita i nuovi ingressi. Gli operatori sfruttano le fitte reti sanitarie e i fiorenti ecosistemi tecnologici per sperimentare piattaforme di telemedicina, cartelle cliniche elettroniche e ristrutturazioni edilizie ecosostenibili, in linea con le esigenze dei residenti attenti all'ambiente. Gli elevati costi dei terreni e della manodopera fanno lievitare le tariffe mensili, ma una clientela benestante sostiene l'occupazione e finanzia servizi di alta qualità. Il rischio di incendi boschivi e sismici in California richiede investimenti in costruzioni resilienti e nella preparazione alle emergenze, il che aumenta ulteriormente le barriere per i concorrenti più piccoli.
Il Texas registra il CAGR più rapido, pari al 6.88% fino al 2031, sostenuto da normative favorevoli alle imprese, prezzi dei terreni modesti e una significativa immigrazione di pensionati. La semplificazione delle procedure di rilascio delle licenze consente interventi più rapidi e le economie metropolitane diversificate di Dallas, Austin e Houston supportano progetti sia per le fasce di reddito medio che per quelle di lusso. L'offerta di manodopera è più ampia e i livelli salariali sono relativamente moderati, migliorando i margini operativi. Le acquisizioni multi-proprietà di Ensign Group evidenziano la fiducia nel Texas come trampolino di lancio per l'espansione del mercato statunitense degli alloggi per anziani.
Florida, New York e Illinois rappresentano stati maturi ma ricchi di opportunità. Le comunità della Florida si trovano ad affrontare il rischio di uragani e i picchi dei costi assicurativi, spingendo a investire in infrastrutture consolidate e sistemi energetici a microreti. New York è alle prese con elevati costi del lavoro e pressioni sindacali, ma beneficia di sacche di ricchezza e di partnership sanitarie sofisticate. L'Illinois è soggetto a controlli normativi sul personale e sui tempi di rimborso per i CCRC, ma mantiene una domanda costante nei sobborghi benestanti di Chicago. Stati emergenti in crescita come North Carolina, Arizona e Colorado attraggono sviluppatori grazie al clima fiscale favorevole e alla crescita del sistema sanitario, bilanciando il rischio geografico per le piattaforme nazionali. Il consolidamento nei mercati secondari accelera con la fusione delle catene regionali per accedere a capitali e tecnologie di scala.
Panorama normativo
La regolamentazione del mercato statunitense delle residenze per anziani è suddivisa tra la supervisione federale per le strutture di assistenza infermieristica specializzata (SNF) e le licenze statali per le residenze assistite. Le SNF sono disciplinate dalle Condizioni di Partecipazione del Centers for Medicare & Medicaid Services (CMS) federale, legate alla certificazione Medicare e Medicaid, mentre le residenze assistite sono principalmente supervisionate attraverso regimi di licenza e ispezione statali. Nel dicembre 2025, il CMS ha abrogato i requisiti minimi di personale per le strutture di assistenza infermieristica specializzata e di lungodegenza, a seguito della legge pubblica 119-21 che ha imposto una moratoria su tali requisiti fino al 30 settembre 2034. In pratica, ciò ha riportato l'applicazione a breve termine dei requisiti ai controlli a campione e alle normative statali in materia di personale, anziché introdurre un nuovo requisito minimo federale.
Anche i programmi di pagamento e finanziamento influenzano il comportamento degli operatori e la redditività degli asset. Per l'anno fiscale 2026, il CMS ha finalizzato un aggiornamento del 3.2% alle tariffe del sistema di pagamento prospettico per le strutture di assistenza infermieristica specializzata (SNF), influenzando la capacità di guadagno degli operatori di assistenza infermieristica che partecipano al programma Medicare. Sul fronte del capitale, l'Ufficio per le strutture di assistenza residenziale (ORCF) del Dipartimento per l'edilizia abitativa e lo sviluppo urbano (HUD) gestisce il programma di assicurazione ipotecaria FHA Sezione 232 per le case di cura e le residenze assistite, e il rispetto continuo da parte dei mutuatari degli accordi normativi e degli obblighi di rendicontazione dell'ORCF rimane fondamentale per le operazioni che utilizzano questo canale.
Analisi della catena del valore
La catena del valore delle residenze per anziani negli Stati Uniti si estende dall'acquisizione e dall'ottenimento dei permessi per i terreni, allo sviluppo e alla costruzione, alla raccolta di capitali (REIT sanitari, private equity, banche e canali di finanziamento governativi come la Sezione 232 del Dipartimento per l'edilizia abitativa e lo sviluppo urbano degli Stati Uniti), alla locazione e alla commercializzazione, fino alla gestione operativa quotidiana e all'erogazione dei servizi clinici. Il coordinamento dell'assistenza ai residenti con fornitori e assicuratori esterni si colloca al di sopra di queste attività. I gestori e i proprietari dipendono da un ecosistema di fornitori articolato che comprende personale e formazione, servizi di ristorazione, manutenzione degli edifici, forniture e attrezzature mediche, informatica sanitaria (cartelle cliniche elettroniche, sistemi di chiamata infermieristica, coinvolgimento dei residenti) e partner terzi per terapie e cure primarie all'interno di comunità integrate con il sistema sanitario.
I principali vincoli emergono a monte, nelle fasi di sviluppo e costruzione, dove il numero limitato di nuovi progetti e i lunghi cicli di costruzione limitano l'offerta e orientano l'attività verso acquisizioni e ristrutturazioni. Le prove citate nel rapporto indicano una carenza di manodopera nel settore edile (con l'intero comparto che necessita di attrarre 499,000 nuovi lavoratori nel 2026) e tempi di realizzazione prolungati (circa 29 mesi nel 2025), oltre all'inflazione dei costi di materiali e manodopera. Dato che oltre la metà delle strutture residenziali per anziani esistenti ha più di 25 anni, una quota significativa della creazione di valore passa attraverso progetti di ricapitalizzazione e ristrutturazione, mentre le politiche e i percorsi di finanziamento influenzano il ritmo dell'offerta attraverso attività di lobbying come il sostegno fornito dall'ASHA nel dicembre 2025 all'Housing for the 21st Century Act.
Panorama competitivo
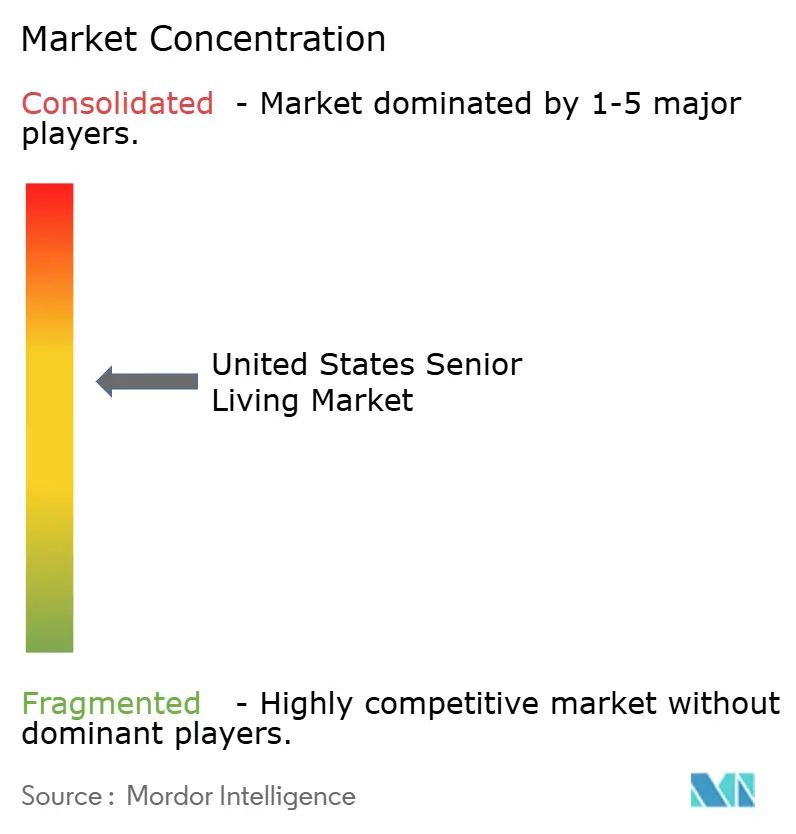
Il mercato statunitense delle residenze per anziani rimane moderatamente frammentato, con i primi cinque operatori che controllano poco meno di un terzo delle unità totali, mentre centinaia di aziende locali servono aree geografiche di nicchia. Brookdale, Atria e Sunrise sfruttano marchi nazionali, potere d'acquisto e analisi dei dati per ottimizzare i prezzi e il personale nei portafogli. I partner del settore REIT sanitario come Ventas e Welltower forniscono capitale di acquisizione e strutture di locazione basate sulle prestazioni che incentivano l'eccellenza operativa. Gli sponsor di private equity acquistano comunità con performance inferiori alle aspettative, iniettano aggiornamenti tecnologici e implementano sistemi centralizzati di gestione dei ricavi per accelerare la creazione di valore.
Il vantaggio competitivo si concentra attorno all'integrazione sanitaria. Gli operatori che offrono assistenza primaria in loco, servizi terapeutici e programmi avanzati di assistenza alla memoria ottengono segnalazioni da parte dei sistemi ospedalieri desiderosi di ridurre i ricoveri ripetuti. La tecnologia è un altro campo di battaglia. Cartelle cliniche elettroniche, algoritmi predittivi per il personale e app per il coinvolgimento dei residenti differenziano le piattaforme più grandi e attraggono i decisori adulti-bambini. Gli operatori più piccoli rispondono aderendo ad alleanze di acquisto ed esternalizzando le funzioni IT per raggiungere la parità di costi.
La capacità di conformità normativa influenza la quota di mercato, poiché i requisiti di personale del CMS sono più stringenti e gli stati intensificano i controlli per il controllo delle infezioni. Le aziende con solidi team di governance clinica e dashboard di reporting in tempo reale mitigano il rischio di citazioni e mantengono valutazioni di qualità a cinque stelle, direttamente correlate all'occupazione. L'accesso al capitale completa il panorama: le organizzazioni con partner REIT o private equity possono gestire portafogli multi-proprietà, mentre gli operatori indipendenti possono diventare obiettivi di acquisizione per garantire la pianificazione della successione o alleviare l'onere del debito.
Leader del settore delle residenze per anziani negli Stati Uniti
Brookdale Senior Living Inc.
Atria Senior Living Inc.
LCS (Servizi di assistenza alla vita)
Erickson Vita per anziani
Vita da anziano all'alba
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Brookdale Senior Living ha completato l'acquisizione del complesso residenziale Brookdale Galleria di Houston, in Texas, composto da 244 unità, per 23.4 milioni di dollari, trasformando una proprietà precedentemente gestita in un immobile di proprietà. Questa operazione incrementa il patrimonio immobiliare di Brookdale e può rafforzare la redditività delle singole unità grazie a un maggiore controllo sulla pianificazione degli investimenti e sulle decisioni operative in uno stato in forte crescita.
- Marzo 2026: Atria Senior Living ha acquisito e assunto la gestione di due residenze per anziani a Long Island in collaborazione con Fundamental Advisors e Scribner Capital LLC, rinominandole Atria Levittown e Atria Patchogue. L'operazione amplia la presenza di Atria nell'area metropolitana di New York e riflette il continuo utilizzo di partnership finanziarie per espandersi in mercati regolamentati e ad alta barriera d'ingresso.
- Marzo 2025: Welltower ha annunciato un accordo per l'acquisizione di Amica Senior Lifestyles per circa 3.2 miliardi di dollari, aggiungendo 47 immobili e aree edificabili al proprio portafoglio di residenze per anziani. L'operazione evidenzia come i bilanci dei REIT del settore sanitario vengano utilizzati per consolidare asset di lusso nel settore delle residenze per anziani e per plasmare piattaforme operative attraverso l'espansione del portafoglio.
Ambito del rapporto sul mercato delle residenze per anziani negli Stati Uniti
Il mercato statunitense degli alloggi per anziani offre un’ampia gamma di opzioni abitative e di stili di vita adatti alle esigenze di una popolazione che invecchia.
Il rapporto sul mercato statunitense della vita per anziani include dinamiche di mercato, tendenze tecnologiche, approfondimenti e iniziative governative relative al mercato.
Il mercato statunitense degli alloggi per anziani è segmentato per tipo di proprietà (vita assistita, vita indipendente, cura della memoria, assistenza infermieristica e altri tipi di proprietà) e per stati chiave (New York, Illinois, California, Carolina del Nord, Washington e il resto degli Stati Uniti). Stati). Il rapporto offre la dimensione del mercato degli alloggi per anziani negli Stati Uniti in termini di valore in (USD) per tutti i segmenti sopra menzionati.
Per tipo di proprietà
| Assisted Living |
| Vivere in maniera indipendente |
| Cura della memoria |
| Assistenza infermieristica |
Per modello di business
| Vendita diretta (proprietà assoluta) |
| Noleggio a lungo termine |
| Ibrido (vendita + leasing) |
Per età
| 55 a 64 anni |
| 65 a 74 anni |
| 75 a 85 anni |
| Sopra gli anni 85 |
Per Stati
| Texas |
| California |
| Florida |
| New York |
| Illinois |
| Il resto di noi |
| Per tipo di proprietà | Assisted Living |
| Vivere in maniera indipendente | |
| Cura della memoria | |
| Assistenza infermieristica | |
| Per modello di business | Vendita diretta (proprietà assoluta) |
| Noleggio a lungo termine | |
| Ibrido (vendita + leasing) | |
| Per età | 55 a 64 anni |
| 65 a 74 anni | |
| 75 a 85 anni | |
| Sopra gli anni 85 | |
| Per Stati | Texas |
| California | |
| Florida | |
| New York | |
| Illinois | |
| Il resto di noi |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle residenze per anziani negli Stati Uniti?
Il mercato è valutato a 76.39 miliardi di dollari nel 2026 e si prevede che raggiungerà i 101.86 miliardi di dollari entro il 2031.
Quale tipologia di immobile genera maggiori entrate nelle comunità di anziani?
Le strutture di assistenza infermieristica rappresenteranno il 40.62% del fatturato del 2025 e registreranno il CAGR più rapido, pari al 6.29%, fino al 2031.
Perché i REIT del settore sanitario investono molto nelle residenze per anziani?
I REIT considerano i modelli di assistenza integrati e la crescente domanda come flussi di reddito durevoli, che stimolano acquisizioni multimiliardarie e progetti di sviluppo.
Come si colloca il Texas rispetto alla California in termini di crescita del mercato?
La California detiene la quota maggiore con il 12.05%, mentre il Texas è lo stato in più rapida crescita con un CAGR del 6.88% entro il 2031.


