

Dimensioni e quota di mercato delle apparecchiature per la produzione di semiconduttori negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.44 miliardo di dollari |
| Dimensione del mercato (2031) | 24.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.45% CAGR |
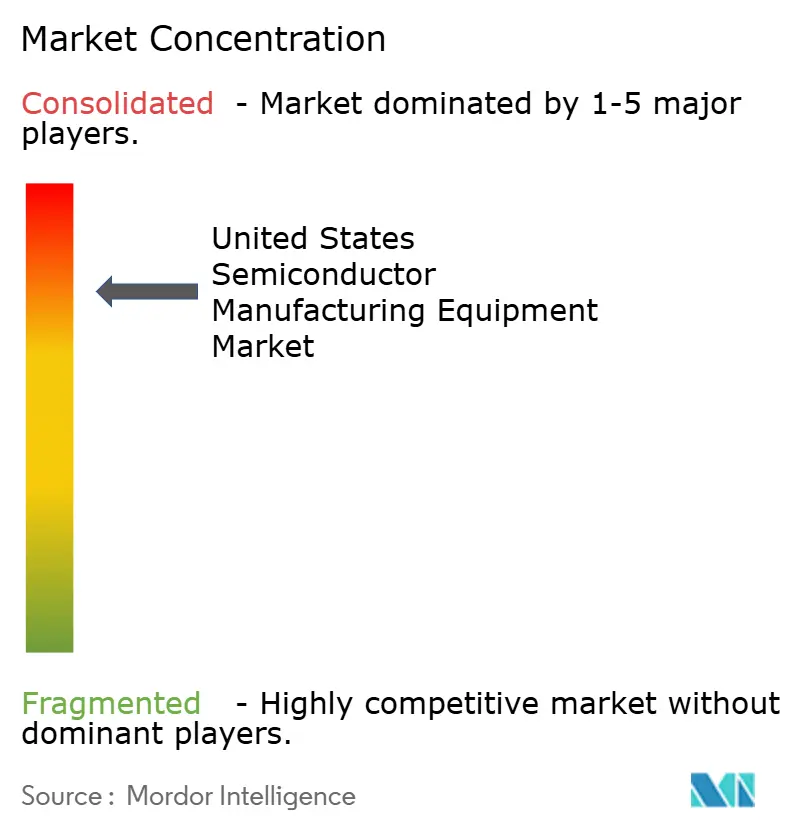
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense delle apparecchiature per la produzione di semiconduttori a cura di Mordor Intelligence
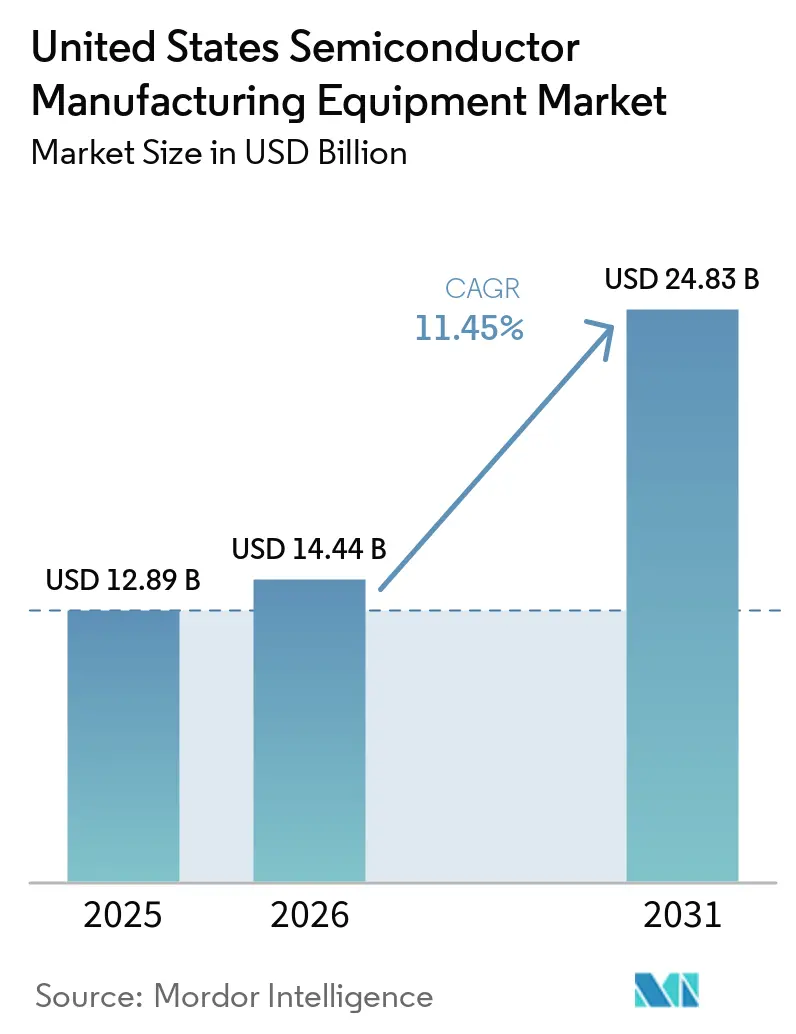
Il mercato statunitense delle apparecchiature per la produzione di semiconduttori aveva un valore di 12.89 miliardi di dollari nel 2025 e si prevede che crescerà da 14.44 miliardi di dollari nel 2026 a 24.83 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.4% durante il periodo di previsione (2026-2031).
I progetti di fabbricazione nazionali si stanno spostando dalla fase di costruzione a quella di installazione delle apparecchiature, il che dovrebbe incrementare la domanda di strumenti per la lavorazione, il confezionamento, il collaudo dei wafer e il supporto alla produzione. Gli incentivi federali, il credito d'imposta per gli investimenti nel settore manifatturiero e i piani di investimento delle aziende stanno influenzando le tempistiche di questi ordini. La domanda di calcolo per l'intelligenza artificiale sta inoltre aumentando i requisiti per la logica all'avanguardia, la memoria ad alta larghezza di banda e la capacità di confezionamento avanzata. Le transizioni di processo a 2 nm stanno incrementando il numero e la complessità delle fasi di produzione, mentre i fornitori stanno espandendo le proprie reti di assistenza e ricambi negli Stati Uniti. I controlli sulle esportazioni, i requisiti di capitale e la disponibilità di manodopera specializzata potrebbero ritardare alcune decisioni di acquisto.
Punti chiave del rapporto
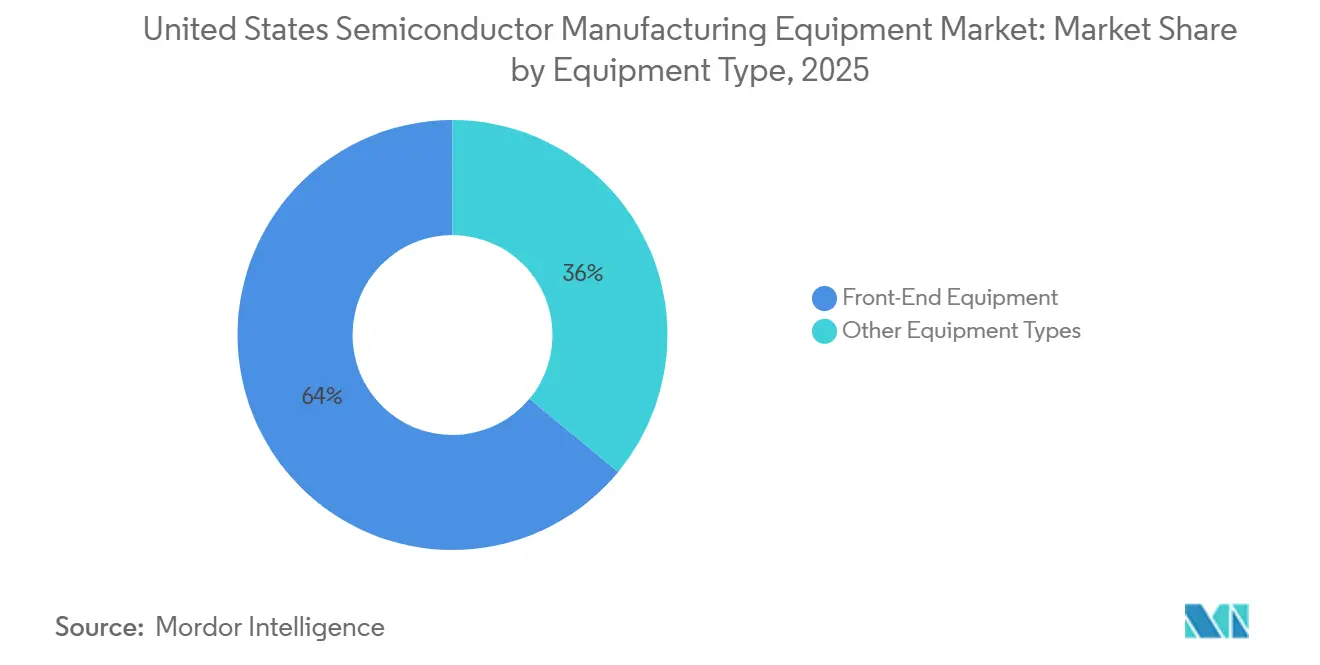
- Per tipologia di apparecchiatura, le apparecchiature front-end rappresentavano la categoria più ampia, con una quota del 64.0% del mercato statunitense delle apparecchiature per la produzione di semiconduttori nel 2025. Si prevede che le apparecchiature per l'assemblaggio e il confezionamento saranno la categoria a più rapida crescita, con un CAGR del 15.60% fino al 2031, trainate dalla domanda di integrazione eterogenea e di confezionamento orientato all'intelligenza artificiale.
- Per tipologia di dispositivo, i componenti logici e i microcomponenti rappresentavano la categoria più ampia, con una quota di mercato del 32.0% nel 2025. Si prevede che le apparecchiature di memoria cresceranno a un tasso annuo composto del 14.50% fino al 2031, grazie all'espansione della capacità di memoria ad alta larghezza di banda.
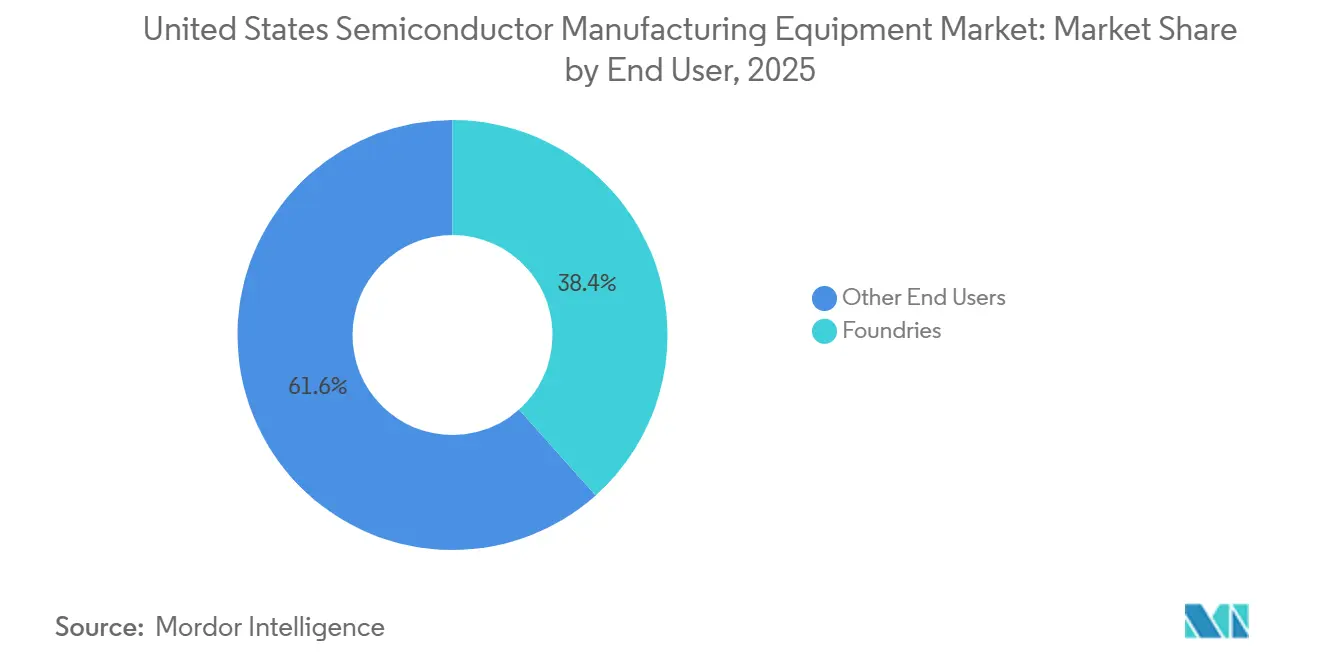
- Per quanto riguarda gli utenti finali, le fonderie rappresentavano la categoria più ampia e in più rapida crescita, con una quota del 38.4% nel 2025 e una crescita prevista a un tasso annuo composto (CAGR) del 13.40% fino al 2031. La crescita è trainata dai programmi di potenziamento della capacità produttiva negli Stati Uniti che coinvolgono TSMC, Samsung e Intel Foundry.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense delle apparecchiature per la produzione di semiconduttori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi previsti dal CHIPS Act e sviluppo degli impianti di produzione nazionali | + 3.5% | A livello nazionale, con una presenza concentrata in Arizona, Texas, New York, Oregon e Ohio. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Espansione della capacità di calcolo ad alte prestazioni e intelligenza artificiale | + 2.8% | A livello nazionale, con il maggior numero di attrezzature richieste in Arizona e Texas. | A breve termine (≤ 2 anni) |
| Scalabilità dei nodi avanzati e maggiore intensità di apparecchiature per wafer | + 1.8% | Arizona, Oregon e Texas | Medio termine (2-4 anni) |
| Adozione di packaging avanzato e integrazione eterogenea | + 1.2% | Arizona, Texas e Oregon, con espansione a New York e Ohio. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Resilienza della catena di approvvigionamento nazionale e appalti per la sicurezza nazionale | + 0.9% | il | A lungo termine (≥ 4 anni) |
| Sviluppo dell'ecosistema EUV ad alta apertura numerica ad Albany e in altri centri di ricerca. | + 0.6% | New York e Oregon | Da medio termine (2-4 anni) a lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi previsti dal CHIPS Act e sviluppo degli impianti di produzione nazionali
Il CHIPS and Science Act prevede 39 miliardi di dollari in incentivi diretti alla produzione e 11 miliardi di dollari per le infrastrutture di ricerca e sviluppo. Entro gennaio 2025, 19 aziende avevano ricevuto 30.7 miliardi di dollari in sovvenzioni e 5.5 miliardi di dollari in prestiti per 40 progetti di fabbricazione commerciale. Il credito d'imposta sugli investimenti del 35% si applica ai progetti ammissibili la cui costruzione inizia prima del 31 dicembre 2026, supportando così l'ordinazione anticipata delle apparecchiature. TSMC ha stanziato 265 miliardi di dollari per 12 impianti di fabbricazione e confezionamento in Arizona. Texas Instruments prevede di investire oltre 60 miliardi di dollari in 7 stabilimenti di produzione negli Stati Uniti, in Texas e Utah.
Espansione della capacità di calcolo ad alte prestazioni e intelligenza artificiale
I data center per l'intelligenza artificiale richiedono logica all'avanguardia, memoria a banda larga e maggiore capacità di packaging avanzato. La Semiconductor Industry Association (SEMI) ha previsto un tasso di crescita annuo composto (CAGR) del 56.3% per l'ecosistema dei data center per l'IA dal 2025 al 2028. SEMI prevede che la spesa globale per apparecchiature di fabbricazione di wafer da 300 mm raggiungerà i 142 miliardi di dollari nel 2026, con un aumento del 25% rispetto all'anno precedente, trainata dalla capacità logica e di memoria. Le apparecchiature per la lavorazione dei wafer per la produzione di chip AI front-end sono cresciute del 12% nel 2025, mentre il fatturato delle apparecchiature di test è aumentato del 55%. Logica all'avanguardia, DRAM e packaging avanzato hanno rappresentato oltre l'80% della spesa incrementale per apparecchiature di fabbricazione di wafer nel 2026. Ciò concentra le opportunità tra i fornitori con esperienza in tali aree di produzione, piuttosto che nella domanda di nodi maturi o apparecchiature obsolete. [1] Semiconductor Industry Association, “Powering AI: The Semiconductor Ecosystem at the Foundation of Data Centers,” Semiconductor Industry Association, semiconductors.org.
Scalabilità avanzata dei nodi e intensità delle apparecchiature
Il mercato statunitense delle apparecchiature per la produzione di semiconduttori beneficia della sostituzione delle strutture FinFET a 2 nm con transistor gate-all-around. La spesa in conto capitale per una capacità produttiva di 50,000 wafer al mese aumenta da 16 miliardi di dollari a 5 nm a 30 miliardi di dollari a 2 nm. La produzione gate-all-around richiede nuovi processi di crescita epitassiale, incisione selettiva e deposizione di strati atomici. TSMC stima che i wafer a 2 nm richiedano dal 15% al 20% in più di fasi di deposizione e incisione rispetto ai wafer a 3 nm. Ciò aumenta la richiesta di camere di vaporizzazione, il consumo di materiali di consumo e i requisiti di controllo del processo. Il sito Intel di Hillsboro gestisce il primo strumento commerciale High-NA EUV installato in Nord America. Anche l'Albany NanoTech Complex sta installando un sistema ASML TWINSCAN EXE:5200B, ampliando la capacità di sviluppo High-NA EUV nello Stato di New York.
Imballaggi avanzati, resilienza e capacità di ricerca
Il packaging avanzato sta diventando fondamentale nella scelta delle apparecchiature, poiché i progettisti di chip combinano logica, memoria e altre funzioni su substrati condivisi. TSMC prevede di aumentare la capacità di produzione di SoIC da 10,000 a 50,000 wafer al mese entro il 2027. Questa espansione richiede apparecchiature per l'attacco dei chip, l'assottigliamento dei wafer, il taglio e il bonding ibrido. Il fatturato delle apparecchiature di assemblaggio e packaging è aumentato del 21% nel 2025. La capacità di packaging degli Stati Uniti supporta anche la resilienza della catena di approvvigionamento nazionale e i requisiti di approvvigionamento per la sicurezza nazionale. Il mercato statunitense delle apparecchiature per la produzione di semiconduttori sta sviluppando una base di servizi locali più ampia, poiché i fornitori di apparecchiature posizionano ingegneri, ricambi e team di supporto ai processi più vicino ai nuovi stabilimenti. Il programma High-NA EUV di New York combina 1 miliardo di dollari di finanziamenti statali con 9 miliardi di dollari di cofinanziamenti industriali da parte di aziende tra cui Micron, IBM, Applied Materials e Tokyo Electron. [2] Governatrice Kathy Hochul, “La governatrice Hochul annuncia che le attrezzature più avanzate al mondo per la progettazione di chip semiconduttori iniziano ad arrivare all'Albany NanoTech”, Stato di New York, governor.ny.gov.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Estrema intensità di capitale e lunghi periodi di ammortamento degli strumenti. | -2.0% | A livello nazionale, i casi più gravi si registrano in Arizona, Texas, New York e Oregon. | A lungo termine (≥ 4 anni) |
| Complessità dei controlli sulle esportazioni e della conformità transfrontaliera | -1.5% | A livello nazionale, con implicazioni per la catena di approvvigionamento globale. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Carenza di tecnici specializzati per l'assistenza sul campo | -0.9% | Texas, Arizona, New York, Oregon, Ohio, California e Idaho | Medio termine (2-4 anni) |
| Carenza interna di componenti e materiali di consumo per semiconduttori | -0.5% | A livello nazionale, con una presenza concentrata in Arizona, Texas e New York. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Estrema intensità di capitale e lunghi periodi di ammortamento degli strumenti.
Un impianto all'avanguardia a 2 nm richiede un investimento totale di capitale compreso tra 18 e 25 miliardi di dollari, di cui l'80% destinato alle apparecchiature. Anche i progetti per nodi tecnologici più maturi richiedono investimenti sostanziali, con un impianto a 28-65 nm che richiede in media 4.5 miliardi di dollari di capitale. SEMI prevede che la spesa globale per le apparecchiature degli impianti a 300 mm raggiungerà i 374 miliardi di dollari nel periodo 2026-2028. Il periodo di ammortamento degli strumenti può variare da 5 a 8 anni, a seconda della resa e dell'utilizzo. I costi di costruzione e gestione negli Stati Uniti rimangono superiori a quelli dei principali distretti manifatturieri asiatici. Queste condizioni rendono il finanziamento, le condizioni di incentivazione, la disponibilità di manodopera specializzata e la fornitura affidabile di componenti specifici elementi cruciali per la pianificazione degli acquisti di apparecchiature.
Complessità dei controlli sulle esportazioni e della conformità normativa
I controlli sulle esportazioni impongono vincoli amministrativi e commerciali ai fornitori che servono clienti internazionali. Nel dicembre 2024, il Bureau of Industry and Security ha introdotto nuovi controlli sulle apparecchiature a nodo avanzato e sulle memorie ad alta larghezza di banda, nonché ulteriori norme sui prodotti diretti di fabbricazione estera. Nel gennaio 2025, il Bureau ha pubblicato ulteriori norme riguardanti la diffusione dell'intelligenza artificiale e le misure di due diligence per i circuiti integrati per il calcolo avanzato. Il Government Accountability Office ha osservato che un periodo di revisione di 25 giorni per le notifiche relative al calcolo avanzato può creare incertezza nella pianificazione per gli esportatori. Le aziende che in precedenza si affidavano alle spedizioni di apparecchiature destinate alla Cina devono gestire le licenze, le revisioni degli elenchi di entità e la due diligence di terze parti. I fornitori più piccoli potrebbero incontrare maggiori difficoltà nell'assorbire questi costi di conformità e nel mantenere il personale di assistenza sul campo necessario nelle diverse regioni di produzione degli Stati Uniti. Il mercato statunitense delle apparecchiature per la produzione di semiconduttori rimane quindi esposto sia ai requisiti di conformità transfrontalieri sia ai vincoli di manodopera e materiali di consumo a livello nazionale. [3] United States Government Accountability Office, “Export Controls: Commerce Implemented Advanced Semiconductor Rules and Took Steps to Address Compliance Challenges,” United States Government Accountability Office, gao.gov.
Analisi del segmento
Per tipologia di attrezzatura: gli utensili front-end sono in testa mentre l'imballaggio si espande
Nel 2025, le apparecchiature front-end rappresentavano la categoria di apparecchiature più importante nel mercato statunitense delle apparecchiature per la produzione di semiconduttori, con una quota del 64.0% del fatturato. Litografia, deposizione, incisione, pulizia, planarizzazione chimico-meccanica, trattamento termico e metrologia sono processi necessari lungo tutto il flusso di produzione dei wafer. Le strutture gate-all-around a 2 nm richiedono la deposizione di strati atomici, l'incisione selettiva e le fasi di dielettrico di gate che le vecchie flotte di strumenti FinFET non sono in grado di supportare completamente. Un maggior numero di fasi di processo per wafer aumenta la domanda di camere, materiali di consumo e punti di contatto per l'ispezione. ASML sta aumentando la capacità produttiva EUV e DUV del 30% all'anno nei prossimi 2 anni per soddisfare la domanda dei clienti. Applied Materials ha affermato che la deposizione e l'incisione stanno crescendo più rapidamente della litografia a 2 nm perché la transizione aumenta l'intensità dei materiali.
Le apparecchiature di assemblaggio e confezionamento sono state la categoria di apparecchiature in più rapida crescita, supportata dall'integrazione eterogenea. I sistemi di wire bonding e flip-chip continuano a supportare dispositivi analogici, di potenza e per il settore automobilistico di vecchia generazione. CoWoS, hybrid bonding e fan-out a livello di wafer richiedono apparecchiature più specializzate per gli acceleratori di intelligenza artificiale. L'obiettivo di TSMC di produrre 50,000 wafer SoIC al mese entro il 2027 richiederà ulteriori strumenti di die-attach e hybrid bonding. Il fatturato delle apparecchiature di test è aumentato del 55% nel 2025, poiché i chip per l'intelligenza artificiale e le memorie ad alta larghezza di banda impilate richiedevano una maggiore validazione. Anche l'automazione di fabbrica, l'erogazione di prodotti chimici e gas e i sistemi per camere bianche beneficiano dei progetti greenfield negli Stati Uniti, dove gli impianti sono progettati attorno a architetture di automazione più recenti. L'industria statunitense delle apparecchiature per la produzione di semiconduttori richiede inoltre strumenti di supporto che consentano ai nuovi impianti di gestire la movimentazione dei materiali e le utenze di processo fin dall'inizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di dispositivo: la logica guida mentre le apparecchiature di memoria accelerano
Nel 2025, la categoria di dispositivi logici e microcomponenti ha rappresentato la più grande quota di mercato negli Stati Uniti per quanto riguarda la spesa in apparecchiature per la produzione di semiconduttori, con una quota del 32.0%. Gli acceleratori AI e i processori ad alte prestazioni stanno indirizzando gli investimenti verso la capacità di produzione di logica avanzata. Il programma Arizona di TSMC si concentra su tecnologie di produzione all'avanguardia per i clienti del settore logico. La logica avanzata richiede centinaia di fasi di elaborazione, molteplici passaggi di litografia EUV e una precisa formazione delle interconnessioni back-end. Questa complessità alimenta una domanda costante di strumenti front-end e di controllo di processo. Le dimensioni del mercato statunitense delle apparecchiature per la produzione di semiconduttori destinate alla logica avanzata si espandono con ogni nuova fase di capacità produttiva, passando dalla costruzione all'installazione degli strumenti.
Le apparecchiature di memoria sono state la categoria di dispositivi in più rapida crescita, grazie all'aumento della produzione di HBM3E e HBM4 per i sistemi di intelligenza artificiale. Le vendite di apparecchiature DRAM sono aumentate del 40.2% nel 2024, mentre quelle di apparecchiature NAND sono aumentate del 42.5% nel 2025. Lo stabilimento di Micron a Clay avrà bisogno di apparecchiature per la fabbricazione di wafer focalizzate sulle DRAM in diverse fasi di costruzione e produzione. La domanda di apparecchiature MPU è supportata dallo sviluppo di Intel 18A e 14A a Hillsboro. La produzione di circuiti analogici, a segnale misto, discreti, di potenza, sensori, MEMS e optoelettronici richiede strumenti in grado di gestire silicio, carburo di silicio e materiali III-V.
Per utente finale: le fonderie concentrano gli ordini di alto valore
Nel 2025, le fonderie rappresentavano il gruppo di utenti finali più numeroso nel mercato statunitense delle apparecchiature per la produzione di semiconduttori, con una quota del 38.4% del fatturato. TSMC, Samsung e Intel Foundry si stanno concentrando sull'espansione della produzione all'avanguardia negli Stati Uniti. I loro programmi richiedono strumenti per la fabbricazione di wafer e linee di packaging avanzate co-ubicate. SEMI identifica gli investimenti nelle fonderie come un fattore chiave per l'espansione globale delle apparecchiature fino al 2028. La capacità sub-2nm richiede progetti gate-all-around e tecnologie di processo correlate. La quota di mercato statunitense delle apparecchiature per la produzione di semiconduttori detenuta dalla domanda delle fonderie rimane legata a un numero limitato di grandi programmi di fabbricazione e ai relativi programmi di trasferimento degli strumenti. [4] Semiconductor Equipment and Materials International, “300mm Fab Outlook Report,” SEMI, semi.org.
Le IDM (Integrated Design Manufacturer) costituiscono il secondo gruppo di utenti finali per importanza, con Intel, Texas Instruments, Micron e ON Semiconductor che mantengono attivi programmi di investimento a livello nazionale. L'investimento previsto da Texas Instruments di 60 miliardi di dollari supporta la domanda pluriennale di strumenti di deposizione, incisione e test per nodi tecnologici maturi. I fornitori OSAT (Outsourced Semiconductor, Test and Acquisition) necessitano principalmente di sistemi di assemblaggio, confezionamento e test, comprese le apparecchiature per i programmi di confezionamento avanzato nearshore. Lo stabilimento di Amkor in Arizona e altri progetti di confezionamento negli Stati Uniti rispondono agli sforzi dei produttori di chip per ridurre il rischio della catena di approvvigionamento. Gli impianti di ricerca e pilota, tra cui l'acceleratore EUV NSTC presso Albany NanoTech e il centro di sviluppo Intel in Oregon, soddisfano la domanda di apparecchiature su scala prototipale. Questi ordini di dimensioni ridotte possono essere strategicamente importanti perché consentono di acquisire conoscenze di processo prima dell'avvio degli acquisti per la produzione di grandi volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Sud-ovest e la regione delle Montagne Rocciose rappresentano la maggiore concentrazione di investimenti greenfield in impianti di produzione di semiconduttori avanzati nel mercato statunitense delle apparecchiature per la produzione di semiconduttori. L'Arizona è lo stato più attivo nella costruzione di impianti a nodi avanzati nel 2026, con l'impegno di TSMC di investire 265 miliardi di dollari in 12 stabilimenti di fabbricazione e confezionamento nell'area di Phoenix. Anche Intel gestisce la produzione di logica e fonderia ad alto volume nel suo campus di Ocotillo a Chandler. Lo Utah ospita 2 dei 7 impianti di produzione di semiconduttori statunitensi previsti dal piano di investimenti di Texas Instruments. Questa concentrazione sta incoraggiando i fornitori di apparecchiature a creare capacità locali per l'ingegneria, i pezzi di ricambio e il supporto ai processi. Rende inoltre importante la rete regionale di assistenza per le apparecchiature una volta completate le consegne iniziali degli strumenti.
Lo Stato di New York si sta affermando come centro per le infrastrutture di ricerca, la tecnologia EUV ad alta apertura numerica (High-NA) e la futura produzione di memorie. L'acceleratore EUV NSTC presso l'Albany NanoTech dispone di capacità EUV a apertura numerica standard, mentre il sistema ASML TWINSCAN EXE:5200B è in fase di installazione e sarà operativo nel 2026. Lo Stato ha stanziato 1 miliardo di dollari per il campus, con un cofinanziamento industriale di 9 miliardi di dollari. Il progetto Clay di Micron rappresenta un'importante fonte potenziale di domanda per apparecchiature orientate alla produzione di DRAM. Le dimensioni del mercato statunitense delle apparecchiature per la produzione di semiconduttori nello Stato di New York sono quindi legate sia ai sistemi di ricerca che agli strumenti per la produzione di memorie ad alto volume. Questa combinazione conferisce allo Stato un ruolo diverso rispetto ai cluster prevalentemente focalizzati sulla produzione in Arizona e Texas.
Oregon, Texas e Ohio completano il quadro regionale principale della domanda di apparecchiature negli Stati Uniti. L'Oregon ospita il campus Intel di Hillsboro, che include uno dei meno di 12 strumenti EUV ad alta apertura numerica installati a livello globale. Samsung ha avviato i test delle apparecchiature EUV presso il suo sito di Taylor, in Texas, nel 2025, in preparazione alla produzione gate-all-around a 2 nm. Il Texas ospita anche diversi stabilimenti di Texas Instruments e ha annunciato piani per infrastrutture di produzione su larga scala. L'Ohio rimane una fonte di domanda di apparecchiature a medio termine grazie al programma di sviluppo a fasi di Intel nell'area di Columbus. La quota di mercato statunitense delle apparecchiature per la produzione di semiconduttori in queste aree è determinata dalle tempistiche di costruzione e dai piani di avvio della produzione di ciascuna azienda. La dispersione geografica riduce la dipendenza da catene di approvvigionamento e forza lavoro concentrate in un unico sito, ma richiede ai fornitori di mantenere una struttura di assistenza sul campo distribuita negli Stati Uniti.
Panorama competitivo
Il mercato statunitense delle apparecchiature per la produzione di semiconduttori è caratterizzato da una concentrazione di produttori OEM globali di alto livello e da un gruppo più ampio di fornitori specializzati. ASML detiene un quasi monopolio nella litografia EUV, mentre Applied Materials e Lam Research sono leader nei settori della deposizione e dell'incisione. KLA è leader nel controllo e nell'ispezione dei processi. Applied Materials, ASML, Lam Research, Tokyo Electron e KLA rappresentano la maggior parte della spesa per le apparecchiature di front-end in termini di valore. Questa struttura conferisce ai maggiori fornitori posizioni di forza nelle fasi di processo più critiche. Significa anche che la disponibilità di capacità produttiva presso questi fornitori può essere importante quanto la domanda del cliente finale.
Applied Materials sta preparando il suo EPIC Center da 5 miliardi di dollari nella Silicon Valley per lo sviluppo collaborativo di apparecchiature e processi. Samsung Electronics è entrata a far parte dell'EPIC Center nel febbraio 2026. Applied Materials e TSMC hanno annunciato una partnership di co-innovazione nel maggio 2026. L'attività di Intel nel settore EUV ad alta apertura numerica in Oregon e l'installazione di Albany NanoTech rafforzano ulteriormente le capacità di sviluppo di processi a livello nazionale. Il mercato statunitense delle apparecchiature per la produzione di semiconduttori offre ai principali OEM l'opportunità di abbinare la vendita di apparecchiature a contratti di sviluppo di processi e servizi a lungo termine.
Le opportunità competitive sono più evidenti nel packaging avanzato, nel controllo dei processi di integrazione eterogenea e nelle infrastrutture di assistenza sul campo a livello nazionale. BE Semiconductor, Kulicke and Soffa, EV Group, ACM Research e altri fornitori specializzati possono partecipare al bonding ibrido, al fan-out a livello di pannello e ai processi correlati. Teradyne ha registrato un fatturato di 1.28 miliardi di dollari nel primo trimestre dell'anno fiscale 2026, in crescita dell'87% su base annua, trainato dalla domanda di test per semiconduttori destinati a chip per intelligenza artificiale e data center. Il mercato statunitense delle apparecchiature per la produzione di semiconduttori rimane concentrato sui processi front-end all'avanguardia, mentre i fornitori specializzati si rivolgono a categorie di apparecchiature più ristrette. Una solida capacità di co-sviluppo dei processi sarà probabilmente più importante della concorrenza sui prezzi in aree come la litografia a strati atomici (ALE), l'integrazione 3D NAND e il bonding ibrido.
Aziende leader nel settore delle apparecchiature per la produzione di semiconduttori negli Stati Uniti
Applied Materials, Inc.
ASML Holding NV
Tokyo Electron limitata
Società KLA
SCHERMO Holdings Co., Ltd.
Teradyne, Inc.
Azienda più vantaggiosa
Hitachi High Tech Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Ambito del rapporto sul mercato delle apparecchiature per la produzione di semiconduttori negli Stati Uniti
| Apparecchiature per la fabbricazione di wafer / Apparecchiature front-end (litografia, deposizione, incisione, pulizia, CMP, trattamento termico, apparecchiature di metrologia e ispezione front-end, ecc.) |
| Apparecchiature di assemblaggio e confezionamento (fissaggio di chip, saldatura a filo, incollaggio flip-chip, bumping di wafer, assottigliamento, taglio a cubetti, stampaggio, ecc.) |
| Apparecchiature di test per semiconduttori (apparecchiature di test automatizzate, sonde per wafer, dispositivi di movimentazione per test, apparecchiature di burn-in e apparecchiature di test finale) |
| Impianto di fabbricazione, automazione e attrezzature di supporto (sistemi di automazione, sistemi di movimentazione wafer, AMHS, sistemi di erogazione di prodotti chimici e gas, refrigeratori, attrezzature di supporto per camere bianche, ecc.) |
| Logica e microcomponenti (circuiti integrati logici, ecc.) |
| Memoria (DRAM, NAND, HBM, NOR, ecc.) |
| Microprocessori (MPU) |
| Analogico (circuiti integrati per la gestione dell'alimentazione, catena del segnale, circuiti integrati di interfaccia, ecc.) |
| Componenti discreti e di potenza (diodi, transistor, MOSFET, ecc.) |
| Sensori, MEMS e dispositivi optoelettronici (sensori di immagine, sensori MEMS, ecc.) |
| Produttori di dispositivi integrati (IDM) |
| fonderie |
| Aziende di assemblaggio e collaudo di semiconduttori esternalizzati (OSAT) |
| Altri (Ricerca e sviluppo (R&S) e linee pilota) |
| Per tipo di apparecchiatura | Apparecchiature per la fabbricazione di wafer / Apparecchiature front-end (litografia, deposizione, incisione, pulizia, CMP, trattamento termico, apparecchiature di metrologia e ispezione front-end, ecc.) |
| Apparecchiature di assemblaggio e confezionamento (fissaggio di chip, saldatura a filo, incollaggio flip-chip, bumping di wafer, assottigliamento, taglio a cubetti, stampaggio, ecc.) | |
| Apparecchiature di test per semiconduttori (apparecchiature di test automatizzate, sonde per wafer, dispositivi di movimentazione per test, apparecchiature di burn-in e apparecchiature di test finale) | |
| Impianto di fabbricazione, automazione e attrezzature di supporto (sistemi di automazione, sistemi di movimentazione wafer, AMHS, sistemi di erogazione di prodotti chimici e gas, refrigeratori, attrezzature di supporto per camere bianche, ecc.) | |
| Per tipo di dispositivo | Logica e microcomponenti (circuiti integrati logici, ecc.) |
| Memoria (DRAM, NAND, HBM, NOR, ecc.) | |
| Microprocessori (MPU) | |
| Analogico (circuiti integrati per la gestione dell'alimentazione, catena del segnale, circuiti integrati di interfaccia, ecc.) | |
| Componenti discreti e di potenza (diodi, transistor, MOSFET, ecc.) | |
| Sensori, MEMS e dispositivi optoelettronici (sensori di immagine, sensori MEMS, ecc.) | |
| Per utente finale | Produttori di dispositivi integrati (IDM) |
| fonderie | |
| Aziende di assemblaggio e collaudo di semiconduttori esternalizzati (OSAT) | |
| Altri (Ricerca e sviluppo (R&S) e linee pilota) |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per le apparecchiature di produzione di semiconduttori negli Stati Uniti fino al 2031?
Si prevede che il mercato statunitense delle apparecchiature per la produzione di semiconduttori crescerà da 14.4 miliardi di dollari nel 2026 a 24.8 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.4%.
Quali sono i fattori che trainano la domanda di attrezzature negli Stati Uniti?
Gli incentivi per le fabbriche di semiconduttori, la capacità di calcolo per l'intelligenza artificiale, la produzione con nodi avanzati e il packaging avanzato stanno sostenendo la domanda di strumenti di produzione e di supporto.
Quale categoria di apparecchiature è la più richiesta negli Stati Uniti?
Le apparecchiature front-end rappresentano la categoria più ampia, poiché la produzione di logica avanzata richiede litografia, deposizione, incisione e sistemi di controllo di processo.
Quale categoria di apparecchiature sta crescendo più velocemente?
Le apparecchiature per l'assemblaggio e il confezionamento si stanno espandendo rapidamente, grazie all'aumento della capacità dei produttori di chip nell'ambito del bonding ibrido, del CoWoS e di altre forme di integrazione eterogenea.
Quali utenti finali effettuano gli ordini di apparecchiature più consistenti?
Le fonderie rappresentano il gruppo di utenti finali più numeroso e in più rapida crescita, trainate dai programmi di potenziamento della capacità produttiva di TSMC, Samsung e Intel Foundry.
Quali sono i principali ostacoli all'espansione degli equipaggiamenti negli Stati Uniti?
Gli elevati costi di fabbricazione, i lunghi tempi di ammortamento delle attrezzature, la conformità alle normative sul controllo delle esportazioni, la scarsità di personale qualificato per l'assistenza sul campo e la disponibilità dei componenti possono ritardare l'approvvigionamento.


