

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 47.28 miliardo di dollari |
| Dimensione del mercato (2031) | 57.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.10% CAGR |
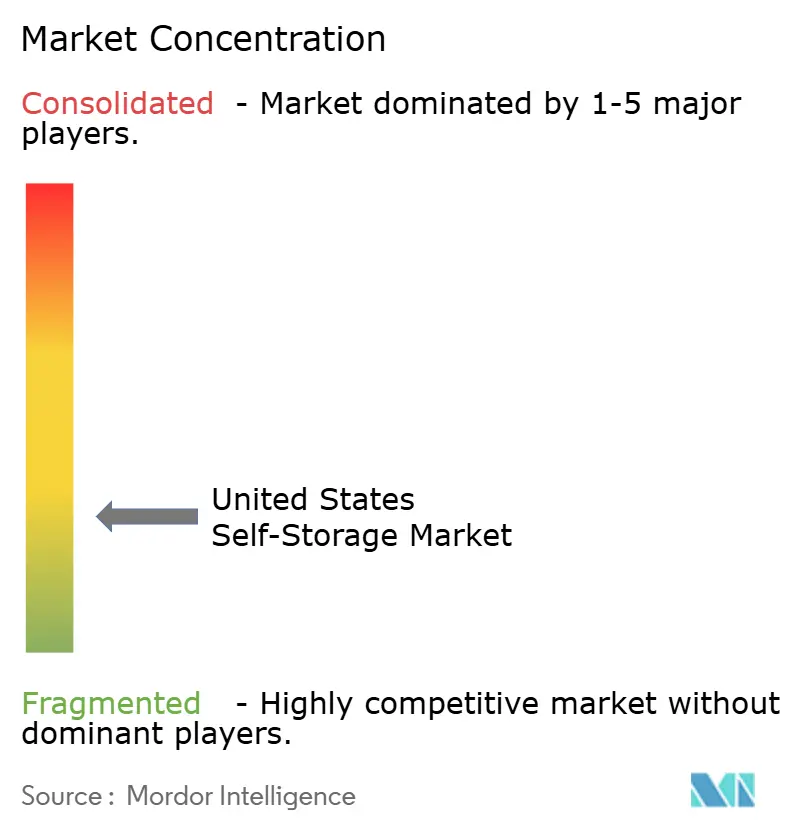
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei self storage negli Stati Uniti di Mordor Intelligence
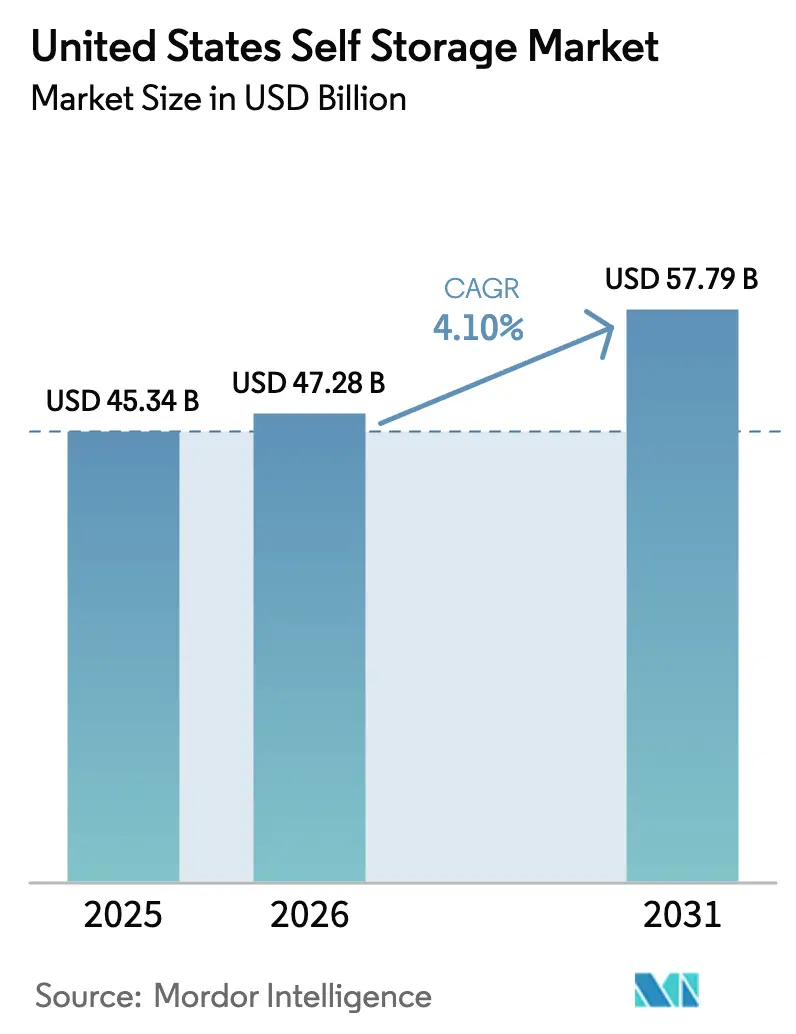
Si prevede che il mercato statunitense del self storage crescerà da 45.34 miliardi di dollari nel 2025 a 47.28 miliardi di dollari nel 2026 e si prevede che raggiungerà i 57.79 miliardi di dollari entro il 2031 con un CAGR del 4.10% nel periodo 2026-2031.
Questa espansione è sostenuta da cambiamenti strutturali, piuttosto che da oscillazioni cicliche, poiché le dimensioni dell'e-commerce sono circa tre volte superiori a quelle del commercio al dettaglio tradizionale, alimentando una domanda persistente di micro-magazzini che si riversa sui contratti di locazione. La mobilità residenziale è scesa all'11.8% nel 2024, ma i trasferimenti assoluti continuano a generare una rapida velocità di locazione a breve termine nei cluster metropolitani. Il riutilizzo adattivo di immobili commerciali e uffici in sofferenza sta accelerando, con i valori degli uffici in calo del 23%, mentre i prezzi di vendita dei self-storage sono aumentati del 31% su base annua nel primo trimestre del 2025, segnalando una riallocazione del capitale verso le conversioni. Nel frattempo, i canoni unitari per gli spazi a temperatura controllata sono aumentati in 17 delle 30 aree metropolitane più grandi, nonostante la stagnazione dei prezzi unitari standard, a sottolineare la crescita del segmento premium.
Punti chiave del rapporto
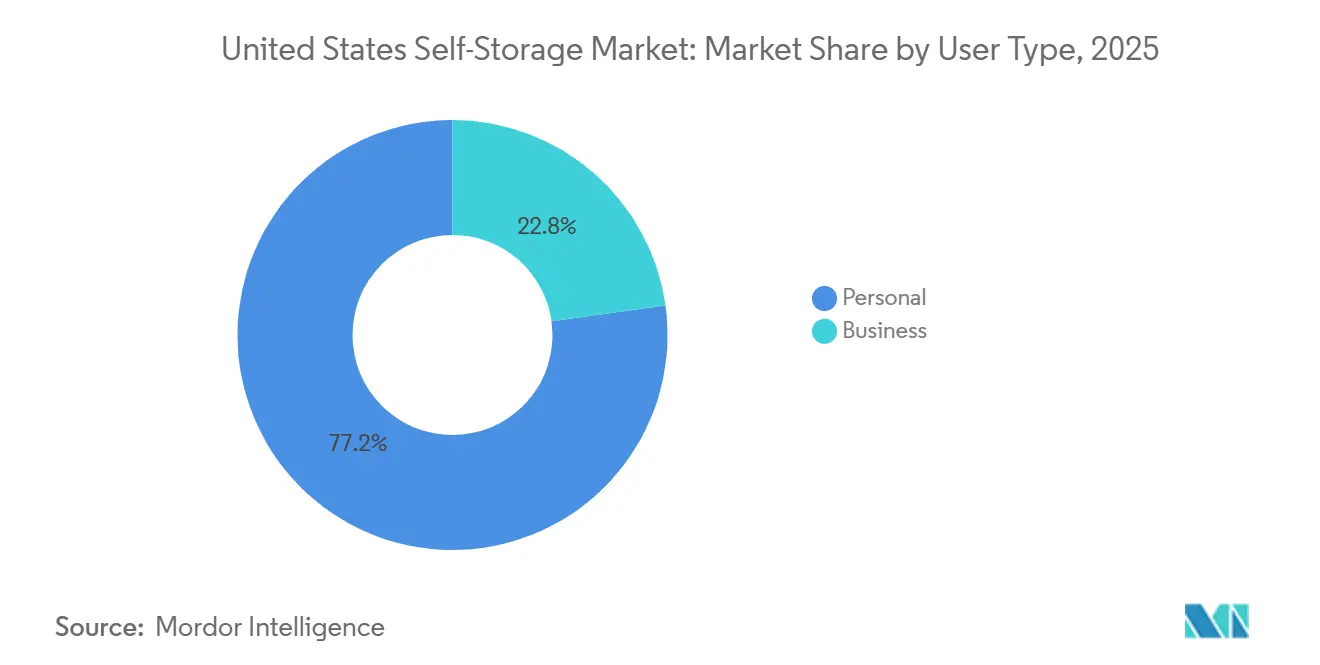
- In base alla tipologia di utente, nel 2025 gli affittuari privati detenevano il 77.19% della quota di mercato dei self-storage negli Stati Uniti, mentre si prevede che il segmento aziendale registrerà il CAGR più rapido, pari al 4.89%, entro il 2031.
- In base alle dimensioni delle unità, gli armadietti da 10 × 10 piedi hanno dominato con una quota di fatturato del 35.57% nel 2025; si prevede che gli armadietti climatizzati cresceranno a un CAGR del 5.11% entro il 2031.
- Per tipologia di proprietà, le strutture costruite appositamente hanno generato il 91.94% dei ricavi del 2025, ma gli edifici commerciali riconvertiti stanno avanzando a un CAGR del 5.89% nell'orizzonte di previsione.
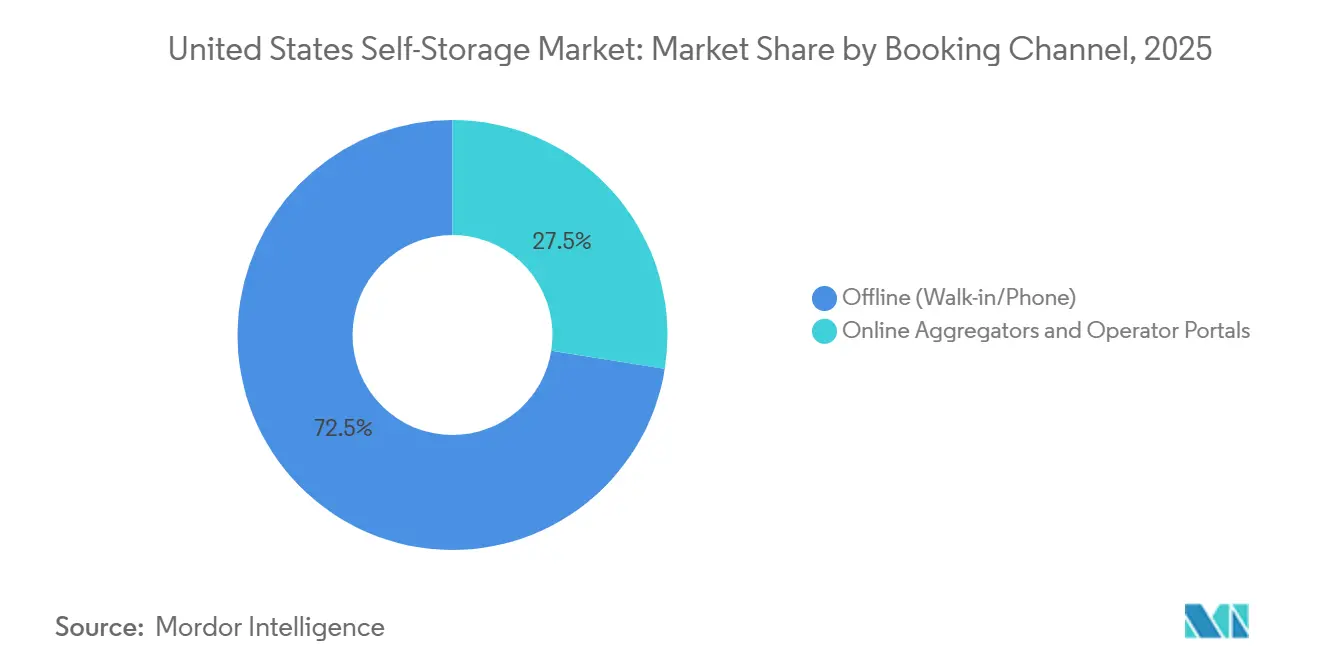
- Per canale di prenotazione, le prenotazioni offline senza appuntamento e telefoniche hanno rappresentato il 72.49% delle transazioni del 2025; gli aggregatori online e i portali degli operatori stanno crescendo a un CAGR del 4.57%.
- In base alla durata dell'uso finale, gli affitti di sei mesi o più hanno generato il 60.37% dei ricavi del 2025, mentre i contratti a breve termine sono destinati a un CAGR del 5.94% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del self storage negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'urbanizzazione e riduzione delle dimensioni delle abitazioni | + 0.9% | Nazionale, concentrato nelle metropoli costiere e nelle città della Sun Belt | Medio termine (2-4 anni) |
| Crescita della domanda di micro-servizi di e-commerce | + 1.1% | Nazionale, con la massima intensità nei centri logistici dell'ultimo miglio | A lungo termine (≥ 4 anni) |
| Aumento dei tassi di mobilità residenziale e migrazione | + 0.7% | Nazionale, elevato in Texas, Florida, Arizona, Carolina del Nord | A breve termine (≤ 2 anni) |
| Riutilizzo adattivo di immobili commerciali/uffici in difficoltà | + 0.8% | Nuclei urbani e sobborghi di prima fascia con alti tassi di posti vacanti | Medio termine (2-4 anni) |
| Emersione di piattaforme di deposito con servizio di ritiro e riconsegna auto su richiesta | + 0.3% | Mercati urbani densi (New York, San Francisco, Los Angeles) | A lungo termine (≥ 4 anni) |
| Esigenze di stoccaggio per la mitigazione delle perdite dovute alle condizioni meteorologiche | + 0.4% | Corridoi degli uragani (sud-est, costa del Golfo), zone di incendi boschivi (costa occidentale) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento dell'urbanizzazione e riduzione delle dimensioni delle abitazioni
Nel 2024, la superficie media delle nuove case unifamiliari era di 2,146 piedi quadrati, in calo rispetto ai picchi precedenti, mentre la superficie degli appartamenti si è ridotta nelle principali aree metropolitane, poiché i costruttori hanno massimizzato il numero di unità per lotto. Uno studio della Self Storage Association ha contato 16.68 milioni di famiglie in affitto nel 2024, portando la penetrazione al 12.6% dall'11.1% del 2022. [1] Self Storage Association, “2025 Demand Study,” selfstorage.org I millennial rappresentano circa il 40% degli affittuari e il 78% apprezza l'accesso 24 ore su 24, con oltre un terzo disposto a pagare tariffe maggiorate per orari prolungati. Le rigide normative urbanistiche limitano i rapporti di superficie edificabile in città come New York e San Francisco, perpetuando la scarsità di alloggi e sostenendo la domanda di depositi esterni. Collettivamente, queste forze convogliano le famiglie urbane verso unità in affitto per attrezzature stagionali, mobili e attrezzature per hobby, rafforzando una traiettoria di adozione costante per il mercato statunitense del self-storage.
Crescita della domanda di micro-evasione degli ordini nell'e-commerce
Prologis stima che l'e-commerce assorba una superficie logistica tre volte superiore a quella del commercio al dettaglio tradizionale, con un assorbimento totale previsto tra 250 e 350 milioni di piedi quadrati entro il 2030. [2] Prologis, “E-commerce and Logistics Real Estate,” prologis.com I piccoli venditori che non riescono ad assicurarsi magazzini dedicati affittano sempre più spesso unità climatizzate vicino ai nodi di consegna urbani per ridurre i tempi di transito dell'ultimo miglio. Gli affittuari commerciali danno priorità a termini di locazione flessibili, accesso 24 ore su 24 e accesso alla banchina di carico, spingendo gli operatori a riadattare i siti con corsie di guida più ampie e porte avvolgibili. Il CAGR previsto del 4.89% per il segmento commerciale indica che la personalizzazione dei contratti e dei servizi per gli inquilini commerciali può sbloccare una quota sproporzionata di crescita a breve termine nel mercato statunitense del self-storage. Gli appaltatori e gli artigiani che depositano gli strumenti tra un lavoro e l'altro diversificano ulteriormente i flussi di entrate e allungano la durata media del contratto di locazione.
Riutilizzo adattivo di beni commerciali o uffici in difficoltà
I valori degli uffici sono diminuiti del 23%, mentre i prezzi degli asset di self-storage sono aumentati del 31% su base annua nel primo trimestre del 2025, creando un arbitraggio per gli investitori che convertono immobili inutilizzati in spazi di stoccaggio. Un portafoglio di 7.3 milioni di piedi quadrati a Chicago illustra come il riutilizzo adattivo aggiri i lunghi permessi di sfruttamento di aree verdi, sfruttando al contempo i sistemi HVAC e strutturali esistenti. Le municipalità spesso accelerano le procedure per il recupero di asset degradati, riducendo il time-to-market e moderando il fabbisogno di capitale iniziale. Questo approccio consente di incrementare la capacità produttiva più rapidamente nei centri urbani con vincoli di offerta, rafforzando il mercato statunitense del self-storage senza le difficoltà legate all'acquisizione di terreni che affliggono le nuove costruzioni. Gli investitori beneficiano di cicli di sviluppo ridotti e di minori spese di ristrutturazione da parte degli inquilini, migliorando i rendimenti dei progetti anche in un contesto di tassi di interesse in aumento.
Aumento dei tassi di mobilità residenziale e migrazione
Nonostante un calo della mobilità nazionale all'11.8% nel 2024, la crescita demografica mantiene elevato il numero assoluto di persone che si trasferiscono. La migrazione interstatale verso Texas, Florida, Arizona e Carolina del Nord alimenta la domanda di spazio di archiviazione durante le transizioni abitative. Le famiglie spesso affittano unità per tre o quattro mesi, per colmare le scadenze o ridurre le dimensioni, e molte si convertono in utenti a lungo termine dopo aver sperimentato la comodità di un'abitazione esterna. La flessibilità del lavoro da remoto separa il lavoro dalla sede, consentendo trasferimenti più frequenti e rafforzando le esigenze di spazio di archiviazione temporaneo. Queste dinamiche, nel complesso, aggiungono resilienza al mercato del self-storage negli Stati Uniti, ampliando la base di affittuari oltre i picchi dovuti agli eventi della vita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni di zonizzazione e uso del suolo nei centri urbani | -0.6% | Mercati urbani densi con zonizzazione restrittiva (New York, San Francisco, Boston) | A lungo termine (≥ 4 anni) |
| Aumento dei costi di terreni e costruzioni | -0.8% | Nazionale, più acuto nelle aree metropolitane costiere ad alto costo | Medio termine (2-4 anni) |
| Controllo ESG sulle unità climatiche ad alta intensità energetica | -0.3% | Nazionale, con maggiore attenzione negli stati con mandati di benchmarking energetico | A lungo termine (≥ 4 anni) |
| Pressione sui margini derivante dall'ondata di consolidamento dei REIT | -0.5% | Nazionale, con impatto sugli operatori indipendenti e sulle catene regionali più piccole | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di terreni e costruzioni
Le spese per terreni e edifici sono aumentate del 40-50% dal 2017, comprimendo i rendimenti dello sviluppo e spingendo i tassi di capitalizzazione target al 5.75-8.0% per i nuovi progetti. [3] Newmark, “2025 Self-Storage Almanac,” nmrk.com La carenza di materiali e i vincoli di manodopera allungano i tempi di costruzione, minando le ipotesi pro forma. Molti operatori ora preferiscono le acquisizioni di portafoglio rispetto agli sviluppi ex novo, come illustrato dalla fusione da 12.7 miliardi di dollari tra Extra Space e Life Storage che ha aggiunto più di 1,200 proprietà senza rischio di costruzione. Tassi di interesse più elevati gonfiano ulteriormente i costi di finanziamento, scoraggiando i progetti speculativi. Collettivamente, questi fattori moderano la crescita dell'offerta nel mercato statunitense del self-storage e amplificano l'attrattiva del riutilizzo adattivo.
Restrizioni di zonizzazione e uso del suolo nei centri urbani
La zonizzazione comunale spesso inserisce i self-storage nelle categorie di uso industriale, escludendoli dalle zone a uso misto o residenziali dove si concentra la domanda. Le procedure di autorizzazione possono protrarsi oltre i 18 mesi a New York, San Francisco e Boston, gravando sui costruttori sui costi di gestione. Le resistenze della comunità si concentrano sulle priorità di traffico e uso del suolo, portando a udienze prolungate e permessi condizionati. Gli operatori si orientano quindi verso la conversione di strutture esistenti, che richiedono comunque adeguamenti alle normative antincendio e alla conformità ADA, con conseguenti costi aggiuntivi per i budget. Tali attriti normativi frenano la velocità di nuova offerta nel cuore del mercato statunitense dei self-storage, favorendo carenze localizzate e sostenendo i canoni di locazione.
Analisi del segmento
Per tipo di utente: il segmento aziendale acquisisce slancio in risposta alle esigenze di micro-soddisfazione
Si prevede che gli inquilini commerciali cresceranno a un CAGR del 4.89% dal 2026 al 2031, superando la crescita complessiva del mercato, poiché venditori di e-commerce, appaltatori e aziende di servizi riconvertono le unità per l'allestimento di inventari e lo stoccaggio di attrezzature. Gli utenti privati hanno continuato a rappresentare il 77.19% del fatturato del 2025, facendo affidamento sulle strutture durante i traslochi, lo stoccaggio stagionale e gli eventi della vita. Gli inquilini commerciali apprezzano l'accesso 24 ore su 24, le banchine di carico e i sensori di sicurezza, spingendo gli operatori a investire in sistemi di monitoraggio abilitati all'IoT che aumentano l'intensità di capitale ma incrementano la fidelizzazione.
La diversificazione verso utenti commerciali riduce la dipendenza dai cicli di trasferimento, allunga la durata media dei contratti di locazione e aumenta la tolleranza ai prezzi, migliorando la stabilità del flusso di cassa per il mercato del self-storage negli Stati Uniti. Allo stesso modo, il parcheggio di attrezzi e materiali da parte degli appaltatori tra i cantieri amplia la domanda in tutti i settori economici. Gli operatori che personalizzano offerte come servizi di ricezione pacchi o prese elettriche per la ricarica dei dispositivi stanno conquistando una quota sproporzionata del segmento di business in espansione nel settore del self-storage negli Stati Uniti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione dell'unità: gli armadietti climatizzati guidano l'assorbimento dei premi
Il formato 10 × 10 piedi ha rappresentato il 35.57% del fatturato del 2025, fungendo da cavallo di battaglia per i traslochi domestici e le esigenze stagionali. Tuttavia, si prevede che gli armadietti climatizzati cresceranno a un CAGR del 5.11% fino al 2031, poiché gli affittuari urbani pagano premi per proteggere dispositivi elettronici, documenti e oggetti da collezione. Ad aprile 2025, gli affitti degli armadietti climatizzati sono aumentati in 17 delle 30 aree metropolitane più grandi, mentre le tariffe standard sono rimaste stagnanti, evidenziando un mercato biforcato.
Gli operatori riqualificano le unità di stoccaggio con deumidificatori e illuminazione a LED, ottenendo affitti più elevati e incrementando le dimensioni del mercato statunitense del self-storage, grazie a un inventario di qualità. Gli armadietti intelligenti con sensori ambientali consentono agli inquilini di monitorare la temperatura tramite app mobili, attraendo i clienti dei Millennial e della Generazione Z. Questo cambiamento sottolinea una spinta strategica verso funzionalità a valore aggiunto piuttosto che la semplice metratura, consentendo agli operatori di difendere i margini anche in periodi di stallo dei prezzi delle materie prime.
Per tipologia di proprietà: gli edifici convertiti guadagnano quota grazie al riutilizzo adattivo
Le strutture appositamente costruite hanno generato il 91.94% dei ricavi del 2025 grazie a layout ottimizzati e accesso diretto. Gli edifici commerciali riconvertiti, tuttavia, sono destinati a registrare il CAGR più rapido, pari al 5.89%, poiché gli investitori capitalizzano su immobili commerciali e uffici a prezzi scontati. I prezzi degli uffici sono scesi del 23% su base annua nel primo trimestre del 2025, mentre i magazzini sono aumentati del 31%, a sottolineare il potenziale di conversione.
Il riutilizzo adattivo accelera l'ampliamento dell'offerta nelle aree metropolitane soggette a zonizzazione, rafforzando il mercato statunitense del self-storage colmando le lacune nei progetti greenfield. Sfruttare gli impianti di riscaldamento, ventilazione e condizionamento (HVAC) e gli involucri strutturali esistenti riduce i costi di ristrutturazione a carico degli inquilini e accorcia i tempi di sviluppo, consentendo una più rapida generazione di flussi di cassa. Sebbene i siti appositamente costruiti continuino a prevalere nelle zone suburbane, gli asset riconvertiti deterranno una quota crescente di capacità incrementale fino al 2031.
Per canale di prenotazione: le piattaforme digitali promuovono il leasing senza contatto
Le prenotazioni offline, effettuate direttamente sul posto e per telefono, hanno rappresentato ancora il 72.49% delle transazioni del 2025, ma si prevede che gli aggregatori online e i portali degli operatori registreranno un CAGR del 4.57%. Suite tecnologiche di aziende come Storable integrano l'ottimizzazione dei ricavi e il leasing automatizzato per ridurre i costi di manodopera.
Gli affittuari digitali cercano prezzi immediati, tour virtuali e pagamenti tramite dispositivi mobili, modificando l'economia di acquisizione nel mercato del self-storage degli Stati Uniti. Gli aggregatori aumentano la trasparenza dei prezzi e ampliano la portata, indirizzando i contatti verso operatori dotati di tecnologie digitali. Le strutture prive di esperienze web fluide rischiano un'erosione dell'occupazione, poiché il mix di canali si orienta verso le prenotazioni online fino al 2031.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per durata d'uso finale: gli affitti a breve termine aumentano a causa delle condizioni meteorologiche e della mobilità della forza lavoro
I contratti di durata inferiore a sei mesi sono destinati a crescere a un CAGR del 5.94%, alimentato dagli spostamenti dovuti a uragani e incendi boschivi e dai modelli di lavoro transitori. I contratti di locazione a lungo termine hanno comunque generato il 60.37% dei ricavi del 2025, garantendo una stabilità di base. Gli uragani Helene e Milton hanno causato picchi di occupazione temporanea in Florida e nel Sud-Est alla fine del 2024, sebbene i tempi di recupero previsti dalla FEMA possano superare i normali termini di locazione.
Gli operatori applicano sconti introduttivi per acquisire inquilini a breve termine, per poi incrementare i rinnovi per proteggere il rendimento. Una parte di questi clienti si converte in utenti a lungo termine, aumentando il valore del ciclo di vita e migliorando la resilienza del mercato statunitense del self-storage contro le oscillazioni episodiche della domanda.
Analisi geografica
Gli stati della Sun Belt come Texas, Florida, Arizona e Carolina del Nord assorbono una domanda sproporzionata, poiché l'immigrazione sostiene la formazione di nuove famiglie e l'attività di trasferimento. Le metropoli costiere come New York, San Francisco e Los Angeles si trovano ad affrontare una grave scarsità di terreni e una zonizzazione rigorosa, che indirizza l'espansione dell'offerta verso il riutilizzo adattivo anziché verso la costruzione di nuovi siti.
I corridoi degli uragani lungo il sud-est e la costa del Golfo registrano picchi di occupazione episodici dopo forti tempeste, come si è visto in seguito agli uragani Helene e Milton, ma la volatilità dei ricavi si verifica quando la ripresa della FEMA supera i contratti di locazione a breve termine. Le zone a rischio incendi in California e nel Pacifico nord-occidentale presentano oscillazioni stagionali simili legate agli ordini di evacuazione. I mercati del Midwest e della Rust Belt registrano una crescita più stabile, seppur più lenta, grazie ai minori costi dei terreni che sostengono tassi di capitalizzazione interessanti per gli sviluppatori.
La penetrazione rimane al di sotto delle medie nazionali nelle aree rurali ed extraurbane, il che rende appetibili soluzioni basate su container o mobili che rispondono a profili di domanda flessibili. La crescita delle tariffe a temperatura controllata in 17 delle 30 aree metropolitane più grandi sottolinea una propensione al risparmio concentrata nei centri urbani più densi. I principali REIT concentrano le strutture nelle aree metropolitane con oltre 500,000 residenti, sfruttando la reputazione del marchio, mentre gli operatori regionali eccellono nelle città secondarie personalizzando il mix di unità, evidenziando una dualità geografica che persisterà fino al 2031.
Panorama normativo
La regolamentazione dei depositi self-storage negli Stati Uniti rimane in gran parte disciplinata dalle leggi statali sui privilegi, dalle normative urbanistiche locali e dalle procedure di autorizzazione, piuttosto che da un quadro normativo federale unificato in materia di licenze. Gli aggiornamenti californiani AB 498 e SB 709 del 2026 hanno inasprito le informazioni contenute nei contratti di locazione e chiarito i requisiti probatori per l'invio tramite e-mail degli avvisi di privilegio ai sensi del Self-Service Storage Facility Act dello Stato.
Nelle grandi città, le normative locali complicano ulteriormente la situazione. A New York, le leggi locali 162 e 171 del 2025 sono entrate in fase di attuazione, con le norme proposte dal Dipartimento per gli Affari dei Consumatori e la Pianificazione Urbana di New York (NYC DCWP) pubblicate nell'aprile 2026, che introducono l'obbligo di licenza, la trasparenza delle tariffe e un preavviso di 60 giorni per gli aumenti del canone di locazione. Gli operatori devono inoltre confrontarsi con i requisiti federali trasversali al settore, come la rendicontazione della titolarità effettiva prevista dal Corporate Transparency Act, le norme di rinnovo automatico della FTC e la norma NARA 36 CFR Parte 1234 relativa ai registri federali.
Panorama competitivo
La fusione di Extra Space Storage e Life Storage, avvenuta nel luglio 2024, ha creato un portafoglio da 12.7 miliardi di dollari, con oltre 3,600 strutture, riducendo il divario con la rete di 2,900 siti di Public Storage e intensificando la concorrenza. Il consolidamento dei REIT comprime i margini per gli operatori indipendenti, privi di strumenti di determinazione dinamica dei prezzi e di una strategia di marketing scalabile. Gli operatori nazionali utilizzano algoritmi proprietari che adeguano i canoni di locazione in base all'andamento dell'occupazione e alle azioni della concorrenza, mentre i piccoli proprietari si affidano ancora a listini prezzi manuali.
L'adozione della tecnologia definisce ora i vantaggi competitivi, con sensori climatici IoT, serrature intelligenti e accesso mobile che riducono i costi di manodopera e attraggono gli affittuari nativi digitali. Il riutilizzo adattivo rappresenta una via d'accesso per investitori agili che mirano a nuclei abitativi con vincoli di offerta, mentre i modelli basati su container soddisfano la domanda episodica nelle zone rurali. Le piattaforme di servizio di parcheggio e riconsegna auto on-demand rimangono una nicchia, ma mettono in luce l'evoluzione delle aspettative dei consumatori in termini di comodità.
Le economie di scala derivanti dalle fusioni tra REIT rafforzano il potere d'acquisto nei settori assicurativo, dei servizi di pubblica utilità e del marketing digitale, rafforzando un fossato sempre più ampio. Tuttavia, le competenze localizzate consentono alle catene regionali di superare i marchi nazionali nei mercati secondario e terziario, personalizzando servizi come il parcheggio per camper o le aree riservate agli appaltatori. Questo panorama biforcato continuerà a plasmare le dinamiche dei ricavi nel mercato del self-storage degli Stati Uniti fino al 2031.
Leader del settore del self storage negli Stati Uniti
Metro Storage LLC
Guardian Storage Solutions, LLC
CubeSmart LP
Spazio di archiviazione aggiuntivo Inc.
U-Haul International, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: CubeSmart ha completato l'acquisizione di una prima struttura per self-storage in Arizona per 13.6 milioni di dollari. La chiusura anticipata trasforma la joint venture da una struttura di impegno di capitale in un veicolo di investimento operativo, rafforzando la capacità di CubeSmart di ampliare il patrimonio gestito mantenendo al contempo la gestione operativa delle proprietà all'interno della propria piattaforma.
- Luglio 2025: StorageMart e Manhattan Mini Storage hanno integrato 27 ex strutture di Metro Storage in una piattaforma di gestione di terze parti, nell'ambito di una partnership con Metro Storage LLC. Questa mossa riflette la tendenza degli operatori a utilizzare la gestione esternalizzata e sistemi operativi condivisi per standardizzare prezzi, marketing e personale su portafogli distribuiti, riorientando al contempo l'attenzione verso la gestione degli asset e l'ottimizzazione del portafoglio.
- Novembre 2024: Metro Self Storage ha stretto una partnership con Wunder per installare impianti di energia solare in tutto il suo portafoglio nel Nord-Est. L'installazione di impianti solari a livello di portafoglio supporta la gestione dei costi energetici per i siti ad alto consumo energetico, comprese le unità a temperatura controllata, e allinea gli aggiornamenti delle strutture alla crescente attenzione dei criteri ESG (ambientali, sociali e di governance) in materia di consumo energetico.
Ambito e metodologia
Il mercato del self-storage negli Stati Uniti è definito in base ai ricavi generati dai servizi utilizzati da vari tipi di utenti negli Stati Uniti. L'analisi si basa sulle informazioni di mercato acquisite attraverso la ricerca secondaria e quella primaria. Il mercato copre anche il numero di strutture di self-storage, la superficie totale affittabile, il tasso di occupazione (%) e l’affitto medio per piede quadrato, insieme ai principali fattori che influenzano la crescita del mercato in termini di fattori trainanti e restrizioni.
Il mercato del self-storage negli Stati Uniti è segmentato per tipologia di utente (personale, aziendale). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in (USD) per tutti i segmenti.
Per tipo di utente
| MONITOR PERSONALI |
| Affari |
Per dimensione dell'unità
| ≤ 100 piedi quadrati (piccolo) |
| 101-200 piedi quadrati (medio) |
| Più di 200 piedi quadrati (Grande/Veicolo) |
| Armadietti climatizzati |
Per tipo di proprietà
| Strutture appositamente costruite |
| Edifici commerciali convertiti |
| Siti basati su container/mobili |
Tramite canale di prenotazione
| Offline (senza appuntamento / telefono) |
| Aggregatori online e portali degli operatori |
Per durata di utilizzo finale
| A breve termine (meno di 6 mesi) |
| A lungo termine (più o meno uguale a 6 mesi) |
| Per tipo di utente | MONITOR PERSONALI |
| Affari | |
| Per dimensione dell'unità | ≤ 100 piedi quadrati (piccolo) |
| 101-200 piedi quadrati (medio) | |
| Più di 200 piedi quadrati (Grande/Veicolo) | |
| Armadietti climatizzati | |
| Per tipo di proprietà | Strutture appositamente costruite |
| Edifici commerciali convertiti | |
| Siti basati su container/mobili | |
| Tramite canale di prenotazione | Offline (senza appuntamento / telefono) |
| Aggregatori online e portali degli operatori | |
| Per durata di utilizzo finale | A breve termine (meno di 6 mesi) |
| A lungo termine (più o meno uguale a 6 mesi) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei self-storage negli Stati Uniti?
Nel 47.28 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 57.79 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente all'interno delle strutture statunitensi?
Si prevede che i contratti a breve termine (inferiori a sei mesi) cresceranno a un CAGR del 5.94% fino al 2031, supportati dagli spostamenti dovuti a calamità naturali e da modelli di lavoro più transitori.
In che modo le tendenze dell'e-commerce influenzano la domanda di spazio di archiviazione?
I piccoli venditori online affittano sempre più unità come nodi di micro-evasione degli ordini, contribuendo a spingere il segmento degli affittuari aziendali verso un CAGR del 4.89%.
Perché gli edifici riconvertiti stanno diventando popolari per la nuova fornitura?
Le conversioni aggirano i lunghi diritti e sfruttano gli sconti sugli asset commerciali o sugli uffici, con un CAGR previsto del 5.89%.
Quale ruolo gioca la tecnologia nel posizionamento competitivo?
Sensori IoT, serrature intelligenti e software di gestione dei ricavi aiutano i grandi operatori a ottimizzare i prezzi e a ridurre i costi di manodopera, ampliando il loro vantaggio rispetto agli operatori indipendenti.
In che modo gli uragani influiscono sull'occupazione?
Tempeste di grande entità come Helene e Milton provocano picchi di occupazione a breve termine nelle regioni colpite, aumentando i periodi di occupazione che spesso superano i tempi di ripristino della FEMA.


