

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
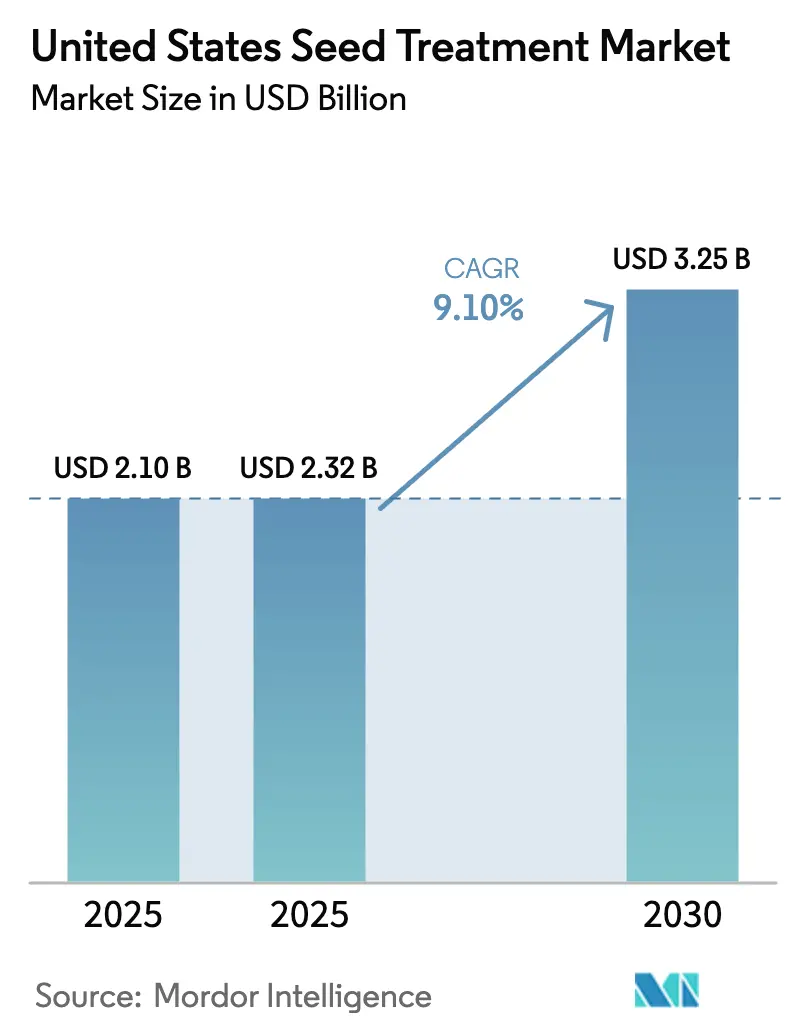
| Dimensione del mercato (2025) | 2.32 miliardo di dollari |
| Dimensione del mercato (2030) | 3.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.10% CAGR |
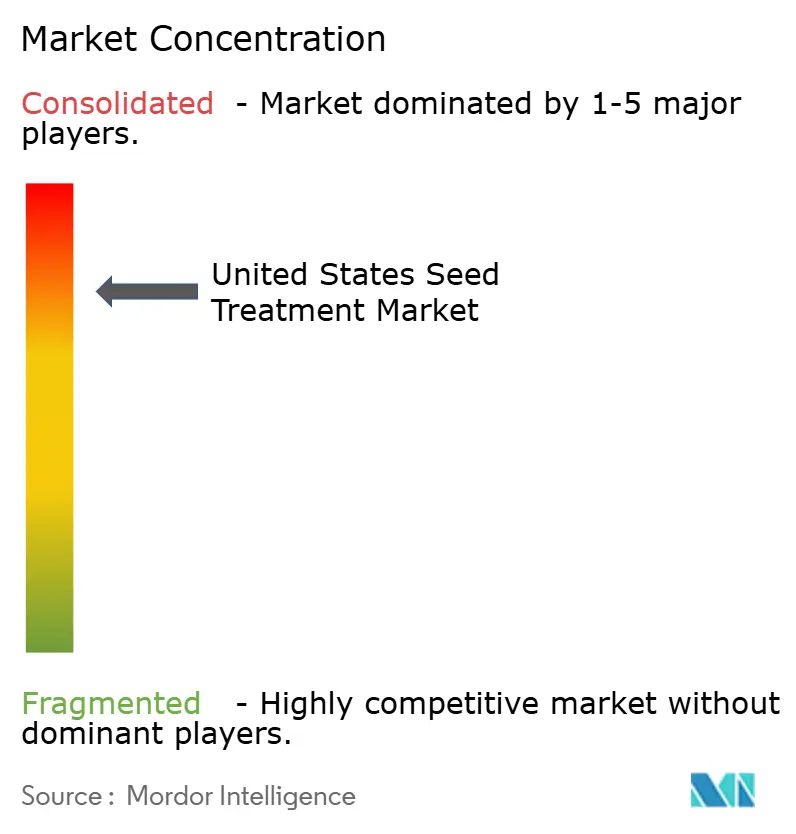
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del trattamento delle sementi negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei trattamenti per sementi aveva un valore di 2.10 miliardi di dollari nel 2025 e si prevede che crescerà da 2.32 miliardi di dollari nel 2026 a 3.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.10% durante il periodo di previsione (2026-2031). Il rafforzamento della supervisione dell'Agenzia per la Protezione Ambientale (EPA) sui pesticidi a spaglio, la crescente resistenza dei patogeni e la domanda sempre maggiore di strumenti per l'agricoltura rigenerativa stanno spingendo gli agricoltori a spostare i budget per la protezione delle colture verso soluzioni applicate alle sementi. I fungicidi hanno mantenuto la posizione di leader in termini di fatturato, mentre Pythium e Rhizoctonia sono rimasti prevalenti nella Corn Belt. Misure normative come l'Act 182 del Vermont e i controlli sui neonicotinoidi in California stanno spingendo i formulisti verso insetticidi non neonicotinoidi e rivestimenti privi di microplastiche, e le dinamiche economiche a livello aziendale stanno accelerando gli investimenti in attrezzature per il trattamento in azienda che consentono agli agricoltori di evitare gli sconti sulle materie prime. Bayer AG, Syngenta AG, Corteva, Inc., BASF SE e UPL Limited detengono congiuntamente una quota significativa del fatturato, e i produttori di apparecchiature per il trattamento mobile stanno aprendo canali di mercato alternativi.
Punti chiave del rapporto
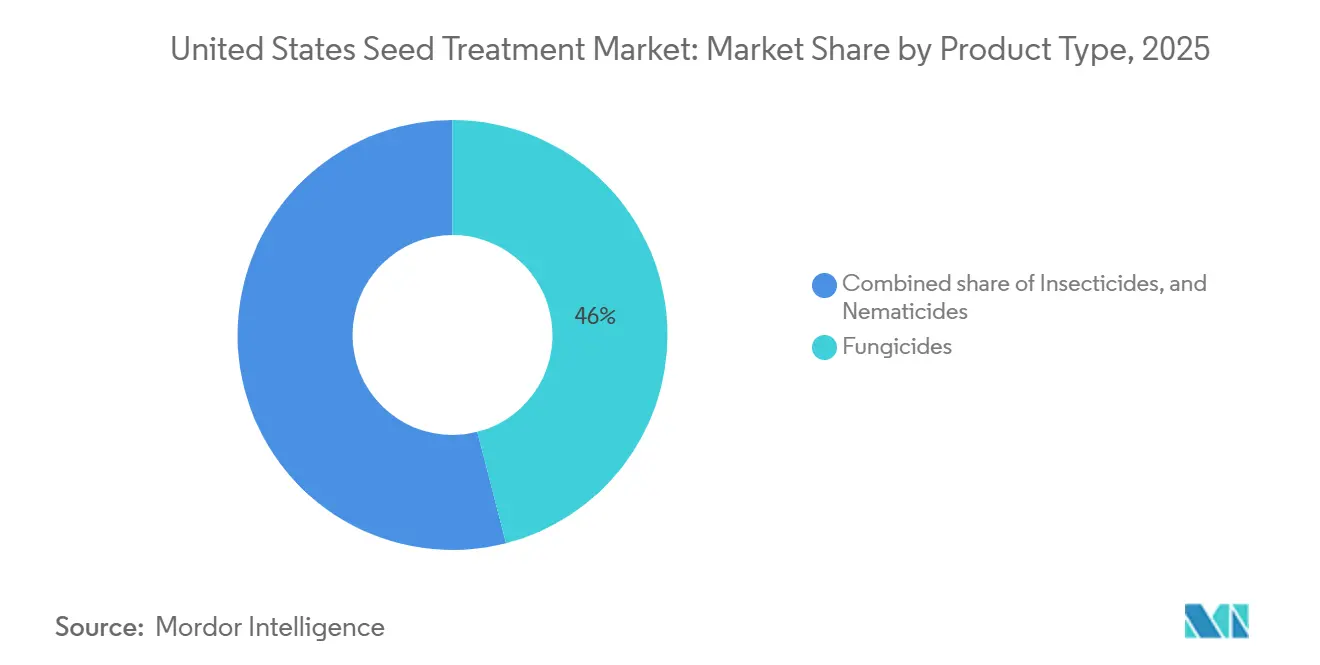
- Per tipologia di prodotto, i fungicidi detengono la quota maggiore, rappresentando il 46% del mercato statunitense dei trattamenti per sementi nel 2025, mentre gli insetticidi sono il segmento in più rapida crescita, con una crescita prevista a un tasso annuo composto (CAGR) del 13.5% nel periodo 2026-2031.
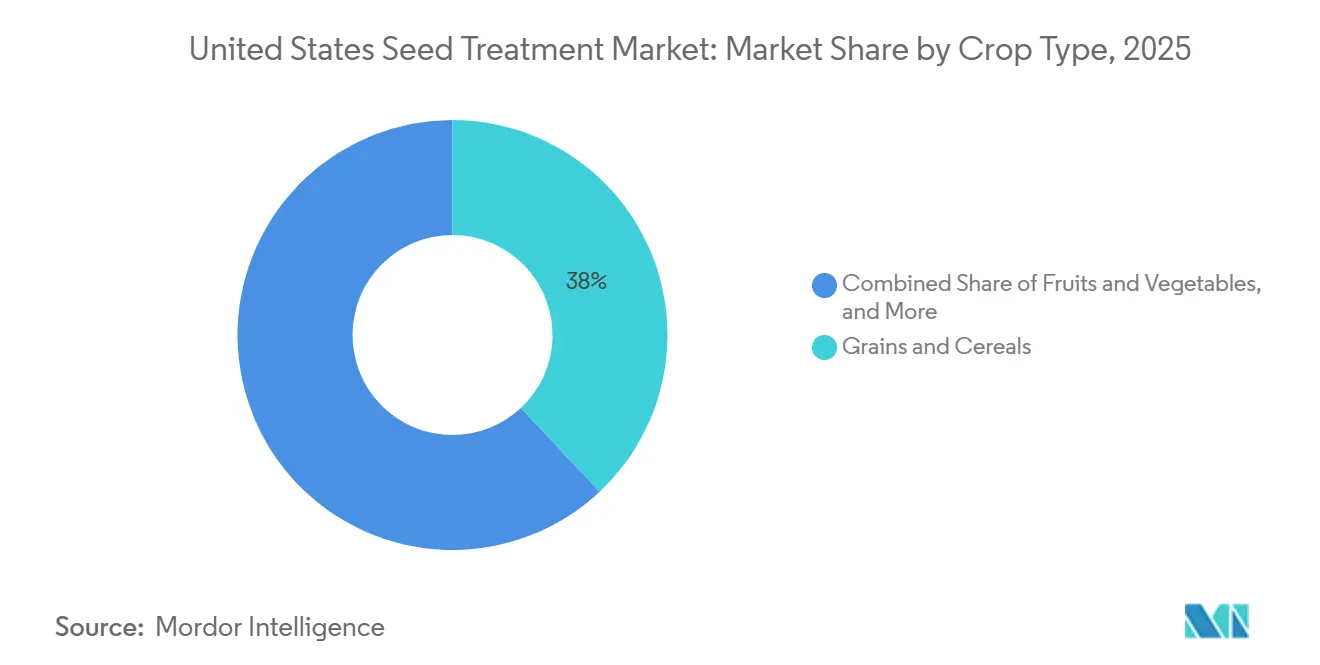
- Per tipologia di coltura, i cereali hanno rappresentato il segmento più ampio, con il 38% del mercato statunitense dei prodotti per il trattamento delle sementi nel 2025, mentre le oleaginose e i legumi sono il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 9.4% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del trattamento delle sementi negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione normativa sui pesticidi convenzionali | + 1.8% | Stati della Corn Belt e del Delta | Medio termine (2-4 anni) |
| Urgenza nella gestione della resistenza per combattere parassiti e malattie | + 1.5% | Zone di semina diretta della soia e di coltivazione continua del mais | A lungo termine (≥ 4 anni) |
| Passaggio all'incapsulamento polimerico per ridurre la polvere | + 1.2% | Adozione precoce nell'incapsulamento polimerico per ridurre la dispersione di polvere | A lungo termine (≥ 4 anni) |
| Monetizzazione dei crediti di carbonio per le colture di copertura trattate | + 0.6% | Stati del Midwest e delle Grandi Pianure | Medio termine (2-4 anni) |
| Crescente domanda di trattamento delle sementi in azienda per aumentare la resa dei raccolti | + 0.9% | Aziende agricole di medie dimensioni in tutto il paese | A breve termine (≤ 2 anni) |
| Adozione della semina digitale su prescrizione per l'agricoltura di precisione | + 1.1% | regioni che hanno adottato l'agricoltura di precisione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Pressione normativa sui pesticidi convenzionali
L'Agenzia per la Protezione Ambientale ha aggiornato le valutazioni dell'esposizione professionale per clothianidin, imidacloprid e thiamethoxam nel luglio 2024, intensificando gli oneri di conformità per i neonicotinoidi fogliari e indirizzando gli agricoltori verso alternative applicate ai semi [1] Fonte: Environmental Protection Agency, “Neonicotinoid Pesticides,” EPA.gov . È probabile che le modifiche all'etichetta previste per il 2025 impongano zone tampone più ampie e dispositivi di protezione individuale più rigorosi per gli irroramenti a spaglio, rafforzando la percezione che il posizionamento sui semi sia il percorso normativo di minore resistenza. Le consultazioni estese ai sensi dell'Endangered Species Act hanno già allungato i tempi di approvazione degli erbicidi, segnalando ostacoli simili per i nuovi insetticidi fogliari. I formulisti di sementi sfruttano una finestra di ri-registrazione più breve riformulando i principi attivi esistenti in confezioni specifiche per le sementi, ottenendo così un percorso più rapido verso il mercato. Di conseguenza, le aziende che investono in piattaforme dedicate alla formulazione di sementi ottengono sia un vantaggio in termini di tempo di immissione sul mercato sia un buon rapporto con gli agricoltori che preferiscono prodotti che richiedono minori precauzioni per la manipolazione.
Monetizzazione dei crediti di carbonio per le sementi trattate di colture di copertura
L'adozione delle colture di copertura è sovvenzionata dai mercati del carbonio che remunerano gli agricoltori per il sequestro di carbonio nel suolo, tuttavia i protocolli raramente tengono conto dei costi del trattamento delle sementi. Il Natural Resources Conservation Service ha ampliato il monitoraggio dinamico delle proprietà del suolo, aprendo la strada a metodologie per quantificare l'accelerazione della biomassa derivante dal trattamento delle sementi. Mancano ancora studi empirici che colleghino la germinazione delle colture di copertura trattate a effettivi aumenti di carbonio, quindi i potenziali benefici economici rimangono ipotetici. I primi ad adottare questa pratica autofinanziano il trattamento delle sementi per stabilizzare le colture nelle ristrette finestre di semina autunnale, scommettendo sulla credibilità futura. Una volta che registri come Verra pubblicheranno normative sul carbonio che includano le sementi, i produttori potranno abbinare i trattamenti all'adesione al progetto, ma fino ad allora, l'incentivo rimane di portata limitata.
Crescente domanda di trattamenti delle sementi in azienda per aumentare la resa dei raccolti
La domanda di trattamenti delle sementi in azienda è un fattore determinante per il mercato statunitense dei trattamenti delle sementi, poiché gli agricoltori ricercano sempre più flessibilità, controllo dei costi e personalizzazione a livello di campo. Anziché affidarsi esclusivamente a sementi commerciali pretrattate, i coltivatori utilizzano attrezzature in azienda per applicare fungicidi e insetticidi poco prima della semina. Questo approccio consente loro di adattare i dosaggi di trattamento in base alle condizioni locali del suolo, alla pressione dei parassiti e alle strategie di rotazione delle colture, riducendo gli sprechi e migliorando l'efficienza. Un agricoltore di mais del Midwest, alle prese con un'umidità del suolo variabile, potrebbe applicare trattamenti fungicidi alle sementi solo sui campi suscettibili al marciume radicale, anziché trattare uniformemente tutte le sementi. Questo metodo mirato non solo riduce i costi di produzione, ma supporta anche gli obiettivi di sostenibilità minimizzando l'uso eccessivo di prodotti chimici.
Adozione della semina digitale su prescrizione per l'agricoltura di precisione
La semina digitale su prescrizione sta ulteriormente stimolando la crescita del mercato, integrando processi decisionali basati sui dati nelle fasi di trattamento e semina delle sementi. Strumenti di agricoltura di precisione, come la mappatura GPS, l'analisi dei dati del suolo e la tecnologia a tasso variabile, consentono agli agricoltori di creare "prescrizioni" che determinano le modalità di applicazione di sementi e trattamenti nelle diverse zone del campo. Queste prescrizioni ottimizzano la densità di semina, la selezione degli ibridi e l'intensità del trattamento delle sementi in base al potenziale di resa e alle condizioni ambientali. Ad esempio, un agricoltore che utilizza piattaforme digitali come Climate FieldView potrebbe aumentare le dosi di insetticidi per il trattamento delle sementi nelle zone con una storia di infestazioni, riducendole al contempo nelle aree a basso rischio. Questo approccio di precisione non solo migliora il potenziale di resa, ma anche il ritorno sull'investimento, rendendo le soluzioni avanzate per il trattamento delle sementi più interessanti e contribuendo alla crescita complessiva del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impatto del consolidamento dei grandi produttori sul mercato agricolo | -0.8% | Grandi Pianure e Delta | A breve termine (≤ 2 anni) |
| Ritardo nelle approvazioni dell'Agenzia per la protezione ambientale (EPA) per i nuovi principi attivi | -0.7% | Nationwide | A lungo termine (≥ 4 anni) |
| Nuove restrizioni a livello statale sull'uso dei neonicotinoidi e il loro impatto | -0.9% | Corridoio nord-orientale | Medio termine (2-4 anni) |
| Colmare il divario di percezione rispetto ai sistemi di agricoltura completamente biologica. | -0.4% | Aree in transizione verso l'agricoltura biologica e zone di colture specializzate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Nuove restrizioni a livello statale sull'uso dei neonicotinoidi e il loro impatto
La legge 182 del Vermont vieta i semi di soia e cereali trattati con neonicotinoidi a partire da gennaio 2029, e proposte simili sono in attesa di approvazione nelle legislature di New York e del Connecticut [2] Fonte: Vermont General Assembly, “Act 182,” Vermont.gov . I fornitori rispondono con principi attivi come il PLINAZOLIN di Syngenta, commercializzato inizialmente nei cereali canadesi, e le formule LumiGEN di Corteva che si basano su insetticidi non neonicotinoidi. La frammentazione del portafoglio complica la logistica, ma crea un'opportunità per i formulisti agili che si assicurano registrazioni anticipate di sostanze chimiche alternative. Le implicazioni di mercato delle restrizioni sui neonicotinoidi (neonicotinoidi) a livello statale suggeriscono un mercato statunitense del trattamento delle sementi frammentato e diviso in zone regolamentari. Ciò richiederà ai formulisti di gestire più portafogli di prodotti, complicando la logistica della catena di approvvigionamento. Presenta anche opportunità per le aziende che investono precocemente in alternative non neonicotinoidi e si assicurano le approvazioni regolamentari prima dei concorrenti.
Colmare il divario di percezione rispetto ai sistemi di agricoltura completamente biologica.
Il Programma Nazionale per l'Agricoltura Biologica consente l'uso di sementi trattate solo quando non sono disponibili sementi biologiche, e il National Organic Standards Board sta discutendo requisiti più rigorosi per i test sui residui. Gli agricoltori biologici temono che persino i trattamenti biologici possano compromettere la certificazione. I fornitori che cercano di penetrare in questo segmento necessitano di linee di produzione completamente certificate e devono documentare un valore aggiunto che vada oltre la semplice conformità alle normative. Devono rispondere alle preoccupazioni degli agricoltori riguardo alla sostenibilità a lungo termine dei prodotti biologici certificati. Finché non si registreranno aumenti di resa replicabili, lo scetticismo nei confronti del biologico limiterà la domanda.
Analisi del segmento
Per tipologia di prodotto: Gli insetticidi guadagnano terreno in un contesto di predominio dei fungicidi.
I fungicidi detengono la quota maggiore del mercato statunitense dei trattamenti delle sementi, rappresentando il 46% nel 2025, e aiutano gli agricoltori a combattere Fusarium, Pythium e Rhizoctonia. Questo predominio è attribuito al loro ruolo essenziale nella protezione di semi e piantine da malattie trasmesse dal suolo e da quelle che si manifestano nelle prime fasi di crescita, come il marciume radicale e la decomposizione dei semi. Il loro ampio utilizzo garantisce un robusto attecchimento delle colture e una germinazione uniforme, in particolare in colture come mais, soia e grano. I coltivatori di soia utilizzano frequentemente trattamenti fungicidi per proteggere le sementi da patogeni come Pythium e Rhizoctonia, che, se non controllati, possono ridurre significativamente la densità di semina. Questa protezione costante e preventiva ha reso i fungicidi un fattore produttivo fondamentale per gli agricoltori in diverse regioni di coltivazione.
Il segmento degli insetticidi è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 13.5% tra il 2026 e il 2031. Questa crescita è trainata dalla crescente pressione dei parassiti, dalle preoccupazioni relative alla resistenza e dalla necessità di proteggere le colture nelle prime fasi di sviluppo. Parassiti come elateridi, mosche del mais e afidi continuano a minacciare i raccolti, spingendo gli agricoltori ad adottare trattamenti insetticidi delle sementi come misura preventiva. L'adozione di pratiche di gestione integrata dei parassiti e di agricoltura di precisione sta promuovendo l'uso mirato di insetticidi in base ai rischi specifici di ciascun campo. I coltivatori di mais nelle aree soggette a infestazioni di parassiti nelle prime fasi di crescita possono scegliere sementi trattate con insetticidi per prevenire la perdita di raccolto ed evitare i costi di risemina, alimentando così la rapida espansione di questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di coltura: i semi oleosi accelerano, mentre i cereali mantengono il volume
Nel 2025, i cereali hanno rappresentato il segmento più ampio, con il 38% del mercato statunitense dei trattamenti delle sementi, principalmente a causa delle vaste aree di coltivazione e della necessità cruciale di proteggere colture di base ad alto volume come mais, grano e riso. I trattamenti delle sementi sono ampiamente utilizzati in questo segmento per mitigare malattie e parassiti nelle fasi iniziali, garantendo una germinazione uniforme e un robusto sviluppo delle colture, entrambi elementi vitali per massimizzare le rese. I coltivatori di mais, in particolare, utilizzano spesso trattamenti fungicidi e insetticidi per combattere patogeni e parassiti del suolo come i vermi del filo, riducendo il rischio di risemina e migliorando la produttività complessiva. La domanda costante e su larga scala di queste colture continua a consolidare il predominio di questo segmento.
Le oleaginose e i legumi rappresentano il segmento in più rapida crescita, con una previsione di crescita a un CAGR del 9.4% fino al 2026-2031, trainata dalla crescente domanda di proteine vegetali e oli commestibili, nonché dalle rotazioni colturali sostenibili. Gli agricoltori stanno integrando sempre più soia, colza e lenticchie nelle loro rotazioni, aumentando così la domanda di trattamenti specifici per le sementi di queste colture. Inoltre, i trattamenti chimici delle sementi e gli inoculi stanno guadagnando popolarità in questo segmento per migliorare la fissazione dell'azoto e la salute del suolo. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, si prevede che la superficie coltivata a mais diminuirà da 92.0 milioni di acri nel 2025 a 88.5 milioni di acri entro il 2034, mentre si prevede che la superficie coltivata a soia aumenterà da 85.0 milioni di acri a 86.5 milioni di acri [3] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Proiezioni agricole USDA fino al 2034", USDA.gov . Questo cambiamento suggerisce che i semi oleosi e i legumi rappresenteranno probabilmente una quota crescente del volume totale di sementi trattate, man mano che gli agricoltori si allontanano dalla coltivazione continua del mais per affrontare le sfide legate alla gestione di parassiti e malattie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli stati del Midwest costituiscono il cuore della domanda di sementi trattate, poiché coltivano complessivamente oltre 100 milioni di acri di mais e soia. La prevalenza di Fusarium e del nematode cisticolo della soia rende indispensabili combinazioni multiple di fungicidi e nematocidi. Prove interne condotte da Syngenta in Iowa, Illinois e Indiana hanno confermato che Victrato ha aumentato la resa della soia di 3 bushel nelle aree con infestazioni di nematodi da moderate ad elevate.
I coltivatori del Delta, soprattutto in Arkansas e Mississippi, combattono contro il nematode reniforme e la sindrome della morte improvvisa. Nel 2024, prodotti come Victrato hanno superato i trattamenti tradizionali di 7.9 bushel in appezzamenti affetti da marciume radicale rosso in Illinois e Kentucky, dimostrando che i complessi di malattie si stanno spostando verso nord. Le Grandi Pianure stanno assistendo a una diversificazione delle superfici coltivate, con le rotazioni di grano e sorgo che integrano leguminose e soia, incoraggiando la sperimentazione con trattamenti specifici.
Il corridoio nord-orientale sta assistendo a una divergenza normativa a seguito dell'entrata in vigore della Legge 182 del Vermont. I formulisti che si rivolgono a questa sottoregione devono elaborare portafogli di insetticidi non neonicotinoidi e adeguare le catene di approvvigionamento. Il settore delle colture specializzate in California continua ad assorbire tecnologie di trattamento delle sementi per ortaggi e frutta, sebbene soggetto a rigide leggi statali sui pesticidi che, per ora, esentano i rivestimenti delle sementi. Il crescente consolidamento dei rivenditori a livello regionale sta influenzando le strategie di distribuzione e promuovendo l'adozione di pacchetti integrati di sementi e caratteristiche genetiche. Inoltre, le piattaforme di agronomia digitale stanno influenzando le tendenze di adozione offrendo informazioni localizzate sulla pressione delle malattie e convalidando il ritorno sull'investimento per i trattamenti avanzati delle sementi.
Panorama competitivo
La concentrazione del mercato rimane elevata, con le prime cinque aziende, tra cui Bayer AG, Syngenta AG, Corteva, Inc., BASF SE e UPL Limited, che detengono una quota significativa del fatturato globale. L'intensità competitiva è in aumento, poiché gli specialisti in pesticidi e i fornitori di attrezzature agricole sfidano i produttori tradizionali offrendo formulazioni personalizzate e modelli di vendita diretta agli agricoltori che aggirano i ricarichi delle aziende sementiere tradizionali. Si stanno aprendo nuove opportunità in settori come i rivestimenti polimerici privi di microplastiche, gli insetticidi non neonicotinoidi e le prescrizioni per il trattamento delle sementi a dosaggio variabile collegate a piattaforme di semina digitali.
Dal punto di vista strategico, le aziende consolidate devono difendere la propria quota di mercato acquisendo società di pesticidi, sviluppando formulazioni prive di microplastiche e potenziando le piattaforme di distribuzione digitali. Nel frattempo, le aziende innovative possono conquistare segmenti di nicchia offrendo prodotti e servizi specializzati che rispondono a esigenze insoddisfatte, aree in fase di transizione, campi iscritti a programmi di crediti di carbonio e regioni che adottano l'agricoltura di precisione. La tecnologia viene sfruttata per acquisire quote di mercato attraverso la pianificazione digitale delle prescrizioni, che integra mappe del suolo e dati di resa per creare prescrizioni di trattamento delle sementi a dose variabile. Ciò include attrezzature per il trattamento in azienda con controlli elettronici e monitoraggio remoto, nonché innovazioni nelle formulazioni.
La competenza normativa è un fattore chiave di differenziazione per i leader di mercato. Gli impianti di produzione microbica devono soddisfare doppi standard di conformità imposti dall'Agenzia per la Protezione Ambientale (EPA) e dalla Food and Drug Administration (FDA), una sfida che molte start-up affrontano collaborando con aziende già affermate. Nei mercati emergenti, le aziende nazionali beneficiano di approvazioni locali più rapide e di vantaggi in termini di costi, il che spinge le aziende globali a localizzare la produzione o ad acquisire concorrenti regionali. L'integrazione verticale nella produzione di polimeri contribuisce a mitigare i rischi di approvvigionamento e a ottenere margini aggiuntivi, man mano che i rivestimenti avanzati si diffondono nel mercato del trattamento delle sementi.
Leader del settore del trattamento delle sementi negli Stati Uniti
Bayer AG
Syngenta AG
BASF SE
UPL limitato
Corteva, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Syngenta AG ha presentato la sua ultima innovazione per la cura delle sementi, il trattamento Victrato, registrato dall'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) per l'uso su soia e cotone. Questo trattamento offre una protezione efficace contro i nematodi fitoparassiti e le malattie in una singola molecola.
- Settembre 2024: Corteva, Inc. ha introdotto negli Stati Uniti il fungicida per il trattamento delle sementi Lumiante. Questo prodotto è efficace contro Phytophthora e Pythium, due malattie della soia che colpiscono le prime fasi di crescita e riducono il potenziale di resa, offrendo ai coltivatori di soia un ulteriore strumento per combattere queste malattie fungine.
Ambito del rapporto sul mercato del trattamento delle sementi negli Stati Uniti
Il trattamento delle sementi è il processo di trattamento dei semi con metodi chimici prima della semina. Si tratta di un approccio ecocompatibile che utilizza piccole quantità di insetticidi e fungicidi. Gli agrofarmaci convenzionali sono stati ampiamente utilizzati nel trattamento delle sementi per molti anni per proteggerle da vari stress nel semenzaio. Il rapporto sul mercato statunitense del trattamento delle sementi è segmentato per tipo di prodotto (fungicida, insetticida e nematocida) e per tipo di coltura (colture commerciali, frutta e verdura, cereali, legumi e semi oleosi, tappeti erbosi e piante ornamentali). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| insetticidi |
| fungicidi |
| nematocidi |
| Prodotti combinati |
Per tipo di coltura
| Cereali e Cereali |
| Semi oleosi e legumi |
| Frutta e verdura |
| Colture commerciali |
| Tappeti erbosi e ornamentali |
| Per tipo di prodotto | insetticidi |
| fungicidi | |
| nematocidi | |
| Prodotti combinati | |
| Per tipo di coltura | Cereali e Cereali |
| Semi oleosi e legumi | |
| Frutta e verdura | |
| Colture commerciali | |
| Tappeti erbosi e ornamentali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato statunitense dei prodotti per il trattamento delle sementi nel 2031?
Si prevede che il mercato statunitense dei prodotti per il trattamento delle sementi raggiungerà i 3.25 miliardi di dollari entro il 2031.
Quale tipologia di prodotto è attualmente in testa alle vendite?
Nel 2025, i fungicidi detenevano la quota maggiore, pari al 46%.
In che modo la legge 182 del Vermont influirà sulle formulazioni degli insetticidi?
Il divieto, previsto per il 2029, sull'utilizzo di semi di soia e cereali trattati con neonicotinoidi spinge i fornitori a sviluppare alternative insetticide non neonicotinoidi.
Quali vantaggi offre il trattamento delle sementi direttamente in azienda?
Consente agli agricoltori di evitare gli sconti sulle materie prime per le sementi pretrattate, riducendo i costi per ettaro e permettendo l'utilizzo di prescrizioni a dosaggio variabile.


