

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
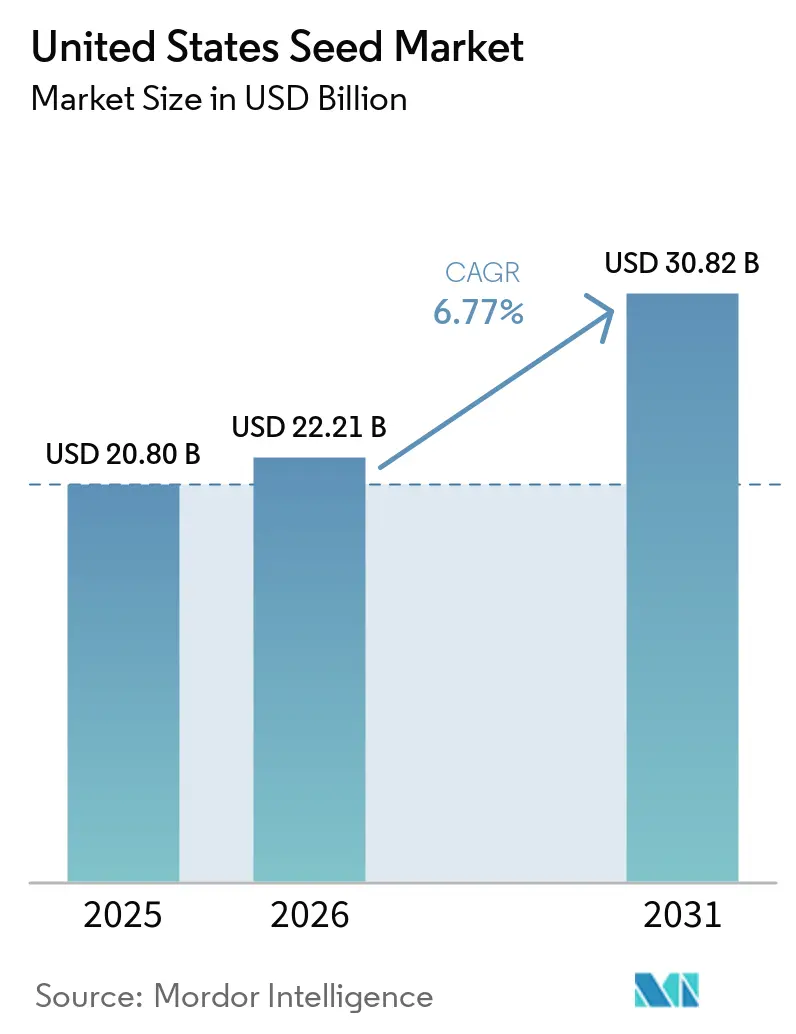
| Dimensione del mercato (2026) | 22.21 miliardo di dollari |
| Dimensione del mercato (2031) | 30.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.77% CAGR |
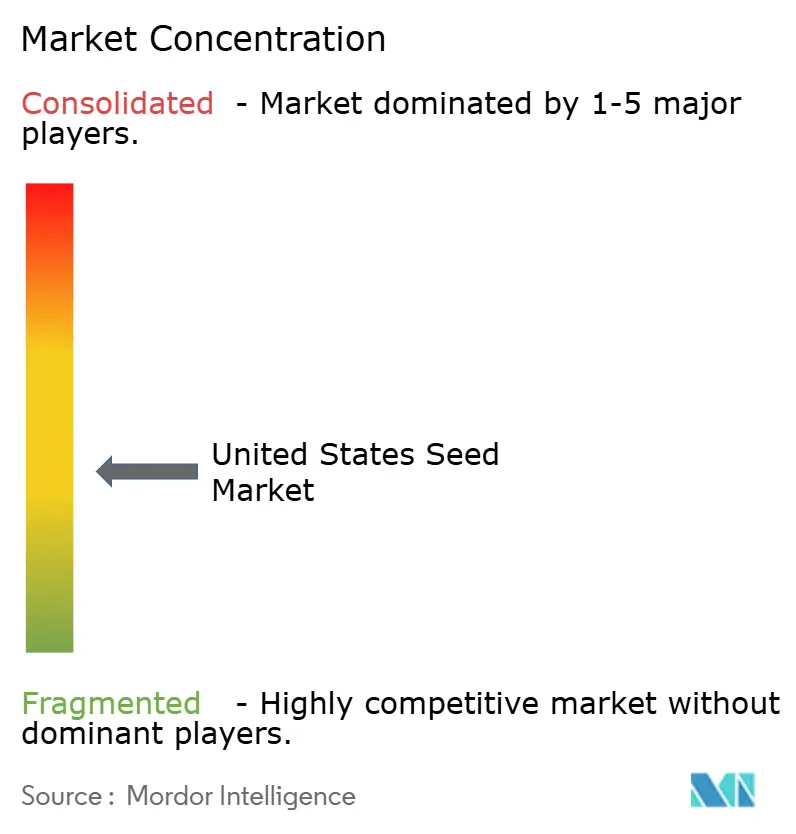
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi negli Stati Uniti di Mordor Intelligence
Il mercato statunitense delle sementi aveva un valore di 20.80 miliardi di dollari nel 2025 e si prevede che crescerà da 22.21 miliardi di dollari nel 2026 a 30.82 miliardi di dollari nel 2031, con un CAGR del 6.77% durante il periodo previsto dal 2026 al 2031. Le innovazioni tecnologiche nell'editing genetico, la maggiore adozione dell'agricoltura di precisione e un quadro politico federale favorevole stanno guidando la domanda nei principali segmenti delle colture. Il lancio più rapido di nuove caratteristiche grazie al coordinamento tra la Food and Drug Administration (FDA) e l'Animal and Plant Health Inspection Service (APHIS) sta accorciando i cicli di commercializzazione, mentre i crediti d'imposta che espandono la capacità di produzione di materie prime per i biocarburanti stanno aumentando la superficie coltivata. [1] Fonte: Food and Drug Administration, "How GMO Crops Impact Our World", FDA.gov Gli ibridi dominano le preferenze tecnologiche di selezione grazie a pacchetti di caratteristiche combinate che aiutano gli agricoltori a gestire la pressione delle erbe infestanti e la variabilità climatica. Le piantagioni in campo aperto rappresentano la maggior parte dell'utilizzo di sementi, tuttavia le sementi per la coltivazione protetta stanno mostrando una forte crescita di nicchia con la diffusione dell'orticoltura indoor. L'intensità competitiva rimane moderata, con le prime cinque aziende che detengono una quota di fatturato del 57%, lasciando spazio a specialisti regionali e a disruptor dell'agricoltura digitale. [2] Fonte: Federal Trade Commission, "FTC Launches Inquiry into Agricultural Industry Consolidation", ftc.gov
Punti chiave del rapporto
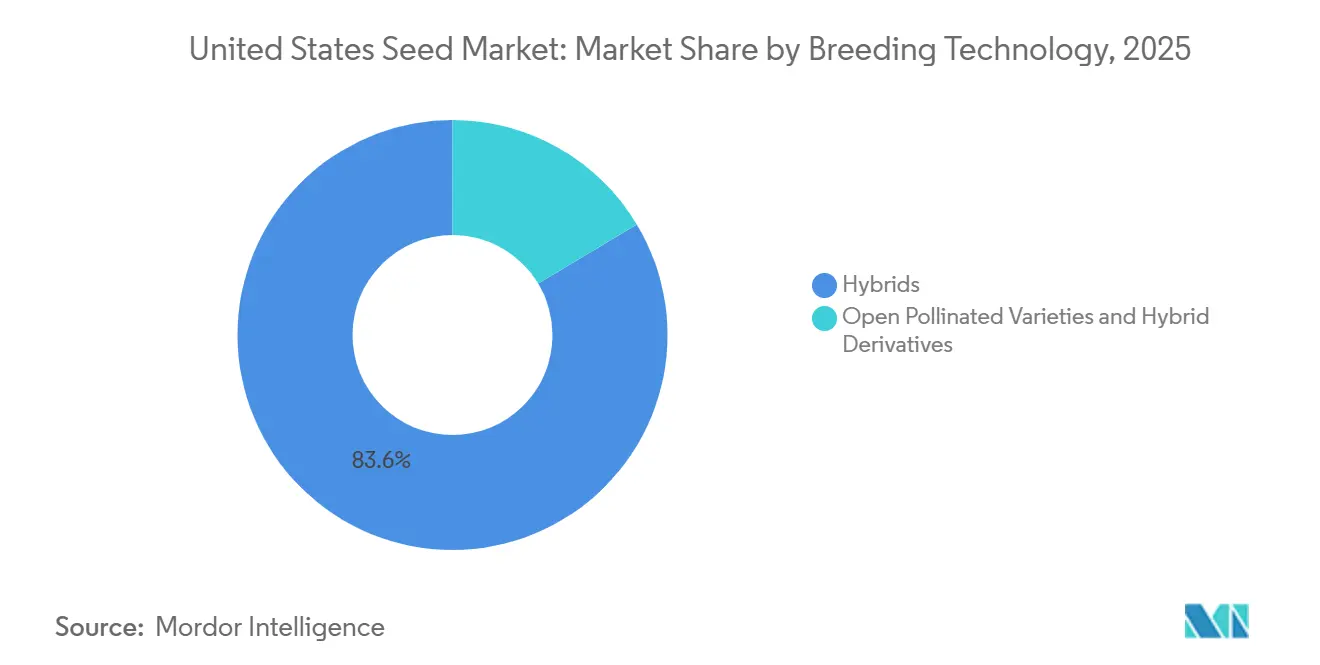
- In base alle tecnologie di selezione, gli ibridi rappresentavano la quota maggiore del mercato delle sementi negli Stati Uniti nel 2025, con l'83.6%, e si prevede che cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.9%, dal 2026 al 2031.
- In base al metodo di coltivazione, la coltivazione in campo aperto rappresentava la quota maggiore, pari al 92.9% nel 2025, e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.2%, dal 2026 al 2031.
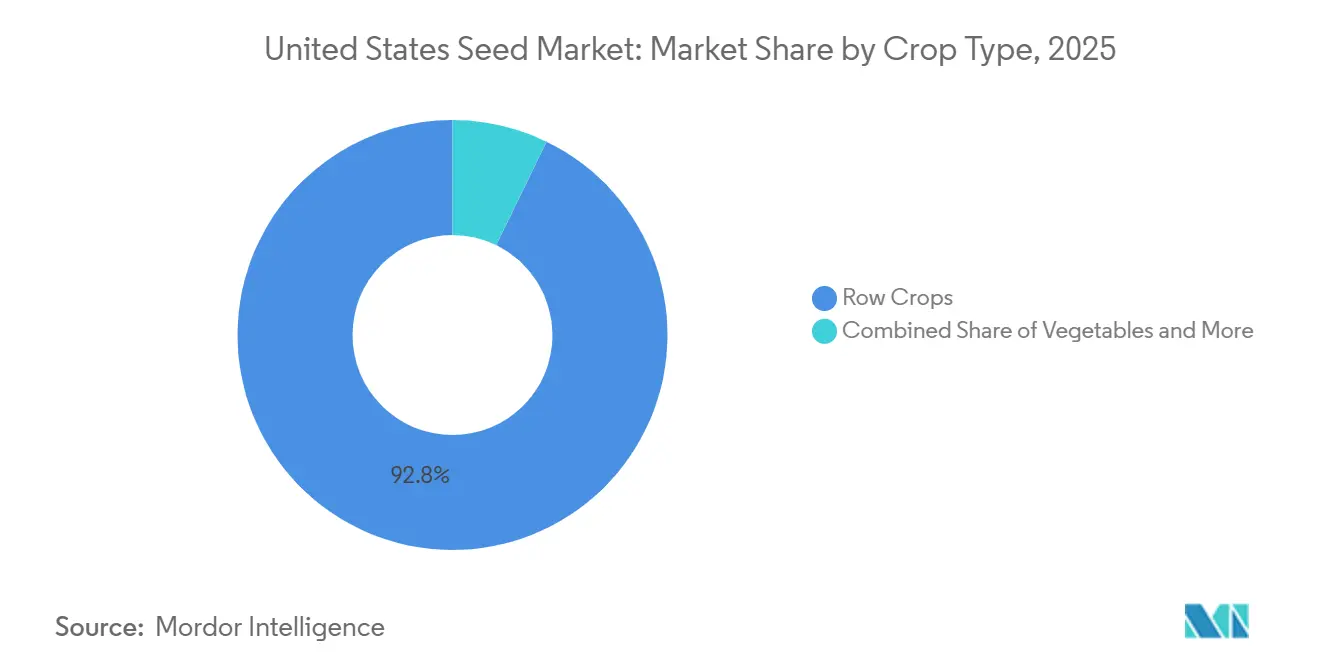
- Per tipologia di coltura, le colture a filari rappresentavano la quota maggiore, pari al 92.8% nel 2025, mentre si prevede che il mercato statunitense delle sementi orticole crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.2%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di ibridi di soia e mais tolleranti agli erbicidi | + 1.2% | Cintura del mais del Midwest e Grandi Pianure | Medio termine (2-4 anni) |
| Crescente domanda di caratteristiche di resistenza alla siccità nelle pianure meridionali | + 0.9% | Texas, Oklahoma, Kansas e Nebraska | A breve termine (≤ 2 anni) |
| Prescrizioni di sementi per l'agricoltura di precisione che potenziano i cicli di sostituzione | + 1.5% | Iowa, Illinois, Indiana e Minnesota | Medio termine (2-4 anni) |
| Aumento dei programmi nazionali di materie prime per biocarburanti | + 1.1% | Stati della Corn Belt e corridoi dei combustibili rinnovabili | A lungo termine (≥ 4 anni) |
| Programmi di crediti di carbonio che premiano la vendita di sementi per colture di copertura | + 0.8% | Iowa, Illinois e Ohio con implementazione nazionale | Medio termine (2-4 anni) |
| Le approvazioni per la modifica genetica (CRISPR) accelerano il lancio di nuovi trattamenti. | + 1.4% | Nationwide | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di ibridi di soia e mais tolleranti agli erbicidi
Nel 2024, le caratteristiche di tolleranza agli erbicidi hanno rappresentato il 94% dell'adozione della soia e l'89% del mais, grazie a sistemi combinati che affrontano la resistenza al glifosato. [3] Fonte: National Agricultural Statistics Service, “Chemical Use Surveys,” NASS.USDA.gov Le nuove formulazioni di dicamba approvate dall'Environmental Protection Agency (EPA) nel 2024 hanno ridotto le preoccupazioni relative alla volatilità, consentendo un aumento annuo del 23% delle vendite di sementi tolleranti al dicamba. Le aziende sementiere ora abbinano le licenze delle caratteristiche a strumenti di monitoraggio digitale che segnalano i punti critici di resistenza e rafforzano la fedeltà dei clienti. L'attenzione competitiva si sta spostando verso pacchetti di tolleranza a tre vie progettati per rallentare l'evoluzione della resistenza nel prossimo decennio.
Crescente domanda di tratti resistenti alla siccità nelle pianure meridionali
Anni consecutivi di siccità hanno aumentato la domanda di mais e sorgo resistenti alla siccità, che hanno conquistato il 31% della superficie regionale nel 2024, rispetto al 18% del 2022. I vantaggi di resa dell'8-12% con irrigazione limitata aumentano i ricavi anche dopo i prezzi premium delle sementi. Gli USDA Climate Hubs hanno finanziato dimostrazioni sul campo che consentono ai coltivatori di confrontare il consumo di acqua in strisce affiancate, accelerandone l'adozione. I mugnai regionali ora pagano bonus per proteine stabili negli anni di siccità, offrendo agli agricoltori un ulteriore incentivo economico. Le aziende sementiere rispondono combinando alleli autoctoni resistenti alla siccità con tolleranza agli erbicidi per ampliare l'adattamento ai diversi tipi di terreno.
Prescrizioni di sementi per l'agricoltura di precisione che potenziano i cicli di sostituzione
Le prescrizioni a dose variabile hanno aumentato le dosi di semina del 12-15% per acro rispetto alla semina uniforme nel 2024, determinando una maggiore frequenza di sostituzione. Climate FieldView e Granular uniscono strati di terreno, previsioni meteorologiche e mappe di resa per segnalare gli ibridi con prestazioni inferiori a livello di sottocampo. I coltivatori che accedono a queste analisi cambiano varietà 18 mesi prima rispetto ai colleghi che si affidano ai dati delle sperimentazioni della contea. Il frequente cambio di varietà incoraggia prezzi più elevati per le genetiche ad alto potenziale, ma mantiene la pressione sugli sviluppatori affinché dimostrino i guadagni anno dopo anno. Questa tendenza aumenta anche la domanda di confezioni di semi in piccoli lotti abilitate digitalmente che si adattino alle prescrizioni specifiche della zona.
Aumento dei programmi nazionali di materie prime per biocarburanti
La Sezione 45Z dell'Internal Revenue Code entrerà in vigore nel 2025 e collegherà i crediti d'imposta ai punteggi di carbonio del ciclo di vita, incrementando la domanda di ibridi di mais ad alto contenuto di amido e di soia ad alto contenuto di olio, per un valore di 2.3 miliardi di dollari in vendite annuali di semi. I progetti di diesel rinnovabile e carburante per aviazione sostenibile in costruzione in Iowa e sulla costa del Golfo richiedono una costante espansione delle materie prime fino al 2030. Molti impianti stipulano contratti di appezzamenti a termine, garantendo premi che compensano i maggiori costi dei semi. Gli sviluppatori ora promuovono ibridi con caratteristiche che migliorano le rese di spremitura o l'efficienza della fermentazione, legando direttamente la genetica ai margini di profitto dei trasformatori. Gli obblighi statali di miscelazione in California e Minnesota rafforzano le prospettive di volume e riducono il rischio di domanda.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inflazione dei prezzi delle sementi dovuta al consolidamento | -0.7% | Regioni nazionali delle materie prime | A breve termine (≤ 2 anni) |
| Contenzioso sulla scadenza dei brevetti sui tratti distintivi di successo | -0.5% | Principali aree di coltivazione di soia e mais | Medio termine (2-4 anni) |
| Scarsa liquidità nelle aziende agricole dopo il calo dei prezzi delle materie prime nel 2023 | -0.9% | Midwest e pianure dipendenti dai cereali | A breve termine (≤ 2 anni) |
| Incertezza normativa sulle colture geneticamente modificate a livello statale | -0.4% | California e Vermont | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Contenzioso sulla scadenza dei brevetti sui tratti distintivi di successo
La soia di prima generazione tollerante al glifosato e i tratti del mais resistenti agli insetti inizieranno a perdere la protezione brevettuale nel 2025, creando spazio per l'ingresso di prodotti generici. Gli innovatori hanno intentato cause per violazione di proprietà intellettuale e rivendicazioni di pacchetti di dati che potrebbero ritardare i lanci di imitazioni di due o più stagioni. L'incertezza giuridica scoraggia i grossisti dall'impegnare volumi iniziali in linee fuori brevetto. Gli agricoltori si trovano ad affrontare confusione sulle regole di gestione responsabile, che potrebbero rallentare il passaggio anche quando tratti più economici raggiungono il mercato. Il prolungarsi dei contenziosi mantiene elevati i costi delle sementi più a lungo di quanto suggeriscano le tempistiche puramente brevettuali.
Incertezza normativa sulle colture geneticamente modificate a livello statale
Mentre l'APHIS fornisce un chiaro percorso federale, diversi stati, guidati da California e Vermont, stanno discutendo sull'etichettatura o su restrizioni assolute alla vendita di semi geneticamente modificati. Norme eterogenee generano complessità di conformità e aumentano i costi di distribuzione per i rivenditori multistatali. Alcuni trasformatori temono la frammentazione della catena di approvvigionamento e richiedono la separazione dei cereali modificati da quelli non modificati, aggiungendo spese per la conservazione dell'identità. Le aziende sementiere potrebbero rinviare i lanci fino a quando non emergerà un approccio armonizzato, soprattutto per le colture minori in cui il volume statale è importante. L'incertezza persistente riduce il potenziale di crescita a breve termine per le più recenti piattaforme di breeding.
Analisi del segmento
Con la tecnologia di allevamento: gli ibridi guidano l'adozione dell'innovazione
Nel 2025, gli ibridi rappresentavano la quota maggiore, pari all'83.6%, e si prevede che cresceranno al tasso di crescita annuo composto (CAGR) più elevato, del 6.9%, dal 2026 al 2031, a testimonianza della fiducia degli agricoltori nella stabilità delle rese. Gli ibridi transgenici, che incorporano una combinazione di tolleranza agli erbicidi e resistenza agli insetti, spuntano prezzi più elevati, sostenendo la crescita del valore del segmento. Gli ibridi non transgenici rimangono importanti per i canali biologici e per quelli orientati all'esportazione, sebbene la loro resa sia inferiore del 15-20% rispetto agli ibridi commerciali. La rapida modifica genetica, resa possibile dalla normativa SECURE, accelera l'introduzione di nuovi tratti, contribuendo alla crescita del segmento.
Le varietà a impollinazione libera e i derivati ibridi rimangono una parte importante del mercato sementiero statunitense, grazie alla loro adattabilità, al potenziale di conservazione delle sementi e all'idoneità per gli agricoltori che desiderano un maggiore controllo sui costi di produzione e sulla selezione varietale. Le varietà a impollinazione libera sono particolarmente rilevanti nelle colture specializzate, nell'agricoltura biologica, nei sistemi di produzione regionali e nei mercati in cui la diversità genetica e i tratti adattati al contesto locale sono apprezzati. I derivati ibridi offrono un'opzione intermedia, combinando caratteristiche ibride selezionate con flessibilità e adattabilità nella selezione varietale. La domanda è sostenuta dall'interesse per varietà resilienti e adatte al contesto regionale e per programmi di miglioramento genetico diversificati, sebbene questi segmenti debbano generalmente affrontare una maggiore concorrenza da parte di ibridi sviluppati commercialmente che offrono prestazioni standardizzate e tratti specifici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per meccanismo di coltivazione: l'espansione in campo aperto supera il sistema protetto
Nel 2025, il segmento delle coltivazioni in campo aperto rappresentava la quota maggiore, pari al 92.9%, e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più elevato, dell'8.2%, dal 2026 al 2031. La sua posizione dominante riflette l'ampio utilizzo di sistemi di produzione in campo aperto per colture a filari, semi oleosi, cereali e altre materie prime agricole su larga scala. La continua adozione di tecniche di semina di precisione, semina a rateo variabile, monitoraggio a livello di campo e miglioramento genetico delle sementi sta favorendo una maggiore produttività e un uso più efficiente degli input. La domanda di varietà resistenti alla siccità, alle malattie e adattate al clima sta inoltre rafforzando il fabbisogno di sementi nei diversi ambienti di produzione in campo aperto.
La coltivazione protetta rappresenta una quota minore del mercato sementiero statunitense, a causa della sua concentrazione su colture di maggior valore e ambienti di produzione controllati come serre, tunnel e sistemi di coltivazione indoor. La domanda è sostenuta dal crescente interesse per la produzione durante tutto l'anno, la coltivazione efficiente in termini di risorse e la qualità costante del raccolto, in particolare per ortaggi, erbe aromatiche, colture specializzate e varietà orticole di alto valore. I fornitori di sementi stanno sviluppando varietà adatte agli ambienti controllati, con particolare attenzione alle caratteristiche di crescita compatta, all'uniformità, alla resistenza alle malattie, a cicli di produzione più brevi e a prestazioni migliori in condizioni controllate di temperatura, umidità, illuminazione e nutrienti.
Per tipologia di coltura: predominano le colture a filari, mentre il settore orticolo accelera.
Nel 2025, le colture a filari rappresentavano la quota maggiore, pari al 92.8%. Le sementi di mais e soia sono molto richieste a causa degli obblighi in materia di biocarburanti e dei requisiti per l'alimentazione animale, con caratteristiche multiple che ne aumentano i prezzi unitari. Anche le varietà di soia ad alto contenuto di acido oleico ottengono premi di 0.50-0.75 dollari al bushel. Le colture da fibra come il cotone si affidano a genetiche resistenti ai parassiti per salvaguardare i raccolti nel Sud-Est.
Si prevede che il mercato statunitense delle sementi orticole crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.2%, dal 2026 al 2031, grazie alla crescente domanda dei consumatori di prodotti freschi e locali. L'emergere di nuove colture di legumi, in risposta alla popolarità delle proteine vegetali, incoraggia i selezionatori a ottimizzare le caratteristiche gastronomiche. La crescita delle colture specializzate favorisce la diversificazione e riduce la dipendenza dai cicli dei prezzi delle materie prime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La regione del Midwest, nota come Corn Belt, rappresenta la quota maggiore del fatturato del mercato sementiero statunitense, grazie alle intense rotazioni colturali di mais e soia che si basano su ibridi di alto valore. Gli stati delle Grandi Pianure costituiscono un segmento significativo, con la genetica resistente alla siccità come priorità strategica, data la variabilità delle precipitazioni. La California contribuisce in modo sostanziale al valore del mercato, sottolineando l'elevata spesa per ettaro in sementi per ortaggi e frutticolture che sostengono la solida economia agricola dello stato.
Il Sud-Est dimostra un forte potenziale di crescita regionale nel periodo di previsione, poiché le varietà di cotone e ortaggi resistenti al calore attraggono investimenti. I programmi di colture di copertura legati ai mercati del carbonio stanno incrementando la domanda di sementi in Indiana, Iowa e Illinois. Il Pacifico nord-occidentale rappresenta una quota minore di fatturato, concentrandosi su grano di qualità da esportazione e patate speciali, con i breeder che puntano su caratteristiche che soddisfano i requisiti qualitativi esteri.
Le differenze politiche emergenti influenzano anche la geografia: la Proposition 12 della California e le leggi del Vermont sull'etichettatura dei semi geneticamente modificati impongono requisiti di conformità specifici, spingendo le aziende sementiere a sviluppare portafogli specifici per regione. I finanziamenti del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) nell'ambito dell'iniziativa Climate-Smart Commodities forniscono ulteriore impulso, sovvenzionando l'adozione di pratiche sostenibili che dipendono da varietà di sementi specializzate.
Panorama competitivo
Nel 2025, il mercato statunitense delle sementi si presenta moderatamente frammentato, con BASF SE, Bayer AG, Corteva Agriscience, Land O'Lakes Inc. e Syngenta Group come principali attori. L'acquisizione di Beck's Hybrids da parte di Syngenta Group nel 2025 amplia la presenza nel Midwest e offre un modello di vendita diretta agli agricoltori, interessante per i coltivatori che apprezzano la possibilità di effettuare test in loco.
BASF SE ha lanciato la sua prima varietà di soia modificata con CRISPR nel 2025, dopo che l'APHIS ne ha confermato lo status di non regolamentazione, a dimostrazione di come la modifica genetica acceleri la commercializzazione. Il centro di miglioramento genetico del Nebraska di KWS SAAT SE and Co. KGaA si concentra sul mais adattato alla siccità, evidenziando la specializzazione regionale. Le piattaforme tecnologiche che combinano la genetica con i dati agronomici rafforzano la fidelizzazione dei clienti e creano entrate ricorrenti in tutte le categorie di input.
Le scadenze dei brevetti a partire dal 2025 innescano la concorrenza dei farmaci generici per i tratti Roundup Ready, consentendo alle aziende più piccole di accedere a modalità d'azione consolidate. Il controllo delle fusioni da parte della Federal Trade Commission sta indirizzando le principali aziende verso partnership di ricerca piuttosto che verso mega-accordi, aprendo nuovi ruoli nell'ecosistema per le società di analisi e le startup che si occupano di scoperta di tratti.
Leader del settore sementiero degli Stati Uniti
BASF SE
Bayer AG
Corteva Agriscience
Land O'Lakes Inc.
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Corteva annuncia l'intenzione di scindersi in due società quotate indipendenti, una specializzata nella protezione delle colture e l'altra in sementi e tratti genetici. Questa separazione mira a migliorare l'efficienza operativa e ad aumentare il valore delle sue attività agricole negli Stati Uniti e a livello globale.
- Febbraio 2025: Namdhari Seeds ha acquisito il 100% dell'attività di sementi orticole in pieno campo di Axia, con sede negli Stati Uniti, espandendo le sue attività a livello globale. L'acquisizione include i diritti di breeding e rafforza la presenza di Namdhari nei principali mercati di esportazione, tra cui Messico e Stati Uniti.
Ambito del rapporto sul mercato dei semi degli Stati Uniti
Il rapporto sul mercato delle sementi negli Stati Uniti è segmentato in base alla tecnologia di selezione (ibridi, varietà a impollinazione libera e derivati ibridi), al metodo di coltivazione (coltivazione in pieno campo e protetta) e al tipo di coltura (colture a filari e ortaggi). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | |
| Ibridi resistenti agli insetti | ||
| Altri tratti | ||
| Varietà a impollinazione libera e derivati ibridi | ||
Meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Tipo di raccolto
| Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | ||
| Colture foraggere | Erba medica | |
| Mais da foraggio | ||
| Sorgo da foraggio | ||
| Altre colture foraggere | ||
| Cereali e Cereali | Mais | |
| Riso | ||
| Sorgo | ||
| Grano | ||
| Altri cereali e cereali | ||
| Semi oleosi | Colza, colza e senape | |
| soia | ||
| Girasole | ||
| Altri semi oleosi | ||
| Impulsi | ||
| Verdure | Brassicacee | Cavolo |
| Cavolfiore e broccoli | ||
| Altre Brassica | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Radici e bulbi | aglio | |
| cipolla | ||
| Patate | ||
| Altre radici e bulbi | ||
| Solanaceae | peperoncino | |
| Melanzana | ||
| Pomodoro | ||
| Altre solanacee | ||
| Verdure non classificate | Asparagi | |
| Lattuga | ||
| Gombo | ||
| Piselli | ||
| Spinaci | ||
| Altre verdure non classificate | ||
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | ||
| Ibridi resistenti agli insetti | |||
| Altri tratti | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Meccanismo di coltivazione | Campo aperto | ||
| Coltivazione Protetta | |||
| Tipo di raccolto | Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | |||
| Colture foraggere | Erba medica | ||
| Mais da foraggio | |||
| Sorgo da foraggio | |||
| Altre colture foraggere | |||
| Cereali e Cereali | Mais | ||
| Riso | |||
| Sorgo | |||
| Grano | |||
| Altri cereali e cereali | |||
| Semi oleosi | Colza, colza e senape | ||
| soia | |||
| Girasole | |||
| Altri semi oleosi | |||
| Impulsi | |||
| Verdure | Brassicacee | Cavolo | |
| Cavolfiore e broccoli | |||
| Altre Brassica | |||
| cucurbitacee | Cetriolo e cetriolino | ||
| Zucca e zucca | |||
| Altre cucurbitacee | |||
| Radici e bulbi | aglio | ||
| cipolla | |||
| Patate | |||
| Altre radici e bulbi | |||
| Solanaceae | peperoncino | ||
| Melanzana | |||
| Pomodoro | |||
| Altre solanacee | |||
| Verdure non classificate | Asparagi | ||
| Lattuga | |||
| Gombo | |||
| Piselli | |||
| Spinaci | |||
| Altre verdure non classificate | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




