

Dimensioni e quota di mercato della costruzione di barriere di sicurezza stradale negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.21 miliardo di dollari |
| Dimensione del mercato (2031) | 2.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.18% CAGR |
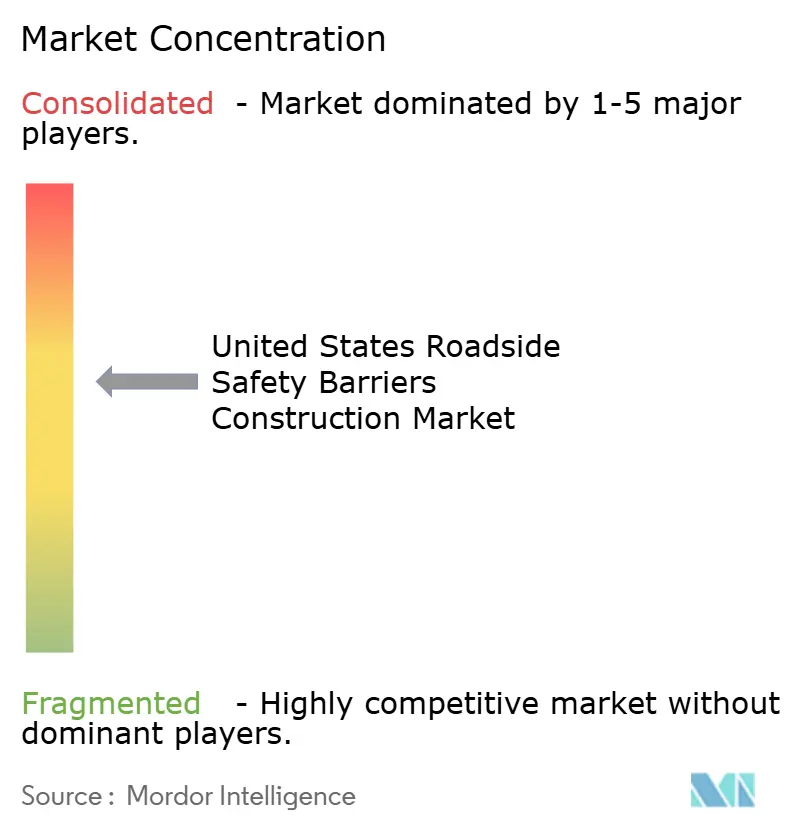
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
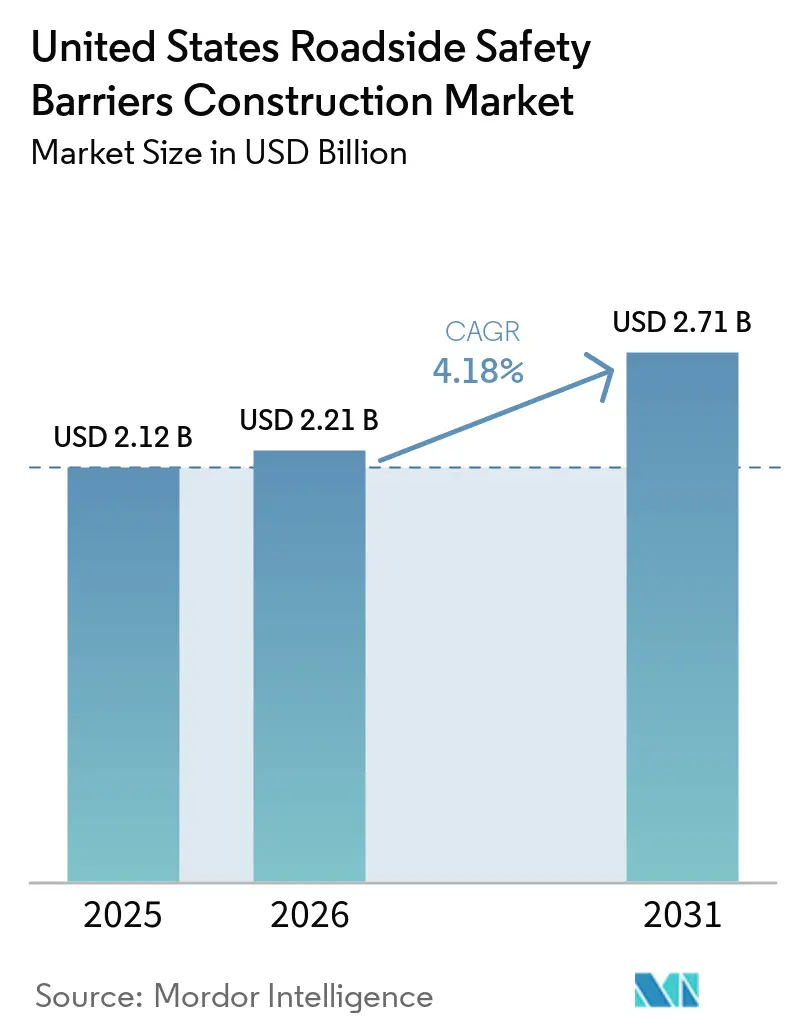
Analisi di mercato statunitense sulla costruzione di barriere di sicurezza stradale a cura di Mordor Intelligence.
Il mercato statunitense delle barriere di sicurezza stradali aveva un valore di 2.12 miliardi di dollari nel 2025 e si prevede che crescerà da 2.21 miliardi di dollari nel 2026 a 2.71 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.18% durante il periodo di previsione (2026-2031). Gli stanziamenti federali per le autostrade previsti dall'Infrastructure Investment and Jobs Act (IIJA), l'aumento dei finanziamenti statali e la sostituzione obbligatoria dei sistemi precedenti al 2016, come previsto dal Manual for Assessing Safety Hardware (MASH), stanno alimentando un programma pluriennale di ammodernamento. I dipartimenti dei trasporti statali (DOT) si stanno concentrando sui corridoi ad alto rischio di incidenti, accelerando gli ordini di acquisto di barriere in cavo e composite che dimostrano prestazioni migliori su pendii spartitraffico e in ambienti costieri corrosivi. Allo stesso tempo, la volatilità dei costi dei materiali, come ad esempio un aumento del 18% dei prezzi dell'acciaio laminato a caldo all'inizio del 2025, ha spinto diversi appaltatori ad adottare contratti di manutenzione basati sulle prestazioni. Questi contratti contribuiscono a bloccare i prezzi e a trasferire il rischio del ciclo di vita ai fornitori. Le attività di acquisizione, esemplificate da RoadSafe Traffic Systems, evidenziano come le economie di scala e la diversificazione dei prodotti siano diventate vantaggi strategici fondamentali, superando il prezzo come principale fattore di differenziazione.
Punti chiave del rapporto
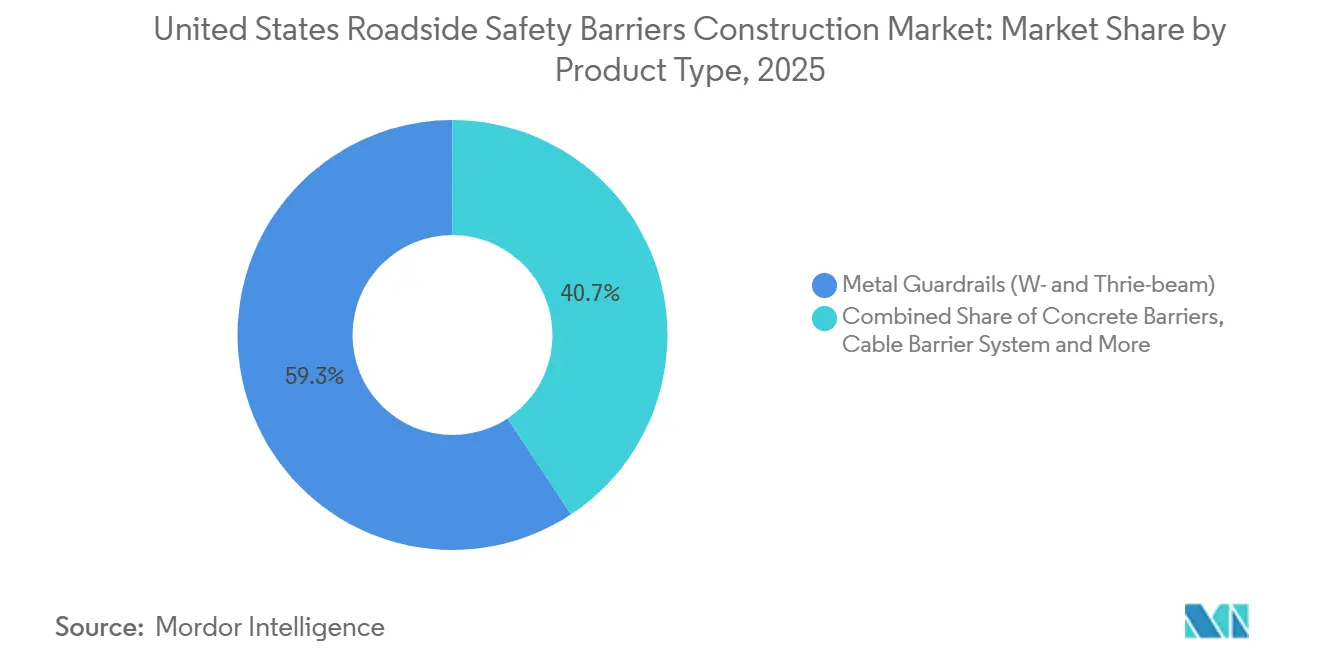
- Per tipologia di prodotto, nel 2025 i guardrail metallici detenevano il 59.3% della quota di mercato statunitense per le barriere di sicurezza stradali, mentre si prevede che i sistemi di barriere a cavo cresceranno a un tasso annuo composto del 4.89% tra il 2026 e il 2031.
- In termini di materiale, l'acciaio ha rappresentato il 66.4% del mercato statunitense delle barriere di sicurezza stradali nel 2025, mentre le formulazioni in plastica e materiali compositi hanno registrato la crescita prevista più rapida, con un CAGR del 5.16% tra il 2026 e il 2031.
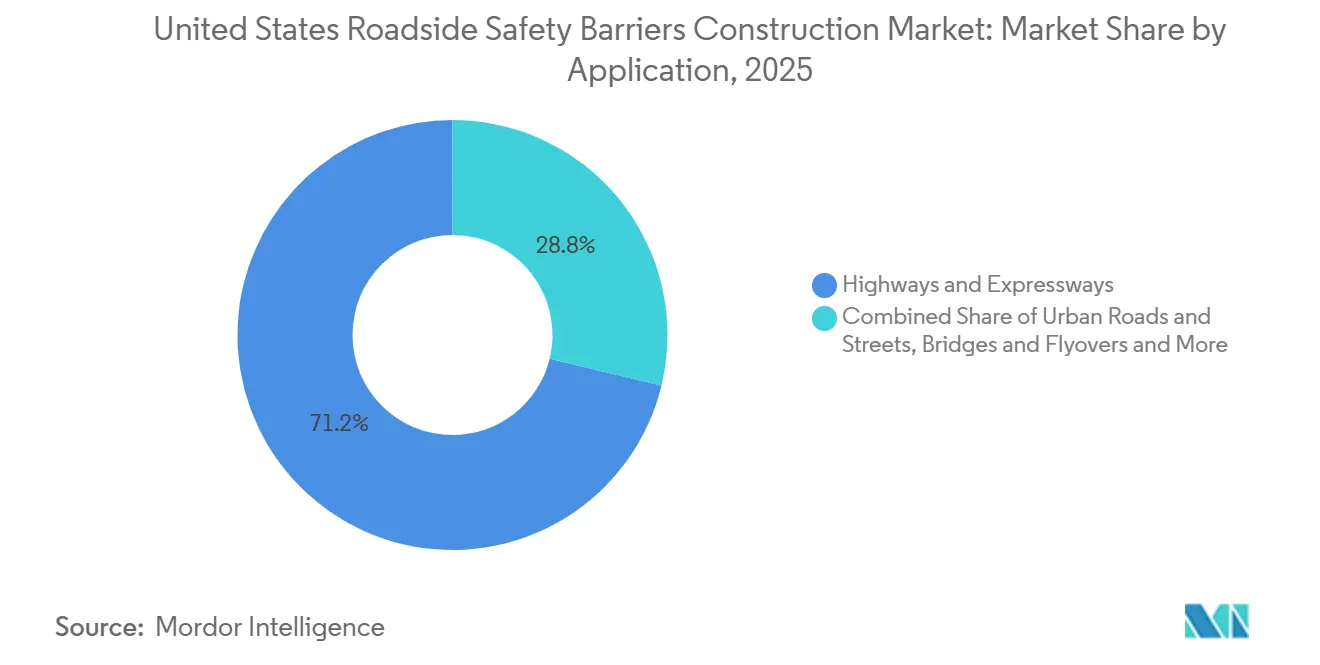
- Per tipologia di applicazione, autostrade e superstrade hanno rappresentato la quota maggiore del fatturato nel 2025, con un contributo del 71.2%; si prevede che ponti e cavalcavia registreranno un tasso di crescita annuo composto (CAGR) del 5.09% tra il 2026 e il 2031.
- Per tipologia di installazione, le nuove costruzioni hanno rappresentato il 56.7% del fatturato del 2025, tuttavia le attività di ristrutturazione e ammodernamento stanno crescendo a un tasso annuo composto del 4.61% tra il 2026 e il 2031.
- A livello statale, il Texas ha attratto il 19.6% della spesa prevista per il 2025, mentre si prevede che la Florida sarà l'area geografica con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.21% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense della costruzione di barriere di sicurezza stradale.
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi in corso di modernizzazione delle autostrade e di miglioramento delle infrastrutture. | + 1.2% | A livello nazionale, i valori più alti si registrano in Texas, California e Florida. | A lungo termine (≥ 4 anni) |
| Le rigide normative sulla sicurezza stradale rendono obbligatoria l'installazione delle barriere. | + 1.0% | Percorsi del sistema autostradale nazionale | Medio termine (2–4 anni) |
| L'elevato numero di veicoli posseduti e la densità del traffico stanno incrementando la domanda di sistemi di protezione in caso di incidente. | + 0.8% | Corridoi urbani in California, New York e Illinois | Medio termine (2–4 anni) |
| Aumento degli investimenti pubblici in progetti per la sicurezza stradale | + 0.7% | Stati con sovvenzioni HSIP attive | A lungo termine (≥ 4 anni) |
| Adozione di tecnologie avanzate resistenti agli urti | + 0.5% | Adozione precoce in California, Texas e Washington | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi in corso di modernizzazione e miglioramento delle infrastrutture stradali.
Le assegnazioni federali IIJA forniscono a ogni stato un flusso costante di finanziamenti per le infrastrutture stradali fino all'anno fiscale 2026. Le principali giurisdizioni, come il Texas con il suo Programma Unificato per i Trasporti da 104.2 miliardi di dollari e la Florida con il suo Programma di Lavoro da 62.5 miliardi di dollari, stanno integrando questi fondi con le entrate derivanti dalle tasse sui carburanti statali [1] Federal Highway Administration, “Manual for Assessing Safety Hardware Implementation Policy,” fhwa.dot.gov . Grazie all'elevato rapporto costi-benefici delle contromisure di sicurezza, molti contratti di rifacimento o ampliamento stradale ora includono l'installazione di nuovi guardrail o cavi spartitraffico. Questa tendenza sta espandendo significativamente il mercato statunitense della costruzione di barriere di sicurezza stradali, andando oltre i semplici progetti greenfield. L'accorpamento di tali progetti contribuisce a mitigare l'impatto delle fluttuazioni di bilancio dei singoli programmi e garantisce un flusso costante di appaltatori durante tutta la stagione di pavimentazione. I calendari delle gare d'appalto indicano picchi di domanda in primavera e in autunno, fornendo ai produttori una migliore visibilità e consentendo alle acciaierie di pianificare di conseguenza la produzione di coils.
Normative rigorose in materia di sicurezza stradale che rendono obbligatoria l'installazione di barriere
Le date limite del MASH 2016 hanno vietato il rimborso federale per l'hardware stradale non conforme dopo dicembre 2019. Questo requisito ha obbligato i Dipartimenti dei Trasporti (DOT) a inventariare, dare priorità e sostituire i sistemi obsoleti su tutte le strade del National Highway System [2] Federal Highway Administration, “Highway Safety Improvement Program Funding Tables,” fhwa.dot.gov . Attualmente, possono essere specificati solo dispositivi con una lettera di idoneità FHWA, escludendo di fatto i prodotti non testati e consolidando la quota di mercato dei produttori con dati esaustivi sui crash test. Gli Stati hanno incorporato questi protocolli federali nei loro disegni standard, garantendo che ogni progetto di rifacimento del manto stradale includa automaticamente una revisione delle barriere. Nel complesso, queste normative di conformità hanno trasformato la sostituzione delle barriere da un aggiornamento facoltativo a un requisito di legge, guidando un ciclo di retrofit costante fino al 2031.
L'elevato numero di veicoli posseduti e l'alta densità del traffico aumentano la domanda di sistemi di protezione dagli incidenti.
Nel 2023, i chilometri percorsi dai veicoli hanno raggiunto i 3.26 trilioni e hanno continuato ad aumentare fino al 2025, intensificando la pressione sulle autostrade urbane, già al limite della loro capacità. La crescente diffusione di flotte di autocarri leggeri più pesanti ha influenzato la dinamica degli incidenti, spingendo i Dipartimenti dei Trasporti (DOT) ad adottare sistemi a tre travi o a cavi ad alta tensione in grado di assorbire carichi cinetici maggiori. Inoltre, i frequenti urti contro le barriere su tratti stradali congestionati hanno ridotto i cicli di manutenzione dai tradizionali cinque anni a soli 18 mesi. Questo tasso di usura accelerato ha determinato una maggiore domanda di binari, pali e dispositivi di ancoraggio di ricambio, contribuendo alla crescita del segmento aftermarket nel mercato statunitense delle barriere di sicurezza stradale.
Aumento degli investimenti pubblici in progetti per la sicurezza stradale
Gli stanziamenti del Programma per il miglioramento della sicurezza stradale (HSIP) ammontavano a 3.177 miliardi di dollari nell'anno fiscale 2025 e a 3.246 miliardi di dollari nell'anno fiscale 2026, fornendo agli stati un fondo dedicato alla sicurezza, spesso destinato alle barriere di sicurezza a cavo spartitraffico grazie al loro favorevole rapporto costi-benefici. Inoltre, l'iniziativa Safe Streets and Roads for All (SS4A) contribuisce con 1 miliardo di dollari all'anno per progetti locali, che possono includere sistemi di assorbimento d'urto per pedoni o muri in cemento a bassa deformazione. Poiché questi programmi rimborsano fino al 90% dei costi ammissibili, gli enti locali che in precedenza non disponevano di budget per le barriere ora stanno avviando le procedure di appalto. Questa espansione ha ampliato la base di clienti oltre i Dipartimenti dei Trasporti statali (DOT), stimolando la crescita complessiva del mercato.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di installazione, riparazione e ciclo di vita. | -0.6% | A livello nazionale, il fenomeno è più accentuato nelle contee rurali a basso volume di traffico. | Medio termine (2–4 anni) |
| L'invecchiamento delle infrastrutture stradali sta creando un arretrato negli interventi di ammodernamento. | -0.4% | Concentrato nel nord-est e nell'alto Midwest | A lungo termine (≥ 4 anni) |
| Le lunghe procedure di approvazione stanno ritardando l'avvio dei progetti. | -0.3% | Varia a seconda del Dipartimento dei Trasporti dello stato | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di installazione, riparazione e gestione del ciclo di vita dei sistemi di barriera
Il prezzo unitario rappresenta solo il costo iniziale; i ritardi del traffico dovuti alla chiusura delle corsie spesso raddoppiano le spese effettive del progetto sulle autostrade urbane. Inoltre, i picchi di prezzo delle bobine laminate a caldo nel 2025 hanno portato a diverse offerte che superavano le stime degli ingegneri [3] US Bureau of Labor Statistics, “Producer Price Index (PPI): Metals and Metal Products—Hot-Rolled Steel Sheet and Strip,” bls.gov/ppi . Le barriere a cavo richiedono una periodica ritensionatura, con ogni ciclo che necessita di squadre certificate, martinetti specializzati e chiusure di corsie a rotazione, che aumentano i costi di proprietà. Mentre i muri in cemento hanno una durata maggiore, la loro installazione richiede gru, aumentando significativamente le spese di mobilitazione. Questi fattori economici hanno portato alcuni distretti rurali a ritardare gli aggiornamenti sui tracciati a basso traffico, riducendo il chilometraggio totale indirizzabile durante il periodo di previsione.
Infrastrutture stradali obsolete che creano un arretrato di interventi di ammodernamento.
Nel 2025, l'American Society of Civil Engineers ha assegnato alle strade statunitensi un voto di C-, individuando un deficit di investimenti stimato in 786 miliardi di dollari in 10 anni. Numerosi guardrail installati prima del 2000 presentano problemi come corrosione e cedimenti delle fondamenta, e competono per i finanziamenti con i lavori di rifacimento della pavimentazione e la riparazione dei ponti. Poiché i requisiti MASH sono limitati alle strade del National Highway System, molte strade provinciali continuano a utilizzare infrastrutture obsolete, riducendo i miglioramenti complessivi in termini di sicurezza e prolungando i tempi di ammodernamento oltre il periodo previsto.
Analisi del segmento
Per tipologia di prodotto: sistemi via cavo, vantaggi nelle applicazioni mediane.
Nel 2025, le barriere di sicurezza metalliche, principalmente a trave a W e a trave a Thrie, rappresentavano il 59.3% della quota di mercato statunitense per la costruzione di barriere di sicurezza stradali. Questo predominio è attribuito alla loro inclusione nei principali disegni normativi statali e alle loro comprovate prestazioni in caso di impatto. La popolarità di queste barriere è dovuta all'equilibrio tra resistenza ed economicità dell'acciaio zincato. Tuttavia, il mercato si sta gradualmente spostando verso sistemi a cavi ad alta tensione, più adatti a gestire pendenze dove le barriere rigide in cemento sono meno efficaci. Le barriere a cavi offrono anche il vantaggio di ridurre i tempi di inattività dopo un impatto, poiché i cavi danneggiati possono essere ritensionati in meno di un giorno, una caratteristica essenziale per le autostrade che trasportano oltre 150,000 veicoli al giorno. Le imprese edili si sono adattate preassemblando i kit di ancoraggio fuori sede, riducendo la manodopera in cantiere fino al 20% e minimizzando la durata dei lavori.
Si prevede che i sistemi a cavi cresceranno a un tasso di crescita annuo composto (CAGR) del 4.89%, il più rapido tra i segmenti di prodotto. Stati come il Texas stanno sostituendo le tradizionali barriere spartitraffico erbose a forma di W con sistemi a cavi a tre fili lungo i corridoi delle autostrade I-35 e I-45. Nel frattempo, i muri prefabbricati in cemento mobili rimangono fondamentali nelle zone di cantiere dove è richiesta una deflessione minima. Tuttavia, i costi di trasporto e di sollevamento più elevati ne limitano l'utilizzo sulle strade extraurbane. Nel segmento dei sistemi di assorbimento d'urto, l'innovazione continua a emergere. Ad esempio, TrafFix Devices ha introdotto nel 2025 il Delta TL-2+ senza barriere, destinato alle aree urbane dove i vincoli di spazio impediscono l'uso dei tradizionali muri di sabbia. Nel complesso, i diversi requisiti prestazionali in base alla geografia e all'allineamento garantiscono un panorama di prodotti diversificato, mantenendo una dinamica di mercato competitiva fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i materiali compositi sfidano il primato dell'acciaio in termini di resistenza alla corrosione.
Nel 2025, l'acciaio ha rappresentato il 66.4% del fatturato del mercato statunitense per la costruzione di barriere di sicurezza stradali, grazie alla presenza di acciaierie consolidate, processi di zincatura e un'ampia mole di dati sul campo. Tuttavia, la salsedine negli stati costieri accelera la corrosione, anche sui rivestimenti zincati a caldo. Ciò ha indotto i Dipartimenti dei Trasporti (DOT) di stati come la Florida e la Louisiana a testare dei campioni di corrosione, che hanno ridotto la durata utile stimata a meno di 12 anni per alcune strade rialzate. Questa usura accelerata sta alimentando la domanda di materiali più leggeri e resistenti alla corrosione.
Si prevede che i sistemi compositi cresceranno a un tasso di crescita annuo composto (CAGR) del 5.16%, superando tutte le altre categorie di materiali, poiché i parametri di sostenibilità stanno diventando un fattore chiave nella valutazione delle offerte. Transpo Industries ha implementato installazioni pilota dei suoi guardrail in plastica riciclata lungo l'autostrada 1 in California, vicino alla baia di Monterey, dove i pali in acciaio si corrodono in genere entro cinque anni a causa degli spruzzi marini. Nel frattempo, il laminatoio di Nucor da 3.1 miliardi di dollari in West Virginia, che dovrebbe entrare in funzione entro la fine del 2026, mira a contrastare questa tendenza riducendo i costi delle bobine nazionali e migliorando i tempi di consegna per i produttori di rotaie in acciaio. Si prevede che la competizione tra i progressi nei materiali compositi e la riduzione dei costi nella produzione di acciaio influenzerà le preferenze dei materiali per tutto il periodo di previsione.
Per applicazione: gli interventi di ristrutturazione dei ponti procedono più velocemente rispetto alla linea di base autostradale.
Le autostrade e le superstrade hanno rappresentato il 71.2% delle installazioni del 2025, evidenziando l'ampia estensione del sistema autostradale interstatale e la significativa dipendenza dai rimborsi federali. I contratti di ammodernamento delle autostrade interstatali prevedono in genere la combinazione di barriere a trave W MGS ai lati della carreggiata con cavi ad alta tensione negli spartitraffico per mitigare le collisioni trasversali a velocità fino a 70 miglia orarie. Data la necessità di barriere continue su lunghi tratti, i volumi di installazione rimangono consistenti; tuttavia, si prevede che la crescita si stabilizzi a tassi bassi a una sola cifra.
Al contrario, si prevede che ponti e cavalcavia raggiungeranno un tasso di crescita annuo composto (CAGR) del 5.09% fino al 2031, segnando la crescita più rapida tra le categorie di applicazione. Secondo l'American Society of Civil Engineers, il 7.5% dei ponti è classificato come strutturalmente carente e ogni intervento di riqualificazione dell'impalcato richiede la sostituzione delle barriere in conformità con gli standard MASH Test Livello 4 o Livello 5. L'inclusione di spaziatura personalizzata dei piloni e ancoraggio del bordo dell'impalcato aumenta il valore unitario medio, stimolando la crescita dei ricavi nonostante il minor chilometraggio rispetto ai tratti stradali aperti. I progetti di arterie urbane aggiungono ulteriore complessità incorporando recinzioni pedonali e pannelli decorativi, creando opportunità ad alto margine per i produttori in grado di soddisfare sia i requisiti di sicurezza che quelli estetici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla tipologia di installazione: le condotte di retrofit si estendono oltre le nuove costruzioni.
Le nuove installazioni hanno rappresentato il 56.7% del fatturato previsto per il 2025, principalmente a causa dell'espansione della capacità di nuove costruzioni in Texas e Florida, che continuano a dominare i calendari delle gare d'appalto. Gli appaltatori in genere installano le barriere dopo l'ultima stesura dell'asfalto, consentendo un'unica mobilitazione e riducendo i costi di gestione del traffico. Queste efficienze operative contribuiscono a mantenere il predominio dei progetti di nuova costruzione, anche se la rete nel suo complesso sta maturando.
Le attività di ammodernamento, tuttavia, stanno crescendo a un tasso di crescita annuo composto (CAGR) del 4.61%, trainate dalle normative MASH (Manual for Assessing Safety Hardware) che si applicano a qualsiasi sovrapposizione di pavimentazione sulla rete autostradale nazionale. Gli interventi di ammodernamento generano margini unitari più elevati, poiché richiedono alle squadre sul campo di rimuovere le fondamenta esistenti, installare nuovi pali e spesso svolgere i lavori durante le ore notturne per ridurre al minimo le interruzioni del traffico diurno. Inoltre, i contratti di manutenzione basati sulle prestazioni stanno incorporando i requisiti di ammodernamento, trasferendo il rischio ai concessionari privati e promuovendo accordi di acquisto all'ingrosso con i principali produttori di apparecchiature originali. Di conseguenza, il crescente mercato degli ammodernamenti sta creando un flusso costante di entrate post-vendita per i fornitori, integrando quello che in precedenza era un modello di ricavi basato sui singoli progetti.
Analisi geografica
Il Texas ha rappresentato il 19.6% della spesa totale prevista per il 2025, grazie soprattutto al suo Programma Unificato per i Trasporti (Unified Transportation Program) da 104.2 miliardi di dollari. Questo programma garantisce finanziamenti costanti per l'installazione di barriere lungo i principali corridoi merci come la I-35, la I-45 e la I-10, che gestiscono volumi di merci superiori a 25,000 camion al giorno. I sistemi a cavi sono la tecnologia preferita per queste configurazioni a spartitraffico centrale, grazie al loro costo inferiore rispetto al cemento e alla riduzione delle esigenze di manutenzione post-incidente, limitate alla regolazione della tensione. Questo approccio è in linea con le priorità di gestione delle infrastrutture del Texas, che enfatizzano la rapida riapertura delle strade dopo gli incidenti.
Si prevede che la Florida raggiungerà un tasso di crescita annuo composto (CAGR) del 5.21% entro il 2031, il più alto tra tutti gli stati. Questa crescita è attribuibile principalmente al suo programma di lavoro quinquennale da 62.5 miliardi di dollari, incentrato sulla ricostruzione delle infrastrutture costiere colpite dagli uragani. In queste aree, le rotaie composite conformi allo standard MASH superano le prestazioni dell'acciaio grazie alla loro maggiore resistenza agli ambienti salini. Inoltre, la Florida integra parametri di resilienza nelle valutazioni degli appalti, dando priorità alle plastiche più leggere e resistenti alla corrosione che consentono installazioni più rapide durante le finestre temporali meteorologiche limitate.
California, New York e Illinois rappresentano collettivamente un secondo livello di investimenti infrastrutturali. Il programma californiano State Highway Operation and Protection Program finanzia l'ammodernamento delle barriere su vecchi corridoi autostradali come la I-5 e la I-80, molti dei quali attraversano aree urbane densamente popolate. In queste regioni, i muri in cemento vengono utilizzati per prevenire incidenti secondari con le strutture adiacenti. I finanziamenti del programma BRIDGE NY di New York stanno sostituendo le travi di protezione del ponte con parapetti in cemento TL-4 sui viadotti vetusti, mentre il piano di investimenti Rebuild Illinois dell'Illinois si concentra sull'ammodernamento delle barriere sulle strade rurali a due corsie. Questi interventi sono particolarmente importanti nelle zone soggette a cicli di gelo e disgelo, dove i pali in legno si sono deteriorati. Nel complesso, queste differenze regionali evidenziano la necessità di strategie personalizzate, che richiedono ai fornitori di mantenere punti di stoccaggio regionali e di ottenere certificazioni di crash test specifiche per ogni stato al fine di rimanere competitivi nelle gare d'appalto.
Panorama competitivo
La concorrenza sul mercato ruota attorno a tre fattori principali: la rapidità di ottenimento dei requisiti MASH (Manual for Assessing Safety Hardware), l'innovazione dei materiali e le economie di scala derivanti dalle acquisizioni. Valtir (precedentemente Trinity Highway Products) vanta un solido portfolio di test d'urto, tra cui l'attenuatore ALPHA DXM montato su camion, che ha ricevuto la lettera CC-173 dalla FHWA nel 2023. Tale approvazione consente l'utilizzo a livello nazionale senza la necessità di ulteriori test statali. Gregory Industries risponde integrando le proprie linee di guardrail con il sistema di telemetria Smart Cushion di Hill & Smith, che avvisa i team di manutenzione entro pochi minuti da un impatto. Questa capacità riduce i tempi di risposta e posiziona le aziende come leader nell'adozione di tecnologie innovative.
Le economie di scala si stanno evolvendo con il consolidamento degli installatori regionali da parte di RoadSafe Traffic Systems. La sua quindicesima acquisizione, avvenuta nel giugno 2024, ha consolidato la sua presenza a livello nazionale, consentendo all'azienda di gestire direttamente il controllo del traffico, noleggiare barriere temporanee in cemento e fabbricare prodotti speciali in acciaio. Smith-Midland sfrutta il suo sistema brevettato JJ Hooks per assicurarsi contratti di noleggio pluriennali per megaprogetti a lungo termine, come le corsie express di Hampton Roads. Ciò dimostra che i modelli di noleggio stanno diventando competitivi rispetto agli acquisti diretti di infrastrutture temporanee. Inoltre, il futuro stabilimento di laminazione di Nucor in West Virginia garantirà una fornitura stabile di bobine a livello nazionale, mitigando i rischi derivanti da interruzioni delle importazioni e offrendo ai produttori di barriere in acciaio un vantaggio di prezzo rispetto alle alternative composite.
I cluster di innovazione continuano ad attrarre piccole aziende specializzate. TrafFix Devices ha introdotto il cuscino d'urto Delta TL-2+ nel 2025, rivolto a una nicchia urbana con limiti di velocità fino a 80 km/h (50 miglia orarie) dove lo spazio è limitato. Transpo Industries punta sulla sostenibilità integrando plastica riciclata proveniente dagli oceani nei suoi prodotti, risultando attraente per le città con politiche di approvvigionamento incentrate sul clima. Nel frattempo, le start-up modulari che utilizzano la stampa 3D per produrre parapetti compositi in loco stanno dimostrando la loro capacità di passare rapidamente dal prototipo all'installazione. Tuttavia, queste start-up necessitano ancora delle approvazioni della FHWA (Federal Highway Administration) prima di poter espandere le proprie attività a livello nazionale. Nel complesso, il panorama competitivo rimane moderatamente concentrato ma dinamico, con gli operatori consolidati che difendono le linee di prodotti in acciaio e cemento ad alto volume, mentre gli innovatori si concentrano su mercati di nicchia ad alto margine.
Leader del settore della costruzione di barriere di sicurezza stradale negli Stati Uniti
Valtir (precedentemente Trinity Highway)
Lindsay Corporation (Sistemi di barriera)
Valmont Industrie Inc.
Hill & Smith Holding USA
Gregory Highway (Gregory Industries)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Smith-Midland Corporation si è aggiudicata un contratto da 1.84 milioni di dollari dal Dipartimento dei Trasporti della Georgia per il progetto I-285 ad Atlanta. L'azienda fornirà barriere prefabbricate in cemento JJ Hooks, progettate per un'installazione rapida durante le chiusure notturne delle corsie, riducendo al minimo i disagi al traffico su uno dei corridoi autostradali più congestionati del sud-est degli Stati Uniti.
- Dicembre 2025: Nucor Corporation ha messo in funzione le linee di zincatura (300,000 tonnellate all'anno) e di preverniciatura (250,000 tonnellate all'anno) presso il suo stabilimento di Crawfordsville, Indiana. Queste linee producono bobine di acciaio rivestito utilizzate nella fabbricazione di guardrail a trave a W e a trave a tre punte, riducendo i tempi di consegna per i produttori di barriere che servono i dipartimenti dei trasporti degli stati del Midwest.
- Settembre 2025: Smith-Midland Corporation si è aggiudicata un contratto di noleggio di barriere del valore di oltre 4 milioni di dollari per il progetto delle corsie express della I-64 a Hampton Roads, in Virginia. L'accordo pluriennale prevede l'installazione di barriere prefabbricate in cemento per la protezione dell'area di lavoro durante la costruzione delle corsie express, a dimostrazione della crescente diffusione del modello di noleggio per la gestione temporanea del traffico nei grandi progetti infrastrutturali.
- Agosto 2025: Valmont Industries Inc. ha annunciato investimenti per un valore compreso tra 170 e 200 milioni di dollari per l'espansione della capacità produttiva dei suoi stabilimenti di Brenham, in Texas, e Tulsa, in Oklahoma. Questi impianti producono prodotti per la sicurezza stradale, tra cui guardrail e sistemi di barriere, e l'espansione mira a soddisfare la crescente domanda derivante dal programma infrastrutturale da 104.2 miliardi di dollari del Dipartimento dei Trasporti del Texas (TxDOT) e da altri progetti statali.
Ambito del rapporto sul mercato statunitense relativo alla costruzione di barriere di sicurezza stradale
| Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) |
| Sistemi di barriera a cavi |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti |
| Altri (protezione motociclistica, ibridi, emergenti) |
| Acciaio |
| Calcestruzzo |
| Plastica e composito |
| Altri (alluminio, gomma, miscele riciclate) |
| Autostrade e superstrade |
| Strade e vie urbane |
| Ponti e cavalcavia |
| Altri (aree rurali, industriali/private, parcheggi, gallerie, zone temporanee) |
| Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione |
| Texas |
| California |
| Florida |
| New York |
| Illinois |
| Il resto di noi |
| Per tipo di prodotto | Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) | |
| Sistemi di barriera a cavi | |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti | |
| Altri (protezione motociclistica, ibridi, emergenti) | |
| Per materiale | Acciaio |
| Calcestruzzo | |
| Plastica e composito | |
| Altri (alluminio, gomma, miscele riciclate) | |
| Per Applicazione | Autostrade e superstrade |
| Strade e vie urbane | |
| Ponti e cavalcavia | |
| Altri (aree rurali, industriali/private, parcheggi, gallerie, zone temporanee) | |
| Per tipo di installazione | Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione | |
| Per geografia | Texas |
| California | |
| Florida | |
| New York | |
| Illinois | |
| Il resto di noi |
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa statunitense per le barriere stradali entro il 2031?
Si prevede che il mercato statunitense delle barriere di sicurezza stradali raggiungerà i 2.71 miliardi di dollari entro il 2031.
Quale gruppo di prodotti è attualmente quello più richiesto?
Le barriere di protezione metalliche detengono una quota del 59.3%, risultando la principale fonte di fatturato nel 2025.
Qual è il segmento di prodotti in più rapida crescita?
Le barriere di cavi ad alta tensione mostrano l'espansione più rapida, con un tasso di crescita annuo composto (CAGR) del 4.89% fino al 2031.
Quale stato si prevede registrerà la crescita maggiore?
Si prevede che la Florida registrerà un tasso di crescita annuo composto (CAGR) del 5.21% tra il 2026 e il 2031, grazie agli interventi volti a rafforzare la resilienza agli uragani.
In che modo le norme MASH influiscono sugli appalti?
Solo i dispositivi conformi al programma MASH e in possesso di una lettera di idoneità FHWA possono beneficiare del rimborso federale, orientando di fatto l'elenco dei prodotti approvati da ciascun Dipartimento dei Trasporti statale.
Le barriere composite sono competitive in termini di prezzo rispetto a quelle in acciaio?
I costi iniziali rimangono più elevati, ma la modellazione del ciclo di vita mostra che i materiali compositi raggiungono la parità di costo entro 10 anni nelle zone costiere perché evitano riparazioni dovute alla corrosione.


