

Dimensioni e quota del mercato delle apparecchiature di riscaldamento residenziale negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 31.63 miliardo di dollari |
| Dimensione del mercato (2031) | 44.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
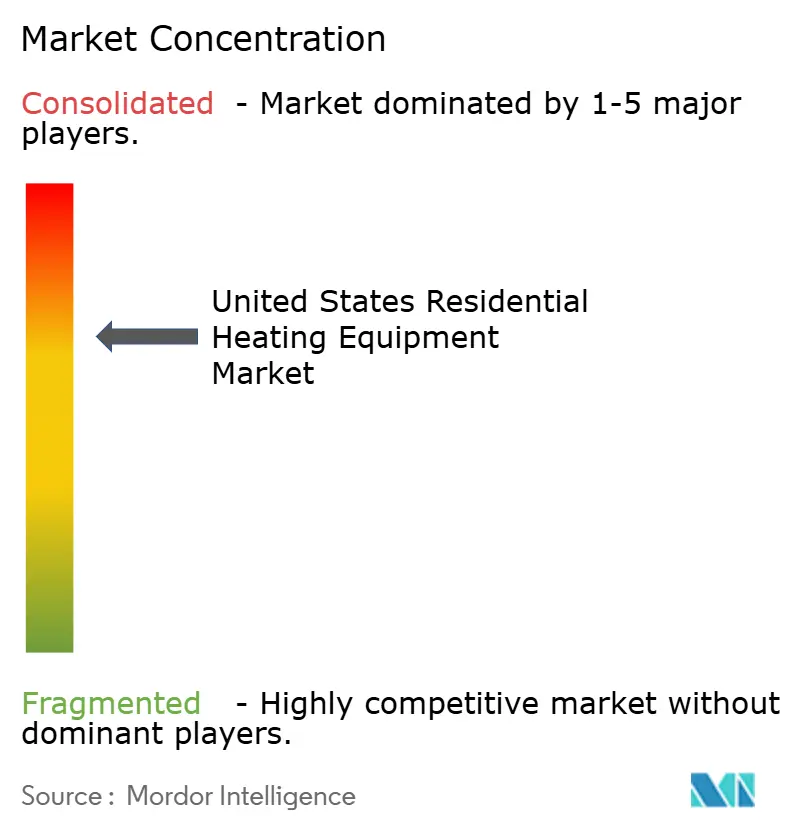
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature di riscaldamento residenziale negli Stati Uniti a cura di Mordor Intelligence
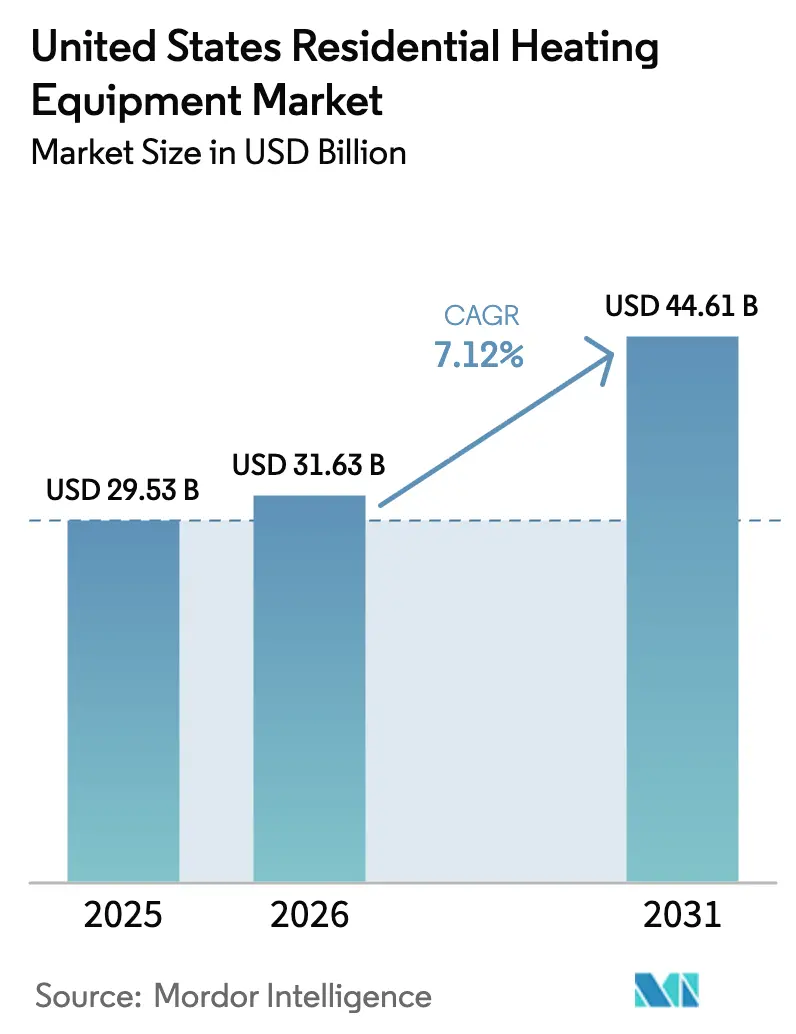
Si stima che il mercato statunitense delle apparecchiature di riscaldamento residenziale nel 2026 raggiungerà i 31.63 miliardi di dollari, in crescita rispetto ai 29.53 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 44.61 miliardi di dollari, con un CAGR del 7.12% nel periodo 2026-2031. La crescita deriva dalla convergenza di incentivi fiscali federali, obblighi di elettrificazione statali e progressi tecnologici in climi freddi che riducono i costi operativi e ampliano l'idoneità geografica delle pompe di calore. I costruttori stanno accelerando le modifiche alle specifiche in vista della scadenza del codice californiano di gennaio 2026, mentre i proprietari di case anticipano le decisioni di sostituzione per ottenere il credito per la ristrutturazione energetica delle case. I produttori che si muovono più rapidamente sui progetti di inverter a velocità variabile e sulle piattaforme refrigeranti compatibili con A2L stanno ottenendo premi di prezzo e bloccando lo spazio sugli scaffali dei distributori, poiché la carenza di manodopera qualificata limita la capacità di installazione. La volatilità del prezzo del gas naturale, che varia da 2.57 USD/MMBtu nel 2023 a picchi regionali superiori a 18 USD/MMBtu, spinge i proprietari di case verso opzioni indipendenti dal combustibile, ma il divario in termini di costi di capitale tra una pompa di calore e una caldaia a gas di base persiste nonostante i sussidi. Nel periodo di previsione, i controlli interattivi sulla rete diffusi sono destinati a creare nuovi flussi di entrate attraverso programmi di risposta alla domanda, spostando ulteriormente l'economia del ciclo di vita a favore delle apparecchiature elettriche ad alta efficienza.
Punti chiave del rapporto
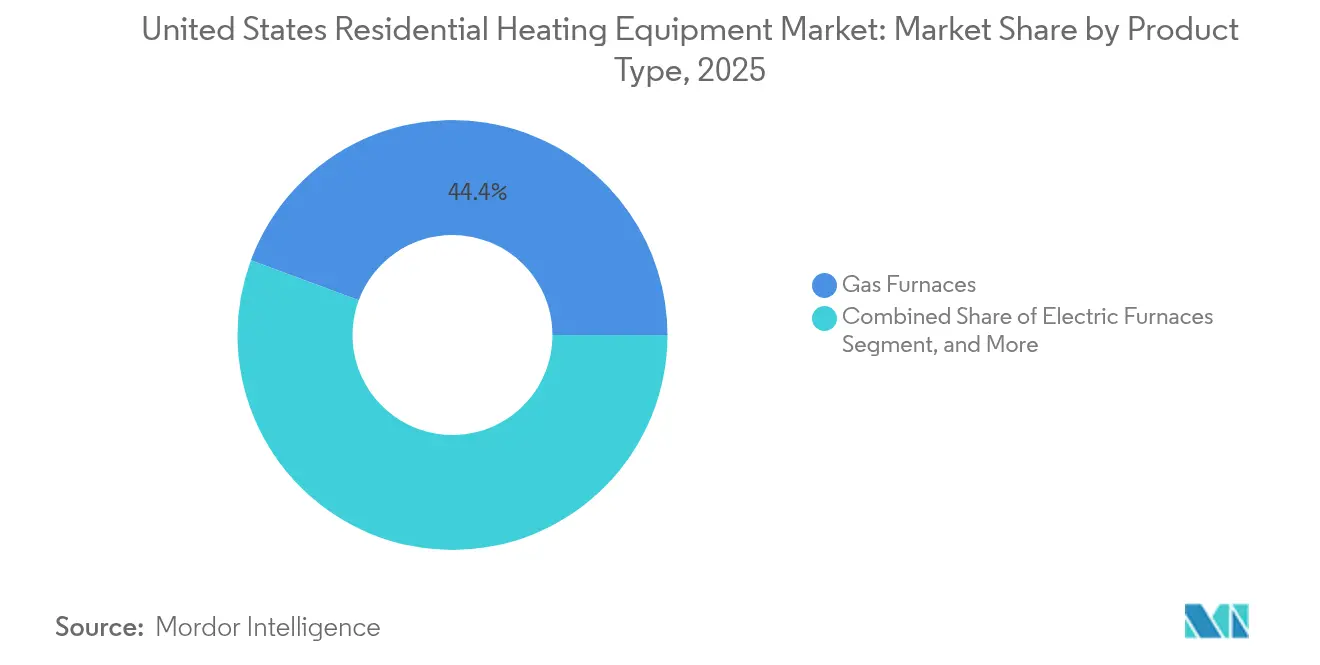
- In base alla tipologia di prodotto, nel 44.35 le caldaie a gas hanno dominato il mercato delle apparecchiature di riscaldamento residenziale negli Stati Uniti, con una quota del 2025%, mentre le pompe di calore per climi freddi stanno registrando un CAGR dell'10.78% fino al 2031.
- In base alla tecnologia, nel 56.05 i sistemi senza condensa rappresentavano il 2025% del mercato statunitense delle apparecchiature di riscaldamento residenziale, mentre si prevede che le piattaforme con inverter a velocità variabile cresceranno a un CAGR del 12.15% entro il 2031.
- In base all'utente finale, le case unifamiliari indipendenti hanno garantito il 64.35% della domanda nel 2025; il segmento residenziale multifamiliare è quello in più rapida crescita, con un CAGR dell'11.22% fino al 2031.
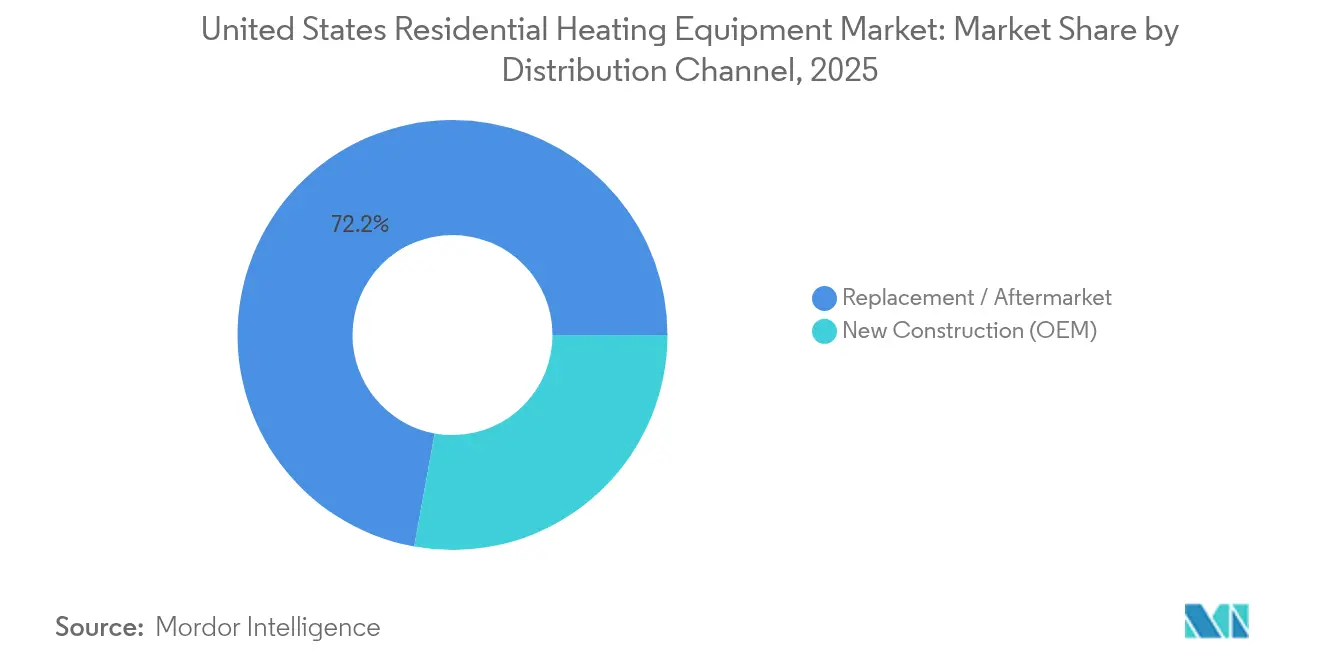
- Per canale di distribuzione, il mercato delle sostituzioni/aftermarket ha catturato il 72.15% dei ricavi nel 2025; si prevede che le vendite di nuove costruzioni aumenteranno del 9.58% di CAGR poiché i codici di elettrificazione statali imporranno l'adozione obbligatoria delle pompe di calore.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature di riscaldamento residenziale negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crediti fiscali federali e rimborsi IRA per pompe di calore ad alta efficienza | + 2.1% | Nazionale, con una maggiore adozione nel Nord-Est e sulla costa occidentale | Medio termine (2-4 anni) |
| Codici edilizi di elettrificazione a livello statale | + 1.8% | California, New York, Washington, Massachusetts, con ricadute sugli stati vicini | A lungo termine (≥ 4 anni) |
| Premio di rivendita per i sistemi certificati ENERGY STAR | + 0.9% | Nazionale, concentrato nei mercati immobiliari ad alto valore | Medio termine (2-4 anni) |
| Avanza la tecnologia delle pompe di calore per climi freddi | + 1.4% | Stati del Nord, regione dei Grandi Laghi, Montagne Rocciose | A breve termine (≤ 2 anni) |
| Ricavi derivanti dalla risposta alla domanda abilitati dal termostato intelligente | + 0.7% | Regioni con vincoli di griglia: Texas, California, territori ISO nord-orientali | A breve termine (≤ 2 anni) |
| Ciclo di sostituzione del patrimonio immobiliare obsoleto | + 1.6% | Nazionale, con concentrazione nella Rust Belt e nei vecchi sviluppi suburbani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crediti d'imposta federali e rimborsi IRA per pompe di calore ad alta efficienza
Gli incentivi fiscali ora coprono il 30% dei costi del progetto fino a 2,000 dollari USA e le famiglie a basso e medio reddito possono usufruire di ulteriori rimborsi che portano il supporto totale oltre il 50% del costo di installazione. [1] ENERGY STAR, “Standard Most Efficient 2025”, energystar.gov Le nuove regole di ammissibilità del 2025 che richiedono la certificazione ENERGY STAR Most Efficient spingono i produttori verso compressori e logiche inverter ad alte prestazioni, accorciando i cicli di aggiornamento dei prodotti. Un elenco aggiornato di produttori qualificati dell'IRS include Carrier, Lennox e Rheem, garantendo la distribuzione mainstream di modelli conformi. [2] Internal Revenue Service, “Produttori qualificati di elettrodomestici a basso consumo energetico”, irs.gov
Codici edilizi per l'elettrificazione a livello statale
Gli standard di efficienza energetica degli edifici della California del 2025 obbligano i costruttori a installare pompe di calore nelle nuove case a partire da gennaio 2026, un modello che Washington, Oregon e New York stanno già adottando. [3] California Energy Commission, “2025 Building Energy Efficiency Standards,” energy.ca.gov Gli allegati opzionali nell'IECC 2024 forniscono un linguaggio già pronto che consente agli stati di aggiungere requisiti di predisposizione elettrica ai permessi di ristrutturazione, estendendo la portata della politica al mercato delle sostituzioni.
Avanzamenti tecnologici delle pompe di calore per climi freddi
Tutti gli otto partecipanti alla Cold Climate Heat Pump Challenge del Dipartimento dell'Energia hanno completato i test sul campo nel 2024; l'Infinity di Carrier ha mantenuto il 100% della capacità a -0 °C, mentre l'IDS Ultra di Bosch ha mantenuto un'erogazione efficiente a -13 °C. Inverter a velocità variabile, cicli di iniezione di vapore migliorati e sequenze di sbrinamento ad apprendimento automatico si uniscono per superare il degrado storico della capacità nelle regioni settentrionali e aprire nuove possibilità di domanda.
Ciclo di sostituzione del patrimonio immobiliare obsoleto
Circa il 40% delle abitazioni statunitensi richiederà la sostituzione dell'impianto entro dieci anni, in concomitanza con il picco degli incentivi federali. Le sostituzioni di emergenza rappresentano il 60% delle vendite di impianti HVAC residenziali, favorendo i distributori con un ampio inventario e una rete di installatori attivi 24 ore su 40. Con l'età media delle abitazioni che si avvicina ai XNUMX anni, l'ondata di sostituzioni garantisce un volume prevedibile che attenua l'esposizione ai cicli di nuova costruzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale del capitale rispetto alle caldaie a gas di base | -1.9% | Nazionale, più pronunciato nei mercati sensibili al prezzo e nelle aree rurali | A breve termine (≤ 2 anni) |
| La volatilità del prezzo del gas naturale complica il rimborso | -0.8% | Variazioni regionali: aree dipendenti dal gas del Nord-est e del Midwest | Medio termine (2-4 anni) |
| Vincoli della rete elettrica durante gli eventi di freddo estremo | -0.6% | Territorio ERCOT del Texas, California durante i periodi di picco della domanda | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata per l'installazione di pompe di calore | -1.3% | Nazionale, acuto nelle aree metropolitane ad alta crescita | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale del capitale rispetto ai forni a gas di base
I prezzi delle pompe di calore installate si aggirano tra gli 8,000 e i 15,000 dollari, rispetto ai 4,000-8,000 dollari delle caldaie a gas, e il divario persiste anche dopo l'accredito dei crediti. Le spese aggiuntive per l'aggiornamento dei pannelli e la gestione del refrigerante prolungano il ritorno dell'investimento nelle regioni con bassi prezzi del gas. L'American Council for an Energy-Efficient Economy osserva che il rapporto costi-efficacia migliora notevolmente nelle zone con meno di 7,000 gradi giorno di riscaldamento.
Carenza di manodopera qualificata per l'installazione di pompe di calore
Il settore registra 42,500 aperture annuali e presenta ritardi nella formazione, con un conseguente aumento dei premi per la manodopera proprio mentre gli incentivi stimolano la domanda. I refrigeranti A2L introducono nuovi protocolli di sicurezza, allungando i tempi di formazione degli installatori e concentrando i talenti nei centri urbani, lasciando i proprietari di case rurali senza servizi.
Analisi del segmento
Per tipo di prodotto: le pompe di calore sfidano il predominio delle caldaie a gas
Nel 44.35, le caldaie a gas rappresentavano il 2025% del mercato statunitense delle apparecchiature di riscaldamento residenziale, ma le pompe di calore per climi freddi registrano un CAGR dell'10.78% che minaccia di erodere rapidamente tale quota. Si prevede che il mercato statunitense delle apparecchiature di riscaldamento residenziale per le pompe di calore per climi freddi aumenterà notevolmente, man mano che la sfida del Dipartimento dell'Energia si dimostrerà fattibile a temperature inferiori allo zero. I sistemi ibridi che abbinano una pompa di calore a un secondo stadio a gas offrono una soluzione alternativa per i proprietari di case diffidenti nei confronti dell'elettrificazione completa e preservano il comfort durante i vortici polari.
I crediti federali fino a 2,000 dollari per gli scaldacqua a pompa di calore stanno incoraggiando gli investimenti in retrofit combinati di riscaldamento degli ambienti e dell'acqua, aumentando il valore medio degli ordini per gli appaltatori. Le caldaie elettriche mantengono la loro posizione negli stati ricchi di energie rinnovabili, dove le tariffe elettriche a tempo sono inferiori a quelle stagionali del gas, mentre le caldaie registrano un calo, fatta eccezione per i mercati idronici tradizionali. I produttori in grado di fornire sia i formati canalizzati a 240 V che quelli senza canalizzazione a 120 V occupano una posizione più forte, con i distributori desiderosi di semplificare le decisioni di approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: gli inverter a velocità variabile aumentano l'efficienza
Nel 56.05, le piattaforme non a condensazione rappresentavano ancora il 2025% della quota di mercato statunitense delle apparecchiature per il riscaldamento residenziale, ma gli imminenti aggiornamenti federali sull'efficienza minima orientano gli ordini verso le unità a condensazione e inverter. I compressori a velocità variabile stanno crescendo a un CAGR del 12.15%, consentendo il funzionamento a carico costante che riduce le perdite dovute ai cicli di riscaldamento e sblocca pagamenti in risposta alla domanda per un valore di 50-100 dollari all'anno in alcuni territori ISO.
Il mercato statunitense delle apparecchiature di riscaldamento residenziale per sistemi intelligenti connessi è destinato ad accelerare, poiché le aziende di servizi pubblici offrono sconti in bolletta alle famiglie che consentono di abbassare la temperatura di 2 ore durante lo stress della rete. La conformità A2L promuove riprogettazioni che integrano il rilevamento multisensore delle perdite, mentre l'analisi cloud fornisce avvisi di manutenzione predittiva che riducono i tempi di intervento degli operatori. La fase di transizione favorisce gli OEM in grado di certificare un ecosistema completo per la sicurezza dei refrigeranti, inclusi apparecchiature di recupero e moduli di formazione.
Per canale di distribuzione: il mercato della sostituzione domina le vendite di apparecchiature
Il canale della sostituzione ha assorbito il 72.15% delle spedizioni del 2025, a dimostrazione della maturità della base installata e della criticità temporale delle sostituzioni di emergenza. I distributori con consegna in giornata e linee di assistenza tecnica 24 ore su 7, 80 giorni su 9.58, si assicurano la fedeltà degli appaltatori, che influenzano l'XNUMX% delle scelte dei proprietari di casa al momento del guasto. Il mercato statunitense delle apparecchiature di riscaldamento residenziale, legato alle nuove costruzioni, sebbene più piccolo, sta crescendo a un CAGR del XNUMX% con l'introduzione di standard obbligatori per le pompe di calore negli stati.
Gli OEM che sincronizzano i lanci di prodotto con le finestre di rifornimento pre-stagionali dei distributori riducono il rischio di mancate vendite dovute a gap di inventario. Gli strumenti di preventivazione digitale che collegano i tablet dei fornitori all'inventario di magazzino in tempo reale consentono di chiudere più rapidamente i contratti e di orientare la preferenza del marchio al momento della sostituzione. I distributori lungimiranti stanno inoltre sperimentando modelli di abbonamento che raggruppano attrezzature, manutenzione e aggiornamenti dei termostati intelligenti in canoni mensili prevedibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il settore residenziale multifamiliare accelera l'elettrificazione
Le case unifamiliari indipendenti hanno generato il 64.35% del fatturato del 2025, ma i progetti multifamiliari registrano il CAGR più rapido, pari all'11.22%, al 2031, grazie alla ricerca di soluzioni a impatto ambientale ridotto e a schemi di ventilazione più semplici da parte degli sviluppatori urbani. Le dimensioni del mercato statunitense delle apparecchiature di riscaldamento residenziale per sistemi centralizzati a pompa di calore in torri residenziali sono sostenute da economie di scala che riducono il costo unitario e semplificano i contratti di manutenzione.
Le disposizioni sul cablaggio predisposto per l'impianto elettrico, aggiunte all'IECC 2024, garantiscono che anche gli edifici a gas possano passare al riscaldamento elettrico in caso di futuri ammodernamenti, una caratteristica che gli investitori ora considerano nelle valutazioni. Le case prefabbricate richiedono apparecchiature su misura conformi alle normative HUD; i fornitori in grado di progettare unità compatte ad alta pressione statica detengono un vantaggio di nicchia. Le associazioni condominiali valutano i costi delle infrastrutture delle aree comuni rispetto ai vantaggi della proprietà individuale, spingendo verso l'adozione di modelli di impianti condivisi.
Analisi geografica
La diversità climatica regionale, i costi energetici locali e gli obblighi statali plasmano le traiettorie di adozione. Il Nord-Est e la Costa Occidentale sono leader nella penetrazione delle pompe di calore grazie a politiche di elettrificazione aggressive, prezzi del gas di scarico più elevati e solidi incentivi per le utenze. Il codice californiano del 2025 richiede pompe di calore in tutte le nuove abitazioni da gennaio 2026 in poi, un modello che Oregon, Washington e New York stanno imitando. Il mercato statunitense delle apparecchiature per il riscaldamento residenziale beneficia di questi obblighi, poiché i costruttori anticipano gli ordini per garantire la conformità dei progetti.
Il Sud-Est sfrutta gli inverni miti che massimizzano il coefficiente di prestazione, rendendo le pompe di calore la scelta predefinita per le nuove costruzioni anche in assenza di obblighi. Le gelate del 2021 e i picchi estivi del 2023 dell'ERCOT hanno posto l'affidabilità al centro dell'attenzione in Texas; il sentiment dei proprietari di case ora privilegia i sistemi a doppio combustibile o abbinati a generatori che proteggono il comfort quando la stabilità della rete elettrica vacilla. Il Midwest e il Mountain West hanno storicamente fatto affidamento sul gas a basso costo, ma i progressi nelle prestazioni in climi freddi, uniti alla volatilità dei prezzi delle materie prime, stanno spostando le analisi costi-benefici a favore dell'elettrificazione.
La capacità di installazione varia. Le aree metropolitane attraggono tecnici, comprimendo i tempi di progetto, mentre le contee rurali sopportano tempi di attesa superiori alle quattro settimane durante il picco della stagione di sostituzione. I rimborsi federali vengono erogati in modo sproporzionato ai codici postali con redditi più elevati, tramite crediti d'imposta percentuali, ma i rimborsi diretti amministrati dallo Stato stanno iniziando a colmare il divario di equità nelle comunità a basso reddito. Nel periodo di previsione, le differenze regionali nell'intensità di carbonio della rete elettrica influenzeranno ulteriormente la scelta della tecnologia, man mano che i comuni adotteranno standard prestazionali degli edifici basati sulle emissioni.
Panorama normativo
Il mercato statunitense degli impianti di riscaldamento residenziale è influenzato dalle normative federali obbligatorie in materia di efficienza e procedure di prova, amministrate dal Dipartimento dell'Energia degli Stati Uniti (DOE) nell'ambito dell'EPCA, nonché dal programma ENERGY STAR dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA), che incidono sulle scelte di specifiche e sull'ammissibilità agli incentivi. La conformità alle normative DOE in materia di efficienza continua a basarsi su parametri consolidati come l'AFUE per le caldaie e il SEER2/HSPF2 per le pompe di calore, mentre il DOE aggiorna anche le procedure di prova, modificando le modalità di certificazione e confronto dei prodotti nelle diverse regioni.
Sul fronte dell'etichettatura volontaria, l'EPA ha rivisto le specifiche ENERGY STAR per le pompe di calore alla versione 6.2 nel febbraio 2026, e le specifiche ENERGY STAR per le caldaie, versione 5, entreranno in vigore il 31 luglio 2026, inasprendo i requisiti prestazionali per i prodotti che richiedono l'etichetta. Questi aggiornamenti influenzano sempre più le strategie dei produttori e le scorte dei distributori, orientandoli verso piattaforme più efficienti e conformi, soprattutto laddove i crediti federali e i programmi delle utility fanno riferimento ai livelli ENERGY STAR come criterio di ammissibilità.
Analisi della catena del valore
La catena del valore inizia con le materie prime a monte (acciaio e alluminio per armadi e scambiatori di calore, tubi di rame, componenti elettronici e semiconduttori per schede di controllo) e prosegue attraverso i produttori di componenti come compressori, fornitori di inverter, fornitori di sensori e sviluppatori di sistemi di controllo interconnessi. I produttori di apparecchiature originali (OEM) del settore HVAC, tra cui Carrier, Trane, Lennox, Bosch, Rheem e Daikin, assemblano e certificano sistemi completi. A valle, i distributori nazionali e regionali (ad esempio, Watsco e Ferguson) collegano le scorte degli OEM con gli installatori, che influenzano la scelta del marchio durante le sostituzioni e offrono pacchetti che includono termostati, collaudo e piani di assistenza che incidono sulle prestazioni del ciclo di vita.
Le transizioni normative agiscono anche come fattore di forzatura della catena di approvvigionamento. La norma EPA sulle transizioni tecnologiche, in vigore dal 1° gennaio 2025, fissa un limite di 700 GWP per le nuove apparecchiature di condizionamento e pompe di calore residenziali, accelerando il passaggio dall'R-410A e aumentando la domanda di componenti compatibili con A2L, formazione e infrastrutture di gestione. Anche le dinamiche del canale di distribuzione sono importanti, poiché gli acquisti anticipati in vista della transizione al refrigerante del 2025 hanno contribuito a squilibri di inventario e carenze localizzate di bombole di refrigerante A2L. Le azioni dei produttori di apparecchiature originali (OEM), come l'aumento dei livelli di precarica in fabbrica di Trane per i sistemi R-454B (maggio 2025), dimostrano come i produttori intervengano per garantire la continuità delle installazioni da parte degli installatori.
Panorama competitivo
Gli otto principali fornitori, tra cui Carrier, Lennox, Trane, Bosch, Rheem e Johnson Controls, controllano poco più del 90% del fatturato, conferendo al mercato statunitense delle apparecchiature di riscaldamento residenziale una struttura moderatamente concentrata. Le economie di scala consentono a queste aziende di assorbire i costi di transizione del refrigerante A2L e di finanziare linee di assemblaggio nazionali che riducono i tempi di consegna. L'acquisizione da parte di Bosch, nel 2024, delle attività HVAC residenziali di Johnson Controls per 8 miliardi di dollari (7.3 miliardi di euro) ha ampliato la sua presenza nel settore dei sistemi canalizzati e ha quasi raddoppiato il fatturato HVAC, illustrando un percorso inorganico verso la scalabilità delle pompe di calore.
Le alleanze strategiche illustrano la copertura tecnologica. La joint venture Samsung-Lennox si occupa di nicchie di mercato legate ai sistemi a flusso di refrigerante variabile e ai sistemi senza condotti. Trane e Mitsubishi mantengono una partnership parallela focalizzata sulla competenza in materia di inverter. Le richieste di brevetto evidenziano un passaggio verso cicli di sbrinamento algoritmici, la fusione di sensori per il rilevamento delle perdite e un firmware reattivo alla rete. I lanci di prodotti mettono sempre più in risalto i controlli API-ready che si integrano con i mercati delle utility, posizionando gli OEM come fornitori di piattaforme di servizi energetici piuttosto che semplici fornitori di apparecchiature.
Le dinamiche della catena di fornitura plasmano la posizione competitiva. Compressori e schede inverter rimangono punti di esposizione; i fornitori che acquistano in anticipo il silicio o coinvestiscono con i produttori di semiconduttori si assicurano la priorità di allocazione. La scarsità di manodopera aumenta il valore di solide accademie di formazione per installatori; la Carrier University ha formato 30,000 tecnici nel 2024, un elemento di differenziazione durante la transizione A2L. I contratti di esclusiva con i distributori si rafforzano poiché operatori nazionali come Watsco sfruttano l'analisi dei dati per orientare i fondi di stoccaggio e la pubblicità cooperativa, rafforzando la fedeltà al marchio tra gli appaltatori.
Leader del settore delle apparecchiature di riscaldamento residenziale negli Stati Uniti
Daikin Industries Ltd.
Emerson ElectricCo.
Roberto Bosch LLC
Lennox Internazionale Inc.
Johnson Controls International plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Bosch Home Comfort Group ha presentato la pompa di calore a velocità variabile YORK YH9, posizionata come sistema con un indice SEER2 di 21 e dotata di caratteristiche volte a semplificare l'installazione e la diagnostica. Il lancio rafforza la posizione competitiva di Bosch nel settore delle pompe di calore residenziali ad alta efficienza con il marchio YORK, in un mercato che si sta orientando verso piattaforme a inverter e linee di prodotti predisposte per la transizione al refrigerante.
- Aprile 2026: Daikin Comfort Technologies North America ha lanciato Daikin ALTHERMA 3 H HT, una pompa di calore aria-acqua ad alta temperatura progettata per il riscaldamento e il raffreddamento residenziale con possibilità di produzione di acqua calda sanitaria. Questo amplia la portata di Daikin, che ora si estende oltre i sistemi canalizzati aria-aria, includendo anche le soluzioni di sostituzione degli impianti idronici, in cui i proprietari di casa desiderano l'elettrificazione senza dover riprogettare l'intero sistema di distribuzione.
- Settembre 2024: Rheem Manufacturing ha annunciato un accordo per l'acquisizione di Nortek Global HVAC. L'operazione ha ampliato il portafoglio prodotti e la presenza sul mercato di Rheem nel settore HVAC residenziale, garantendo una maggiore copertura in tutte le fasce di prezzo e rafforzando la sua posizione presso distributori e installatori.
Ambito del rapporto sul mercato delle apparecchiature di riscaldamento residenziale negli Stati Uniti
Le apparecchiature di riscaldamento residenziale comprendono caldaie, riscaldatori ad aria e acqua, pompe di calore e altri che forniscono calore utilizzando l'elettricità nello spazio residenziale allo scopo di garantire il comfort degli occupanti. Il mercato delle apparecchiature per il riscaldamento residenziale degli Stati Uniti è segmentato per tipo (forni, riscaldatori ad aria e acqua, pompe di calore, caldaie).
| Forni a gas |
| Forni elettrici |
| caldaie |
| Scaldabagni ad aria e ad acqua |
| Pompe di calore |
| Sistemi ibridi |
| altri tipi |
| Condensazione |
| Senza condensa |
| Inverter a velocità variabile |
| Connesso intelligente |
| Case unifamiliari indipendenti |
| Residenziale plurifamiliare |
| Alloggiamento fabbricato |
| Altri utenti Ed |
| Sostituzione / Aftermarket |
| Nuova costruzione (OEM) |
| Per tipo di prodotto | Forni a gas |
| Forni elettrici | |
| caldaie | |
| Scaldabagni ad aria e ad acqua | |
| Pompe di calore | |
| Sistemi ibridi | |
| altri tipi | |
| Per tecnologia | Condensazione |
| Senza condensa | |
| Inverter a velocità variabile | |
| Connesso intelligente | |
| Per utente finale | Case unifamiliari indipendenti |
| Residenziale plurifamiliare | |
| Alloggiamento fabbricato | |
| Altri utenti Ed | |
| Per canale di distribuzione | Sostituzione / Aftermarket |
| Nuova costruzione (OEM) |
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato statunitense delle apparecchiature di riscaldamento residenziale?
Il mercato è valutato a 31.63 miliardi di dollari nel 2026 e si prevede che raggiungerà i 44.61 miliardi di dollari entro il 2031.
Quale segmento di prodotto sta crescendo più rapidamente?
Le pompe di calore per climi freddi stanno crescendo a un CAGR dell'10.78% fino al 2031, superando tutte le altre categorie di prodotti.
Perché le pompe di calore stanno guadagnando terreno rispetto alle caldaie a gas?
Le agevolazioni fiscali federali, i codici di elettrificazione statali e i nuovi progetti per climi freddi basati su inverter hanno ridotto i costi di proprietà e migliorato le prestazioni a temperature gelide.
Quanto è ampio il mercato delle sostituzioni rispetto alle nuove costruzioni?
Le vendite di ricambi e aftermarket rappresentano il 72.15% del fatturato del 2025, mentre le spedizioni di nuove costruzioni stanno crescendo a un CAGR del 9.58% poiché sempre più stati impongono l'installazione di pompe di calore.
Qual è il più grande ostacolo a un'adozione più rapida delle pompe di calore?
Gli elevati costi di capitale iniziali restano il principale ostacolo, anche dopo gli incentivi, seguiti dalla carenza di installatori qualificati.
Quali sono le regioni più all'avanguardia nell'adozione delle pompe di calore?
Il Nord-est e la costa occidentale si classificano ai primi posti grazie a rigidi mandati di elettrificazione, prezzi più elevati del gas naturale e solidi programmi di incentivi per i servizi di pubblica utilità.


