

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
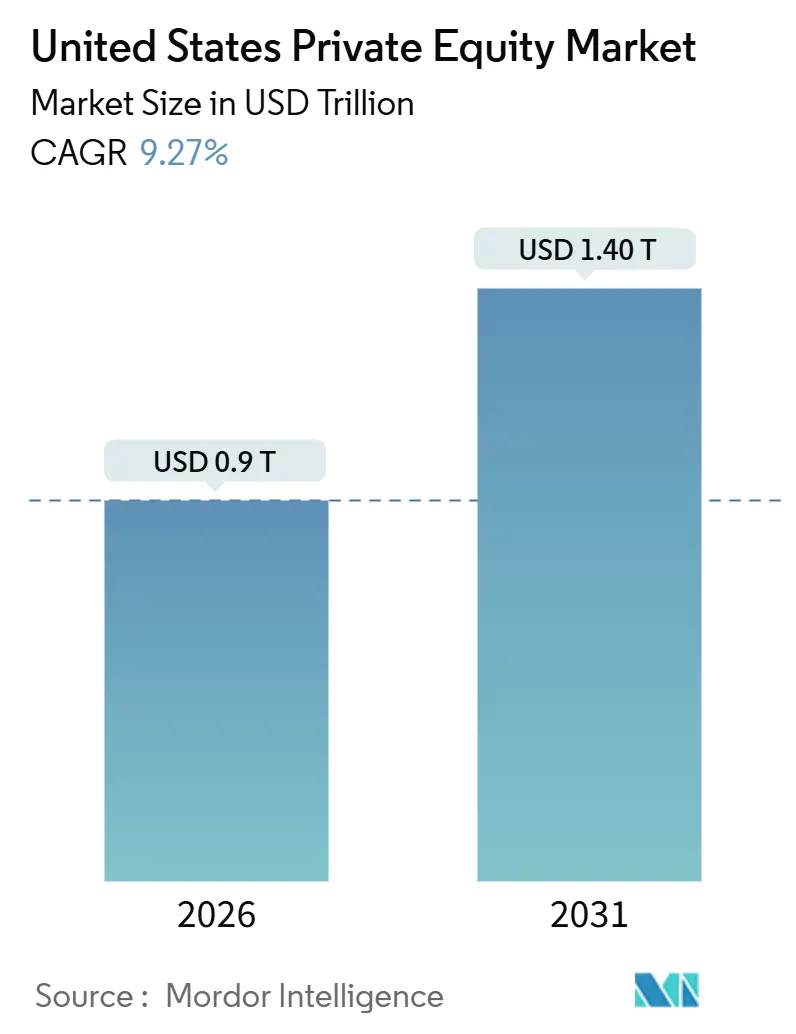
| Dimensione del mercato (2026) | 0.9 trilioni di dollari |
| Dimensione del mercato (2031) | 1.40 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 9.27% CAGR |
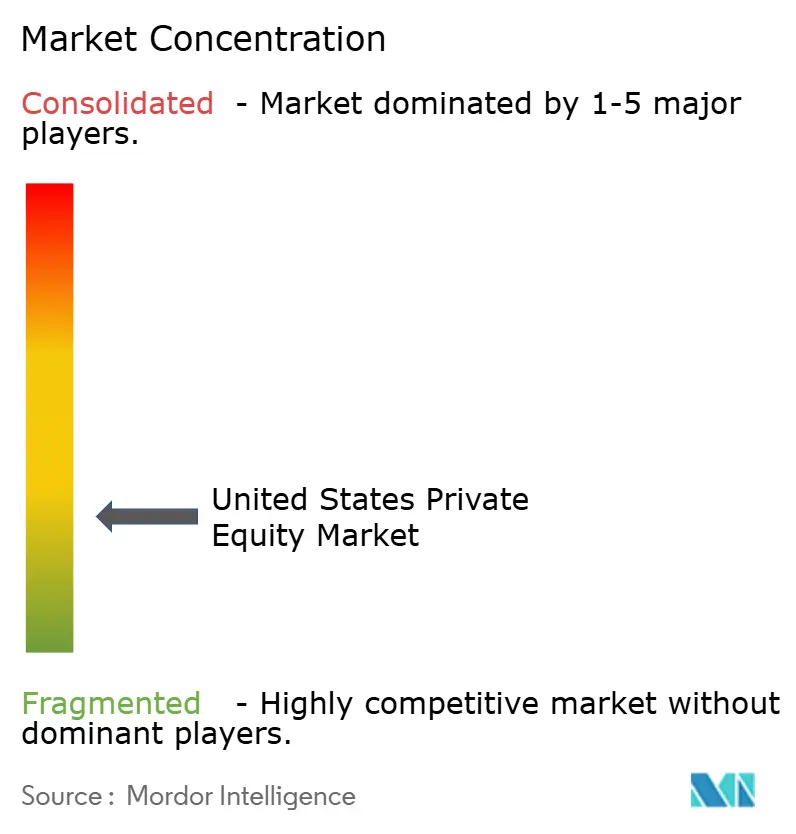
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private equity negli Stati Uniti a cura di Mordor Intelligence
Il mercato del private equity statunitense ha raggiunto i 900.16 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1,402.46 miliardi di dollari entro il 2031, con un CAGR del 9.27%. Questo percorso di crescita riflette un maggiore impiego di capitale secco, una più facile verifica da parte degli investitori accreditati per le offerte ai sensi della Rule 506(c) e una più ampia pipeline di scorpori aziendali in linea con la creazione di valore operativo. La disciplina di valutazione rimane un tema centrale, poiché gli sponsor competono con acquirenti strategici e fondi sovrani che presentano offerte aggressive per asset di alta qualità, il che intensifica la necessità di una trasformazione operativa per compensare un arbitraggio multiplo più sottile. La riaccelerazione riflette tre cambiamenti strutturali: in primo luogo, le riserve di capitale secco superano ora gli 880 miliardi di dollari tra i fondi con sede negli Stati Uniti a settembre 2025, creando una pressione di impiego che spinge gli sponsor verso piattaforme di fascia media e strategie add-on. La gestione della liquidità continua a evolversi poiché i veicoli di continuazione e i titoli secondari forniscono distribuzioni provvisorie, preservando al contempo il potenziale di rialzo delle attività principali.
Punti chiave del rapporto
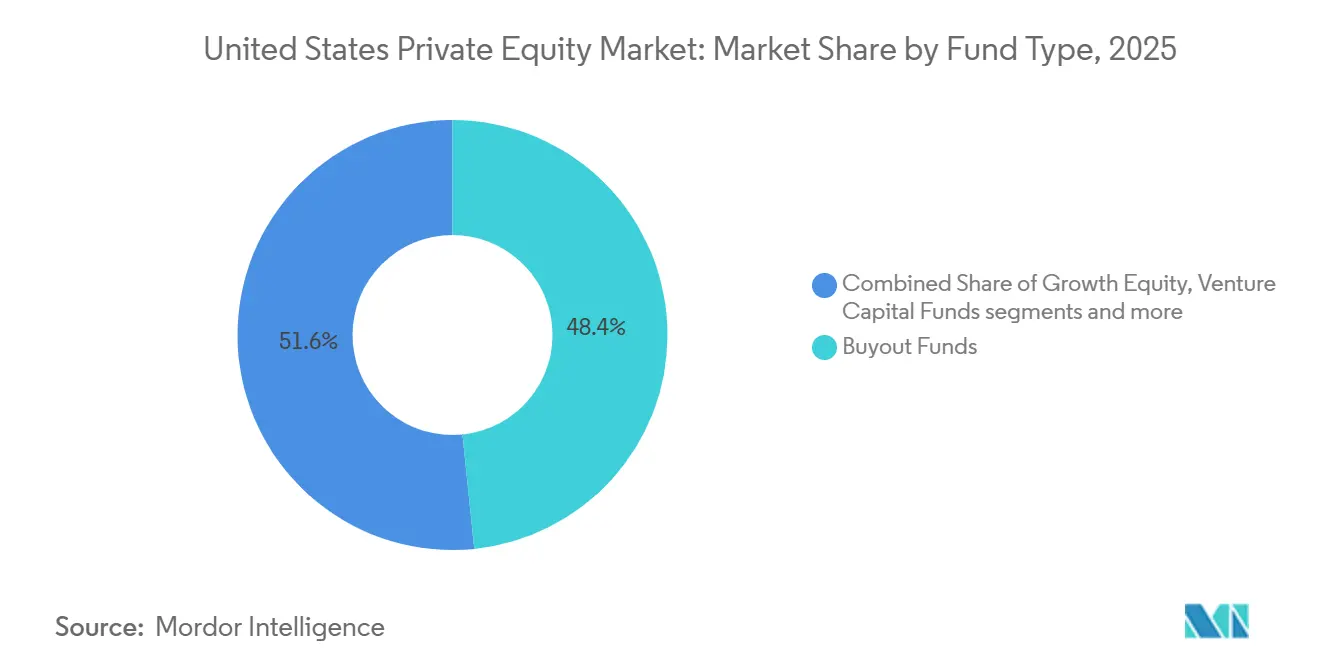
- Per tipologia di fondo, i fondi di buyout hanno dominato con una quota di mercato del 48.39% nel 2025, mentre si prevede che i fondi di capitale di rischio cresceranno a un CAGR del 12.37% fino al 2031.
- In base al settore di interesse, la tecnologia e il software hanno registrato una quota del 33.24% nel 2025, mentre si prevede che la sanità e le scienze della vita cresceranno a un CAGR del 14.39% entro il 2031.
- In base alle dimensioni dell'operazione, le transazioni Mid-Cap hanno detenuto una quota del 42.34% nel 2025, mentre si prevede che le transazioni Small-Cap cresceranno a un CAGR dell'8.39% fino al 2031.
- Per tipologia di investitore, i fondi pensione rappresentavano una quota del 36.83% nel 2025, mentre si prevede che i family office e gli HNWI cresceranno a un CAGR del 9.38% entro il 2031.
- In termini geografici, il Nord-est ha rappresentato il 41.64% dell'attività nel 2025, mentre si prevede che l'Ovest crescerà a un CAGR del 12.38% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato del private equity negli Stati Uniti
Analisi dell'impatto del conducente
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei livelli di polvere secca dalle allocazioni istituzionali statunitensi | + 2.1% | Globale, con concentrazione centrale nei centri finanziari del Nord-Est (NY) e dell'Ovest (CA) | Medio termine (2-4 anni) |
| Flusso di affari guidato dalla digitalizzazione nei servizi software e tecnologici | + 2.8% | Nazionale, con i primi guadagni nella Silicon Valley, Seattle e Austin che si estenderanno ai corridoi tecnologici di fascia media | A breve termine (≤ 2 anni) |
| La successione generazionale nelle aziende di medie dimensioni degli Stati Uniti crea obiettivi di acquisizione | + 1.6% | Cluster di PMI della cintura manifatturiera del Midwest (IL, OH, MI), del Sud (TX, GA), del Nord-Est | A lungo termine (≥ 4 anni) |
| Allentamento delle regole di marketing della SEC che amplia il bacino di investitori accreditati | + 1.3% | Nazionale, con vantaggi sproporzionati per i gestori di fondi evergreen che puntano ai piani pensionistici | Medio termine (2-4 anni) |
| I mandati di transizione energetica guidano i fondi di private equity per infrastrutture e energie rinnovabili | + 0.9% | Ovest (solare ed eolico in California, modernizzazione della rete di CO), Sud (accumulo di batterie in Texas), ricadute APAC su MEA | A lungo termine (≥ 4 anni) |
| Accelerazione delle scissioni aziendali mentre i conglomerati si concentrano nuovamente sul core business | + 0.5% | Nazionale, con notevole attività nei settori industriali del Midwest, nelle attività energetiche del Sud, nel settore farmaceutico e tecnologico del Nordest | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei livelli di polvere secca dalle allocazioni istituzionali statunitensi
Il capitale secco del private equity globale ha raggiunto i 2.51 miliardi di dollari a metà giugno 2025, con fondi con sede negli Stati Uniti che detengono circa 880 miliardi di dollari, il che sostiene un solido programma di distribuzione nel mercato del private equity statunitense. Gli allocatori hanno continuato ad aumentare le ponderazioni target tra la fine del 2024 e il 2025 e una parte significativa degli investitori ha segnalato l'intenzione di aumentare gli impegni fino al 2026, nonostante le distribuzioni più lente, il che prolunga il ciclo di reinvestimento all'interno del mercato del private equity statunitense. La pressione temporale è aumentata poiché asset più maturi rimangono nei portafogli in attesa di finestre di uscita, quindi i gestori danno priorità a strategie di piattaforma e roll-up in cui le leve operative possono modellare i rendimenti indipendentemente dal market timing generale all'interno del mercato del private equity statunitense. Le istituzioni hanno concentrato gli impegni in fondi da 1 a 5 miliardi di dollari in grado di effettuare uscite ripetibili, il che rafforza l'attrattiva del mercato intermedio per le strategie di sourcing e integrazione proprietarie. Questa dinamica orienta l'attività verso la successione dei fondatori, programmi aggiuntivi e acquisizioni disciplinate, dove le fasi di esecuzione possono ammortizzare multipli di ingresso elevati e produrre ponti di valore più chiari nel mercato del private equity degli Stati Uniti.
Flusso di affari guidato dalla digitalizzazione nei servizi software e tecnologici
La quota di investimenti tecnologici è aumentata nel corso del 2024 e all'inizio del 2025, poiché gli investitori hanno privilegiato modelli software con elevati ricavi ricorrenti e una fidelizzazione prevedibile, che rimane un fattore chiave per le allocazioni nel mercato del private equity statunitense. Il valore delle operazioni software è cresciuto nel 2024 e all'inizio del 2025, e i multipli di fatturato mediani sono aumentati, in quanto gli acquirenti hanno valutato una crescita sostenibile in piattaforme posizionate per le esigenze di intelligenza artificiale e infrastrutture cloud nel mercato del private equity statunitense. L'intelligenza artificiale generativa ha assorbito una quota consistente di capitale di rischio nel 2025, rafforzando l'interesse degli investitori per le scorporazioni di divisioni tecnologiche in cui una governance indipendente può accelerare le roadmap di prodotto. L'accordo di Thoma Bravo per l'acquisizione della divisione Digital Aviation Solutions di Boeing nell'aprile 2025 ha evidenziato il flusso di scorpori da aziende industriali tradizionali verso la proprietà degli investitori nel mercato del private equity statunitense. L'adozione di strumenti di IA lungo tutto il ciclo di vita degli investimenti si è ampliata, poiché le aziende automatizzano i flussi di lavoro di approvvigionamento, due diligence e monitoraggio del portafoglio per espandere la capacità e migliorare la qualità delle decisioni nel mercato del private equity degli Stati Uniti [1] Thoma Bravo, “Portfolio Companies and Transactions,” Thoma Bravo, thomabravo.com.
Allentamento delle regole di marketing della SEC che amplia il bacino di investitori accreditati
Nel marzo 2025, lo staff della SEC ha emesso una lettera di non obiezione che semplifica la verifica degli investitori qualificati per le offerte ai sensi della Regola 506(c), consentendo agli emittenti di basarsi su importi minimi di investimento, riducendo così gli ostacoli per i gestori che si rivolgono a una base di investitori qualificati più ampia. Prima di questa modifica, gli emittenti spesso preferivano la Regola 506(b) per evitare l'onere della verifica, che limitava la sollecitazione generale e ostacolava il raggiungimento di nuove categorie di investitori nel mercato del private equity statunitense. I commenti degli studi legali hanno descritto l'aggiornamento come un catalizzatore per strutture di fondi semi-liquidi e a capitale permanente in grado di servire pool di investitori con patrimoni elevati, pur mantenendo i vincoli normativi. I canali a contribuzione definita rappresentano un'opportunità considerevole, poiché la progettazione dei prodotti e i quadri fiduciari si evolvono per consentire l'inserimento di comparti del mercato privato all'interno di strategie a data obiettivo nel mercato del private equity statunitense. I gestori stanno rispondendo sviluppando offerte allineate al mercato retail con liquidità, trasparenza e strutture tariffarie più chiare, in linea con le aspettative della SEC e dell'ERISA. [2] Reed Smith, “Il personale della SEC semplifica la verifica degli investitori accreditati per le offerte ai sensi della regola 506”, Reed Smith, reedsmith.com
I mandati di transizione energetica guidano i fondi di private equity per infrastrutture e energie rinnovabili
Gli investimenti globali nelle infrastrutture per la transizione energetica hanno subito un'accelerazione tra il 2024 e il 2025, grazie al miglioramento del supporto politico e delle curve dei costi, rafforzando così il settore infrastrutturale nel mercato del private equity statunitense. La raccolta fondi focalizzata sul clima è cresciuta, nonostante il rallentamento generale della raccolta fondi di private equity, e gli investitori si sono concentrati su infrastrutture digitali, ammodernamenti della rete e sistemi di accumulo, settori in cui la visibilità della domanda è in aumento, così come le esigenze di calcolo per l'intelligenza artificiale nel mercato del private equity statunitense. L'Inflation Reduction Act ha creato incentivi fiscali, sostegno finanziario e visibilità a lungo termine che riducono il rischio dei progetti di energia pulita e dei relativi impianti manifatturieri, in linea con la richiesta di rendimenti in linea con la duration da parte di fondi pensione e compagnie assicurative. Gli impegni istituzionali, comprese le ingenti allocazioni di fondi pensione pubblici alle strategie di transizione, dimostrano come i profili di rendimento più crescita si adattino ai mandati orientati alla gestione delle passività nel mercato del private equity statunitense. La maggior parte dei progetti di energia rinnovabile di nuova realizzazione nel 2024 si è rivelata più conveniente delle alternative a combustibili fossili più economiche, rafforzando la fiducia degli investitori in flussi di cassa operativi stabili e piattaforme scalabili. [3] Agenzia internazionale per le energie rinnovabili, “Costi della produzione di energia rinnovabile”, IRENA, irena.org
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La repressione della trasparenza delle commissioni della SEC aumenta i costi di conformità | -0.7% | Nazionale, con forte pressione sui manager di medie dimensioni privi di un'infrastruttura di conformità dedicata | Medio termine (2-4 anni) |
| Forte aumento dei tassi di interesse che gonfiano i costi di finanziamento del leveraged buyout | -1.2% | Nazionale, con maggiore sensibilità nelle operazioni di medio mercato basate sul debito sindacato | A breve termine (≤ 2 anni) |
| L'accresciuta concorrenza degli SPAC e degli investitori strategici comprime i multipli di ingresso | -0.8% | Nazionale, con guerre di offerte concentrate in tecnologia, sanità e beni di consumo | Medio termine (2-4 anni) |
| Crescente controllo politico ed ESG delle pratiche di lavoro del PE | -0.3% | Nazionale, con applicazione concentrata in 19 stati anti-ESG e focolai di contenzioso | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La repressione della trasparenza delle commissioni della SEC aumenta i costi di conformità
Nel 2025, le priorità di applicazione e verifica della SEC hanno mantenuto l'attenzione su valutazione, commissioni e spese, custodia e informativa di marketing, aumentando i costi fissi generali per i gestori di medie dimensioni nel mercato del private equity statunitense. Le azioni e le sanzioni relative al calcolo delle commissioni e ai conflitti di interesse hanno richiesto a molti consulenti di investire in personale, sistemi e supporto di valutazione di terze parti. Le nuove norme e le modifiche relative alla risposta agli incidenti, alle tempistiche di notifica ai clienti e ai requisiti del programma AML, che entreranno in vigore nel 2026, innalzano ulteriormente il livello di conformità nel mercato del private equity statunitense. Questi obblighi gravano maggiormente sui gestori emergenti che non dispongono di una scala sufficiente per ammortizzare i costi su basi patrimoniali più ampie, il che può accelerare il consolidamento. I gestori stanno rispondendo con controlli interni rafforzati, preparazione agli audit e comunicazioni più chiare con i clienti per ridurre il rischio normativo nel mercato del private equity statunitense. [4] Sidley Austin, “2025 Fiscal Year in Review: SEC Enforcement Against Investment Advisers,” Sidley, sidley.com
L'accresciuta concorrenza degli SPAC e degli investitori strategici comprime i multipli di ingresso
I multipli di ingresso per buyout sono aumentati nel 2024 e nel 2025, poiché un numero maggiore di sponsor e acquirenti strategici ha cercato meno piattaforme scalabili, il che ha aumentato la pressione sui prezzi nel mercato del private equity statunitense. Gli investitori strategici hanno spesso pagato un premio per asset con un prodotto o un canale adatti, costringendo gli sponsor a giustificare le offerte con piani di creazione di valore più rapidi e una valutazione strutturata, ove necessario. Strumenti creativi come earnout e note del venditore sono diventati più comuni per colmare i gap di valutazione, il che ha aggiunto complessità alla documentazione e alla governance post-chiusura nel mercato del private equity statunitense. I multipli di ingresso elevati e i multipli di uscita inferiori hanno ridotto lo spazio per l'espansione dei multipli, quindi i miglioramenti operativi e l'espansione dei margini hanno sostenuto una parte maggiore del carico di rendimento. Gli specialisti di settori di nicchia con strategie proprietarie di sourcing e di gestione operativa erano meglio posizionati per evitare aste affollate e proteggere la disciplina di sottoscrizione nel mercato del private equity statunitense.
Analisi del segmento
Per tipo di fondo: il capitale di rischio corre avanti nonostante il predominio delle acquisizioni
I fondi di buyout hanno detenuto il 48.39% della quota di mercato del private equity negli Stati Uniti nel 2025, riflettendo la preferenza degli sponsor per piattaforme mature, generatrici di flussi di cassa con percorsi di uscita affidabili. Si prevede che i fondi di venture capital cresceranno a un CAGR del 12.37% fino al 2031, supportati dalla concentrazione di capitale in intelligenza artificiale e apprendimento automatico che hanno catturato una quota significativa del valore delle operazioni del 2025 nei round di fase iniziale e di crescita. I fondi azionari di crescita hanno rappresentato una quota considerevole del flusso di operazioni per numero a metà del 2025, sebbene le ingenti operazioni di buyout abbiano spostato il valore verso transazioni di controllo nel mercato del private equity statunitense. Le strutture mezzanine e preferred hanno guadagnato terreno per colmare i gap di valutazione e gestire i ribassi nei processi caratterizzati da separazioni. Le strategie di transizione infrastrutturale ed energetica hanno attirato impegni coerenti con le esigenze di lungo periodo e gli obiettivi di rendimento stabili all'interno del mercato del private equity statunitense.
Il settore del private equity statunitense continua a diversificare tra le diverse tipologie di fondi, poiché gli allocatori bilanciano gli obiettivi di rendimento con la liquidità e le preferenze di rischio. Le strategie distressed e turnaround rimangono una fetta più piccola, ma possono espandersi se le condizioni macroeconomiche si restringono e gli asset sovraindebitati necessitano di una ristrutturazione. I grandi gestori focalizzati su singoli settori, con strategie operative ripetibili, hanno ampliato il loro ventaglio di capitale includendo azioni strutturate e credito privato, ampliando così il loro ventaglio di opportunità nel mercato del private equity statunitense. Il divario di performance tra gli specialisti del primo quartile e i generalisti sottolinea i vantaggi della scalabilità e della competenza di settore. I gestori che dimostrano una sottoscrizione disciplinata, un sourcing approfondito e una due diligence basata sulla tecnologia continuano a trovare sostegno nel mercato del private equity statunitense.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di interesse: sanità e scienze della vita accelerano sulla diagnostica basata sull'intelligenza artificiale
Il settore Tecnologia e Software ha conquistato una quota del 33.24% nel 2025, trainato da piattaforme SaaS, cloud e dati che si allineano ai flussi di lavoro mission-critical nel mercato del private equity statunitense. Si prevede che il settore Sanità e Scienze della Vita crescerà a un CAGR del 14.39% fino al 2031, grazie all'interesse degli sponsor per la diagnostica basata sull'intelligenza artificiale, l'assistenza specialistica e le piattaforme medtech. L'attività di deal e exit nel settore medtech è aumentata nel 2025 rispetto al 2024, creando spazio per take-private e carve-out che possono beneficiare di aggiornamenti operativi digitali e basati sull'intelligenza artificiale. Il flusso di deal nel settore Energia, elettricità e servizi di pubblica utilità ha continuato a orientarsi verso energie rinnovabili, reti e stoccaggio, riflettendo il supporto politico e la visibilità del project finance nel mercato del private equity statunitense.
Anche il settore del private equity statunitense ha registrato un forte slancio nei servizi finanziari e nella tecnologia finanziaria, dove l'elaborazione dei pagamenti, la finanza integrata e le piattaforme di wealth management hanno attratto capitali da parte degli sponsor. Le piattaforme di servizi al consumo e residenziali sono cresciute grazie all'adozione di strategie di buy-and-build da parte dei gestori per consolidare i settori HVAC, idraulico e specialistico che presentano una domanda ricorrente. I settori industriale e manifatturiero hanno beneficiato del riallineamento della supply chain e dell'aumento della capacità produttiva nazionale, che hanno supportato strategie di roll-up che creano efficienze negli approvvigionamenti e nelle operazioni nel mercato del private equity statunitense. Gli sponsor stanno allocando maggiori risorse operative a dati, analisi dei prezzi e supporto alle vendite all'interno delle piattaforme di settore per accelerare la crescita organica. Gli specialisti di settore mantengono un vantaggio nell'approvvigionamento e nell'integrazione, il che supporta le ipotesi di sottoscrizione dei premi nel mercato del private equity statunitense.
Per dimensione dell'operazione: le strategie di acquisto e costruzione di azioni a piccola capitalizzazione guadagnano slancio
Le transazioni a media capitalizzazione hanno detenuto una quota del 42.34% nel 2025 e hanno rappresentato il nucleo dell'attività di buyout per numero e valore tra la fine del 2024 e il 2025. Si prevede che le operazioni a piccola capitalizzazione cresceranno a un CAGR dell'8.39% fino al 2031, poiché le vendite guidate dalla successione e il consolidamento della produzione regionale continuano a fornire obiettivi per i roll-up nel mercato del private equity statunitense. Le transazioni a grande capitalizzazione e mega capitalizzazione hanno registrato una ripresa del numero di operazioni di importo pari o superiore a 5 miliardi di dollari nel 2024, che ha favorito le piattaforme con accesso a capitale scalabile e capacità di sottoscrizione. I multipli di ingresso per le operazioni a media capitalizzazione sono rimasti al di sotto dei livelli delle grandi capitalizzazioni, il che ha preservato maggiori probabilità di creazione di valore attraverso miglioramenti operativi. Gli sponsor con focus settoriale e strategie di integrazione disciplinate hanno ottenuto risultati relativi più solidi nel mercato del private equity statunitense.
I gestori continuano a utilizzare componenti aggiuntivi per catturare la densità regionale, standardizzare i sistemi e aggiornare le strategie di prezzo per ampliare i margini nel mercato del private equity statunitense. I team di deal si affidano inoltre a partner di credito privato per bilanciare velocità e certezza laddove i mercati sindacati rimangono selettivi. Le mega-operazioni hanno registrato cicli di uscita più lenti a metà del 2025, il che ha spinto alcuni gestori a prolungare i periodi di attesa o a esplorare veicoli di continuazione per allineare gli orizzonti. La selettività e la disciplina nell'esecuzione rimangono i fattori di differenziazione nell'intero spettro delle dimensioni delle operazioni nel mercato del private equity statunitense.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di investitore: i family office guidano l'impennata degli investimenti congiunti
I fondi pensione si sono confermati il principale fornitore di capitale con una quota del 36.83% nel 2025, che corrisponde alle passività a lungo termine per finanziare i cicli di vita nel mercato del private equity statunitense. Family Office e HNWI rappresentano la coorte di investitori in più rapida crescita, con un CAGR del 9.38% fino al 2031, con l'aumento degli interessi di coinvestimento e dell'esposizione diretta. Le operazioni dirette rappresentano una quota significativa delle allocazioni dei family office e molti gruppi coinvestiscono insieme agli sponsor per ridurre le commissioni e accedere a una scala nel mercato del private equity statunitense. I fondi di dotazione e le fondazioni continuano a consolidare programmi diversificati, grazie all'accesso ai gestori e alla capacità di tollerare l'illiquidità. Le compagnie assicurative e i fondi di fondi mantengono ruoli stabili e gli investitori privati aziendali appaiono più frequentemente come coinvestitori strategici nel mercato del private equity statunitense.
Il settore del private equity statunitense registra inoltre una crescente innovazione di prodotto per gli investitori individuali, grazie allo sviluppo da parte dei gestori di veicoli semi-liquidi pensati per i canali pensionistici. L'interpretazione normativa e le garanzie fiduciarie guidano la strutturazione di questi prodotti, inclusi i quadri di trasparenza e liquidità. L'interesse per i mercati privati da parte della base mass-affluent supporta la progettazione di fondi evergreen e intervallati che si adattano ai limiti dei piani pensionistici nel mercato del private equity statunitense. Le partnership di distribuzione e le piattaforme digitali svolgono un ruolo più importante nella scalabilità di questi veicoli. Con l'evoluzione delle strutture di prodotto, i modelli commissionali si allineano al valore patrimoniale netto piuttosto che al capitale impegnato per i formati semi-liquidi nel mercato del private equity statunitense.
Analisi geografica
Nel 2025, il Nord-Est rappresentava il 41.64% della quota di mercato del private equity degli Stati Uniti, ancorato al polo finanziario di New York e al corridoio biotecnologico di Boston, che supporta le pipeline di accordi nei settori sanitario e software. La regione beneficia di profondi ecosistemi di consulenza e della vicinanza di importanti partner limitati, che rafforzano i cicli di feedback tra allocatori e gestori nel mercato del private equity statunitense. L'infrastruttura legale e contabile nel corridoio supporta transazioni caratterizzate da separazioni e finanziamenti transfrontalieri, posizionando la regione in modo ottimale per scorpori e exit complessi. La supervisione normativa da parte degli uffici principali della SEC definisce le priorità di conformità dei consulenti, spesso adottate tempestivamente dai gestori con sede nel Nord-Est. Le dimensioni del mercato del private equity statunitense nel Nord-Est riflettono una concentrazione di operazioni di alto valore che si basano sulla specializzazione settoriale e sulla competenza operativa.
Si prevede che l'Ovest crescerà a un CAGR del 12.38% fino al 2031, grazie al consolidamento del software nella Silicon Valley e all'avanzamento degli investimenti in energia pulita in Colorado. La California è il fulcro del software aziendale, dell'infrastruttura cloud e delle piattaforme di intelligenza artificiale, e la densità di venture capital della regione offre opzioni di uscita attraverso sponsor secondari e veicoli di continuazione nel mercato del private equity statunitense. Le considerazioni di conformità legate alle norme sulla divulgazione del clima in California e in altri stati ampliano i requisiti di due diligence per gli obiettivi della costa occidentale. Arizona e Nevada si stanno trasformando in hub di data center che gestiscono carichi di lavoro di intelligenza artificiale, e il corridoio software dello Utah fornisce obiettivi SaaS verticali per l'integrazione di piattaforme nel mercato del private equity statunitense. Queste dinamiche mantengono l'Ovest una regione attraente sia per gli sponsor di buyout che per quelli di growth equity.
Il Sud e il Midwest continuano ad attrarre flussi di capitale, sostenuti da delocalizzazioni aziendali, crescita demografica, nuovi fondatori guidati dalla successione e progetti di transizione energetica. Il Texas rimane una delle principali destinazioni per gli investimenti in energia, tecnologia e sanità, mentre la Florida mostra slancio nei servizi sanitari e nella logistica nel mercato del private equity statunitense. La Carolina del Nord e la Georgia attraggono capitali nei settori fintech e dei servizi finanziari, e la presenza di appalti pubblici in Virginia e Tennessee aggiunge profondità alle pipeline di accordi. Il Midwest rimane fertile per le acquisizioni nel settore manifatturiero e logistico, dove i multipli di ingresso si attestano spesso al di sotto dei livelli costieri e dove l'integrazione può creare valore nel mercato del private equity statunitense. La densità di add-on rimane elevata nel mercato medio-basso in queste regioni, il che supporta strategie su scala nazionale sotto la guida di operatori esperti.
Panorama normativo
Il private equity statunitense opera sotto la supervisione dei consulenti d'investimento guidata dalla Securities and Exchange Commission (SEC), con un monitoraggio a livello di sistema che può coinvolgere organismi come il Financial Stability Oversight Council (FSOC). Nel marzo 2025, il personale della SEC ha emesso un parere non interventista che ha semplificato la verifica degli investitori qualificati per le offerte ai sensi della Rule 506(c), consentendo di fare affidamento su importi minimi di investimento. Ciò ha ridotto gli ostacoli alla sollecitazione generale e ha supportato strutture semiliquide più ampie, allineate al mercato retail.
Nel 2026, diverse iniziative politiche hanno introdotto nuove considerazioni in materia di conformità e rendicontazione, parallelamente alle iniziative di formazione del capitale. Il 23 giugno 2026, la SEC e la CFTC hanno proposto emendamenti al modulo PF (Release n. IA-6959), con l'obiettivo di semplificare la rendicontazione, innalzare le soglie e concentrarsi maggiormente sul monitoraggio del rischio sistemico. Nel maggio 2026, anche la FSOC ha pubblicato una proposta di linee guida interpretative che enfatizzavano un approccio basato sulle attività per la supervisione delle società finanziarie non bancarie, mentre il Dipartimento del Lavoro degli Stati Uniti (DOL) ha portato avanti la regolamentazione relativa all'ERISA sul processo fiduciario per i piani pensionistici a gestione partecipativa, che può influenzare il modo in cui i canali pensionistici valutano l'esposizione al private equity.
Analisi della catena del valore
La catena del valore del private equity statunitense inizia con la raccolta di capitale da parte di investitori istituzionali (fondi pensione, compagnie assicurative, fondazioni, family office e individui con patrimoni elevati) che confluiscono in fondi gestiti da general partner, seguiti dalla ricerca e valutazione di opportunità di investimento tramite aste intermediate e attività di origination proprietarie. L'esecuzione delle operazioni passa poi attraverso fornitori di servizi legali, contabili e di consulenza per giungere al finanziamento dell'acquisizione, che include prestiti sindacati a leva, obbligazioni ad alto rendimento e credito privato. La governance post-chiusura si basa sulla supervisione del consiglio di amministrazione e su programmi di partnership operativa che guidano la determinazione dei prezzi, gli appalti, la trasformazione digitale e l'integrazione di servizi aggiuntivi.
Le fasi a valle si concentrano sulla creazione di valore del portafoglio e sulla gestione della liquidità, inclusi add-on, scorpori, trasformazioni operative e uscite tramite vendite strategiche, transazioni tra sponsor, IPO e offerte secondarie o veicoli di continuazione. Gli ecosistemi degli sponsor pongono sempre più l'accento sulle combinazioni tra portafogli e sulla creazione di piattaforme, come nel caso di Thoma Bravo che ha unito WWEX Group con Auctane per creare una piattaforma logistica più ampia basata sulla tecnologia. Anche le associazioni di categoria come l'American Investment Council (AIC) plasmano l'ecosistema attraverso attività di lobbying e impegno sui quadri normativi relativi ai piani fiduciari e pensionistici che influenzano la distribuzione e la progettazione dei prodotti per l'accesso al mercato privato.
Panorama competitivo
Il mercato del private equity statunitense è moderatamente concentrato al vertice, con i dieci maggiori gestori che rappresentano collettivamente una quota considerevole di asset, lasciando al contempo un margine significativo agli specialisti del mid-market. La concorrenza si è intensificata poiché i fondi sovrani e i grandi operatori strategici si impegnano più attivamente in transazioni di controllo, il che sostiene multipli di ingresso elevati e richiede tesi operative più rigorose all'interno del mercato del private equity statunitense. Gli sponsor si affidano a kit di strumenti digitali per accelerare il sourcing e la due diligence, e l'adozione dell'intelligenza artificiale nelle operazioni di portafoglio supporta l'efficienza delle vendite e dei servizi. Ad esempio, le aziende hanno implementato l'intelligenza artificiale per ridurre i tempi di chiamata e aumentare la fidelizzazione nelle piattaforme rivolte ai clienti, il che contribuisce a compensare i maggiori costi di finanziamento nel mercato del private equity statunitense. I vantaggi di scala continuano a sostenere lo slancio della raccolta fondi per gli specialisti del settore in grado di dimostrare uscite ripetibili e una rotazione del capitale disciplinata.
I gestori stanno riposizionando la creazione di valore dall'ingegneria finanziaria alla crescita di ricavi e margini, poiché i multipli di uscita rimangono al di sotto dei livelli di ingresso in molti settori. Le acquisizioni aggiuntive hanno rappresentato una quota significativa dell'attività di buyout nel 2025, in linea con le strategie di piattaforma che creano densità regionale e unificano i sistemi nel mercato del private equity statunitense. L'abilitazione tecnologica in termini di pricing, approvvigionamento e pianificazione dell'integrazione è diventata un'aspettativa di base per i team operativi. Le aziende hanno inoltre accelerato i veicoli secondari e di continuazione per bilanciare liquidità e tesi a lungo termine, il che riduce la pressione a vendere in finestre di soft trading nel mercato del private equity statunitense. La selezione dei gestori è sempre più importante, poiché la dispersione delle performance tra i fondi del quartile superiore e quelli mediani si sta ampliando.
Alcuni esempi di piattaforme illustrano il playbook strategico. L'acquisizione da parte di Thoma Bravo di Digital Aviation Solutions di Boeing nell'aprile 2025 ha dimostrato la convinzione nelle piattaforme software con flussi di lavoro mission-critical e potenziale di scalabilità all'interno del mercato del private equity statunitense. Warburg Pincus ha continuato a espandersi nei servizi finanziari attraverso investimenti mirati alla crescita che sfruttano partnership operative per accelerare la produzione e la distribuzione. Brookfield ha evidenziato l'utilizzo dell'intelligenza artificiale per migliorare i risultati del servizio clienti nelle infrastrutture residenziali, illustrando come gli sponsor traducano la tecnologia in KPI misurabili in tutte le partecipazioni nel mercato del private equity statunitense. Queste mosse riflettono una svolta più ampia verso l'intensità operativa e la profondità del settore che sostengono il vantaggio competitivo.
Leader del settore del private equity negli Stati Uniti
Tommaso Bravo LP
ApolloGlobal Management, Inc.
Blackstone Inc.
Kohlberg Kravis Roberts & Co. LP (KKR)
Il Carlyle Group Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: i fondi gestiti da Apollo hanno completato l'acquisizione di Emerald Holding, Inc. e Questex, LLC, creando una piattaforma B2B su larga scala per eventi esperienziali e media. L'operazione consolida risorse frammentate relative a fiere e informazioni commerciali in un'unica piattaforma controllata dallo sponsor, con supporto per iniziative di cross-selling e di ottimizzazione dei margini grazie a tecnologia e operazioni centralizzate.
- Luglio 2026: Blackstone ha annunciato un investimento di circa 5.34 miliardi di dollari in una joint venture per l'innovazione nel settore energetico con Williams. Questo impegno dimostra il continuo dispiegamento di capitali in ambiti energetici e infrastrutturali legati all'elettrificazione e alle esigenze energetiche dei data center, oltre a una piattaforma su larga scala per il miglioramento delle operazioni e la raccolta di capitali per la crescita.
- Febbraio 2026: Thoma Bravo ha completato l'acquisizione di Dayforce, Inc. per circa 12.3 miliardi di dollari, rendendo così il fornitore di software per la gestione del capitale umano una società privata. La chiusura dell'operazione rafforza l'interesse degli investitori per le piattaforme software con flussi di lavoro consolidati e ricavi ricorrenti, e aggiunge un'altra importante risorsa al portafoglio per componenti aggiuntivi, investimenti in prodotti e programmi di efficienza basati sull'intelligenza artificiale.
Ambito e metodologia
Il private equity è una classe di investimento alternativa che investe o acquisisce società private che non sono quotate in una borsa pubblica. Nel rapporto viene trattata un'analisi di fondo completa del mercato del private equity degli Stati Uniti, che include una valutazione dell'economia, una panoramica del mercato, la stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti nel mercato, le dinamiche di mercato e i profili aziendali chiave. Il mercato del private equity degli Stati Uniti è segmentato per tipo di investimento (Large Cap, Mid Cap, Small Cap) e per applicazione (Venture Capital, Private Equity, Leveraged Buyout). Il rapporto offre dimensioni del mercato e previsioni per il mercato del private equity statunitense in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di fondo
| Fondi di buyout |
| Fondi azionari di crescita |
| Fondi di capitale di rischio |
| Fondi mezzanini e azionari privilegiati |
| Fondi in difficoltà/di ristrutturazione |
| Fondi per le infrastrutture e la transizione energetica |
Per focus di settore
| Tecnologia e software |
| Sanità e scienze della vita |
| Consumo e vendita al dettaglio |
| Industriale e manifatturiero |
| Servizi finanziari e tecnologia finanziaria |
| Energia, potenza e servizi pubblici |
Per dimensione dell'affare
| Small-Cap (valore nominale inferiore a 100 milioni di dollari) |
| Mid-Cap ($ 100 milioni - $ 1 miliardo di valore aggiunto) |
| Large-Cap (valore stimato di $ 1 miliardo - $ 5 miliardi) |
| Mega-Offerte (Veicoli elettrici superiori a 5 miliardi di dollari) |
Per tipo di investitore
| Fondi pensione |
| Compagnie di assicurazione |
| Dotazioni e fondazioni |
| Fondi di Fondi |
| Family Office e HNWI |
| LP aziendali/strategici |
Per geografia (Stati Uniti)
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo di fondo | Fondi di buyout |
| Fondi azionari di crescita | |
| Fondi di capitale di rischio | |
| Fondi mezzanini e azionari privilegiati | |
| Fondi in difficoltà/di ristrutturazione | |
| Fondi per le infrastrutture e la transizione energetica | |
| Per focus di settore | Tecnologia e software |
| Sanità e scienze della vita | |
| Consumo e vendita al dettaglio | |
| Industriale e manifatturiero | |
| Servizi finanziari e tecnologia finanziaria | |
| Energia, potenza e servizi pubblici | |
| Per dimensione dell'affare | Small-Cap (valore nominale inferiore a 100 milioni di dollari) |
| Mid-Cap ($ 100 milioni - $ 1 miliardo di valore aggiunto) | |
| Large-Cap (valore stimato di $ 1 miliardo - $ 5 miliardi) | |
| Mega-Offerte (Veicoli elettrici superiori a 5 miliardi di dollari) | |
| Per tipo di investitore | Fondi pensione |
| Compagnie di assicurazione | |
| Dotazioni e fondazioni | |
| Fondi di Fondi | |
| Family Office e HNWI | |
| LP aziendali/strategici | |
| Per geografia (Stati Uniti) | Nord-est |
| Midwest | |
| Sud | |
| ovest |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato del private equity negli Stati Uniti?
Il mercato del private equity negli Stati Uniti avrà una dimensione di 900.16 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1,402.46 miliardi di dollari entro il 2031, con un CAGR del 9.27%.
Quali tipologie di fondi sono leader e crescono più rapidamente nel mercato del private equity degli Stati Uniti?
I fondi di buyout hanno dominato con una quota del 48.39% nel 2025, mentre si prevede che i fondi di capitale di rischio cresceranno più rapidamente, con un CAGR del 12.37% fino al 2031.
Quali settori mostrano il maggiore slancio nel mercato del private equity degli Stati Uniti?
Tecnologia e software hanno dominato il settore con una quota del 33.24% nel 2025, mentre si prevede che il settore Sanità e scienze della vita crescerà a un CAGR del 14.39% entro il 2031.
In che modo le condizioni di finanziamento incidono sugli accordi nel mercato del private equity degli Stati Uniti?
I costi di finanziamento complessivi sono diminuiti rispetto ai picchi del 2023, ma spesso rimangono intorno al 9-10% per i crediti di fascia medio-alta del mercato, il che aumenta gli assegni di capitale e aumenta l'attenzione sulla creazione di valore operativo.
Dove si concentra l'attività regionale nel mercato del private equity degli Stati Uniti?
Nel 2025, il Nord-est ha rappresentato il 41.64% dell'attività, mentre si prevede che l'Ovest crescerà a un CAGR del 12.38% fino al 2031.
Quali strategie stanno utilizzando gli sponsor per gestire i tempi di uscita e di liquidità nel mercato del private equity degli Stati Uniti?
I gestori utilizzano sempre più spesso componenti aggiuntivi per la scalabilità, veicoli di continuazione e strumenti secondari per fornire distribuzioni provvisorie, preservando al contempo il potenziale di rialzo a lungo termine.


