

Dimensioni e quota di mercato dei servizi di gestione dei rifiuti plastici negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.80 miliardo di dollari |
| Dimensione del mercato (2031) | 8.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.89% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
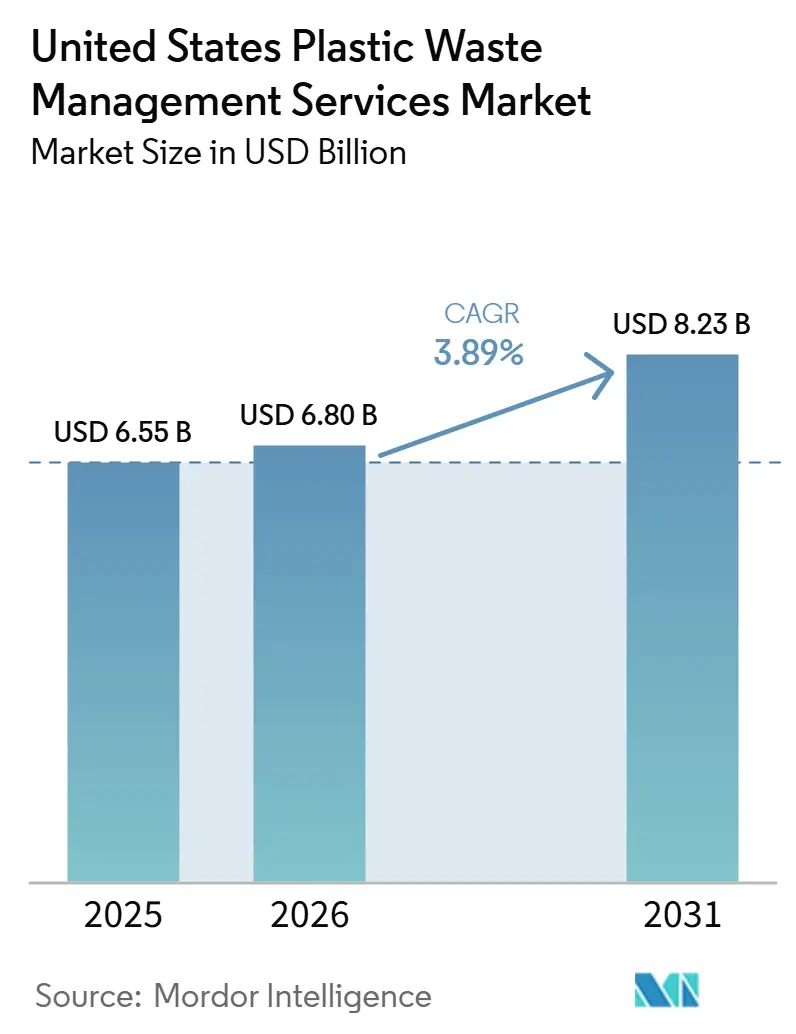
Analisi di mercato dei servizi di gestione dei rifiuti di plastica negli Stati Uniti a cura di Mordor Intelligence.
Si prevede che il mercato statunitense dei servizi di gestione dei rifiuti di plastica crescerà da 6.55 miliardi di dollari nel 2025 e 6.80 miliardi di dollari nel 2026 a 8.23 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.89% tra il 2026 e il 2031.
Il mercato statunitense dei servizi di gestione dei rifiuti di plastica è influenzato da costi di smaltimento più elevati, normative statali più stringenti in materia di imballaggi e crescenti investimenti privati in impianti di riciclaggio in grado di processare maggiori quantità di materiale con una resa migliore. L'aumento delle tariffe di conferimento in discarica rende il recupero dei rifiuti più conveniente in molte regioni, mentre le leggi sull'obbligo di contenuto riciclato garantiscono alla resina recuperata una base di domanda più solida rispetto ai cicli precedenti, che si basavano maggiormente sui prezzi delle materie prime. Il mercato statunitense dei servizi di gestione dei rifiuti di plastica sta inoltre diventando più disomogeneo a livello geografico, poiché la spesa per le infrastrutture si sta concentrando negli stati con programmi attivi di responsabilità estesa del produttore, il che sta incrementando più rapidamente la capacità e la qualità del servizio in tali regioni. La concorrenza nel mercato statunitense dei servizi di gestione dei rifiuti di plastica coinvolge grandi aziende di trasporto integrate, sistemi municipali e riciclatori specializzati, e il modello di business si sta orientando verso contratti a tariffa fissa che riducono l'esposizione diretta alle fluttuazioni dei prezzi della resina secondaria. Il principale limite per il mercato statunitense dei servizi di gestione dei rifiuti di plastica rimane il divario tra gli obiettivi politici e la reale fattibilità, poiché l'EPA (Agenzia per la protezione ambientale statunitense) prevede ancora un fabbisogno infrastrutturale di miliardi di dollari e il recupero su larga scala degli imballaggi flessibili rimane problematico.
Punti chiave del rapporto
- Per tipologia di prodotto, il settore industriale ha rappresentato la quota di fatturato maggiore, pari al 41.2% nel 2025, mentre si prevede che il settore commerciale crescerà a un tasso annuo composto del 4.7% fino al 2031.
- Per tipologia di fornitore di servizi, nel 2025 i sistemi pubblici e municipali detenevano il 44.9% della quota di mercato statunitense per la gestione dei rifiuti di plastica, mentre si prevede che le aziende private di gestione dei rifiuti registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 5.9%, fino al 2031.
- Per tipologia di servizio, la raccolta, il trasporto, la selezione e la separazione rappresentavano il 42.8% del mercato statunitense dei servizi di gestione dei rifiuti plastici nel 2025, mentre lo smaltimento e il trattamento sono in crescita a un tasso annuo composto del 5.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense dei servizi di gestione dei rifiuti di plastica.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti obbligatori relativi al contenuto riciclato per gli imballaggi in plastica | + 1.2% | Azienda a livello nazionale, con attività di controllo concentrate in California, New Jersey, Maine e Washington. | Medio termine (2-4 anni) |
| L'aumento delle tariffe di smaltimento in discarica migliora la redditività del riciclo. | + 1.0% | Il problema è di portata nazionale, con particolare intensità negli stati del Nord-Est e della costa del Pacifico, dove le tariffe medie superano i 100 dollari a tonnellata. | A breve termine (≤ 2 anni) |
| Crescono gli investimenti delle aziende integrate di gestione dei rifiuti nella capacità di riciclaggio. | + 0.7% | Azienda di rilevanza nazionale, con una forte concentrazione di progetti nel Midwest, nel Sud-Est e nel Nord-Ovest del Pacifico. | Medio termine (2-4 anni) |
| Crescita delle partnership pubblico-private per le operazioni di riciclaggio a livello comunale | + 0.6% | Attività di rilievo a livello nazionale nelle regioni del Medio Atlantico, del Sud-Est e delle Montagne Rocciose. | Medio termine (2-4 anni) |
| Incrementare il recupero degli scarti di plastica industriale dalla produzione | + 0.5% | Cintura manifatturiera del Midwest e corridoi automobilistici e industriali del Sud-Est | A lungo termine (≥ 4 anni) |
| Crescente domanda di catene di approvvigionamento di imballaggi a ciclo chiuso | + 0.4% | A livello nazionale, con centri di produzione di beni di consumo confezionati in California, Texas e Midwest. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti obbligatori relativi al contenuto riciclato per gli imballaggi in plastica
Le leggi statali sul contenuto riciclato stanno creando una domanda più solida di resina recuperata nel mercato statunitense dei servizi di gestione dei rifiuti di plastica, spingendo la domanda oltre gli impegni volontari sugli imballaggi. Entro agosto 2025, 5 stati avevano emanato leggi sul contenuto minimo di materiale riciclato post-consumo per gli imballaggi in plastica e il Maine ha introdotto un requisito del 25% per i contenitori di bevande in plastica a partire dal 1° gennaio 2026. Anche la California sta promuovendo un ampio cambiamento nel settore degli imballaggi con la legge SB 54, che impone che tutti gli imballaggi monouso siano riciclabili o compostabili entro il 2032 e sta già influenzando la riprogettazione dei marchi e la scelta dei fornitori. Uno studio del 2024 dell'Università della California a Berkeley, citato da APR, ha rilevato che un requisito nazionale del 40% di contenuto riciclato entro il 2050 potrebbe ridurre i rifiuti di plastica negli Stati Uniti del 50%, diminuire la produzione di plastica vergine del 44% e ridurre le emissioni di gas serra del 17%, il che contribuisce a spiegare perché la pianificazione infrastrutturale a lungo termine si stia ora orientando maggiormente verso la capacità di recupero. I sistemi di conformità stanno diventando più formali, poiché gli stati utilizzano strumenti di verifica come gli approcci di certificazione APR e le strutture normative di CalRecycle, che supportano condizioni di domanda più solide per i progetti di smistamento e riciclo.
L'aumento delle tariffe di smaltimento in discarica migliora la redditività del riciclo.
Il mercato statunitense dei servizi di gestione dei rifiuti plastici sta beneficiando dell'aumento dei costi di smaltimento, che migliora la redditività del riciclo anche quando i prezzi delle materie prime riciclate sono bassi. Negli stati dotati di impianti di termovalorizzazione, la tariffa media ha raggiunto i 71.3 dollari a tonnellata, rispetto ai 55.6 dollari a tonnellata negli stati sprovvisti di tale infrastruttura, a dimostrazione della maggiore pressione per lo smaltimento nei sistemi costieri più densi. Questa pressione sta contribuendo a far sì che il mercato statunitense dei servizi di gestione dei rifiuti plastici si orienti verso un modello di prezzi basato sul servizio, in quanto gli operatori possono giustificare più direttamente i costi di trattamento rispetto ai costi di smaltimento evitati. Waste Connections ha dichiarato nella sua relazione annuale di aver aumentato le tariffe di raccolta e trattamento per il riciclo al fine di riflettere meglio i costi effettivi.
Crescono gli investimenti delle aziende integrate di gestione dei rifiuti nella capacità di riciclaggio.
I grandi operatori stanno ampliando la loro leadership nel mercato statunitense dei servizi di gestione dei rifiuti plastici grazie a investimenti costanti in impianti automatizzati e sistemi di selezione di qualità superiore. WM ha dichiarato di aver completato 29 dei 39 progetti di impianti di riciclaggio previsti entro il secondo trimestre del 2025. Nel luglio 2026, ha inaugurato l'impianto di riciclaggio Denver East, del valore di 110 milioni di dollari, con una capacità di oltre 175,000 tonnellate all'anno e più di 30 stazioni di selezione ottica con intelligenza artificiale. WM ha inoltre registrato una crescita dell'EBITDA operativo di oltre il 22% nel suo segmento di riciclaggio nel 2025, nonostante i prezzi delle materie prime per singolo flusso fossero inferiori di quasi il 20%, a dimostrazione che l'automazione e l'aumento dei volumi stanno iniziando a compensare la debolezza del mercato delle resine. Republic Services ha inaugurato il suo Indianapolis Polymer Center nel marzo 2025, il primo dei 4 siti Blue Polymers previsti, ciascuno progettato per produrre 175 milioni di libbre di plastica riciclata all'anno, equamente suddivise tra PET e poliolefine. Questa tendenza sta rendendo più difficile il mercato statunitense dei servizi di gestione dei rifiuti plastici per gli operatori più piccoli, poiché le economie di scala, l'automazione e la produzione integrata di resina sono ora più strettamente legate alla resilienza dei margini e alla competitività dei contratti.
Crescita delle partnership pubblico-private per le operazioni di riciclaggio a livello comunale
Le strutture di partenariato pubblico-privato stanno guadagnando terreno nel mercato statunitense dei servizi di gestione dei rifiuti di plastica perché offrono agli operatori privati una maggiore visibilità contrattuale e consentono ai comuni di accedere a tecnologie che spesso non possono finanziare autonomamente. Nel novembre 2025, la Southeastern Public Service Authority ha firmato un accordo ventennale con Commonwealth Sortation, una società affiliata ad AMP, per il trattamento dei rifiuti solidi provenienti da 8 comunità che servono 1.2 milioni di residenti, utilizzando linee dotate di intelligenza artificiale in grado di gestire 540,000 tonnellate all'anno. Nel giugno 2025, Circular Services è stata selezionata dalla contea di Mecklenburg per gestire 2 impianti di recupero materiali nell'ambito di un accordo quinquennale, mentre la contea ammoderna il suo principale sito Metrolina. Queste partnership stanno anche migliorando le prestazioni di trattamento combinando le reti pubbliche di raccolta dei rifiuti con l'esperienza del settore privato in materia di automazione, recupero dei materiali ed efficienza operativa. La durata maggiore degli accordi è importante perché permette di ripartire i costi dell'automazione su un periodo più lungo, aiutando gli operatori più avanzati ad aggiudicarsi importanti appalti comunali nel mercato statunitense dei servizi di gestione dei rifiuti di plastica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ammodernamento ad alta intensità di capitale degli impianti di recupero dei materiali | -1.2% | A livello nazionale, la situazione è più critica negli stati in cui vige l'obbligo di EPR, dove la complessità dei flussi di materiali è maggiore. | A lungo termine (≥ 4 anni) |
| Bassi tassi di recupero per pellicole flessibili e imballaggi multistrato | -0.9% | A livello nazionale, in particolare in California, Oregon e Colorado, a causa degli aggressivi mandati di deviazione | A lungo termine (≥ 4 anni) |
| Standardizzazione insufficiente delle plastiche riciclabili accettate | -0.6% | Le incongruenze a livello nazionale e tra i diversi comuni sono più evidenti nei corridoi metropolitani del Nord-Est e del Midwest. | Medio termine (2-4 anni) |
| Elevati costi di trasporto per i rifiuti di plastica a bassa densità | -0.4% | Zone rurali, la regione delle Montagne Rocciose e gli stati meridionali scarsamente popolati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ammodernamento ad alta intensità di capitale degli impianti di recupero dei materiali
Il mercato statunitense dei servizi di gestione dei rifiuti plastici si trova ancora ad affrontare un significativo ostacolo finanziario, poiché molti impianti necessitano di importanti ammodernamenti prima che gli obiettivi normativi possano essere raggiunti. Esempi di progetti dimostrano chiaramente la portata del problema: l'impianto della contea di Lane è stimato in 150 milioni di dollari, il centro Rumpke di Columbus in 100 milioni di dollari e la riqualificazione di Passaic da parte di Atlantic Coast Recycling in 47 milioni di dollari. Per i sistemi pubblici più piccoli e i comuni rurali, questi livelli di investimento sono difficili da assorbire senza un consistente sostegno finanziario tramite sovvenzioni o un flusso stabile di finanziamenti per la responsabilità del produttore. I costi di finanziamento più elevati e l'incertezza sui volumi di materie prime a lungo termine ritardano ulteriormente le decisioni di investimento, in particolare per i riciclatori indipendenti e gli impianti di proprietà degli enti locali. Il problema è inoltre ricorrente perché gli elenchi dei materiali accettati sono in continua evoluzione, pertanto gli impianti ammodernati per i flussi attuali potrebbero necessitare di ulteriori attrezzature entro 3-5 anni, con l'ampliamento delle normative sugli imballaggi.
Bassi tassi di recupero per pellicole flessibili e imballaggi multistrato
Gli imballaggi flessibili rimangono uno dei principali ostacoli nel mercato statunitense dei servizi di gestione dei rifiuti di plastica, poiché i costi di raccolta e trattamento non sono in linea con quelli della maggior parte dei sistemi di raccolta differenziata porta a porta. Nell'ottobre 2025, APR ha affermato che gli imballaggi flessibili in plastica rappresentano il 34% del peso degli imballaggi in plastica negli Stati Uniti, eppure meno dell'1% viene riciclato attraverso i programmi nazionali. La pellicola sfusa ha una densità apparente molto bassa, compresa tra 35 e 55 kg/m³ prima della densificazione, e APR ha stimato i costi di raccolta porta a porta tra 200 e 350 dollari a tonnellata, il che rende il trasporto economicamente svantaggioso anche prima di considerare le perdite dovute alla selezione. Gli imballaggi multistrato rappresentano un ulteriore ostacolo, poiché le strutture miste con strati di polimero e alluminio non si separano bene nei sistemi meccanici convenzionali, il che in molti casi lascia il riciclo chimico o il recupero energetico come principali sbocchi. L'Idaho National Laboratory ha rilevato che il riciclo degli imballaggi flessibili potrebbe aumentare dal 22% al 61% entro il 2050 in base a ipotesi più favorevoli.
Analisi del segmento
Fonte: I volumi industriali sostengono le entrate, l'attività commerciale accelera
Nel 2025, le fonti industriali rappresentavano il 41.2% della quota di mercato statunitense dei servizi di gestione dei rifiuti plastici, costituendo la principale fonte di ricavi tra le varie categorie. Questa posizione riflette il flusso costante di scarti post-industriali provenienti dai settori automobilistico, elettronico, chimico e logistico, dove la plastica viene generata in volumi concentrati. Questi flussi contengono solitamente scarti di lavorazione più puliti, pellet fuori specifica, ritagli di film e scarti di stampaggio, pertanto richiedono una minore selezione e un minore controllo della contaminazione rispetto ai carichi post-consumo. Il profilo di input più pulito offre ai fornitori di servizi margini migliori e una maggiore prevedibilità del flusso di lavoro nel mercato statunitense dei servizi di gestione dei rifiuti plastici.
Questo vantaggio è evidente negli attuali modelli di investimento: United States Plastics Recovery ha raddoppiato la capacità di triturazione e granulazione presso il suo sito di Lawrenceville, in Georgia, nel gennaio 2026, per gestire quasi 50 milioni di libbre di polimeri post-industriali all'anno. Le fonti commerciali rappresentano la categoria in più rapida crescita e si prevede che cresceranno a un CAGR del 4.7% fino al 2031, sostenute da rivenditori, catene di ristorazione, uffici e altri produttori raggruppati che si prestano bene alla pianificazione di percorsi dedicati. I volumi residenziali rimangono importanti, ma comportano costi di raccolta e contaminazione più elevati perché i percorsi sono frammentati e le abitudini di smistamento variano notevolmente tra le famiglie. Il segmento "altri", che comprende istituzioni, sanità e agricoltura, rimane più piccolo ma sta attirando l'attenzione poiché l'accumulo di film agricoli negli stati del Midwest sta suscitando maggiore interesse da parte delle agenzie statali e dei raccoglitori specializzati.
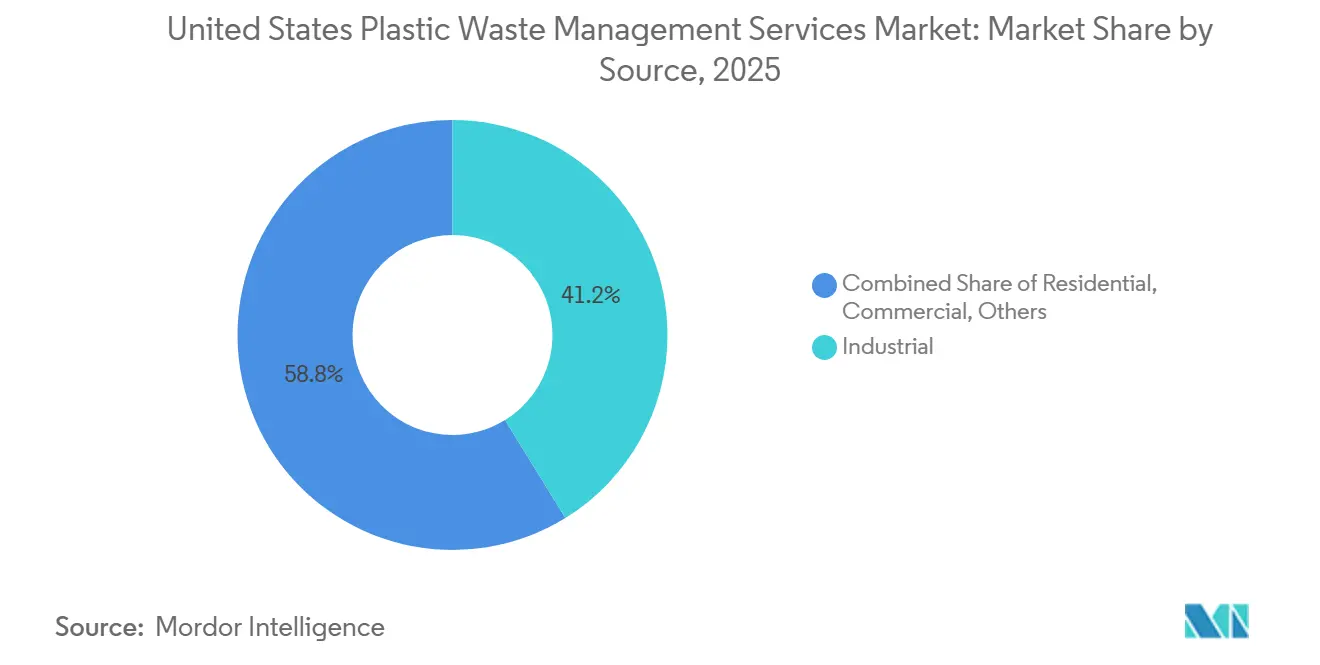
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore di servizi: i sistemi pubblici sono in testa, gli operatori privati guidano la crescita
Nel 2025, gli operatori pubblici e municipali hanno rappresentato il 44.9% del fatturato, mantenendo la leadership tra le diverse tipologie di fornitori, poiché la raccolta porta a porta e lo smaltimento in discarica rimangono in gran parte gestiti a livello locale. Questa quota dimostra come le reti pubbliche consolidate siano ancora presenti nel mercato statunitense dei servizi di gestione dei rifiuti plastici, soprattutto laddove i percorsi di raccolta e le infrastrutture di smaltimento sono strettamente legati ai bilanci e alle tariffe locali. I sistemi municipali beneficiano inoltre dell'aggregazione dei volumi e dell'autorità pubblica, fattori che contribuiscono a mantenere un ruolo di primo piano anche con l'aumento della complessità della selezione dei rifiuti. Allo stesso tempo, i nuovi requisiti di conformità stanno mettendo a dura prova gli operatori pubblici, poiché elenchi di materiali accettati più ampi e standard di produzione più elevati richiedono tecnologie e investimenti che molti sistemi non possiedono internamente.
Si prevede che le aziende private di gestione dei rifiuti cresceranno a un tasso annuo composto (CAGR) del 5.9% fino al 2031, il ritmo di crescita più rapido tra i gruppi di fornitori, grazie a un maggiore accesso ai capitali, una maggiore automazione e contratti di durata più lunga. Il mercato statunitense dei servizi di gestione dei rifiuti di plastica si sta quindi orientando verso un modello ibrido, in cui i comuni spesso mantengono i rapporti di raccolta. Allo stesso tempo, le aziende private si occupano della lavorazione, del miglioramento degli impianti di smistamento e della commercializzazione del materiale secondario. Questo modello è evidente nell'accordo tra SPSA e Commonwealth Sortation e nella scelta, da parte della contea di Mecklenburg, di Circular Services per la gestione di due impianti di recupero materiali nell'ambito di un accordo pluriennale. Il segmento delle aziende più piccole, che comprende le organizzazioni di responsabilità del produttore e le relative entità di conformità, è ancora in una fase iniziale del mercato statunitense dei servizi di gestione dei rifiuti di plastica, ma dovrebbe acquisire rilevanza con la maturazione delle leggi statali sugli imballaggi e con la crescente ricerca da parte dei proprietari di marchi di canali di conformità gestiti.
Per tipologia di servizio: Raccolta Ancoraggio Ricavi, Smaltimento e Servizi di Trattamento Accelerano
Nel 2025, la raccolta, il trasporto, la selezione e la separazione hanno rappresentato il 42.8% del fatturato, rendendo la gestione a monte il segmento di servizi più importante nel mercato statunitense della gestione dei rifiuti plastici. Questo risultato è logico, poiché la qualità del materiale, i tassi di contaminazione e il valore di recupero a valle vengono determinati nelle prime fasi della catena. Quando la separazione alla fonte è inadeguata, la redditività del riciclo peggiora rapidamente, poiché una maggiore manodopera, un maggior numero di scarti e una qualità inferiore del materiale prodotto riducono il valore recuperato. I crescenti investimenti in impianti automatizzati di recupero materiali (MRF) dotati di selezione ottica e controllo qualità basato sull'intelligenza artificiale stanno inoltre migliorando l'efficienza della raccolta e riducendo i livelli di contaminazione, aumentando il valore delle plastiche recuperate.
Si prevede che lo smaltimento e il trattamento registreranno il tasso di crescita annuale composto (CAGR) più rapido, pari al 5.3%, nel mercato statunitense dei servizi di gestione dei rifiuti plastici fino al 2031, grazie agli investimenti nel riciclo avanzato, nelle opzioni di trattamento alternative alla discarica e alla maggiore domanda di gestione conforme di flussi di rifiuti difficili. Le reazioni dei proprietari dei marchi alla legge californiana SB 54 e al quadro di modernizzazione dell'Oregon stanno inoltre aumentando il valore del riciclo e del recupero delle risorse come percorsi preferenziali rispetto al semplice smaltimento. L'Indianapolis Polymer Center di Republic Services mostra come gli operatori stiano spingendo ulteriormente verso l'integrazione verticale, trasformando le balle raccolte in resina di maggior valore anziché limitarsi alla vendita delle balle stesse. La categoria di consulenza, audit e formazione rimane di dimensioni ridotte, ma è in crescita poiché aziende e comuni necessitano di maggiore supporto per la conformità statale, gli standard operativi e la rendicontazione.
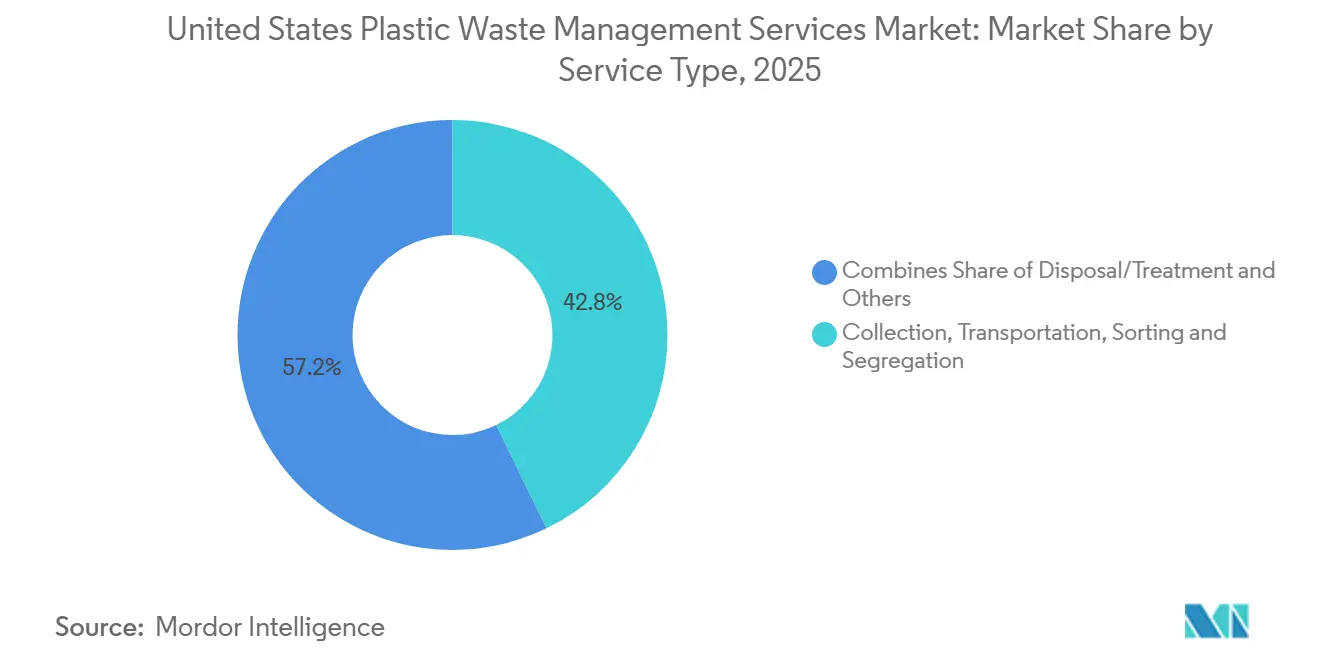
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato statunitense dei servizi di gestione dei rifiuti di plastica mostra la sua maggiore spinta normativa nella costa del Pacifico e nel New England settentrionale, dove le leggi sugli imballaggi, le maggiori aspettative in termini di servizi e la realizzazione anticipata delle infrastrutture stanno guidando l'attività al di sopra della media nazionale. California, Washington e Oregon costituiscono ora gli stati con le normative più avanzate per la gestione della plastica, e questo sta già influenzando il comportamento dei fornitori, gli appalti comunali e gli investimenti privati. Il Maine ha ulteriormente inasprito la pressione nel gennaio 2026 con un requisito del 25% di contenuto riciclato post-consumo per i contenitori di plastica per bevande, rendendo lo stato uno dei mercati attualmente più rigorosi in materia di normative sul contenuto degli imballaggi. L'impianto di smistamento da 150 milioni di dollari previsto nella contea di Lane riflette la portata delle infrastrutture che queste politiche possono innescare quando le condizioni di finanziamento pubblico e dei produttori coincidono.
Il corridoio nord-orientale rimane centrale anche per il mercato statunitense dei servizi di gestione dei rifiuti plastici perché le tariffe di conferimento in discarica sono tra le più alte degli Stati Uniti continentali, il che mantiene la redditività del riciclo relativamente elevata. Stati come Massachusetts, New York, New Jersey e Connecticut beneficiano di questa pressione sui prezzi perché rende più conveniente evitare il conferimento in discarica, anche durante i periodi di minore domanda di resine riciclate. La legge del New Jersey sul contenuto riciclato, entrata in vigore nel gennaio 2024, ha aggiunto un ulteriore livello di domanda, spingendo i proprietari dei marchi e le aziende di riciclo a prestare maggiore attenzione alla capacità locale di selezione e recupero. La regione si trova inoltre ad affrontare alcune delle problematiche più complesse del paese in termini di contaminazione e standardizzazione, poiché i flussi urbani densi spesso richiedono una selezione ottica di qualità superiore per soddisfare le aspettative dei riciclatori. Il NIST ha osservato nel suo rapporto del workshop del 2024 che le differenze tra gli standard di produzione degli impianti di recupero dei materiali e i criteri di accettazione dei riciclatori creano ancora un vero e proprio punto di attrito per il commercio nazionale e transfrontaliero della plastica.
Il Midwest e il Sud-Est stanno diventando le zone di investimento a più rapida crescita nel mercato statunitense dei servizi di gestione dei rifiuti plastici, grazie alla crescita industriale, all'afflusso di popolazione e all'aumento dei volumi commerciali che aprono nuove rotte e opportunità di trattamento. Il Midwest beneficia di ingenti flussi post-industriali legati ai settori automobilistico, alimentare e manifatturiero, che si prestano meglio a un recupero efficiente rispetto ai rifiuti domestici misti. Il Sud-Est sta attirando una maggiore espansione privata, grazie all'aumento della popolazione e della densità commerciale in Texas, Florida, Carolina del Nord e Georgia, ancor prima che molti di questi stati adottino normative più restrittive. Le aree rurali delle Montagne Rocciose e delle Grandi Pianure rimangono le più difficili, poiché le lunghe distanze di trasporto, la bassa densità dei rifiuti e la limitata capacità di smistamento locale continuano a compromettere la redditività del recupero. Tuttavia, il nuovo impianto di WM a Denver East offre alle Montagne Rocciose un punto di riferimento per il trattamento più importante rispetto al passato.
Panorama competitivo
Il mercato statunitense dei servizi di gestione dei rifiuti plastici è moderatamente concentrato. Il secondo livello comprende aziende come Casella Waste Systems, Rumpke, LRS, Balcones Resources, Recology e PreZero United States, che spesso vantano una forte presenza in territori locali o regionali ben definiti. Il mercato statunitense dei servizi di gestione dei rifiuti plastici si sta ora concentrando meno sulla semplice copertura del servizio di trasporto e più sulla qualità della selezione, sull'automazione dei processi e sulla capacità di trasformare la plastica recuperata in prodotti di maggior valore. Gli operatori in grado di combinare la densità dei percorsi con la selezione tramite intelligenza artificiale, un migliore controllo della contaminazione e la produzione di resina a valle stanno ottenendo un vantaggio competitivo più netto nelle gare d'appalto e nella tutela dei margini di profitto. Per questo motivo, il mercato statunitense dei servizi di gestione dei rifiuti plastici sta mostrando un divario crescente tra le aziende nazionali automatizzate e gli operatori più piccoli che si affidano ancora maggiormente alla selezione manuale o alla vendita di balle.
WM offre uno degli esempi più chiari di questo cambiamento, avendo continuato a sviluppare le proprie infrastrutture di riciclaggio, completato la maggior parte dei progetti pianificati entro la metà del 2025 e inaugurato l'impianto di Denver East nel luglio 2026, dotato di un sistema avanzato di selezione ottica e di una notevole capacità produttiva annua. Republic Services ha compiuto una mossa diversa ma correlata, aprendo l'Indianapolis Polymer Center ed espandendosi oltre la commercializzazione delle balle, entrando nel settore della produzione di resina riciclata attraverso la sua piattaforma Blue Polymers. Waste Connections ha illustrato l'aspetto dei prezzi della propria strategia, affermando che il settore si è orientato con maggiore decisione verso modelli di pagamento a prestazione, che consentono di recuperare meglio i costi di lavorazione e ridurre la dipendenza diretta dalle fluttuazioni dei prezzi delle materie prime. Nel complesso, queste azioni dimostrano che le aziende leader nel mercato statunitense dei servizi di gestione dei rifiuti plastici stanno utilizzando contemporaneamente infrastrutture, strutture tariffarie e integrazione verticale.
Anche le aziende internazionali e i nuovi specialisti stanno plasmando il settore, sebbene solitamente in ambiti più ristretti rispetto ai più grandi operatori integrati. Veolia North America, FCC Environmental Services e Remondis Americas apportano una più ampia esperienza operativa nel settore dei rifiuti industriali e pericolosi, che consente loro di offrire pacchetti di servizi più completi ai grandi clienti. Allo stesso tempo, Nexus Circular, TerraCycle e Circular Services si stanno concentrando su flussi di materiali più difficili da riciclare, modelli di lavorazione specializzati o operazioni dedicate al recupero dei materiali in aree in cui le reti più grandi non hanno ancora una presenza capillare. Di conseguenza, il mercato statunitense dei servizi di gestione dei rifiuti plastici ha ancora margini di crescita nel recupero rurale, nella plastica agricola, nella gestione dei film flessibili e nell'amministrazione della Responsabilità Estesa del Produttore (EPR), nonostante i vantaggi di scala delle aziende leader continuino a rafforzarsi.
Aziende leader nel settore dei servizi di gestione dei rifiuti di plastica negli Stati Uniti.
Gestione dei rifiuti Inc.
Servizi della Repubblica
Collegamenti rifiuti
Veolia Nord America
GFL ambientale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: il 1° maggio 2026 è entrata in vigore la legge SB 54 della California, che impone ai produttori di raggiungere un tasso di riciclaggio del 65% per gli imballaggi in plastica monouso e le stoviglie per alimenti entro il 2032, di garantire la riciclabilità o la compostabilità al 100% e di ottenere una riduzione assoluta del 25% del volume di plastica.
- Aprile 2026: Henkel ha innalzato al 35% il suo obiettivo di contenuto riciclato post-consumo entro il 2030 e ha introdotto il 50% di materiale riciclato post-consumo nelle bottiglie di detersivo liquido per il mercato nordamericano.
- Febbraio 2026: ExxonMobil ha avviato la sua terza unità a Baytown, portando la capacità totale di riciclaggio avanzato negli Stati Uniti a 250 milioni di libbre all'anno e avvicinandosi all'obiettivo di 450 milioni di libbre entro la fine del 2026.
- Aprile 2025: WM ha stanziato 1.4 miliardi di dollari per la realizzazione di 39 nuovi impianti di selezione o l'ammodernamento di quelli esistenti entro la fine del 2027, aggiungendo 2.8 milioni di tonnellate di capacità di smistamento dotate di separatori ottici e basati sull'intelligenza artificiale.
Ambito del rapporto sul mercato dei servizi di gestione dei rifiuti di plastica negli Stati Uniti
Il rapporto sul mercato statunitense dei servizi di gestione dei rifiuti di plastica è segmentato per fonte (residenziale, commerciale, industriale e altro), per fornitore di servizi (pubblico/municipale, aziende private di gestione dei rifiuti e altri) e per tipologia di servizio (raccolta, trasporto, smistamento e separazione, smaltimento/trattamento e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Altri (istituzionali, agricoli, ecc.) |
| Pubblico/Comunale |
| Aziende private di gestione dei rifiuti |
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. |
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamenti chimici, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per fornitore di servizi | Pubblico/Comunale | |
| Aziende private di gestione dei rifiuti | ||
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamenti chimici, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato statunitense della gestione e del riciclo dei rifiuti plastici?
Il mercato statunitense della gestione e del riciclo dei rifiuti plastici aveva un valore di 6.55 miliardi di dollari nel 2025 e si stima che raggiungerà i 6.8 miliardi di dollari nel 2026, con una previsione di crescita annua composta (CAGR) del 3.89% entro il 2031.
Quali sono le applicazioni finali che generano la maggiore domanda di plastica riciclata negli Stati Uniti?
Nel 2025, il settore degli imballaggi si è affermato come leader con il 46.30% della domanda, grazie ai programmi di marketing dei marchi e alle normative statali sul contenuto riciclato, che hanno incrementato l'utilizzo di rPET per uso alimentare e HDPE naturale.
In che modo le leggi statali sulla responsabilità estesa del produttore (EPR) stanno modificando l'economia e il funzionamento del sistema?
Sette stati ora impongono ai produttori di finanziare la raccolta e la lavorazione, standardizzare i materiali accettati e finanziare lo sviluppo del mercato, migliorando così il recupero dei costi da parte dei comuni e creando segnali di domanda costanti per i residui di lavorazione post-consumo.
Che ruolo svolgerà il riciclo avanzato accanto al riciclo meccanico?
Il riciclo meccanico mantiene la quota maggiore grazie alle economie di scala. Allo stesso tempo, il riciclo chimico è destinato a crescere più rapidamente, poiché un numero crescente di stati equipara la pirolisi e la solvolisi alla produzione industriale e i progetti situati in prossimità dei centri petrolchimici raggiungono la fase operativa commerciale.
Quali aree geografiche sono più importanti per la crescita delle materie prime e la capacità di trasformazione?
La California e gli altri stati che aderiscono al sistema EPR (Employee Responsibility and Protection of Reporting), gli stati che adottano il sistema di deposito-restituzione per il PET e la costa del Golfo del Texas sono elementi centrali per le dinamiche relative alle materie prime e alla lavorazione nel 2026.
Quali tecnologie e investimenti stanno migliorando la qualità dei materiali provenienti dalla raccolta differenziata porta a porta?
Gli impianti di selezione dei polimeri (MRF) dotati di intelligenza artificiale, i selezionatori ottici e i centri integrati per i polimeri con lavaggio e frazionamento avanzato stanno migliorando la purezza delle balle e ampliando la produzione di polimeri idonei per bottiglie e alimenti entro il 2026.


