

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
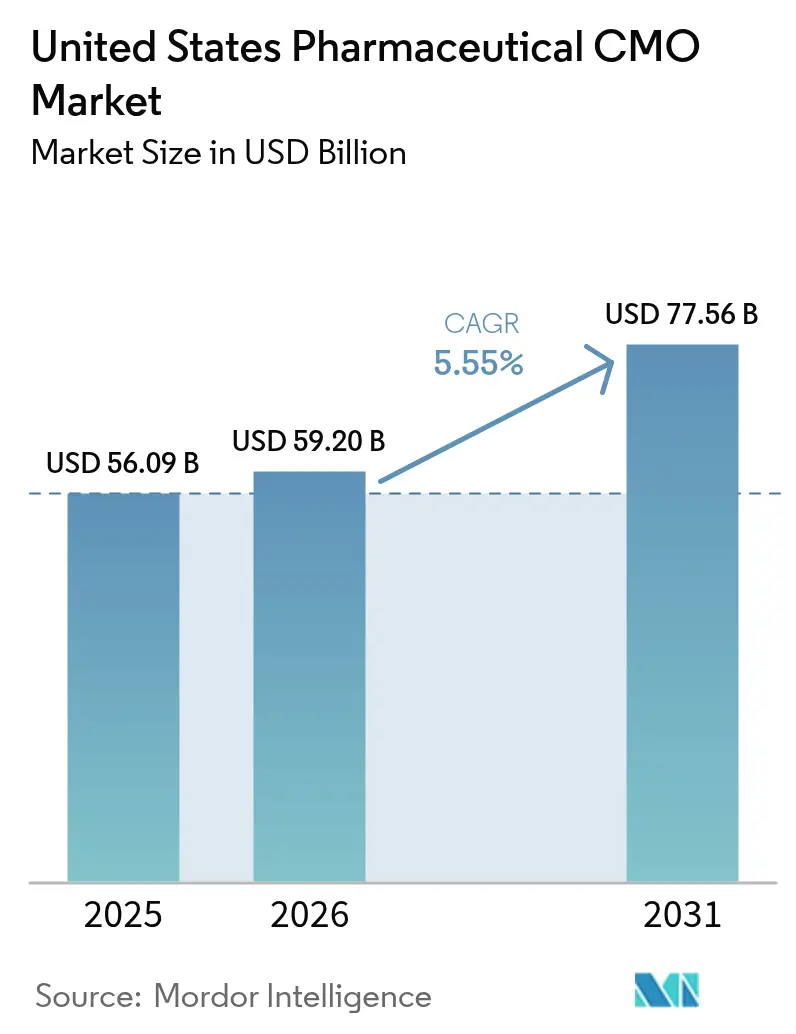
| Dimensione del mercato (2026) | 59.20 miliardo di dollari |
| Dimensione del mercato (2031) | 77.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.55% CAGR |
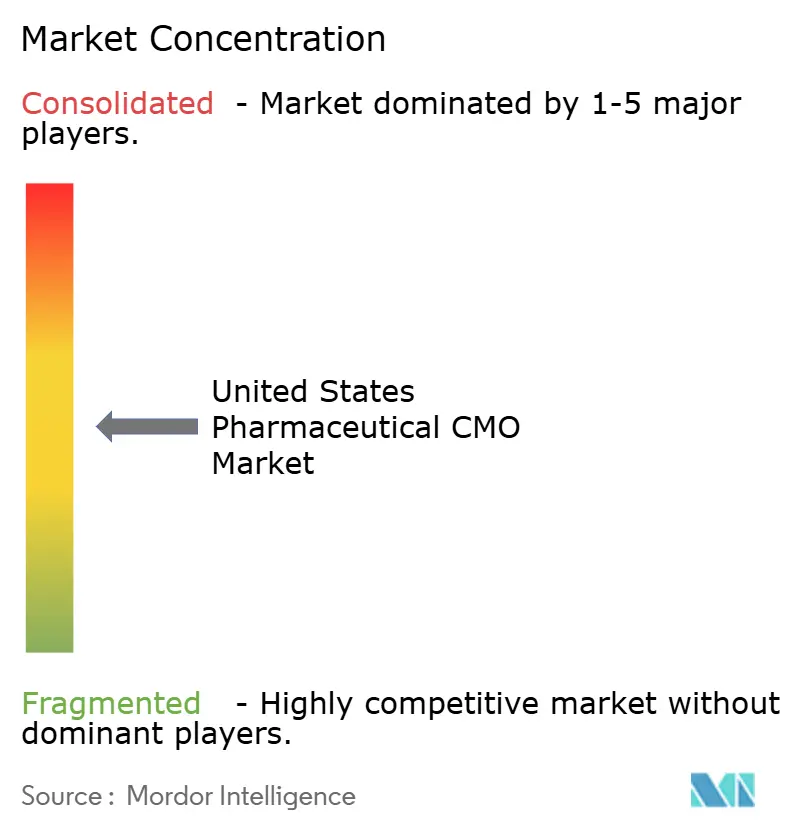
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato CMO farmaceutico degli Stati Uniti di Mordor Intelligence
Il mercato farmaceutico statunitense dei CMO è stato valutato a 55.91 miliardi di dollari nel 2025 e si stima che crescerà da 59.2 miliardi di dollari nel 2026 a 77.56 miliardi di dollari entro il 2031, con un CAGR del 5.55% durante il periodo di previsione (2026-2031). Il reshoring ad alto costo innescato dal BioSecure Act del 2024, la crescente domanda di agonisti del recettore GLP-1 e la persistente carenza di suite sterili di riempimento e finitura hanno contribuito ad aumentare gli ordini e ad aumentare il potere di determinazione dei prezzi per i produttori nazionali a contratto. Gli investimenti nel contenimento di API ad alta potenza (HPAPI), nei bioreattori monouso e nei sistemi di ispezione visiva automatizzati stanno accelerando perché gli sponsor richiedono un rilascio dei lotti più rapido e controlli più rigorosi sull'esposizione professionale. Allo stesso tempo, gli incidenti ransomware e la piena implementazione della serializzazione ai sensi del Drug Supply Chain Security Act hanno aumentato i costi di sicurezza informatica e conformità, spingendo gli operatori più piccoli verso il consolidamento. Queste forze contrastanti definiscono una fase di transizione in cui l'espansione della capacità e la digitalizzazione compensano, ma non eliminano, la pressione sui margini.
Punti chiave del rapporto
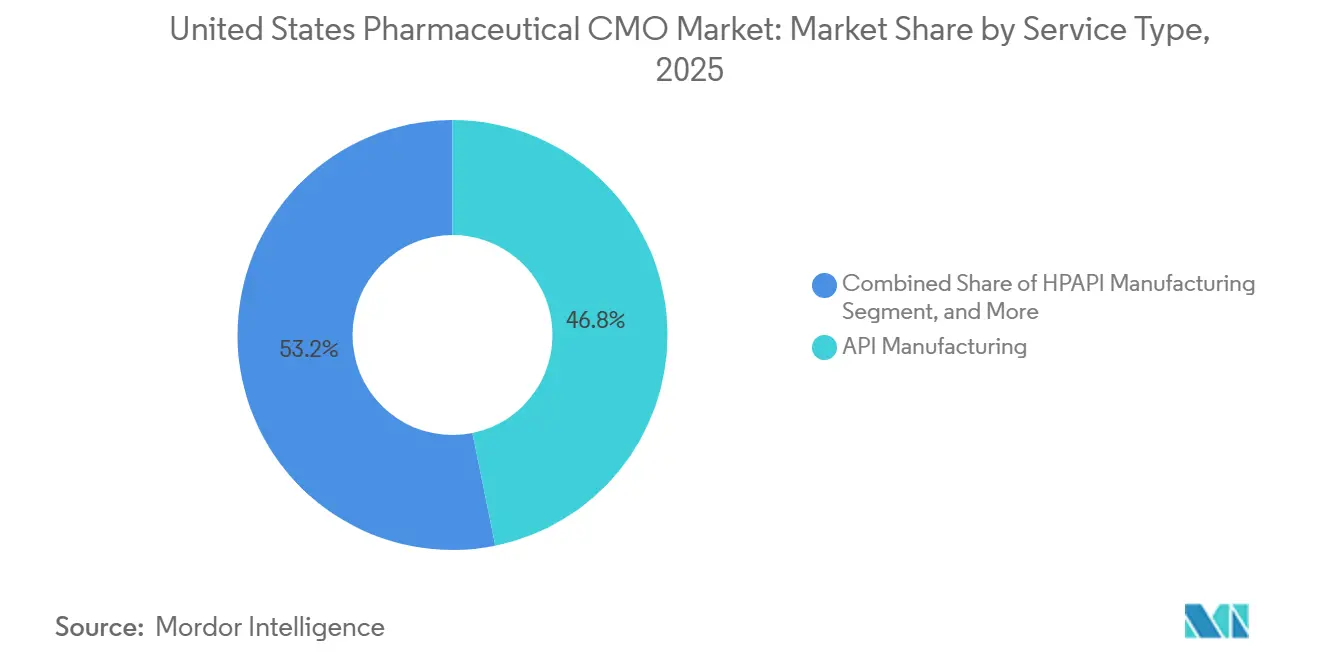
Per tipologia di servizio, la produzione di API ha generato un fatturato del 46.81% nel 2025; le suite HPAPI stanno crescendo a un CAGR del 6.21% fino al 2031.
In base al tipo di molecola del farmaco, nel 2025 le piccole molecole detenevano il 58.24% della quota di mercato delle CMO farmaceutiche negli Stati Uniti, mentre si prevede che le terapie avanzate cresceranno a un CAGR del 6.52% entro il 2031.
In termini di scala operativa, la produzione su scala commerciale è stata in testa con una quota di fatturato del 61.53% nel 2025; i servizi di fase clinica stanno avanzando a un CAGR del 5.92% fino al 2031.
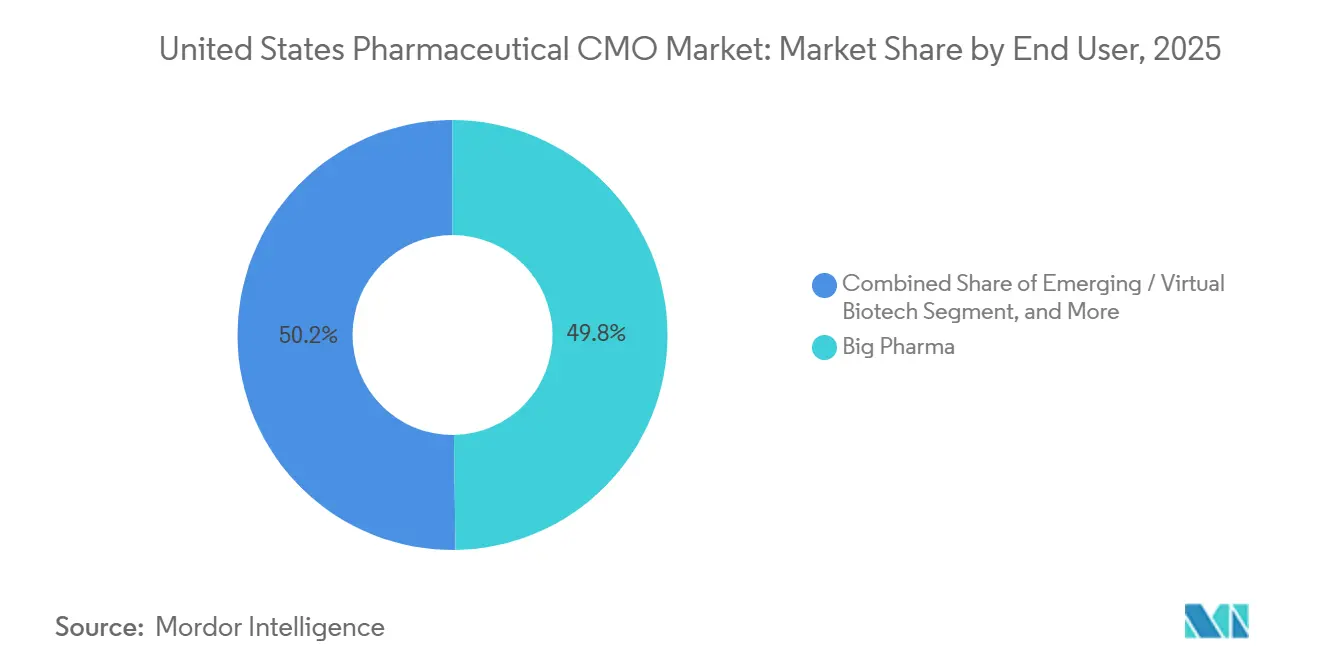
Per quanto riguarda l'utente finale, le grandi aziende farmaceutiche hanno rappresentato il 49.78% della spesa nel 2025, mentre i clienti emergenti e virtuali del settore biotecnologico stanno crescendo a un CAGR del 5.96% fino al 2031.
Per area terapeutica, l'oncologia ha registrato il 28.41% dei ricavi nel 2025; le applicazioni nel campo delle malattie infettive sono destinate a crescere a un CAGR del 5.88% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato CMO farmaceutico degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della domanda di GLP-1 mette a dura prova la capacità di riempimento e finitura | + 1.20% | Stati Uniti, con gravi colli di bottiglia nei corridoi di riempimento e finitura della Carolina del Nord, dell'Indiana e del New Jersey | A breve termine (≤ 2 anni) |
| BioSecure Act e incentivi all'approvvigionamento interno | + 1.00% | Stati Uniti, con effetti secondari a Porto Rico e Irlanda per la capacità alleata | Medio termine (2-4 anni) |
| Pipeline in crescita di prodotti biologici e terapie avanzate | + 0.90% | Stati Uniti, concentrati nei cluster Boston-Cambridge, San Francisco Bay Area e Research Triangle | A lungo termine (≥ 4 anni) |
| Passare all'outsourcing per ridurre il CapEx | + 0.80% | Stati Uniti, guidati dalle biotecnologie virtuali e dalle aziende farmaceutiche specializzate di fascia media | Medio termine (2-4 anni) |
| Carenza di capacità tra le strutture sterili degli Stati Uniti | + 0.70% | Stati Uniti, in particolare suite di riempimento e finitura asettiche nel Midwest e nel Medio Atlantico | A breve termine (≤ 2 anni) |
| Crescente domanda di suite API ad alta potenza | + 0.60% | Stati Uniti, con investimenti nella produzione contenuta in Pennsylvania, New Jersey e Carolina del Nord | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della domanda di GLP-1 mette a dura prova la capacità di riempimento e finitura
Le prescrizioni settimanali di semaglutide e tirzepatide sono triplicate tra il 2023 e il 2025, sovraccaricando le linee di siringhe e autoiniettori originariamente dimensionate per i volumi di insulina. L'acquisizione nel 2024 di tre stabilimenti Catalent da parte di Novo Nordisk ha eliminato circa un quarto degli slot per iniettabili sul mercato libero, costringendo gli sponsor più piccoli ad accettare code di 18 mesi o sovrapprezzi. L'ampliamento da 9 miliardi di dollari di Eli Lilly a Lebanon, Indiana, aggiungerà quattro suite asettiche entro il 2027, eppure le carenze temporanee persistono. [1] Financial Times, "La carenza di farmaci GLP-1 mette a dura prova la capacità produttiva farmaceutica", ft.com Le CDMO ora applicano tariffe superiori del 30%-40% rispetto alle tariffe del 2024 per i progetti GLP-1 accelerati, stimolando la rapida adozione di sistemi di riempimento monouso e ispezione visiva automatizzata. Il programma pilota di maturità della gestione della qualità della FDA, lanciato nel 2024, premia i test di rilascio in tempo reale che riducono di due o tre settimane i cicli di produzione. [2] US Food and Drug Administration, “Quality Management Maturity Program,” fda.gov
BioSecure Act e incentivi all'approvvigionamento interno
A partire da maggio 2024, il BioSecure Act vieta agli appaltatori federali di approvvigionarsi di sostanze farmaceutiche da fornitori con significativi legami con la Cina, reindirizzando un lavoro stimato di 3 miliardi di dollari in prodotti biologici verso CDMO nazionali e alleati entro un anno. [3] Congresso degli Stati Uniti, "BioSecure Act del 2024", congress.gov Le prenotazioni per colture cellulari di mammiferi ora durano dai 9 ai 15 mesi, spingendo Samsung Biologics a dare il via ai lavori per un impianto in Texas da 2.2 miliardi di dollari e 256,000 litri, previsto per l'avvio a fine 2027. Lonza ha seguito con un'espansione da 1 miliardo di dollari a Pearland, focalizzata sulle linee cellulari CHO. National Resilience ha raccolto 800 milioni di dollari per un hub di terapia genica in California, mirato a contratti di biodifesa. Gli auditor federali ora esaminano la conformità ISO 13485 e 21 CFR Parte 11 con una profondità senza precedenti, alzando l'asticella per i concorrenti più piccoli.
Pipeline in crescita di prodotti biologici e terapie avanzate
La FDA ha approvato 18 domande di licenza per prodotti biologici nel 2025, il totale annuale più alto dal 2018, mentre le domande di autorizzazione per terapie cellulari e geniche sono aumentate del 22% su base annua. Il sito di Plainville, da 650 milioni di dollari, dedicato ai vettori virali di Thermo Fisher è entrato in funzione all'inizio del 2025, offrendo 2,000 litri di prove lentivirali e AAV. FUJIFILM Diosynth ha completato un progetto da 2 miliardi di dollari nella Carolina del Nord che ospita suite per mRNA, nanoparticelle lipidiche e terapia genica. Le aziende biotecnologiche virtuali, che non possiedono strutture interne, generano ora il 40% dei nuovi contratti CDMO e spesso includono componenti azionarie o royalty per la condivisione del rischio. Queste dinamiche aumentano la domanda di camere bianche flessibili in grado di passare da modalità basate su virus a modalità non virali in poche settimane.
Passare all'outsourcing per ridurre il CapEx
Gli sponsor hanno differito 12 miliardi di dollari di spese per impianti greenfield nel periodo 2024-2025, reindirizzando i fondi verso sperimentazioni e lanci, affidandosi al contempo alle CDMO per la sintesi, la formulazione e il confezionamento. Una singola linea asettica costa 150-200 milioni di dollari e richiede dai tre ai quattro anni per la convalida, una tempistica incompatibile con le tappe di sviluppo finanziate da venture capital. La produzione di API ad alta potenza, che prevede premi di prezzo del 50-70%, sta crescendo più rapidamente perché solo 12 impianti statunitensi offrono contenimento certificato SafeBridge su scala commerciale. Cambrex ha aggiunto due reattori HPAPI con un investimento di 120 milioni di dollari in Iowa annunciato a marzo 2025. Con la crescita delle CDMO, il divario di costo rispetto alla produzione interna aumenta, rafforzando il volano dell'outsourcing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| CDMO a basso costo in Asia-Pacifico e Sud America | -0.80% | Globale, con la pressione competitiva di India, Cina e Brasile sulle API generiche e a piccole molecole | Medio termine (2-4 anni) |
| Complessità normative e obblighi di serializzazione | -0.50% | Stati Uniti, con effetti a cascata sulla conformità delle esportazioni per i mercati del Canada e dell'Unione Europea | A breve termine (≤ 2 anni) |
| Grave carenza di manodopera qualificata nel settore radiofarmaceutico | -0.30% | Stati Uniti, concentrati nelle regioni con programmi di medicina nucleare e ospedali universitari | A lungo termine (≥ 4 anni) |
| Premi assicurativi per la sicurezza informatica dopo incidenti ransomware | -0.20% | Stati Uniti, che colpisce i CDMO di medie dimensioni con budget IT limitati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
CDMO a basso costo in Asia-Pacifico e Sud America
I fornitori indiani e cinesi hanno abbassato i prezzi degli API statunitensi del 30-40%, e gli operatori brasiliani hanno aggiunto 400 milioni di dollari alla capacità produttiva di farmaci sterili iniettabili nel corso del 2025. Biocon Biologics e Dr. Reddy's hanno ampliato la produzione di biosimilari per trastuzumab e adalimumab, posizionandosi per acquisire quote di mercato quando i brevetti statunitensi scadranno nel 2027-2028. Sebbene la FDA abbia emesso 14 lettere di avvertimento agli stabilimenti indiani di API nel 2024 per problemi di integrità dei dati, il dual-sourcing rimane diffuso perché i margini dei generici non riescono ad assorbire le strutture di costo statunitensi. Di conseguenza, le CDMO nazionali devono competere su velocità, parametri di qualità o nicchie ad alto contenimento che i concorrenti a basso costo non possono imitare. La compressione dei margini è più acuta nei solidi orali di base, dove la sensibilità al prezzo è maggiore.
Complessità normative e obblighi di serializzazione
La serializzazione completa DSCSA è entrata in vigore nel novembre 2024, obbligando ogni confezione di farmaci da prescrizione a riportare un identificativo univoco e un percorso di controllo. Le CDMO di medie dimensioni hanno speso 5-10 milioni di dollari per l'ammodernamento delle linee di confezionamento con sistemi di visione e aggregazione cloud, e il rilascio dei lotti ora slitta di tre-cinque giorni in caso di errori di aggregazione. Le divergenze tra gli standard nell'Unione Europea e in Brasile obbligano gli esportatori a mantenere specifiche di confezionamento parallele, aumentando gli oneri di inventario e convalida. Gli operatori più piccoli privi di sistemi aziendali hanno abbandonato il mercato anziché finanziare gli aggiornamenti, riducendo la capacità di alcuni prodotti iniettabili. La distrazione dovuta alla conformità distoglie capitali dai progetti di espansione della produttività, frenando la crescita complessiva.
Analisi del segmento
Per tipo di servizio: Suite HPAPI Cattura premi oncologici
Le attività relative agli API ad alta potenza sono cresciute del 6.21% annuo fino al 2031, il ritmo più rapido all'interno del mix di servizi. Il mercato CMO farmaceutico statunitense per i servizi API ha raggiunto i 26.17 miliardi di dollari nel 2025, con l'HPAPI che ha contribuito con il margine più elevato poiché i carichi utili dei coniugati anticorpo-farmaco richiedono un contenimento a livello di nanogrammi. I reattori Cambrex dell'Iowa da 120 milioni di dollari esemplificano il passaggio alla specializzazione citotossica. Le formulazioni a dose piena, inclusi prodotti solidi, liquidi e iniettabili, coprono la parte restante del fatturato, ma la domanda di prodotti iniettabili sta crescendo più rapidamente grazie alle pipeline GLP-1 e biologiche. La produzione continua in dosi solide riduce i tempi di ciclo del 75%, ma meno di 20 linee nazionali utilizzano questa tecnologia.
I fornitori di servizi stanno biforcando gli operatori su larga scala che investono in catene integrate API-confezionamento, mentre le aziende di nicchia puntano su HPAPI, radiomarcatura o formulazione di nanoparticelle lipidiche. Gli sponsor pagano premi del 30%-70% per le suite certificate SafeBridge rispetto ai reattori standard, espandendo il mercato farmaceutico statunitense dei CMO incentivando il retrofit di impianti esistenti. I produttori di farmaci solidi di base, al contrario, competono su produttività e costi, soprattutto con l'intensificarsi della pressione sui prezzi dei farmaci generici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di molecola del farmaco: le terapie avanzate superano le modalità tradizionali
Le piccole molecole rappresentavano ancora il 58.24% del fatturato nel 2025, ma le terapie avanzate stanno accelerando a un CAGR del 6.52% fino al 2031. La carenza di capacità di vettori virali e DNA plasmidico aumenta le finestre di prenotazione a 12-18 mesi. Il sito di Plainville di Thermo Fisher e il campus di FUJIFILM Diosynth nella Carolina del Nord illustrano la corsa al capitale verso la produzione di terapia genica su larga scala. I farmaci biologici occupano la traiettoria intermedia, sostenuti da piattaforme CHO consolidate e opportunità di biosimilari, mentre gli anticorpi di successo perdono l'esclusività.
La quota di mercato delle CMO farmaceutiche statunitensi per le terapie avanzate, sebbene oggi modesta, è destinata ad ampliarsi man mano che i pagatori adottano trattamenti curativi una tantum. Allo stesso tempo, le CDMO a piccole molecole si proteggono con aggiornamenti HPAPI e competenze in formulazioni antiabuso per difendere i margini. La diversità molecolare garantisce quindi flessibilità strategica per i contraenti.
Per scala operativa: i servizi in fase clinica guadagnano slancio
La produzione commerciale è rimasta dominante con un fatturato del 61.53% nel 2025, ma il lavoro in fase clinica sta crescendo del 5.92% annuo perché le aziende biotecnologiche finanziate da venture capital registrano volumi IND record. National Resilience ha stanziato 800 milioni di dollari per un campus di terapia genica in California, progettato per cicli da 10 a 200 litri. Gli sponsor accettano premi del 40%-60% per velocità e flessibilità dei lotti, portando le dimensioni del mercato CMO farmaceutico statunitense per i servizi clinici a oltre 19 miliardi di dollari nel 2026.
Tuttavia, il tasso di abbandono dovuto al trasferimento dei processi rimane elevato: meno del 30% dei programmi di Fase 3 raggiunge volumi commerciali senza riformulazione. I CDMO con campus clinici-commerciali integrati mitigano questo rischio, assicurandosi contratti pluriennali "take-or-pay". Nel frattempo, gli operatori su scala commerciale perseguono l'automazione per contenere i costi unitari anche in caso di aumento dell'inflazione salariale.
Per utente finale: le biotecnologie virtuali guidano l'impennata dell'outsourcing
Le grandi aziende farmaceutiche hanno fornito il 49.78% della spesa nel 2025, ma le biotecnologie emergenti e virtuali sono la clientela in più rapida crescita, con un CAGR del 5.96%. Avid Bioservices ha registrato un aumento del 35% nei contratti di biotecnologia virtuale nel 2025, riflettendo il modello di business a zero infrastrutture. Il mercato CMO farmaceutico degli Stati Uniti soddisfa esigenze divergenti: i grandi sponsor desiderano ridondanza geografica e parametri di qualità, mentre le startup danno priorità a lotti di tossicologia rapidi e piani di pagamento basati su milestone.
I produttori di farmaci generici, schiacciati dalla concorrenza dei biosimilari, spostano il lavoro sui farmaci solidi verso regioni degli Stati Uniti a basso costo e Porto Rico. Le aziende farmaceutiche specializzate bilanciano il know-how interno con l'outsourcing del fill-finish per i farmaci orfani e le sostanze controllate. Il mix di clienti si sta frammentando, premiando le CDMO che personalizzano i modelli contrattuali per tutto lo spettro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per area terapeutica: l'oncologia domina, le malattie infettive accelerano
L'oncologia ha registrato un fatturato del 28.41% nel 2025 grazie agli inibitori dei checkpoint immunitari, ai CAR-T e ai coniugati anticorpo-farmaco che richiedono suite HPAPI e riempimento asettico. I progetti sulle malattie infettive, che sfruttano le piattaforme mRNA, cresceranno del 5.88% annuo, poiché gli sponsor orienteranno l'infrastruttura COVID-19 verso influenza e RSV. Il lavoro cardiovascolare e sul sistema nervoso centrale è in ritardo a causa della maturazione delle pipeline e dell'erosione generica, sebbene persistano opportunità negli iniettabili a lunga durata d'azione.
Si prevede che la quota di mercato dei CMO farmaceutici degli Stati Uniti per l'oncologia rimarrà superiore a un quarto fino al 2031. Nel frattempo, la versatilità dell'mRNA sostiene la crescita delle malattie infettive, supportando l'utilizzo della capacità produttiva nelle suite di nanoparticelle lipidiche costruite durante la pandemia. La diversificazione terapeutica sostiene quindi la resilienza dei ricavi degli appaltatori.
Analisi geografica
Il corridoio nord-orientale, che attraversa Massachusetts, New Jersey e Pennsylvania, ha generato circa il 32% della quota di mercato CMO farmaceutica degli Stati Uniti nel 2025, grazie al campus di Thermo Fisher dedicato ai vettori virali a Plainville e allo stabilimento di riempimento e finitura di Catalent nel Somerset. L'elevata densità accademica tra Boston e Cambridge fornisce manodopera qualificata e domanda di Fase 1, mentre la vicinanza alle sedi centrali delle grandi aziende farmaceutiche accelera i cicli di trasferimento tecnologico. Il Research Triangle della Carolina del Nord sfrutta salari più bassi e partnership universitarie; lo sviluppo di mRNA e terapia genica da 2 miliardi di dollari di FUJIFILM Diosynth ha trasformato la regione nel cluster biologico in più rapida crescita. Indiana, Iowa e Illinois dominano la produzione di solidi orali e API ad alta potenza, grazie all'ampia disponibilità di terreni, agevolazioni fiscali e all'espansione di Eli Lilly e Cambrex. Complessivamente, questi quattro stati rappresentano oltre la metà del mercato CMO farmaceutica degli Stati Uniti in termini di fatturato nel 2026.
Il Texas è emerso come nuovo polo di bioproduzione nel 2025, dopo che Samsung Biologics e Lonza hanno annunciato un investimento congiunto di 3.2 miliardi di dollari nei pressi di Houston, una risposta esplicita alle norme sull'approvvigionamento interno del BioSecure Act. Bioreattori in acciaio inossidabile fino a 256,000 litri consentiranno allo stato di assorbire la domanda di biosimilari una volta che diversi anticorpi di successo perderanno l'esclusività nel 2028. Porto Rico conserva una nicchia negli iniettabili sterili e nei farmaci generici a dose solida grazie agli incentivi favorevoli previsti dalla Sezione 936, sebbene l'esposizione agli uragani e l'invecchiamento delle reti elettriche limitino l'espansione su larga scala. I cluster della Bay Area e di San Diego in California continuano a guidare l'outsourcing in fase iniziale, ma gli elevati costi immobiliari e i ritardi nelle autorizzazioni spingono i volumi commerciali verso est. I corridoi merci del Midwest forniscono quindi una logistica conveniente per la distribuzione a livello nazionale, riducendo i tempi di consegna al grossista fino a tre giorni rispetto alle rotte costiere.
La supervisione normativa varia a seconda del distretto FDA; le strutture con ripetute ispezioni soddisfacenti si assicurano un margine di tempo di due anni per la programmazione, che consente loro di reindirizzare il personale qualificato verso le convalide di nuove tecnologie. I siti in zone soggette a uragani o sismiche devono presentare ulteriori piani di continuità operativa, aggiungendo settimane alle tempistiche di pre-approvazione e indirizzando gli sponsor verso regioni con un rischio climatico inferiore. Le agenzie statali per lo sviluppo economico incentivano le offerte attraverso sovvenzioni per la formazione e agevolazioni fiscali sulla proprietà, che spesso coprono fino al 15% del costo totale di installazione di un progetto greenfield. Con l'aumento della capacità produttiva, la competizione interregionale si concentra ora sui prezzi dei servizi di pubblica utilità, sulla forza lavoro e sulla presenza di partner di assemblaggio di dispositivi nelle vicinanze, che semplificano il lancio di prodotti combinati.
Panorama normativo
Il mercato statunitense dei CMO farmaceutici opera sotto la supervisione della Food and Drug Administration (FDA) statunitense, con requisiti di buone pratiche di fabbricazione (GMP) stabiliti nel titolo 21 del CFR, parte 211 (inclusi i controlli della sottoparte G per l'imballaggio e l'etichettatura). Per i CMO che si occupano di imballaggio, etichettatura e attività di rilascio correlate, i titoli 21 CFR 211.122 e 21 CFR 211.130 richiedono procedure e controlli scritti per l'esame, la manipolazione e l'ispezione dei materiali di imballaggio ed etichettatura, comprese le pratiche di separazione e identificazione per prevenire errori di miscelazione.
I requisiti di tracciabilità e identificazione dei farmaci sono diventati sempre più stringenti. L'implementazione completa della serializzazione ai sensi del Drug Supply Chain Security Act (DSCSA) è entrata in vigore nel novembre 2024, aumentando le aspettative in termini di flussi di lavoro per l'identificazione, l'aggregazione e la documentazione a livello di confezione, sia per il confezionamento a contratto che per le operazioni CDMO integrate. Parallelamente, il 5 marzo 2026 la FDA ha pubblicato una norma definitiva che stabilisce un formato obbligatorio e uniforme di 12 cifre per il National Drug Code (NDC), con un periodo di transizione che terminerà nel marzo 2036, estendendo così il ciclo di aggiornamento dell'etichettatura e dei codici a barre per i fornitori e i loro clienti.
Panorama competitivo
I cinque maggiori appaltatori, Novo Nordisk (Catalent), Thermo Fisher, Lonza, Samsung Biologics e FUJIFILM Diosynth, hanno detenuto circa il 35% del fatturato del 2025, confermando un settore moderatamente concentrato ma ancora contendibile. Gli specialisti di medie dimensioni e le officine regionali di riempimento e finitura competono offrendo tempi di consegna più rapidi, modalità di nicchia o una conformità FDA superiore, mantenendo sotto controllo la disciplina dei prezzi nonostante le elevate barriere all'ingresso. La proprietà di private equity rimane attiva, con strategie di roll-up rivolte agli operatori con un solo sito che non dispongono del capitale necessario per soddisfare i requisiti di serializzazione e sicurezza informatica. Nel complesso, nessun singolo operatore controlla una quota sufficiente a dettare unilateralmente i termini contrattuali, il che favorisce un ambiente negoziale favorevole agli acquirenti per gli sponsor con strategie multi-sourcing.
Le mosse strategiche effettuate tra il 2024 e il 2026 hanno rimodellato la capacità produttiva disponibile. L'acquisizione di Catalent da parte di Novo Nordisk per 16.5 miliardi di dollari ha eliminato circa un quarto degli slot disponibili sul mercato per i farmaci iniettabili, costringendo i concorrenti ad accelerare i progetti ex novo. Samsung Biologics ha avviato i lavori per un campus in Texas da 2.2 miliardi di dollari, la cui inaugurazione è prevista per la fine del 2027, mentre Lonza ha investito 1 miliardo di dollari per espandere il suo stabilimento di Pearland con suite per la produzione di linee cellulari CHO. L'impianto di vettori virali di Thermo Fisher a Plainville, del valore di 650 milioni di dollari, è entrato in funzione nel gennaio 2025, aggiungendo una capacità di 2,000 litri per lentivirus e AAV. KBI Biopharma si è aggiudicata un contratto da 200 milioni di dollari per anticorpi monoclonali e sta ampliando la sua rete di bioreattori da 10,000 litri nella Carolina del Nord, a dimostrazione di come una comprovata esperienza nelle ispezioni sia fondamentale per ottenere contratti su scala commerciale. National Resilience ha chiuso un round da 800 milioni di dollari per finanziare camere bianche modulari che si adattano a mRNA, vettori virali e modifica genetica in poche settimane, sfidando gli operatori esistenti con cicli di costruzione pluriennali. [4] US Patent and Trademark Office, “Bioreactor Patent Filings 2024-2025,” uspto.gov
L'adozione della tecnologia ora determina la distanza competitiva. Bioreattori monouso, ispezione visiva automatizzata e test di rilascio in tempo reale hanno ridotto i tassi di fallimento dei lotti dall'8% al 2% e accorciato di due o tre settimane i cicli di rilascio. Le domande di brevetto sono aumentate, con Thermo Fisher e Lonza che hanno presentato insieme oltre 20 domande negli Stati Uniti nel 2024-2025 per bioreattori a perfusione e analisi in linea. La carenza di manodopera rimane acuta nel settore dei radiofarmaci, conferendo un vantaggio sui prezzi agli operatori di celle calde certificati in sicurezza dalle radiazioni. I premi per le assicurazioni informatiche sono aumentati del 40-60% dopo incidenti ransomware di alto profilo, aumentando i costi di conformità per le aziende di medie dimensioni prive di architetture IT ridondanti. Con l'ondata di biosimilari nel 2027-2028, gli operatori di scala avranno bisogno di velocità e competenze nell'assemblaggio dei dispositivi per difendere i margini da una schiera più numerosa di concorrenti a basso costo.
Leader del settore farmaceutico CMO degli Stati Uniti
Catalent Inc.
Thermo Fisher Scientific Inc. (Patheon)
Gruppo Lonza AG
Pfizer CentreOne (Pfizer Inc.)
Baxter International Inc. (soluzioni biofarmaceutiche)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Catalent e Nanoscope Therapeutics hanno ampliato la loro partnership per supportare lo sviluppo in fase avanzata e la fornitura commerciale della terapia genica optogenetica MCO-010. L'accordo comprende servizi di confezionamento e validazione conformi agli standard commerciali, rafforzando il collegamento tra la fornitura del farmaco per terapie avanzate e la realizzazione di un confezionamento specializzato per la commercializzazione.
- Settembre 2025: Vaxcyte e Patheon Manufacturing Services (Thermo Fisher Scientific) hanno stipulato un accordo quadro di servizi della durata di 15 anni per il riempimento, il confezionamento e la finitura presso lo stabilimento Thermo Fisher di Greenville, nella Carolina del Nord, con un investimento dichiarato fino a 1 miliardo di dollari. La struttura a lungo termine indica come gli sponsor stiano cercando di assicurarsi capacità di produzione sterile e di confezionamento limitate attraverso impegni pluriennali.
- Maggio 2024: L'implementazione completa della serializzazione DSCSA è entrata in vigore nel novembre 2024, accelerando gli aggiornamenti delle linee di confezionamento e i lavori di integrazione dei dati presso i CMO statunitensi nel corso del 2024. L'onere della conformità ha aumentato la domanda di sistemi di visione, aggregazione e funzionalità di tracciabilità, contribuendo a una minore disponibilità di determinati slot per il confezionamento e il riempimento sterile.
Ambito del rapporto sul mercato farmaceutico CMO degli Stati Uniti
Il rapporto sul mercato CMO farmaceutico degli Stati Uniti è segmentato per tipo di servizio (produzione di API, sviluppo e produzione di FDF, confezionamento secondario), tipo di molecola di farmaco (piccole molecole, biologici, terapie avanzate), scala operativa (fase clinica, scala commerciale), utente finale (Big Pharma, farmaci generici, biotecnologie emergenti/virtuali, farmaci specializzati), area terapeutica (oncologia, cardiovascolare, sistema nervoso centrale, malattie infettive, altro) e area geografica (Stati Uniti). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di servizio
| Produzione API | Piccola molecola |
| Grande Molecola | |
| API ad alta potenza (HPAPI) | |
| Sviluppo e produzione FDF | Dose solida |
| Dose liquida | |
| Dose iniettabile | |
| Imballaggio secondario |
Per tipo di molecola del farmaco
| Piccola molecola |
| Biologics |
| Terapie avanzate (cellulari e geniche) |
Per scala di funzionamento
| Produzione in fase clinica |
| Produzione su scala commerciale |
Per utente finale
| Big Pharma |
| Farmaci generici |
| Biotecnologie emergenti/virtuali |
| Farmacia specializzata |
Per Area Terapeutica
| Oncologia |
| Cardiovascolare |
| Sistema nervoso centrale (CNS) |
| Malattie Infettive |
| Altre aree terapeutiche |
| Per tipo di servizio | Produzione API | Piccola molecola |
| Grande Molecola | ||
| API ad alta potenza (HPAPI) | ||
| Sviluppo e produzione FDF | Dose solida | |
| Dose liquida | ||
| Dose iniettabile | ||
| Imballaggio secondario | ||
| Per tipo di molecola del farmaco | Piccola molecola | |
| Biologics | ||
| Terapie avanzate (cellulari e geniche) | ||
| Per scala di funzionamento | Produzione in fase clinica | |
| Produzione su scala commerciale | ||
| Per utente finale | Big Pharma | |
| Farmaci generici | ||
| Biotecnologie emergenti/virtuali | ||
| Farmacia specializzata | ||
| Per Area Terapeutica | Oncologia | |
| Cardiovascolare | ||
| Sistema nervoso centrale (CNS) | ||
| Malattie Infettive | ||
| Altre aree terapeutiche | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato farmaceutico CMO degli Stati Uniti?
Nel 55.91 il suo valore era di 2025 miliardi di dollari e si prevede che raggiungerà i 77.56 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo la produzione di API ad alta potenza?
Le suite HPAPI si stanno espandendo a un CAGR del 6.21% fino al 2031, il ritmo più rapido tra le tipologie di servizio.
Quale area terapeutica domina la domanda di esternalizzazione?
L'oncologia rappresenta il 28.41% del fatturato e continua ad attrarre la quota maggiore di contratti.
Perché i farmaci a base di GLP-1 influenzano la capacità del CMO?
La crescita esponenziale delle prescrizioni ha portato a sovraffollamento delle linee di riempimento e finitura, aumentando i tempi di consegna e i prezzi contrattuali.
In che modo il BioSecure Act influenza la selezione dei fornitori?
La legge impedisce ai fornitori federali di collaborare con produttori legati alla Cina, reindirizzando miliardi di dollari verso strutture statunitensi e allungando le code per le prenotazioni di farmaci biologici.


