

Dimensioni e quota del mercato degli animali domestici negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 165.60 miliardo di dollari |
| Dimensione del mercato (2031) | 228 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.60% CAGR |
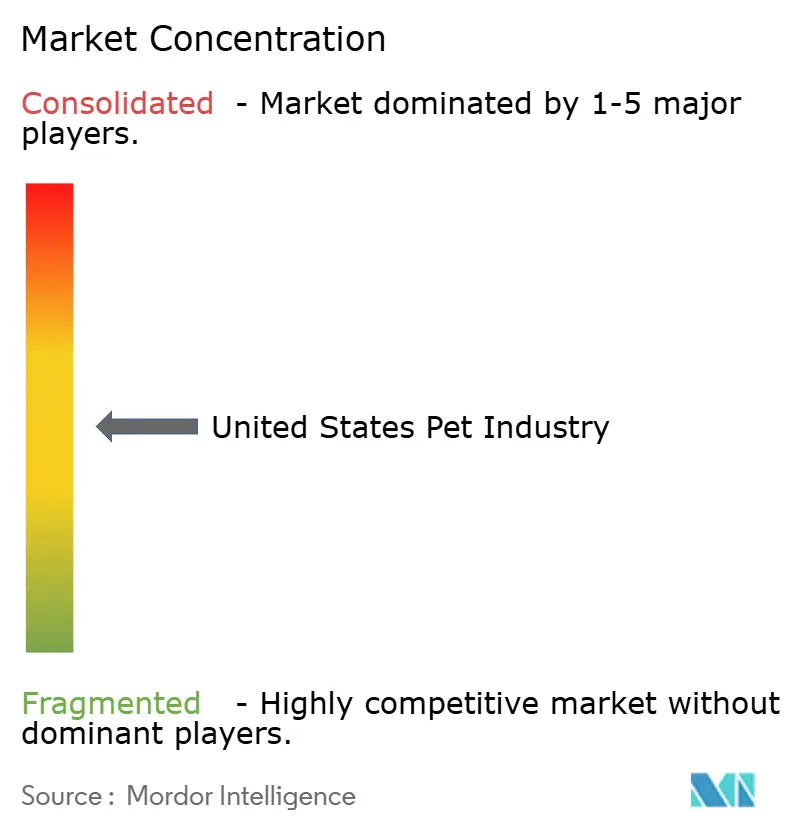
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli animali domestici negli Stati Uniti di Mordor Intelligence
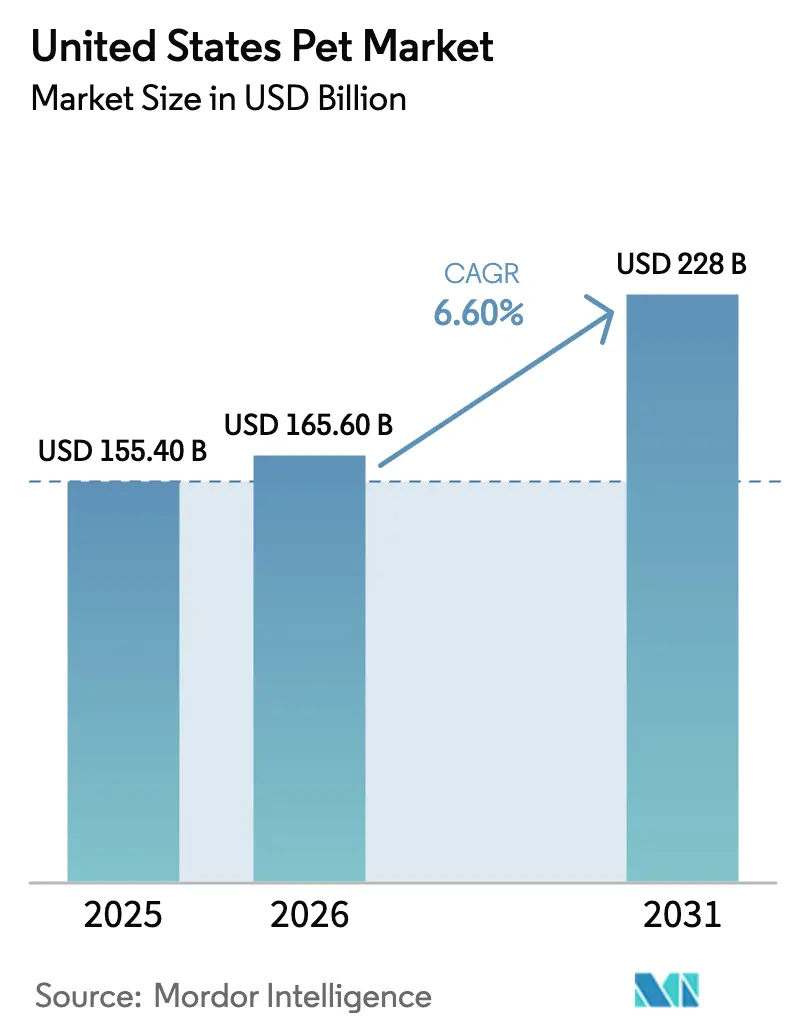
Il mercato statunitense degli animali domestici è stato valutato a 155.4 miliardi di dollari nel 2025 e si stima che crescerà da 165.6 miliardi di dollari nel 2026 a 228.0 miliardi di dollari entro il 2031, con un CAGR del 6.60% durante il periodo di previsione (2026-2031). Questa espansione dimostra come gli animali domestici si siano trasformati da compagni domestici a investimenti per uno stile di vita, stimolando una domanda stabile di nutrizione di alta qualità, assistenza sanitaria preventiva e servizi digitali. L'aumento dei benefit per gli animali domestici offerti dai datori di lavoro, la popolarità di alimenti freschi e surgelati e la semplificazione delle procedure di approvazione dei farmaci per gli animali da compagnia stanno espandendo il mercato target, proteggendo al contempo i margini dall'inflazione. I modelli di spedizione automatica online, gli abbonamenti diretti al consumatore e l'evasione degli ordini omnicanale continuano a guadagnare terreno, rimodellando la struttura dei costi competitiva e accelerando il consolidamento. Allo stesso tempo, la carenza di personale veterinario, le tariffe estese per il confezionamento a responsabilità del produttore e il comportamento di riduzione degli scambi causato dall'inflazione frenano la crescita superiore alla media, sottolineando la necessità che l'agilità strategica rimanga fondamentale per i proprietari dei marchi.
Punti chiave del rapporto
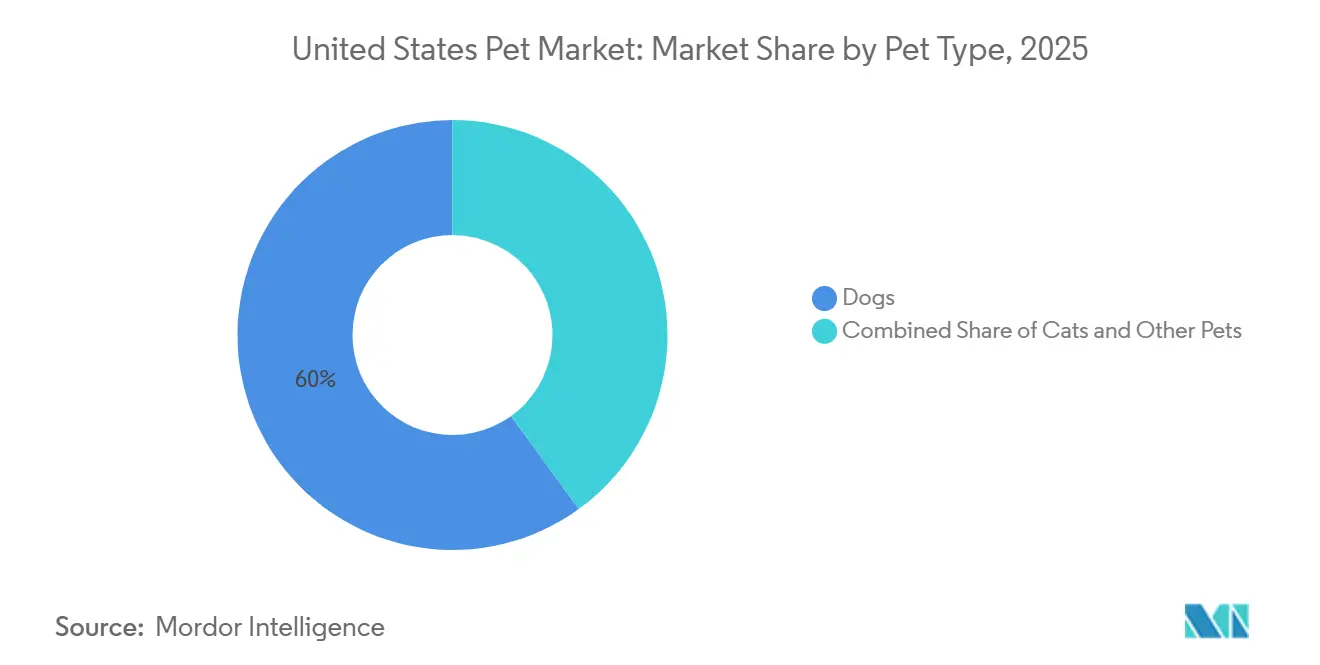
- Per tipologia di animale domestico, nel 2025 i cani hanno conquistato il 60% della quota di mercato degli animali domestici negli Stati Uniti, mentre i gatti stanno crescendo a un CAGR del 7.8% fino al 2031.
- Per tipologia di prodotto, nel 2025 il settore alimentare ha rappresentato il 38.7% del mercato degli animali domestici negli Stati Uniti, mentre si prevede che i servizi cresceranno a un CAGR del 16.5% entro il 2031.
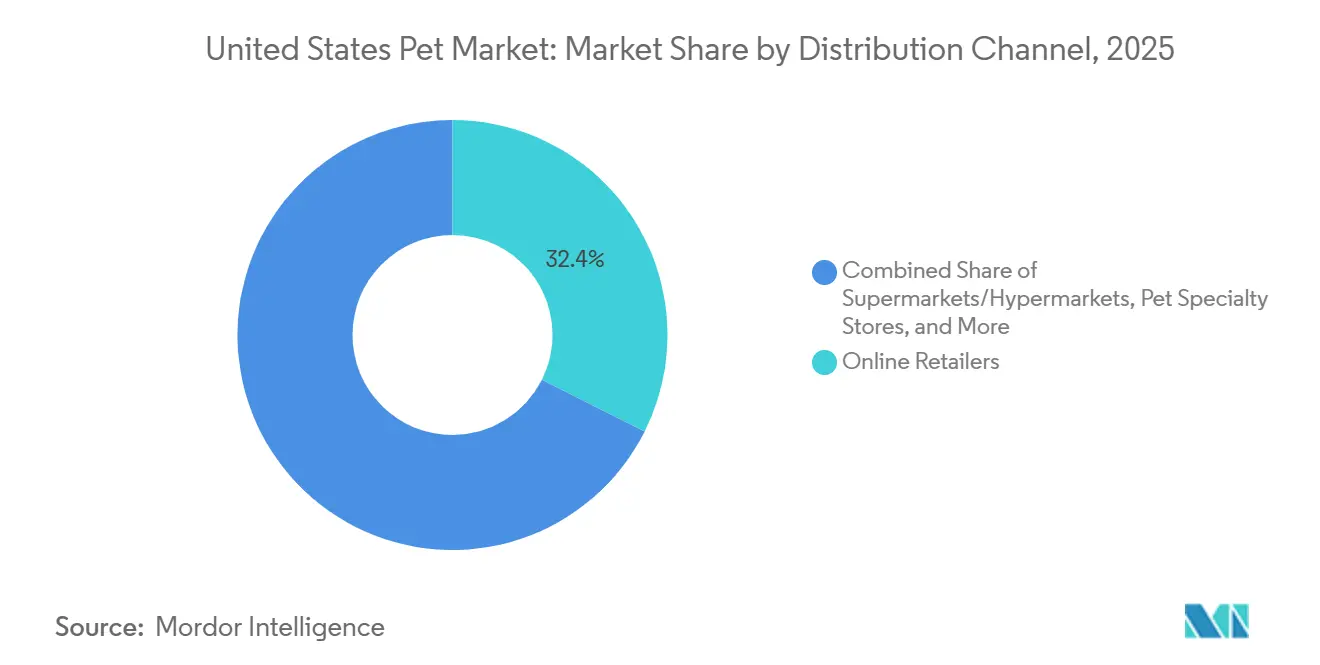
- Per canale di distribuzione, nel 2025 i rivenditori online detenevano una quota del 32.4% del mercato statunitense degli animali domestici, mentre i marchi diretti al consumatore stanno crescendo a un CAGR del 18.9% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli animali domestici negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spesa premium guidata dall'umanizzazione | + 1.80% | Città metropolitane costiere urbane e città di medie dimensioni a livello nazionale | A lungo termine (≥ 4 anni) |
| Accelerare la penetrazione dell'e-commerce e dell'omnicanalità | + 1.50% | Aree metropolitane con infrastrutture di consegna in giornata | Medio termine (2-4 anni) |
| Aumento delle adozioni di assicurazioni per animali domestici | + 1.20% | Stati con un'elevata adozione di benefit aziendali e centri tecnologici | Medio termine (2-4 anni) |
| Espansione dei benefit per la cura degli animali domestici sponsorizzati dal datore di lavoro | + 0.70% | Sedi centrali e cluster tecnologici di Fortune 500 | A lungo termine (≥ 4 anni) |
| Percorso accelerato della FDA per nuove terapie | + 0.60% | A livello nazionale tramite il Centro FDA per la medicina veterinaria | A breve termine (≤ 2 anni) |
| Approvvigionamento di nuove proteine resistenti al clima | + 0.50% | Catene di fornitura nazionali e regioni di approvvigionamento degli ingredienti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spesa premium guidata dall'umanizzazione
I pasti freschi e surgelati hanno evidenziato la propensione dei consumatori a investire in opzioni nutrizionali e minimamente elaborate. L'enfasi sulle offerte premium si è ampliata fino a includere servizi come la toelettatura, l'addestramento comportamentale e i trattamenti spa, creando opportunità di fatturato ricorrenti per i rivenditori specializzati. La trasparenza degli ingredienti dei prodotti, comprese le formule monoproteiche e le etichette non OGM (organismi geneticamente modificati), rafforza la fedeltà al marchio tra i proprietari di animali domestici attenti alla salute. Inoltre, le piattaforme dei social media contribuiscono alla normalizzazione degli acquisti di fascia alta promuovendo stili di vita ambiziosi per gli animali domestici, aumentando così l'influenza tra pari sulle decisioni di acquisto. Le aziende che integrano personalizzazione e dichiarazioni sulla salute funzionale continuano a registrare una domanda costante di prodotti premium, anche in periodi di maggiore incertezza economica.
Accelerare la penetrazione dell'e-commerce e dell'omnicanalità
I canali online hanno conquistato una quota significativa del fatturato del mercato degli animali domestici negli Stati Uniti nel 2025, una quota trainata dagli abbonamenti con spedizione automatica che riducono il tasso di abbandono e aumentano il lifetime value. Il rivenditore online Chewy ha generato 11.86 miliardi di dollari di vendite nette per l'anno fiscale 2024, con la quota di maggioranza derivante dai clienti con spedizione automatica. Le catene di negozi fisici hanno risposto lanciando servizi di click-and-collect, implementando app mobili e collaborando con corrieri dell'ultimo miglio per eguagliare l'immediatezza dei pure play. I nuovi arrivati nel mercato diretto al consumatore sfruttano margini lordi più elevati per finanziare un'innovazione agile e una rapida narrazione del marchio. Questo cambiamento nella distribuzione comprime i prezzi nelle categorie di prodotti di base, ampliando al contempo il divario nei servizi premium basati sui dati.
Aumento delle adozioni di assicurazioni per animali domestici
La penetrazione delle assicurazioni per animali domestici ha raggiunto circa il 3.9% degli animali domestici negli Stati Uniti nel 2024, grazie all'ampliamento della copertura da parte dei datori di lavoro e alla riduzione dei costi diretti. La crescita degli abbonati dimostra come premi prevedibili incoraggino i proprietari di animali domestici ad approvare test diagnostici e procedure elettive. Le strategie di prezzo aggressive dei nuovi operatori stanno ampliando le opzioni per i consumatori e aumentando la consapevolezza del mercato. Sebbene la regolamentazione a livello statale rimanga incoerente, la proposta di legge modello attualmente in esame mira a standardizzare i termini delle polizze, ampliando potenzialmente il mercato a cui rivolgersi. Inoltre, l'adozione di assicurazioni contribuisce a stabilizzare i ricavi delle cliniche veterinarie mitigando le fluttuazioni stagionali nella frequenza delle visite.
Percorso accelerato della FDA per nuove terapie
Un processo di revisione accelerato ha ridotto i tempi di approvazione per le terapie con anticorpi monoclonali progettate per l'osteoartrite, con due trattamenti approvati nel 2024 [1] Fonte: Association of American Feed Control Officials, “2025 Ingredient Definitions,” aafco.org . Un accesso più rapido al mercato incoraggia le aziende farmaceutiche a riallocare i budget di ricerca e sviluppo verso gli animali da compagnia, un segmento storicamente oscurato dal bestiame. I primi ad entrare nel mercato ottengono una finestra di prezzo prima dell'arrivo dei biosimilari, stimolando ulteriori ricerche in categorie di malattie croniche come la dermatologia e l'oncologia. Il programma normativo si allinea con le più ampie linee guida sulla salute digitale, facilitando l'integrazione della telemedicina e l'evasione delle prescrizioni attraverso le farmacie online.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ribasso dei prezzi guidato dall'inflazione per i marchi di valore | -1.1% | A livello nazionale, il fenomeno è più acuto nelle famiglie a basso reddito e rurali | A breve termine (≤ 2 anni) |
| Carenza di manodopera veterinaria | -0.9% | A livello nazionale, grave nelle aree rurali e urbane sottoservite | Medio termine (2-4 anni) |
| Costi di imballaggio per responsabilità estesa del produttore | -0.5% | California, Oregon e Maine, con altri stati che stanno prendendo in considerazione le leggi | A lungo termine (≥ 4 anni) |
| Volatilità delle tendenze dei social media e rischio di inventario | -0.4% | Canali di vendita al dettaglio specializzati e diretti al consumatore a livello nazionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ribasso dei prezzi guidato dall'inflazione per i marchi di valore
Nel 2025 i budget dei consumatori si sono ridotti a causa dell'aumento dei prezzi di cibo ed energia, spostando la domanda verso le offerte a marchio del distributore presso i grandi rivenditori. La linea di alimenti per animali domestici a marchio proprio di un importante club di vendita all'ingrosso ha guadagnato quote di mercato, comprimendo i volumi per i marchi di fascia media. I dati sulle transazioni bancarie hanno indicato che la spesa per categoria è cresciuta solo del 3.2% nel 2025, al di sotto delle medie a lungo termine [2] Fonte: Bank of America Institute, “Consumer Spending Pulse 2025”, bankofamerica.com . I marchi hanno risposto con confezioni più piccole ed estensioni di fascia economica per preservare la fedeltà dei consumatori. Sebbene si preveda un rallentamento dell'inflazione, la sensibilità ai prezzi potrebbe durare oltre l'immediato ciclo economico, rendendo essenziale per i produttori la profondità del portafoglio.
Carenza di manodopera veterinaria
Nel 2025, il trentaquattro percento dei veterinari ha segnalato sintomi di burnout, intensificando i vincoli di capacità nelle cliniche [3] Fonte: American Veterinary Medical Association, “Workforce Report 2025”, avma.org . Il debito medio dei laureati scoraggia i nuovi entranti dall'intraprendere la pratica veterinaria per animali da compagnia, soprattutto nelle comunità rurali. Gli arretrati degli appuntamenti prolungano le procedure elettive, riducendo le vendite di prodotti dentali, ortopedici e nutrizionali. Il triage tramite telemedicina e l'ampliamento delle competenze dei tecnici offrono un sollievo parziale, ma non possono sostituire completamente le diagnosi di persona. A meno che le iscrizioni e la fidelizzazione non migliorino, la carenza peserà sulle entrate dei servizi almeno fino al 2029.
Analisi del segmento
Per tipo di animale domestico: i gatti riducono il divario
Nel 2025, i cani rappresentavano il 60% del mercato statunitense degli animali domestici, mentre si prevede che i gatti supereranno questa tendenza con un CAGR del 7.8% fino al 2031. La traiettoria più rapida per i felini deriva da modelli di proprietà favorevoli agli appartamenti tra i giovani professionisti e dalla recente introduzione di prodotti nutrizionali, terapeutici e assicurativi premium specifici per i gatti. Altri animali domestici, come uccelli, pesci d'acqua dolce, rettili e piccoli mammiferi, insieme, hanno generato un fatturato relativamente inferiore, beneficiando di diete specializzate e innovazioni nell'habitat che aumentano il paniere medio. La crescente penetrazione dei gatti nei programmi assicurativi sponsorizzati dai datori di lavoro rafforza la frequenza delle cure cliniche, riducendo le disparità storiche con la copertura canina. Le approvazioni normative, come l'anticorpo monoclonale per l'osteoartrite felina nel 2024, catalizzano ulteriormente la spesa veterinaria e consolidano il ciclo di ammodernamento della specie.
I minori costi di proprietà e la loro natura indipendente rendono i gatti attraenti per gli abitanti delle città, mentre la visibilità sui social media eleva il loro status culturale, stimolando l'acquisto di accessori e mobili. I cani mantengono la leadership in servizi come l'asilo nido, l'addestramento e l'attrezzatura per le attività all'aperto, dove la complessità comportamentale giustifica prezzi più elevati. Il possesso di rettili e uccelli esotici è limitato dalle normative sui trasporti interstatali e dall'accessibilità veterinaria, limitandone il potenziale di crescita nonostante l'entusiasmo di nicchia. Le vendite di piccoli mammiferi rimangono stabili, sostenute da campagne educative che sottolineano la cura responsabile. Per avere successo in tutte le specie, produttori e rivenditori devono adattare la comunicazione e il design dei prodotti a specifici fattori comportamentali e di salute, piuttosto che adottare una strategia monolitica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: i servizi superano i beni
Nel 2025, il settore alimentare ha mantenuto una quota del 38.7% del mercato statunitense degli animali domestici, ma si prevede che i servizi registreranno la crescita più rapida, con un CAGR del 16.5%. Le crocchette secche rimangono la scelta principale per l'alimentazione degli animali domestici. Tuttavia, i formati freschi e congelati stanno registrando una crescita a due cifre grazie alla preferenza dei consumatori per diete minimamente elaborate. Snack e masticativi rappresentano una quota sostanziale della domanda di alimenti per animali domestici, con benefici funzionali, tra cui la salute dentale e il supporto articolare, che influenzano sempre più gli acquisti d'impulso. Gli integratori per animali domestici contenenti ingredienti come glucosamina, probiotici e cannabidiolo stanno ottenendo un'accettazione iniziale da parte dei consumatori. Tuttavia, una più ampia adozione da parte della vendita al dettaglio richiederà linee guida più chiare da parte della Food and Drug Administration statunitense in merito all'etichettatura e alle dichiarazioni sul cannabidiolo.
Nel segmento dei servizi, l'assistenza veterinaria rimane la categoria con il maggiore fatturato. Tuttavia, la crescita è limitata dalla carenza di veterinari qualificati e personale di supporto. I servizi di pensione e asili nido stanno recuperando terreno con il continuo ritorno in ufficio, mentre l'addestramento degli animali domestici sta passando a formati virtuali, riducendo le barriere geografiche e migliorando l'accessibilità. Le forniture mantengono flussi di fatturato stabili attraverso categorie come prodotti per la toelettatura, giocattoli e trattamenti sanitari senza prescrizione medica. Le aziende che integrano prodotti fisici con ecosistemi basati sui servizi, ad esempio combinando l'assicurazione per animali domestici con programmi di assistenza preventiva, sono ben posizionate per acquisire una quota maggiore della spesa complessiva per la cura degli animali domestici.
Per canale di distribuzione: il dominio digitale accelera
I rivenditori online hanno conquistato il 32.4% del mercato degli animali domestici negli Stati Uniti nel 2025, e i player del canale diretto al consumatore stanno crescendo a un CAGR del 18.9% fino al 2031. I programmi di spedizione automatica bloccano la domanda prevedibile, consentendo ai rivenditori di negoziare condizioni favorevoli con i fornitori e reinvestire nell'esperienza del cliente. I marchi del canale diretto al consumatore raggiungono la redditività bypassando i canali di vendita tradizionali, consentendo di reinvestire in strategie di personalizzazione basate sui dati e di coinvolgimento del cliente. Supermercati e ipermercati rimangono importanti grazie alla loro praticità e alla capacità di stimolare gli acquisti d'impulso, sebbene debbano affrontare la crescente concorrenza dei prodotti a marchio privato. I grandi magazzini e i negozi di club continuano ad attrarre consumatori attenti al rapporto qualità-prezzo attraverso imballaggi sfusi e prezzi promozionali.
I rivenditori specializzati in prodotti per animali domestici hanno registrato un certo calo della quota di mercato, poiché i concorrenti omnicanale replicano programmi fedeltà e funzionalità orientate al servizio. Le cliniche veterinarie mantengono un ruolo di nicchia nella distribuzione di diete su prescrizione e prodotti terapeutici. Con la convergenza dei canali digitali e fisici, i rivenditori sono sempre più tenuti a integrare la gestione dell'inventario, i prezzi e i dati relativi alla fidelizzazione su più piattaforme. I futuri vantaggi competitivi dipenderanno dagli investimenti nell'evasione degli ordini dell'ultimo miglio, nei servizi di telemedicina e nel coinvolgimento dei consumatori tramite app.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
I modelli di domanda regionali all'interno del mercato statunitense degli animali domestici variano da paese a paese, riflettendo differenze di reddito, densità di popolazione e atteggiamenti culturali. Le aree metropolitane costiere come New York, Los Angeles e Seattle registrano la spesa per animale più elevata, favorita dall'adozione di prodotti nutrizionali di alta qualità e dai benefit offerti dai datori di lavoro. Questi mercati registrano anche la più rapida adozione di servizi di telemedicina e spedizione automatica, sfruttando una solida infrastruttura dell'ultimo miglio. Al contrario, il Midwest e il Sud contribuiscono con un numero assoluto maggiore di animali domestici, ma tendono a orientarsi verso acquisti orientati al valore, con conseguente maggiore penetrazione dei marchi privati rispetto alla media nazionale.
Le regioni rurali si trovano ad affrontare lacune nell'accesso ai servizi veterinari, aggravate dalla carenza di manodopera, che limita la crescita delle procedure elettive e delle terapie avanzate. Tuttavia, i canali diretti al consumatore e le cliniche mobili compensano parzialmente la scarsità di strutture sanitarie consentendo la consegna a domicilio di diete prescritte e consulenze a distanza. La sostenibilità ambientale è più sentita negli stati della costa occidentale, dove la legislazione sulla responsabilità estesa del produttore guida l'innovazione del packaging e influenza le decisioni di acquisto. Gli stati con settori tecnologici in forte espansione, come Texas, Colorado e Carolina del Nord, registrano elevati tassi di adozione delle assicurazioni, rispecchiando le tendenze dei benefit aziendali.
Anche gli eventi meteorologici influenzano i cicli di acquisto regionali. Gli stati del Golfo, soggetti a uragani, registrano picchi nei prodotti per la preparazione alle emergenze, tra cui cucce portatili e cibo a lunga conservazione. Le aree della cintura di neve registrano maggiori vendite invernali di abbigliamento protettivo e balsami per le zampe. Le restrizioni sugli appartamenti urbani nelle città del nord-est favoriscono la proprietà di gatti, mentre le comunità suburbane della Sunbelt favoriscono cani e accessori per l'outdoor. Comprendere queste sfumature micro-geografiche consente ai marchi di personalizzare inventario, promozioni e messaggi per massimizzare la rilevanza regionale.
Panorama normativo
Negli Stati Uniti, gli alimenti e i prodotti per animali domestici sono regolamentati da un duplice quadro normativo federale e statale. Il Centro per la Medicina Veterinaria della FDA (Food and Drug Administration) applica il Federal Food, Drug, and Cosmetic Act (FDA), mentre i programmi statali di controllo dei mangimi fanno riferimento al modello di etichettatura e conformità dell'AAFCO (American Association of Food and Cosmetics). Il Regolamento Modello per la Modernizzazione dell'Etichettatura degli Alimenti per Animali Domestici (PFLM), in vigore da gennaio 2024, è in fase di implementazione in tutti gli stati con tempi di transizione pluriennali, il che comporterà un aumento a breve termine del carico di lavoro per l'etichettatura e la verifica delle dichiarazioni.
In materia di ingredienti e sicurezza, la FDA ha pubblicato la Guida per l'industria n. 294 nel gennaio 2025 per istituire la Consultazione sugli ingredienti per alimenti animali come fase volontaria di sicurezza pre-commercializzazione, e la Guida n. 293 nell'ottobre 2024 relativa all'applicazione delle norme per gli ingredienti definiti dall'AAFCO. Parallelamente, la Risoluzione AAFCO 2025-002 dell'aprile 2025 ha istituito un servizio di revisione delle etichette per armonizzare l'etichettatura tra i diversi Stati, mentre i requisiti di autorizzazione dell'USDA APHIS tramite il sistema eFile continuano a influenzare l'approvvigionamento transfrontaliero.
Panorama competitivo
Il mercato statunitense degli animali domestici presenta una moderata concentrazione, con le prime cinque aziende che rappresentano la maggior parte delle dimensioni del mercato nel 2025. Mars, Incorporated è leader del mercato con un portafoglio diversificato che copre diverse fasce di prezzo e categorie di specie. Nestlé SA (Purina) sfrutta le sue solide capacità di ricerca e sviluppo per offrire formulazioni scientificamente comprovate e prodotti in linea con le esigenze dei veterinari. Colgate-Palmolive Company (Hill's Pet Nutrition Inc.), The JM Smucker Company e General Mills Inc. completano la lista dei principali attori, ognuno dei quali si concentra su segmenti specifici come la nutrizione clinica, le offerte orientate al valore o gli alimenti naturali e premium per animali domestici. Nel frattempo, aziende di vendita diretta al consumatore come The Farmer's Dog, Inc. stanno guadagnando popolarità tra i giovani proprietari di animali domestici che vivono in città, offrendo pasti freschi di qualità umana come opzione premium ma accessibile.
Le aziende consolidate stanno affrontando questi cambiamenti radicali attraverso strategie omnicanale, modelli basati su abbonamento e acquisizioni di innovatori di nicchia. Un brevetto concesso a Mars nel 2025 per un motore di nutrizione predittiva che sfrutta la biometria indossabile esemplifica come l'analisi dei dati sia alla base delle offerte personalizzate [4] Fonte: United States Patent and Trademark Office, “US 11,345,678 B2 Personalized Pet Nutrition,” uspto.gov . Questi sforzi sono sempre più supportati da tecnologie di analisi dei dati e personalizzazione. Anche i rivenditori stanno perseguendo l'integrazione verticale incorporando i servizi veterinari nelle reti di negozi, con l'obiettivo di acquisire una quota maggiore della spesa sanitaria per animali domestici e migliorare la fidelizzazione dei clienti.
Il coinvolgimento del private equity rimane solido, favorendo il consolidamento tra studi veterinari indipendenti e marchi nutrizionali di medie dimensioni. Le piattaforme di e-commerce stanno investendo in telemedicina, integrazione con le farmacie e assistenza clienti basata sull'intelligenza artificiale. Con la riduzione delle barriere all'ingresso per i nativi digitali e l'inasprimento dei requisiti normativi e di conformità, il vantaggio competitivo si sta spostando dalla semplice scalabilità alle capacità di utilizzo dei dati, all'efficienza di evasione degli ordini e alle competenze normative.
Leader del settore degli animali domestici negli Stati Uniti
Marte, incorporata
Nestlé SA (Purina)
La JM Smucker Company
Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
Generale Mills Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Nestlé Purina PetCare ha inaugurato il suo stabilimento di Batavia, Ohio, costato 550 milioni di dollari, ampliando la capacità produttiva regionale. L'impianto consente un lancio più rapido di nuovi prodotti nelle linee premium e veterinarie e rafforza la resilienza dell'offerta nel mercato statunitense degli alimenti per animali domestici.
- Maggio 2025: Mars ha inaugurato uno stabilimento Royal Canin a Lewisburg, Ohio, del valore di 450 milioni di dollari, ampliando la capacità produttiva di alimenti premium e per uso veterinario. L'apertura sottolinea la continua regionalizzazione della produzione, volta a ridurre i tempi di consegna e a supportare le capacità di produzione per conto terzi.
- Novembre 2024: Nestlé Purina ha lanciato Purina Arena Pet Racing su Roblox, ampliando il coinvolgimento digitale e la scoperta esperienziale al di là dei canali tradizionali. L'iniziativa crea nuovi percorsi per la scoperta del marchio che integrano la crescita della vendita diretta al consumatore e del commercio online.
Ambito e metodologia
Un animale domestico è un animale principalmente addomesticato o addomesticato, tenuto come compagno o trattato con cura piuttosto che come animale da lavoro. Il rapporto considera animali, come cani, gatti, pesci e uccelli, che vengono curati come animali domestici.
Il mercato degli animali domestici degli Stati Uniti è segmentato in base al tipo di animale domestico (cane, gatto, uccello, pesce d'acqua dolce e altri tipi di animali domestici), al tipo di prodotto (cibo, forniture/farmaci da banco e altri tipi di prodotti) e al canale di distribuzione (supermercato/ipermercato, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione). Il rapporto offre segmentazione del mercato e previsioni in volume (tonnellate metriche) e valore (USD) per i segmenti sopra menzionati.
| Cane |
| Gatto |
| Altri animali domestici |
| Alimentare - Food | Crocchette secche |
| Bagnato / In scatola | |
| Fresco / Surgelato | |
| Dolcetti e mastica | |
| Supplementi | |
| Forniture | Toelettatura e igiene |
| Giocattoli e arricchimento | |
| Lettiera e habitat | |
| Altre forniture | |
| Servizi | Cure veterinarie |
| DAN | |
| Pensione e asilo nido | |
| Formazione e comportamento |
| Supermercati/Ipermercati |
| Grande distribuzione / Club |
| Negozi di specialità per animali domestici |
| Cliniche veterinarie |
| Rivenditori online |
| Marchi diretti al consumatore |
| Per tipo di animale domestico | Cane | |
| Gatto | ||
| Altri animali domestici | ||
| Per tipo di prodotto | Alimentare - Food | Crocchette secche |
| Bagnato / In scatola | ||
| Fresco / Surgelato | ||
| Dolcetti e mastica | ||
| Supplementi | ||
| Forniture | Toelettatura e igiene | |
| Giocattoli e arricchimento | ||
| Lettiera e habitat | ||
| Altre forniture | ||
| Servizi | Cure veterinarie | |
| DAN | ||
| Pensione e asilo nido | ||
| Formazione e comportamento | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| Grande distribuzione / Club | ||
| Negozi di specialità per animali domestici | ||
| Cliniche veterinarie | ||
| Rivenditori online | ||
| Marchi diretti al consumatore | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'entità della spesa per animali domestici negli Stati Uniti nel 2026 e quale si prevede raggiungerà entro il 2031?
Nel 2026 le spese ammontavano a 165.6 miliardi di dollari e si prevede che saliranno a 228 miliardi di dollari entro il 2031.
Si prevede che quale specie di animali domestici crescerà più rapidamente entro il 2031?
Si prevede che i gatti cresceranno a un CAGR del 7.8% entro il 2031, superando i cani e riducendo il divario di spesa.
Quali sono i principali rischi che potrebbero rallentare la crescita nei prossimi due-quattro anni?
La tendenza al ribasso dei prezzi verso i prodotti a marchio privato, legata all'inflazione, la carenza di personale veterinario e la volatilità delle scorte causata dai social media incidono tutti sulle performance a breve termine.
Quale sviluppo normativo sta accelerando nuove terapie per gli animali da compagnia?
Il percorso di revisione accelerata del Centro per la medicina veterinaria della FDA (Food and Drug Administration) ha ridotto i tempi di approvazione per farmaci innovativi come gli anticorpi monoclonali contro l'osteoartrite.


