

Dimensioni e quota di mercato del settore dell'igiene orale negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 12.36 miliardo di dollari |
| Dimensione del mercato (2031) | 14.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.36% CAGR |
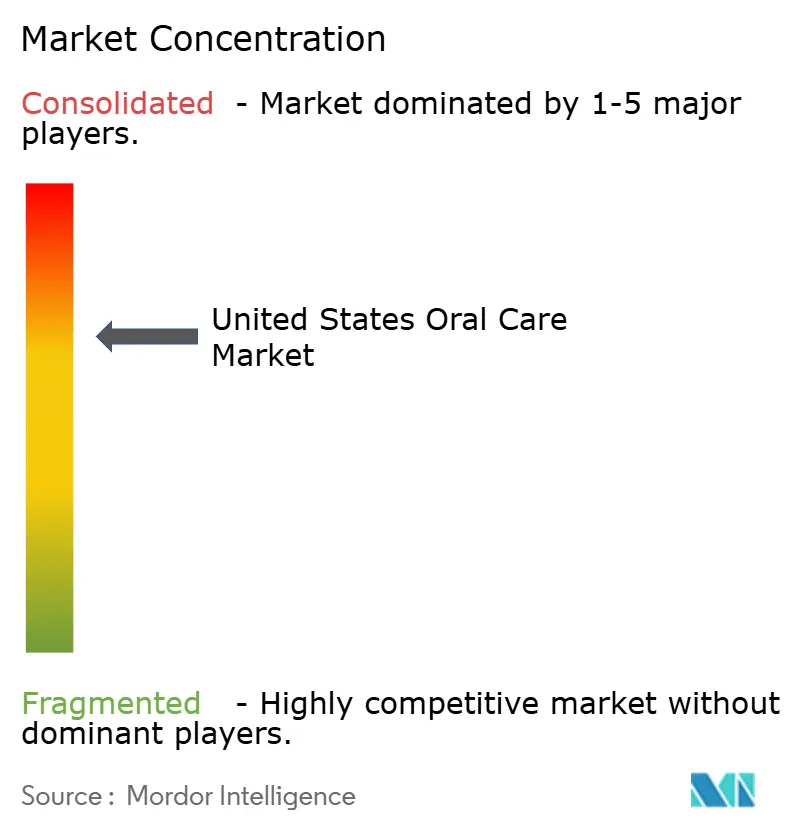
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense dell'igiene orale a cura di Mordor Intelligence
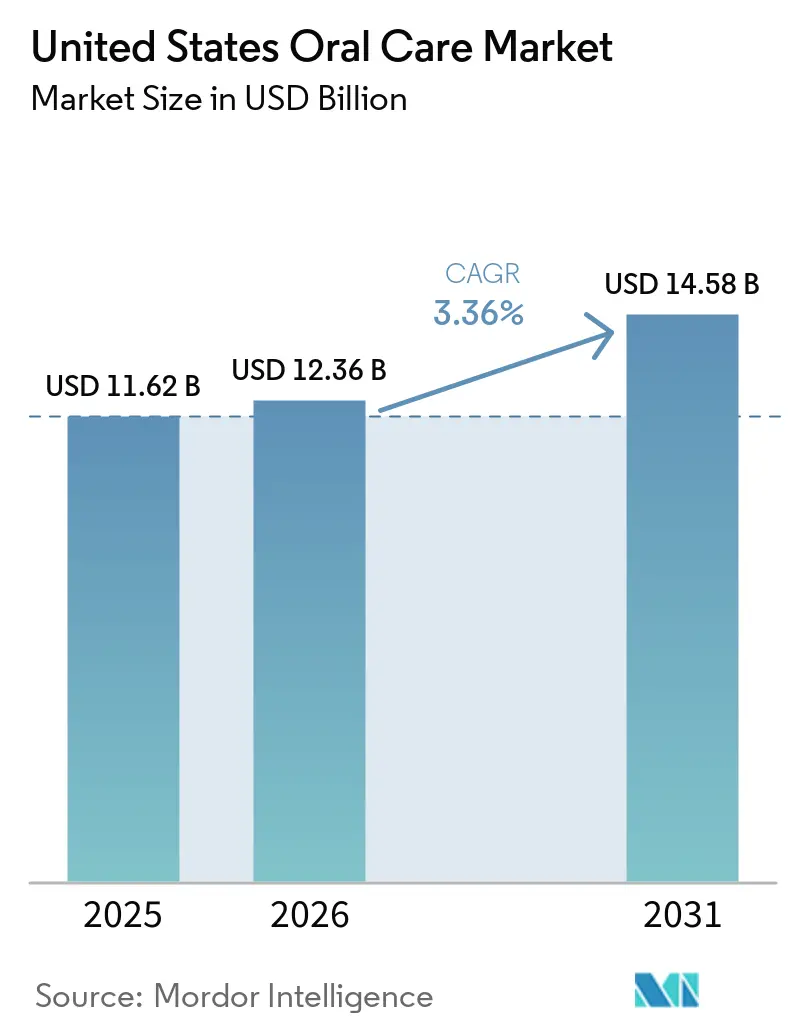
Il mercato statunitense dell'igiene orale aveva un valore di 11.62 miliardi di dollari nel 2025 e si prevede che crescerà da 12.36 miliardi di dollari nel 2026 a 14.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.36% durante il periodo di previsione (2026-2031). Il mercato statunitense dell'igiene orale è in espansione poiché i consumatori attribuiscono maggiore importanza alle routine preventive e Delta Dental ha riportato che il 91% degli adulti statunitensi considerava la salute orale una componente chiave della salute generale nel 2026, mentre il 94% degli intervistati della Generazione Z ha affermato che era estremamente importante, rispetto all'89% del 2025. Il mercato statunitense dell'igiene orale si sta anche orientando verso prodotti di maggior valore, poiché gli acquirenti valutano con maggiore attenzione rispetto al passato le evidenze cliniche, le funzionalità digitali e la trasparenza degli ingredienti. La pressione competitiva rimane concentrata sulle grandi aziende del settore della salute dei consumatori, ma i concorrenti che vendono direttamente ai consumatori continuano a guadagnare terreno concentrandosi su formulazioni più pure, messaggi più semplici e una maggiore riprova sociale. La pressione sui costi è ancora un fattore rilevante e Colgate-Palmolive ha dichiarato nelle sue osservazioni gestionali del primo trimestre 2026 che i costi delle materie prime e degli imballaggi sono aumentati di 300 milioni di dollari, mentre l'attenzione normativa sull'uso del fluoro in età pediatrica sta influenzando le decisioni relative ai prodotti. Il mercato statunitense dell'igiene orale presenta inoltre chiare opportunità nelle comunità ispaniche e latinoamericane meno servite, dove l'incidenza delle malattie rimane elevata e una migliore comunicazione bilingue, il supporto all'accesso e un branding culturalmente adattato potrebbero incrementare la penetrazione del settore nel tempo.
Punti chiave del rapporto
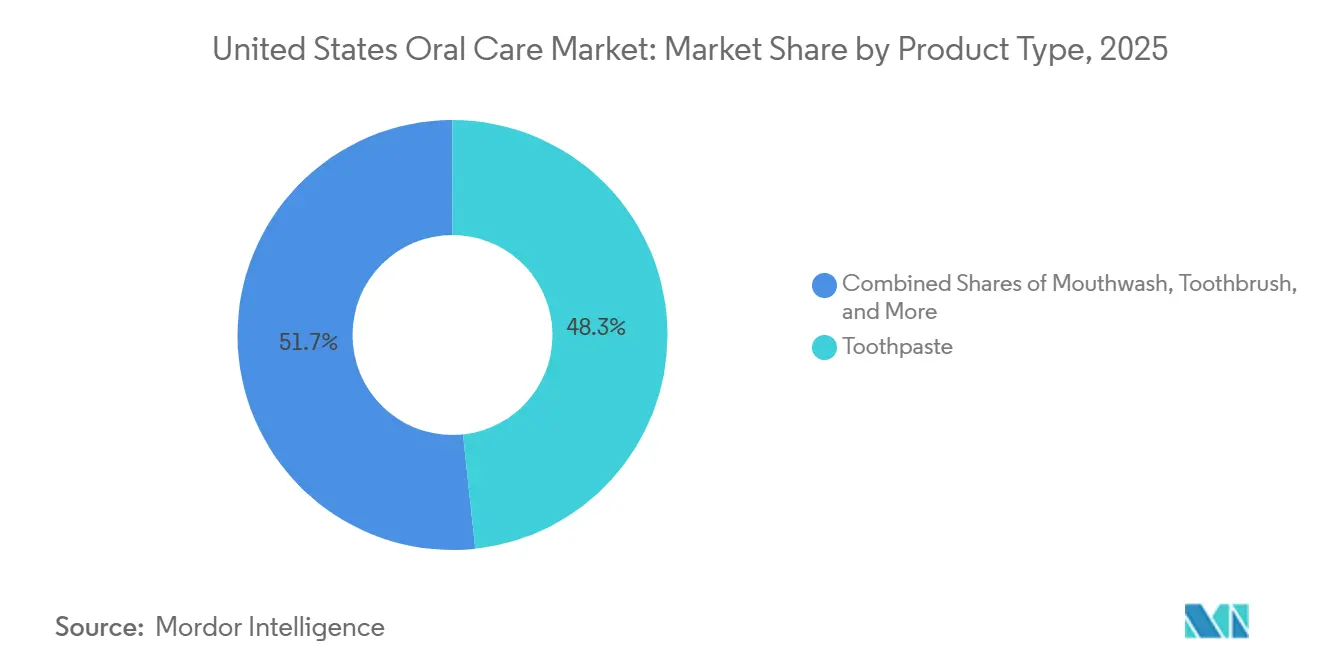
- Per tipologia di prodotto, nel 2025 il dentifricio rappresentava il 48.32% del mercato statunitense dei prodotti per l'igiene orale, mentre si prevede che gli spazzolini da denti cresceranno a un tasso annuo composto del 4.25% fino al 2031.
- In base agli ingredienti, le formulazioni convenzionali detenevano il 75.48% della quota di mercato statunitense per l'igiene orale nel 2025, mentre si prevede che i prodotti naturali e biologici cresceranno a un tasso annuo composto del 5.03% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 gli adulti detenevano il 51.85% della quota di mercato statunitense per l'igiene orale, mentre si prevede che bambini e ragazzi cresceranno a un tasso annuo composto del 4.75% fino al 2031.
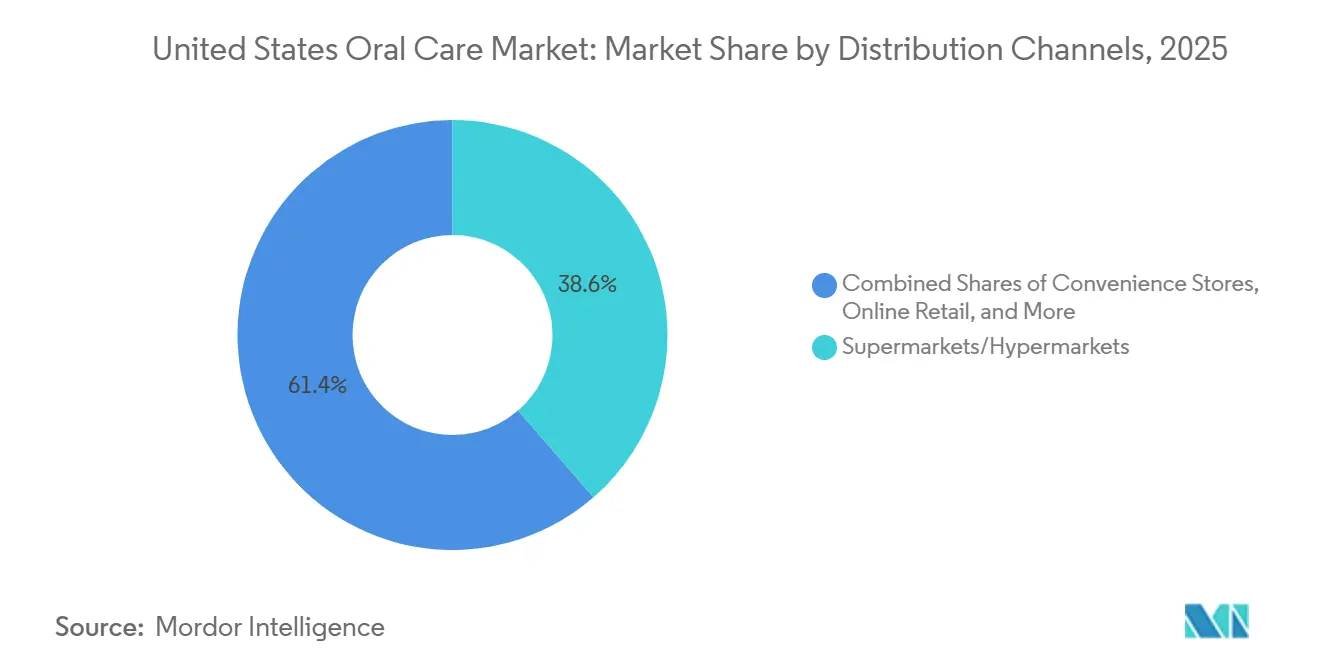
- Per quanto riguarda i canali di distribuzione, nel 2025 supermercati e ipermercati detenevano una quota del 38.62% del mercato statunitense dei prodotti per l'igiene orale, mentre si prevede che i canali di vendita al dettaglio online cresceranno a un tasso annuo composto del 5.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'igiene orale negli Stati Uniti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata prevalenza di disturbi dentali | + 1.5% | A livello nazionale, la situazione è grave negli stati del sud e nelle comunità rurali. | Medio termine (2-4 anni) |
| Aumento della domanda di prodotti per l'igiene orale di alta qualità | + 1.3% | A livello nazionale, con una presenza concentrata nelle aree metropolitane del Nord-Est e della costa del Pacifico. | Medio termine (2-4 anni) |
| Espansione della gamma di prodotti per l'igiene orale naturali e biologici | + 1.1% | A livello nazionale, con una presenza concentrata sulla costa del Pacifico e nel nord-est. | A lungo termine (≥ 4 anni) |
| Innovazione di prodotto e progressi tecnologici | + 1.0% | A livello nazionale, con la maggiore diffusione nei mercati urbani ad alto reddito. | A lungo termine (≥ 4 anni) |
| Crescente influenza dei professionisti del settore dentale e dei programmi di prevenzione | + 0.8% | il | Medio termine (2-4 anni) |
| Aumentare la consapevolezza dei consumatori in merito alla prevenzione delle malattie orali. | + 0.7% | A livello nazionale, con un impatto crescente nelle comunità svantaggiate. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata prevalenza di disturbi dentali
Il mercato statunitense dell'igiene orale continua a registrare una domanda costante, alimentata da un elevato e persistente carico di malattie sia tra gli adulti che tra i bambini. Nel 2024, il CDC ha riportato che 1 adulto su 5 negli Stati Uniti, di età compresa tra i 20 e i 64 anni, presentava almeno una carie non trattata e che il 50% dei bambini aveva già avuto carie entro i 9 anni [1] Fonte: Centers for Disease Control and Prevention, “Oral Health Facts,” cdc.gov . La stessa fonte ha evidenziato che le famiglie a basso reddito si trovavano ad affrontare un tasso di carie non trattata più che doppio rispetto alle famiglie ad alto reddito, il che mantiene la domanda ampia ma anche fortemente disomogenea in termini di sensibilità al prezzo. Questo andamento supporta la domanda di prodotti per la prevenzione quotidiana e anche di articoli terapeutici di maggior valore, come quelli per la cura delle gengive, per la sensibilità dentale e le formulazioni antibatteriche. Uno studio del 2025 di BMC Oral Health ha rilevato che gli adulti con un reddito inferiore al 100% della soglia di povertà federale avevano una probabilità 2.4 volte maggiore di avere carie non trattate rispetto agli adulti con un reddito pari o superiore al 400% di tale soglia, il che rafforza la necessità di strategie mirate in termini di valore e accesso. Uno studio del 2025 di MDPI ha inoltre mostrato una prevalenza di malattia parodontale del 63% tra gli adulti di origine messicana rispetto al 43% tra gli adulti bianchi non ispanici, il che indica un considerevole bacino di domanda non soddisfatto all'interno del mercato statunitense delle cure odontoiatriche.
Aumento della domanda di prodotti per l'igiene orale di alta qualità
Il mercato statunitense dell'igiene orale sta assistendo a una forte tendenza verso offerte premium, poiché molti consumatori si stanno allontanando dai prodotti standard di fascia media. Gli acquirenti si dimostrano più disposti a pagare per l'efficacia sbiancante, il supporto digitale, i formati specifici e i benefici professionali, a condizione che tali affermazioni siano chiaramente spiegate. Colgate-Palmolive ha lanciato il dentifricio Optic White Pro Series nel marzo 2026 con il 5% di perossido di idrogeno, promettendo uno sbiancamento visibile entro 3 giorni a un prezzo di 9.99 dollari, a dimostrazione di come i marchi stiano espandendo la fascia premium all'interno delle categorie principali. Questa tendenza premium si estende anche oltre il trattamento, verso un posizionamento orientato alla bellezza: hello ha lanciato un dentifricio in crema nel gennaio 2026 per la Generazione Z, che collega l'igiene orale a una più ampia routine di cura personale. Questo cambiamento sta restringendo la fascia media del mercato, poiché i consumatori scelgono sempre più spesso prodotti con un buon rapporto qualità-prezzo o articoli premium chiaramente differenziati. Ciò rende la disciplina dei prezzi, lo storytelling del marchio e la dimostrazione visibile dell'efficacia del prodotto ancora più importanti nel mercato statunitense dell'igiene orale.
Espansione della gamma di prodotti per l'igiene orale naturali e biologici
Anche il mercato statunitense dell'igiene orale si sta trasformando grazie al crescente interesse per le formulazioni naturali e biologiche. Si prevede che i prodotti naturali e biologici cresceranno a un tasso annuo composto (CAGR) dell'8.4% fino al 2031, la traiettoria di crescita più rapida all'interno della categoria degli ingredienti, a dimostrazione che non si tratta di una tendenza passeggera. I consumatori che già controllano gli elenchi degli ingredienti di alimenti e prodotti per la cura della pelle ora applicano la stessa abitudine a dentifrici, collutori e prodotti sbiancanti. Questo cambiamento favorisce i marchi che rendono le dichiarazioni sugli ingredienti semplici e facili da verificare, soprattutto nei canali di vendita al dettaglio specializzati e di vendita diretta al consumatore. La gestione del marchio "hello" da parte di Colgate-Palmolive riflette il modo in cui le grandi aziende stanno reagendo, mantenendo un'etichetta posizionata come naturale accanto ai loro portafogli di prodotti al fluoro più diffusi. Una ricerca della Bond University su Hismile ha rilevato che il marchio ha raggiunto 700 milioni di dollari australiani, ovvero 462 milioni di dollari statunitensi, di vendite lorde globali entro il 2024, dimostrando che il posizionamento vicino alla natura e incentrato sugli ingredienti può essere scalabile senza un patrimonio clinico tradizionale [2] Fonte: Bond University Research Portal, “Hismile, Bootstrapping an Oral Care Industry Disruptor,” bond.edu.au.
Innovazione di prodotto e progressi tecnologici
Il mercato statunitense dell'igiene orale si affida fortemente all'innovazione per differenziarsi in categorie in cui i prodotti di base sono facilmente confrontabili. Spazzolini elettrici connessi, sensori di pressione e coaching tramite app stanno trasformando i dispositivi in sistemi di maggior valore, anziché semplici strumenti. SuperMouth ha lanciato l'Ultim8 SmartBrush Ortho-Edition nell'aprile 2026 per gli utenti in trattamento ortodontico attivo, dimostrando come il design si stia orientando verso casi d'uso clinici più specifici, un tempo ignorati dai portafogli di dispositivi più ampi. Anche Colgate-Palmolive ha lanciato il Colgate Total Active Prevention System nel febbraio 2025 con tecnologia brevettata di stabilizzazione del fluoruro stannoso, a dimostrazione di come la scienza della formulazione rimanga uno strumento chiave per il posizionamento premium nel settore dei dentifrici. Questi sviluppi supportano prezzi medi di vendita più elevati e creano ulteriori motivi per cui i consumatori rimangono fedeli a un ecosistema di marca. Il risultato è che il mercato statunitense dell'igiene orale si sta spostando dalla competizione basata su singoli prodotti alla competizione basata su piattaforme che comprendono dispositivi, ricariche e soluzioni per la cura quotidiana orientate ai risultati.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità normativa e requisiti di etichettatura | -0.6% | il | Medio termine (2-4 anni) |
| Preoccupazioni relative ad alcuni ingredienti chimici | -0.5% | il | Medio termine (2-4 anni) |
| Aumento dei costi delle materie prime e degli imballaggi | -0.4% | il | A breve termine (≤ 2 anni) |
| Elevata sensibilità dei consumatori al prezzo nei segmenti del mercato di massa | -0.4% | A livello nazionale, particolarmente grave nelle comunità a basso reddito e nelle zone rurali. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Conformità normativa e requisiti di etichettatura
Il mercato statunitense dell'igiene orale rimane fortemente influenzato dalle normative federali in materia di conformità, che incidono sulla velocità con cui i marchi possono estendere o rivedere i propri prodotti. La struttura delle monografie della FDA per i farmaci anticarie e i prodotti correlati limita la flessibilità di formulazione e mantiene sotto stretto controllo gli ingredienti e le avvertenze. L'avviso pubblicato sul Federal Register nel giugno 2025 sui farmaci a base di fluoro non approvati per l'ingestione orale nei bambini ha inoltre dimostrato che l'igiene orale pediatrica rimane un'area particolarmente sensibile per la supervisione normativa [3] Fonte: US Food and Drug Administration, “Use of Orally Ingestible Unapproved Prescription Drug Products Containing Fluoride in the Pediatric Population, Public Meeting,” federalregister.gov . Questi cambiamenti sono più importanti per i marchi più piccoli e internazionali perché i test, la registrazione e la conformità dell'etichetta assorbono una quota maggiore delle loro risorse rispetto a quanto non facciano per le aziende globali già affermate. Le esigenze di conformità rallentano anche le estensioni di linea in una categoria in cui i marchi spesso si affidano a nuovi formati, gusti e affermazioni per mantenere vivo l'interesse sugli scaffali. Di conseguenza, la disciplina normativa tende a favorire le aziende con team interni più ampi dedicati alla qualità, agli aspetti legali e alla formulazione nel mercato statunitense dell'igiene orale.
Preoccupazioni relative ad alcuni ingredienti chimici
Anche il mercato statunitense dell'igiene orale si trova ad affrontare una sfida in termini di fiducia, poiché alcuni consumatori mettono in dubbio la sicurezza del fluoro in determinate applicazioni pediatriche, del sodio lauril solfato, del biossido di titanio e di altri ingredienti sintetici. Nel 2025, la FDA ha annunciato di aver intrapreso azioni contro i farmaci a base di fluoro per uso orale non approvati per i bambini di età inferiore ai 3 anni, intensificando il dibattito pubblico, nonostante il dentifricio al fluoro per uso topico rimanga riconosciuto come sicuro ed efficace per la prevenzione della carie. Questa ambiguità di messaggi rappresenta una difficoltà per i marchi, poiché richiede spiegazioni accurate piuttosto che una semplice pubblicità. Le aziende che comunicano chiaramente le proprie scelte in materia di ingredienti guadagnano credibilità presso i consumatori, che già confrontano le etichette in diversi settori, tra cui alimenti, cosmetici e benessere. Questa lacuna comunicativa crea spazio per prodotti alternativi che appaiono più semplici, anche quando il loro supporto clinico è meno consolidato. In pratica, questa pressione sta spingendo una parte sempre maggiore del mercato statunitense dell'igiene orale verso un'etichettatura trasparente, una definizione più precisa delle indicazioni terapeutiche e una narrazione più chiara dei prodotti.
Analisi del segmento
Per tipologia di prodotto: il dentifricio è il principale fattore di volume mentre i dispositivi alimentati generano ricavi
Nel 2025, il dentifricio rappresentava il 48.32% del mercato statunitense dei prodotti per l'igiene orale, grazie all'elevata penetrazione nelle famiglie e alla costante domanda di rifornimento. La sua posizione rimane solida perché i marchi continuano a rinnovare la categoria con affermazioni relative a sbiancamento, alito fresco, cura delle gengive e proprietà antibatteriche, impedendo ai consumatori di considerarlo un semplice prodotto di base. I collutori e i risciacqui orali si posizionavano al secondo posto, grazie anche alle formule multi-beneficio che combinano usi cosmetici e terapeutici. Il lancio di Crest Clean Breath da parte di Procter & Gamble nel gennaio 2026 ha dimostrato come anche un mercato maturo per dentifrici e collutori possa ancora supportare nuove affermazioni premium legate alle esigenze quotidiane dei consumatori.
Gli spazzolini da denti rappresentano la categoria di prodotti in più rapida crescita, con un mercato statunitense per l'igiene orale che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) dell'4.25% fino al 2031. La crescita è trainata dal passaggio dagli spazzolini manuali a quelli elettrici, dal maggiore interesse dei consumatori per la spazzolatura guidata e dal crescente appeal dei modelli di ricavo ricorrente basati sulle ricariche. Altri tipi di prodotti, come il filo interdentale, le strisce sbiancanti e gli accessori, contribuiscono comunque al fatturato, ma le loro prestazioni dipendono maggiormente dall'educazione e dalla creazione di una routine di igiene orale piuttosto che dagli acquisti ripetuti automatici. Questa combinazione dimostra che il mercato statunitense dell'igiene orale è trainato più dall'aggiornamento delle categorie di prodotti che dalla semplice espansione delle unità vendute. Le aziende in grado di integrare i prodotti di uso quotidiano con ecosistemi di dispositivi hanno maggiori probabilità di catturare una quota maggiore del valore creato all'interno del più ampio settore dell'igiene orale negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ingrediente: le formulazioni convenzionali dominano, mentre i prodotti naturali definiscono il limite massimo di crescita.
Nel 2025, le formulazioni convenzionali detenevano il 75.48% del mercato, a testimonianza della consolidata fiducia nei prodotti a base di fluoro e clinicamente testati, sia nel canale retail che in quello odontoiatrico. Questa quota di mercato rimane importante perché i consumatori con patologie attive come sensibilità, irritazione gengivale o problemi allo smalto continuano a privilegiare l'efficacia comprovata rispetto alla filosofia degli ingredienti. Tuttavia, si prevede che i prodotti naturali e biologici cresceranno a un tasso annuo composto del 5.03% fino al 2031, un ritmo significativamente più rapido rispetto alla crescita complessiva del settore. Questa ripartizione dimostra che il mercato statunitense dell'igiene orale non sta abbandonando la chimica convenzionale, ma sta dando più spazio ai marchi che semplificano la comunicazione degli ingredienti.
La maggiore domanda di prodotti naturali proviene dai consumatori più giovani, che confrontano le etichette dei prodotti per l'igiene orale con gli standard che utilizzano per la cura della pelle e per gli acquisti alimentari. Marchi come Tom's of Maine, Dr. Brite, The Humble Co. e Hismile traggono vantaggio da una presentazione sugli scaffali e da contenuti digitali che rendono facilmente comprensibili le scelte relative all'origine e alla formulazione dei prodotti. Le grandi aziende consolidate stanno rispondendo adottando una doppia architettura, con marchi terapeutici tradizionali da un lato e linee posizionate in modo più naturale dall'altro. Questo approccio aiuta a preservare la quota di mercato nella clientela storica, partecipando al contempo al segmento più dinamico del mercato statunitense dell'igiene orale. La questione cruciale per il futuro non è se i prodotti naturali siano importanti o meno, ma se le grandi aziende riusciranno a scalare la loro produzione senza indebolire l'autenticità che li ha resi attraenti in primo luogo.
Per utente finale: i prodotti pediatrici accelerano con l'aumento degli investimenti dei genitori
Nel 2025, gli adulti detenevano il 51.85% del mercato perché consumano l'intera gamma di prodotti per l'igiene orale, inclusi quelli preventivi, terapeutici, sbiancanti e specifici. Questa base di consumatori adulti rimane fondamentale perché garantisce volumi stabili e supporta prezzi più elevati per i prodotti per il sollievo dalla sensibilità, la cura delle gengive e per uso cosmetico. I bambini sono il segmento di utenti finali in più rapida crescita, con una previsione di crescita del mercato statunitense dei prodotti per l'igiene orale pediatrica a un tasso annuo composto (CAGR) del 4.75% fino al 2031. Nel 2026, Delta Dental ha riportato che il 95% dei genitori dava priorità alla salute orale dei propri figli e che il 78% la valutava buona o eccellente, il che ha contribuito a rafforzare la propensione delle famiglie a investire nella prevenzione fin dalla prima infanzia.
Questa crescita è rafforzata da una più ampia scelta di prodotti, tra cui design ispirati ai personaggi, gusti diversi, strumenti di supporto ortodontico e un posizionamento differente del fluoro. Il mercato statunitense dell'igiene orale beneficia anche del fatto che la scelta del marchio da parte dei bambini può influenzare il comportamento di riacquisto delle famiglie per anni dopo il primo acquisto. L'opportunità offerta dal settore pediatrico è particolarmente importante nelle comunità ispaniche e latinoamericane in rapida crescita, dove l'incidenza delle malattie rimane elevata e le barriere comunicative continuano a ostacolare l'adozione di pratiche preventive. L'attenzione della FDA sull'uso del fluoro in età pediatrica aggiunge un ulteriore elemento di complessità, il che significa che i marchi necessitano di informazioni chiare e di un'educazione credibile per i genitori al fine di mantenere alta la fiducia. Per questo motivo, i prodotti per bambini stanno diventando una leva di costruzione del marchio a lungo termine, piuttosto che una semplice nicchia di mercato all'interno del settore dell'igiene orale negli Stati Uniti.
Per canali di distribuzione: il commercio al dettaglio fisico è in testa, mentre il commercio online si aggiudica la spesa di fascia più economica.
Nel 2025, supermercati e ipermercati detenevano il 38.62% del mercato, a testimonianza del loro ruolo fondamentale negli acquisti frequenti di prodotti di prima necessità come dentifricio, spazzolini elettrici e collutorio. La vendita al dettaglio tradizionale rimane importante perché i consumatori spesso acquistano questi prodotti durante la spesa quotidiana e sono influenzati dalla visibilità in negozio e dalle promozioni sui prezzi. Anche le farmacie e i parafarmacie continuano a essere rilevanti, poiché l'ambiente farmaceutico infonde fiducia nei confronti di formulazioni terapeutiche e specifiche per la sensibilità dentale. I canali di vendita al dettaglio online sono in rapida crescita, con una previsione di aumento del mercato statunitense dei prodotti per l'igiene orale a un tasso annuo composto (CAGR) dell'5.55% fino al 2031.
La crescita digitale è supportata da una maggiore facilità di confronto tra i prodotti, da una formazione diretta sui marchi e da modelli di abbonamento per ricariche e sostituzioni periodiche. I canali online sono particolarmente utili per i dispositivi elettrici di alta gamma e le formule specializzate, dove gli acquirenti spesso desiderano maggiori dettagli rispetto a quelli forniti dall'etichetta sullo scaffale. Anche gli studi dentistici professionali sono importanti, poiché gli acquisti basati sul passaparola tendono a generare maggiore fiducia nei consumatori e a ridurre i tassi di cambio. Questo crea un mix di canali in cui la maggior parte dei volumi di vendita rimane concentrata nei negozi fisici, mentre una quota maggiore della creazione di valore premium si sposta online. Il risultato è che il mercato statunitense dell'igiene orale sta diventando sempre più dipendente da prezzi, evasione degli ordini e messaggi coordinati attraverso punti di contatto sia fisici che digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord-Est rimane la regione con la maggiore concentrazione di fatturato nel mercato statunitense dell'igiene orale, grazie a redditi familiari più elevati, una maggiore copertura assicurativa dentale e una maggiore propensione all'acquisto di prodotti premium e terapeutici. Anche la California e la più ampia area della costa del Pacifico contribuiscono in modo significativo al fatturato, poiché in queste regioni la preferenza per i prodotti con etichetta pulita, la spesa per il benessere e l'adozione della vendita diretta al consumatore sono relativamente forti. Il Sud e il Sud-Est stanno ampliando la base di clienti potenziali grazie alla crescita demografica, ma la disuguaglianza nell'accesso alle cure dentistiche rallenta ancora il passaggio dall'igiene di base a categorie di valore più elevate. Secondo Delta Dental, nel 2025 il 53% degli adulti nelle aree urbane si è sottoposto a una visita odontoiatrica preventiva, rispetto al 40% nelle aree rurali, e questo divario contribuisce a spiegare perché la composizione della domanda varia notevolmente tra le regioni.
Il Midwest mostra un'espansione più stabile e moderata, con un'ampia penetrazione nelle famiglie ma una maggiore sensibilità al prezzo. L'attrattiva dei marchi privati è maggiore in questa regione perché i consumatori sono più propensi a confrontare il rapporto qualità-prezzo quando i prezzi dei marchi più noti aumentano. Gli ordini online stanno diventando sempre più rilevanti grazie alla maggiore comodità di consegna e alla facilità di adozione dei programmi di ricarica. Anche i costi dei fattori produttivi rimangono un problema rilevante e l'indice dei prezzi alla produzione dell'Ufficio di Statistica del Lavoro degli Stati Uniti per dentifrici, detergenti per protesi dentarie e collutori ha raggiunto quota 181.1 nel maggio 2026, il che dimostra che la pressione sui costi non si è ancora completamente attenuata.
La popolazione ispanica e latina, concentrata in California, Texas, Florida e nel sud-ovest degli Stati Uniti, rappresenta ancora oggi la più chiara opportunità di crescita, finora sottovalutata, nel mercato statunitense dell'igiene orale. Uno studio del 2025 condotto da MDPI ha rilevato una prevalenza di malattia parodontale del 63% tra gli adulti di origine messicana, superiore al 43% riscontrato negli adulti bianchi non ispanici. Un altro studio del 2025 di BMC Oral Health ha dimostrato che gli adulti al di sotto della soglia di povertà federale hanno una probabilità 2.4 volte maggiore di soffrire di carie non trattate, e questo effetto del reddito si sovrappone alle problematiche di accesso alle cure che affliggono già queste popolazioni. La lingua, le lacune nella copertura assicurativa e un approccio più reattivo alle cure mantengono elevato il carico di malattia in queste comunità. I marchi che investono nella comunicazione bilingue, nell'educazione culturalmente adattata e in una maggiore attenzione alla cura pediatrica dovrebbero essere in una posizione migliore per superare la media nazionale, man mano che questa popolazione continua a crescere.
Panorama competitivo
Il mercato statunitense dell'igiene orale rimane concentrato ai vertici, con un piccolo gruppo di aziende globali del settore della salute di consumo che controllano la maggior parte della visibilità sugli scaffali, dei budget promozionali e dei canali di raccomandazione professionale. Questa struttura favorisce i vantaggi di scala nella produzione, nelle negoziazioni con i rivenditori e nell'ampia copertura del portafoglio prodotti. Significa anche che i leader di categoria possono difendere la propria quota di mercato anche quando la crescita dei prodotti di largo consumo rallenta. Allo stesso tempo, i marchi emergenti continuano a guadagnare attenzione accelerando la trasparenza degli ingredienti, adottando un branding distintivo e una progettazione mirata a specifiche esigenze.
Il lancio, nel febbraio 2025, dell'Active Prevention System di Colgate-Palmolive ha dimostrato come le grandi aziende consolidate stiano utilizzando la scienza proprietaria per rinnovare segmenti maturi e supportare prezzi premium. L'azienda ha poi proseguito con Optic White Pro Series nel marzo 2026 e con il dentifricio in crema Hello nel gennaio 2026, a dimostrazione di una strategia che abbraccia sia l'efficacia clinica che il design del prodotto orientato alla bellezza. Anche Haleon ha confermato il suo impegno nell'espansione del portafoglio attraverso acquisizioni mirate, come riportato nella relazione annuale del 2025, a supporto dell'idea che l'acquisizione rimanga uno strumento efficace per assorbire il valore di un marchio emergente prima che raggiunga dimensioni maggiori. I marchi più piccoli stanno spingendo con maggiore determinazione laddove le grandi aziende sono state più lente, soprattutto in termini di sostenibilità, trasparenza degli ingredienti e comunicazione mirata a specifiche culture. Questa pressione sta costringendo le aziende consolidate a rispondere su più fronti rispetto alla semplice politica dei prezzi o alle promozioni dei rivenditori.
Una ricerca della Bond University ha dimostrato che Hismile ha raggiunto un fatturato lordo globale di 462 milioni di dollari entro il 2024, confermando che i marchi di igiene orale nati sui social media possono crescere in modo significativo senza la stessa struttura commerciale tradizionale dei marchi consolidati. Il lancio, nell'aprile 2026, di uno spazzolino intelligente per ortodonzia da parte di SuperMouth ha inoltre dimostrato come i nuovi operatori possano ritagliarsi nicchie cliniche ristrette, troppo piccole per essere prioritarie per i portafogli più ampi. La comunicazione da parte di Colgate-Palmolive di un aumento di 300 milioni di dollari nei costi di materie prime e imballaggio nel primo trimestre del 2026 suggerisce ulteriormente che le economie di scala non eliminano la pressione, nemmeno per i leader di categoria. Il mercato statunitense dell'igiene orale è quindi consolidato, ma non statico, poiché la nuova crescita si sta facendo strada nei segmenti premium, naturali, digitali e nei segmenti demografici meno serviti.
Leader del settore dell'igiene orale negli Stati Uniti
Azienda Colgate-Palmolive
The Procter and Gamble Company
Haleon plc
Chiesa e Dwight Co., Inc.
Kenvue Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: SuperMouth ha lanciato Ultim8 SmartBrush Ortho-Edition, identificato come uno dei primi sistemi di spazzolino elettrico progettati da ortodontisti per utenti in trattamento ortodontico attivo. Il sistema ha un prezzo compreso tra 169.99 e 199.99 dollari, è disponibile su SuperMouth.com e la disponibilità su Amazon sarà annunciata a breve, rivolgendosi a un sottosegmento clinico trascurato che i produttori consolidati non avevano ancora preso in considerazione con dispositivi progettati specificamente per questo scopo.
- Marzo 2026: Colgate-Palmolive ha lanciato il dentifricio Optic White Pro Series, con il 5% di perossido di idrogeno e comprovata efficacia clinica per uno sbiancamento visibile entro 3 giorni. Il prodotto è stato lanciato a livello nazionale presso Walmart, Amazon e CVS al prezzo consigliato di 9.99 dollari e rappresenta la formulazione sbiancante domiciliare più avanzata di Colgate fino ad oggi, ampliando la fascia premium della categoria dei dentifrici.
- Gennaio 2026: Procter & Gamble ha lanciato Crest Clean Breath, un dentifricio per uso quotidiano formulato per neutralizzare i batteri responsabili dell'alito cattivo alla fonte e offrire 24 ore di protezione antibatterica, con distribuzione a livello nazionale presso Target, Walmart, Walgreens e CVS a un prezzo consigliato al pubblico compreso tra 4.99 e 8.99 dollari. Il lancio conferma la continua espansione della linea di prodotti di P&G nel segmento dei dentifrici funzionali.
Ambito del rapporto sul mercato dell'igiene orale negli Stati Uniti
| Dentifricio |
| Collutorio/Risciacqui |
| in legno |
| Altri tipi di prodotto |
| Convenzionale |
| Naturale / organico |
| Bambini / Bambini |
| Adulti |
| Supermercati / Ipermercati |
| Farmacie/Farmacie |
| Canali di vendita al dettaglio online |
| Altri canali di distribuzione |
| Per tipo di prodotto | Dentifricio |
| Collutorio/Risciacqui | |
| in legno | |
| Altri tipi di prodotto | |
| Per ingrediente | Convenzionale |
| Naturale / organico | |
| Per utente finale | Bambini / Bambini |
| Adulti | |
| Per canali di distribuzione | Supermercati / Ipermercati |
| Farmacie/Farmacie | |
| Canali di vendita al dettaglio online | |
| Altri canali di distribuzione |
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per le vendite di prodotti per l'igiene orale negli Stati Uniti per il 2031?
Si prevede che il mercato statunitense dell'igiene orale raggiungerà i 14.58 miliardi di dollari entro il 2031, rispetto ai 12.36 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 3.36% nel periodo 2026-2031.
Quale categoria di prodotti detiene la quota maggiore nelle vendite di prodotti per l'igiene orale?
Nel 2025 il dentifricio ha dominato la categoria con una quota del 48.32%, grazie all'elevata diffusione nelle famiglie e alla costante domanda di rifornimento.
Quale segmento dell'igiene orale sta crescendo più rapidamente in base al tipo di ingrediente?
Si prevede che le formulazioni naturali e biologiche cresceranno a un tasso annuo composto dell'5.03% fino al 2031, superando la crescita del settore nel suo complesso e riflettendo un maggiore interesse per la trasparenza degli ingredienti.
Perché il mercato dei prodotti per l'igiene orale dei bambini si sta espandendo più rapidamente rispetto a quello dei prodotti per adulti?
Si prevede che la popolazione di bambini e ragazzi crescerà a un tasso di crescita annuo composto (CAGR) dell'4.75% fino al 2031, poiché i genitori spendono di più per la prevenzione, per una scelta più ampia di prodotti pediatrici e per l'instaurazione di routine fin dalla prima infanzia.


