

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
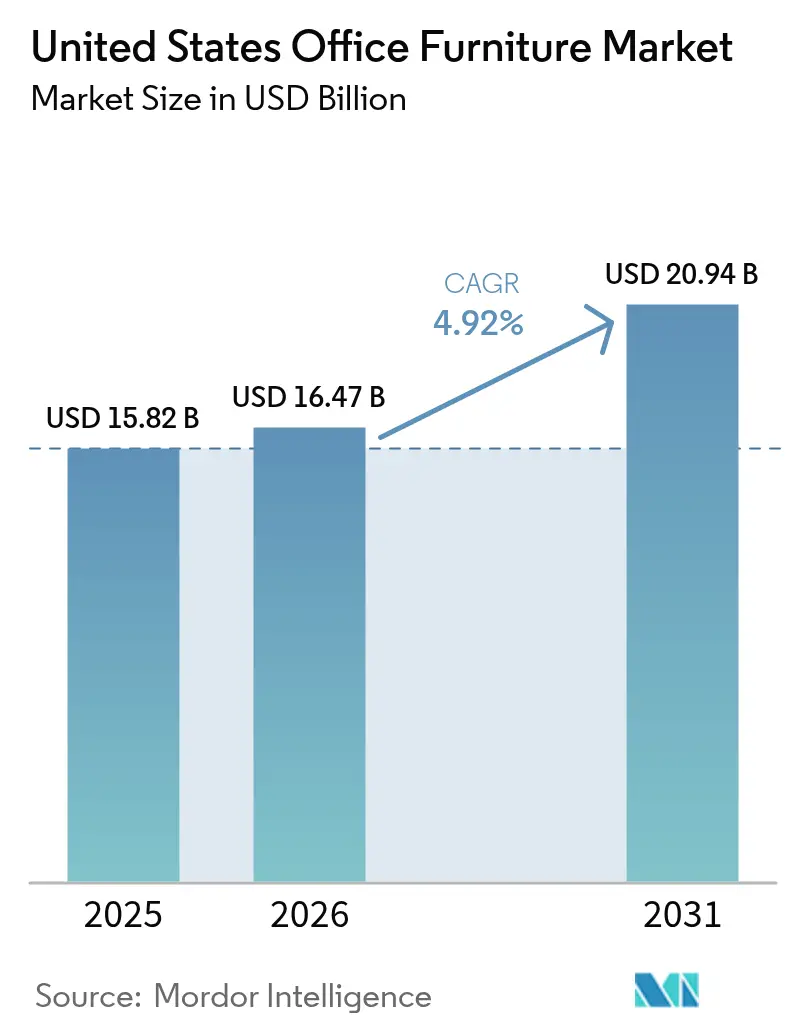
| Dimensione del mercato (2026) | 16.47 miliardo di dollari |
| Dimensione del mercato (2031) | 20.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.92% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili per ufficio negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei mobili per ufficio, che nel 2025 valeva 15.82 miliardi di dollari, dovrebbe raggiungere i 16.47 miliardi di dollari nel 2026 e si prevede che salirà a 20.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.92% nel periodo 2026-2031. La domanda si sta ricalibrando, in quanto i datori di lavoro stanno rafforzando le modalità di lavoro ibrido e le regole per il ritorno in ufficio, il che incrementa la spesa per gli interventi di ammodernamento e sposta gli acquisti verso layout adattabili e aggiornamenti ergonomici che supportano un numero variabile di dipendenti. Il tasso di utilizzo degli uffici è migliorato, raggiungendo il 53% nel 2026, rispetto ai livelli depressi del 2023, a conferma del fatto che il mercato statunitense dei mobili per ufficio è ora trainato più dai cicli di rinnovamento che dalle nuove costruzioni. La deducibilità delle spese ai sensi della Sezione 179 continua a incentivare le piccole e medie imprese a sostituire le postazioni di lavoro obsolete senza gravare eccessivamente sui budget operativi, mentre l'esposizione ai dazi doganali su materie prime e componenti di origine cinese mantiene alta la pressione sui costi, che i produttori gestiscono attraverso una delocalizzazione selettiva e la politica di prezzi di trasferimento. Il controllo normativo sui prodotti chimici e sugli standard di qualità dell'aria interna aumenta il valore strategico dei materiali certificati e delle prestazioni documentate in termini di emissioni nelle categorie principali, il che, a sua volta, orienta le specifiche nelle gare d'appalto del settore pubblico e istituzionale.
Punti chiave del rapporto
- Per tipologia di prodotto, le sedie hanno dominato il mercato statunitense dell'arredamento per ufficio con il 37.88% della quota di mercato nel 2025, mentre si prevede che cabine e divisori per ufficio cresceranno a un tasso di crescita annuo composto (CAGR) del 6.58% fino al 203.
- Per quanto riguarda i materiali, il legno si è confermato al primo posto con una quota di mercato del 41.26% negli Stati Uniti nel settore dell'arredamento per ufficio nel 2025, mentre si prevede che la plastica e i polimeri cresceranno a un tasso annuo composto del 5.74% nel periodo 2026-2031.
- Per fascia di prezzo, nel 2025 il segmento di fascia media rappresentava il 46.83% della quota di mercato statunitense dei mobili per ufficio, mentre il segmento premium è destinato a registrare l'espansione più rapida con un CAGR del 6.21% fino al 2031.
- Per tipologia di utente finale, nel 2025 gli uffici aziendali rappresentavano il 48.92% della quota di mercato statunitense dei mobili per ufficio, mentre si prevede che gli uffici del settore sanitario registreranno la crescita maggiore, con un CAGR del 6.07% nel periodo 2026-2031.
- Per canale di distribuzione, la vendita B2B diretta dai produttori deteneva il 54.11% della quota di mercato statunitense dei mobili per ufficio nel 2025, mentre si prevede che la vendita online all'interno del retail B2C crescerà a un tasso annuo composto del 7.36% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Sud degli Stati Uniti deteneva il 36.47% della quota di mercato dei mobili per ufficio, mentre si prevede che l'Ovest crescerà a un tasso annuo composto del 5.31% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili per ufficio negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli di aggiornamento per il rientro in ufficio | + 1.2% | A livello nazionale, con i primi guadagni a Manhattan, Miami e Los Angeles. | Medio termine (2-4 anni) |
| Richiesta di aggiornamento ergonomico per il lavoro ibrido | + 1.5% | Presente a livello globale, con una presenza maggiore nei principali centri direzionali (Nord-est, Costa occidentale). | A breve termine (≤ 2 anni) |
| Approvvigionamento digitale e penetrazione dell'e-commerce | + 0.8% | A livello nazionale, con un'accelerazione nelle regioni del Sud e dell'Ovest. | Medio termine (2-4 anni) |
| Le certificazioni di sostenibilità influenzano le decisioni di acquisto (livello BIFMA, Greenguard). | + 0.6% | Acquirenti nazionali, in particolare della California, del Nord-Est e istituzionali | A lungo termine (≥ 4 anni) |
| L'adozione di materiali privi di PFAS e a basso contenuto di VOC accelera il rinnovamento dei prodotti. | + 0.5% | Specifici per ogni Stato, con adozioni graduali. | A lungo termine (≥ 4 anni) |
| Spese in conto capitale agevolate fiscalmente (Sezione 179) a sostegno degli acquisti di mobili per le PMI | + 0.9% | A livello nazionale, con un utilizzo maggiore nel Midwest e nel Sud. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I cicli di aggiornamento per il ritorno in ufficio stimolano la domanda di sostituzione
Nel 2026 l'utilizzo degli uffici ha raggiunto il 53%, poiché molti grandi datori di lavoro hanno ripristinato la presenza minima in loco per rafforzare la collaborazione, creando un cambiamento strutturale verso cicli di rinnovamento continuo nel mercato statunitense dei mobili per ufficio. I team di approvvigionamento stanno aggiornando le aree aperte e le zone di concentrazione con sistemi modulari e sedute ergonomiche che possono essere riconfigurate senza interrompere le operazioni quotidiane, un cambiamento che privilegia l'agilità rispetto a layout fissi a lungo termine, mentre le organizzazioni perfezionano i loro modelli ibridi. Steelcase ha segnalato una maggiore attività di ordini nelle Americhe e un aumento del portafoglio ordini su base annua a 694 milioni di dollari nell'anno fiscale 2025, il che indica che la spesa per il rinnovamento si è spostata dal differimento a programmi pianificati che supportano il coinvolgimento dei talenti e la produttività degli spazi di lavoro [1] Steelcase Inc., “Form 10-K for the fiscal year ended February 28, 2025,” US Securities and Exchange Commission, sec.gov . Oggi la differenziazione competitiva si basa più sulle prestazioni del prodotto e sul valore del servizio che sulle sole caratteristiche, poiché la maggior parte degli acquirenti richiede standard ergonomici di base e valuta la velocità di installazione, i termini di garanzia e l'assistenza post-vendita per scegliere tra opzioni simili nel mercato statunitense dell'arredamento per ufficio. I primi ad adottare queste tecnologie stanno sperimentando mobili con sensori integrati e alimentazione per dispositivi per migliorare il comfort e il monitoraggio dell'utilizzo, sebbene l'adozione rimanga selettiva tra gli acquirenti del segmento medio, attenti ai costi, che privilegiano design collaudati e tempi di consegna prevedibili.
La domanda di aggiornamenti ergonomici per il lavoro ibrido ridefinisce il mix di prodotti.
Il modello ibrido rimane quello dominante per i ruoli che prevedono la possibilità di lavorare da remoto, e nel 2025 il 52% di questi dipendenti lavorava in modalità ibrida, il che alimenta la duplice domanda di postazioni ufficio standardizzate e di postazioni di lavoro domestiche di alta qualità nel mercato statunitense dell'arredamento per ufficio. Gli acquirenti aziendali ora prediligono postazioni "plug-and-play" con scrivanie regolabili in altezza, sedie con supporto lombare e moduli di alimentazione integrati che mantengono un'esperienza ergonomica uniforme su tutti i piani e le sedi, come dimostrano gli ordini ripetuti di SKU validati che soddisfano i parametri di riferimento di durata e le soglie di certificazione. Gli acquisti per l'ufficio domestico privilegiano sistemi modulari compatti che offrono funzionalità in spazi ridotti, convogliando così un volume aggiuntivo verso marchi in grado di servire sia il B2B che il direct-to-consumer con spedizioni rapide e un montaggio semplice nel mercato statunitense dell'arredamento per ufficio. Le garanzie estese e i programmi di sostituzione dei componenti influenzano ora i criteri di selezione, poiché gli acquirenti cercano di estendere il valore del ciclo di vita e ridurre i tempi di inattività non programmati per sedie e scrivanie ad alto utilizzo che supportano team a rotazione. Questa attenzione all'ergonomia favorisce i fornitori che possono dimostrare la conformità ai test, alla sicurezza e alle emissioni durante le RFP, soprattutto laddove la salute e il comfort dei dipendenti sono collegati agli obiettivi di fidelizzazione e agli obiettivi di presenza ibrida nel mercato statunitense dei mobili per ufficio [2] BIFMA Secretariat, “Market Adoption — LEVEL by BIFMA,” BIFMA, bifma.org.
L'approvvigionamento digitale e la penetrazione dell'e-commerce accelerano le transazioni B2B.
Il self-service digitale sta rimodellando il flusso di specifiche, prezzi e ordini all'interno dell'ecosistema dei rivenditori, e sempre più team aziendali si aspettano visibilità in tempo reale delle scorte, anteprime di configurazione e una rapida conversione da preventivo a ordine nel mercato statunitense dei mobili per ufficio. Gli acquirenti stanno adottando la visualizzazione aumentata e i configuratori 3D per finiture e tessuti personalizzati, riducendo gli ordini di modifica e accelerando le approvazioni per programmi standardizzati e lanci di aggiornamento su portafogli distribuiti. Questo cambiamento avvantaggia i produttori che acquisiscono dati diretti sui percorsi di clic, le conversioni e gli abbinamenti di prodotti, perché queste informazioni guidano la razionalizzazione dell'assortimento e le promozioni mirate senza aumentare il personale o estendere i tempi di consegna nel mercato statunitense dei mobili per ufficio [3] MillerKnoll Communications, “MillerKnoll Reports Q4 and Fiscal 2025 Results,” MillerKnoll Newsroom, news.millerknoll.com . Gli acquirenti delle PMI stanno anche ampliando le loro opzioni di fornitori poiché i canali online eliminano i limiti geografici, il che intensifica la concorrenza sui prezzi tra offerte indifferenziate e aumenta il premio sui pacchetti di servizi come la pianificazione degli spazi e l'installazione chiavi in mano. Con l'aumento degli ordini online nel segmento di mercato medio, i principali produttori stanno perfezionando modelli di commercializzazione ibridi che combinano progetti gestiti dai rivenditori con il rifornimento digitale diretto per i prodotti standard nel mercato statunitense dell'arredamento per ufficio.
Le certificazioni di sostenibilità definiscono gli acquisti come requisiti di base.
Le certificazioni LEVEL by BIFMA e GREENGUARD sono diventate requisiti di base per i principali programmi istituzionali e del settore pubblico, rendendo la sicurezza dei materiali e le prestazioni in termini di emissioni un criterio di selezione, piuttosto che un elemento di differenziazione a posteriori, nel mercato statunitense dell'arredamento per ufficio. Le normative federali sul legno composito, ai sensi del Titolo VI del TSCA dell'EPA, sono in linea con i requisiti di lunga data del CARB per le emissioni di formaldeide e molti acquirenti ora si aspettano prove concrete di substrati e finiture conformi quando valutano mobili e piani di lavoro. Diversi stati hanno inoltre introdotto restrizioni su specifiche sostanze chimiche nei prodotti imbottiti, incoraggiando una riformulazione anticipata di schiume, tessuti e rivestimenti per garantire la sostenibilità futura degli assortimenti ed evitare interruzioni a metà ciclo nel mercato statunitense dell'arredamento per ufficio. Per i fornitori, gli investimenti in certificazioni sono ormai parte integrante delle offerte che si basano su parametri ESG e possono giustificare modesti sovrapprezzi laddove i team di approvvigionamento collegano le prestazioni ambientali al valore a lungo termine e alla mitigazione del rischio. Man mano che i clienti estendono gli standard di sostenibilità a portafogli più ampi, i fornitori che documentano il contenuto riciclato, la progettazione circolare e le prestazioni verificate della qualità dell'aria interna possono conquistare una quota maggiore dei cicli di rinnovo nel mercato statunitense dell'arredamento per ufficio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato tasso di sfitto degli uffici e densificazione della superficie occupata | -1.8% | A livello nazionale, in forma acuta in alcune grandi aree metropolitane selezionate. | Medio termine (2-4 anni) |
| Volatilità dei costi delle materie prime e del trasporto | -0.7% | Nazionale, con esposizione tariffaria concentrata sulle importazioni provenienti dalla Cina. | A breve termine (≤ 2 anni) |
| Costi di conformità derivanti dalle restrizioni sulle sostanze chimiche (PFAS, COV) | -0.4% | Specifico per ogni Stato, con finestre di attuazione graduali. | A lungo termine (≥ 4 anni) |
| Persistenza dei dazi all'importazione su input/componenti di origine cinese. | -0.9% | Assemblaggi nazionali e di impatto in legno e metallo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato tasso di sfitto degli uffici e la densificazione degli spazi commerciali comprimono il mercato potenziale.
I tassi di sfitto rimangono elevati in molti mercati, nonostante il miglioramento dell'utilizzo, riducendo il margine di manovra a breve termine per nuove installazioni nette e segnalando che l'attività di rinnovamento dominerà il mercato statunitense dell'arredamento per ufficio. Molte aziende stanno riducendo la metratura per dipendente e puntando su soluzioni di "hoteling" e "touchdown", pertanto scrivanie e unità di archiviazione vengono rinnovate per garantire flessibilità, anziché essere ampliate per far fronte alla crescita del personale in edifici e campus multi-tenant. Questo contesto crea un ciclo a due velocità: gli immobili di classe A investono per attrarre e fidelizzare gli inquilini, mentre gli edifici più datati si trovano ad affrontare cicli di approvazione più lunghi e ritardi che pesano sui volumi del mercato statunitense dell'arredamento per ufficio. In molti corridoi, la base installata supera ancora l'attuale tasso di occupazione, il che modera la crescita delle unità, anche se la domanda di sostituzione aumenta gli ordini di postazioni di lavoro e pareti divisorie riconfigurabili che supportano la collaborazione ibrida. I fornitori che si concentrano su spazi ricchi di servizi e incentrati sull'esperienza, e su clienti con piani di investimento stabili, sono in una posizione migliore per compensare il lento ricambio negli edifici con prestazioni inferiori alla media nel mercato statunitense dell'arredamento per ufficio.
La volatilità dei costi delle materie prime e del trasporto erode la prevedibilità dei margini
L'esposizione commerciale e le variazioni dei dazi sui componenti chiave continuano a complicare la determinazione dei prezzi e la formulazione dei preventivi, e i produttori segnalano costi tariffari aggiuntivi che fanno aumentare i costi delle distinte base nel mercato statunitense dei mobili per ufficio. MillerKnoll ha citato costi tariffari incrementali pari a 9-11 milioni di dollari all'inizio dell'anno fiscale 2026, che hanno compresso gli utili trimestrali e sottolineato la difficoltà di coprire le fluttuazioni dei costi mantenendo al contempo i livelli di servizio nelle reti di rivenditori nazionali. Gli spostamenti della catena di approvvigionamento verso il Nord America riducono i tempi di consegna e l'esposizione per alcuni articoli, ma i requisiti di capitale e la complessità del trasferimento di linea rallentano il ritmo di diversificazione per gli assortimenti di grandi dimensioni nel mercato statunitense dei mobili per ufficio [4] HNI Corporation, “HNI Corporation Reports First Quarter 2025 Results,” HNI Investor Relations, hnicorp.com . La volatilità delle tariffe di trasporto aggiunge un ulteriore livello di incertezza sui costi di sbarco e sulla pianificazione delle scorte, il che comporta maggiori scorte di sicurezza per gli SKU di sedute e scrivanie a rapida rotazione e immobilizza il capitale circolante durante i cicli di picco. Le aziende con capacità produttive nearshore e piattaforme semplificate ottengono vantaggi strutturali in termini di costi e velocità, ma la maggior parte del mercato statunitense dei mobili per ufficio deve ancora gestire componenti di origine mista, mantenendo il problema del trasferimento dei prezzi all'ordine del giorno per il 2026.
Analisi del segmento
Per tipologia di prodotto: le sedie dominano il mercato, mentre le soluzioni acustiche registrano un'impennata.
Nel 2025, le sedie hanno conquistato il 37.88% della quota di mercato statunitense dei mobili per ufficio, confermando il loro ruolo di categoria più frequentemente sostituita e di elemento ergonomico fondamentale per gli ambienti di lavoro ibridi. Le sedute operative con supporto lombare regolabile e schienali traspiranti sono diventate lo standard per le aziende che desiderano un comfort costante per i team che si alternano, contribuendo a mantenere i cicli di sostituzione allineati con la durata della garanzia e gli obiettivi di salute in un ampio portafoglio di prodotti. Sale conferenze e aree di lavoro di gruppo vengono aggiornate con sedie per riunioni e per ospiti che bilanciano mobilità e durata, consentendo ai progettisti di spazi di aumentare la produttività preservando al contempo gli standard di comfort nel mercato statunitense dei mobili per ufficio. Il gruppo di prodotti in più rapida crescita è quello delle cabine e dei divisori per ufficio, che rispondono alle esigenze di privacy acustica e video on-demand in ambienti aperti dove la collaborazione ibrida aumenta la sensibilità al rumore. Si prevede che il mercato statunitense dei mobili per ufficio per cabine e divisori per ufficio crescerà a un CAGR del 6.58% dal 2026 al 2031, poiché gli acquirenti prediligono kit modulari che si installano rapidamente senza permessi e supportano una riconfigurazione flessibile in base all'evoluzione degli spazi.
Tavoli e scrivanie stabilizzano la domanda di fascia media, mentre le piattaforme regolabili in altezza si diffondono sempre più nei programmi aziendali e negli spazi di lavoro domestici, rispecchiando l'ergonomia degli uffici nel mercato statunitense dell'arredamento per ufficio. Lo storage si evolve con cassettiere e armadietti mobili che sostituiscono i tradizionali schedari nelle postazioni non assegnate, rafforzando la tendenza verso arredi più leggeri e flessibili, che possono essere spostati senza interrompere i sistemi IT o di climatizzazione. Divani e poltrone offrono un'atmosfera accogliente nelle aree reception e nelle lounge per i team, supportando la spinta a rendere gli uffici più attraenti degli ambienti domestici per favorire momenti di collaborazione efficaci nel settore dell'arredamento per ufficio statunitense. Le restanti categorie, tra cui arredi e accessori per la reception, beneficiano dell'enfasi su aggiornamenti semplici che valorizzano l'immagine del marchio, con tempi di consegna più rapidi e minori rischi durante i piani di rinnovamento graduali. In tutte le tipologie di prodotto, la certificazione e la riparabilità sono ormai requisiti imprescindibili, non più elementi di differenziazione, poiché molti acquirenti cercano prove delle prestazioni in termini di emissioni e della disponibilità dei pezzi di ricambio per prolungare la durata utile nel mercato statunitense dell'arredamento per ufficio.
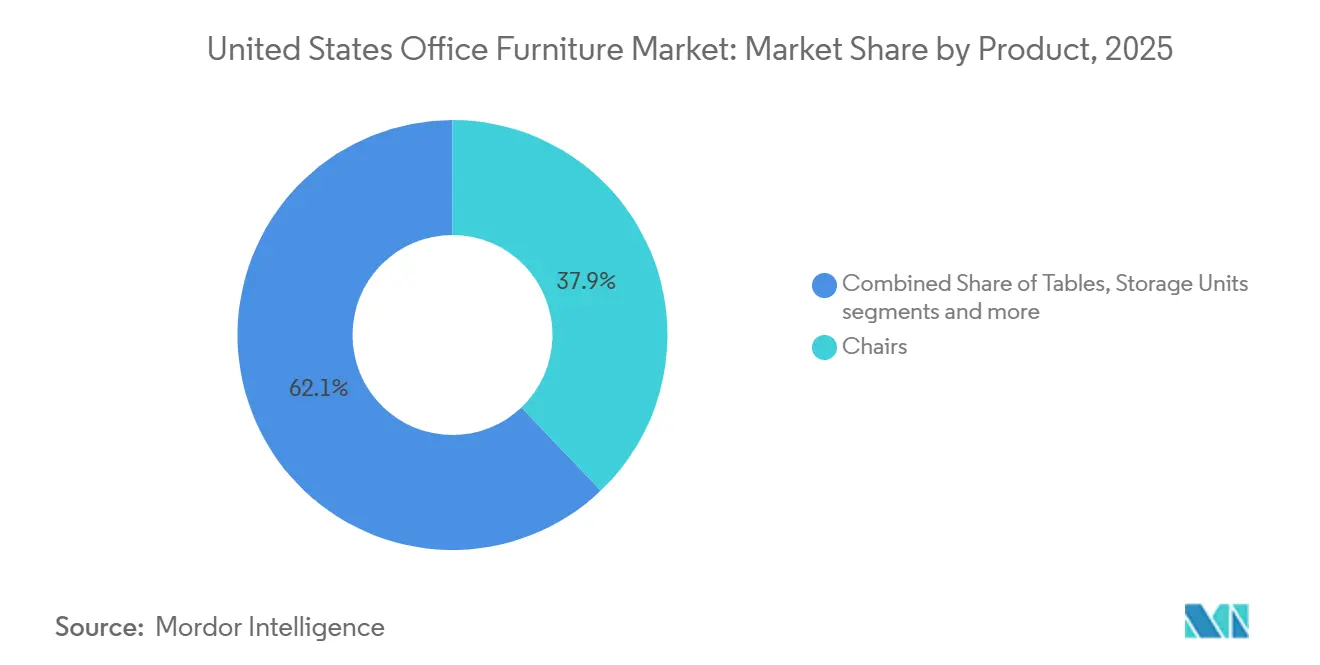
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il legno è in testa, i polimeri riciclati guadagnano terreno
Nel 2025, il legno deteneva il 41.26% della quota di mercato statunitense dei mobili per ufficio, grazie alla sua durabilità, alle diverse opzioni di finitura e alla sua idoneità per spazi direzionali e di rappresentanza di alta gamma, dove i materiali fungono da indicatori di brand. I materiali compositi ingegnerizzati sono impiegati per mobili contenitori e sistemi di archiviazione a basso costo, e molti acquirenti ora richiedono la prova che i substrati soddisfino le soglie di emissione di formaldeide previste dagli standard federali TSCA Titolo VI, che riflettono il quadro normativo consolidato del CARB. Il metallo continua a essere il materiale principale per telai di sedute, sistemi di archiviazione e scaffalature resistenti, e la sua riciclabilità attrae gli acquirenti istituzionali che privilegiano l'economia del ciclo di vita rispetto al prezzo iniziale nel mercato statunitense dei mobili per ufficio. Acquirenti e fornitori stanno gestendo l'esposizione ai dazi doganali e la volatilità dei prezzi delle materie prime aumentando l'approvvigionamento regionale e semplificando le opzioni di finitura per ridurre la complessità, ove possibile, negli ordini programmatici nel mercato statunitense dei mobili per ufficio. La combinazione di requisiti di conformità e attenzione ai costi orienta molte specifiche verso pannelli e metalli certificati che supportano tempistiche prevedibili e soddisfazione post-installazione nel mercato statunitense dei mobili per ufficio.
La plastica e i polimeri registrano la crescita più rapida, con un CAGR del 5.74% nel periodo 2026-2031, grazie all'integrazione di un maggiore contenuto riciclato da parte dei fornitori e all'espansione dei programmi di progettazione circolare che riducono l'intensità di carbonio senza compromettere le prestazioni. La produzione a ciclo chiuso di Haworth per la famiglia di sedie Fern, che ricicla continuamente 14 componenti in plastica e riduce del 10% l'impronta di carbonio del prodotto, dimostra come l'innovazione operativa possa scalare la circolarità preservando al contempo gli standard di qualità nel mercato statunitense dell'arredamento per ufficio. I componenti in polimero leggero riducono anche i costi di trasporto e la manodopera per l'installazione, due aspetti di crescente interesse poiché gli acquirenti richiedono tempi di consegna più rapidi in cicli di rinnovamento graduali che interessano più piani ed edifici. Altri materiali, tra cui vetro, tessuti acustici e compositi ibridi, stanno guadagnando terreno nelle aree di collaborazione, poiché i team cercano l'assorbimento acustico senza sacrificare la spaziosità nel mercato statunitense dell'arredamento per ufficio. Anche le politiche a livello statale che prendono di mira determinate classi di sostanze chimiche stanno influenzando le roadmap dei materiali e le tempistiche per la riformulazione di prodotti imbottiti e superfici trattate nel mercato statunitense dell'arredamento per ufficio.
Per fascia di prezzo: ancore di fascia media, acceleratori premium
Nel 2025, la fascia media ha rappresentato il 46.83% della spesa e rimane il segmento di mercato più ampio per le aziende e le PMI che desiderano ergonomia comprovata, garanzie affidabili e tempi di consegna stabili, senza dover ricorrere a prezzi di design elevati, nel mercato statunitense dell'arredamento per ufficio. I produttori nazionali che servono questa fascia si affidano all'assemblaggio in loco, a reti di rivenditori selezionati e a una rigorosa selezione di SKU per garantire risultati prevedibili nelle implementazioni multi-sede con un impatto minimo sulle attività operative. La trasparenza dei prezzi online consente il benchmarking tra i fornitori e comprime i margini per le offerte simili, spingendo i fornitori a competere attraverso pacchetti di servizi come la pianificazione degli spazi, l'installazione chiavi in mano e i programmi di gestione del fine vita degli asset nel mercato statunitense dell'arredamento per ufficio. Le offerte economiche continuano a soddisfare gli acquirenti sensibili al prezzo e le esigenze di utilizzo a breve termine, spesso in linea con i cicli di leasing e le rapide variazioni di organico per i team in crescita. Man mano che i team addetti alla gestione delle strutture standardizzano i loro kit di base, mantengono la flessibilità di combinare articoli economici e di fascia media laddove l'utilizzo e l'usura lo consentano nel mercato statunitense dell'arredamento per ufficio.
Il segmento premium è quello in più rapida crescita, con un CAGR del 6.21% nel periodo 2026-2031, poiché le aziende stanno orientando i propri uffici verso soluzioni che attraggono talenti, grazie a finiture di alta qualità, texture raffinate e tecnologie integrate che creano esperienze memorabili per clienti e dipendenti nel mercato statunitense dell'arredamento per ufficio. Le presentazioni ai principali eventi di design hanno messo in evidenza materiali stratificati, sedute ergonomiche e impiallacciature di qualità museale che valorizzano gli spazi dedicati a dirigenti e clienti, pur rimanendo in linea con le esigenze di utilizzo ibrido e manutenzione. Gli acquirenti di questo segmento ricercano provenienza, tradizione del marchio e chiare strategie di sostenibilità, e premiano i fornitori che pubblicano contenuti, certificazioni e dati sul ciclo di vita che convalidano il posizionamento premium nel settore dell'arredamento per ufficio negli Stati Uniti. Funzionalità intelligenti come l'alimentazione integrata e i moduli di rilevamento della postura attraggono i primi utilizzatori che desiderano unire comfort e analisi, anche se queste caratteristiche rimangono concentrate negli spazi di punta piuttosto che distribuite su interi piani. La combinazione di valore del marchio e differenziazione delle prestazioni conferisce agli assortimenti premium una maggiore durata nel tempo, mentre i team continuano a perfezionare i modelli di lavoro ibridi nel mercato statunitense dell'arredamento per ufficio.
Per utente finale: domina il settore aziendale, forte crescita del settore sanitario
Nel 2025, gli uffici aziendali rappresentavano il 48.92% del mercato, a testimonianza della portata dei programmi aziendali e del ruolo centrale dei kit standard e del rifornimento nel sostenere ampi portafogli nel mercato statunitense dell'arredamento per ufficio. Le grandi organizzazioni prediligono fornitori in grado di realizzare progetti multi-sede con un controllo qualità costante, credenziali di sostenibilità verificate e un solido supporto post-installazione attraverso una rete di rivenditori a livello nazionale. Le aziende di medie dimensioni ordinano sempre più spesso tramite canali digitali che offrono prezzi trasparenti e una selezione curata di finiture e dimensioni, il che si abbina bene a spedizioni rapide e flussi di lavoro di assemblaggio semplici per team in espansione nel mercato statunitense dell'arredamento per ufficio. Le piccole imprese preferiscono soluzioni modulari ed espandibili che tengono conto del numero di dipendenti senza sprechi e adottano sedute impilabili, scrivanie allungabili e soluzioni di archiviazione mobili per consentire rapidi riallestimenti al variare delle modalità di lavoro. Gli enti governativi, scolastici e la pubblica amministrazione mantengono specifiche rigorose in materia di conformità che privilegiano le certificazioni GREENGUARD e LEVEL, il contenuto nazionale e i materiali durevoli adatti ad alti volumi di produzione nel mercato statunitense dell'arredamento per ufficio.
Gli uffici sanitari rappresentano il gruppo di utenti finali in più rapida crescita, con un CAGR del 6.07% nel periodo 2026-2031, grazie all'aumento dei volumi di pazienti ambulatoriali e all'ampliamento degli spazi moderni per visite, diagnostica per immagini e consulti nelle cliniche specialistiche, che richiedono soluzioni di arredo resistenti e igieniche. Gli allestimenti privilegiano le caratteristiche di controllo delle infezioni, le superfici lisce e l'accessibilità conforme alle normative ADA, incoraggiando specifiche di alta qualità che garantiscono una maggiore durata e minori interruzioni del servizio in caso di utilizzo intensivo. Con il crescente spostamento delle procedure al di fuori dell'assistenza ospedaliera, gli edifici per studi medici e i centri ambulatoriali investono in arredi che supportino la produttività, il comfort e la coerenza del marchio nelle reti multi-sede nel mercato statunitense dell'arredamento per ufficio. Gli istituti scolastici stanno modernizzando gli uffici amministrativi e gli spazi comuni per facilitare l'apprendimento ibrido e i servizi per gli studenti, il che mantiene una domanda costante di tavoli collaborativi, sedute operative e soluzioni di archiviazione resistenti. Gli uffici amministrativi del settore alberghiero e della vendita al dettaglio cercano sostituzioni rapide e convenienti, legate ai cicli di leasing, e pacchetti flessibili che riducano i tempi di inattività durante i rinnovamenti dei negozi nel mercato statunitense dell'arredamento per ufficio.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: lead diretti B2B, picchi online
Nel 2025, le vendite B2B dirette dai produttori rappresentavano il 54.11% del mercato, a testimonianza di decenni di esecuzione di progetti mediata dai rivenditori, che integrano specifiche, gestione del progetto, installazione e assistenza post-vendita sotto un unico ombrello di coordinamento nel mercato statunitense dell'arredamento per ufficio. Questo canale supporta grandi progetti come campus aziendali e sedi centrali, consentendo ai marchi nazionali di uniformare gli standard a livello regionale, preservando al contempo il servizio locale attraverso partner rivenditori consolidati. Territori esclusivi, marketing cooperativo e showroom rafforzano queste relazioni, creando vantaggi competitivi duraturi per le aziende consolidate che mantengono una forte notorietà del marchio e una copertura di prodotto nel settore dell'arredamento per ufficio negli Stati Uniti. Con l'aumento degli acquisti diretti di SKU standardizzati da parte degli acquirenti, i produttori stanno perfezionando la gestione degli ordini, distinguendo tra quelli gestiti tramite rivenditori e quelli gestiti tramite portali self-service, al fine di ottimizzare velocità e costi. Questo approccio ibrido mantiene la gestione dei complessi progetti multi-vendor sotto la guida dei rivenditori, consentendo al contempo i riordini digitali per gli articoli di uso quotidiano nel mercato statunitense dell'arredamento per ufficio.
Nel settore del retail B2C, la vendita online rappresenta il canale in più rapida espansione, con un CAGR del 7.36% nel periodo 2026-2031, poiché i professionisti degli acquisti richiedono esperienze digitali di livello consumer, dalla visibilità dell'inventario ai tempi di consegna "click-to-ship" che rispettino le finestre di aggiornamento programmate nel mercato statunitense dell'arredamento per ufficio. Il valore medio delle transazioni online continua ad aumentare, grazie alla crescente fiducia nei configuratori di prodotto, nelle anteprime virtuali e negli impegni di spedizione trasparenti che contribuiscono a ridurre i rischi dei progetti con scadenze ravvicinate. I produttori apprezzano i canali online per i dati diretti che forniscono sulle prestazioni dell'assortimento e sugli abbandoni del funnel di vendita, alimentando il miglioramento continuo nella selezione dei prodotti e negli SLA di servizio nel mercato statunitense dell'arredamento per ufficio. Il retail tradizionale mantiene un ruolo negli acquisti di sostituzione immediata e di accessori, ma la sua quota di mercato continua a spostarsi verso il digitale, dati i vantaggi in termini di efficienza e gli strumenti di pianificazione ora integrati nelle piattaforme leader. Man mano che gli acquirenti si standardizzano su SKU certificati con prestazioni comprovate sul campo, l'evasione degli ordini digitali supporta ulteriormente i programmi di aggiornamento nazionali replicabili nel mercato statunitense dell'arredamento per ufficio.
Analisi geografica
Nel 2025, il Sud ha dominato il mercato con una quota del 36.47%, mentre si prevede che l'Ovest registrerà la crescita più rapida, con un CAGR del 5.31% nel periodo 2026-2031, ponendo entrambe le regioni al centro della crescita a breve termine del mercato statunitense dell'arredamento per ufficio. I trasferimenti e le espansioni aziendali continuano a privilegiare le aree metropolitane del Sud, grazie ai costi competitivi e a una base di servizi professionali in espansione, che sostiene un'ampia gamma di specifiche economiche e di fascia media, con upgrade premium selettivi negli spazi di punta. Gli acquirenti istituzionali nei settori dell'istruzione, della sanità e della pubblica amministrazione mantengono solidi filtri di conformità che aumentano costantemente l'adozione delle certificazioni GREENGUARD e LEVEL negli acquisti programmatici nel Sud. Sebbene il tasso di sfitto rimanga un fattore in alcuni sottosettori, un graduale ritorno alla routine d'ufficio e cicli di aggiornamento costanti per le aree di collaborazione supportano una crescita misurata del mercato statunitense dell'arredamento per ufficio in tutta la regione. Con l'aumento del personale e dei servizi dei marchi nazionali nelle città del Sud, le reti di rivenditori in questi mercati svolgono un ruolo preponderante nella progettazione, installazione e assistenza di kit standardizzati su molti piani ed edifici.
L'ovest degli Stati Uniti beneficia della stabilizzazione di mercati precedentemente sovra-offerta e di investimenti sostenuti in economie trainate dall'innovazione, dove le preferenze ESG e gli standard di design di alta qualità sono ampiamente adottati nel mercato statunitense dell'arredamento per ufficio. Los Angeles e Phoenix mostrano un interesse costante per prodotti premium con certificazione di sostenibilità, come ad esempio le aziende del settore dell'intrattenimento, aerospaziale e tecnologico, che stanno riorganizzando gli spazi per supportare la collaborazione ibrida e le esperienze di interazione con i clienti. Le aziende della Bay Area stanno ottimizzando gli spazi e reinvestendo in sedi centrali ricche di servizi, il che mantiene la domanda focalizzata su arredi riconfigurabili, soluzioni acustiche e piattaforme regolabili in altezza che offrono prestazioni flessibili nel mercato statunitense dell'arredamento per ufficio. Le pratiche di approvvigionamento incentrate sulla California, che privilegiano le certificazioni LEVEL e GREENGUARD, continuano a influenzare il mix di materiali e la selezione dei fornitori nella regione. Mentre i primi ad adottare queste tecnologie sperimentano scrivanie abilitate all'IoT e analisi dell'utilizzo, gli acquirenti occidentali contribuiscono a definire il livello successivo di funzionalità che confluiranno in assortimenti nazionali più ampi nel mercato statunitense dell'arredamento per ufficio.
Il Nord-Est rimane una regione con affitti elevati e standard elevati, incentrata su Manhattan e Boston, dove i settori della finanza, legale e delle scienze biologiche privilegiano allestimenti di alta gamma che combinano un'estetica accogliente con solide caratteristiche di privacy e sicurezza nel mercato statunitense dell'arredamento per ufficio. Gli studi legali e le società di consulenza continuano a rinnovare sale riunioni e suite per i clienti, specificando materiali e finiture che proiettano prestigio del marchio, pur rispettando rigorosi requisiti in termini di emissioni e durata. Filadelfia e diversi mercati secondari del Nord-Est si stanno ancora adattando a modelli ibridi che riducono le assegnazioni di postazioni fisse, favorendo così un maggior numero di armadietti, aree di lavoro temporanee e spazi per riunioni informali nel mercato statunitense dell'arredamento per ufficio. Il Midwest beneficia di vantaggi logistici e di produttori con stabilimenti regionali, che riducono i tempi di consegna e consentono rinnovamenti rapidi per gli inquilini attenti al budget. Con l'aumento dell'utilizzo a livello nazionale, la spesa per il rinnovamento in tutte le regioni continua a concentrarsi su layout adattabili che favoriscono la collaborazione in presenza e su materiali che garantiscono sicurezza e sostenibilità nel mercato statunitense dell'arredamento per ufficio.
Panorama competitivo
Il mercato statunitense dei mobili per ufficio è moderatamente concentrato, il che lascia una lunga coda di mercato contesa da produttori regionali e nuovi operatori digitali. Le dimensioni e la notorietà del marchio consentono agli operatori storici di rafforzare i rapporti con i rivenditori, mantenere garanzie e servizi completi e investire nello sviluppo di prodotti che soddisfino i requisiti ergonomici e di certificazione per le grandi gare d'appalto nel mercato statunitense dei mobili per ufficio. La quota rimanente è distribuita tra specialisti indipendenti in acustica ed ergonomia, marchi direct-to-consumer che si rivolgono alle PMI con assortimenti a consegna rapida e operatori di nicchia con una forte presenza regionale che prosperano grazie a un servizio reattivo e a relazioni locali. Questa struttura crea spazio sia per il consolidamento che per l'emergere di nuovi operatori, poiché gli acquirenti adottano modelli ibridi, innalzano gli standard di qualità dell'aria interna e richiedono tempi di esecuzione più rapidi per i programmi di rinnovamento a fasi. Gli operatori storici stanno anche investendo in capacità omnicanale in modo che gli ordini ripetuti per SKU standardizzati possano fluire attraverso il self-service digitale senza indebolire il rapporto con i rivenditori nel mercato statunitense dei mobili per ufficio.
Le mosse strategiche dei leader mostrano una svolta verso la scalabilità e la flessibilità dei canali. MillerKnoll ha registrato svalutazioni dell'avviamento per 92.3 milioni di dollari e svalutazioni del marchio per 37.7 milioni di dollari nell'anno fiscale 2025, relative a specifiche unità di vendita al dettaglio e di marca. L'azienda ha inoltre promosso una strategia omnicanale che includeva nuovi punti vendita DWR e Herman Miller per rafforzare il coinvolgimento diretto, continuando al contempo a razionalizzare gli assortimenti nel mercato statunitense dell'arredamento per ufficio. L'azienda ha anche mantenuto una disciplinata remunerazione del capitale attraverso il riacquisto di azioni proprie, allineandola alla semplificazione del portafoglio e all'apertura di nuovi negozi per migliorare la redditività a lungo termine e la chiarezza del marchio. Nel dicembre 2025, HNI Corporation ha annunciato l'acquisizione di Steelcase per circa 2.2 miliardi di dollari, combinando reti di rivenditori e marchi complementari e puntando a sinergie annuali per 120 milioni di dollari, con l'obiettivo di raggiungere i target storici grazie a un solido flusso di cassa libero. L'operazione sottolinea la necessità di raggiungere economie di scala per gestire il potere di determinazione dei prezzi, i risparmi sugli acquisti e l'ottimizzazione della presenza sul mercato, in un contesto di stabilizzazione del lavoro ibrido nel mercato statunitense dell'arredamento per ufficio. L'esecuzione dell'integrazione e l'allineamento dei rivenditori saranno fondamentali per raggiungere gli obiettivi di sinergia, preservando al contempo l'affidabilità del servizio nei progetti nazionali.
L'innovazione operativa e l'implementazione della sostenibilità sono ora leve fondamentali per la differenziazione di prodotti e marchi. Il processo a ciclo chiuso di Haworth per Fern dimostra come il riciclo interno continuo delle parti in plastica possa ridurre l'impronta di carbonio del 10% mantenendo qualità ed estetica, in linea con i criteri ESG in espansione nelle richieste di offerta (RFP) aziendali nel mercato statunitense dell'arredamento per ufficio. I leader stanno integrando analisi e coinvolgimento digitale nel percorso di acquisto, in modo che i team aziendali possano standardizzare i kit più rapidamente e ridurre le rilavorazioni, a vantaggio sia dei rivenditori che degli utenti finali grazie a un minor numero di modifiche e a tempistiche più affidabili. Categorie specializzate come cabine acustiche e soluzioni modulari per la privacy stanno maturando da acquisti di nicchia a elementi standard dei programmi, creando opportunità sia per i produttori affermati che per gli specialisti del settore, man mano che gli ambienti open space continuano a evolversi nel mercato statunitense dell'arredamento per ufficio. Con il consolidamento della presenza ibrida e l'istituzionalizzazione dei cicli di aggiornamento, la capacità di combinare un servizio completo, materiali certificati e praticità digitale definirà lo slancio competitivo nel mercato statunitense dell'arredamento per ufficio nel prossimo futuro.
Leader del settore dell'arredamento per ufficio negli Stati Uniti
MillerKnoll, Inc.
Steelcase Inc.
Haworth Inc.
Società HNI
Gruppo Teknion
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Haworth ha acquisito Heller, il marchio di arredamento rilanciato e fondato da John Edelman nel 2022, integrandolo nella divisione Lifestyle Design di Haworth insieme ai marchi di lusso Cappellini, Cassina, Poltrona Frau e JANUS et Cie. Edelman ricoprirà il ruolo di Direttore Creativo per Heller e Presidente per il Nord e il Sud America del portfolio di lusso di Haworth.
- Dicembre 2025: HNI Corporation ha completato l'acquisizione di Steelcase Inc. per circa 2.2 miliardi di dollari, unendo due dei maggiori fornitori del settore con reti di rivenditori e portafogli di marchi complementari (HON, Allsteel, Kimball per HNI; Steelcase, Coalesse, AMQ, HALCON per Steelcase).
- Giugno 2025: MillerKnoll ha presentato design e innovazione al NeoCon 2025, ha evidenziato i nuovi lanci di prodotto che si prevedeva sarebbero aumentati di oltre il 100% rispetto alla primavera 2024 e ha aperto nuovi punti vendita, tra cui un DWR Studio a Palm Springs e un negozio Herman Miller a Fairfax, in Virginia, durante il terzo trimestre dell'anno fiscale 2025, nell'ambito della sua strategia omnicanale.
- Dicembre 2025: HNI Corporation ha completato l'acquisizione di Steelcase Inc. per circa 2.2 miliardi di dollari, unendo due dei maggiori fornitori del settore con reti di rivenditori e portafogli di marchi complementari (HON, Allsteel, Kimball per HNI; Steelcase, Coalesse, AMQ, HALCON per Steelcase).
Ambito e metodologia
I mobili per ufficio si riferiscono ai vari tipi di mobili utilizzati in un ambiente d'ufficio per creare un ambiente di lavoro confortevole, funzionale e organizzato.
Il mercato dei mobili per ufficio negli Stati Uniti è segmentato per materiale, che comprende legno, metallo, plastica, altri materiali come acciaio, alluminio, ecc., e sottoprodotti, che includono sedute, contenitori, postazioni di lavoro, tavoli e altri accessori come scrivanie , schedari ecc. e per canale di distribuzione che include offline e online.
Il rapporto offre dimensioni del mercato e previsioni per il mercato dei mobili per ufficio negli Stati Uniti in termini di entrate (USD) per tutti i segmenti di cui sopra.
Per prodotto
| Sedie | Sedie per dipendenti |
| Sedie da riunione | |
| Sedie per gli ospiti | |
| tavoli | Tabelle di conferenza |
| Scrivanie | |
| Altre tabelle | |
| Unità di stoccaggio | Classificatori |
| Librerie e scaffali | |
| Divani/Sedute morbide | |
| Cabine e divisori per ufficio | |
| Altri mobili per ufficio (sgabelli, mobili per reception, accessori, altri) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-range |
| Premium |
Per utente finale
| Uffici Aziendali |
| Uffici Sanitari |
| Istituzioni educative |
| Governo e uffici pubblici |
| Back-office per l'ospitalità e la vendita al dettaglio |
| Altro |
Per canale di distribuzione
| B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Direttamente dai produttori |
Per geografia
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per prodotto | Sedie | Sedie per dipendenti |
| Sedie da riunione | ||
| Sedie per gli ospiti | ||
| tavoli | Tabelle di conferenza | |
| Scrivanie | ||
| Altre tabelle | ||
| Unità di stoccaggio | Classificatori | |
| Librerie e scaffali | ||
| Divani/Sedute morbide | ||
| Cabine e divisori per ufficio | ||
| Altri mobili per ufficio (sgabelli, mobili per reception, accessori, altri) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-range | ||
| Premium | ||
| Per utente finale | Uffici Aziendali | |
| Uffici Sanitari | ||
| Istituzioni educative | ||
| Governo e uffici pubblici | ||
| Back-office per l'ospitalità e la vendita al dettaglio | ||
| Altro | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Direttamente dai produttori | ||
| Per geografia | Nord-est | |
| Midwest | ||
| Sud | ||
| ovest | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato statunitense dei mobili per ufficio?
Il mercato statunitense dei mobili per ufficio aveva un valore di 15.82 miliardi di dollari nel 2025, si prevede che raggiungerà i 16.47 miliardi di dollari nel 2026 e si stima che arriverà a 20.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.92% nel periodo 2026-2031.
Quali categorie di prodotti sono leader e quali stanno crescendo più rapidamente nel mercato statunitense dell'arredamento per ufficio?
Nel 2025, le sedie detenevano una quota di mercato del 37.88%, mentre le cabine e i divisori per ufficio sono quelli in più rapida crescita, con un CAGR del 6.58% nel periodo 2026-2031, trainati dalle esigenze di ristrutturazione per garantire privacy e collaborazione ibrida.
Quali segmenti di acquirenti guideranno la domanda incrementale fino al 2031 nel mercato statunitense dei mobili per ufficio?
Gli uffici aziendali rimangono la tipologia di immobile più diffusa, rappresentando il 48.92% del totale nel 2025, mentre gli uffici del settore sanitario registrano la crescita più rapida, con un CAGR del 6.07%, grazie all'espansione dell'assistenza ambulatoriale e agli investimenti degli studi medici in arredi durevoli e conformi alle normative.
Come si sta evolvendo il mix di canali di distribuzione nel mercato statunitense dei mobili per ufficio?
Nel 2025, le vendite B2B dirette dai produttori rappresentavano il 54.11% del mercato, grazie a progetti gestiti da rivenditori, mentre il commercio al dettaglio B2C online è destinato a crescere più rapidamente, con un CAGR del 7.36%, trainato dagli strumenti di approvvigionamento e configurazione self-service.
Quali regioni contribuiscono maggiormente alla domanda nel mercato statunitense dei mobili per ufficio?
Nel 2025, il Sud ha registrato la crescita maggiore con il 36.47% in termini di espansione aziendale e spesa istituzionale, mentre l'Ovest è la regione in più rapida crescita con un CAGR del 5.31%, caratterizzata da una forte preferenza per la sostenibilità e dall'adozione di prodotti premium.
Quali temi definiscono la strategia competitiva nel mercato statunitense dell'arredamento per ufficio?
Il consolidamento delle economie di scala, la distribuzione omnicanale e le credenziali di sostenibilità verificate definiscono la strategia, mentre l'innovazione di prodotto in acustica, ergonomia e materiali circolari supporta la differenziazione e la resilienza dei margini.


