

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
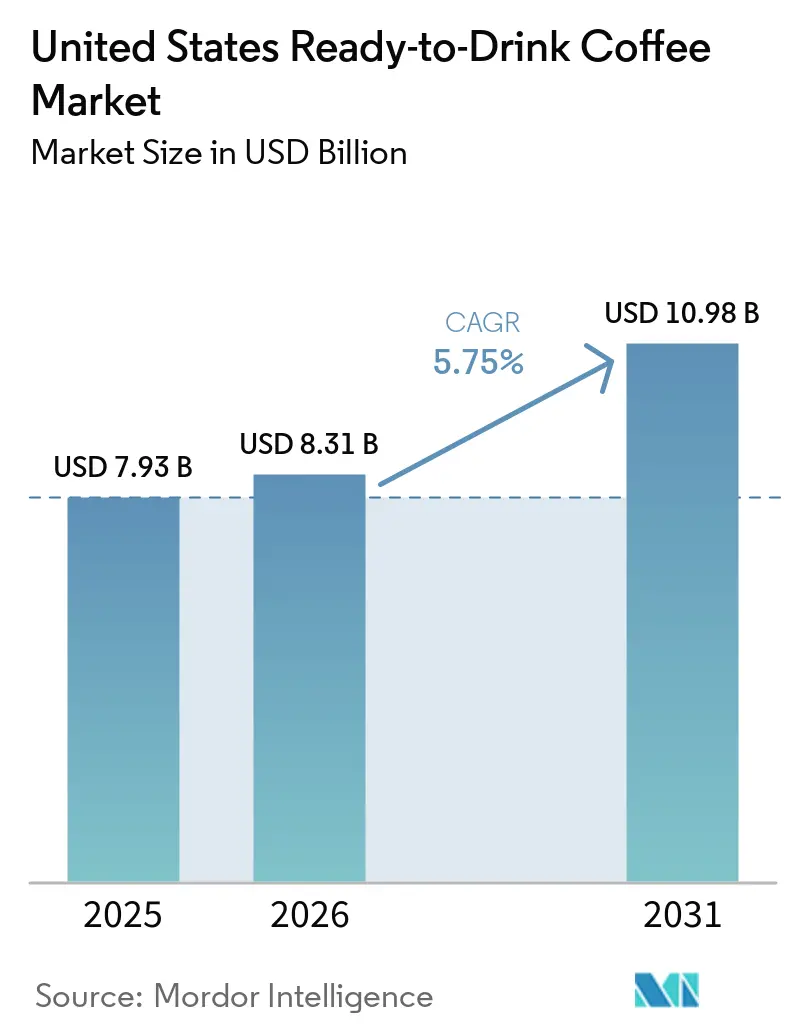
| Dimensione del mercato (2026) | 8.31 miliardo di dollari |
| Dimensione del mercato (2031) | 10.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.75% CAGR |
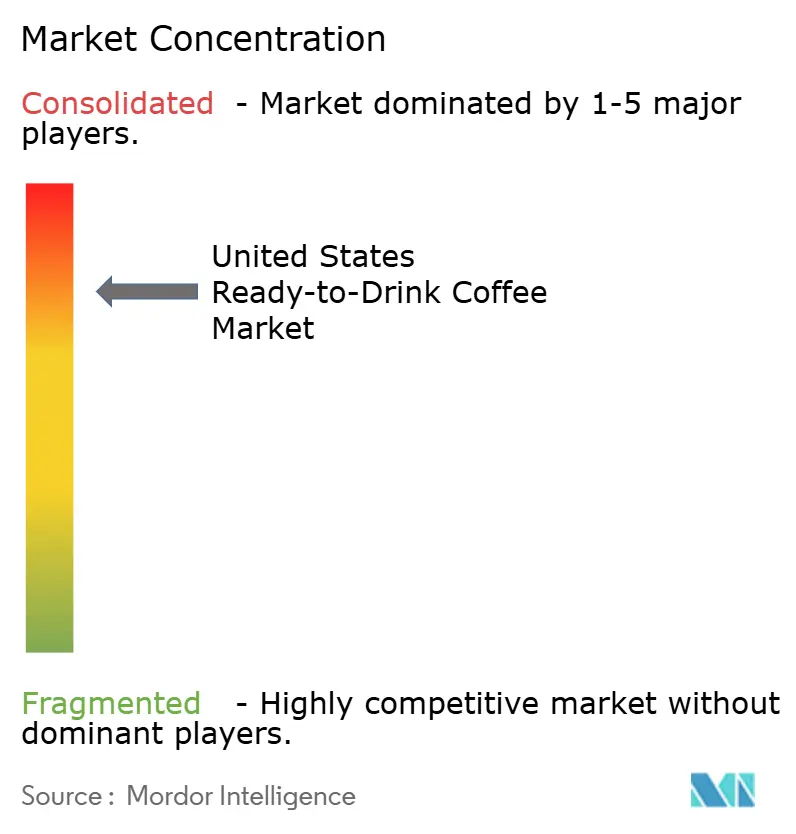
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del caffè pronto da bere negli Stati Uniti a cura di Mordor Intelligence
Si prevede che il mercato statunitense del caffè pronto da bere crescerà da 7.93 miliardi di dollari nel 2025 a 8.31 miliardi di dollari nel 2026 e raggiungerà i 10.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.75% nel periodo 2026-2031. Questa crescita è alimentata dalla combinazione di praticità, profili aromatici premium e nutrizione funzionale, che stanno ridefinendo il caffè come bevanda orientata alle prestazioni. La tecnologia del cold brew si è estesa dalle caffetterie specializzate agli scaffali dei negozi tradizionali, mentre le formulazioni energetiche rappresentano ora il 38.01% del valore basato sulla funzionalità. Inoltre, gli ingredienti di origine vegetale sono diventati una preferenza significativa tra i consumatori della Generazione Z (Gen Z) e dei Millennial. Le fluttuazioni dei prezzi delle materie prime hanno incoraggiato l'integrazione verticale e le normative della Food and Drug Administration (FDA) statunitense sulle dichiarazioni "salutari" hanno spinto a riformulare i prodotti a basso contenuto di zucchero e a una maggiore trasparenza nelle etichette. Il mercato rimane altamente competitivo, con marchi che combinano con successo funzionalità e sostenibilità, guadagnandosi la fedeltà dei consumatori in un ambiente sempre più omnicanale.
Punti chiave del rapporto
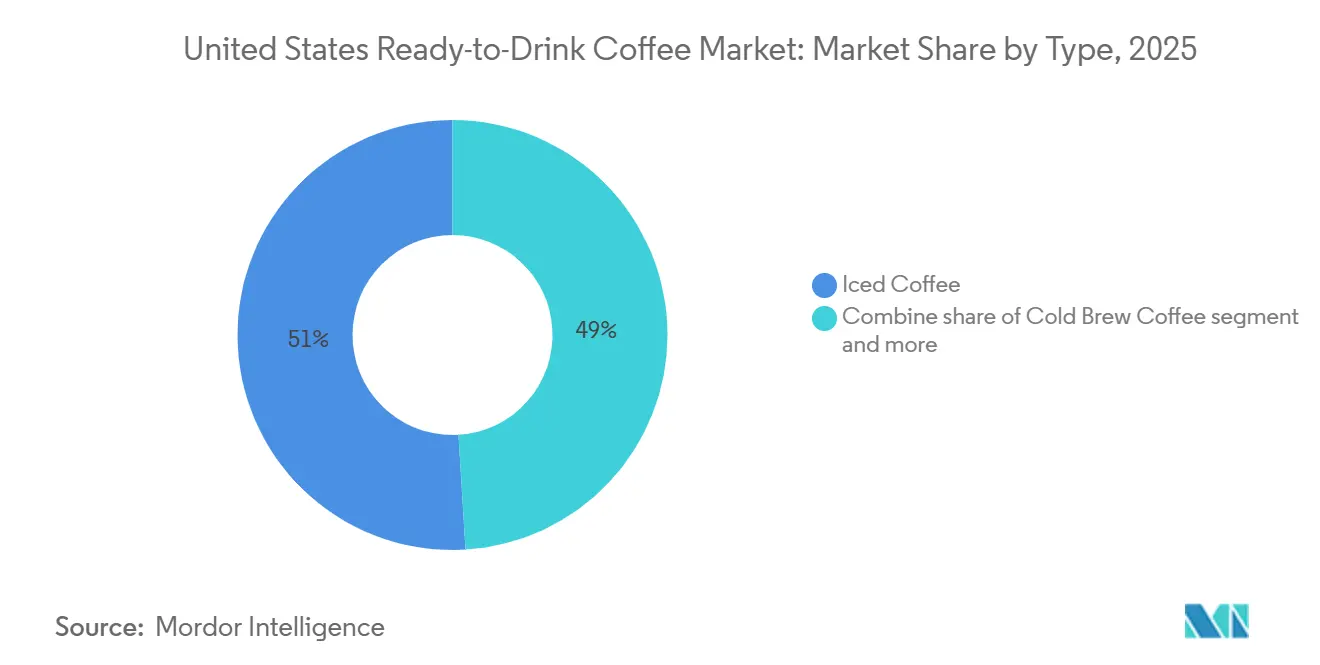
- Per tipologia, il caffè freddo ha dominato il mercato del caffè pronto da bere negli Stati Uniti con il 50.96% nel 2025, mentre si prevede che il cold brew crescerà a un CAGR del 6.71% entro il 2031.
- Per quanto riguarda il packaging, nel 2025 le bottiglie in PET hanno rappresentato il 35.82% del mercato del caffè pronto da bere negli Stati Uniti e stanno crescendo a un CAGR del 6.50%.
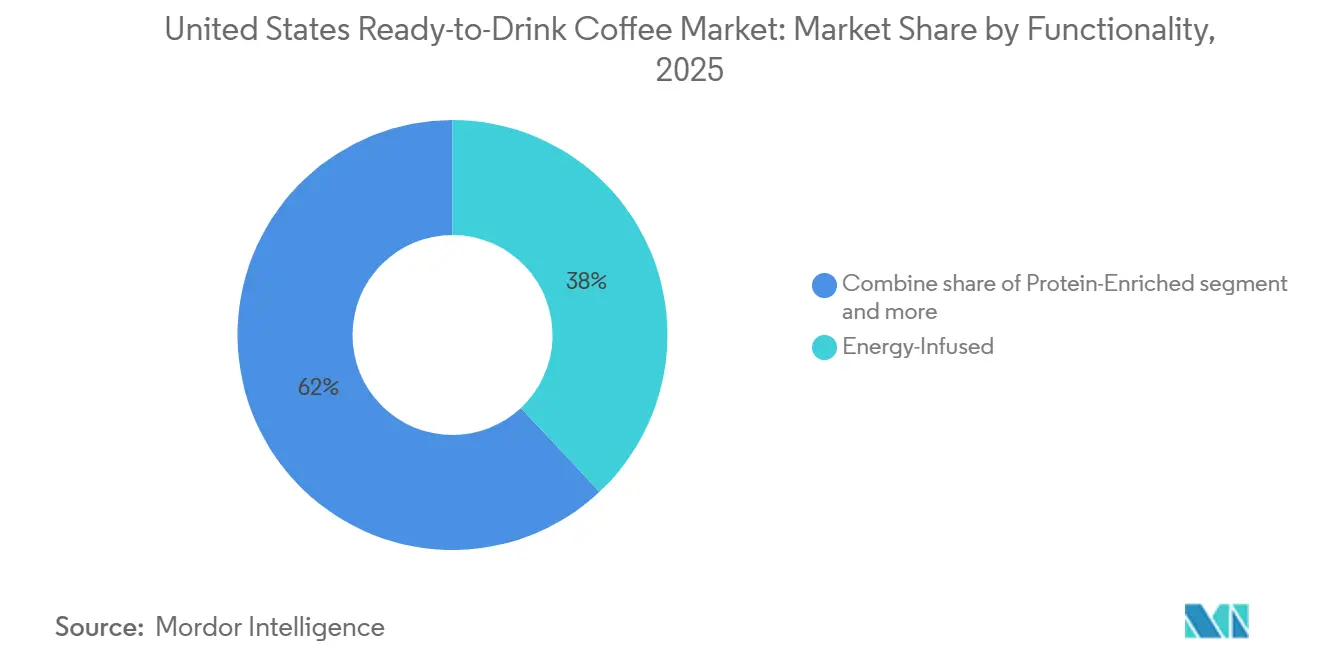
- In base alla funzionalità, le formulazioni energetiche hanno rappresentato il 38.01% delle vendite nel 2025 e si prevede che cresceranno a un CAGR del 6.56% entro il 2031.
- In termini di distribuzione, i canali off-trade hanno rappresentato il 66.71% del fatturato nel 2025 e stanno crescendo a un CAGR del 6.53%, sottolineando il potere dei supermercati, dei minimarket e dell'e-commerce.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del caffè pronto da bere negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione della cultura del caffè da asporto tra i consumatori della Generazione Z e dei Millennial | + 1.2% | Nazionale, con concentrazione nei centri urbani e nelle città universitarie | Medio termine (2-4 anni) |
| Crescente consapevolezza della salute e richiesta di caffè RTD funzionale e a basso contenuto di zucchero | + 1.0% | Nazionale, più forte nelle aree metropolitane della costa occidentale e del nord-est | A lungo termine (≥ 4 anni) |
| Crescente domanda di formulazioni di caffè pronto all'uso a base vegetale e senza latticini | + 0.8% | Nazionale, con adozione anticipata in California, Oregon e Washington | Medio termine (2-4 anni) |
| Diversificazione dei sapori e premiumizzazione a supporto della preferenza dei consumatori per esperienze di gusto uniche | + 0.7% | Nazionale, con segmenti premium concentrati nei mercati urbani ad alto reddito | A lungo termine (≥ 4 anni) |
| Solida crescita dell'e-commerce e dei canali di consegna online che migliorano l'accessibilità e la praticità dei prodotti | + 0.9% | A livello nazionale, accelerato nelle aree suburbane e rurali con densità di vendita al dettaglio limitata | A breve termine (≤ 2 anni) |
| Integrazione di ingredienti funzionali come adattogeni, nootropi e proteine vegetali | + 0.6% | Nazionale, con una trazione iniziale nei mercati costieri focalizzati sul benessere | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente adozione della cultura del caffè da asporto tra i consumatori della Generazione Z e dei Millennial
I consumatori della Generazione Z e i millennial insieme rappresentano oltre il 50% degli acquisti di caffè pronto da bere (RTD), spinti da scelte di stile di vita che privilegiano la praticità e la portabilità rispetto alle tradizionali visite al bar. Il rapporto "2024 National Coffee Data Trends" della National Coffee Association ha evidenziato che il 63% dei consumatori di età compresa tra 18 e 34 anni ha acquistato caffè RTD almeno una volta alla settimana, riflettendo un aumento di 12 punti percentuali dal 2020 [1] Fonte: National Coffee Association, "2024 National Coffee Data Trends", ncausa.org . Questo cambiamento è ulteriormente influenzato dall'urbanizzazione e dai tempi di pendolarismo più lunghi, che comprimono le routine mattutine e aumentano la domanda di opzioni monodose a lunga conservazione. Starbucks ha risposto a questa tendenza collaborando con Gopuff nel 2024 per offrire la consegna in 15 minuti dei suoi prodotti Frappuccino e cold brew in bottiglia in 650 città degli Stati Uniti, rispondendo direttamente alle aspettative di immediatezza dei consumatori più giovani. Inoltre, il segmento dei prodotti "pronti da consumare" beneficia della visibilità sui social media, poiché le confezioni accattivanti e i gusti in edizione limitata incoraggiano la promozione organica attraverso i contenuti generati dagli utenti su piattaforme come Instagram e TikTok.
Crescente consapevolezza della salute e richiesta di caffè RTD funzionale e a basso contenuto di zucchero
I consumatori attenti alla salute prestano sempre più attenzione alle etichette degli ingredienti, il che ha portato a significative riformulazioni nel mercato del caffè pronto da bere (RTD). La Food and Drug Administration (FDA) degli Stati Uniti ha aggiornato i criteri per l'indicazione "sano" nel dicembre 2024, fissando un limite per gli zuccheri aggiunti al 5% del valore giornaliero per porzione e richiedendo un contributo minimo da gruppi alimentari come latticini o cereali integrali [2] Fonte: US Food and Drug Administration, "Final Rule: Definition of 'Healthy'", fda.gov . I marchi che soddisfano questi criteri possono utilizzare la dicitura "sano" sull'etichetta frontale della confezione, ottenendo un vantaggio competitivo nell'affollato ambiente della vendita al dettaglio. Ad esempio, le creme per caffè Silk NextMilk di Danone, introdotte nel 2024, si allineano a questa tendenza riducendo il contenuto di zucchero del 50% rispetto alle creme tradizionali, pur mantenendo una consistenza cremosa grazie a miscele proprietarie di proteine vegetali. Inoltre, i prodotti a base di caffè RTD funzionali stanno incorporando ingredienti come fibre prebiotiche, olio di trigliceridi a catena media (MCT) e peptidi di collagene per soddisfare le preferenze dei consumatori in termini di salute intestinale, diete chetogeniche e benessere della pelle. Uno studio pubblicato sul Journal of Functional Foods nel 2024 ha rivelato che il caffè freddo arricchito con inulina ha aumentato il senso di sazietà del 18% rispetto alle formulazioni standard, evidenziando il potenziale del caffè RTD arricchito con fibre come opzione sostitutiva del pasto.
Crescente domanda di formulazioni di caffè pronto all'uso a base vegetale e senza latticini
Le alternative al latte vegetale sono passate dall'essere prodotti di nicchia a scelte di largo consumo, con latte d'avena e latte di mandorla ora ampiamente disponibili nei portafogli di caffè pronti da bere (RTD). Califia Farms, un marchio di spicco nel settore del caffè pronto da bere a base vegetale, ha registrato un aumento delle vendite del 22% su base annua della sua linea di latte d'avena cold brew nella prima metà del 2025. Questa crescita è stata trainata dai consumatori intolleranti al lattosio e dai flexitariani che cercano prodotti a ridotto impatto ambientale. Il fattore ambientale è particolarmente importante, poiché le valutazioni del ciclo di vita indicano che la produzione di latte d'avena comporta l'80% di emissioni di gas serra in meno rispetto al latte vaccino, su base per litro. Il marchio Fairlife di Coca-Cola, che tradizionalmente si concentra sui prodotti lattiero-caseari ultrafiltrati, ha introdotto una variante Core Power Elite a base vegetale nel 2024. Questo prodotto combina proteine di piselli con caffè cold brew ed è rivolto agli atleti che danno priorità al recupero muscolare e agli ingredienti clean-label. La conformità normativa per le formulazioni a base vegetale è relativamente semplice, poiché questi prodotti non sono soggetti agli standard di identità specifici per i latticini della Food and Drug Administration (FDA) degli Stati Uniti. Tuttavia, l'etichettatura deve essere chiara ed evitare di fuorviare i consumatori sul contenuto proteico o sui livelli di fortificazione del calcio.
Diversificazione dei sapori e premiumizzazione a supporto della preferenza dei consumatori per esperienze di gusto uniche
La premiumizzazione nel mercato del caffè pronto all'uso si riflette nell'uso di chicchi monorigine, infusione di azoto e profili aromatici unici, che consentono ai marchi di applicare prezzi maggiorati dal 20% al 40% rispetto ai prodotti di massa. Ad esempio, il caffè pronto all'uso Odyssey Blend di Starbucks, lanciato a marzo 2024, contiene chicchi 100% arabica provenienti dall'America Latina e dall'Africa orientale. Questo prodotto è posizionato per offrire la praticità del consumo a casa, garantendo al contempo la qualità associata ai bar specializzati. I gusti stagionali in edizione limitata, come lo Spiced Pumpkin Cream Cold Brew introdotto ad agosto 2024, creano un senso di urgenza e stimolano gli acquisti ripetuti. Starbucks ha riferito che queste varianti stagionali pronte all'uso hanno contribuito al 15% delle vendite totali di caffè freddo durante il terzo trimestre del 2024. Anche l'innovazione nei profili aromatici si sta evolvendo, andando oltre la dolcezza per includere note salate e botaniche come cardamomo, lavanda e curcuma. Il Triple Draft Latte di La Colombe, che utilizza un processo proprietario di infusione di protossido di azoto per creare una consistenza schiumosa senza l'uso di latticini, dimostra come l'innovazione di processo possa aiutare i prodotti a distinguersi in un mercato competitivo. Inoltre, la premiumizzazione è sempre più associata a pratiche di approvvigionamento etico, poiché i consumatori sono disposti a pagare prezzi più elevati per prodotti con certificazioni di commercio equo e solidale e rapporti di commercio diretto a sostegno dei piccoli agricoltori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative FDA sulle affermazioni sulle bevande funzionali e sui requisiti di convalida sanitaria | -0.5% | Nazionale, che colpisce tutti i produttori che rilasciano dichiarazioni sulla salute | A lungo termine (≥ 4 anni) |
| Limitazioni della durata di conservazione e degrado della qualità dei prodotti a base di caffè RTD refrigerati | -0.4% | Nazionale, con un impatto acuto nelle aree rurali e a bassa densità di distribuzione | Medio termine (2-4 anni) |
| Requisiti complessi di etichettatura e divulgazione nutrizionale che limitano la flessibilità di marketing e l'attrattiva per i consumatori | -0.3% | Nazionale, con controlli più rigorosi in California e New York | A breve termine (≤ 2 anni) |
| Volatilità e fluttuazioni dei prezzi nei mercati delle materie prime a base di chicchi di caffè | -0.6% | Nazionale, con un impatto sproporzionato sui marchi più piccoli privi di capacità di copertura | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative FDA sulle affermazioni sulle bevande funzionali e sui requisiti di convalida sanitaria
Dal 2024, la Food and Drug Administration degli Stati Uniti ha rafforzato l'applicazione delle indicazioni di struttura-funzione e dei descrittori del contenuto nutrizionale. I produttori sono ora tenuti a supportare le dichiarazioni di marketing relative alla salute con studi clinici randomizzati o prove epidemiologiche. Nel 2024, la FDA ha emesso 14 lettere di avvertimento alle aziende produttrici di bevande per aver fatto affermazioni infondate su supporto immunitario, potenziamento cognitivo e salute metabolica. Il costo della conformità per la convalida clinica può superare i 500,000 dollari per ingrediente, creando una sfida significativa per i marchi emergenti con budget limitati per la ricerca e lo sviluppo. Inoltre, la norma aggiornata sulle dichiarazioni "salutari", che entrerà in vigore a dicembre 2024, introduce limiti più severi sul contenuto di zuccheri e sodio aggiunti. Ciò ha portato a cicli di riformulazione che ritardano il lancio dei prodotti e riducono i vantaggi per i primi arrivati. Nonostante queste sfide, i marchi che soddisfano con successo questi requisiti normativi possono ottenere una differenziazione credibile in un mercato pieno di vaghe dichiarazioni di benessere. Il database di notifica GRAS (Generally Recognized as Safe) della FDA, che elenca oltre 800 ingredienti approvati, rappresenta una risorsa preziosa per i formulatori che cercano additivi funzionali pre-approvati. Tuttavia, i nuovi ingredienti botanici e nootropi richiedono ancora un'ampia documentazione di sicurezza.
Limitazioni della durata di conservazione e degrado della qualità dei prodotti a base di caffè RTD refrigerati
I prodotti a base di caffè refrigerati pronti da bere hanno una durata di conservazione limitata da 60 a 90 giorni a causa di fattori quali ossidazione, irrancidimento dei lipidi e deterioramento microbico. Ciò ne limita la distribuzione in aree con un'infrastruttura di catena del freddo ben sviluppata. Uno studio pubblicato sul Journal of Food Science nel 2024 ha rivelato che i livelli di ossigeno disciolto nel caffè freddo sono aumentati del 35% dopo 45 giorni di conservazione refrigerata, causando sapori sgradevoli descritti come simili a cartone o stantii. Le tecnologie di lavorazione ad alta pressione e confezionamento asettico possono prolungare la durata di conservazione fino a 180 giorni. Tuttavia, l'investimento di capitale richiesto per questi sistemi varia da 2 a 10 milioni di dollari per linea di produzione, a vantaggio di produttori verticalmente integrati come PepsiCo e Coca-Cola. D'altro canto, i torrefattori più piccoli spesso adottano modelli di distribuzione regionale, sostenendo costi logistici più elevati e limitando la loro portata geografica per garantire la freschezza del prodotto. La sfida del degrado della qualità è ulteriormente aggravata dall'abuso di temperatura durante il trasporto e l'esposizione al dettaglio, poiché anche una breve esposizione alle temperature ambiente accelera la crescita microbica e il deterioramento del sapore.
Analisi del segmento
Per tipologia: il cold brew guadagna terreno sul predominio del caffè freddo
Nel 2025, il caffè freddo ha rappresentato il 50.96% delle vendite per tipologia, a conferma del suo ruolo consolidato come formato ready-to-drink (RTD) preferito dai consumatori mainstream che privilegiano la convenienza e i profili di gusto familiari. D'altro canto, si prevede che il caffè freddo crescerà a un tasso annuo del 6.71% fino al 2031, superando il tasso di crescita del caffè freddo. Questa crescita è trainata dalla sua minore acidità, dalla consistenza più morbida e dal posizionamento premium, che attraggono una fascia più ampia di consumatori.
Il processo di produzione del cold brew prevede l'immersione dei chicchi di caffè macinati grossolanamente in acqua fredda per 12-24 ore. Questo metodo estrae meno composti amari e oli ossidati rispetto al caffè freddo preparato a caldo, ottenendo un sapore naturalmente più dolce che richiede meno zuccheri aggiunti. Questa caratteristica è in linea con le preferenze dei consumatori attenti alla salute e consente ai marchi di commercializzare il cold brew come un'opzione più pulita e raffinata. La linea di cold brew di Starbucks, che include varianti con infusione di azoto, ha raggiunto oltre 1 miliardo di dollari di vendite al dettaglio nel 2024, a dimostrazione del forte potenziale commerciale del formato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: le bottiglie in PET sono in testa tra le pressioni sulla sostenibilità
Le bottiglie in PET hanno rappresentato il 35.82% delle vendite di imballaggi nel 2025 e si prevede che cresceranno a un tasso del 6.50% fino al 2031. Questa crescita è trainata dal design leggero, dalla resistenza agli urti e dalla riciclabilità e, secondo l'American Chemistry Council, i tassi di riciclo delle bottiglie in PET hanno raggiunto il 29.1% nel 2024, in leggero aumento rispetto al 27.9% del 2023, sebbene ancora inferiori rispetto a vetro e alluminio. In risposta alle preoccupazioni ambientali, i marchi stanno incorporando contenuti riciclati post-consumo. Ad esempio, Coca-Cola si è impegnata a utilizzare il 50% di PET riciclato (rPET) nelle sue bottiglie di caffè pronto da bere (RTD) entro il 2027, mentre PepsiCo punta al 25% di rPET entro il 2025.
Le bottiglie di vetro, apprezzate per la loro estetica pregiata e le proprietà inerti del materiale, detengono una quota di mercato inferiore, ma hanno prezzi più elevati nei canali di vendita al dettaglio specializzati. Le lattine di metallo, in particolare di alluminio, stanno diventando sempre più popolari grazie alla loro superiore riciclabilità e alla capacità di preservare il sapore bloccando luce e ossigeno. Le lattine di latte alla spina di La Colombe sono un esempio significativo di questa tendenza. Il confezionamento asettico, inclusi i cartoni Tetra Pak e le buste flessibili, offre una maggiore durata di conservazione senza refrigerazione, consentendo una distribuzione più ampia nelle aree rurali e nei mercati internazionali. La struttura laminata a sei strati di Tetra Pak protegge efficacemente dall'ingresso di ossigeno e luce, prolungando la durata di conservazione a 12 mesi mantenendo intatto il sapore.
Per funzionalità: le formulazioni energetiche dominano il posizionamento del benessere
Il caffè pronto da bere energetico ha rappresentato il 38.01% delle vendite di bevande funzionali nel 2025 e si prevede che crescerà a un tasso del 6.56% fino al 2031. Questa crescita riflette la crescente domanda dei consumatori di bevande che combinano la caffeina con ulteriori benefici per le prestazioni. Questi prodotti forniscono in genere da 150 a 300 milligrammi di caffeina per porzione, insieme a ingredienti come vitamine del gruppo B, taurina e guaranà, noti per migliorare la prontezza di riflessi e la resistenza. High Brew Coffee, un marchio con sede in Texas, commercializza le sue lattine doppio espresso come un'alternativa più sana alle tradizionali bevande energetiche, enfatizzando gli ingredienti naturali e il ridotto contenuto di zucchero. Il segmento degli energy drink compete direttamente con marchi come Red Bull e Monster, attraendo i consumatori che preferiscono il profilo aromatico del caffè e lo considerano una fonte di stimolazione più naturale.
Il caffè pronto all'uso arricchito con proteine, sebbene detenga una quota di mercato inferiore, soddisfa la tendenza "proffee", in cui gli appassionati di fitness mescolano proteine in polvere al caffè per il recupero post-allenamento. I frullati proteici al caffè di Chobani, che forniscono 20 grammi di proteine a porzione, illustrano questa combinazione di categorie di sostituti del pasto e bevande. Altri segmenti basati sulla funzionalità includono il caffè infuso con collagene per la salute della pelle, il caffè arricchito con olio di trigliceridi a catena media (MCT) per le diete chetogeniche e il caffè infuso con cannabidiolo (CBD) per il relax. Tuttavia, il segmento dei prodotti infusi con CBD deve affrontare sfide dovute a normative statali incoerenti. La Food and Drug Administration (FDA) degli Stati Uniti non ha ancora stabilito un quadro normativo chiaro per il CBD in alimenti e bevande, nonostante il significativo interesse dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il predominio off-trade riflette comodità e valore
I canali off-trade hanno rappresentato il 66.71% delle vendite basate sulla distribuzione nel 2025 e si prevede che cresceranno a un tasso del 6.53% fino al 2031. Questa crescita è trainata principalmente da supermercati, ipermercati, minimarket e piattaforme di e-commerce, che offrono una gamma più ampia di prodotti e prezzi competitivi. Supermercati e ipermercati, tra cui Walmart, Kroger e Costco, sfruttano la loro dimensione per negoziare sconti sui volumi e assicurarsi posizioni di rilievo sugli scaffali. Questi rivenditori spesso posizionano il caffè pronto da bere (RTD) nei banchi frigo e nelle casse per incoraggiare gli acquisti d'impulso. I minimarket, con oltre 150,000 punti vendita in tutto il paese, rappresentano punti di accesso fondamentali per i consumatori in movimento. I negozi specializzati, come Whole Foods e Sprouts, si rivolgono ai consumatori attenti alla salute offrendo opzioni di caffè pronto da bere biologico, equo e solidale e funzionale. Questi prodotti solitamente hanno prezzi elevati grazie al loro assortimento curato e si rivolgono a un segmento di consumatori di nicchia ma in espansione.
Altri canali di distribuzione, tra cui distributori automatici e micro-mercati sul posto di lavoro, si rivolgono a un pubblico fidelizzato in edifici per uffici e università. Sebbene questi canali abbiano mostrato segnali di ripresa, sono tornati solo parzialmente ai livelli pre-pandemia. La vendita al dettaglio online, che comprende piattaforme come Amazon, Instacart e siti web di vendita diretta al consumatore, ha registrato una crescita annua nel 2025, superando i tassi di crescita dei negozi fisici. [3]Fonte: Dipartimento del Commercio degli Stati Uniti, "Vendite trimestrali del commercio elettronico al dettaglio", census.govQuesta tendenza riflette un cambiamento nel comportamento dei consumatori, con un numero sempre maggiore di persone che privilegiano la praticità e utilizzano gli sconti "abbonati e risparmia". La crescente dipendenza dalle piattaforme di e-commerce sottolinea il loro ruolo trasformativo nel panorama della distribuzione di prodotti di caffè pronti da bere.
Analisi del segmento
Il mercato del caffè pronto da bere (RTD) negli Stati Uniti presenta significative differenze regionali, influenzate da fattori demografici, climatici e dalle infrastrutture di vendita al dettaglio. Gli stati della costa occidentale, in particolare California, Oregon e Washington, sono leader nel consumo pro capite di caffè pronto da bere. Questa leadership è guidata da una solida cultura del caffè speciale, da una percentuale più elevata di consumatori attenti alla salute e dall'adozione precoce di formulazioni a base vegetale. Le severe normative ambientali della California, come il programma di deposito cauzionale sulle bottiglie e il divieto di plastica monouso, hanno ulteriormente incoraggiato l'adozione di formati di imballaggio sostenibili, tra cui lattine di alluminio e bottiglie in polietilene tereftalato riciclato (rPET).
Il corridoio nord-orientale, che comprende New York, Massachusetts e Pennsylvania, rappresenta il secondo mercato regionale più grande. Ciò è dovuto alla densità della popolazione urbana, all'ampia rete di minimarket e agli elevati volumi di pendolari che incrementano la domanda di prodotti da asporto. Ad esempio, la partnership di Starbucks con Gopuff si concentra su aree metropolitane come New York City e Boston, dimostrando come i marchi adattino le strategie di distribuzione per allinearsi ai modelli di consumo regionali. Nel frattempo, le regioni del sud-est e del Midwest stanno registrando tassi di crescita più rapidi rispetto ai mercati costieri. Questa crescita è supportata dall'espansione della popolazione suburbana, dall'aumento del reddito disponibile e dalla maggiore penetrazione del commercio al dettaglio da parte di catene nazionali come Walmart e Dollar General. Queste regioni mostrano anche una maggiore preferenza per i formati di caffè pronto all'uso orientati al valore, con i prodotti a marchio privato che conquistano una quota di mercato maggiore rispetto ai mercati costieri orientati al premium. Il Texas, come mercato a sé stante, combina fattori come l'elevata crescita demografica, un clima caldo e un'ampia rete di minimarket, rendendolo un focus strategico per i marchi di caffè pronto all'uso. High Brew Coffee, con sede ad Austin, ha sfruttato le sue radici texane per costruire la fedeltà al marchio regionale prima di espandersi a livello nazionale.
Il clima gioca un ruolo significativo nel modellare i modelli di consumo regionali. Gli stati più caldi come Florida, Arizona e Nevada presentano una domanda costante di bevande fredde al caffè durante tutto l'anno, mentre gli stati del nord registrano fluttuazioni stagionali più marcate. Anche le tendenze demografiche si intersecano con la segmentazione geografica. Gli stati con una popolazione più giovane e tassi di iscrizione all'università più elevati, come Colorado e Carolina del Nord, mostrano una maggiore domanda di prodotti di caffè pronti da bere funzionali ed energetici. Le preferenze di gusto regionali differenziano ulteriormente i mercati. I consumatori del sud tendono a preferire profili di sapore più dolci e cremosi, mentre i consumatori della costa occidentale danno priorità alle opzioni a basso contenuto di zucchero e a base vegetale. I marchi che adattano il loro portfolio di gusti e i formati di confezionamento per soddisfare queste preferenze regionali ottengono una maggiore penetrazione del mercato e una maggiore fidelizzazione al marchio. Ciò evidenzia l'importanza strategica delle strategie di marketing e distribuzione localizzate nel mercato del caffè pronto da bere.
Panorama competitivo
Il mercato statunitense del caffè pronto da bere (RTD) è caratterizzato da una struttura competitiva consolidata, in cui un numero limitato di multinazionali del settore bevande e marchi di caffè speciali controllano la maggior parte delle vendite. Attori di spicco come Starbucks, PepsiCo, Coca-Cola, Danone e Nestlé detengono collettivamente una quota significativa del mercato. Queste aziende sfruttano le loro ampie reti di distribuzione, il solido valore del marchio e le capacità di ricerca e sviluppo (R&S) per mantenere la posizione dominante nei reparti refrigerati della vendita al dettaglio.
Le strategie chiave del mercato includono l'integrazione verticale nell'approvvigionamento del caffè, partnership con piattaforme di consegna e innovazione negli ingredienti funzionali e nel packaging sostenibile. Ad esempio, la collaborazione di Starbucks con Gopuff del 2024 per consentire la consegna di bevande in bottiglia in 15 minuti dimostra come i player affermati stiano utilizzando i canali digitali per bypassare gli intermediari tradizionali e ottenere margini più elevati. Analogamente, l'acquisizione di Costa Coffee da parte di Coca-Cola e il successivo lancio del caffè pronto da consumare negli Stati Uniti nel 2024 riflettono un focus strategico sulla diversificazione, oltre alle bevande analcoliche gassate, verso categorie di caffè ad alta crescita.
Esistono opportunità di crescita in segmenti poco serviti, come le formulazioni a basso contenuto di caffeina per il consumo serale, gli ibridi caffè-tè e le piattaforme nutrizionali personalizzate che incorporano ingredienti funzionali studiati per le esigenze di salute individuali. Marchi emergenti come Chamberlain Coffee, fondato dall'influencer Emma Chamberlain, stanno rivoluzionando il mercato utilizzando modelli di vendita diretta al consumatore e strategie di branding in linea con le preferenze della Generazione Z, ottenendo una rapida crescita senza dipendere dai tradizionali canali di distribuzione al dettaglio. Anche i progressi tecnologici stanno rimodellando il mercato, con i marchi che adottano previsioni della domanda basate sull'intelligenza artificiale (IA), blockchain per la trasparenza della catena di approvvigionamento e packaging in realtà aumentata per migliorare il coinvolgimento dei consumatori. Inoltre, è aumentata l'attività brevettuale in settori come i metodi di estrazione a freddo, i sistemi di infusione di azoto e i meccanismi di somministrazione di ingredienti funzionali. In particolare, Nestlé ha ottenuto un brevetto nel 2024 per un processo di emulsione di funghi e caffè progettato per mascherare i sapori terrosi preservando al contempo i composti bioattivi.
Leader del settore del caffè pronto da bere negli Stati Uniti
-
Starbucks Corp.
-
PepsiCo Inc.
-
Danone SA
-
Nestlé SA
-
The Coca-Cola Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Dutch Bros Inc. ha annunciato l'ingresso nel mercato dei beni di consumo confezionati attraverso una partnership strategica con Trilliant Food & Nutrition LLC per lanciare una linea di caffè confezionato per la vendita al dettaglio, espandendosi oltre le tradizionali attività delle caffetterie nei segmenti RTD e caffè confezionato con ambizioni di distribuzione nazionale.
- Settembre 2024: Nespresso lancia negli Stati Uniti il suo primo caffè pronto da bere Master Origins Colombia, una bevanda colombiana in edizione limitata addolcita con miele locale, venduta nelle boutique, online e tramite l'app mobile del marchio per soddisfare la crescente domanda di caffè pronto da bere.
- Marzo 2024: la North American Coffee Partnership di Starbucks e PepsiCo ha lanciato una nuova linea di prodotti pronti da bere, che comprende bottiglie di Frappuccino al latte d'avena, nuove lattine di cold brew, gusti di cold brew multidose e confezioni rinnovate per le bevande al caffè Tripleshot Energy e Doubleshot Energy nei canali di vendita al dettaglio statunitensi.
Ambito del rapporto sul mercato del caffè pronto da bere negli Stati Uniti
Il caffè pronto da bere (RTD) si riferisce a bevande analcoliche preconfezionate, pronte per il consumo senza bisogno di ulteriore diluizione. Il caffè RTD è in genere costituito da miscele di caffè pre-infuse, spesso combinate con latte, zucchero o aromi, ed è confezionato in modo pratico per un consumo facile e veloce.
Il mercato statunitense del caffè pronto da bere (RTD) è segmentato per tipologia in caffè freddo, caffè freddo e altri tipi di caffè pronto da bere; per tipologia di confezionamento in bottiglie in PET, bottiglie di vetro, lattine metalliche, confezioni asettiche e bicchieri monouso; per funzionalità in arricchiti con proteine, energetici e altri; e per canale di distribuzione in on-trade e off-trade. Il segmento off-trade è ulteriormente suddiviso in supermercati/ipermercati, minimarket, negozi specializzati, vendita al dettaglio online e altri canali di distribuzione. La dimensionamento del mercato è stata effettuata in termini di valore in USD e volume in unità per tutti i segmenti sopra menzionati.
Per tipo
| Cold Brew Coffee |
| Caffè ghiacciato |
| Altro caffè pronto |
Per tipo di imballo
| Bottiglie in PET |
| Bottiglie di vetro |
| Lattina di metallo |
| Confezioni asettiche (tetra pak, cartoni, buste) |
| bicchieri usa e getta |
Per funzionalità
| Arricchito con proteine |
| Energia infusa |
| Altro |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermarket / Ipermercato |
| MINIMARKET | |
| Negozi specializzati | |
| Vendita al dettaglio online | |
| Altri canali di distribuzione |
| Per tipo | Cold Brew Coffee | |
| Caffè ghiacciato | ||
| Altro caffè pronto | ||
| Per tipo di imballo | Bottiglie in PET | |
| Bottiglie di vetro | ||
| Lattina di metallo | ||
| Confezioni asettiche (tetra pak, cartoni, buste) | ||
| bicchieri usa e getta | ||
| Per funzionalità | Arricchito con proteine | |
| Energia infusa | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermarket / Ipermercato | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Bevande analcoliche gassate (CSD) - Le bevande analcoliche gassate (CSD) si riferiscono a bevande analcoliche gassate e tipicamente aromatizzate, contenenti anidride carbonica disciolta per creare effervescenza. Queste bevande includono comunemente cola, limone-lime, arancia e varie bibite aromatizzate alla frutta. Commercializzato in lattine, bottiglie o erogatori a fontana.
- Succhi di frutta - Abbiamo considerato i succhi confezionati che comprendono bevande analcoliche derivate da frutta, verdura o una combinazione delle stesse, lavorate e sigillate in vari formati di imballaggio come bottiglie, cartoni o buste. Escludendo i succhi freschi, questo segmento di mercato comprende succhi preparati e conservati a livello commerciale, spesso con aggiunta di conservanti e aromi.
- Tè pronto da bere (RTD) e caffè RTD - Il tè pronto da bere (RTD) e il caffè RTD sono bevande analcoliche preconfezionate che vengono preparate e preparate per il consumo senza ulteriore diluizione. Il tè pronto include in genere varie varietà di tè, infusi con aromi e dolcificanti e viene fornito in bottiglie, lattine o cartoni. Allo stesso modo, il caffè pronto prevede formulazioni di caffè pre-infuso, spesso miscelate con latte, zucchero o aromi, ed è convenientemente confezionato per il consumo in movimento.
- Bevande Energetiche - Energy Drinks - Le bevande energetiche sono bevande analcoliche formulate per fornire un rapido apporto di energia e prontezza. Considerando che le bevande sportive sono bevande progettate per idratare e ricostituire gli elettroliti, in particolare dopo uno sforzo fisico, un esercizio fisico o un'attività intensa
| Parola chiave | Definizione |
|---|---|
| Bevande analcoliche gassate | Le bevande analcoliche gassate (CSD) sono una combinazione di acqua gassata e aromi, addolcite con zucchero o dolcificanti non zuccherini. |
| Cola normale | La Cola Standard è definita come il sapore originale della cola soda. |
| Coca cola | Una bevanda analcolica a base di cola contenente poche o nessuna quantità di zucchero |
| Carbonati Aromatizzati Alla Frutta | Una bevanda gassata preparata a partire da succo di frutta/aroma di frutta con acqua gassata e contenente zucchero, destrosio, zucchero invertito o glucosio liquido singolarmente o in combinazione. Può contenere olio di buccia ed essenze di frutta. |
| E-liquids - Juice | Il succo è una bevanda ottenuta dall'estrazione o dalla spremitura del liquido naturale contenuto nella frutta e nella verdura. |
| 100% di succo | Succo di frutta/verdura ricavato dalla frutta sotto forma di succo senza aggiunta di acqua per aumentarne il volume. Non è consentito aggiungere zuccheri, dolcificanti, conservanti, aromi o coloranti al succo di frutta. |
| Bevande a base di succo (fino al 24% di succo) | Bevande a base di succhi di frutta/verdura con fino al 24% di estratto di frutta/verdura. |
| Nettari (25-99% di succo) | Succhi che possono contenere dal 25 al 99% di frutta, con i limiti minimi di legge definiti a seconda della tipologia di frutta |
| Concentrati di succo | I succhi concentrati sono quelle forme di succhi in cui la maggior parte del liquido viene rimossa, risultando in un prodotto denso e sciropposo noto come succo concentrato. |
| Caffè RTD | Bevande al caffè confezionate vendute in forma preparata e pronte per il consumo al momento dell'acquisto. |
| Caffè ghiacciato | Un caffè freddo è una versione fredda del caffè, solitamente una combinazione di caffè espresso caldo e latte con l'aggiunta di ghiaccio. |
| Cold Brew Coffee | La preparazione a freddo, chiamata anche estrazione con acqua fredda o spremitura a freddo, viene effettuata immergendo il caffè macinato in acqua a temperatura ambiente per diverse ore. |
| Tè RTD | Il tè pronto da bere (RTD) è un tè confezionato pronto per il consumo immediato senza infusione o preparazione |
| Tè freddo | Il tè freddo o tè freddo è una bevanda a base di tè senza latte ma con zucchero e talvolta aromi di frutta, bevuta fredda. |
| Tè verde | Il tè verde è una bevanda a base di tè che favorisce la prontezza mentale, allevia i sintomi digestivi e promuove la perdita di peso. |
| Tè alle erbe | Le bevande alle tisane sono ottenute dall'infusione o dal decotto di erbe, spezie o altro materiale vegetale in acqua calda. |
| Energy Drink | Un tipo di bevanda contenente composti stimolanti, solitamente caffeina, commercializzata per fornire stimolazione mentale e fisica. Possono essere gassati o meno e possono contenere anche zucchero, altri dolcificanti o estratti di erbe, tra i numerosi possibili ingredienti. |
| Bevande energetiche senza zucchero o ipocaloriche | Le bevande energetiche senza zucchero o a basso contenuto calorico sono bevande energetiche senza zucchero, zuccherate artificialmente con poche o nessuna calorie. |
| Bevanda energetica tradizionale | Le bevande energetiche tradizionali sono bevande analcoliche funzionali contenenti ingredienti progettati per aumentare l'energia del consumatore. |
| Bevande energetiche naturali/organiche | Le bevande energetiche naturali/biologiche sono bevande energetiche prive di dolcificanti artificiali e coloranti sintetici. Contengono invece ingredienti di derivazione naturale come tè verde, yerba mate ed estratti botanici. |
| Colpi di energia | Una bevanda energetica piccola ma altamente concentrata che contiene grandi quantità di caffeina e/o altri stimolanti. La quantità è relativamente inferiore rispetto alle bevande energetiche. |
| Bevanda sportiva | Le bevande sportive sono bevande progettate specificamente per il rapido apporto di liquidi, carboidrati ed elettroliti prima, durante o dopo l'esercizio. |
| isotonica | Le bevande isotoniche contengono concentrazioni di sale e zucchero simili a quelle del corpo umano e sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio ma con un aumento di carboidrati. |
| ipertonica | Le bevande ipertoniche hanno una concentrazione di sale e zucchero maggiore rispetto al corpo umano. È meglio berli dopo l'esercizio poiché è importante ripristinare rapidamente i livelli di glicogeno dopo l'esercizio. |
| Ipotonico | Le bevande ipotoniche sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio. Hanno un contenuto di carboidrati molto basso e una concentrazione di sale e zucchero inferiore a quella del corpo umano. |
| Acqua arricchita di elettroliti | L'acqua elettrolitica è acqua infusa con minerali caricati elettricamente, come sodio, potassio, calcio e magnesio. |
| Bevande sportive a base proteica | Le bevande sportive a base proteica sono quelle bevande sportive che contengono proteine aggiunte che miglioreranno le prestazioni e ridurranno la disgregazione delle proteine muscolari. |
| In commercio | L'horeca si riferisce a luoghi che vendono bevande per il consumo immediato sul posto come bar, ristoranti e pub |
| Fuori commercio | Per prodotti fuori commercio di solito si intendono luoghi come negozi di liquori, supermercati e altri luoghi in cui non si consuma subito la bevanda. |
| Minimarket | Un'attività di vendita al dettaglio che fornisce al pubblico un luogo conveniente per acquistare rapidamente un'ampia varietà di prodotti e servizi di consumo, generalmente cibo e benzina. |
| Negozio specializzato | Un negozio specializzato è un negozio/negozio che offre un vasto assortimento di marchi, stili o modelli all'interno di una categoria di prodotti relativamente ristretta |
| Vendita al dettaglio online | La vendita al dettaglio online è un tipo di e-commerce in cui un'azienda vende beni o servizi direttamente ai consumatori da un sito web. |
| Imballaggio asettico | L'imballaggio asettico si riferisce al riempimento di un prodotto freddo, commercialmente sterile in condizioni sterili in un contenitore presterilizzato e alla chiusura in condizioni sterili per formare un sigillo che escluda efficacemente i microrganismi. Questi includono tetra pack, cartoni, buste ecc. |
| Bottiglia in PET | Per bottiglia in PET si intende una bottiglia realizzata in polietilene tereftalato. |
| Lattine di metallo | Contenitori metallici in alluminio o acciaio stagnato o zincato, comunemente utilizzati per il confezionamento di alimenti, bevande o altri prodotti. |
| bicchieri usa e getta | Per Coppa usa e getta si intende una tazza o altro contenitore progettato per uso singolo per servire bevande, come acqua, bevande fredde, bevande calde e bevande alcoliche. |
| Gen Z | Un modo per riferirsi al gruppo di persone nate tra la fine degli anni '1990 e l'inizio degli anni 2000. |
| Del Millennio | Chiunque sia nato tra il 1981 e il 1996 (dai 23 ai 38 anni nel 2019) è considerato un Millennial |
| Taurina | La taurina è un amminoacido che supporta la salute immunitaria e la funzione del sistema nervoso. |
| Bar e pub | È un locale per bere autorizzato a servire bevande alcoliche da consumare sul posto. |
| Caffè | È un locale di ristorazione che serve rinfreschi (principalmente caffè) e pasti leggeri. |
| In viaggio | Significa fare/affrontare mentre si è impegnati in qualcosa e non deviare i piani per assecondarli. |
| Penetrazione di Internet | Il tasso di penetrazione di Internet corrisponde alla percentuale della popolazione totale di un determinato paese o regione che utilizza Internet. |
| Distributore automatico | Una macchina che eroga piccoli articoli come cibo, bevande o sigarette quando viene inserita una moneta o un gettone |
| Negozio di sconti | Un discount o un discount offre un formato di vendita al dettaglio in cui i prodotti vengono venduti a prezzi che sono in linea di principio inferiori a un "prezzo al dettaglio intero" effettivo o presunto. I discount si affidano agli acquisti all’ingrosso e alla distribuzione efficiente per contenere i costi. |
| Etichetta pulita | Sul mercato delle bevande le etichette pulite sono bevande composte da pochi ingredienti di origine naturale e non lavorate o solo leggermente lavorate. |
| Caffeina | Un composto alcaloide che è uno stimolante del sistema nervoso centrale. Viene utilizzato principalmente a scopo ricreativo, come blando potenziatore cognitivo per aumentare la vigilanza e le prestazioni attentive. |
| Sport estremo | Gli sport d'azione, gli sport d'avventura o gli sport estremi sono attività percepite come comportanti un elevato grado di rischio. |
| Allenamento ad intervalli ad alta intensità | Incorpora diversi round che alternano diversi minuti di movimenti ad alta intensità per aumentare significativamente la frequenza cardiaca fino ad almeno l'80% della frequenza cardiaca massima, seguiti da brevi periodi di movimenti a minore intensità. |
| Data di scadenza | Il periodo di tempo durante il quale un articolo rimane utilizzabile, idoneo al consumo o vendibile. |
| Soda alla panna | La Cream Soda è una bevanda analcolica dolce. Generalmente aromatizzato alla vaniglia e basato sul gusto di una scaglia di gelato |
| Birra alla radice | La root beer è una bevanda analcolica dolce nordamericana tradizionalmente prodotta utilizzando la corteccia della radice dell'albero di sassofrasso Sassafras albidum o la vite di Smilax ornata come sapore principale. La root beer è tipicamente, ma non esclusivamente, analcolica, priva di caffeina, dolce e gassata. |
| Soda alla vaniglia | Una bevanda analcolica gassata aromatizzata alla vaniglia. |
| Dairy-Free | Un prodotto che non contiene latte o prodotti lattiero-caseari di mucche, pecore o capre. |
| Bevande energetiche senza caffeina | Le bevande energetiche senza caffeina si basano su altri ingredienti per aumentare l'energia. Le scelte più popolari includono aminoacidi, vitamine del gruppo B ed elettroliti. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non rientra nei prezzi e il prezzo medio di vendita (ASP) viene mantenuto costante durante tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




