

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
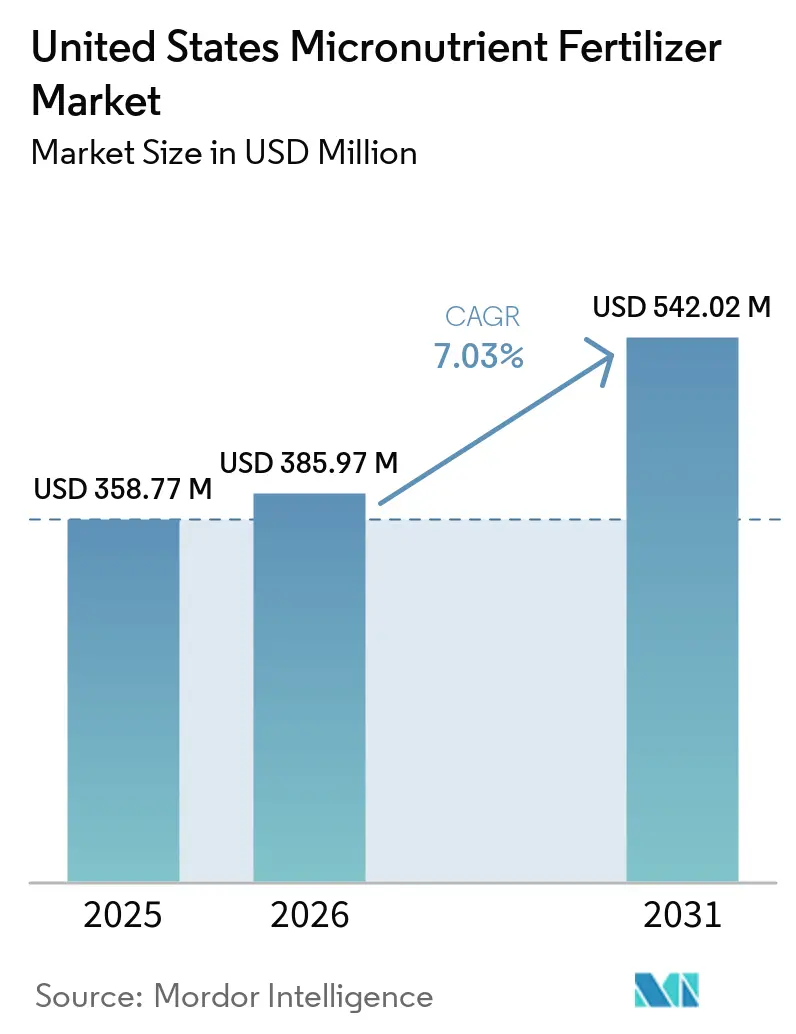
| Dimensione del mercato (2026) | USD 385.97 milioni |
| Dimensione del mercato (2031) | USD 542.02 milioni |
| Tasso di crescita (2026 - 2031) | 7.03% CAGR |
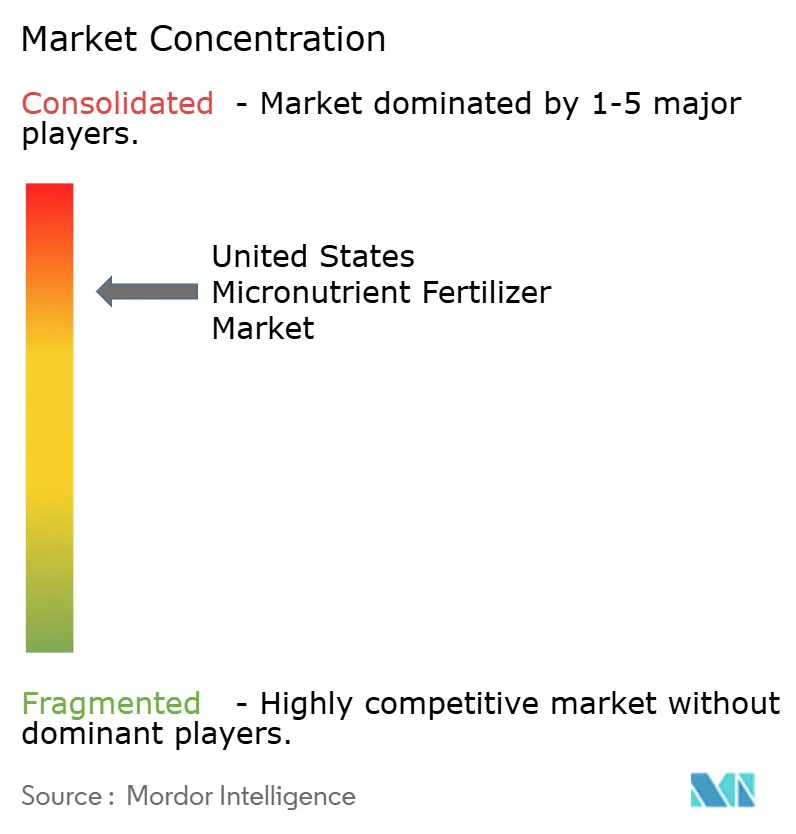
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti micronutrienti negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato statunitense dei fertilizzanti a base di micronutrienti crescerà da 358.77 milioni di dollari nel 2025 a 385.97 milioni di dollari nel 2026 e raggiungerà i 542.02 milioni di dollari entro il 2031, con un CAGR del 7.03% nel periodo 2026-2031. La crescita costante riflette la maggiore attenzione del settore agricolo nel risolvere le carenze di zinco e boro, che sopprimono le rese nonostante un'adeguata applicazione di NPK [1] Fonte: Charles Wortmann, “Micronutrient Deficiencies in Corn and Soybeans,” University of Nebraska-Lincoln CropWatch, cropwatch.unl.edu . L'adozione della tecnologia a tasso variabile, l'intensificazione delle superfici coltivate con colture specializzate e gli incentivi di conservazione dell'USDA stanno accelerando l'adozione di miscele chelate e formulazioni liquide. Nel frattempo, il mercato statunitense dei fertilizzanti a base di micronutrienti beneficia dei programmi sul carbonio che premiano una maggiore efficienza nell'uso dei nutrienti, creando nuove fonti di reddito per gli agricoltori. La sensibilità ai prezzi nelle colture a filari, le filosofie rigenerative "a basso impiego di input" e le problematiche relative alla miscelazione in cisterna con fertilizzanti fosfatici ad alta concentrazione frenano lo slancio a breve termine.
Punti chiave del rapporto
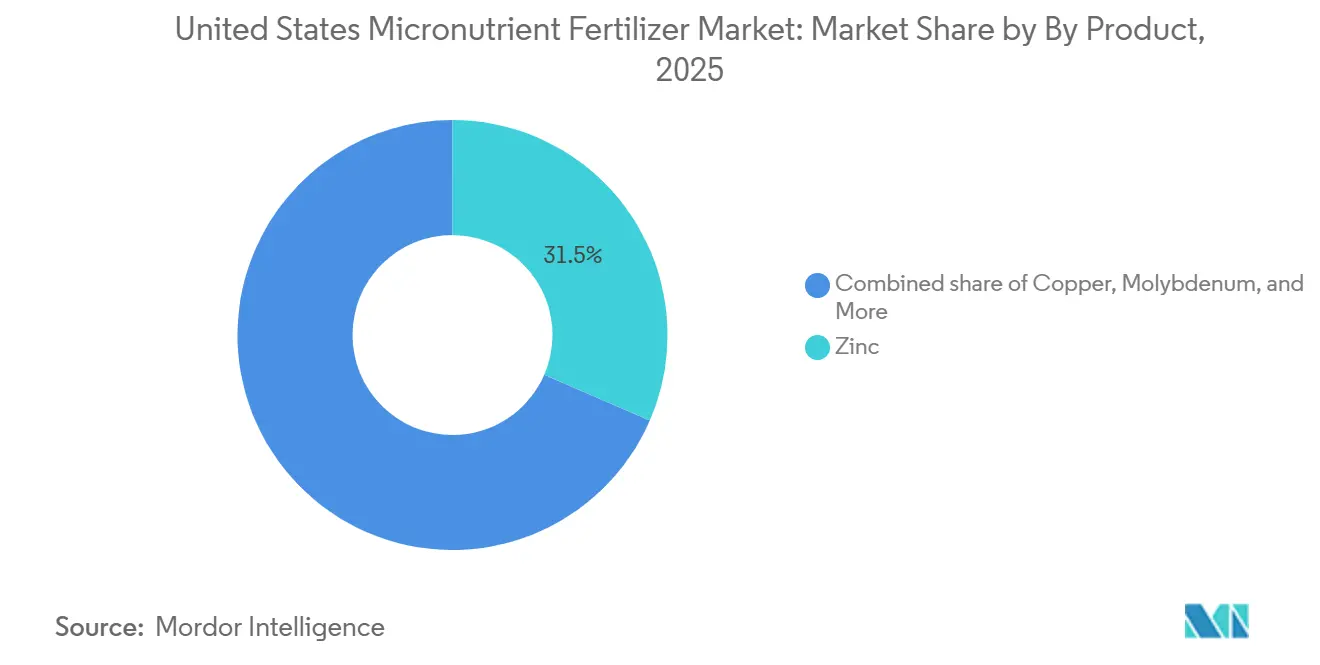
- Per tipologia di prodotto, lo zinco deteneva la maggiore quota di mercato negli Stati Uniti per i fertilizzanti a base di micronutrienti, pari al 31.5% nel 2025, mentre il molibdeno è quello in più rapida crescita, con un CAGR del 7.3% nel periodo 2026-2031.
- Per tipologia, i prodotti convenzionali rappresentavano il segmento più ampio con il 76.3% nel 2025, mentre le formulazioni speciali sono quelle in più rapida crescita, con un CAGR del 6.6% fino al 2031.
- Per quanto riguarda le modalità di applicazione, l'applicazione al suolo ha rappresentato il segmento più ampio con il 76.8% nel 2025, mentre la fertirrigazione è quella in più rapida crescita, con un CAGR del 6.8% fino al 2031.
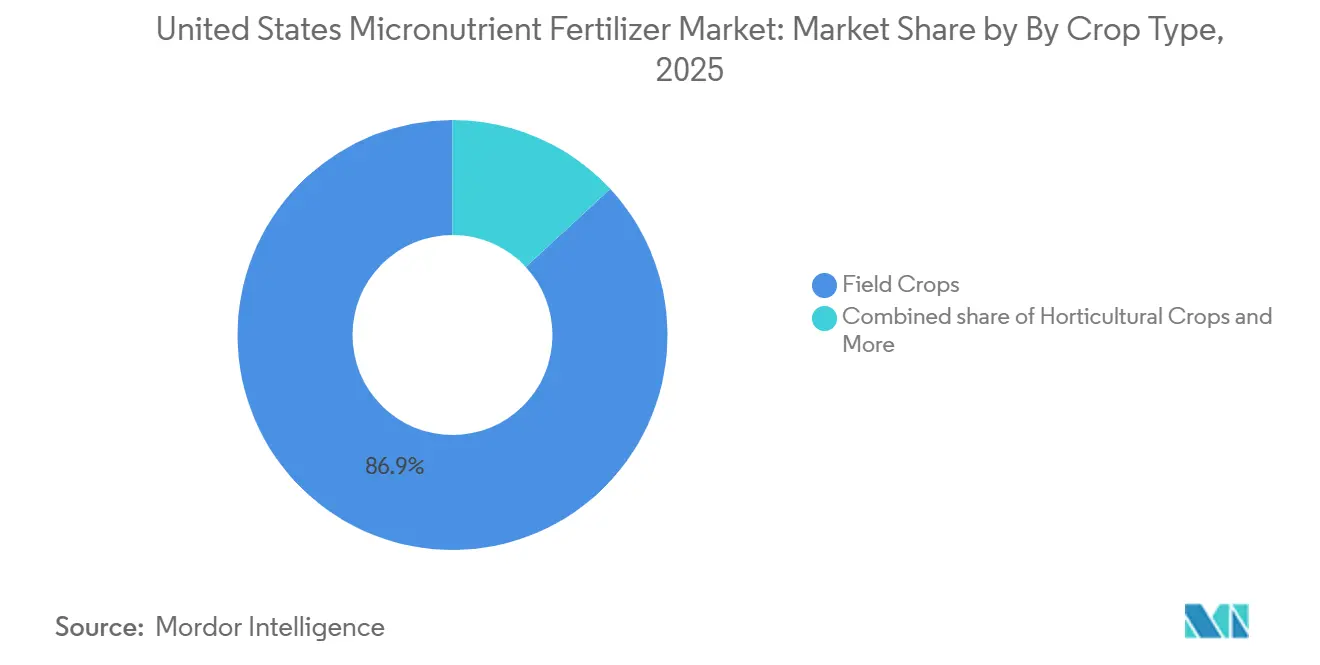
- Per tipologia di coltura, le colture da campo rappresentavano la quota maggiore del mercato statunitense dei fertilizzanti a base di micronutrienti, pari all'86.9% nel 2025, mentre le colture orticole registravano la crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fertilizzanti micronutrienti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Applicazione di micronutrienti a tasso di precisione | + 1.2% | Corn Belt, California Central Valley, Washington orientale | Medio termine (2-4 anni) |
| Carenze documentate di zinco e boro | + 1.5% | Iowa, Illinois, Indiana, Ohio, Nebraska | A breve termine (≤ 2 anni) |
| Espansione della superficie coltivata a colture speciali | + 1.0% | Central Valley della California, cintura degli agrumi della Florida | A lungo termine (≥ 4 anni) |
| Condivisione dei costi USDA per i piani di micronutrienti | + 0.8% | A livello nazionale, adozione precoce nel Midwest e nelle Grandi Pianure | Medio termine (2-4 anni) |
| Miscele chelate in solco per terreni a basso pH | + 0.9% | Sud-est, Pacifico nord-occidentale, Nord-est | Medio termine (2-4 anni) |
| Programmi di carbonio che premiano l'efficienza dei nutrienti | + 0.7% | California, Iowa, Illinois, mercati volontari del carbonio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Applicazione di micronutrienti a tasso di precisione
Gli spandiconcime a portata variabile e gli iniettori di liquidi ora erogano zinco, boro o miscele in dosi da 0.5 a 4 libbre per acro in un'unica passata, rispecchiando la variabilità spaziale identificata tramite campionamento a griglia e mappe di resa. Le prove sul campo universitarie mostrano un'efficienza di utilizzo dei nutrienti superiore del 15-25% e una riduzione del peso totale applicato rispetto alle dosi uniformi. I produttori di attrezzature integrano i moduli di micronutrienti nell'hardware esistente, riducendo i costi incrementali e accelerando l'adozione nel mercato statunitense dei fertilizzanti a base di micronutrienti. Gli agronomi al dettaglio sfruttano il livello di dati per documentare i benefici ambientali per i programmi USDA e i registri del carbonio, rafforzando ulteriormente il ruolo degli agricoltori.
Carenze documentate di zinco e boro
Le indagini sul suolo rivelano che il 47% dei campi del Nebraska orientale è al di sotto delle soglie critiche di zinco, mentre il 31% è carente di boro. Rese più elevate, antagonismo del fosforo e lavorazione minima intensificano i rischi di carenza. Mentre il mercato statunitense dei fertilizzanti micronutrienti si orienta verso la diagnostica di routine dei tessuti e del suolo ogni tre o quattro anni, la domanda di solfato di zinco granulare, acido borico e liquidi chelati aumenta. Gli agronomi calcolano che la correzione di gravi carenze possa aggiungere 10-20 bushel per acro di mais, coprendo facilmente una spesa aggiuntiva di 15-25 dollari per acro per i micronutrienti.
Espansione della superficie coltivata a colture speciali
Le piantagioni di mandorle in California sono aumentate del 12% tra il 2020 e il 2024, mentre gli agrumi in Florida si sono spostati verso colture protette, rendendo necessaria una concimazione fogliare precisa. Queste colture richiedono spesso da tre a cinque applicazioni di micronutrienti ogni stagione, rispetto a una o due delle colture in fila, il che porta la spesa per acro a oltre 50 dollari. Il mercato statunitense dei fertilizzanti micronutrienti registra una forte domanda di miscele di zinco chelato, boro, ferro e multinutrienti che proteggono la qualità dei frutti, il riempimento dei semi e la durata di conservazione. I coltivatori preferiscono liquidi compatibili con irroratrici elettrostatiche e sistemi a goccia per ridurre al minimo la manodopera e il consumo di acqua.
Condivisione dei costi USDA per i piani di micronutrienti
EQIP e CSP ora rimborsano il 50-75% dei costi delle analisi del suolo e il 25-50% delle applicazioni correttive del primo anno quando i micronutrienti sono integrati nei piani di gestione dei nutrienti [2] Fonte: USDA Natural Resources Conservation Service, “EQIP Environmental Quality Incentives Program,” usda.gov . La partecipazione è aumentata del 34% dal 2022, in particolare nei bacini idrografici che devono affrontare obiettivi di deflusso di nutrienti. L'alleggerimento dei costi aumenta l'adozione nelle piccole e medie aziende agricole, fornendo al mercato statunitense dei fertilizzanti a base di micronutrienti un impulso politico, dimostrando al contempo che una nutrizione equilibrata migliora gli indicatori di salute del suolo, come la stabilità degli aggregati e la respirazione microbica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premio di prezzo rispetto a NPK | -1.1% | Fattorie di grandi dimensioni nella Corn Belt e nelle Grandi Pianure | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi del mais e della soia | -0.9% | Midwest e Grandi Pianure | A breve termine (≤ 2 anni) |
| Problemi di miscelazione in vasca con starter di fosfati | -0.6% | Sistemi nazionali di semina senza aratura | Medio termine (2-4 anni) |
| Movimento rigenerativo “input-light” | -0.8% | California, Iowa, Illinois | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premio di prezzo rispetto a NPK
La differenza di costo tra le applicazioni di micronutrienti e i tradizionali fertilizzanti NPK crea resistenza economica tra gli agricoltori che coltivano grandi superfici e operano con margini di profitto ridotti. Le miscele di micronutrienti costano dai 15 ai 25 dollari per acro, rispetto agli 8-12 dollari per l'NPK. Con margini di profitto per le colture a filari che spesso variano dai 50 ai 150 dollari per acro, gli agricoltori esitano a meno che non venga dimostrato un chiaro miglioramento della resa. Le prove indicano un punto di pareggio a 3-5 bushel per acro (bu) di mais o 1-2 bushel per acro (bu) di soia in aumento di resa, con risultati non uniformi tra i diversi tipi di suolo [3] Fonte: USDA Economic Research Service, “Drivers of Fertilizer Markets: Supply, Demand, and Prices,” ers.usda.gov . Questa limitazione restringe la penetrazione dei fertilizzanti a base di micronutrienti statunitensi nei campi chiaramente carenti.
Problemi di miscelazione in vasca con starter di fosfati
L'incompatibilità chimica tra le formulazioni di micronutrienti e i fertilizzanti starter fosfatici crea difficoltà logistiche e di tempistica di applicazione che limitano l'adozione di queste pratiche nei sistemi di semina su sodo e minima lavorazione. Il solfato di zinco può precipitare con gli starter 10-34-0, ostruendo gli orifizi e riducendo la disponibilità di nutrienti fino al 40% in acqua alcalina. Gli agenti di compatibilità aumentano i costi del 20-30%, mentre i passaggi separati aumentano i costi di manodopera e carburante. Questi ostacoli rallentano le formulazioni speciali nel mercato statunitense dei fertilizzanti a base di micronutrienti, dove l'erogazione dei nutrienti in un unico passaggio è una priorità.
Analisi del segmento
Per prodotto: lo zinco rimane dominante mentre il molibdeno accelera
Nel 2025, lo zinco deteneva la maggiore quota di mercato negli Stati Uniti per i fertilizzanti a base di micronutrienti, pari al 31.5%, grazie al suo ampio utilizzo nelle coltivazioni di mais, soia e grano, dove le carenze di zinco sono comuni nei sistemi ad alta resa. La domanda sostenuta da parte di terreni alcalini e carenti di zinco, unita alle condizioni di irrigazione con pH elevato, ne rafforza la posizione. Anche il rame rimane un'importante categoria di prodotto grazie ai suoi benefici nutrizionali e al suo impiego in alcuni programmi di protezione delle colture per mais, soia e colture specializzate, mentre il boro continua a guadagnare terreno nelle regioni soggette a carenze, nonostante i suoi margini di applicazione relativamente ristretti.
Il molibdeno, pur rappresentando un segmento più piccolo, è la categoria di prodotto in più rapida crescita, con un CAGR previsto del 7.3% fino al 2031. La crescita è trainata dalla crescente attenzione alla fissazione biologica dell'azoto e all'efficienza d'uso dell'azoto, in particolare nei sistemi di produzione di leguminose. La ricerca in corso sui compositi Mo-Zn modificati meccanicamente con caratteristiche di rilascio lento dei nutrienti potrebbe favorire l'innovazione di prodotto futura all'interno del segmento. Inoltre, i progressi nei chelati di seconda generazione e nelle formulazioni in polvere disperdibili a secco migliorano le prestazioni nei terreni calcarei, consentendo opportunità di prezzi più elevati. I coltivatori specializzati in California stanno adottando sempre più programmi di applicazione di micronutrienti multipli che privilegiano miscele stabili in cisterna sia per l'irrigazione a goccia che per l'irrorazione aerea, supportando un'espansione più ampia del mercato dei micronutrienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: il convenzionale domina mentre l'innovazione specialistica guadagna terreno
Nel 2025, i solfati, gli ossidi e i sali basici convenzionali rappresentavano il 76.3% del mercato statunitense dei fertilizzanti a base di micronutrienti, grazie al loro basso costo e all'ampia disponibilità. Nonostante il loro predominio, le formulazioni speciali stanno crescendo a un tasso annuo composto del 6.6% fino al 2031. I fertilizzanti liquidi consentono un'applicazione uniforme e a dosaggio variabile in combinazione con gli erbicidi, mentre i rivestimenti a rilascio controllato riducono la lisciviazione e il ristagno nel terreno, aspetto fondamentale negli agrumeti sabbiosi della Florida. Le polveri idrosolubili aumentano l'assorbimento fogliare, risultando utili per gli orticoltori e i gestori di tappeti erbosi. Le evidenze sul campo dimostrano benefici in termini di resa e una logistica semplificata che compensano i costi aggiuntivi, soprattutto laddove i programmi di riduzione del carbonio offrono un valore aggiunto per i guadagni in termini di efficienza.
I progressi nei rivestimenti polimerici e nella nanoincapsulazione favoriscono la differenziazione, poiché i fornitori cercano di espandere i propri margini oltre le materie prime di base. Gli investimenti in prodotti chimici proprietari da parte dei leader di mercato segnalano una svolta strategica verso i pool di prodotti a valore aggiunto, elevando il livello di sofisticazione complessivo del settore dei fertilizzanti micronutrienti negli Stati Uniti.
Per metodo di applicazione: mercato degli ancoraggi per applicazione al suolo mentre la fertirrigazione guadagna slancio
I metodi di applicazione al suolo hanno dominato la distribuzione di micronutrienti con una quota di mercato del 76.8% nel 2025, tuttavia la fertirrigazione si sta affermando come il metodo di applicazione in più rapida crescita, con un CAGR del 6.8% fino al 2031, trainata dall'adozione dell'agricoltura di precisione e dagli imperativi di efficienza nell'uso dell'acqua. Le tradizionali applicazioni al suolo a spaglio e incorporate rimangono il metodo preferito per le colture estensive, grazie alla loro compatibilità con le attrezzature esistenti e alla comprovata efficacia nel correggere le diffuse carenze del suolo. Questo approccio beneficia di protocolli agronomici consolidati e di un rapporto costo-efficacia ottimale, in particolare per le applicazioni di zinco e boro, dove l'incorporazione nel suolo garantisce una disponibilità costante durante tutta la stagione di crescita.
La rapida crescita della fertirrigazione riflette la crescente sofisticazione dei sistemi di irrigazione e la necessità di una precisa distribuzione dei nutrienti nelle colture specialistiche di alto valore. Il passaggio alla fertirrigazione è supportato dai progressi nelle formulazioni chelate idrosolubili che mantengono la stabilità nei sistemi di irrigazione, offrendo al contempo una maggiore biodisponibilità rispetto alle forme convenzionali applicate al terreno.
Per tipologia di coltura: le colture da campo fungono da ancoraggio, mentre l'orticoltura stimola la crescita.
Nel 2025, le colture in pieno campo rappresentavano la quota maggiore del mercato statunitense dei fertilizzanti a base di micronutrienti, pari all'86.9%, trainate dalle vaste superfici coltivate a mais, soia, grano e cotone, dove i micronutrienti svolgono un ruolo fondamentale nel mantenimento del potenziale di resa e dell'efficienza d'uso dei nutrienti. Il mais rimane il principale consumatore a causa del suo elevato fabbisogno di zinco, mentre boro, manganese e rame vengono sempre più spesso inclusi nei programmi di fertilizzazione nelle principali regioni a coltivazione intensiva. Anche con una spesa relativamente modesta di 15-20 dollari per acro, l'entità della produzione agricola statunitense si traduce in una domanda considerevole di micronutrienti. Anche i settori del tappeto erboso e delle piante ornamentali forniscono una fonte stabile di consumo, supportando i programmi di vendita al dettaglio, i campi da golf, le attività di paesaggistica e l'utilizzo degli impianti di produzione durante tutto l'anno.
Le colture orticole rappresentano il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) dell'8.0% fino al 2031. Questa crescita è trainata dalla forte domanda di mandorle, uva, agrumi, frutti di bosco, frutta secca e sistemi di produzione orticola ad alta densità. I coltivatori stanno adottando sempre più programmi mirati di micronutrienti per migliorare la qualità, il colore, la conservabilità e le prestazioni di esportazione della frutta, poiché anche lievi carenze nutrizionali possono incidere sulla redditività. Ad esempio, i coltivatori di mandorle californiani investono oltre 75 dollari per acro in molteplici applicazioni di micronutrienti, a sottolineare l'importanza della qualità del raccolto e dell'ottimizzazione della resa. Si prevede che la continua espansione delle superfici coltivate a colture specializzate e l'adozione di pratiche di nutrizione di precisione stimoleranno ulteriormente la domanda di micronutrienti nel settore orticolo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Corn Belt detiene la quota maggiore del mercato statunitense dei fertilizzanti micronutrienti, trainata da vaste superfici coltivate a mais e soia e da documentate carenze di zinco e boro. L'adozione della semina su sodo riduce la miscelazione verticale del terreno, spingendo i coltivatori ad adottare soluzioni granulari e in solco per l'assorbimento precoce della coltura. Le reti di vendita al dettaglio offrono analisi del terreno combinate e prescrizioni a dosaggio variabile, rafforzandone la penetrazione.
La California si classifica al secondo posto, nonostante la superficie limitata. I terreni ad alto pH, l'intensità delle colture specializzate e le rigide normative ambientali promuovono l'uso di liquidi chelati e polveri pronte per la fertirrigazione. Gli agricoltori dimostrano la disponibilità a pagare per soluzioni che proteggano le rese e rispettino i requisiti di gestione dei nutrienti.
La regione delle Grandi Pianure registra una moderata espansione, poiché mais e grano irrigati aumentano l'assorbimento di micronutrienti dai terreni alcalini di loess. I fornitori si concentrano su liquidi di zinco e ferro compatibili con i sistemi di lavorazione a strisce. Nel sud-est, le sabbie acide stimolano la domanda di zinco e manganese chelati con DTPA, spesso posizionati nei solchi per limitare la lisciviazione durante le forti piogge. I programmi per la coltivazione degli agrumi in Florida prevedono nebulizzazioni fogliari settimanali di micronutrienti per combattere lo stress nutrizionale indotto da HLB, rendendo lo stato un banco di prova per nuove miscele.
Panorama competitivo
Le principali aziende nel mercato dei fertilizzanti micronutrienti degli Stati Uniti
Il mercato statunitense dei fertilizzanti micronutrienti è caratterizzato da un'elevata concentrazione, con le prime cinque aziende che rappresentano l'84.1% del fatturato nel 2024. Mosaic Company sfrutta l'estrazione di fosfati verticalmente integrata, la lavorazione granulare e un'ampia distribuzione per fornire sia solfati di base che chelati di alta qualità. Andersons Inc. gestisce estesi terminal ferroviari e fluviali, abbinando i micronutrienti al confezionamento di nutrienti per le colture per grandi cooperative. Yara International ASA sfrutta l'approvvigionamento globale e formulazioni proprietarie ottimizzate sia per sistemi a goccia che fogliari.
L'intensità di capitale e la conformità normativa costituiscono barriere naturali all'ingresso. Ciononostante, l'innovazione crea spazi vuoti per operatori di nicchia specializzati in polveri dispersibili a secco o ibridi biologici-micronutrienti. Nutrien ha stanziato 500 milioni di dollari in cinque anni per sviluppare linee proprietarie di micronutrienti e biostimolanti, segnalando un'escalation degli investimenti in ricerca e sviluppo. Le domande di brevetto su matrici a rilascio controllato e chelazione aumentano, poiché i fornitori cercano di proteggere la propria differenziazione. Le partnership di distribuzione con piattaforme di agricoltura di precisione estendono la portata ai servizi di consulenza basati sui dati, rafforzando il legame con i clienti.
Le collaborazioni OEM integrano livelli di dati sui micronutrienti nei software di prescrizione, integrando le prestazioni del prodotto con approfondimenti agronomici. Con l'integrazione di parametri di sostenibilità nei contratti di fornitura di cereali, i fornitori in grado di documentare la riduzione dei gas serra attraverso un'alimentazione bilanciata ottengono vantaggi competitivi.
Leader del settore dei fertilizzanti micronutrienti negli Stati Uniti
Sociedad Quimica e Minera de Chile SA
Gli Anderson Inc.
The Mosaic Company
Wilbur-Ellis Company LLC
Yara International ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2024: Nutrien Ag Solutions ha completato l'acquisizione delle attività di Suncor Energy AgroScience, aggiungendo tecnologie brevettate di biocontrollo a base di cloro alla sua gamma di prodotti Loveland.
- Agosto 2024: Phospholutions ha stretto una partnership con Toros Agri e WeGrow AG per commercializzare il fertilizzante al fosforo RhizoSorb in Nord America, dopo aver completato con successo le prove di ampliamento.
- Aprile 2023: ADOB, importante fornitore di micronutrienti chelanti, soluzioni fogliari e altre soluzioni agricole specialistiche con sede in Polonia, è stata acquisita da Nouryon. Grazie a questa acquisizione, l'azienda ha ampliato il suo innovativo portafoglio di soluzioni per la nutrizione delle colture.
Ambito del rapporto sul mercato dei fertilizzanti micronutrienti negli Stati Uniti
Boro, Rame, Ferro, Manganese, Molibdeno, Zinco e altri sono trattati in segmenti per Prodotto. Fertirrigazione, Fogliare e Suolo sono trattati in segmenti per Modalità di Applicazione. Colture erbacee, Colture orticole, Tappeti erbosi e ornamentali sono trattati in segmenti per Tipo di Coltura.Prodotto
| Boro |
| Rame |
| Ferro |
| Manganese |
| Molibdeno |
| Zinco |
| Altro |
Modulo
| Convenzionale | |
| Specialità | CRF |
| Fertilizzante liquido | |
| SRF | |
| Solubile in acqua |
Applicazione
| Suolo |
| Fogliare |
| fertirrigazione |
Tipo di raccolto
| Campi coltivati |
| Colture orticole |
| Tappeto erboso e ornamentale |
| Prodotto | Boro | |
| Rame | ||
| Ferro | ||
| Manganese | ||
| Molibdeno | ||
| Zinco | ||
| Altro | ||
| Modulo | Convenzionale | |
| Specialità | CRF | |
| Fertilizzante liquido | ||
| SRF | ||
| Solubile in acqua | ||
| Applicazione | Suolo | |
| Fogliare | ||
| fertirrigazione | ||
| Tipo di raccolto | Campi coltivati | |
| Colture orticole | ||
| Tappeto erboso e ornamentale | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Micronumenti: Zn, Mn, Cu, Fe, Mo, B e altri
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




