

Dimensioni e quota di mercato dell'esternalizzazione della fatturazione medica negli Stati Uniti.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.18 miliardo di dollari |
| Dimensione del mercato (2031) | 11.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.45% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'esternalizzazione della fatturazione medica negli Stati Uniti a cura di Mordor Intelligence
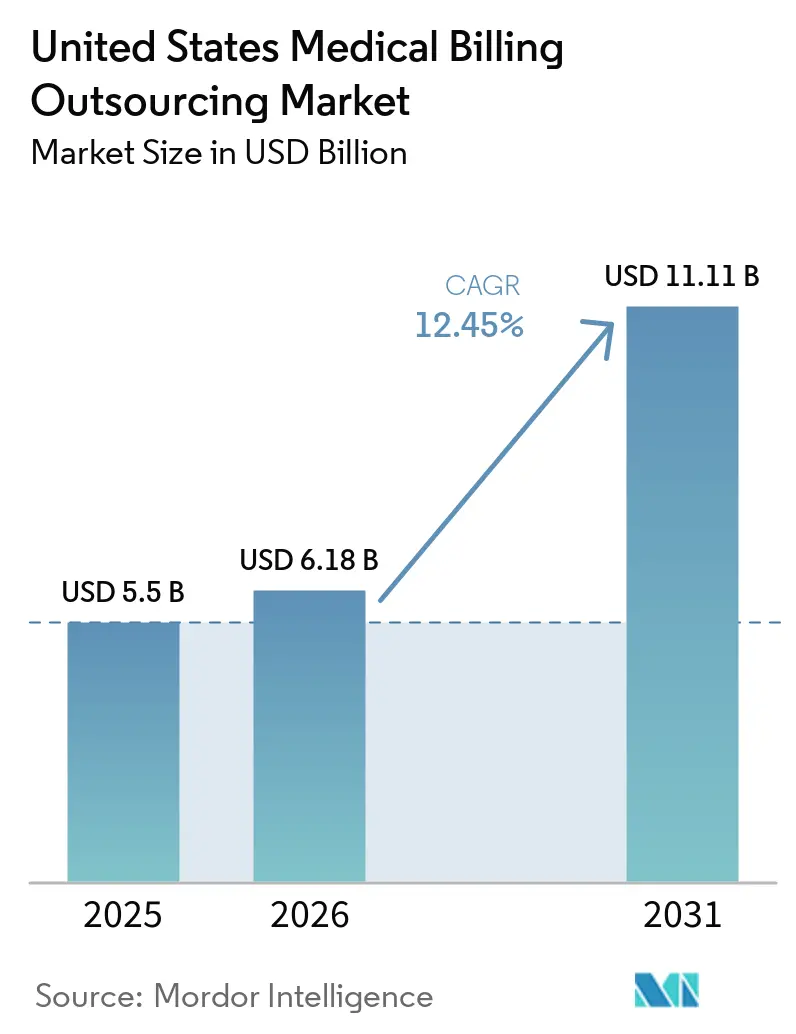
Il mercato statunitense dell'outsourcing della fatturazione medica aveva un valore di 5.5 miliardi di dollari nel 2025 e si stima che crescerà da 6.18 miliardi di dollari nel 2026 a 11.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.45% durante il periodo di previsione (2026-2031).
Il mercato è in espansione perché le finanze dei fornitori di servizi sanitari rimangono sotto costante pressione, con gli ospedali che utilizzano la piattaforma Kodiak Solutions che hanno perso oltre 48 miliardi di dollari di ricavi netti a causa di rifiuti definitivi e saldi non riscossi dei pazienti nel 2025, rispetto ai 38.6 miliardi di dollari del 2024. Una perdita di tale portata è più difficile da assorbire internamente, soprattutto per i sistemi di medie dimensioni che devono gestire contemporaneamente più contratti con i pagatori, un maggior numero di procedure di autorizzazione preventiva e cicli di rifiuto più rapidi. Il mercato statunitense dell'outsourcing della fatturazione medica è inoltre influenzato dalla crescente complessità amministrativa, dal maggiore utilizzo dell'intelligenza artificiale nella codifica e nella prevenzione dei rifiuti, e da una supervisione più rigorosa da parte dei pagatori attraverso audit e controlli sull'utilizzo. La domanda rimane più forte nel Sud e nel Sud-Ovest, dove il consolidamento ospedaliero e l'aggregazione di medici creano il volume di fatturazione necessario a supportare i contratti di outsourcing aziendale. Il mercato statunitense dell'outsourcing della fatturazione medica si sta quindi orientando verso un'erogazione potenziata dalla tecnologia, mentre gli standard di sicurezza informatica, la profondità della piattaforma e i risultati misurabili in termini di riscossione stanno diventando più importanti del semplice risparmio di manodopera.
Punti chiave del rapporto
- Per tipologia di servizio, nel 2025 i servizi di back-end detenevano il 38.3% della quota di mercato statunitense dell'outsourcing della fatturazione medica, mentre si prevede che i servizi di middle-end cresceranno a un tasso annuo composto del 13.4% fino al 2031.
- In base al modello di outsourcing, l'outsourcing a servizio completo (Full-Service Outsourcing) rappresentava il 42.2% del mercato nel 2025, mentre si prevede che i servizi gestiti basati su software (Software-Enabled Managed Services) cresceranno a un tasso annuo composto (CAGR) del 14.5% fino al 2031.
- In termini di modalità di implementazione, la fornitura basata su cloud ha conquistato il 62.5% del mercato statunitense dell'outsourcing della fatturazione medica nel 2025, mentre si prevede che il cloud ibrido crescerà a un tasso annuo composto del 13.3% fino al 2031.
- Per tipologia di fatturazione, la fatturazione professionale si è affermata con una quota del 55.2% nel 2025, mentre si prevede che la fatturazione istituzionale crescerà a un tasso annuo composto del 13.4% fino al 2031.
- Per tipologia di utente finale, nel 2025 gli ospedali e i sistemi sanitari rappresentavano il 48.4% del mercato, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 14.8% fino al 2031.
- Per specializzazione, l'assistenza primaria deteneva il 24.2% del mercato nel 2025, mentre si prevede che la salute comportamentale crescerà a un tasso annuo composto del 15.9% fino al 2031.
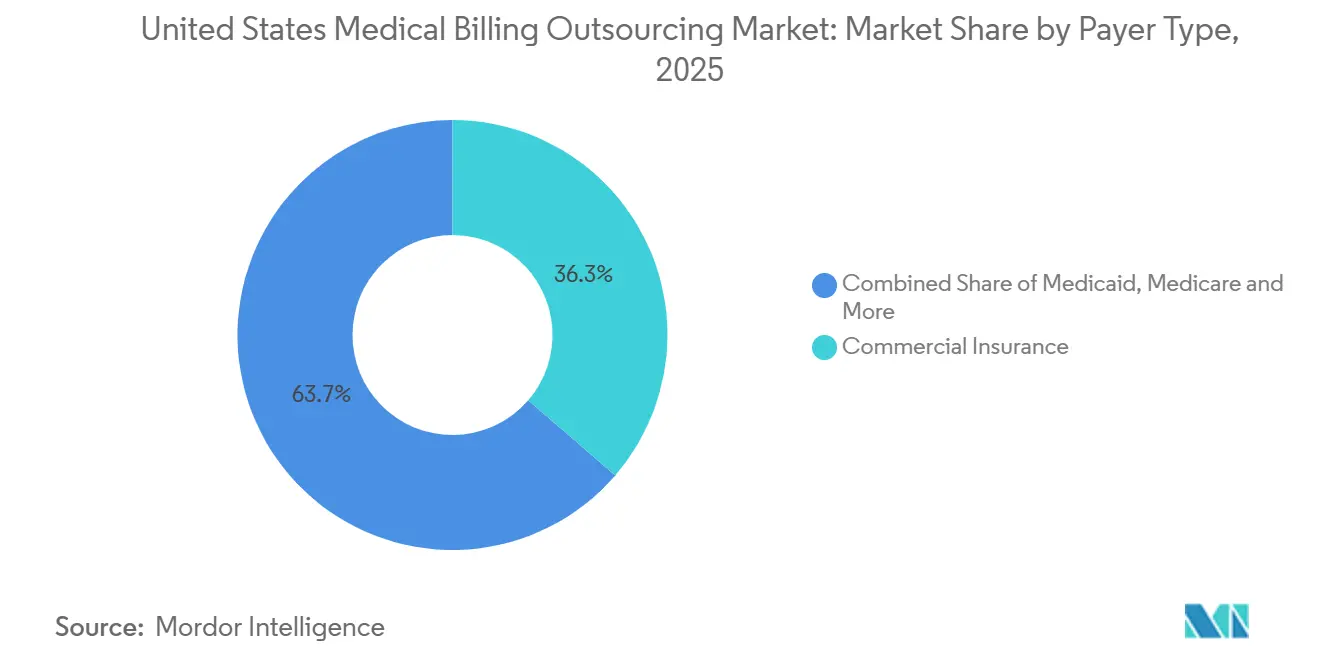
- Per tipologia di pagatore, nel 2025 le assicurazioni commerciali detenevano il 36.3% della quota di mercato statunitense dell'esternalizzazione della fatturazione medica, mentre si prevede che Medicaid crescerà a un tasso annuo composto del 14.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense dell'outsourcing della fatturazione medica.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della complessità delle richieste di risarcimento e dell'onere documentale. | + 2.8% | Globale, concentrato negli stati con un alto tasso di negazione, tra cui TX, FL, NC, OH | A breve termine (≤ 2 anni) |
| Pressione sui costi per ridurre le spese generali di fatturazione interna | + 2.5% | Azienda di rilevanza nazionale, con primi successi nei mercati rurali del Sud-Est e del Midwest. | Medio termine (2-4 anni) |
| Intensità dei rifiuti di pagamento e aumento delle verifiche | + 2.2% | A livello nazionale, con una maggiore esposizione nei mercati con un'elevata presenza di Medicare Advantage, tra cui FL, AZ, CA | A breve termine (≤ 2 anni) |
| Passaggio a modelli di rimborso basati sul valore | + 1.8% | A livello nazionale, all'avanguardia negli stati pilota del CMS Innovation Center, tra cui NY, MA, TN. | A lungo termine (≥ 4 anni) |
| Autorizzazione preventiva Digitalizzazione Creazione di flussi di lavoro esternalizzati Domanda | + 2.3% | A livello nazionale, con una maggiore esposizione nei principali stati assicurativi commerciali. | A breve termine (≤ 2 anni) |
| Adozione della codifica autonoma specifica per specialità | + 1.5% | A livello nazionale, con i primi successi nei centri di assistenza terziaria di Boston, Houston e Chicago. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della complessità delle richieste di risarcimento e dell'onere documentale.
Il mercato continua a beneficiare del crescente divario tra la complessità delle richieste di rimborso e la capacità dei team di fatturazione interni. I fornitori si trovano a gestire un flusso costante di aggiornamenti di codifica e documentazione, il che riduce il tempo disponibile per la preparazione del personale e aumenta il rischio di errori di invio. Experian Health ha riferito nel 2025 che il 41% dei fornitori si trovava ad affrontare tassi di rifiuto pari o superiori al 10%, mentre il 50% ha identificato i dati mancanti o inesatti come la causa principale di tali rifiuti [1] Experian Health, “Experian Health's 3rd Annual State of Claims Survey Finds Denials Still on the Rise Amid Escalating Challenges,” Experian PLC Newsroom, experianplc.com . HFMA ha anche osservato che l'automazione lato pagatore sta inviando alcuni rifiuti entro pochi secondi dalla ricezione della richiesta di rimborso, il che rende i lenti cicli di correzione manuale meno praticabili per i fornitori che dipendono ancora dai team interni. In questo contesto, i fornitori in grado di mantenere aggiornate le logiche di codifica, le verifiche delle richieste di rimborso prima dell'invio e i cicli di feedback continui sui rifiuti sono nella posizione migliore per gestire il ritmo operativo ormai richiesto nel mercato statunitense dell'outsourcing della fatturazione medica.
Pressione sui costi per ridurre le spese generali di fatturazione interna
Il mercato statunitense dell'outsourcing della fatturazione medica è spinto in avanti anche dalla necessità di ridurre i costi fissi di fatturazione in un momento in cui i margini dei fornitori sono già sotto pressione. Gli ospedali che utilizzano la piattaforma Kodiak Solutions hanno perso oltre 48 miliardi di dollari di ricavi netti a causa di rifiuti di pagamento definitivi e saldi non riscossi dai pazienti nel 2025, il che rende ogni errore di fatturazione evitabile più costoso rispetto all'anno precedente. Gli studi medici più piccoli e i gruppi di fornitori locali si trovano ad affrontare una situazione ancora più difficile, poiché gli strumenti di conformità, la formazione del personale, l'analisi dei dati e gli aggiornamenti dei flussi di lavoro dei pagatori non sono scalabili in modo efficiente con un basso volume di richieste di rimborso. I fornitori di servizi in outsourcing possono ripartire il costo dell'automazione, della supervisione della codifica e dell'analisi dei rifiuti di pagamento su un'ampia base di clienti, il che modifica l'equilibrio economico a loro favore. Di conseguenza, il mercato statunitense dell'outsourcing della fatturazione medica è sempre più sostenuto dalla leva operativa, non solo dalla sostituzione della manodopera.
Intensità dei rifiuti di pagamento e aumento delle verifiche
Il mercato sta ottenendo sostegno dal chiaro aumento della pressione dei pagatori sui rifiuti e dal controllo degli audit. MDaudit ha riferito nel 2025 che gli importi totali a rischio negli audit dei pagatori sono aumentati del 30%, gli importi medi dei rifiuti per i ricoveri ospedalieri sono aumentati del 14% e i rifiuti per richieste di informazioni più necessità medica per i piani Medicare Advantage sono aumentati di quasi cinque volte [2] MDaudit, “MDaudit's 2025 Benchmark Report Reveals Ongoing Acceleration of Payer Audits, Troubling Rise in Denials and Outpatient Coding Issues,” Access Newswire, accessnewswire.com . Un'analisi di HFMA sui dati di Kodiak Solutions ha mostrato che il tasso di rifiuto iniziale ha raggiunto l'11.7% entro novembre 2025, mentre i rifiuti di autorizzazione preventiva e precertificazione sono aumentati all'1.6% dall'1.5% del 2024. Una maggiore automazione da parte dei pagatori non ha ridotto la necessità di supporto esterno, perché costringe i fornitori a rispondere con analisi più accurate e specifiche per ciascun pagatore, tracce di audit più chiare e flussi di lavoro di ricorso più rapidi. Per questo motivo, la gestione dei rifiuti rimane uno dei pilastri operativi più importanti per il mercato statunitense dell'outsourcing della fatturazione medica.
Passaggio a modelli di rimborso basati sul valore
Il mercato statunitense dell'outsourcing della fatturazione medica è inoltre in crescita a causa della crescente difficoltà di gestire contemporaneamente i flussi di lavoro di pagamento basati sul pagamento a prestazione e sul valore. Il CMS ha finalizzato il tariffario medico Medicare per l'anno solare 2026 con percorsi separati per i fattori di conversione, incluso un percorso più elevato per i partecipanti al modello di pagamento alternativo qualificato, che collega più strettamente l'accuratezza della fatturazione ai risultati di pagamento correlati alla qualità [3] Centers for Medicare & Medicaid Services, “Calendar Year (CY) 2026 Medicare Physician Fee Schedule Final Rule (CMS-1832-F),” CMS Newsroom Fact Sheet, cms.gov . Ciò crea un maggiore carico di lavoro operativo in merito all'acquisizione delle misure, alla precisione della documentazione, all'integrità della codifica e alla riconciliazione tra i diversi modelli di pagamento. La maggior parte dei team di fatturazione interni non è strutturata per gestire contemporaneamente il punteggio del fattore di adeguamento del rischio, la rendicontazione MIPS e i flussi di lavoro di pagamento basati sugli episodi senza creare colli di bottiglia in altre fasi del ciclo delle entrate. I fornitori in grado di collegare l'elaborazione delle richieste di rimborso con la rendicontazione della qualità stanno quindi assumendo un ruolo più ampio nel mercato statunitense dell'outsourcing della fatturazione medica rispetto a quanto non facessero le tradizionali società di fatturazione negli anni passati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Protezione dei dati e rischi per la sicurezza informatica | -1.5% | A livello nazionale, il rischio di concentrazione nelle camere di compensazione è più elevato in Texas e Minnesota. | A breve termine (≤ 2 anni) |
| Volatilità legislativa e delle politiche di rimborso | -1.2% | A livello nazionale, con particolare attenzione alle politiche Medicaid negli stati che hanno ampliato la loro presenza, tra cui CA, NY, IL, OH | Medio termine (2-4 anni) |
| Gestione interna di grandi reti sanitarie integrate (IDN) tramite piattaforme RCM aziendali | -0.8% | A livello nazionale, concentrata nelle grandi reti di assistenza integrata accademiche di MA, NY e CA. | A lungo termine (≥ 4 anni) |
| Restrizioni del portale dei pagatori in materia di automazione e accesso offshore | -0.6% | A livello nazionale, con maggiore pressione negli stati ad alta concentrazione commerciale, tra cui TX, FL, OH, IL | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Protezione dei dati e rischi per la sicurezza informatica
La sicurezza informatica rimane il principale fattore limitante per il mercato statunitense dell'outsourcing della fatturazione medica. Il Dipartimento della Salute e dei Servizi Umani (HHS) ha dichiarato che l'incidente informatico di Change Healthcare ha colpito circa 192.7 milioni di persone, evidenziando come un'infrastruttura centralizzata per la gestione di richieste di rimborso e pagamenti possa causare interruzioni a livello di sistema in caso di malfunzionamento di una singola piattaforma. Gli acquirenti attribuiscono ora maggiore importanza all'architettura di sicurezza, ai controlli di accesso, alla preparazione alla risposta agli incidenti e alle garanzie di terze parti nella valutazione dei fornitori. Ciò allunga i cicli di vendita e aumenta i costi operativi, soprattutto per i fornitori che si affidano a modelli di erogazione distribuiti o a team di conformità di dimensioni ridotte. Il mercato statunitense dell'outsourcing della fatturazione medica continua a registrare una forte domanda, ma la sicurezza informatica è ora un fattore determinante per la crescita dei contratti, anziché una semplice questione IT di contorno.
Volatilità legislativa e delle politiche di rimborso
La volatilità delle normative legislative e delle politiche dei pagatori rallenta il processo decisionale nel mercato statunitense dell'outsourcing della fatturazione medica, poiché i fornitori sono restii a vincolarsi a contratti pluriennali quando le regole di rimborso sono in continua evoluzione. Le modifiche alle politiche del CMS (Centers for Medicare & Medicaid Services) in materia di autorizzazione preventiva, interoperabilità e struttura dei pagamenti ai medici hanno aumentato la necessità di rapidi adeguamenti operativi da parte dei team di fatturazione e delle piattaforme dei fornitori. Anche le modifiche alle normative Medicaid statali e il ripristino dei criteri di ammissibilità post-pandemia hanno creato picchi di flusso di lavoro irregolari e incertezza sui rimborsi per i gruppi di fornitori con una significativa esposizione ai pagatori pubblici. In tale contesto, i fornitori temono che i contratti di outsourcing potrebbero non adattarsi abbastanza rapidamente se l'ambito di applicazione, la codifica o i requisiti di conformità cambiano nel corso della durata del contratto. Ciò non frena l'adozione, ma rende la flessibilità e la governance un fattore di acquisto più importante nel mercato statunitense dell'outsourcing della fatturazione medica.
Analisi del segmento
Per servizio: la complessità del back-end determina una concentrazione dell'outsourcing a breve termine.
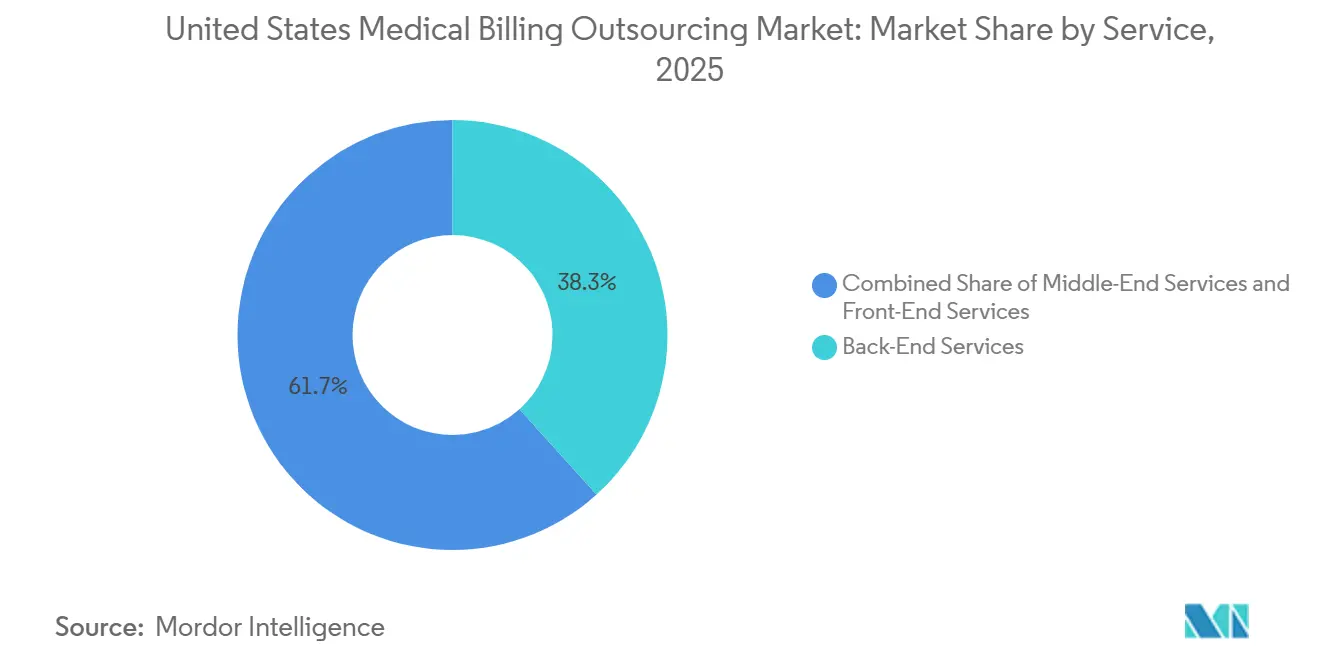
Nel 2025, i servizi di back-end detenevano il 38.3% del mercato statunitense dell'outsourcing della fatturazione medica, rappresentando il livello di servizio più ampio, poiché la gestione dei rifiuti, i ricorsi e il sollecito dei crediti rivestono la massima importanza finanziaria. Kodiak Solutions ha riportato che gli ospedali che utilizzano la sua piattaforma hanno perso oltre 48 miliardi di dollari di ricavi netti a causa di rifiuti definitivi e saldi dei pazienti non riscossi nel 2025, mentre il tasso medio di rifiuto definitivo è salito al 2.7% dal 2.5% del 2024. Questi dati spiegano perché gli acquirenti di servizi sanitari continuano a considerare la capacità di recupero e di sollecito come la parte più preziosa di un contratto di outsourcing. I servizi di front-end rimangono il secondo livello più grande, ma la loro quota di mercato è soggetta a una graduale pressione man mano che le verifiche di idoneità e le attività di base di acquisizione dei dati diventano più facili da automatizzare.
I servizi di middle-end rappresentano la categoria di servizi in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 13.4% fino al 2031, poiché la codifica, il miglioramento della documentazione clinica e l'acquisizione delle spese si trovano ora più vicini al punto in cui si manifesta per la prima volta il rischio di mancato rimborso. Il mercato statunitense dell'outsourcing della fatturazione medica non sta riducendo la domanda di specialisti di middle-end, poiché l'implementazione dell'IA richiede comunque la gestione delle eccezioni, la convalida e la supervisione delle regole dei pagatori. Il lancio, nell'aprile 2026, da parte di IKS Health di un motore di codifica autonomo pronto per gli audit ha dimostrato come i fornitori si stiano riposizionando come gestori operativi dell'automazione, non solo come fornitori di manodopera per la codifica manuale. Questo stesso cambiamento mantiene i servizi di middle-end vincolati a contratti a lungo termine con i fornitori, poiché questi necessitano sia di tecnologia che di governance degli audit. In pratica, il mercato statunitense dell'outsourcing della fatturazione medica sta diventando sempre più dipendente da fornitori in grado di integrare codifica corretta, revisione pre-fatturazione e prevenzione dei rifiuti di pagamento in un unico ciclo operativo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di outsourcing: piena proprietà dominante, servizi gestiti basati su software in accelerazione
Nel 2025, l'outsourcing completo dei servizi rappresentava il 42.2% del mercato statunitense dell'outsourcing della fatturazione medica, a testimonianza dell'attrattiva di un unico fornitore responsabile per i sistemi sanitari che desiderano un partner per tutte le fasi, dall'acquisizione dei pazienti alla codifica, dalla fatturazione alla gestione dei rifiuti e al recupero crediti. Questo modello è ideale per le organizzazioni che necessitano di una completa riorganizzazione operativa, piuttosto che di un supporto limitato a singole attività. È inoltre adatto ai fornitori che desiderano una maggiore chiarezza in merito alla responsabilità delle prestazioni, soprattutto quando le perdite di fatturato sono già significative e persistenti. Nell'attuale mercato statunitense dell'outsourcing della fatturazione medica, la soluzione end-to-end rimane il modo più semplice per i grandi clienti di standardizzare la governance su più strutture e contratti con gli enti pagatori.
I servizi gestiti basati su software rappresentano il modello di outsourcing in più rapida crescita, con un CAGR del 14.5% fino al 2031, poiché gli acquirenti ora si aspettano più del semplice aumento del personale. I fornitori stanno integrando intelligenza artificiale, motori di regole, analisi e orchestrazione dei flussi di lavoro nei contratti gestiti, in modo che i prezzi siano più strettamente legati ai risultati anziché al numero di transazioni. L'acquisizione di Iodine Software da parte di Waystar nell'ottobre 2025 ha rafforzato questa tendenza, combinando l'intelligenza clinica e le funzionalità di gestione dei flussi di lavoro finanziari in un'unica piattaforma. Anche R1 ha indicato la stessa strada con l'acquisizione di Phare Health nel 2025, al fine di potenziare l'automazione nella codifica dei ricoveri ospedalieri e nel miglioramento della documentazione clinica pre-fatturazione. Il mercato statunitense dell'outsourcing della fatturazione medica si sta quindi spostando da una copertura di manodopera su larga scala verso un'esecuzione gestita basata su piattaforme.
Per tipologia di implementazione: consolidato il dominio del cloud, le architetture ibride conquistano quote di mercato.
Nel 2025, le implementazioni basate sul cloud rappresentavano il 62.5% del mercato statunitense dell'outsourcing della fatturazione medica, a dimostrazione di quanto i modelli operativi basati su SaaS si siano affermati nei flussi di lavoro di fatturazione e del ciclo dei ricavi. I fornitori prediligono l'erogazione cloud perché riduce il carico sull'infrastruttura locale e semplifica la gestione su larga scala degli aggiornamenti software, dell'implementazione di strumenti di analisi e delle patch di sicurezza. Questo vantaggio è particolarmente rilevante quando è necessario implementare rapidamente modifiche alle normative dei pagatori e aggiornamenti alla logica di codifica in più strutture. Nel mercato statunitense dell'outsourcing della fatturazione medica, l'erogazione cloud è diventata la soluzione predefinita per i fornitori che desiderano supportare contratti aziendali con intelligenza artificiale e analisi integrate.
Il cloud ibrido è la modalità di implementazione in più rapida crescita, con un CAGR del 13.3% fino al 2031, perché i grandi sistemi sanitari desiderano ancora mantenere alcuni dati clinici e controlli di governance più vicini ai sistemi centrali, pur spostando i flussi di lavoro di fatturazione verso l'esterno. Questa architettura è particolarmente adatta ai centri medici universitari e alle grandi reti sanitarie integrate (IDN) che stanno modernizzando le operazioni del ciclo di fatturazione senza rinunciare completamente al controllo locale. La partnership siglata da Ensemble Health Partners a marzo 2026 con Cohere dimostra l'importanza di un'infrastruttura cloud-capable, poiché l'azienda sta sviluppando un modello linguistico di grandi dimensioni nativo per la gestione del ciclo di fatturazione (RCM), addestrato su dati operativi e implementato tramite agenti di intelligenza artificiale in contesti di flusso di lavoro. I modelli on-premise continuano a perdere quote di mercato, ma rimangono rilevanti laddove la governance, la proprietà o le normative sui dati specifiche di uno Stato limitano una migrazione più ampia. Il mercato statunitense dell'outsourcing della fatturazione medica non è quindi semplicemente diviso tra sistemi cloud e locali, poiché molti dei clienti in più rapida crescita optano invece per un'architettura mista.
Per tipologia di fatturazione: la crescita della fatturazione professionale si allinea a quella della fatturazione istituzionale.
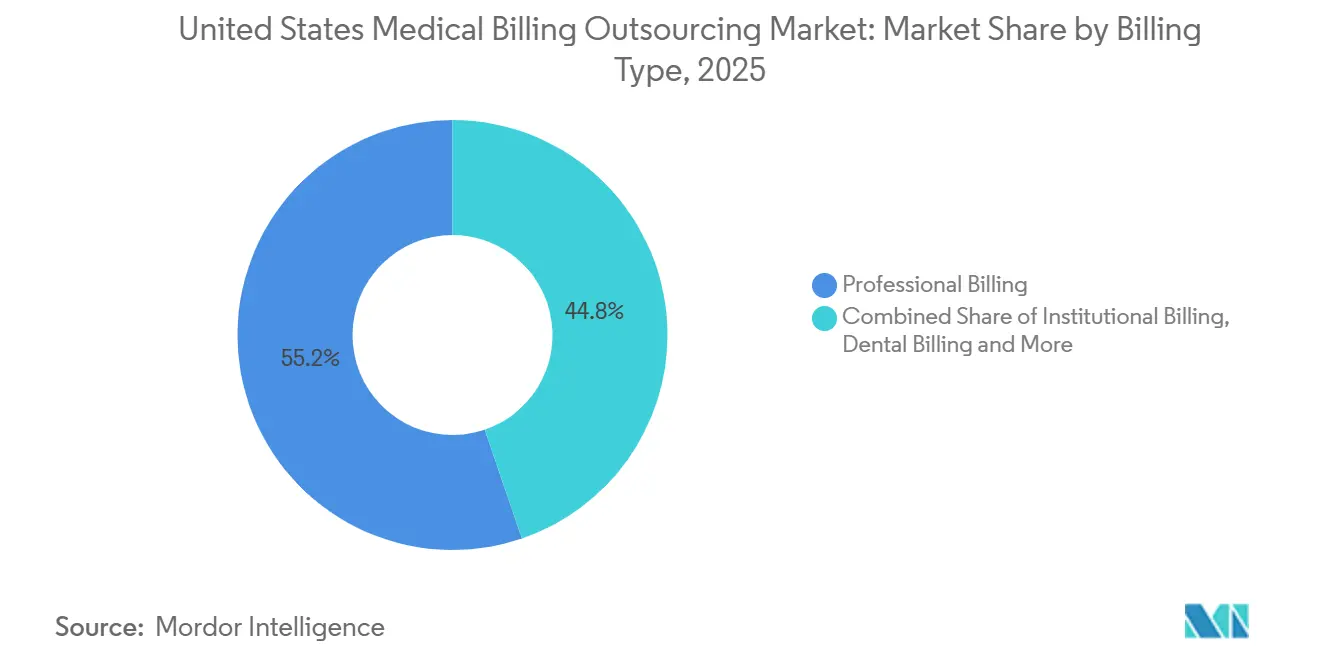
Nel 2025, la fatturazione professionale deteneva una quota di mercato maggioritaria del 55.2%, sostenuta dall'elevato volume di richieste di rimborso generate dagli studi medici di base, dai gruppi multispecialistici e dagli ambulatori. Questo rimane il segmento di transazioni più ampio nel mercato statunitense dell'outsourcing della fatturazione medica, motivo per cui i fornitori continuano a investire in flussi di lavoro rivolti ai medici e in controlli per gli enti pagatori. Il CMS ha esercitato ulteriore pressione a questo livello con la finalizzazione del tariffario medico Medicare per l'anno solare 2026, che prevede percorsi separati per i fattori di conversione, rendendo la qualità della documentazione e l'allineamento dei report più rilevanti per il rimborso dei medici. Con l'aumentare della complessità delle normative di fatturazione, i gruppi di medici più piccoli traggono meno vantaggi dal gestire queste attività internamente.
La fatturazione istituzionale è la tipologia di fatturazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 13.4% fino al 2031, poiché le norme di rimborso per le prestazioni ambulatoriali e ospedaliere sono soggette a un controllo più rigoroso da parte di assicuratori e revisori. MDaudit ha riportato nel 2025 che i rifiuti di pagamento relativi alla codifica ambulatoriale sono aumentati del 26%, il che supporta la tendenza verso il supporto di fornitori specializzati negli ambienti di fatturazione ospedaliera. La fatturazione di laboratorio e diagnostica, la fatturazione odontoiatrica e i flussi di lavoro relativi alle apparecchiature mediche durevoli rimangono nicchie più piccole ma più specializzate, dove la precisione della codifica influisce direttamente sui tempi di riscossione e sul rischio di rifiuto di pagamento. GeBBS Healthcare ha rafforzato la sua posizione in una di queste nicchie con l'acquisizione, avvenuta nel marzo 2026, di RND OptimizAR, un'azienda specializzata nella fatturazione di apparecchiature mediche durevoli e domiciliari. Il mercato statunitense dell'outsourcing della fatturazione medica continua a premiare i fornitori in grado di combinare un'elevata capacità di gestione professionale dei sinistri con competenze più approfondite in specifiche linee di fatturazione specialistiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali sono il punto di riferimento per i volumi, i centri chirurgici ambulatoriali guidano la crescita trainata dai margini.
Nel 2025, ospedali e sistemi sanitari rappresentavano il 48.4% del mercato statunitense dell'outsourcing della fatturazione medica, rimanendo quindi al centro delle dinamiche di fatturato e della definizione dei contratti per i fornitori. Le loro dimensioni, la complessità del mix di pagatori e le esigenze di coordinamento interno rendono commercialmente valide sia le strutture di gestione completa del ciclo di fatturazione sia quelle di cogestione. Questo gruppo di utenti finali risente inoltre in modo più diretto dell'impatto dei rifiuti di pagamento, poiché il fatturato assoluto in gioco è di gran lunga superiore rispetto a quello di piccoli studi medici o strutture con un'unica sede. Per questo motivo, il settore statunitense dell'outsourcing della fatturazione medica continua a basarsi sulla domanda ospedaliera come principale fonte di valore contrattuale.
Gli studi medici rimangono il secondo segmento di utenti finali per importanza, ma la crescita più rapida si registra nei centri di chirurgia ambulatoriale (ASC), che dovrebbero espandersi a un tasso di crescita annuo composto (CAGR) del 14.8% fino al 2031. La fatturazione degli ASC integra l'utilizzo di modificatori, la codifica dei costi degli impianti, le regole di pagamento specifiche per le procedure e la gestione delle richieste di rimborso con tempistiche ristrette, rendendo l'outsourcing specializzato più giustificabile rispetto al supporto back-office standard. Anche i laboratori di diagnostica mantengono una domanda sostenuta, poiché le decisioni locali in materia di copertura assicurativa e le aspettative di documentazione possono creare una costante pressione per la conformità. Gli studi dentistici attraggono fornitori sempre più specializzati, poiché la complessità delle prestazioni sanitarie aumenta e le piattaforme generaliste si dimostrano meno efficaci in questo contesto. Altri utenti finali, tra cui le organizzazioni di salute mentale e i fornitori di servizi di telemedicina, contribuiscono con una base di ricavi inferiore, ma con un livello di complessità di fatturazione per dollaro incassato molto più elevato, il che li rende importanti per il mercato statunitense dell'outsourcing della fatturazione medica.
Per specialità: la medicina generale è leader per volume di attività, la salute comportamentale ridefinisce il concetto di urgenza.
Nel 2025, l'assistenza primaria deteneva il 24.2% dell'outsourcing della fatturazione specialistica, risultando la specialità più importante nel mercato statunitense dell'outsourcing della fatturazione medica, grazie all'ampia base di pazienti e al volume ricorrente di richieste di rimborso. La sua importanza è in aumento, non in diminuzione, perché l'assistenza primaria è ora più vicina, rispetto al passato, alla gestione del rischio, alla rilevazione della qualità, alla codifica delle malattie croniche e alla rendicontazione per la gestione integrata delle cure. I partner di fatturazione in questa specialità devono comprendere sia le tradizionali richieste di rimborso a prestazione sia i requisiti di documentazione legati al valore. Di conseguenza, il mercato statunitense dell'outsourcing della fatturazione medica continua a considerare l'assistenza primaria come un punto di riferimento per i volumi, anche se le specialità in più rapida crescita stanno guadagnando attenzione.
La salute comportamentale è la specialità in più rapida crescita, con un CAGR del 15.9% fino al 2031, poiché l'utilizzo della telemedicina, le strutture di esclusione dei pagatori e le regole di fatturazione basate sul tempo creano un ambiente di conformità difficile per i team di fatturazione generici. Valant ha lanciato una soluzione RCM specifica per la salute comportamentale nel marzo 2026, a testimonianza del crescente riconoscimento della necessità, in questa specialità, di una progettazione del flusso di lavoro più personalizzata rispetto a quella offerta dai prodotti di fatturazione standard. Radiologia, ortopedia, cardiologia e oncologia mantengono tutte una significativa domanda di fatturazione, con l'oncologia che si distingue perché la fatturazione dei farmaci, i servizi di valutazione e gestione e la codifica relativa alle sperimentazioni cliniche interagiscono tutti nello stesso flusso di lavoro. Anche la medicina d'urgenza rimane importante perché la conformità al No Surprises Act aggiunge un ulteriore livello di disciplina dei processi in materia di rimborso e responsabilità del paziente. Queste condizioni contribuiscono a spiegare perché i fornitori specializzati stanno acquisendo rilevanza nel mercato statunitense dell'outsourcing della fatturazione medica.
Per tipologia di pagatore: l'assicurazione commerciale è predominante, Medicaid registra la crescita più rapida.
Nel 2025, il settore assicurativo commerciale deteneva la quota maggiore tra le tipologie di pagatori, pari al 36.3%, a testimonianza del valore più elevato per sinistro e della complessità contrattuale tipici della fatturazione commerciale. Questo rende la gestione dei sinistri commerciali una delle linee operative più redditizie nel mercato statunitense dell'outsourcing della fatturazione medica. Medicare rimane la seconda categoria di pagatori per importanza, con Medicare Advantage che attira particolare attenzione a causa dell'elevata frequenza dei rifiuti e dell'intensità dei controlli in questa popolazione. I dati di Kodiak Solutions citati da HFMA hanno mostrato che l'automazione lato pagatore e l'attività di rifiuto dei pagamenti sono rimaste una delle principali preoccupazioni nel 2025, rafforzando la necessità di competenze di fatturazione specifiche per ciascun pagatore.
Medicaid è il segmento di pagatori in più rapida crescita, con un CAGR del 14.6% fino al 2031, in parte perché l'espansione dell'assistenza gestita aggiunge complessità in termini di ammissibilità, iscrizione e autorizzazione preventiva, difficili da gestire autonomamente per i team di fornitori di servizi sanitari. Il periodo di graduale riapertura post-pandemica nel 2024 e nel 2025 ha intensificato tale pressione negli stati con un'ampia popolazione beneficiaria di Medicaid, soprattutto laddove le modifiche alla copertura hanno creato bruschi cambiamenti nelle procedure di verifica dell'ammissibilità. Il settore degli infortuni sul lavoro rimane più piccolo, ma operativamente distinto perché le regole relative alla documentazione, alle tempistiche e all'instradamento delle richieste di rimborso differiscono da quelle delle richieste di rimborso mediche tradizionali. Anche il pagamento diretto da parte del paziente (Self-Pay) è diventato più importante nelle decisioni di outsourcing, poiché aumenta la responsabilità finanziaria del paziente e i fornitori di servizi sanitari necessitano di un maggiore coinvolgimento digitale per migliorare le prestazioni di riscossione. Questi andamenti dimostrano che il mercato statunitense dell'outsourcing della fatturazione medica non è guidato solo dal volume delle richieste di rimborso, poiché la complessità delle regole dei pagatori può essere altrettanto importante quanto le dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato statunitense dell'outsourcing della fatturazione medica è maggiormente concentrato nel Sud e nel Sud-Ovest, dove Texas e Florida generano un'ampia domanda grazie alla combinazione di sistemi multi-ospedalieri, un'elevata esposizione al programma Medicare Advantage e un consolidamento attivo delle piattaforme mediche. Questi stati creano anche il volume di fatturazione che supporta contratti su scala aziendale e una maggiore specializzazione dei fornitori. I cambiamenti nei criteri di ammissibilità al Medicaid post-pandemia hanno ulteriormente aumentato la pressione in Texas e Florida, dove le modifiche alle iscrizioni e i flussi di lavoro della gestione delle cure hanno incrementato la necessità di supporto esterno per le operazioni di verifica e rimborso. Anche Georgia e Carolina del Nord stanno rafforzando il loro ruolo nel mercato statunitense dell'outsourcing della fatturazione medica, grazie a una combinazione crescente di espansione dei fornitori, infrastrutture di erogazione nazionali e condizioni economiche favorevoli per i modelli di servizio esternalizzati. Nel complesso, il corridoio sud-orientale si sta trasformando da regione di supporto secondaria in un cluster di domanda fondamentale per l'outsourcing del ciclo di fatturazione.
Il Nord-Est presenta un modello diverso, caratterizzato da centri medici universitari, complessi contratti con gli enti pagatori e sistemi no-profit con una forte struttura di governance, che spesso prediligono rapporti con i fornitori rigidamente strutturati. L'interoperabilità con il CMS e le norme sull'autorizzazione preventiva hanno reso gli standard di scambio dati più importanti in questi mercati, soprattutto dopo l'entrata in vigore della normativa il 1° gennaio 2026. Boston e New York rimangono più selettive nell'utilizzo dell'outsourcing completo, ma le carenze di personale e il costo degli investimenti in intelligenza artificiale stanno spingendo un numero crescente di sistemi verso modelli di gestione condivisa e basati su software. Il Midwest si configura come una regione orientata al valore nel mercato statunitense dell'outsourcing della fatturazione medica, dove i costi del lavoro inferiori e un'ampia base di piani regionali creano un flusso costante di attività di fatturazione ad alto volume di transazioni.
I mercati rurali delle Grandi Pianure, degli Appalachi e del profondo Sud si trovano ad affrontare una versione più urgente dello stesso problema, poiché molti ospedali con accesso critico e cliniche rurali non dispongono di personale addetto alla fatturazione sufficiente a gestire la complessità dei sistemi di pagamento. In questi contesti, l'outsourcing spesso funge da stabilizzazione finanziaria piuttosto che da puro programma di efficienza. Ciò rende la domanda nelle aree rurali strutturalmente rigida, anche se le dimensioni dei contratti sono inferiori rispetto a quelle dei grandi sistemi urbani. Un secondo spostamento geografico si sta verificando nella sede di erogazione piuttosto che nella domanda finale, poiché gli acquirenti mostrano un maggiore interesse per i modelli nearshore che offrono allineamento del fuso orario e supporto bilingue senza lo stesso livello di preoccupazioni normative legate alle strutture offshore distanti. Il mercato statunitense dell'outsourcing della fatturazione medica si sta quindi espandendo contemporaneamente lungo due mappe: una basata sulle aree in cui la domanda da parte dei fornitori è più forte e un'altra basata sulle aree in cui l'erogazione di servizi conformi può essere scalata in modo più efficace.
Panorama competitivo
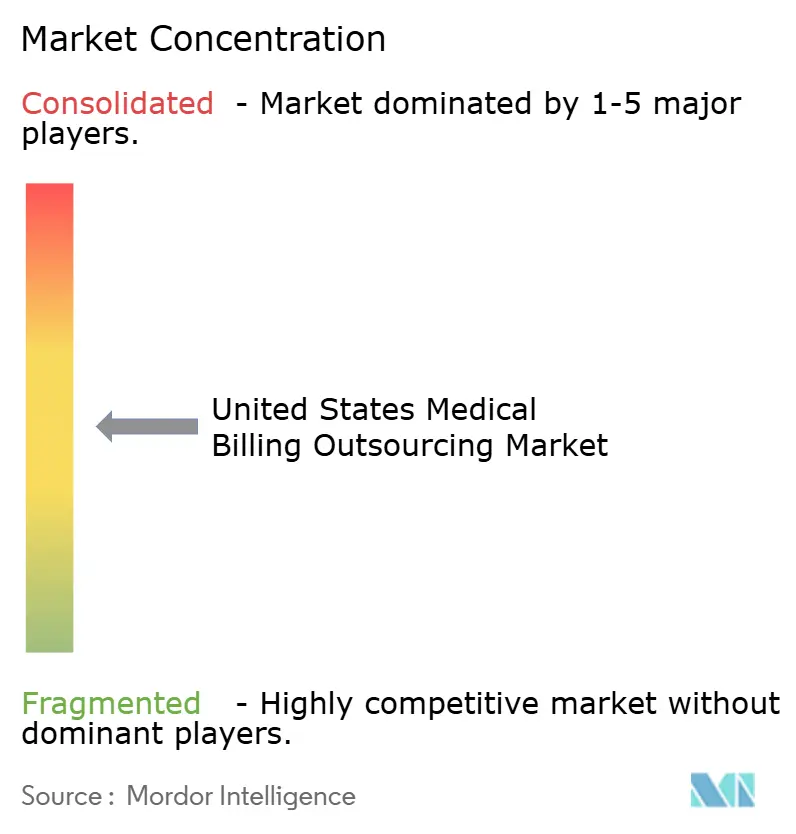
Il mercato statunitense dell'outsourcing della fatturazione medica è moderatamente concentrato, con un gruppo di leader ben definito che comprende Optum, R1 RCM, Ensemble Health Partners, Waystar e CorroHealth. Queste aziende competono in base all'ampiezza della piattaforma, alla profondità dell'automazione, alla connettività con i pagatori e alla capacità di servire grandi sistemi sanitari in diverse strutture e specialità. Al di sotto di queste, il mercato rimane frammentato tra centinaia di fornitori di medie dimensioni, regionali e specializzati. Questa lunga coda mantiene alta la pressione sui prezzi e sulla specializzazione, soprattutto nei settori della salute mentale, dell'odontoiatria, dei dispositivi medici e di altre categorie di fatturazione specifiche. Il mercato statunitense dell'outsourcing della fatturazione medica combina quindi un gruppo di leader di grandi dimensioni con un'ampia gamma di concorrenti di nicchia.
Il private equity e il capitale strategico continuano ad accelerare il consolidamento tra le piattaforme più grandi. TowerBrook Capital Partners e Clayton, Dubilier & Rice hanno completato l'acquisizione di R1 RCM nel novembre 2024 per 8.9 miliardi di dollari, a dimostrazione del valore che gli investitori attribuiscono alla scalabilità e alla predisposizione all'automazione nelle operazioni del ciclo di fatturazione. Waystar ha concluso l'acquisizione di Iodine Software nell'ottobre 2025, rafforzando il legame tra l'intelligenza clinica e il flusso di lavoro finanziario come elemento di differenziazione competitiva. GeBBS Healthcare ha aggiunto un altro esempio strategico nel marzo 2026 con l'acquisizione di RND OptimizAR per consolidare la propria posizione nella fatturazione di dispositivi medici e apparecchiature mediche domiciliari.
Lo sviluppo delle piattaforme procede con la stessa rapidità dei cambiamenti di proprietà. Ensemble Health Partners ha stretto una partnership con Cohere nel marzo 2026 per costruire un modello linguistico di grandi dimensioni nativo per RCM, dimostrando come i fornitori stiano cercando di integrare l'intelligenza dei flussi di lavoro direttamente nei sistemi operativi anziché considerare l'IA come uno strumento secondario. Anche Innovaccer e IKS Health si stanno concentrando sul livello di codifica con strumenti più autonomi, aumentando la pressione competitiva sui modelli tradizionali ad alta intensità di lavoro. Allo stesso tempo, l'incidente di Change Healthcare ha reso la preparazione alla sicurezza un filtro competitivo più importante, poiché il controllo da parte dell'HHS dopo la violazione ha innalzato le aspettative in termini di resilienza e governance. Nei prossimi 3 anni, il mercato statunitense dell'outsourcing della fatturazione medica premierà probabilmente i fornitori in grado di dimostrare un miglioramento misurabile delle prestazioni di riscossione netta, soddisfacendo al contempo requisiti più rigorosi in termini di sicurezza e interoperabilità. Questa combinazione favorisce gli operatori storici ben capitalizzati, ma lascia comunque spazio a nuovi concorrenti mirati con una solida esperienza specialistica.
Aziende leader nel settore dell'esternalizzazione della fatturazione medica negli Stati Uniti
Optum Inc.
R1RCM Inc.
Conifere Salute Solutions LLC
Partner sanitari dell'ensemble
Omega Healthcare Management Services
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: R1 RCM ha annunciato l'espansione di Phare OS, descritto come il primo sistema operativo per la gestione dei ricavi nel settore sanitario, progettato per aiutare i fornitori di servizi sanitari a gestire la complessità dei pagatori e la pressione sui margini attraverso un'automazione integrata basata sull'intelligenza artificiale lungo l'intero ciclo di fatturazione. Il lancio estende la strategia di R1 volta a progredire verso la liquidazione dei sinistri in tempo reale.
- Novembre 2025: CharmHealth ha annunciato la sua nuova piattaforma CharmBillerPro. Completamente riprogettata per affrontare la crescente complessità della gestione del ciclo di fatturazione, la piattaforma ora include automazioni basate sull'intelligenza artificiale e soluzioni di pagamento integrate, oltre a diverse funzionalità avanzate per operazioni e riscossioni altamente efficienti.
Ambito del rapporto sul mercato dell'esternalizzazione della fatturazione medica negli Stati Uniti
Secondo quanto riportato nel documento, l'esternalizzazione della fatturazione medica è il processo di affidamento a un'azienda o a un fornitore di servizi esterno della gestione delle funzioni di fatturazione medica di uno studio o di una struttura sanitaria.
Il mercato statunitense dell'outsourcing della fatturazione medica è segmentato per servizio in servizi front-end, servizi middle-end e servizi back-end. Per modello di outsourcing, il mercato è categorizzato in outsourcing a servizio completo, outsourcing selettivo delle funzioni, ufficio amministrativo esteso, ciclo di fatturazione cogestito e servizi gestiti basati su software. Per implementazione, la segmentazione include cloud, cloud ibrido e on-premise. Per tipo di fatturazione, il mercato è suddiviso in fatturazione professionale, fatturazione istituzionale, fatturazione di laboratorio e diagnostica, fatturazione odontoiatrica e fatturazione di apparecchiature mediche durevoli. Per utente finale, la segmentazione comprende ospedali e sistemi sanitari, studi medici, centri di chirurgia ambulatoriale, laboratori di diagnostica, studi dentistici e altri utenti finali. Per specializzazione, il mercato è segmentato in medicina generale, medicina d'urgenza, radiologia, ortopedia, cardiologia, oncologia, salute mentale e altre specializzazioni. Per tipo di pagatore, il mercato è categorizzato in assicurazione commerciale, Medicare, Medicaid, indennizzo per infortuni sul lavoro e pagamento diretto. Per ciascun segmento, vengono fornite le dimensioni del mercato e le previsioni in termini di valore (USD).
| Servizi front-end |
| Servizi di fascia media |
| Servizi di back-end |
| Outsourcing di servizi completi |
| Esternalizzazione selettiva delle funzioni |
| Ufficio commerciale esteso |
| Ciclo di ricavi gestito congiuntamente |
| Servizi gestiti basati su software |
| Basato su cloud |
| cloud ibrido |
| On-Premise |
| Fatturazione professionale |
| Fatturazione istituzionale |
| Fatturazione per esami di laboratorio e diagnostici |
| Fatturazione dentale |
| Fatturazione delle apparecchiature mediche durevoli |
| Ospedali e Sistemi Sanitari |
| Pratiche del medico |
| Centri di Chirurgia Ambulatoriale |
| Laboratori diagnostici |
| Studi odontoiatrici |
| Altri utenti finali |
| Assistenza sanitaria di base |
| Medicina d'emergenza |
| Radiologia |
| Ortopedia |
| Cardiologia |
| Oncologia |
| Salute comportamentale |
| Altre specialità |
| Assicurazione commerciale |
| Medicare |
| Medicaid |
| Compensazione dei lavoratori |
| Auto-Pagamento |
| Per servizio | Servizi front-end |
| Servizi di fascia media | |
| Servizi di back-end | |
| Con il modello di outsourcing | Outsourcing di servizi completi |
| Esternalizzazione selettiva delle funzioni | |
| Ufficio commerciale esteso | |
| Ciclo di ricavi gestito congiuntamente | |
| Servizi gestiti basati su software | |
| Per distribuzione | Basato su cloud |
| cloud ibrido | |
| On-Premise | |
| Per tipologia di fatturazione | Fatturazione professionale |
| Fatturazione istituzionale | |
| Fatturazione per esami di laboratorio e diagnostici | |
| Fatturazione dentale | |
| Fatturazione delle apparecchiature mediche durevoli | |
| Per utente finale | Ospedali e Sistemi Sanitari |
| Pratiche del medico | |
| Centri di Chirurgia Ambulatoriale | |
| Laboratori diagnostici | |
| Studi odontoiatrici | |
| Altri utenti finali | |
| Di Specialty | Assistenza sanitaria di base |
| Medicina d'emergenza | |
| Radiologia | |
| Ortopedia | |
| Cardiologia | |
| Oncologia | |
| Salute comportamentale | |
| Altre specialità | |
| Per tipo di pagatore | Assicurazione commerciale |
| Medicare | |
| Medicaid | |
| Compensazione dei lavoratori | |
| Auto-Pagamento |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per l'esternalizzazione della fatturazione medica negli Stati Uniti al 2031?
Si prevede che il mercato statunitense dell'outsourcing della fatturazione medica raggiungerà gli 11.11 miliardi di dollari entro il 2031, in crescita rispetto ai 6.18 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 12.45% nel periodo 2026-2031.
Perché gli ospedali stanno affidando una parte sempre maggiore del ciclo di fatturazione a fornitori esterni?
Una delle ragioni principali è la crescente perdita di ricavi. Gli ospedali che utilizzano la piattaforma Kodiak Solutions hanno perso oltre 48 miliardi di dollari a causa di rifiuti definitivi e saldi non riscossi dai pazienti nel 2025, il che aumenta l'importanza di una gestione e di un follow-up specializzati dei rifiuti.
Qual è attualmente l'area di servizio più estesa?
Nel 2025, i servizi di back-end hanno dominato il mercato con una quota del 38.3%, a testimonianza della forte domanda di gestione dei rifiuti di pagamento, gestione dei ricorsi e recupero dei crediti.
Quale gruppo di utenti finali sta crescendo più rapidamente?
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 14.8% fino al 2031, poiché le loro regole di fatturazione sono specializzate e la pressione sui margini rende più difficile giustificare l'assunzione di personale interno.
Cosa rende la salute comportamentale una specializzazione in così rapida ascesa?
Si prevede che il settore della salute comportamentale crescerà a un tasso annuo composto del 15.9% fino al 2031, grazie all'utilizzo della telemedicina, alla codifica basata sul tempo e alle strutture di esclusione dei pagatori che i team di fatturazione generici spesso faticano a gestire efficacemente.
In che modo l'intelligenza artificiale sta cambiando la concorrenza tra i fornitori?
L'intelligenza artificiale sta spostando il valore dall'elaborazione di base delle transazioni all'automazione della codifica, all'analisi dei rifiuti e all'orchestrazione dei flussi di lavoro, ed è per questo che operazioni come l'accordo tra Waystar e Iodine e la partnership tra Ensemble e Cohere sono importanti.


