

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
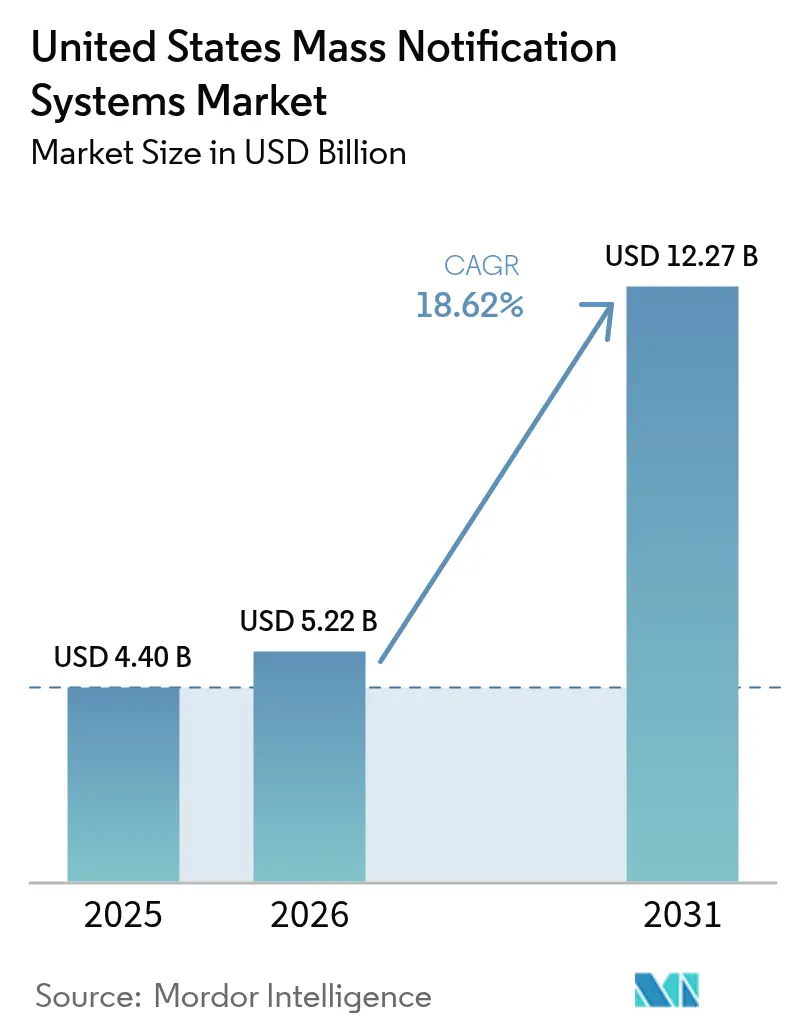
| Dimensione del mercato (2026) | 5.22 miliardo di dollari |
| Dimensione del mercato (2031) | 12.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.62% CAGR |
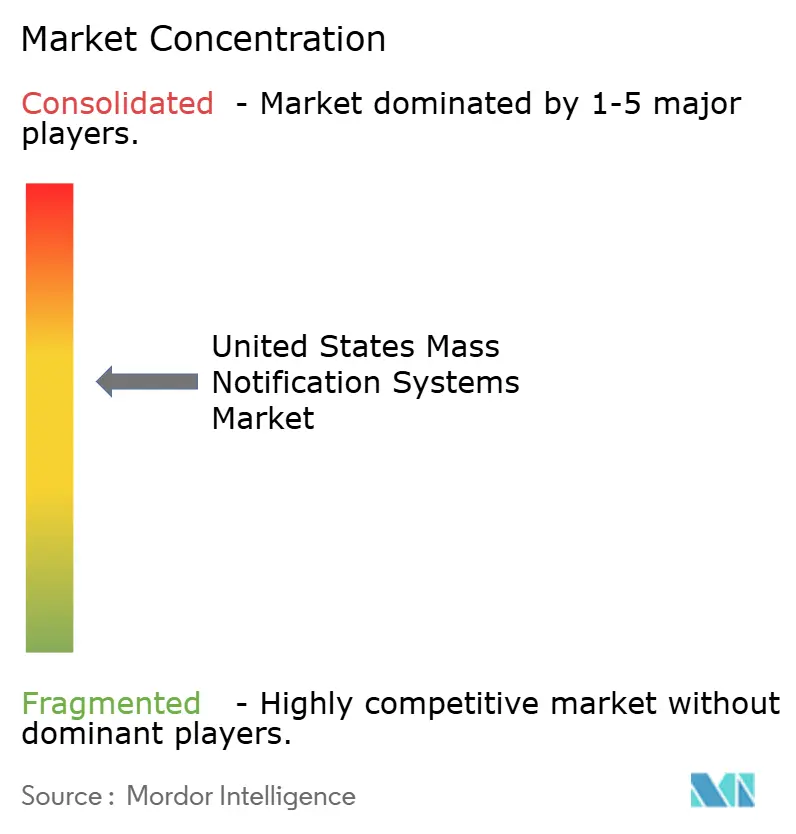
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sistemi di notifica di massa negli Stati Uniti a cura di Mordor Intelligence
Si stima che il mercato statunitense dei sistemi di notifica di massa raggiungerà i 5.22 miliardi di dollari nel 2026, in crescita rispetto ai 4.40 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 12.27 miliardi di dollari, con un CAGR del 18.62% nel periodo 2026-2031. Lo slancio riflette i mandati federali simultanei, la rapida adozione del cloud e una maggiore consapevolezza dei rischi tra gli operatori sia del settore pubblico che privato. Le scadenze di conformità legate all'Integrated Public Alert and Warning System Open Platform 3.0 (IPAWS-Open 3.0) della FEMA e alla supervisione del Clery Act del Dipartimento dell'Istruzione hanno accelerato i cicli di approvvigionamento, mentre le politiche di lavoro ibrido accelerano la domanda di avvisi cloud-native e mobile-first. Gli investimenti nel 5G e nella risposta agli incidenti basata sull'intelligenza artificiale rafforzano la differenziazione dei prodotti, ma le lacune di interoperabilità tra le reti radio del Progetto 25 (P25) e i nuovi servizi cellulari limitano la scalabilità a breve termine. Le dinamiche competitive restano moderatamente frammentate; la transazione di privatizzazione di Everbridge del 2024 e l'autorizzazione FedRAMP High di BlackBerry AtHoc sottolineano un ambiente MandA attivo e un'attenzione rivolta ai clienti federali.
Punti chiave del rapporto
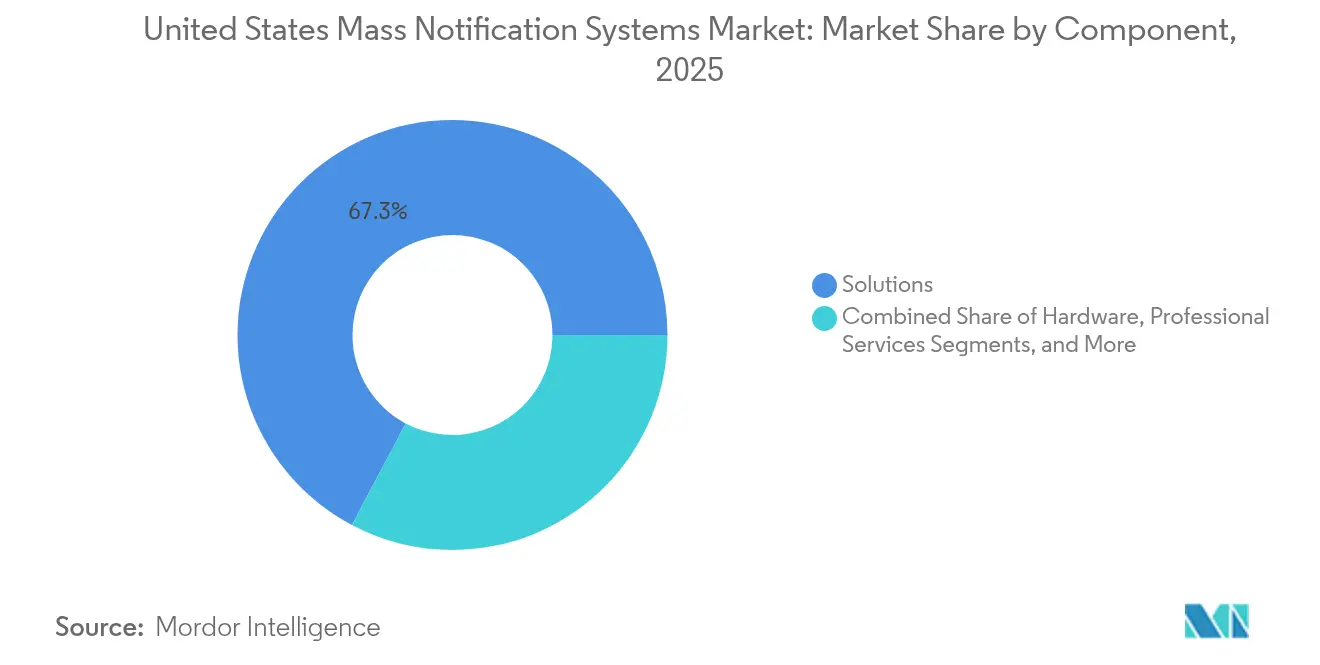
- Per componente, nel 67.25 le soluzioni detenevano il 2025% della quota di mercato dei sistemi di notifica di massa negli Stati Uniti, mentre si prevede che i servizi cresceranno a un CAGR del 18.95% entro il 2031.
- In base al modello di implementazione, il cloud ha conquistato una quota di fatturato del 71.80% nel 2025, mentre si prevede che l'ibrido crescerà a un CAGR del 20.05% fino al 2031.
- Per applicazione, gli avvisi distribuiti ai destinatari e personali hanno rappresentato il 45.90% delle dimensioni del mercato dei sistemi di notifica di massa degli Stati Uniti nel 2025; i sistemi all'interno degli edifici registrano le previsioni di CAGR più elevate, pari al 20.24%.
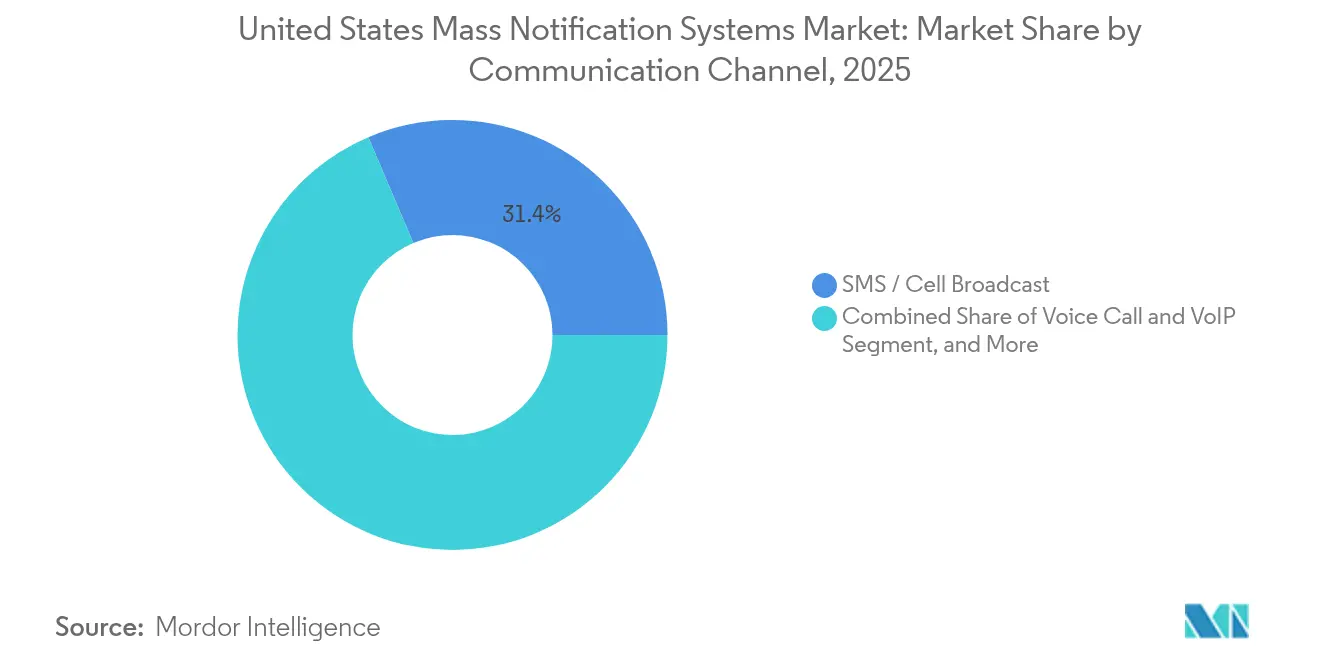
- Per canale di comunicazione, SMS e testi hanno registrato una quota del 31.40% nel 2025, in contrasto con le notifiche push sulle app mobili che hanno registrato un CAGR del 20.93%.
- In base al settore verticale dell'utente finale, nel 41.20 le agenzie governative e di pubblica sicurezza hanno registrato una quota del 2025%; l'assistenza sanitaria e le scienze della vita rappresentano il segmento in più rapida crescita con un CAGR del 21.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di notifica di massa negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione federale di IPAWS-Open 3.0 accelera le implementazioni delle agenzie | + 4.20% | A livello nazionale; il più forte tra gli enti federali e statali di gestione delle emergenze | A breve termine (≤ 2 anni) |
| Mandati di sicurezza nei campus guidati dal Clery-Act | + 2.80% | A livello nazionale; concentrato negli stati con grandi sistemi universitari pubblici | Medio termine (2-4 anni) |
| L'integrazione di intelligenza artificiale e apprendimento automatico migliora la risposta alle emergenze | + 3.50% | Centri urbani e corridoi infrastrutturali critici | A lungo termine (≥ 4 anni) |
| Convergenza di molteplici mandati federali sulla sicurezza | + 2.10% | A livello nazionale; tutte le agenzie federali e gli appaltatori | Medio termine (2-4 anni) |
| Piattaforme cloud-native che consentono casi d'uso di lavoro ibrido | + 1.90% | Grandi aree metropolitane con forza lavoro distribuita | A breve termine (≤ 2 anni) |
| Modernizzazione dell'infrastruttura 911 di nuova generazione | + 2.40% | Punti di risposta alla sicurezza pubblica (PSAP) statali e locali in tutto il paese | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione federale di IPAWS-Open 3.0 che accelera le implementazioni delle agenzie
Nel 2024, le autorizzazioni IPAWS-Open 3.0 hanno superato le 1,800 autorità di allerta, imponendo aggiornamenti a livello federale, statale, locale, tribale e territoriale. La norma della FCC del dicembre 2024 che impone trasmissioni del sistema di allerta di emergenza basato su IP ha intensificato i tempi di conformità, catalizzando la rapida assegnazione di contratti per soluzioni compatibili con BlackBerry AtHoc [1] Federal Communications Commission, “FCC Sets Dates for Improved Emergency Alert System Messages,” fcc.gov . Contemporaneamente, una sovvenzione di 136 milioni di dollari della Corporation for Public Broadcasting accelera la modernizzazione delle infrastrutture per le emittenti rurali e tribali meno servite.
I mandati sulla sicurezza nei campus promossi dal Clery-Act alimentano la spesa per l'istruzione superiore
Il Dipartimento dell'Istruzione può ora imporre una sanzione di 35,000 dollari per violazione in caso di carenze negli avvisi del campus, obbligando le università ad adottare piattaforme integrate che integrino la gestione degli incidenti con la comunicazione di massa. L'aggiornamento di AlertVU della Vanderbilt University illustra il passaggio a sistemi di comando centralizzati. Studi recenti indicano che oltre l'80% dei professionisti della sicurezza dell'istruzione superiore ritiene queste piattaforme efficaci nel modellare il comportamento in tempo reale.
Intelligenza artificiale e apprendimento automatico rivoluzioneranno la sicurezza e la risposta alle emergenze
I progetti pilota della Direzione Scientifica e Tecnologica del Dipartimento di Sicurezza Interna (DHS) mostrano che i tempi di risposta agli incendi boschivi migliorano quando l'intelligenza artificiale analizza le immagini satellitari e i dati atmosferici. La mappatura del rischio di incendi boschivi a livello statale del Colorado sfrutta modelli simili, mentre la NTIA (National Institute of Health and Safety and Technology) osserva che il triage delle chiamate al 911 basato sull'intelligenza artificiale riduce il volume del 30% e aumenta l'efficienza fino al 10%. Gennaio 2025: l'approvazione da parte della FCC di modelli WEA multilingue in 13 lingue posiziona la traduzione tramite intelligenza artificiale come uno strumento di accessibilità fondamentale.
Convergenza degli obblighi federali di sicurezza sui sistemi di notifica di nuova generazione
Le nuove norme sulla segnalazione di incidenti informatici impongono ai proprietari di infrastrutture critiche di allertare la CISA entro 72 ore, incrementando la domanda di flussi di lavoro di notifica automatizzati e multicanale. Il Piano di Investimenti della TSA per l'anno fiscale 2024-2028 dà priorità alla sicurezza informatica e allo screening automatizzato nei nodi di trasporto, rafforzando i requisiti di interoperabilità. Il finanziamento EMPG di 355.1 milioni di dollari è mirato a capacità di allerta resilienti al clima, standardizzando ulteriormente l'adozione della piattaforma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune di interoperabilità tra le reti radio P25 legacy e 5G | -2.7% | Giurisdizioni rurali e tribali a livello nazionale | Medio termine (2-4 anni) |
| Carenze di bilancio nei comuni rurali | -1.8% | Piccole contee e comuni dell'America rurale | A lungo termine (≥ 4 anni) |
| Ampliamento degli oneri di conformità alla privacy dei dati e alla notifica delle violazioni | -1.3% | Stati con statuti sulla privacy recentemente rafforzati | Medio termine (2-4 anni) |
| Stanchezza dell'allerta pubblica dopo i precedenti incidenti di falsi allarmi | -1.0% | Regioni con elevata esposizione ad avvisi di test frequenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune di interoperabilità con le reti P25 e 5G legacy
La guida alle best practice LMR/LTE della CISA sottolinea i persistenti ostacoli tecnici nell'adattamento dei gruppi di conversazione P25 ai canali a banda larga. La revisione del P8.1 da 25 milioni di dollari della contea di Santa Fe, finanziata da soli 425,000 dollari di aiuti statali, illustra l'impatto finanziario degli aggiornamenti radio. Il bollettino di affidabilità NG2025 del 911 della FCC potrebbe ampliare ulteriormente il divario se le reti radio esistenti non riuscissero a soddisfare i nuovi standard.
Disavanzi di bilancio nei comuni rurali
Il calo delle entrate derivanti dalle tariffe e le priorità contrastanti limitano i centri 911 rurali, con le contee che sempre più spesso dirottano i fondi generali per mantenere i livelli di servizio di base. Un fabbisogno di 2.2 miliardi di dollari per il NG911 nella sola New York esemplifica l'entità dei costi di modernizzazione che superano le capacità locali. I piani di mitigazione dei rischi evidenziano l'onere amministrativo del rispetto delle sovvenzioni pluriennali, che spesso supera le risorse di personale delle piccole giurisdizioni.
Analisi del segmento
Per componente: la crescita dei servizi supera il predominio delle soluzioni
Nel 67.25, il segmento delle soluzioni rappresentava il 2025% del mercato statunitense dei sistemi di notifica di massa, a dimostrazione di una spesa consolidata per le piattaforme di allerta principali. I ricavi derivanti dai servizi, tuttavia, stanno crescendo a un CAGR del 18.95%, poiché le organizzazioni si affidano a integrazioni gestite per soddisfare i benchmark IPAWS-Open 3.0 e FedRAMP. I fornitori di servizi professionali beneficiano della crescente domanda di configurazioni di analisi basate sull'intelligenza artificiale e di un monitoraggio dei sistemi 24 ore su 7, XNUMX giorni su XNUMX.
I margini di profitto per l'hardware si stanno riducendo man mano che le architetture cloud riducono l'ingombro on-premise, tuttavia dispositivi specializzati come gli Alertus Beacon rimangono indispensabili in ospedali e campus che richiedono ridondanza acustica e visiva. Le licenze in abbonamento allineano fornitori e acquirenti a roadmap in continuo aggiornamento, mentre i servizi di formazione emergono per sbloccare il rilevamento delle minacce basato sull'apprendimento automatico. Di conseguenza, i servizi sono posizionati per conquistare una quota crescente del mercato statunitense dei sistemi di notifica di massa, in particolare tra i comuni di medie dimensioni privi di competenze interne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per distribuzione: i modelli ibridi colmano la divisione tra cloud e locali
Nel 71.80, il cloud ha dominato il 2025% del mercato statunitense dei sistemi di notifica di massa, ma i modelli ibridi, in espansione con un CAGR del 20.05%, offrono il compromesso migliore tra scalabilità e requisiti di sovranità dei dati. Le agenzie federali con carichi di lavoro classificati richiedono storage on-premise abbinato a livelli di distribuzione cloud, una configurazione rafforzata dal framework FedRAMP High che ora supporta le distribuzioni BlackBerry AtHoc.
Gli operatori sanitari adottano soluzioni ibride per proteggere le informazioni sanitarie elettroniche ai sensi dell'HIPAA, mantenendo al contempo la rapida diffusione degli avvisi agli operatori sanitari in mobilità. La migrazione a NG911 spinge inoltre i PSAP statali verso la resilienza del cloud pubblico. Con l'espansione del 5G, le architetture ibride sono destinate a conquistare una quota maggiore del mercato statunitense dei sistemi di notifica di massa tra le aziende che integrano le vecchie radio P25 con applicazioni push-to-talk a banda larga.
Per applicazione: i sistemi negli edifici prendono slancio
Nel 45.90, gli avvisi distribuiti a destinatari e personali hanno mantenuto una quota del 2025% del mercato statunitense dei sistemi di notifica di massa, riflettendo l'ubiquità di SMS, e-mail e comunicazioni push. Tuttavia, le notifiche all'interno degli edifici stanno registrando un CAGR del 20.24%, poiché le normative più severe sulla sicurezza richiedono avvisi mirati che riducano al minimo i disagi per pazienti e studenti.
Gli standard di comunicazione per ascensori che richiedono la copertura video e vocale bidirezionale coprono ormai il 75% delle giurisdizioni statunitensi, spingendo verso l'ammodernamento dei sistemi di cabina. Gli ospedali implementano dispositivi indossabili per la localizzazione in tempo reale per le chiamate di emergenza del personale, mentre le università adottano segnalatori acustici per trasmettere istruzioni a livello di stanza in caso di eventi meteorologici estremi.
Per canale di comunicazione: le app mobili trasformano la consegna degli avvisi
Gli SMS hanno rappresentato il 31.40% del fatturato del 2025, apprezzati per l'affidabilità della rete in condizioni di congestione. Le notifiche push delle app mobili stanno crescendo a un CAGR del 20.93%, poiché le organizzazioni privilegiano i rich media, il monitoraggio delle ricevute di lettura e la chat bidirezionale. I modelli multilingue FCC migliorano la portata degli SMS, ma i ritardi nell'implementazione spingono gli utenti verso la traduzione istantanea basata su app.
I canali voce e VoIP rimangono fondamentali quando è necessaria la conferma umana durante le evacuazioni. Le sirene con diffusione sonora continuano a garantire una copertura su vasta area, con sistemi controllati dal cloud che consentono l'attivazione da remoto. Gli avvisi sui dispositivi IoT, che sfruttano i sensori degli edifici intelligenti, rappresentano una strada emergente che dovrebbe rafforzare il coinvolgimento dei destinatari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale dell'utente finale: l'assistenza sanitaria emerge come leader di crescita
Gli enti governativi e di pubblica sicurezza hanno generato il 41.20% delle entrate del 2025, a fronte degli obblighi di legge di allertare la popolazione. Il settore sanitario e delle scienze biologiche è sulla buona strada per un CAGR del 21.08%, poiché le strutture incentrate sul paziente implementano allarmi silenziosi e specifici per ogni stanza, che tutelano la privacy e garantiscono al contempo una rapida risposta agli incidenti.
L'istruzione mantiene budget consistenti sotto il controllo del Clery Act, con oltre 350 college abbonati a InformaCast per avvisi integrati vocali, testuali e di digital signage. Gli operatori del settore energetico, dei servizi pubblici e dei trasporti integrano notifiche di massa nei flussi di lavoro SCADA, aeroportuali e ferroviari per proteggere le infrastrutture critiche dalle crescenti minacce informatiche.
Analisi geografica
Le agenzie federali hanno ampiamente armonizzato i requisiti e BlackBerry AtHoc ora supporta l'80% dei dipendenti federali, in seguito all'autorizzazione FedRAMP High del 2025. L'adozione a livello statale e municipale è disomogenea; aree metropolitane ben finanziate come l'aeroporto internazionale di Los Angeles (LAWA) implementano sistemi multicanale con segmentazione degli stakeholder. Le aree rurali e tribali continuano a dipendere dai finanziamenti FEMA e CPB per modernizzare le torri di trasmissione, il che evidenzia una base di sicurezza disomogenea.
I profili dei rischi naturali influenzano la spesa regionale. Gli stati del sud-est enfatizzano l'importanza delle sirene esterne resistenti agli uragani, mentre le giurisdizioni occidentali danno priorità agli allarmi per incendi boschivi e terremoti. Le riforme sui falsi allarmi introdotte alle Hawaii dopo il 2018 includono ora messaggi di prova periodici per contrastare la stanchezza da allerta e ripristinare la fiducia del pubblico. Gli uffici costieri per la gestione delle emergenze si coordinano inoltre con il Pacific Tsunami Warning Center, integrando le attivazioni delle sirene locali con i dati sismici globali.
La concentrazione dell'istruzione superiore nel Nord-Est accelera le implementazioni guidate dal Clery Act, mentre la rapida crescita demografica del Sud-Ovest alimenta la domanda municipale di soluzioni cloud scalabili. I centri medici universitari fungono da hub di innovazione, sperimentando estensioni di triage basate sull'intelligenza artificiale che poi si estendono agli ospedali di comunità. Di conseguenza, le disparità regionali in termini di finanziamenti, esposizione ai rischi e densità istituzionale orientano collettivamente le traiettorie di adozione nel mercato statunitense dei sistemi di notifica di massa.
Panorama normativo
Il quadro normativo statunitense per le notifiche di massa è incentrato sul sistema IPAWS gestito dalla FEMA, con requisiti di interoperabilità focalizzati sul Common Alerting Protocol (CAP) per lo scambio di avvisi tra i canali EAS e WEA. Le direttive statutarie per la modernizzazione dell'IPAWS ai sensi del 6 USC 321o, supportate dalla pianificazione della FEMA, come il Piano strategico IPAWS (FY 2022-2026), mantengono la connettività IPAWS e l'origine dei messaggi conformi al CAP come requisito fondamentale per i casi d'uso degli avvisi pubblici.
Le normative della FCC continuano a definire i requisiti tecnici e di contenuto per i sistemi di allerta di emergenza (EAS) e gli avvisi di emergenza wireless (WEA), inclusi gli obblighi relativi a dispositivi e fornitori codificati nella Parte 10 del titolo 47 del Codice dei regolamenti federali (47 CFR Part 10) per i WEA. Tra le recenti iniziative si annoverano la FCC 24-83 (agosto 2024), che ha adottato un codice evento per persone scomparse e in pericolo (MEP) per i sistemi EAS e ne ha consentito l'utilizzo tramite WEA, e l'ordinanza del Dipartimento per la sicurezza pubblica e la sicurezza interna della FCC (DA 25-12, gennaio 2025) che impone ai fornitori di servizi mobili commerciali partecipanti di implementare modelli WEA multilingue. Ciò amplia i requisiti di accessibilità che i fornitori devono soddisfare in termini di modelli, test e progettazione del flusso di lavoro dei messaggi.
Analisi della catena del valore
La catena del valore inizia con la definizione degli standard e l'abilitazione delle infrastrutture nazionali, guidate da FEMA IPAWS (e dal relativo processo di Memorandum d'intesa per le autorità di allerta) e dalle norme FCC per la distribuzione WEA/EAS. La creazione dei messaggi e la progettazione del flusso di lavoro si collocano a monte della consegna, con strumenti FEMA come la Message Design Dashboard (MDD) versione 2.0 (lanciata nell'aprile 2025) a supporto delle autorità di allerta nella stesura di tipologie di allerta specifiche, tra cui le notifiche di persone scomparse e di cessato allarme.
A metà del percorso, i fornitori di piattaforme di notifica di massa offrono servizi di origine compatibili con CAP, console operatore, servizi di integrazione e monitoraggio gestito per connettere gli endpoint del settore pubblico e aziendale a IPAWS e ai canali interni (SMS, e-mail, app, desktop, PA/sirene e IoT). La distribuzione a valle dipende dagli operatori e dalle emittenti per la distribuzione WEA/EAS e dai proprietari di infrastrutture locali per l'hardware interno agli edifici, i sistemi di allarme esterni e l'interoperabilità radio. I meccanismi di finanziamento e appalto sono una parte determinante della catena, con stanziamenti e programmi federali come il finanziamento IPAWS per l'anno fiscale 2025 di 54.2 milioni di dollari (operazioni e supporto) e il Next Generation Warning System Grant Program (40 milioni di dollari nell'anno fiscale 2025) che accelerano gli aggiornamenti, mentre l'avviso del Federal Register della FEMA del maggio 2026 sull'estensione delle applicazioni IPAWS MOA evidenzia il passaggio amministrativo ancora necessario affinché le giurisdizioni si connettano all'architettura di allerta nazionale.
Panorama competitivo
Il mercato statunitense dei sistemi di notifica di massa rimane moderatamente frammentato. L'acquisizione di Everbridge da parte di Thoma Bravo per 1.8 miliardi di dollari posiziona la piattaforma per la razionalizzazione della suite di prodotti e l'espansione trasversale del portafoglio [3] Everbridge, "Accordo di fusione con Thoma Bravo", everbridge.com . L'autorizzazione FedRAMP High di BlackBerry AtHoc, ottenuta nell'aprile 2025, differenzia la sua offerta per i casi d'uso federali classificati, garantendo potenzialmente rendite di abbonamento a lungo termine.
Motorola Solutions consolida le sue competenze complementari, aggiungendo RapidDeploy e Theatro per 414 milioni di dollari, integrando CAD basato su cloud e comunicazioni in-store con il suo backbone P25, supportando una crescita del fatturato del 6% su base annua nel primo trimestre del 1. Innovatori più piccoli come Regroup guadagnano quote di mercato grazie alla profondità di funzionalità e ai template verticali, come dimostrano i riconoscimenti per la soddisfazione degli utenti di SourceForge.
La differenziazione strategica si basa sempre più su analisi basate sull'IA, capacità multilingue e comprovata automazione della conformità. L'attività brevettuale relativa alle informazioni sulla posizione di emergenza basate sull'IoT segnala la futura concorrenza sulla distribuzione di avvisi nativi dei sensori [4] Google Patents, "Emergency Location Information Service for IoT", patents.google.com . Nel complesso, l'ampiezza dei requisiti del settore pubblico e i rapidi cicli tecnologici garantiscono che nessun singolo fornitore eclissi il mercato, preservando spazio per specialisti di nicchia accanto ai grandi fornitori di piattaforme integrate.
Leader del settore dei sistemi di notifica di massa negli Stati Uniti
Everbridge, Inc.
Motorola Solutions, Inc.
Intrado Life & Safety (West Corp.)
OnSolve, LLC
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: AT&T ha annunciato che offrirà Everbridge 360 ai clienti aziendali e del settore pubblico insieme alla connettività wireless AT&T. L'integrazione di un software di gestione degli eventi critici con la connettività semplifica l'acquisto e l'implementazione per le forze lavoro distribuite e gli operatori multi-sede. Questa mossa amplia la distribuzione di Everbridge attraverso un importante canale di operatori e rafforza la modalità di invio degli avvisi tramite dispositivi mobili come modello di acquisto prevalente.
- Giugno 2026: Motorola Solutions ha ampliato gli agenti AI Assist per i flussi di lavoro del 911, includendo un agente interprete per la traduzione linguistica in tempo reale e funzionalità come lo streaming audio in diretta alle unità sul campo. Queste aggiunte innalzano il livello di funzionalità di base per le operazioni correlate al 911 di nuova generazione, che integrano sempre più la gestione degli incidenti, l'invio delle chiamate e le notifiche in uscita. Questo aggiornamento rafforza la posizione di Motorola Solutions laddove le agenzie desiderano integrare il triage basato sull'IA e il supporto multilingue nelle infrastrutture di comunicazione critiche.
- Dicembre 2025: Everbridge ha introdotto la Gestione degli Eventi di Emergenza (EEM) con ServiceNow ed Ekatra per supportare le organizzazioni che gestiscono infrastrutture critiche nella gestione di tempeste e incendi boschivi. La soluzione congiunta collega i flussi di lavoro IT e operativi con le comunicazioni di emergenza, riducendo i passaggi manuali durante gli incidenti in rapida evoluzione. Questa collaborazione riflette la richiesta da parte delle aziende di una maggiore integrazione tra notifica di massa, gestione degli incidenti e sistemi operativi di registrazione.


Ambito del rapporto sul mercato dei sistemi di notifica di massa negli Stati Uniti
La rapida crescita degli investimenti del governo degli Stati Uniti in diversi scopi di sicurezza pubblica sta alimentando la crescita di questo mercato. Inoltre, questo mercato è segmentato per componenti, distribuzione, applicazione e utenti finali. Tuttavia, la divisione Applicazione è ulteriormente segmentata per costruzione, Area estesa e Destinatario distribuito, segmentando ulteriormente il segmento Applicazione.
Per componente
| Hardware |
| Software |
| Servizi professionali |
| Managed Services |
Per distribuzione
| On-Premise |
| Cloud |
| IBRIDO |
Per Applicazione
| In costruzione |
| Ampio spazio esterno |
| Destinatario distribuito / Avviso personale |
Per canale di comunicazione
| SMS / Trasmissione cellulare |
| Chiamata vocale e VoIP |
| Pop-up di posta elettronica e desktop |
| Sistemi di diffusione sonora e sirene |
| Social Media e Feed Web |
| Notifiche IoT e dispositivi connessi |
Per utente finale verticale
| Governo e pubblica sicurezza |
| Istruzione (K-12 e istruzione superiore) |
| Strutture sanitarie |
| Energia e Utilities |
| Trasporto e logistica |
| Industriale e manifatturiero |
| Imprese commerciali e aziendali |
| Per componente | Hardware |
| Software | |
| Servizi professionali | |
| Managed Services | |
| Per distribuzione | On-Premise |
| Cloud | |
| IBRIDO | |
| Per Applicazione | In costruzione |
| Ampio spazio esterno | |
| Destinatario distribuito / Avviso personale | |
| Per canale di comunicazione | SMS / Trasmissione cellulare |
| Chiamata vocale e VoIP | |
| Pop-up di posta elettronica e desktop | |
| Sistemi di diffusione sonora e sirene | |
| Social Media e Feed Web | |
| Notifiche IoT e dispositivi connessi | |
| Per utente finale verticale | Governo e pubblica sicurezza |
| Istruzione (K-12 e istruzione superiore) | |
| Strutture sanitarie | |
| Energia e Utilities | |
| Trasporto e logistica | |
| Industriale e manifatturiero | |
| Imprese commerciali e aziendali |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi di notifica di massa negli Stati Uniti?
Nel 5.22 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei sistemi di notifica di massa negli Stati Uniti?
Si stima un CAGR del 18.62% tra il 2026 e il 2031.
Quale modello di distribuzione si sta espandendo più rapidamente?
Si prevede che le architetture ibride cresceranno a un CAGR del 20.05%, poiché le agenzie combineranno la scalabilità del cloud con il controllo on-premise.
Quale settore verticale dell'utente finale presenta il potenziale di crescita più elevato?
I settori dell'assistenza sanitaria e delle scienze della vita sono in testa con un CAGR del 21.08% fino al 2031, grazie ai requisiti di sicurezza incentrati sul paziente.
Pagina aggiornata l'ultima volta il:



