

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
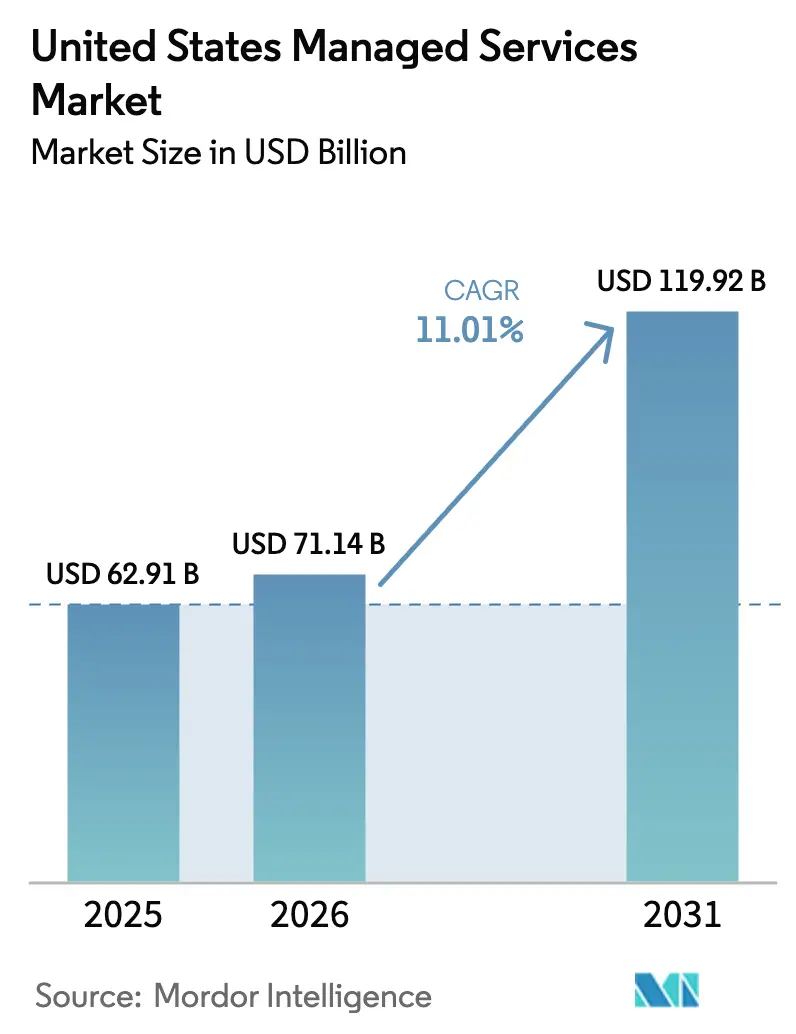
| Dimensione del mercato (2026) | 71.14 miliardo di dollari |
| Dimensione del mercato (2031) | 119.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.01% CAGR |
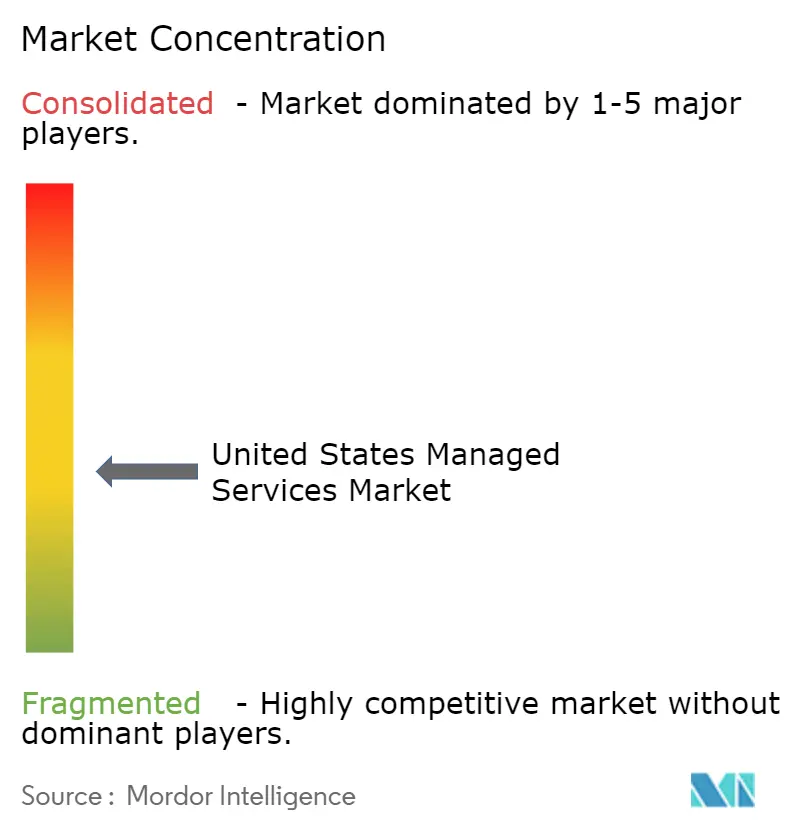
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi gestiti negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato dei servizi gestiti negli Stati Uniti passerà da 62.91 miliardi di dollari nel 2025 e 71.14 miliardi di dollari nel 2026 a 119.92 miliardi di dollari entro il 2031, registrando un CAGR dell'11.01% tra il 2026 e il 2031. L'espansione si basa meno sulla crescita del budget che su un passaggio strutturale verso l'outsourcing delle funzioni di cloud, sicurezza e conformità. Il monitoraggio obbligatorio 24 ore su 24, 7 giorni su 7 per il rinnovo delle assicurazioni informatiche, la rapida espansione del cloud ibrido e le norme di informativa della Securities and Exchange Commission (SEC) che richiedono un controllo continuo sui rischi di terze parti si combinano per spostare la spesa dai budget di capitale a quelli operativi. Le aziende considerano inoltre i servizi gestiti la via più rapida per colmare il divario di competenze nell'architettura di sicurezza cloud, un ruolo che prevede una retribuzione annua di 165,000 dollari nelle principali aree metropolitane. Le piccole e medie imprese (PMI) amplificano la domanda perché gli sconti sul cloud a utilizzo impegnato introdotti nel 2024 garantiscono loro la parità di costi con l'hardware on-premise ammortizzato, eliminando la logica dell'auto-hosting.
Punti chiave del rapporto
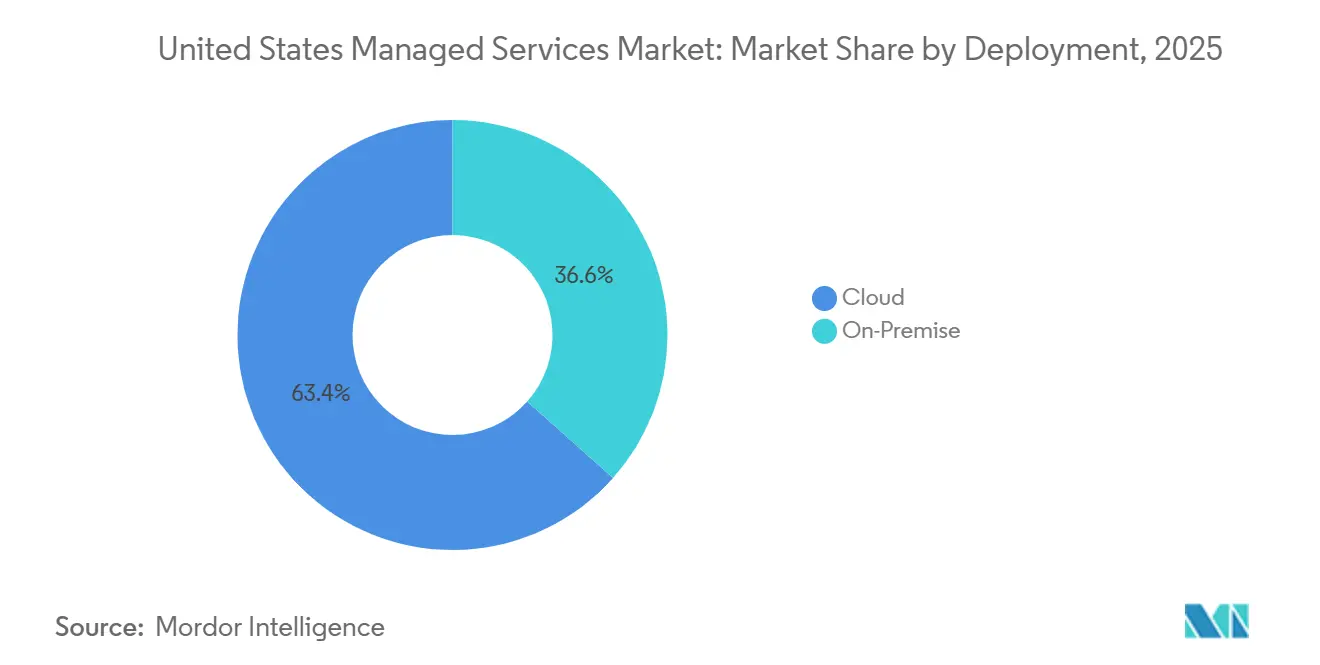
- In base all'implementazione, nel 2025 i servizi basati su cloud detenevano il 63.41% della quota di mercato dei servizi gestiti negli Stati Uniti e si prevede che cresceranno a un CAGR dell'11.49% fino al 2031.
- Per tipologia di servizio, i servizi di data center gestiti hanno registrato una quota del 24.68% nel 2025 e si prevede che i servizi di sicurezza gestiti cresceranno a un CAGR del 12.13% entro il 2031.
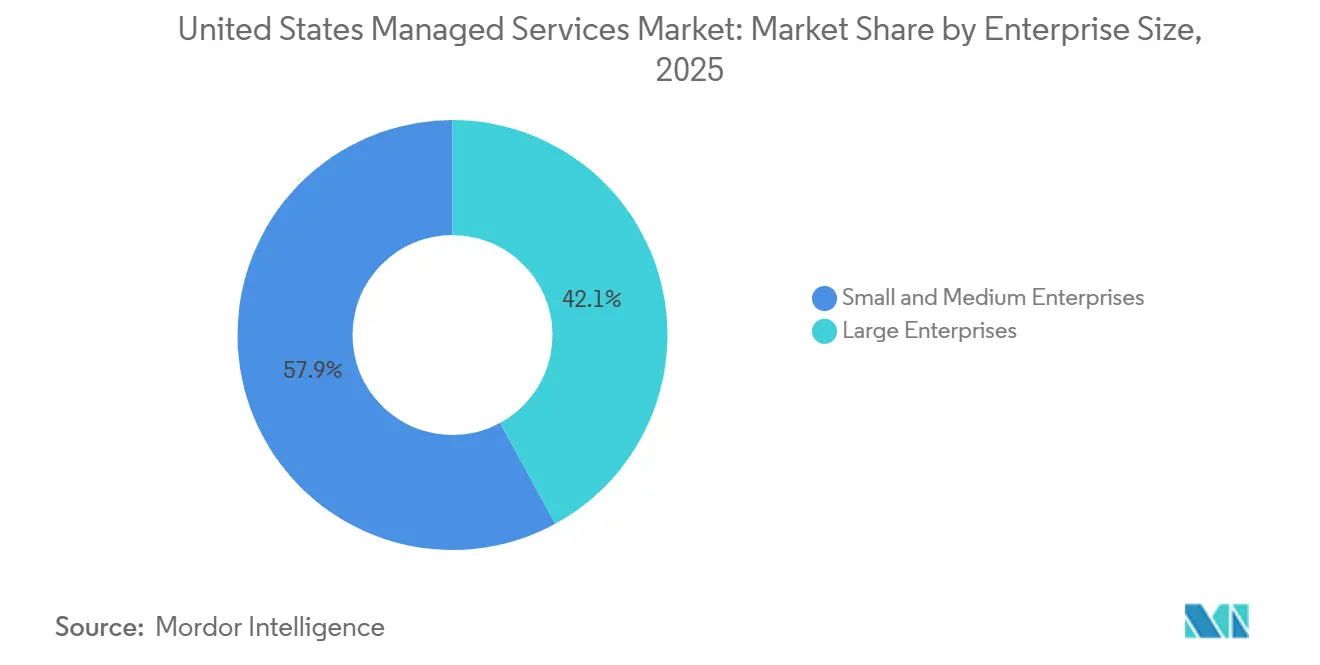
- In base alle dimensioni aziendali, le PMI hanno rappresentato il 57.93% della spesa del 2025 e sono destinate a mantenere la crescita più rapida, con un CAGR dell'11.46% fino al 2031.
- In base al settore verticale dell'utente finale, BFSI ha contribuito al 24.74% della quota di mercato dei servizi gestiti negli Stati Uniti nel 2025, mentre si prevede che il settore sanitario registrerà la crescita più rapida, con un CAGR del 12.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi gestiti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente spostamento delle aziende verso la gestione del cloud ibrido | + 2.4% | Nazionale, con concentrazione nei centri tecnologici (San Francisco, Seattle, Austin) e nei centri finanziari (New York, Charlotte) | Medio termine (2-4 anni) |
| L'aumento della complessità multi-cloud aumenta la domanda di MSP centralizzati | + 2.1% | Nazionale, particolarmente attivo nei settori della vendita al dettaglio e dell'assistenza sanitaria, gestendo contemporaneamente AWS, Azure e Google Cloud | A breve termine (≤ 2 anni) |
| Rapida escalation dei prerequisiti per la cyber-assicurazione | + 1.9% | Nazionale, con un impatto maggiore nei settori regolamentati (BFSI, sanità, energia) soggetti alle leggi statali sulla notifica delle violazioni dei dati | A breve termine (≤ 2 anni) |
| Preferenza delle PMI per l'IT basato su OPEX | + 1.7% | Nazionale, con adozione precoce nei settori orientati ai servizi (servizi professionali, media, fornitori SaaS) | Medio termine (2-4 anni) |
| Implementazione dell'edge computing nei centri manifatturieri statunitensi | + 1.3% | Regionale, concentrato nella cintura manifatturiera del Midwest (Michigan, Ohio, Indiana) e nei corridoi automobilistici del sud-est (Alabama, Tennessee, Carolina del Sud) | A lungo termine (≥ 4 anni) |
| L'automazione AI-Ops aumenta i margini MSP | + 1.6% | Nazionale, con l'adozione più rapida tra i grandi MSP che servono conti Fortune 1000 | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente spostamento delle aziende verso la gestione del cloud ibrido
Le aziende statunitensi utilizzano architetture ibride che combinano data center on-premise, più cloud pubblici e sedi edge, ma meno di un terzo dispone di competenze interne per ottimizzare costi e sicurezza. La deviazione della configurazione aumenta del 40-60% in tali ambienti, creando vulnerabilità che i provider di servizi gestiti (MSP) monetizzano offrendo un'applicazione unificata delle policy e un posizionamento automatizzato dei carichi di lavoro. Le banche guidano l'adozione di queste soluzioni perché le linee guida dell'OCC richiedono test di resilienza su tutte le dipendenze critiche di terze parti. Gli MSP che consolidano il monitoraggio e l'orchestrazione del failover, pertanto, si aggiudicano contratti pluriennali che integrano l'infrastruttura con i servizi di sicurezza.
L'aumento della complessità multi-cloud aumenta la domanda di MSP centralizzati
L'azienda media ora gestisce 3.2 piattaforme cloud pubbliche, rispetto alle 2.1 del 2022. La gestione frammentata delle identità e degli accessi aumenta la superficie di attacco; Verizon ha attribuito il 34% delle violazioni del cloud del 2024 a permessi configurati in modo errato. [1] Verizon Business, “2025 Data Breach Investigations Report,” verizon.com I MSP centralizzati implementano strumenti di gestione della postura di sicurezza del cloud che scansionano AWS, Azure e Google Cloud alla ricerca di deviazioni dal Center for Internet Security Benchmarks. I rivenditori e gli operatori sanitari sentono la pressione perché le app rivolte ai clienti si stanno spostando sul cloud mentre i sistemi di pagamento e le cartelle cliniche elettroniche risiedono ancora in locale. L'outsourcing diventa razionale quando gli stipendi degli specialisti nello stack proprietario di ogni hyperscaler superano i 180,000 dollari, ben al di sopra dei budget delle PMI.
Rapida escalation dei prerequisiti per la cyber-assicurazione
Nel 2023, le richieste di riscatto per ransomware pari a 8.2 miliardi di dollari hanno spinto le compagnie assicurative a rendere il monitoraggio continuo del centro operativo di sicurezza (SOC) un prerequisito per la copertura. La Coalition ha riferito che i titolari di polizze che utilizzano servizi di rilevamento e risposta gestiti hanno subito il 58% in meno di attacchi ransomware andati a buon fine. [2] Coalition Inc., “2025 Cyber Insurance Claims Report,” coalitioninc.com Audit trimestrali ed esercitazioni pratiche facilitate da MSP di terze parti hanno trasformato quella che una volta era una consulenza episodica in entrate ricorrenti. Gli aumenti dei premi nel settore BFSI e sanitario accelerano la domanda perché la spesa per la sicurezza gestita compensa la riduzione dei premi, generando un vantaggio netto in termini di costi per gli acquirenti.
Preferenza delle PMI per l'IT basato su OPEX
Le PMI privilegiano contratti cloud mensili che convertono gli investimenti di capitale in spese operative prevedibili. Gli aumenti dei tassi di interesse della Federal Reserve nel biennio 2022-2023 hanno aumentato i costi di finanziamento, rendendo poco appetibili i finanziamenti per l'hardware. Gli MSP hanno risposto con portali di onboarding self-service e SLA pacchettizzati con prezzi per utente al mese, consentendo alle aziende con meno di 250 dipendenti di accedere a funzionalità di livello enterprise. La penetrazione del mercato dei servizi gestiti negli Stati Uniti è quindi ora più elevata tra le PMI che tra le aziende con oltre 10,000 dipendenti, contraddicendo i modelli storici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di competenze fa aumentare i costi del lavoro MSP negli Stati Uniti | -1.8% | Nazionale, con un impatto acuto nelle aree metropolitane ad alto costo (San Francisco, New York, Boston, Seattle) dove i talenti della sicurezza informatica ottengono premi salariali del 30-40% | A breve termine (≤ 2 anni) |
| Timori di vendor lock-in nei settori regolamentati | -0.9% | Nazionale, concentrato nei settori BFSI e sanitario soggetto alle linee guida di gestione dei fornitori OCC, FDIC e HHS | Medio termine (2-4 anni) |
| Crescente onere di conformità derivante dalle norme sulla sicurezza informatica della SEC | -1.1% | Nazionale, che colpisce tutte le società pubbliche e i loro fornitori MSP in base ai requisiti di divulgazione degli incidenti della SEC del dicembre 2023 | A breve termine (≤ 2 anni) |
| La resistenza della sovranità dei dati sui modelli di NOC offshore | -0.7% | Nazionale, con il maggiore impatto sugli appaltatori della difesa e sugli operatori di infrastrutture critiche soggetti agli obblighi di segnalazione CISA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di competenze fa aumentare i costi del lavoro MSP negli Stati Uniti
CyberSeek ha registrato 450,000 posizioni di cybersecurity non coperte nel 2025. [3] CyberSeek, “Cybersecurity Supply/Demand Heat Map,” cyberseek.org La retribuzione mediana per gli architetti della sicurezza cloud è aumentata del 22% dal 2023, comprimendo i margini per le linee di servizi ad alta intensità di lavoro come le operazioni di rete gestite. I fornitori devono investire in AI-Ops per migliorare il rapporto ingegneri-dispositivi o accettare una redditività inferiore. I grandi MSP con automazione proprietaria ottengono vantaggi in termini di costi, mentre le aziende più piccole affrontano pressioni di consolidamento.
Crescente onere di conformità derivante dalle norme sulla sicurezza informatica della SEC
Le norme della SEC, in vigore da dicembre 2023, impongono agli emittenti pubblici di segnalare gli incidenti rilevanti entro 4 giorni lavorativi, trasferendo la responsabilità agli MSP che gestiscono il rilevamento e la risposta. I provider ora acquistano polizze per errori e omissioni con clausole di cyber-riding, aumentando i costi operativi fino al 5%. Le negoziazioni contrattuali richiedono sempre più clausole di indennizzo che gli MSP più piccoli non possono supportare, spingendo i conti Fortune 1000 verso provider con una copertura di responsabilità civile di 100 milioni di dollari.
Analisi del segmento
Per distribuzione: il consolidamento del cloud genera guadagni a lungo termine
I servizi basati su cloud hanno dominato il 63.41% della quota di mercato dei servizi gestiti negli Stati Uniti nel 2025 e si prevede che cresceranno a un CAGR dell'11.49% fino al 2031. Gli sconti per utilizzo impegnato offerti dagli hyperscaler hanno ridotto i costi pluriennali del cloud alla pari con l'hardware on-premise ammortizzato, annullando i vantaggi in termini di investimenti in conto capitale. Il mercato statunitense dei servizi gestiti per le implementazioni cloud è quindi destinato a superare i 75 miliardi di dollari entro il 2031, mentre la crescita on-premise rimane contenuta, con tassi a una sola cifra. Le soluzioni on-premise persistono nei contratti per la difesa, nell'high-frequency trading e nell'imaging medico, ma anche questi settori verticali stanno adottando modelli ibridi, spostando i carichi di lavoro tolleranti alla latenza sul cloud pubblico, pur mantenendo le applicazioni sensibili alla sovranità dei dati in ambienti locali.
Le differenze di prestazioni rafforzano la tendenza al cloud. I servizi gestiti basati su Azure rilevano il ransomware in media 14 ore prima rispetto agli equivalenti on-premise. I CFO quantificano sempre più il costo opportunità del rilevamento ritardato, concludendo che i risparmi derivanti dalla migrazione superano i costi hardware irrecuperabili. Man mano che la telemetria delle minacce, distribuita su migliaia di tenant, migliora i modelli di apprendimento automatico, il vantaggio del cloud si amplifica, vincolando sempre più aziende a contratti basati sul consumo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di servizio: la sicurezza gestita estende il vantaggio sull'infrastruttura
Si prevede che i servizi di sicurezza gestiti cresceranno a un CAGR del 12.13% fino al 2031, superando il più ampio mercato dei servizi gestiti degli Stati Uniti. I costi di violazione, pari in media a 4.54 milioni di dollari, motivano i consigli di amministrazione a considerare il monitoraggio continuo come una soluzione di continuità aziendale piuttosto che una spesa discrezionale. I servizi di data center gestiti detenevano una quota del 24.68% nel 2025, ma subiscono pressioni sui prezzi a causa dell'automazione del provisioning da parte degli hyperscaler. Si prevede che il mercato statunitense dei servizi gestiti per le offerte di sicurezza supererà i 40 miliardi di dollari entro il 2031, mentre si prevede che i servizi di data center si stabilizzeranno vicino ai livelli attuali.
Il ransomware-as-a-service ha ridotto le barriere agli attacchi, con il 68% degli incidenti nel 2024 che ha comportato l'eliminazione dei backup, in aumento rispetto al 42% del 2022. Una tariffa annuale di 150,000 dollari per il rilevamento gestito 24 ore su 24, 7 giorni su 7, è vantaggiosa rispetto alle potenziali perdite dovute a violazioni, favorendone l'adozione tra le aziende di medie dimensioni. I catalizzatori di conformità, i requisiti normativi come le norme di divulgazione della SEC e gli audit delle compagnie assicurative stanno svolgendo un ruolo significativo nell'integrazione consolidata dell'outsourcing della sicurezza nei budget operativi delle organizzazioni.
Per dimensione aziendale: le PMI stimolano la crescita dei volumi
Le PMI rappresentavano il 57.93% del mercato nel 2025 e si prevede che cresceranno a un CAGR dell'11.46%, rimodellando le strategie di go-to-market dei provider. Si prevede che le dimensioni del mercato dei servizi gestiti negli Stati Uniti attribuibili alle PMI supereranno i 70 miliardi di dollari entro il 2031, poiché i fondatori danno priorità all'implementazione rapida rispetto alle architetture personalizzate. Portali di provisioning online, pacchetti a prezzo fisso e fatturazione mensile si allineano ai cicli di cassa delle PMI, favorendo un'adozione più rapida rispetto alle aziende globali che affrontano cicli di approvvigionamento più lunghi.
Le grandi aziende continuano a esternalizzare attività di base come la gestione degli endpoint e il supporto dell'help desk, ma mantengono l'architettura cloud strategica internamente. Mentre AI-Ops riduce i ticket di supporto attraverso la correzione predittiva, i provider riassegnano i talenti ingegneristici a ruoli di consulenza, espandendo la quota di portafoglio sia all'interno delle PMI che dei grandi account aziendali. Le economie di scala che ne derivano consentono agli MSP di ridurre i prezzi per utente, ampliando ulteriormente il divario di adozione nelle PMI.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale verticale: l'assistenza sanitaria guida la crescita, BFSI protegge la scala
Si prevede che il settore sanitario crescerà a un CAGR del 12.24%, il più rapido tra i settori verticali, alimentato dalle migrazioni cloud EHR e dalle severe sanzioni HIPAA per un totale di 140 milioni di dollari nel 2024. Il mercato statunitense dei servizi gestiti legati all'assistenza sanitaria potrebbe superare i 18 miliardi di dollari entro il 2031, con l'adozione da parte dei fornitori di servizi di sicurezza e analisi dei dati conformi all'HIPAA. Gli MSP specializzati ottengono premi di prezzo del 25-30% raggruppando la gestione delle chiavi di crittografia, la registrazione degli audit e la risposta agli incidenti su misura per le informazioni sanitarie protette.
BFSI ha mantenuto una quota del 24.74% nel 2025, la più ampia fetta verticale, grazie ai mandati OCC che impongono alle banche di dimostrare una supervisione continua dei fornitori critici. Le architetture di rete Zero-Trust e i test di resilienza operativa guidano contratti pluriennali che raggruppano infrastruttura, gestione delle applicazioni e sicurezza in SLA unificati. I segmenti Retail, IT-telecomunicazioni e media mantengono un'adozione costante per l'inventario omnicanale, le operazioni di rete e la gestione dei diritti digitali. L'implementazione dell'IoT nei settori manifatturiero ed energetico aumenta la domanda di servizi gestiti di edge computing, sebbene la loro quota rimanga inferiore rispetto ai settori fortemente regolamentati.
Analisi geografica
La spesa pro capite per i servizi gestiti è concentrata in hub tecnologici come San Francisco, Seattle e Austin, dove startup finanziate da venture capital e fornitori SaaS privilegiano l'outsourcing dell'IT per accelerare il rilascio dei prodotti. I centri finanziari di New York, Charlotte e Chicago stanno trainando la domanda di sicurezza gestita, poiché le banche si stanno allineando alle linee guida sulla resilienza dell'OCC e ai requisiti di informativa della SEC. I corridoi produttivi del Midwest e del Sud-Est adottano servizi gestiti di edge computing per supportare le reti di sensori IoT che richiedono analisi in tempo reale presso gli stabilimenti.
Le differenze nei costi del lavoro influenzano la strategia di localizzazione dei fornitori. I centri operativi di rete di Omaha, Raleigh e Salt Lake City operano con salari inferiori del 25-35% rispetto a quelli delle aree metropolitane costiere, ma hanno accesso a laureati provenienti da università statali, consentendo ai fornitori di offrire servizi di base a prezzi competitivi. I ruoli di architettura cloud di alto valore e di threat hunting rimangono nei mercati primari per sfruttare bacini di talenti più ampi. Tuttavia, i vincoli di sovranità dei dati previsti dal Cyber Incident Reporting for Critical Infrastructure Act del 2022 spingono gli appaltatori della difesa a richiedere il monitoraggio onshore, limitando l'attrattiva dei centri offshore.
La disomogeneità normativa aggiunge complessità a livello regionale. Il Consumer Privacy Act della California e lo SHIELD Act di New York impongono requisiti di notifica delle violazioni più severi rispetto alle leggi federali, costringendo gli MSP a mantenere quadri di conformità specifici per ogni stato. I provider più piccoli si trovano ad affrontare gli oneri legali, spingendo verso il consolidamento verso MSP nazionali con team normativi dedicati. Con l'introduzione di leggi sulla privacy da parte di altri stati, le competenze in materia di conformità a livello regionale diventano un elemento di differenziazione nel mercato dei servizi gestiti degli Stati Uniti.
Panorama normativo
Il mercato statunitense dei servizi gestiti opera in un contesto normativo orientato alla conformità, plasmato dalla divulgazione di informazioni sulla sicurezza informatica, dalla segnalazione di infrastrutture critiche, dalle leggi sulla privacy e dalle iniziative di modernizzazione delle comunicazioni, tutti fattori che influenzano le modalità con cui i fornitori di servizi gestiti (MSP) erogano servizi di monitoraggio, risposta agli incidenti e connettività gestita. Le norme della SEC in materia di divulgazione degli incidenti di sicurezza informatica, in vigore da dicembre 2023, che impongono la segnalazione degli incidenti rilevanti entro quattro giorni lavorativi, continuano ad aumentare le aspettative in termini di rilevamento continuo e governance del rischio di terze parti per gli emittenti quotati e i loro MSP. A livello statale, le normative sulla privacy e sulla notifica delle violazioni, come il California Consumer Privacy Act e il New York SHIELD Act, aggiungono requisiti procedurali e documentali specifici per i fornitori nazionali.
Nel 2026, le azioni federali hanno aggiunto nuovi elementi rilevanti per i servizi gestiti che coinvolgono reti, IoT e operazioni basate sull'intelligenza artificiale. La FCC ha nominato l'ioXt Alliance come amministratore principale del programma di etichettatura Cyber Trust Mark per l'IoT (aprile 2026) e il NIST ha pubblicato la revisione 1 del NIST IR 8259 sulle attività fondamentali di sicurezza informatica per i produttori di prodotti IoT (aprile 2026), entrambi i quali innalzano le aspettative di sicurezza di base che i fornitori di servizi gestiti (MSP) devono sempre più implementare per le reti di dispositivi connessi. La FCC ha inoltre promosso iniziative di modernizzazione della rete nel marzo 2026 attraverso un rapporto e un ordine volti a ridurre gli ostacoli alla transizione verso infrastrutture basate su IP e una proposta di regolamento (NPRM) sulla riforma dei vecchi sistemi di compensazione interoperatore. Parallelamente, la Casa Bianca ha pubblicato raccomandazioni legislative sulla governance dell'IA (marzo 2026) e un ordine esecutivo sulla promozione dell'innovazione e della sicurezza dell'intelligenza artificiale avanzata è stato pubblicato nel Registro Federale (giugno 2026), ribadendo la necessità per i fornitori di integrare la governance dell'IA, i controlli di sicurezza e la documentazione nell'erogazione dei servizi gestiti.
Analisi della catena del valore
La catena del valore nel mercato statunitense dei servizi gestiti inizia con input tecnologici e di connettività a monte, tra cui hyperscaler, OEM di rete e sicurezza, ecosistemi di dispositivi endpoint e IoT e operatori di telecomunicazioni. Prosegue poi con la progettazione e l'offerta di servizi MSP, che comprendono cataloghi di servizi, SLA, automazione o AIOps, operazioni di sicurezza, FinOps e manuali di conformità. L'erogazione è gestita da NOC o SOC on-shore, servizi sul campo e funzioni di customer success che gestiscono operazioni ricorrenti e rinnovi. Gli ecosistemi di canale e di alleanza supportano la distribuzione e l'espansione, con programmi OEM ed ecosistemi di piattaforme come marketplace cloud, suite ITSM e strumenti di sicurezza che influenzano l'aggregazione, i prezzi e i tassi di adozione dei servizi gestiti di sicurezza, rete e ambiente di lavoro.
I partner di integrazione e i fornitori di piattaforme si posizionano sempre più all'interno del livello di erogazione, man mano che i fornitori di servizi gestiti (MSP) industrializzano le operazioni di servizio attorno a flussi di lavoro standardizzati e toolchain basate su API. Un esempio è la partnership tra Tech Mahindra e ServiceNow (aprile 2025) per integrare la sua piattaforma netOps.now con le suite ServiceNow TMT, con l'obiettivo di unificare le operazioni e automatizzare le implementazioni di rete per i fornitori di servizi di comunicazione a banda larga. La partnership tra Rimini Street e T-Systems North America (marzo 2025) ha combinato supporto software, servizi gestiti e hosting per favorire la riduzione dei costi e la stabilità. Sul fronte della connettività, Inseego e OneSource hanno collaborato (agosto 2025) a una soluzione gestita di accesso wireless fisso 5G, dimostrando come i fornitori di dispositivi e connettività collaborino con gli MSP per offrire la gestione del ciclo di vita in un'unica offerta gestita per gli acquirenti aziendali.
Panorama competitivo
I principali integratori Accenture, IBM, Kyndryl e Cognizant combinano infrastruttura, applicazioni e sicurezza in contratti di trasformazione della durata di 5 o più anni. Insieme ad altri fornitori globali, i primi 10 vendor hanno acquisito circa il 45% del fatturato del 2025, a indicare una moderata concentrazione. I programmi MSP affiliati agli hyperscaler di Microsoft Azure, Amazon Web Services e Google Cloud combinano il consumo di infrastruttura con sconti sui servizi gestiti, standardizzando il supporto di livello 1 e rafforzando il lock-in del cliente attraverso l'automazione proprietaria.
Gli MSP specializzati prosperano puntando a nicchie regolamentate. I provider che offrono hosting EHR conforme a HIPAA, test di resilienza operativa allineati all'OCC o gestione cloud autorizzata da FedRAMP si aggiudicano contratti che le aziende globali non possono gestire in modo economicamente vantaggioso. L'attività brevettuale sottolinea il passaggio all'automazione. Le richieste di brevetto AIOps sono aumentate del 340% tra il 2023 e il 2025 e i grandi operatori storici ora integrano l'analisi predittiva per ridurre i tempi di risposta agli incidenti. La correzione basata sull'intelligenza artificiale riduce l'intensità di manodopera, consentendo agli operatori di nicchia di competere sul prezzo, proteggendo al contempo i margini.
Le dinamiche competitive ruotano sempre più attorno alle risorse di proprietà intellettuale e alla capacità di copertura delle passività. I provider con set di dati proprietari addestrano modelli di rilevamento delle anomalie più accurati, ampliando i divari prestazionali. Allo stesso tempo, gli acquirenti Fortune 1000 richiedono una copertura di responsabilità civile di 100 milioni di dollari per compensare potenziali sanzioni della SEC, favorendo i fornitori con bilanci solidi. Il risultato è un mercato statunitense dei servizi gestiti biforcato in cui gli integratori di primo livello e gli specialisti ben capitalizzati espandono la quota, mentre i piccoli MSP generalisti si consolidano o escono.
Leader del settore dei servizi gestiti negli Stati Uniti
Accenture plc
AT & T Inc.
Cisco Systems Inc.
Fujitsu Limited
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Cisco e Lumen hanno annunciato un'esperienza di rete completamente gestita, in cui Lumen fornisce la gestione quotidiana delle soluzioni di rete basate su Cisco. Questa mossa rafforza il modello di fornitura "operatore più OEM" per i servizi di rete gestiti per le aziende e semplifica le operazioni del ciclo di vita, allineando hardware, software e gestione operativa sotto un'unica offerta.
- Febbraio 2026: AT&T ha annunciato una collaborazione con AWS per migrare i carichi di lavoro su AWS Outposts e implementare Amazon Q Developer. L'annuncio rafforza il tema delle operazioni ibride in cloud nei servizi gestiti, combinando l'infrastruttura cloud on-premise con l'automazione e gli strumenti di sviluppo che possono essere integrati nelle operazioni gestite in modo continuativo per i clienti aziendali.
- Ottobre 2025: Microsoft ha ampliato il suo programma Azure Expert MSP con l'ottimizzazione del carico di lavoro basata sull'intelligenza artificiale, che sposta le risorse di calcolo verso regioni a basso costo durante i periodi di bassa attività. L'aggiornamento rafforza l'influenza dei partner hyperscaler sulla definizione dei pacchetti e dei prezzi dei servizi gestiti, spingendo al contempo la differenziazione degli MSP verso la governance, la sicurezza e le operazioni multicloud, oltre al supporto cloud di primo livello.
Ambito e metodologia
I servizi gestiti sono la pratica di esternalizzare attività specifiche per semplificare le operazioni e ridurre i costi. Riduce le spese operative semplificando le operazioni IT, aumentando la soddisfazione del cliente e migliorando la qualità del servizio. Le opzioni per i servizi gestiti includono tutto, dal supporto temporaneo post-go-live alla manutenzione continua delle applicazioni.
La ricerca di mercato sui servizi gestiti negli Stati Uniti è segmentata in base al tipo di distribuzione (on-premise e cloud), tipo (data center gestito, sicurezza gestita, comunicazioni gestite, rete gestita, infrastruttura gestita e mobilità gestita), dimensione aziendale (piccole e medie imprese e grandi imprese) e verticale dell'utente finale (BFSI, IT e telecomunicazioni, sanità, intrattenimento e media, vendita al dettaglio, produzione, governo e altri verticali dell'utente finale). Le dimensioni del settore e le previsioni di mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per distribuzione
| On-Premise |
| Cloud |
Per tipo di servizio
| Centro dati gestito |
| sicurezza gestita |
| Comunicazioni gestite |
| Rete gestita |
| Altri tipi di servizi |
Per dimensione aziendale
| Piccole e medie imprese |
| Grandi imprese |
Per utente finale verticale
| Servizi bancari, finanziari e assicurativi (BFSI) |
| IT e telecomunicazioni |
| Settore Sanitario |
| Intrattenimento e media |
| Settore Retail |
| Altri verticali per utenti finali |
| Per distribuzione | On-Premise |
| Cloud | |
| Per tipo di servizio | Centro dati gestito |
| sicurezza gestita | |
| Comunicazioni gestite | |
| Rete gestita | |
| Altri tipi di servizi | |
| Per dimensione aziendale | Piccole e medie imprese |
| Grandi imprese | |
| Per utente finale verticale | Servizi bancari, finanziari e assicurativi (BFSI) |
| IT e telecomunicazioni | |
| Settore Sanitario | |
| Intrattenimento e media | |
| Settore Retail | |
| Altri verticali per utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei servizi gestiti negli Stati Uniti nel 2026?
Il mercato è valutato a 71.14 miliardi di dollari nel 2026 e si prevede che raggiungerà i 119.92 miliardi di dollari entro il 2031.
Quale tipologia di servizio sta crescendo più rapidamente nei servizi gestiti?
I servizi di sicurezza gestiti si stanno espandendo a un CAGR del 12.13% fino al 2031, mentre le aziende rispondono ai mandati di ransomware e conformità.
Perché le PMI stanno adottando i servizi gestiti più rapidamente delle grandi aziende?
Le PMI preferiscono contratti con spese operative, affrontano costi di finanziamento più elevati per l'hardware e possono effettuare l'onboarding tramite portali self-service che semplificano gli acquisti.
Quali normative determinano la richiesta di monitoraggio continuo della sicurezza?
La norma sulla divulgazione della sicurezza informatica della SEC del 2023 impone alle società quotate in borsa di segnalare gli incidenti rilevanti entro quattro giorni lavorativi, spingendole verso un rilevamento gestito 24 ore su 24, 7 giorni su 7.
Quale settore verticale mostra il tasso di crescita più elevato?
Il settore sanitario è in testa, con un CAGR del 12.24%, favorito dalla migrazione al cloud dell'EHR e dalla rigorosa applicazione dell'HIPAA.
Come si confronta la quota di mercato dell'implementazione cloud con quella on-premise?
Nel 2025, i servizi gestiti basati su cloud hanno detenuto una quota del 63.41% e continuano a crescere più rapidamente delle alternative on-premise, supportati da sconti sugli hyperscaler e da un rilevamento delle minacce superiore.


