

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
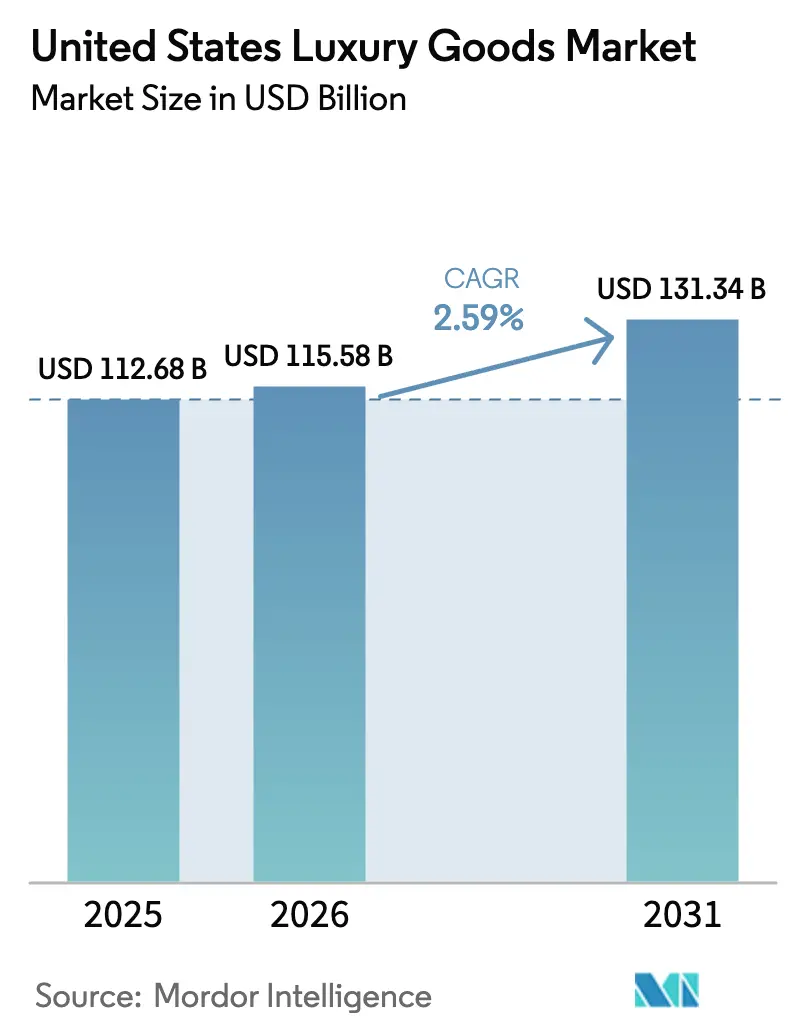
| Dimensione del mercato (2026) | 115.58 miliardo di dollari |
| Dimensione del mercato (2031) | 131.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.59% CAGR |
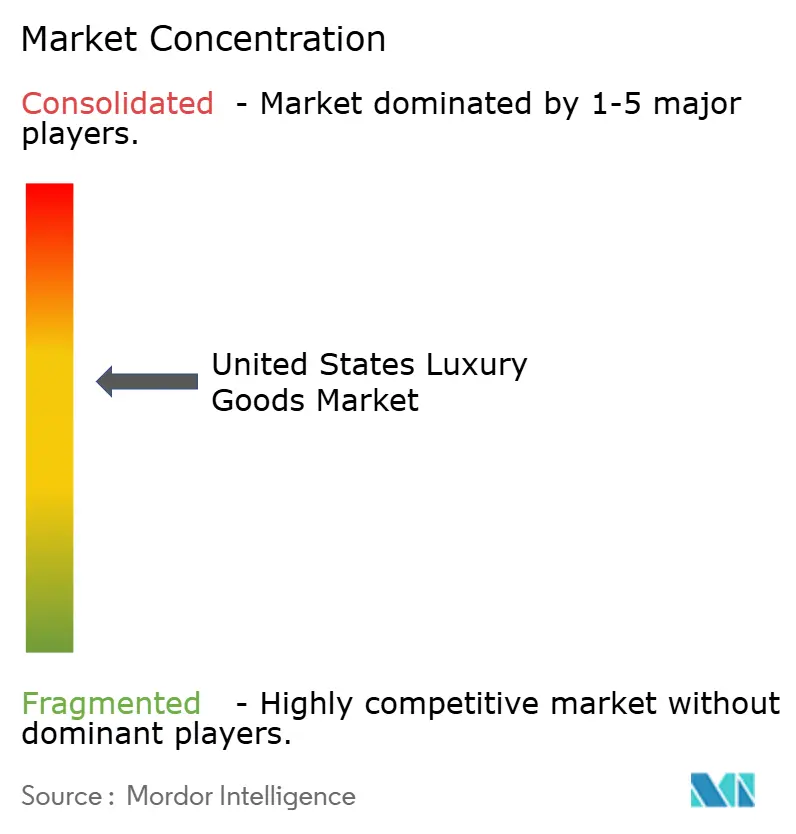
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei beni di lusso negli Stati Uniti a cura di Mordor Intelligence
Il mercato statunitense dei beni di lusso è stato valutato a 112.68 miliardi di dollari nel 2025 e si stima che crescerà dai 115.58 miliardi di dollari del 2026 ai 131.34 miliardi di dollari entro il 2031, con un CAGR del 2.59% nel periodo di previsione (2026-2031). Una base nazionale matura significa che la prossima fase di crescita deriverà dalla conversione dei consumatori più giovani e dall'aumento della quota di mercato, piuttosto che da grandi incrementi di volume. Gli accessori godono di un potere di determinazione dei prezzi maggiore rispetto al prêt-à-porter, mentre la praticità digitale, le credenziali di sostenibilità e la visibilità alimentata dalle celebrità espandono collettivamente la portata. L'intensità competitiva rimane moderata, ancorata a una manciata di gruppi europei, ma gli operatori del lusso accessibile utilizzano strumenti omnicanale per erodere la quota di mercato dei leader storici. Le persistenti attività di contraffazione, l'aumento degli affitti nei negozi di prima qualità e i consumatori sensibili ai prezzi al di fuori delle metropoli di accesso frenano il rialzo, sottolineando l'importanza del controllo della catena di approvvigionamento, delle destinazioni di punta e di una narrazione differenziata.
Punti chiave del rapporto
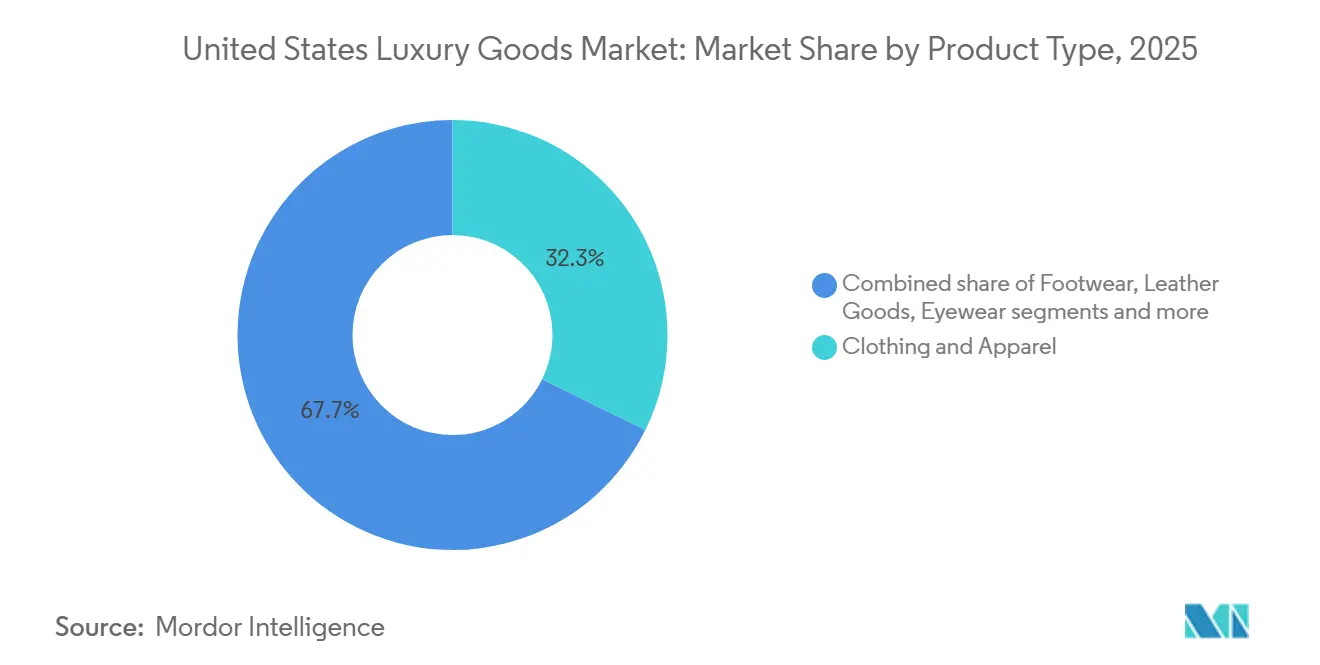
- Per tipologia di prodotto, abbigliamento e accessori hanno dominato il mercato con una quota del 32.29% nel 2025, mentre si prevede che la pelletteria raggiungerà un CAGR del 2.76% entro il 2031.
- Per utente finale, le donne detenevano una quota di mercato del 54.84% nel 2025 e si prevede che il segmento maschile raggiungerà un CAGR del 3.07% nel periodo di previsione 2026-2031.
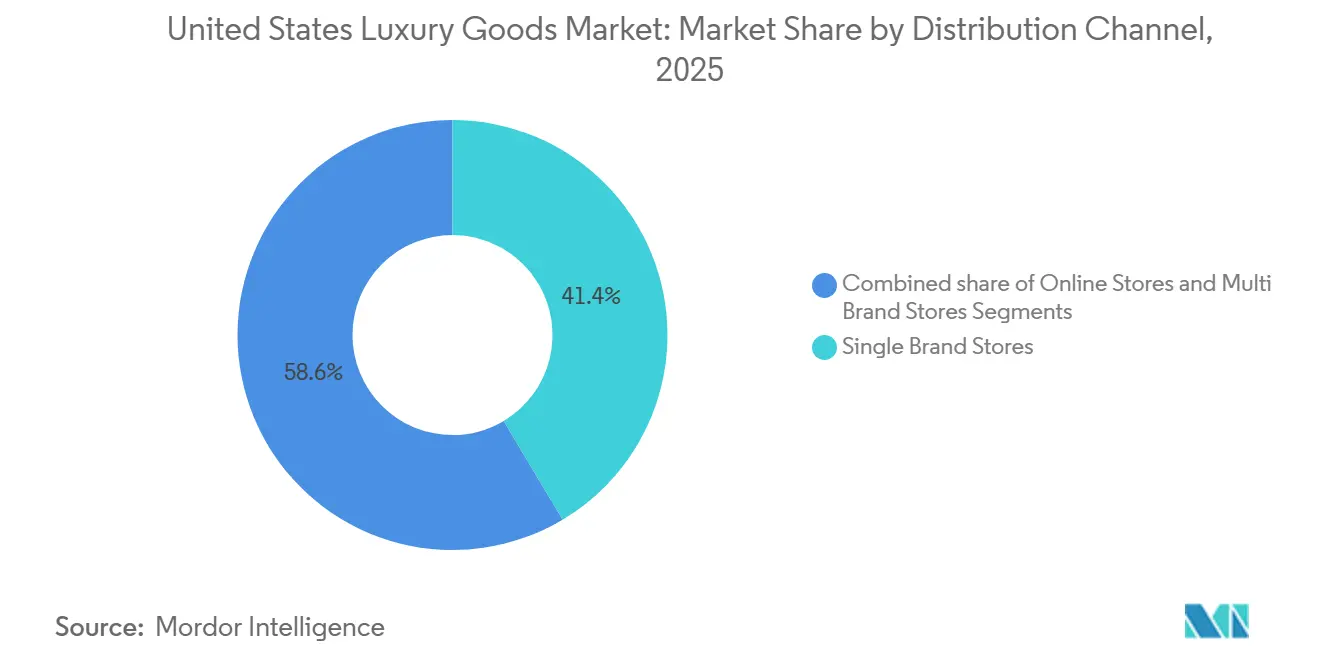
- Per canale di distribuzione, i negozi monomarca detengono una quota di mercato del 41.44% nel 2025, mentre si prevede che i negozi online raggiungeranno un CAGR del 3.58% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei beni di lusso negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'enfasi dei consumatori sulla sostenibilità | + 0.4% | Nazionale, con maggiore influenza nelle aree metropolitane costiere | Medio termine (3-4 anni) |
| Influenza dei social media e dell'approvazione delle celebrità | + 0.6% | Nazionale, con impatto maggiore nei centri urbani | A breve termine (≤ 2 anni) |
| Aumentare gli investimenti strategici e le iniziative che spingono il mercato | + 0.5% | Nazionale, concentrato nei centri della moda come New York e Los Angeles | Medio termine (3-4 anni) |
| Innovazione di prodotto in termini di materia prima e design | + 0.7% | Nazionale, con adozione precoce nei centri di innovazione | A lungo termine (≥ 5 anni) |
| Numero crescente di individui con un patrimonio netto elevato | + 0.6% | Nazionale, con concentrazione nei centri finanziari e nei poli tecnologici | Medio termine (3-4 anni) |
| Acquisti di lusso digitali per la generazione Z e i millennial | + 0.5% | Nazionale, con una maggiore adozione nelle aree metropolitane tecnologicamente avanzate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'enfasi dei consumatori sulla sostenibilità
La responsabilità ambientale è diventata un requisito fondamentale nel mercato del lusso statunitense. I marchi di lusso stanno adottando pratiche di economia circolare, con aziende come Stella McCartney che incorporano tessuti di scarto e materiali riciclati nelle loro collezioni di alta qualità per ridurre l'impatto ambientale. Questo approccio dimostra l'impegno del settore verso pratiche sostenibili, pur mantenendo standard di qualità premium. Inoltre, un sondaggio di Stifel dell'ottobre 2023 ha indicato che il 22% dei consumatori della Generazione Z e il 20% dei consumatori Millennial negli Stati Uniti effettuano acquisti esclusivamente da marchi che dimostrano pratiche di sostenibilità o allineamento dei valori [1] Fonte: Stifel Financial Corp., “Sustainability Survey Report of Key Findings December 2023”, stifel.com . Questo modello di acquisto ha avuto un impatto sul mercato statunitense dei beni di lusso, spingendo i marchi di lusso ad allocare risorse verso l'approvvigionamento etico, i materiali ecocompatibili e la trasparenza della catena di fornitura al fine di mantenere la propria posizione di mercato. Ad esempio, nel dicembre 2024, Rolex ha introdotto imballaggi sostenibili per i suoi orologi, utilizzando compensato e cartone riciclato, dimostrando come i marchi di lusso possano mantenere il loro posizionamento premium abbracciando al contempo la tutela ambientale.
Influenza dei social media e dell'approvazione delle celebrità
Nel 2024, Chanel ha collaborato con Hailey Bieber, mentre Louis Vuitton ha scelto Zendaya per una campagna del 2025. Entrambe le collaborazioni, lanciate a sole 72 ore di distanza, hanno registrato un'impennata nell'intento di ricerca e nelle conversioni, con incrementi percentuali a due cifre per ciascuna. Nel 2024, gli orologiai svizzeri, che a lungo si erano affidati alla stampa e alle sponsorizzazioni, hanno compiuto un cambiamento strategico. Si sono rivolti a TikTok e hanno stretto partnership con i creator, dando vita a lanci in edizione limitata. Le collaborazioni con piattaforme come Hodinkee hanno portato questi articoli esclusivi a esaurirsi in pochi minuti. L'influenza della riprova sociale sulla percezione della scarsità è innegabile: quando una celebrità indossa un capo, i prezzi di articoli simili sul mercato secondario possono aumentare dal 20 al 30%. I marchi, ben consapevoli di questa dinamica, programmano strategicamente il lancio dei loro prodotti in concomitanza con eventi sul red carpet e premiazioni. L'incremento del CAGR di 0.3 punti percentuali si osserva in particolare nelle categorie a ciclo breve, profumi, cosmetici e piccola pelletteria, dove prevale l'acquisto d'impulso e l'attribuzione digitale è più accurata.
Aumentare gli investimenti strategici e le iniziative che spingono il mercato
Con una mossa coraggiosa, LVMH ha impegnato oltre 200 milioni di dollari per acquisire e rinnovare i siti di Rodeo Drive, preparando il terreno per l'apertura dei flagship store di Tiffany e Louis Vuitton nel 2024 e nel 2025. Questo investimento sottolinea la fiducia di LVMH nel potere duraturo del retail fisico per la narrazione del marchio e la garanzia di vendite di alto valore. Nel frattempo, Richemont, con un occhio di riguardo al mercato statunitense, ha stanziato 865 milioni di euro (circa 945 milioni di dollari) per spese in conto capitale nel retail e nella produzione nell'anno fiscale 2024. Questa mossa sottolinea l'attenzione strategica dell'azienda al rafforzamento della propria infrastruttura nazionale. Nel tentativo di migliorare le consegne degli ordini online, Tapestry ha inaugurato un centro di distribuzione a Las Vegas nel 2024. Questa iniziativa non solo ha ridotto i costi dell'ultimo miglio del 12%, ma ha anche migliorato il livello di soddisfazione dei clienti. Dior, con una mossa strategica per amplificare il traffico pedonale, ha inaugurato il suo ampio flagship store di 47,900 piedi quadrati a Beverly Hills nel novembre 2025. Progettato dal celebre Peter Marino, il flagship store vanta un ristorante Monsieur Dior ed esclusive suite VIP, posizionandosi come una destinazione privilegiata. Il contributo del CAGR di 0.2 punti percentuali testimonia il duplice vantaggio delle nuove location: il fatturato diretto e l'"effetto alone", in cui la maggiore visibilità del marchio nelle principali città amplifica la desiderabilità nei mercati secondari, attirando consumatori desiderosi di esperienze esclusive.
Innovazione di prodotto in termini di materia prima e design
L'innovazione di prodotto rappresenta un elemento chiave di differenziazione nel mercato del lusso statunitense, poiché i marchi utilizzano materiali e tecniche di design all'avanguardia per sostenere prezzi premium e attrarre consumatori attenti all'ambiente. I marchi di moda di lusso stanno incorporando materiali ecocompatibili, tra cui pelle a base di micelio e cotone biologico. Questa transizione verso materiali sostenibili riflette una più ampia trasformazione del settore, in cui la responsabilità ambientale si sposa con l'artigianato di lusso. Ad esempio, nell'ottobre 2023, il marchio di calzature di lusso sostenibile Koio ha lanciato scarpe biodegradabili al 99%. Koio offre una collezione crescente di scarpe a zero emissioni di carbonio, realizzate con pellami provenienti da aziende agricole rigenerative nelle Alpi svizzere. Inoltre, la tendenza si estende oltre i materiali alla funzionalità del prodotto, in particolare nel segmento beauty, dove i prodotti multiuso stanno guadagnando terreno poiché i consumatori cercano valore in un contesto di aumento del costo della vita. I marchi di bellezza stanno sviluppando formulazioni innovative che combinano i benefici di cura della pelle, trucco e protezione in singoli prodotti. Questo approccio è in sintonia con i consumatori che desiderano semplificare le proprie routine senza rinunciare a esperienze di lusso. La convergenza di sostenibilità e funzionalità nei prodotti di lusso dimostra l'evoluzione del mercato nel soddisfare le mutevoli esigenze dei consumatori mantenendo al contempo un posizionamento premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità di prodotti contraffatti | -0.3% | Nazionale, con impatto maggiore nei grandi centri urbani | Medio termine (3-4 anni) |
| Minore domanda da parte dei consumatori sensibili al prezzo | -0.5% | Nazionale, con effetto più forte nelle regioni con reddito disponibile più basso | A breve termine (≤ 2 anni) |
| Aumento degli affitti nelle principali aree commerciali | -0.4% | Concentrato nei principali corridoi commerciali di lusso di New York, Los Angeles e Miami | Medio termine (3-4 anni) |
| Prezzi più alti e accessibilità limitata | -0.6% | Nazionale, con un impatto maggiore sui consumatori di lusso ambiziosi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità di prodotti contraffatti
Nell'anno fiscale 2024, la dogana e la protezione delle frontiere degli Stati Uniti (CBP) hanno sequestrato merci per un valore di 5.4 miliardi di dollari, con un aumento impressionante del 93% rispetto ai 2.8 miliardi di dollari sequestrati nell'anno fiscale 2023. In particolare, i gioielli hanno rappresentato una parte significativa, con 1.65 miliardi di dollari, seguiti a ruota dagli orologi con 1.44 miliardi di dollari e dalle borse con 1.09 miliardi di dollari. Secondo il CBP, uno sbalorditivo 90% degli articoli contraffatti sequestrati, in termini di quantità, proveniva dalla Cina e da Hong Kong [2] Fonte: US Customs and Border Protection, “Intellectual Property Rights Seizure”, cbp.gov . Queste regioni hanno sfruttato abilmente i canali di spedizione express e de minimis, eludendo con successo i tradizionali controlli delle merci. Nel gennaio 2025, gli agenti del CBP di Louisville hanno sottolineato l'entità del commercio illecito sequestrando 28 spedizioni di gioielli contraffatti, per un valore complessivo di 27.5 milioni di dollari. Ciò evidenzia la portata delle operazioni di contraffazione che transitano attraverso gli hub regionali. A ulteriore conferma della tendenza, il porto di Buffalo ha intercettato 14 orologi Rolex contraffatti nel luglio 2025, per un valore complessivo di 257,000 dollari, evidenziando il fascino degli articoli di alto valore per le reti della criminalità organizzata. Il calo del CAGR di -0.35 punti percentuali sul mercato può essere attribuito a Perdita di fatturato. I consumatori, spesso inconsapevoli, acquistano prodotti contraffatti online o tramite piattaforme di vendita di terze parti, riducendo involontariamente le vendite di prodotti legittimi. Inoltre, si verifica una diluizione del marchio, poiché questi prodotti contraffatti di bassa qualità offuscano l'esclusività percepita dei prodotti originali.
Minore domanda da parte dei consumatori sensibili al prezzo
Nel 2024, la spesa discrezionale al netto dell'inflazione è diminuita del 2.3%, mettendo sotto pressione le famiglie a medio reddito. Secondo l'US Bureau of Economic Analysis, queste famiglie si sono tradizionalmente rivolte a marchi di lusso accessibile come Coach e Kate Spade nei momenti speciali. Il marchio Kate Spade di Tapestry ha registrato un calo del fatturato del 10% nel secondo trimestre dell'anno fiscale 2025. Questo calo è stato attribuito al calo del traffico pedonale nei centri commerciali outlet e a un senso di stanchezza promozionale tra i suoi clienti principali. Burberry, nel 2024, ha emesso un profit warning, indicando un calo delle vendite del 15% nelle Americhe. Il marchio di lusso ha osservato che gli acquirenti sensibili al prezzo stavano rimandando gli acquisti o optando per alternative fast-fashion. I dati della National Retail Federation hanno evidenziato un cambiamento nel comportamento dei consumatori: il 18% in più di acquirenti ha rimandato gli acquisti di lusso nel 2024 rispetto al 2023. Molti ora danno priorità ai bisogni essenziali e al rimborso dei debiti rispetto agli sfizi del lusso. L'impatto di un CAGR di -0.25 punti percentuali si fa sentire maggiormente nei mercati non-gateway. Qui, l'assenza di esperienze di punta fa sì che il valore del marchio dipenda dalla distribuzione all'ingrosso. Tuttavia, questa distribuzione manca della differenziazione del servizio necessaria a giustificare prezzi premium.
Analisi del segmento
Per tipo di prodotto: la pelletteria supera la crescita dell'abbigliamento
Nel 2025, il settore dell'abbigliamento e dei capi di vestiario ha conquistato il 32.29% della quota di mercato, trainato da una fusione di abbigliamento casual e athleisure che coniuga lusso e performance. Nel frattempo, pelletteria, borse e piccoli accessori in pelle sono in crescita, con un tasso annuo del 2.76% fino al 2031, segnando il ritmo più rapido tra le categorie di prodotto. Le borse, con un prezzo medio unitario al dettaglio più elevato e frequenti acquisti ripetuti, superano gli articoli prêt-à-porter. Il marchio Coach di Tapestry ha celebrato incrementi medi unitari al dettaglio pari a metà dell'11% nell'anno fiscale 2025, poiché i consumatori si sono concentrati sulle sue linee di pelletteria distintive. Al contrario, Kate Spade ha registrato un calo del fatturato del 10%, attribuito alla sua dipendenza dalle promozioni nei segmenti nylon e tela. Gioielli e orologi vantano una notevole presenza sul mercato, come dimostrano l'Alpine Eagle TimeForArt edizione 2024 di Chopard e il Land-Dweller 2025 di Rolex, che vanta 32 nuovi brevetti, a dimostrazione di come l'innovazione rafforzi il potere di determinazione dei prezzi. Il settore della bellezza e della cura della persona, che comprende profumi, cosmetici e prodotti per la cura della pelle, ha registrato una crescita a una cifra media nel 2024 e nel 2025. Questa crescita è stata in gran parte alimentata dal lancio di Balmain Beauty di Estée Lauder nell'agosto 2024 e dal lancio di AI Scent Advisor di Jo Malone nel dicembre 2025, entrambi fattori che hanno ridotto i tassi di reso e aumentato le conversioni.
Calzature e occhiali, pur detenendo quote di mercato minori, presentano tendenze uniche. La cessione di Stuart Weitzman da parte di Tapestry, avvenuta nel febbraio 2025 per 105 milioni di dollari, sottolinea le sfide che i marchi di calzature senza integrazione verticale devono affrontare, soprattutto quando si confrontano con concorrenti sostenuti da conglomerati. L'occhialeria gode del vantaggio di acquisti ripetuti basati su lenti a contatto e di accordi di licenza, consentendo ai marchi di trarre profitto dalla propria proprietà intellettuale senza l'onere dell'inventario. Tuttavia, disruptor online come Warby Parker hanno introdotto pressioni sui margini. L'arredamento per la casa e gli articoli di lusso si rivolgono a un pubblico di nicchia, principalmente individui con un patrimonio netto ultra-elevato con più residenze. Nel 2024, i braccialetti con ciondoli hanno registrato un'impennata di popolarità, con Lyst che ha registrato un aumento del 150% nei volumi di ricerca. Dior, capitalizzando su questa tendenza, ha registrato un incredibile aumento del 750% nelle query relative ai ciondoli, evidenziando la potente influenza dei social media nel generare impennate di domanda fugaci.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il lusso maschile colma il divario di genere
Nel 2025, le donne rappresentavano il 54.84% della domanda finale, sottolineando la storica predominanza femminile in categorie come borse, gioielli, cosmetici e abbigliamento. Tuttavia, il lusso maschile è in crescita, con un tasso di espansione annuo del 3.07% fino al 2031, superando la crescita complessiva del mercato. Questa crescita è alimentata dal crescente interesse per la cura della persona, l'athleisure e l'abbigliamento casual sartoriale, che hanno prezzi medi al dettaglio più elevati. La linea Modern Sportswear di Ralph Lauren, con prezzi che vanno dai 79.50 dollari per le t-shirt Henley agli 898 dollari per i blazer in pelle di daino, dimostra come i marchi posizionino strategicamente i prezzi per attrarre sia i consumatori maschili ambiziosi che quelli benestanti. Allo stesso tempo, il Land-Dweller 2025 di Rolex e le edizioni limitate di Patek Philippe si rivolgono ai collezionisti maschili che considerano gli orologi meccanici un simbolo di ricchezza portatile. Questo segmento ha registrato una crescita del 12% nel 2024, trainata dalla volatilità dei mercati finanziari e dall'aumento della domanda di asset alternativi. Nel primo trimestre dell'anno fiscale 2026, Tapestry ha accolto oltre 2.2 milioni di nuovi clienti a livello globale, di cui circa il 35% appartenenti alla Generazione Z [3] Fonte: Tapestry, “Risultati del primo trimestre dell'anno fiscale 2026”, tapestry.com . In particolare, una parte significativa di questi nuovi acquirenti maschi si è orientata verso gli accessori in pelle e le sneakers di Coach.
Sebbene le offerte unisex rimangano modeste, svolgono un ruolo fondamentale nella costruzione del marchio, segnalando inclusività e rilevanza culturale. La collaborazione di Moncler con Rick Owens dell'ottobre 2024, caratterizzata da silhouette gender-neutral, è andata esaurita in sole 48 ore, sottolineando il potenziale commerciale del design non binario. Storicamente, la cura della persona e le fragranze maschili sono rimaste indietro rispetto alla bellezza femminile, ma il divario si sta riducendo. Marchi come Dior e Tom Ford stanno lanciando linee dedicate a prezzi premium, mentre l'introduzione dell'AI Scent Advisor da parte di Jo Malone, prevista per dicembre 2025, offre consigli personalizzati per gli utenti maschili, demistificando i contatori di fragranze per coloro che prima erano titubanti. Il CAGR del 3.07% per il lusso maschile è attribuito all'espansione di categorie come abbigliamento casual su misura, sneaker e accessori tecnologici che stanno entrando nel mondo del lusso, insieme ai cambiamenti demografici. Gli uomini Millennial e Gen Z dedicano ora una quota maggiore della loro spesa discrezionale all'aspetto personale rispetto alle generazioni precedenti.
Per canale di distribuzione: l'online guadagna quote di mercato rispetto alla vendita al dettaglio fisica
Nel 2025, i negozi monomarca rappresentavano il 41.44% del panorama distributivo, utilizzando ambienti immersivi e offerte di prodotti esclusivi per giustificare i prezzi premium. Tuttavia, i canali online, alimentati dagli acquirenti della Generazione Z e dei Millennial, sono in crescita, con un tasso annuo del 3.58% fino al 2031. Il flagship store di Dior a Beverly Hills, che si estende su 47,900 piedi quadrati (circa 4400 metri quadrati) e inaugurato nel novembre 2025, vanta un ristorante Monsieur Dior e suite VIP private, rendendolo un punto di riferimento per il traffico pedonale e il passaparola sui social media. Nell'ottobre 2025, Hermès ha inaugurato un nuovo negozio negli Stati Uniti, curando l'allocazione di prodotti esclusivi per individui ad alto reddito, non disponibili tramite canali all'ingrosso o online, evidenziando l'importanza strategica della distribuzione controllata. Nel frattempo, i punti vendita multimarca, inclusi giganti del settore come Saks e Neiman Marcus, devono affrontare sfide strutturali. Nonostante l'ambiziosa acquisizione di Neiman Marcus da parte di Saks Global per 2.7 miliardi di dollari nel 2024, volta a consolidare il potere d'acquisto e a ridurre le spese generali ridondanti, entrambe le catene hanno lanciato l'allarme sulla crisi finanziaria nel dicembre 2025, citando il calo del traffico pedonale e la compressione dei margini all'ingrosso.
Tapestry ha registrato un robusto aumento percentuale del fatturato digitale per l'anno fiscale 2025, con la linea di borse Coach che ha svolto un ruolo fondamentale, sostenuta da prezzi dinamici e consigli personalizzati. L'incursione di Estée Lauder nel negozio Premium Beauty di Amazon nell'ottobre 2024, con prove virtuali e consegna in giornata in aree metropolitane selezionate, sta distogliendo con successo i clienti dai tradizionali punti vendita dei grandi magazzini, che non possono offrire lo stesso livello di comodità. Ralph Lauren, durante l'Investor Day 2025, ha svelato l'ambizione di ampliare un ecosistema incentrato sul digitale nelle 30 principali città degli Stati Uniti. Ha riconosciuto che le lacune geografiche esistenti limitano il potenziale di crescita e ha sottolineato l'importanza di strategie omnicanale, come "acquista online, ritira in negozio" e appuntamenti virtuali, per fondere perfettamente il mondo fisico e quello digitale. Il CAGR previsto del 3.58% per le piattaforme online è una testimonianza dell'evoluzione delle preferenze dei clienti per un accesso 24 ore su 24, 7 giorni su 7, assortimenti di prodotti diversificati e pagamenti fluidi, insieme all'efficienza operativa derivante dall'aumento dei costi di evasione degli ordini e dalla maturazione delle reti dell'ultimo miglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nell'anno fiscale 2024, Richemont ha identificato gli Stati Uniti come principale fonte di fatturato, sottolineando l'importanza del Paese come mercato primario per molti colossi europei del lusso. Il conglomerato ha ulteriormente consolidato il suo impegno stanziando circa 945 milioni di dollari in investimenti in vendite al dettaglio e produzione, rafforzando così la propria infrastruttura nazionale. Los Angeles sta eclissando New York City come sede preferita per i primi punti vendita negli Stati Uniti, spinta dalle Olimpiadi del 2028 e dai tassi di occupazione inferiori rispetto alla Fifth Avenue. L'investimento strategico di LVMH di oltre 200 milioni di dollari per l'acquisizione e il rinnovamento dei siti di Rodeo Drive per i flagship store di Tiffany e Louis Vuitton nel 2024 e nel 2025 evidenzia questo slancio verso ovest. Nonostante gli affitti di Beverly Hills siano saliti a 960-1,200 dollari al piede quadrato nel 2025, i marchi ritengono che il luogo sia fondamentale per la costruzione di una narrazione e per le vendite di alto valore. Nomi prestigiosi come Givenchy, Cartier, Patek Philippe e Rolex stanno ampliando o ristrutturando i loro negozi su Rodeo Drive. Il rapporto "Global Luxury Retail 2024" di Savills ha evidenziato un aumento del 12% nelle aperture di negozi in Nord America rispetto al 2022, con le città della Sun Belt, tra cui Miami, Dallas e Phoenix, che hanno fatto la parte del leone, grazie all'afflusso di pensionati benestanti e lavoratori da remoto provenienti da stati ad alta tassazione.
Mentre New York City mantiene il suo status simbolico, il traffico pedonale nelle sue aree principali è diminuito dell'8% nel 2024. Questo calo, attribuito alla criminalità organizzata al dettaglio e al passaggio al lavoro da remoto, ha ridotto la presenza sia di turisti che di pendolari, come riportato dalla National Retail Federation. Gli affitti sulla Fifth Avenue sono aumentati del 12% su base annua nel 2024. In risposta, marchi come Saks hanno consolidato le loro attività, chiudendo punti vendita con risultati insoddisfacenti. Nel frattempo, Target si è avventurato a SoHo nel 2024, sperimentando negozi in formato urbano. Questa mossa sottolinea lo status di New York come banco di prova per il commercio al dettaglio omnicanale, anche tra gli operatori del mercato di massa. Il Design District di Miami ha consolidato la sua posizione di polo del lusso. I flagship store di Hermès, Louis Vuitton e Dior si rivolgono non solo ai turisti latinoamericani, ma anche alla clientela nazionale attratta dai benefici fiscali della Florida. Las Vegas, da tempo sinonimo di shopping outlet, sta ora abbracciando il lusso a prezzo pieno. Tapestry, nel tentativo di migliorare le consegne degli ordini online, ha inaugurato un centro logistico nel 2024, ottenendo una riduzione del 12 percento dei costi dell'ultimo miglio.
I residenti di città di medie dimensioni come Phoenix, Charlotte e Nashville si ritrovano senza i flagship store della maggior parte dei marchi di lusso europei. Questa assenza li costringe a recarsi nelle principali aree metropolitane o ad acquistare online, perdendo spesso l'esperienza di persona e di conseguenza assistendo a un calo del 25-30% nei tassi di conversione. Ralph Lauren, durante il suo Investor Day 2025, ha evidenziato questa lacuna di mercato. Il marchio ha presentato un progetto triennale per coltivare un ecosistema digitale nelle prime 30 città degli Stati Uniti, con l'intenzione di esplorarne altre 20, sfruttando l'analisi dei dati per individuare mercati promettenti. Nonostante le metropoli di accesso, che rappresentano il 65% del fatturato del lusso e ospitano solo il 25% della popolazione benestante, presentino opportunità redditizie nei mercati secondari, sfide come gli elevati costi di occupazione e la logistica complessa frenano l'entusiasmo per molti marchi.
Panorama normativo
Il mercato statunitense dei beni di lusso opera in un contesto normativo frammentato, che comprende la FTC (per quanto riguarda la pubblicità e le dichiarazioni sull'etichettatura), la FDA (per la supervisione dei cosmetici) e la US Customs and Border Protection (CBP) per il controllo delle importazioni e la lotta alla contraffazione. I dati della CBP evidenziano l'intensità dei controlli sulla proprietà intellettuale alle frontiere, con sequestri di merci contraffatte per un valore di 5.4 miliardi di dollari (prezzo di listino consigliato) nell'anno fiscale 2024, in forte aumento rispetto all'anno precedente, e con gioielli, orologi e borse tra le categorie più colpite. Anche i canali online sono soggetti a normative più stringenti a causa dei requisiti di verifica dei venditori previsti dall'INFORM Consumers Act, che aumenta le aspettative di conformità per i marchi di lusso e le piattaforme di rivendita che si affidano a venditori terzi.
Gli obblighi di conformità stanno aumentando in modo più evidente nel settore della bellezza e delle dichiarazioni di origine. Il Modernization of Cosmetics Regulation Act (MoCRA) amplia i requisiti della FDA in materia di registrazione degli stabilimenti, inserimento dei prodotti nell'elenco e segnalazione degli eventi avversi, favorendo gli operatori di grandi dimensioni con sistemi normativi e di qualità consolidati. Parallelamente, il marketing "Made in USA" è un'area di applicazione attiva da parte della FTC, con un'attenzione legale e di conformità focalizzata sulla verifica delle dichiarazioni di origine nazionale, soprattutto in un contesto in cui i marchi valutano la localizzazione della catena di approvvigionamento e le azioni sui prezzi alla luce delle dinamiche commerciali e tariffarie.
Panorama competitivo
Il mercato statunitense dei beni di lusso è moderatamente concentrato, dominato da grandi nomi come LVMH, Kering, Richemont, Chanel ed Hermès. Questa concentrazione offre opportunità per marchi di lusso accessibile come Tapestry e per gli specialisti di fascia media, che stanno sfruttando strategie omnicanale e una pianificazione basata sui dati per ritagliarsi una quota di mercato. Kering ha registrato un calo del fatturato del 15% nel terzo trimestre del 2024, mentre Gucci è crollato del 26%. Questa flessione evidenzia i rischi di "brand fatigue" e le conseguenze di aggiornamenti creativi ritardati, anche in un mercato in rapida espansione. Al contrario, il marchio Coach di Tapestry ha prosperato, vantando una crescita del fatturato a due cifre nell'anno fiscale 2025, rivolgendosi alla Generazione Z e ai Millennial con i suoi accessori in pelle e le sue sneaker.
Le manovre strategiche sono evidenti: LVMH rafforza la sua presenza retail con acquisizioni su Rodeo Drive, mentre l'acquisizione di Gianvito Rossi da parte di Richemont per 265 milioni di euro (circa 290 milioni di dollari) nell'anno fiscale 2024 sottolinea la spinta verso un controllo più stretto sulle catene di approvvigionamento e sugli spazi retail. Anche le iniziative digitali sono al centro dell'attenzione, come dimostrano il negozio Amazon Premium Beauty di Estée Lauder e la strategia di ecosistema digitale di Ralph Lauren, entrambe volte a contrastare le minacce del direct-to-consumer. C'è un potenziale inesplorato nella cura della persona maschile, con un ritardo di 40 punti percentuali rispetto alla bellezza femminile in termini di penetrazione di mercato, e nell'arredamento della casa. Quest'ultimo, pur essendo attraente per individui con un patrimonio netto molto elevato con più residenze, rimane ampiamente trascurato da molti marchi di moda.
I nuovi operatori stanno capitalizzando su sostenibilità e trasparenza: a luglio 2024, Uncaged Innovations si è assicurata 5.6 milioni di dollari di finanziamenti iniziali per espandere le sue alternative alla pelle a base vegetale, ponendo una sfida alle concerie tradizionali che riforniscono i colossi europei. L'adozione della tecnologia è disomogenea in tutti i settori; i 32 brevetti di Rolex per il Land-Dweller 2025 evidenziano come i progressi meccanici possano rafforzare il potere di determinazione dei prezzi. Nel frattempo, l'AI Scent Advisor di Jo Malone e lo strumento di fondazione virtuale di Estée Lauder mostrano il potenziale delle innovazioni digitali, non come sostituti, ma come miglioramenti ai tradizionali servizi di persona, riducendo i tassi di reso e aumentando le conversioni. Nuove normative, come il Modernization of Cosmetics Regulation Act della FDA del 2024, impongono la registrazione e la segnalazione di eventi avversi. Tali requisiti tendono a avvantaggiare le entità più grandi con infrastrutture di conformità consolidate, emarginando inavvertitamente i marchi indipendenti più piccoli e consolidando ulteriormente la quota di mercato tra i pilastri del settore.
Leader del settore dei beni di lusso negli Stati Uniti
LVMH Moet Hennessy Louis Vuitton
Kering SA
Società finanziaria Richemont SA
Chanel limitata
Hermes International SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: L'Oréal ha annunciato un accordo di licenza mondiale esclusivo di 50 anni con Kering per Gucci, con decorrenza dal 1° luglio 2027. L'accordo ridefinisce il panorama delle licenze nel settore della bellezza di lusso e unisce un'azienda leader nel settore cosmetico a una prestigiosa casa di moda. Inoltre, rafforza il controllo diretto sul consumatore per un marchio di punta e accelera il consolidamento del portafoglio nel settore della cosmetica di lusso.
- Luglio 2026: Hermès ha riaperto il suo negozio, precedentemente trasferito in un'altra sede, presso il centro commerciale Westfield UTC di San Diego. L'espansione del flagship store statunitense posiziona il marchio in un mercato strategico di grande visibilità e ne amplia la portata commerciale. Supporta inoltre l'espansione della presenza diretta al cliente e rafforza l'esperienza del marchio e il potere di determinazione dei prezzi in aree di mercato chiave.
- Giugno 2026: Richemont ha registrato un ottimo inizio d'anno, con un aumento delle vendite a tassi di cambio costanti nel primo trimestre conclusosi il 30 giugno 2026. Il risultato indica una domanda dei consumatori resiliente nel segmento del lusso e rafforza la fiducia strategica. Conferma inoltre la validità dei continui investimenti nella rete di vendita al dettaglio di proprietà e nelle strategie di distribuzione multimarca, con implicazioni per il potere di determinazione dei prezzi e il mix di categorie.
Ambito e metodologia
I beni di lusso sono prodotti di alta qualità caratterizzati da qualità superiore, esclusività e prestigio. Tra questi prodotti rientrano capi di abbigliamento firmati, gioielli di alta gamma, orologi di lusso, cosmetici di alta gamma e veicoli di lusso. I consumatori acquistano beni di lusso per la loro artigianalità, il loro status symbol e la loro qualità eccezionale.
Il mercato statunitense dei beni di lusso è segmentato per tipologia di prodotto, canali di distribuzione, dati demografici dei consumatori, regione e prezzo. Per tipologia di prodotto, il mercato è suddiviso in abbigliamento, calzature, pelletteria (borse e piccola pelletteria), gioielli, orologi, prodotti di bellezza e cura della persona (profumi, cosmetici, prodotti per la cura della pelle), occhiali e articoli per la casa e l'arredamento. Per canali di distribuzione, il mercato è suddiviso in flagship store monomarca, boutique multimarca e grandi magazzini, duty-free e travel retail, e-commerce di proprietà dei marchi, rivenditori online pure-play e outlet di lusso e a prezzi scontati. Il mercato è segmentato in base alla demografia, in genere e fascia d'età. Il genere è ulteriormente suddiviso in donne, uomini e unisex/gender-neutral. Per fascia d'età, il mercato è ulteriormente suddiviso in Generazione Z (18-25), Millennial (26-41), Generazione X (42-57) e Baby Boomer (58+). Per regione, il mercato è suddiviso in Nord-Ovest, Midwest, Sud e Ovest. In base al prezzo, il mercato è segmentato in lusso di prestigio (250-1,500 USD) e lusso assoluto (>1,500 USD). La suddivisione del mercato è stata effettuata in termini di valore, in USD, per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Abbigliamento e abbigliamento |
| Calzature |
| Pelletteria (Borse e piccoli accessori in pelle) |
| Gioielli |
| Orologi |
| Bellezza e cura della persona (profumi, cosmetici, prodotti per la cura della pelle) |
| Occhiali |
| Arredamento e articoli di pregio |
Per utente finale
| Donna |
| Uomo |
| Unisex |
Per canale di distribuzione
| Negozi monomarca |
| Negozi multimarca |
| Negozi on-line |
| Per tipo di prodotto | Abbigliamento e abbigliamento |
| Calzature | |
| Pelletteria (Borse e piccoli accessori in pelle) | |
| Gioielli | |
| Orologi | |
| Bellezza e cura della persona (profumi, cosmetici, prodotti per la cura della pelle) | |
| Occhiali | |
| Arredamento e articoli di pregio | |
| Per utente finale | Donna |
| Uomo | |
| Unisex | |
| Per canale di distribuzione | Negozi monomarca |
| Negozi multimarca | |
| Negozi on-line |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei beni di lusso negli Stati Uniti?
Nel 2026 ha generato 115.58 miliardi di dollari e si prevede che aumenterà a 131.34 miliardi di dollari entro il 2031, con un CAGR del 2.59%.
Quale segmento di prodotto sta crescendo più velocemente?
I prodotti in pelle stanno crescendo a un CAGR del 2.76% fino al 2031, superando l'abbigliamento.
Perché il lusso maschile è importante?
Le categorie uomo crescono a un CAGR del 3.07%, più velocemente del mercato complessivo, trainate da prodotti per la cura della persona, sneaker e abbigliamento tecnologico.
Quanto è grande il problema della contraffazione?
Nell'anno fiscale 2024 la CBP ha sequestrato articoli di lusso contraffatti per un valore di 5.4 miliardi di dollari, con un aumento del 93% rispetto all'anno precedente.
Quale quota detenevano i negozi monomarca nel 2025 e con quale rapidità crescono le vendite online?
Nel 2025 i negozi monomarca hanno rappresentato il 41.44% delle vendite, mentre le vendite dei negozi online sono in crescita del 3.58% annuo fino al 2031.


