

Dimensioni e quota del mercato dei tosaerba negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
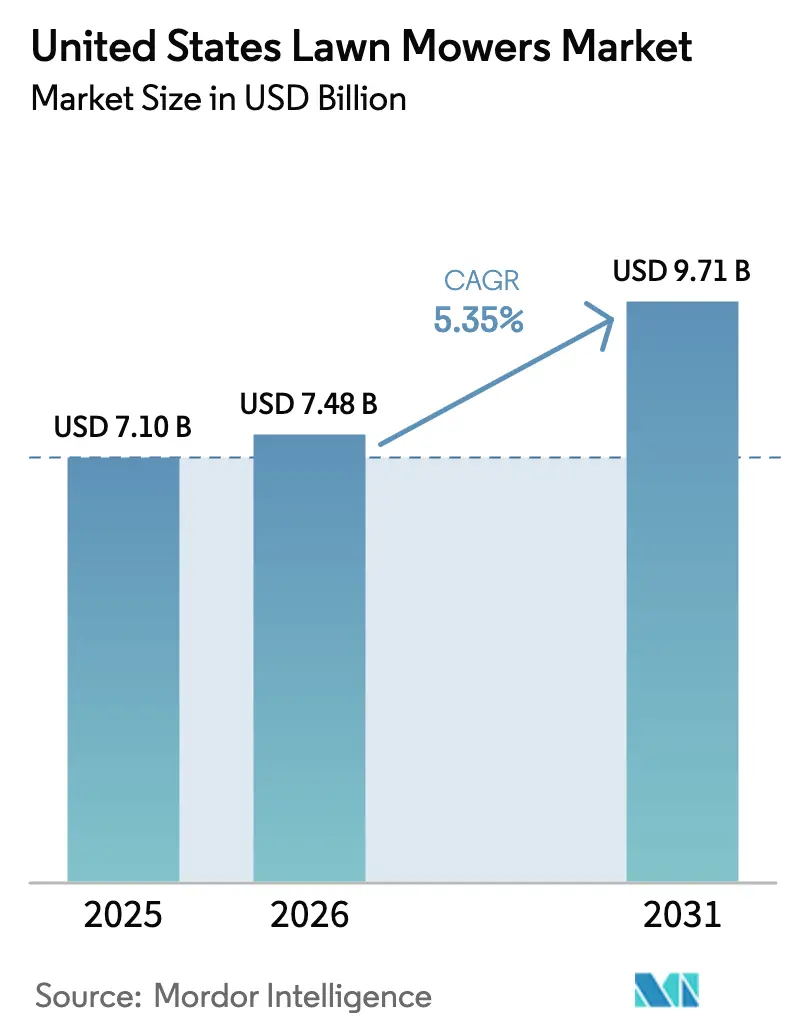
| Dimensione del mercato (2026) | 7.48 miliardo di dollari |
| Dimensione del mercato (2031) | 9.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.35% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei tosaerba negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei tosaerba aveva un valore di 7.1 miliardi di dollari nel 2025 e si prevede che crescerà da 7.48 miliardi di dollari nel 2026 a 9.71 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.35% durante il periodo di previsione (2026-2031). Il divieto imposto dalla California nel 2024 sull'acquisto di nuovi motori a benzina per piccoli veicoli fuoristrada, approvato dall'Agenzia per la Protezione Ambientale (EPA) nel gennaio 2025, costringe i produttori ad accelerare gli investimenti nelle piattaforme a batteria, nonostante i modelli a benzina dominassero ancora la domanda nel 2024. Il calo dei prezzi delle batterie agli ioni di litio al di sotto dei 100 dollari per kilowattora nel corso del 2024 elimina una barriera di costo di lunga data, consentendo ai veicoli elettrici a batteria di colmare il divario di costo totale di proprietà con i modelli a benzina entro due anni dall'acquisto. I professionisti del giardinaggio, alle prese con un tasso di carenza di manodopera del 12%, si stanno orientando verso macchine robotizzate e a raggio di sterzata zero che riducono la logistica del carburante e l'affaticamento dell'operatore, mentre i comuni stanno sperimentando flotte in abbonamento che trasformano gli acquisti una tantum di attrezzature in contratti di servizio ricorrenti. La continua solidità della rete di rivenditori e la crescente vendita diretta al consumatore tramite e-commerce dimostrano come i modelli di distribuzione si stiano frammentando, mentre gli operatori storici si affrettano a difendere la propria quota di mercato contro gli specialisti delle batterie.
Punti chiave del rapporto
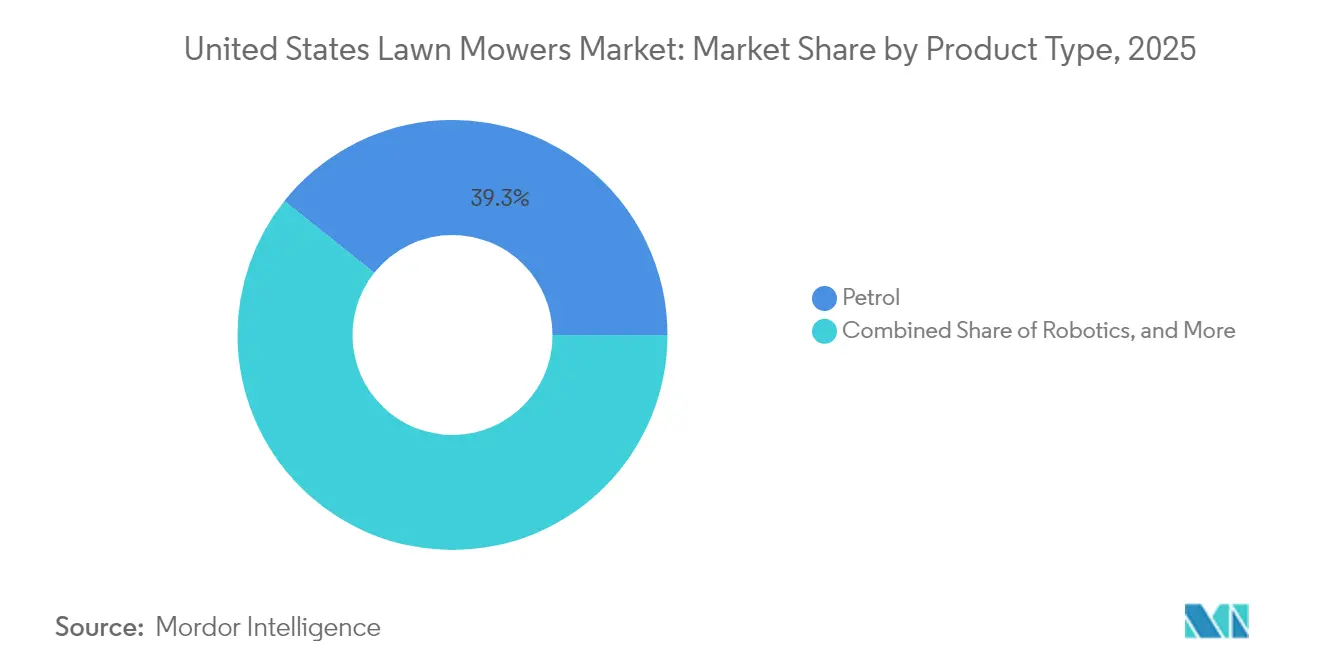
- Per tipologia di prodotto, la benzina detiene la quota maggiore, rappresentando il 39.30% delle dimensioni del mercato dei tosaerba negli Stati Uniti nel 2025, mentre si prevede che i robot registreranno il CAGR più rapido, pari al 18.4%, fino al 2031.
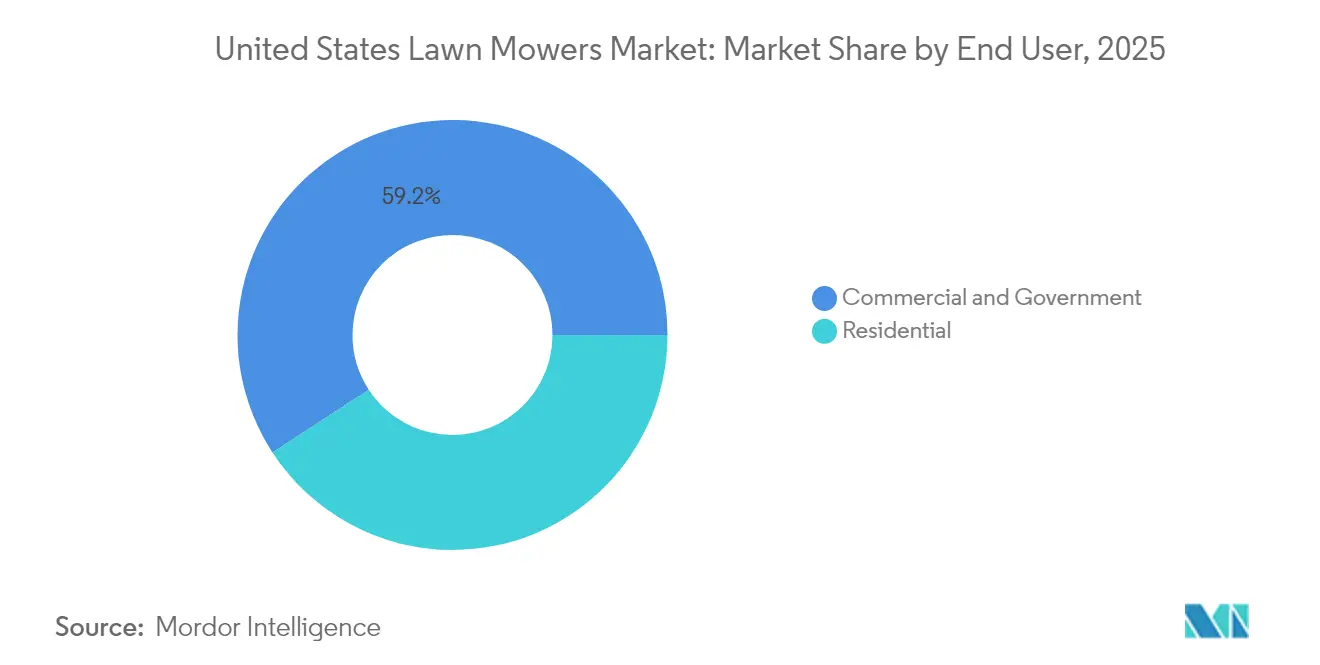
- Per quanto riguarda l'utente finale, nel 2025 gli acquirenti commerciali hanno conquistato il 59.20% del mercato dei tosaerba degli Stati Uniti, mentre si prevede che gli utenti residenziali cresceranno a un CAGR del 5.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei tosaerba negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di giardini residenziali paesaggistici | + 1.2% | Nazionale, più forte nel Sud e nell'Ovest | A lungo termine (≥ 4 anni) |
| Divieti a livello statale sui nuovi piccoli motori a benzina fuoristrada | + 1.8% | Ovest e Nordest | A breve termine (≤ 2 anni) |
| Accelerare l'adozione di piattaforme alimentate a batteria da parte dei principali OEM | + 1.4% | Nazionale, guidato dalla costa occidentale e dal nord-est | Medio termine (2-4 anni) |
| Rapido calo dei costi dei pacchi agli ioni di litio | + 0.9% | il | Medio termine (2-4 anni) |
| Flotte di tosaerba autonomi basati su abbonamento per i comuni | + 0.5% | Comuni urbani dell'Ovest e del Nord-Est | A lungo termine (≥ 4 anni) |
| Piattaforme di analisi del manto erboso che potenziano i cicli di sostituzione dei tosaerba | + 0.3% | Progettazione paesaggistica commerciale a livello nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di giardini residenziali paesaggistici
I tassi di proprietà immobiliare si sono stabilizzati intorno al 66% nel 2024, sostenendo la domanda di base di attrezzature per la manutenzione del prato nelle proprietà unifamiliari. L'implicazione strategica risiede nello spostamento verso uno sviluppo suburbano con lotti più ampi nei mercati della Sun Belt, dove le dimensioni medie dei giardini superano gli 0.25 acri e richiedono piattaforme con operatore a bordo o a raggio di sterzata zero piuttosto che unità con operatore a terra. Questa disparità geografica aumenta i prezzi medi di vendita e favorisce i produttori di apparecchiature originali (OEM) con solide reti di concessionari in Texas, Florida e Arizona. L'attrattiva del marciapiede rimane un fattore chiave del valore di rivendita, con proprietà paesaggistiche che registrano premi dal 5% al 10% nei mercati immobiliari competitivi, garantendo la continuità dei cicli di sostituzione anche in periodi di incertezza economica. La partnership WaterSense dell'Agenzia per la protezione dell'ambiente (EPA) sta promuovendo alternative di manto erboso resistenti alla siccità, che potrebbero ridurre la frequenza di taglio nelle regioni aride.
Divieti a livello statale sui nuovi piccoli motori a gas fuoristrada
Nel 2024, l'Air Resources Board della California ha finalizzato i regolamenti che vietano la vendita di nuovi piccoli motori a benzina per veicoli fuoristrada a partire dai modelli dell'anno 2024, con la piena applicazione prevista per il 2026. Nel gennaio 2025, l'Environmental Protection Agency (EPA) ha concesso alla California una deroga al Clean Air Act, consentendo allo stato di implementare standard più rigorosi rispetto a quelli imposti dai regolamenti federali [1] Fonte: US Environmental Protection Agency, “EPA Grants California Waiver for Small Off-Road Engine Regulations,” epa.gov . Questa deroga consente ad altri stati di adottare il quadro normativo della California senza richiedere un'approvazione federale separata. Stati come l'Oregon e Washington, così come diversi stati del Nord-Est, stanno prendendo in considerazione misure simili. L'impatto di questi regolamenti è significativo. È improbabile che i produttori di apparecchiature originali (OEM) mantengano doppie linee di produzione a causa di vincoli economici, rendendo di fatto le norme della California uno standard nazionale per le apparecchiature vendute dopo il 2026. Inoltre, la conformità si estende oltre le emissioni, includendo anche i regolamenti sul rumore. I tosaerba a batteria, che funzionano a 60-70 decibel rispetto agli oltre 90 decibel dei modelli a benzina, consentono di tagliare l'erba nelle prime ore del mattino e a tarda sera nei comuni con restrizioni sul rumore.
Accelerare l'adozione di piattaforme alimentate a batteria da parte dei principali OEM
Deere and Company, The Toro Company e Husqvarna Group hanno investito complessivamente oltre 500 milioni di dollari nello sviluppo di piattaforme di batterie tra il 2023 e il 2024, come riportato nei loro bilanci annuali e nelle presentazioni agli investitori. Deere ha introdotto il tosaerba elettrico a raggio di sterzata zero Z370R nel 2024, offrendo un'autonomia paragonabile a quella dei modelli a benzina, in grado di tagliare fino a 2.5 acri per carica per gli operatori commerciali. Toro ha ampliato la sua gamma di prodotti a batteria da 60 volt sia nel mercato residenziale che in quello commerciale, mentre il tosaerba autonomo CEORA di Husqvarna ha guadagnato popolarità nelle applicazioni municipali e sui campi da golf. Questo cambiamento strategico sottolinea il riconoscimento che la tecnologia delle batterie ha ora soddisfatto i requisiti prestazionali per l'uso professionale, risolvendo i principali problemi che in precedenza ne ostacolavano l'adozione. L'infrastruttura di ricarica rimane una sfida, poiché le flotte commerciali richiedono caricabatterie di Livello 2 a 240 volt per ridurre i tempi di fermo e i quadri elettrici suburbani spesso non sono in grado di supportare più ricariche simultanee senza costosi aggiornamenti di servizio.
Rapido calo dei costi dei pacchi batteria agli ioni di litio
Nel 2024, i prezzi delle batterie agli ioni di litio si sono attestati in media a 95 dollari per kilowattora, in calo significativo rispetto ai 153 dollari per kilowattora del 2022. Questo calo è stato trainato dall'aumento della scala produttiva nell'industria automobilistica e dai progressi nella chimica delle celle. La riduzione dei costi ha influenzato direttamente l'economia dei tosaerba. Ad esempio, un pacco batteria da 5 kilowattora utilizzato nei tosaerba a raggio di sterzata zero premium costava circa 765 dollari nel 2022, ma è sceso a 475 dollari nel 2024, riducendo la disparità di prezzo con i modelli a benzina. I calcoli del costo totale di proprietà ora favoriscono le unità a batteria per gli operatori commerciali che utilizzano le attrezzature per oltre 500 ore all'anno. Il risparmio sui costi di carburante e manutenzione compensa il maggiore investimento iniziale entro 18-24 mesi. Questo cambiamento è significativo in quanto sposta le decisioni di acquisto dai primi utilizzatori ai consumatori tradizionali, che danno priorità al ritorno sull'investimento rispetto alle considerazioni ambientali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di manodopera qualificata nel settore del giardinaggio fa aumentare i costi dei servizi | -0.7% | Nazionale, più acuto nelle aree metropolitane | A breve termine (≤ 2 anni) |
| Elevato prezzo iniziale delle unità robotiche e commerciali a raggio di sterzata zero | -0.9% | A livello nazionale, pesa sugli acquirenti residenziali e sui piccoli acquirenti commerciali | Medio termine (2-4 anni) |
| Limiti di capacità della rete per i grandi depositi di ricarica nelle periferie | -0.4% | Sobborghi meridionali e occidentali con trasformatori obsoleti | A lungo termine (≥ 4 anni) |
| Rischio di furto e vandalismo per i tosaerba robotizzati incustoditi | -0.3% | Corridoi urbani e sobborghi densi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di manodopera qualificata per la progettazione del paesaggio fa aumentare i costi dei servizi
Nel 2024, il mercato dei servizi di giardinaggio ha registrato un tasso di posti vacanti del 12%, il livello più alto degli ultimi dieci anni. Questa carenza è stata determinata dalle restrizioni all'immigrazione e dai cambiamenti demografici che hanno ridotto la forza lavoro disponibile. Di conseguenza, gli operatori hanno aumentato le tariffe orarie dei servizi, che nelle aree metropolitane variavano da 50 a 75 dollari l'ora, rispetto ai 40-60 dollari del 2022 [2] Fonte: US Bureau of Labor Statistics, “Landscaping Services Labor Market Analysis,” bls.gov . L'aumento dei costi del lavoro ha spinto i clienti residenziali a orientarsi verso la cura del prato fai-da-te, ampliando così il mercato dei tosaerba per uso domestico. I giardinieri professionisti si trovano ad affrontare margini di profitto ridotti, non essendo in grado di trasferire completamente gli aumenti di costo ai clienti sensibili al prezzo. La carenza di manodopera ha anche accresciuto l'interesse per i tosaerba elettrici autonomi e a raggio di sterzata zero, che contribuiscono a ridurre l'affaticamento dell'operatore e consentono a un singolo lavoratore di coprire aree più ampie. Nonostante ciò, l'adozione rimane limitata a causa dei vincoli di capitale che le piccole e medie imprese di giardinaggio si trovano ad affrontare.
Elevato prezzo iniziale delle unità robotiche e commerciali a raggio di sterzata zero
I prezzi dei rasaerba robotizzati variano tra 1,200 e 4,500 dollari per i modelli residenziali, mentre le unità autonome di livello commerciale superano i 15,000 dollari. In confronto, i rasaerba a spinta a benzina hanno un prezzo compreso tra 300 e 800 dollari, mentre i modelli a raggio di sterzata zero alimentati a benzina variano da 3,000 a 8,000 dollari. Questa significativa differenza di prezzo ne limita l'adozione tra i proprietari di case attenti ai costi e le piccole imprese di giardinaggio che operano con margini di profitto ridotti. Sebbene opzioni di finanziamento e programmi di leasing stiano diventando disponibili per soddisfare le esigenze di convenienza, introducono ulteriore complessità e costi di interesse, che possono scoraggiare gli acquirenti che non hanno familiarità con il finanziamento delle attrezzature. Questa sfida è particolarmente pronunciata nel segmento residenziale, dove la spesa discrezionale per la cura del prato compete con altre priorità di miglioramento della casa. Inoltre, i proprietari di case spesso si concentrano sui costi iniziali piuttosto che valutare il costo totale di proprietà su più anni, ostacolando ulteriormente l'adozione.
Analisi del segmento
Per tipo di prodotto: le unità robotiche guadagnano trazione commerciale
La benzina detiene la quota maggiore, rappresentando il 39.30% del mercato dei tosaerba negli Stati Uniti nel 2025, a dimostrazione della sua consolidata posizione nelle applicazioni residenziali e nelle piccole attività commerciali. La domanda di sostituzione si sta spostando verso alternative elettriche a batteria con l'entrata in vigore del divieto di circolazione di nuovi veicoli a benzina in California nel 2024. I tosaerba a benzina affrontano le maggiori difficoltà, poiché i divieti sulle emissioni a livello statale e le ordinanze sul rumore ne erodono il valore, ma rimangono l'opzione più economica per gli acquirenti attenti al budget negli stati senza pressioni normative.
Si prevede che i rasaerba robotizzati cresceranno a un CAGR del 18.4% fino al 2031, la più rapida espansione tra tutte le categorie di prodotto, trainata dall'adozione di flotte comunali e dalle sperimentazioni nel settore del giardinaggio commerciale. Il segmento dei rasaerba robotizzati sta vivendo una crescita notevole, affermandosi come la categoria in più rapida crescita sul mercato. Questa crescita impressionante è trainata dai rapidi progressi tecnologici nell'intelligenza artificiale, nell'Internet of Things (IoT) e nelle capacità di apprendimento automatico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento commerciale guida la crescita
Nel 2025, gli acquirenti commerciali hanno conquistato il 59.20% del mercato dei tosaerba negli Stati Uniti. La crescita più rapida del segmento commerciale riflette fattori strutturali: le aziende di giardinaggio che utilizzano le attrezzature per oltre 500 ore all'anno ottengono risparmi sul costo totale di proprietà con unità elettriche a batteria entro 18-24 mesi, poiché i maggiori costi iniziali sono compensati dalle spese di carburante e manutenzione. Gli acquirenti residenziali, al contrario, danno priorità al prezzo di acquisto iniziale e sono più lenti ad adottare piattaforme di batterie premium in assenza di obblighi normativi.
Si prevede che gli utenti residenziali cresceranno a un CAGR del 5.3% fino al 2031, riflettendo l'ampia base installata di proprietari di case unifamiliari. Le loro decisioni di acquisto sono sempre più influenzate dalle ordinanze sul rumore e dalle normative sulle emissioni che favoriscono i modelli elettrici a batteria. Gli acquirenti governativi e comunali rappresentano un segmento più piccolo ma strategicamente importante, che sperimenta flotte robotizzate basate su abbonamento per ridurre i costi operativi e raggiungere gli obiettivi di emissione senza esborsi di capitale iniziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La regione del Sud detiene la quota maggiore della domanda di tosaerba degli Stati Uniti nel 2025, trainata da stagioni di crescita che durano tutto l'anno, da giardini di dimensioni medie più ampie e da alti tassi di proprietà di case unifamiliari in Texas, Florida e Georgia. Si prevede che la regione dell'Ovest crescerà al ritmo più rapido dal 2026 al 2031, trainata dal divieto imposto dalla California nel 2024 sui nuovi motori a benzina per piccoli fuoristrada e dai programmi di incentivi statali che sovvenzionano l'acquisto di attrezzature elettriche a batteria.
La regione del Midwest mantiene una domanda stabile, ancorata ad applicazioni residenziali e agricole, mentre il Nordest registra una crescita più lenta a causa di stagioni di crescita più brevi e di una maggiore densità di popolazione, che riduce le dimensioni medie dei giardini. Le normative dell'Air Resources Board della California, autorizzate dall'Agenzia per la Protezione Ambientale (EPA) nel gennaio 2025, stabiliscono di fatto uno standard nazionale, poiché gli OEM non possono economicamente mantenere doppie linee di produzione per gli stati conformi e non conformi.
Il predominio del Sud riflette non solo il clima e le dimensioni del giardino, ma anche le preferenze culturali per le proprietà paesaggistiche come indicatori di successo per la proprietà di una casa, sostenendo i cicli di sostituzione anche in periodi di incertezza economica. Il contesto normativo dell'Ovest sta accelerando un cambiamento strutturale: il divieto della California, unito alle valutazioni di misure simili da parte di Oregon e Washington, crea uno standard regionale di fatto che spinge gli OEM a dare priorità allo sviluppo di piattaforme per batterie rispetto al rinnovamento dei prodotti a benzina.
Panorama normativo
Negli Stati Uniti, i tosaerba a spinta sono regolamentati dallo standard di sicurezza della Commissione per la Sicurezza dei Prodotti di Consumo (CPSC) statunitense, contenuto nella norma 16 CFR Parte 1205, che definisce i requisiti per il controllo e la protezione delle lame e prescrive l'etichettatura da apporre sul prodotto. I produttori e gli importatori devono certificare la conformità tramite un Certificato Generale di Conformità (GCC) e conservare la relativa documentazione di prova per almeno tre anni, il che accresce il valore dei sistemi di qualità documentati sia per la produzione nazionale che per i prodotti importati.
Sul piano ambientale, l'Agenzia per la Protezione Ambientale (EPA) stabilisce i requisiti federali per i piccoli motori a combustione interna ad accensione comandata, mentre le normative del California Air Resources Board (CARB) rappresentano un punto di riferimento fondamentale per la transizione verso le emissioni zero nelle attrezzature per esterni. La concessione da parte dell'EPA alla California di una deroga al Clean Air Act nel gennaio 2025 per il suo programma sui piccoli motori fuoristrada supporta le iniziative a livello statale volte a inasprire le normative sulle emissioni e, in pratica, a orientare le roadmap di prodotto dei produttori verso piattaforme elettriche a batteria e altre piattaforme a basse emissioni per le attrezzature vendute negli Stati Uniti dopo il 2026.
Panorama competitivo
Il mercato dei tosaerba degli Stati Uniti presenta un'elevata concentrazione, con i primi cinque operatori tra cui Deere & Company, The Toro Company, Husqvarna AB, Stanley Black & Decker Outdoor (MTD) e American Honda Motor Co., Inc. Questa struttura oligopolistica limita la concorrenza sui prezzi, ma crea vulnerabilità strategica poiché marchi più piccoli specializzati in batterie come Mean Green Products e Greenworks Tools si aggiudicano contratti per flotte commerciali offrendo un costo totale di proprietà inferiore e soluzioni di ricarica più rapide.
Esistono opportunità nel segmento dei tosaerba elettrici a batteria di fascia media con raggio di sterzata zero, con prezzi compresi tra 5,000 e 8,000 dollari. Questo segmento rimane sottoservito, poiché gli operatori storici si concentrano principalmente su unità commerciali premium e modelli residenziali entry-level. I nuovi innovatori stanno utilizzando canali di vendita diretta al consumatore per evitare i ricarichi dei concessionari e offrire prezzi competitivi. Questi innovatori spesso non dispongono delle reti di assistenza necessarie ai giardinieri professionisti per attrezzature con un prezzo pari o superiore a 10,000 dollari.
L'adozione della tecnologia sul mercato è disomogenea. Prodotti come il rasaerba autonomo CEORA di Husqvarna e la piattaforma di gestione del manto erboso Lynx di Toro evidenziano la crescente importanza della connettività e dell'analisi dei dati come fattori di differenziazione competitiva. Ciononostante, molti OEM continuano a trattare queste funzionalità come componenti aggiuntivi aftermarket anziché integrarle come caratteristiche principali del prodotto. Inoltre, l'autorizzazione da parte dell'EPA alla deroga al Clean Air Act della California nel gennaio 2025 sta accelerando i cambiamenti del settore. Gli OEM che hanno ritardato lo sviluppo della piattaforma per batterie ora si trovano ad affrontare tempistiche ridotte per rispettare le scadenze di conformità del 2026, il che potrebbe richiedere doppie linee di produzione per soddisfare i requisiti normativi.
Leader del settore dei tosaerba negli Stati Uniti
Deere & Company
L'azienda Toro
Husqvarna AB
Stanley Black & Decker Outdoor (MTD)
L'americana Honda Motor Co., Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Honda Power Equipment ha presentato negli Stati Uniti il tosaerba professionale a raggio di sterzata zero completamente elettrico ProZision Autonomous, rivolto a giardinieri professionisti e clienti municipali con una proposta di valore incentrata sull'autonomia. Il lancio aumenta la pressione competitiva nel settore del taglio dell'erba professionale di alta gamma, dove la carenza di manodopera e le restrizioni sul rumore spingono gli acquirenti verso piattaforme elettriche ad alta produttività.
- Marzo 2026: Greenworks ha ampliato la disponibilità negli Stati Uniti della sua linea di robot tagliaerba di nuova generazione AiMowbot attraverso Walmart, aumentando l'accesso al mercato di massa per la falciatura robotizzata su scala nazionale. Una maggiore distribuzione al dettaglio favorisce la notorietà del prodotto e accelera l'adozione da parte di chi ha già effettuato acquisti, anche al di fuori dei primi utilizzatori che in precedenza si rivolgevano principalmente a canali specializzati.
- Ottobre 2025: John Deere ha ampliato la sua gamma di tosaerba a raggio di sterzata zero per uso residenziale con il modello Z370RS Electric ZTrak, dotato di batterie rimovibili al litio EGO 56V ARC, sviluppate in collaborazione con EGO. L'interoperabilità delle batterie rimovibili semplifica la gestione per i proprietari di casa che già utilizzano attrezzi da giardino a batteria e favorisce la vendita, da parte dei rivenditori, di piattaforme elettriche con operatore a bordo di fascia superiore.
Ambito del rapporto sul mercato dei tosaerba negli Stati Uniti
Un tosaerba, noto anche come tagliaerba, è una macchina utilizzata per tagliare l'erba in agricoltura, giardinaggio, paesaggistica e orticoltura. Questa macchina è dotata di una o più lame girevoli per tagliare l'erba. Il mercato delle tosaerba negli Stati Uniti è segmentato per tipo di prodotto e utente finale. Per tipo di prodotto, il mercato è stato segmentato in manuale, elettrico, benzina, robotica e altri tipi di prodotto. Per quanto riguarda l'utente finale, il mercato è stato diviso in residenziale e commerciale/governativo. Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Manuale |
| Elettrico |
| Benzina |
| Robotica |
| Altri tipi di prodotto |
| Residenziale |
| Commerciale o governativo |
| Tipologia di prodotto | Manuale |
| Elettrico | |
| Benzina | |
| Robotica | |
| Altri tipi di prodotto | |
| Utente finale | Residenziale |
| Commerciale o governativo |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei tosaerba negli Stati Uniti nel 2026?
Il suo valore è di 7.48 miliardi di dollari e si prevede che raggiungerà i 9.71 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
I tosaerba robotizzati sono in testa con un CAGR previsto del 18.4% fino al 2031, trainati da progetti pilota commerciali e comunali.
Perché i tosaerba elettrici a batteria stanno guadagnando quote di mercato?
I prezzi delle batterie agli ioni di litio inferiori a 100 USD/kWh e i divieti statali sui motori a benzina rendono i modelli a batteria competitivi in termini di costi entro due anni dall'acquisto.
Cosa limita la rapida elettrificazione delle flotte commerciali?
I limiti di capacità della rete suburbana e il costo dell'installazione di più caricabatterie di livello 2 rallentano l'implementazione su larga scala delle flotte.


