

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.12 miliardo di dollari |
| Dimensione del mercato (2031) | 9.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.04% CAGR |
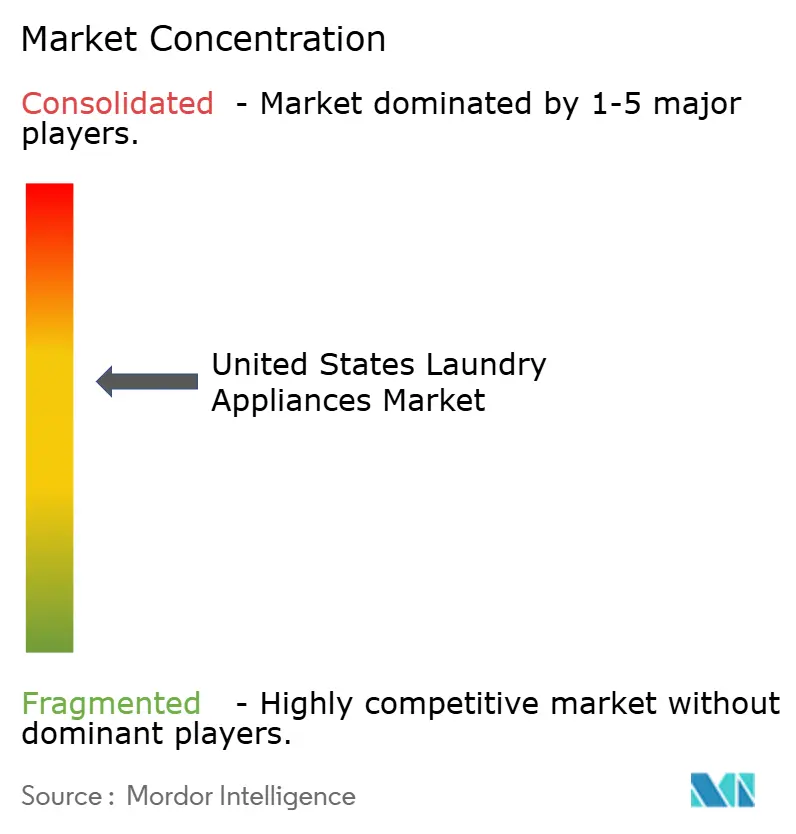
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici per lavanderia negli Stati Uniti di Mordor Intelligence
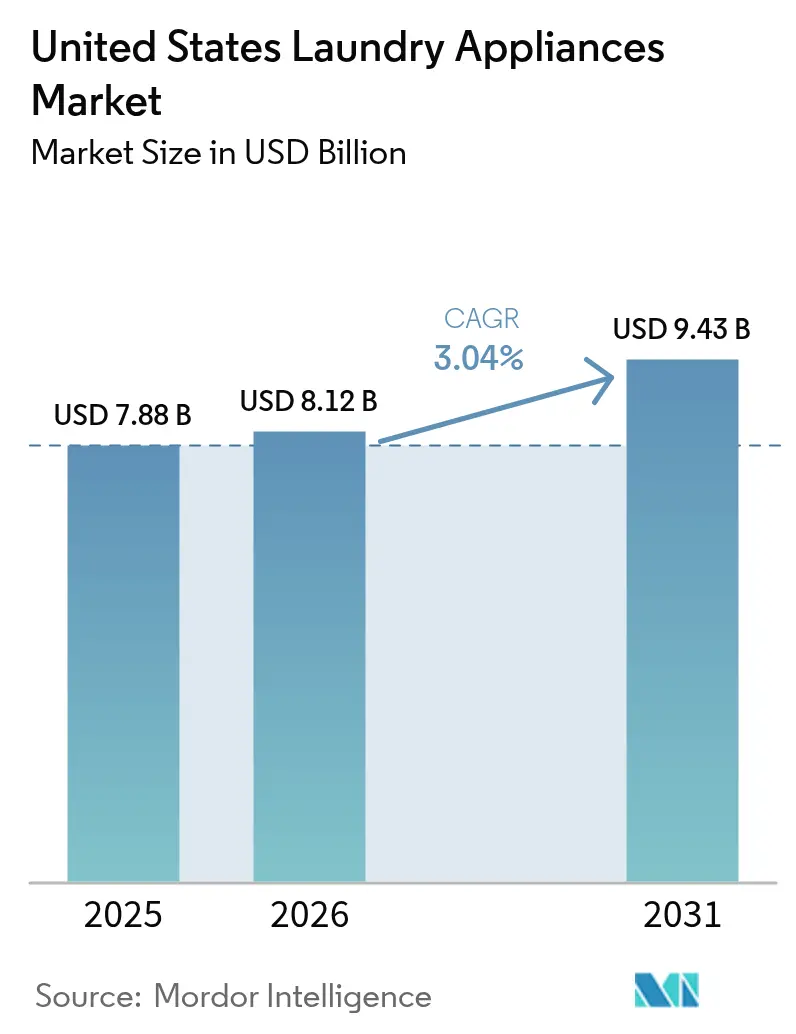
Il mercato statunitense degli elettrodomestici per il bucato ha raggiunto un valore di 7.88 miliardi di dollari nel 2025, si prevede che raggiungerà gli 8.12 miliardi di dollari nel 2026 e si stima che raggiungerà i 9.43 miliardi di dollari entro il 2031, con un CAGR del 3.04%. La crescita misurata maschera una serie di cambiamenti che ora influenzano il modo in cui i produttori stabiliscono i prezzi, l'approvvigionamento e i tempi di transizione dei prodotti nel mercato statunitense degli elettrodomestici per il bucato, guidati dagli standard di efficienza del Dipartimento dell'Energia per lavatrici e asciugatrici del 2028 e dalla crescente adozione di incentivi mirati all'aggiornamento delle asciugatrici a pompa di calore [1] Federal Register Editors, “Energy Conservation Standards for Residential Clothes Washers and Dryers,” Federal Register, federalregister.gov . Le funzionalità interattive con la rete, i piani tariffari a fasce orarie e i codici edilizi locali che premiano lo spostamento del carico continuano a orientare la progettazione dei prodotti verso piattaforme connesse e ad alta efficienza con risparmi quantificabili per le famiglie. Il mix di politiche è più efficace nell'ovest, dove i regolamenti edilizi e i programmi delle aziende di servizi pubblici accelerano l'elettrificazione e contribuiscono a spiegare il profilo di crescita del 4.12% registrato nella regione fino al 2031 nel mercato statunitense degli elettrodomestici per il bucato. Sul fronte dell'offerta, la presenza produttiva nazionale e gli investimenti a breve termine dei marchi leader mirano a contenere i costi di produzione e la variabilità logistica, posizionando al contempo i prodotti a pompa di calore di fascia media per una maggiore disponibilità nel mercato statunitense degli elettrodomestici per il bucato entro il 2027.
Punti chiave del rapporto
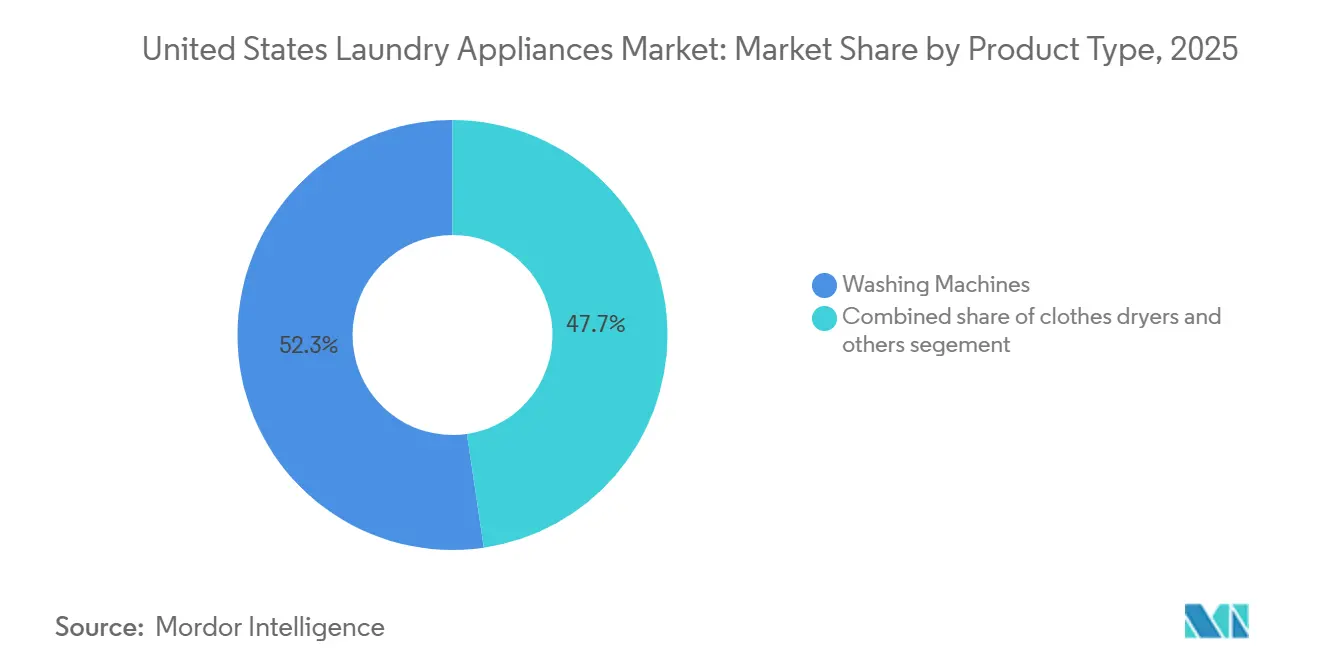
- Per tipologia di prodotto, nel 2025 le lavatrici hanno dominato il mercato degli elettrodomestici per il bucato negli Stati Uniti con una quota di fatturato del 52.34%; si prevede che le asciugatrici cresceranno a un CAGR del 3.71% fino al 2031.
- In base alla tecnologia, nel 2025 le macchine completamente automatiche hanno dominato una quota dell'81.93% nel mercato degli elettrodomestici per lavanderia degli Stati Uniti e hanno registrato il CAGR previsto più rapido, pari al 3.14% fino al 2031.
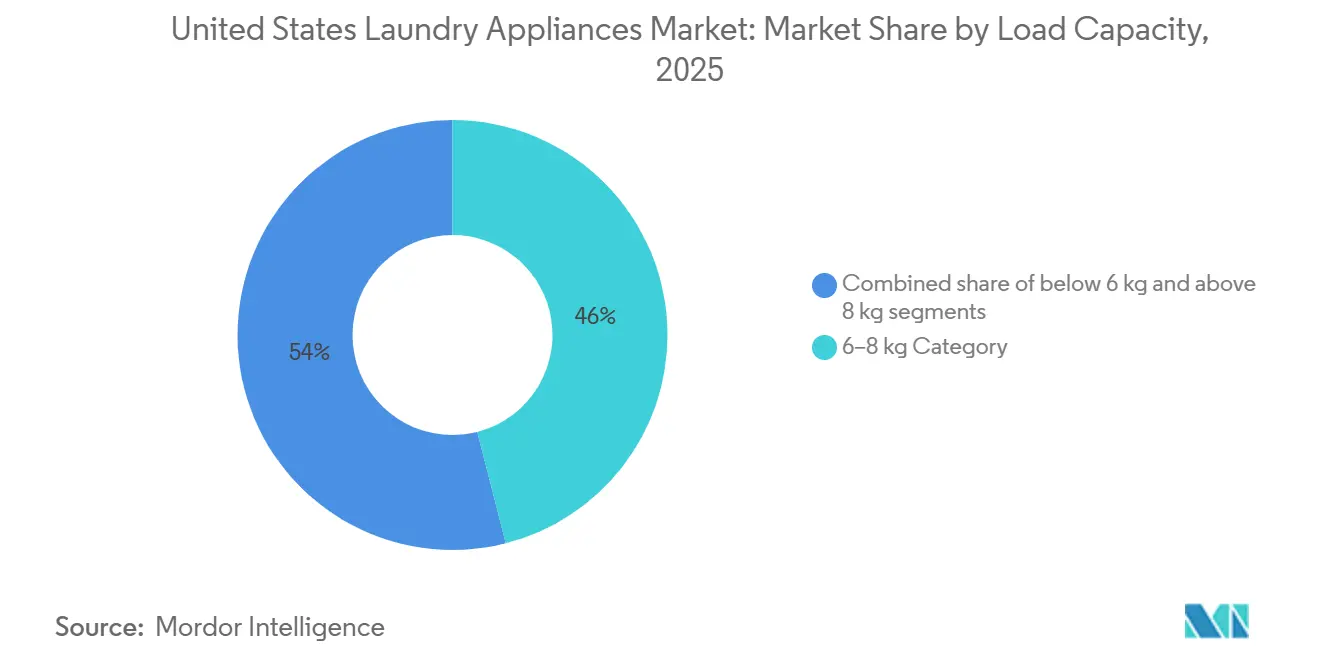
- In base alla capacità di carico, nel 2025 il segmento da 6 a 8 kg rappresentava il 46.02% del mercato statunitense degli elettrodomestici per lavanderia; si prevede che le capacità di carico superiori a 8 kg aumenteranno a un CAGR del 3.42% entro il 2031.
- Per canale di distribuzione, nel 2025 i negozi multimarca hanno detenuto il 53.12% della quota di mercato degli elettrodomestici per lavanderia negli Stati Uniti, mentre i canali online hanno registrato il CAGR previsto più elevato, pari al 3.12% fino al 2031.
- In termini geografici, nel 2025 il Sud rappresentava il 38.46% della quota di mercato degli elettrodomestici per il bucato negli Stati Uniti, mentre l'Ovest avanza a un CAGR del 4.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli elettrodomestici per lavanderia negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli standard di efficienza per lavatrici/asciugatrici del DOE 2028 catalizzano i cicli di aggiornamento | + 0.9% | Nazionale, più forte in California e nel Nord-Est | Medio termine (2-4 anni) |
| Asciugatrici a pompa di calore + sconti federali/statali accelerano l'elettrificazione | + 0.8% | Ovest, Nordest, adozione precoce a Washington, Oregon, California | Medio termine (2-4 anni) |
| L'evasione degli ordini omnicanale (big-box + online) aumenta la conversione | + 0.3% | Nazionale, più alto nei centri urbani occidentali e nord-orientali | A breve termine (≤ 2 anni) |
| Le funzionalità intelligenti/AI aumentano gli ASP e riducono gli intervalli di sostituzione | + 0.5% | Le aree metropolitane dell'ovest e del nord-est si espandono verso i sobborghi del Midwest | Medio termine (2-4 anni) |
| I programmi di rimborso multifamiliari sbloccano la domanda di soluzioni impilabili/senza sfiato | + 0.4% | Le metropoli occidentali e sudorientali, in particolare le città multifamiliari ad alta densità | Medio termine (2-4 anni) |
| Vantaggio del costo totale di proprietà anticipato nelle aree metropolitane con costi idrici elevati | + 0.3% | California, Oregon, Washington, Alaska | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Gli standard di efficienza per lavatrici/asciugatrici del DOE 2028 catalizzano i cicli di aggiornamento
I nuovi standard federali di efficienza, in vigore da marzo 2028, modificheranno il mix di prodotti e la progettazione degli incentivi nel mercato statunitense degli elettrodomestici per lavanderia, inasprendo le soglie del Fattore Energetico Modificato Integrato e del Rapporto di Efficienza Idrica (Water Efficiency Ratio), indirizzando rivenditori e OEM verso SKU conformi e più performanti. L'analisi del ciclo di vita del Dipartimento dell'Energia prevede notevoli risparmi per i consumatori e l'aggiornamento è in linea con la direzione delle attuali tecnologie di motori e controlli, già diffuse nelle fasce di prezzo più diffuse. I modelli a carica frontale sono quelli che ne traggono i maggiori vantaggi perché il loro minore consumo di acqua si traduce in rimborsi più rapidi nelle aree metropolitane ad alto costo, una tendenza rafforzata dagli sconti idrici comunali che riducono ulteriormente i prezzi iniziali al punto vendita. Le strategie di assortimento al dettaglio si stanno adeguando, poiché i modelli ENERGY STAR Most Efficient e le capacità conformi ricevono più spazio e supporto promozionale prima della scadenza del 2028. L'effetto combinato è una finestra strutturata di pre-aggiornamento che porta al 2027, seguita da un periodo post-conformità in cui i livelli di ingresso si standardizzano su motori inverter e controlli basati su sensori nel mercato statunitense degli elettrodomestici per lavanderia.
Asciugatrici a pompa di calore + sconti federali/statali accelerano l'elettrificazione
Le asciugatrici a pompa di calore con diritto a rimborso stanno guadagnando terreno nel mercato statunitense degli elettrodomestici per lavanderia, poiché lo scambio termico a circuito chiuso riduce il consumo energetico rispetto ai modelli a resistenza elettrica, e i programmi federali erogano fino a 840 dollari a sostegno delle famiglie idonee. Il minor consumo energetico per ciclo è amplificato dalle tariffe orarie, e i dati nazionali sui prezzi dell'elettricità confermano che la programmazione fuori orario di punta può ulteriormente comprimere il ritorno sull'investimento per le abitazioni ad alto consumo. Anche la costa occidentale e alcune città del Nord-Est stanno perseguendo obiettivi di elettrificazione attraverso normative locali e programmi di ammodernamento che orientano gli aggiornamenti verso configurazioni senza ventilazione o ibride che soddisfano i vincoli degli edifici multifamiliari. Nello Stato di Washington, i requisiti prestazionali degli edifici creano percorsi di conformità che premiano le apparecchiature con minore intensità energetica, rendendo i sistemi di lavanderia a pompa di calore parte di un più ampio pacchetto di ammodernamento in grandi proprietà multifamiliari. I limiti di capacità dei pannelli negli edifici più vecchi sono un fattore limitante, motivo per cui i progetti pilota di ammodernamento dei pannelli, supportati dalle aziende di servizi pubblici, e l'assistenza tecnica sono fondamentali per raggiungere una maggiore penetrazione nei prossimi anni.
L'evasione degli ordini omnicanale aumenta la conversione in un panorama retail frammentato
Una consegna e una programmazione dell'installazione più rapide stanno aumentando i tassi di conversione, poiché i rivenditori stanno allineando la consulenza in negozio alla praticità online nel mercato statunitense degli elettrodomestici per lavanderia. Le principali catene di bricolage hanno ridotto le finestre di installazione e standardizzato le tariffe, il che supporta le sostituzioni di emergenza e aumenta la fiducia degli acquirenti per gli acquisti di alta qualità. I rivenditori stanno inoltre testando strumenti di visualizzazione e configurazione per ridurre i resi dovuti a problemi di vestibilità, un aspetto fondamentale per le coppie di elettrodomestici a carica frontale e impilabili, dove vibrazioni e spazio libero sono obiezioni comuni. I siti diretti dai produttori e gli esclusivi assortimenti online offrono formati di nicchia al pubblico nazionale, tra cui combinazioni compatte senza ventilazione che si adattano ai limiti di spazio ed elettrici delle abitazioni multifamiliari. L'effetto ecosistema è una quota costante per gli showroom fisici, combinato con la crescente conversione digitale, mentre l'attrito dell'ultimo miglio diminuisce nel mercato statunitense degli elettrodomestici per lavanderia.
Le funzionalità intelligenti/AI aumentano gli ASP e riducono gli intervalli di sostituzione
Le piattaforme connesse dei marchi leader stanno spostando il valore verso sensori, cicli adattivi e orchestrazione energetica, offrendo risparmi tangibili nel mercato statunitense degli elettrodomestici per il bucato. Il controllo del cestello basato sull'intelligenza artificiale, il rilevamento dello sporco e il dosaggio del detersivo riducono l'usura e il consumo di risorse, mantenendo al contempo tempi di ciclo competitivi, il che sostiene i prezzi premium nelle fasce medio-alte. Queste funzionalità si integrano con le piattaforme domestiche e di pubblica utilità per automatizzare la programmazione fuori orario di punta e fornire promemoria all'utente, con conseguenti risparmi misurabili di elettricità per le famiglie che effettuano più lavaggi settimanali. L'orchestrazione energetica assume maggiore importanza con l'espansione dei programmi a fasce orarie e l'aggiunta di energia solare distribuita nelle case, creando finestre di mezzogiorno con costi marginali eccezionalmente bassi nei mercati della Sunbelt e costieri [2] Solar Energy Industries Association Editors, “US Solar Market Insight,” Solar Energy Industries Association, seia.org . L'effetto netto è una graduale spinta verso modelli ricchi di intelligenza artificiale che giustificano il loro prezzo premium attraverso minori costi operativi e migliori risultati di cura dei tessuti nel mercato statunitense degli elettrodomestici per il bucato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi elevati e i costi di finanziamento frenano gli aggiornamenti discrezionali | -0.6% | Nazionale, pronunciato nel Midwest e nel Sud rurale | Medio termine (2-4 anni) |
| La penetrazione delle famiglie sature estende i cicli di sostituzione | -0.5% | Nazionale, in particolare le zone suburbane del Midwest e del Nordest | A lungo termine (≥ 4 anni) |
| La volatilità dei costi/tariffe di input esercita pressioni sui prezzi al dettaglio | -0.7% | Nazionale, acuto per i marchi dipendenti dalle importazioni | Medio termine (2-4 anni) |
| L'irregolarità dei rimborsi statali crea incertezza nella domanda | -0.2% | Varia a seconda dello stato, con lacune nel sud-est e nel Midwest | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi elevati e costi di finanziamento frenano gli aggiornamenti discrezionali
Tassi di finanziamento più elevati e prezzi di vendita elevati riducono la propensione alla sostituzione precoce nel mercato statunitense degli elettrodomestici per lavanderia. I tassi APR dei negozi e delle carte di credito private label sono aumentati, incrementando le rate mensili e spingendo le famiglie a rinviare gli aggiornamenti non essenziali. Anche i finanziamenti commerciali si sono inaspriti, con strutture a tasso variabile che hanno aumentato i costi per le lavanderie a gettoni e gli operatori multifamiliari che avevano fatto affidamento su offerte promozionali durante i cicli precedenti. Le tendenze più generali di bilancio delle famiglie mostrano che i consumatori stanno accumulando risparmi, il che grava sulla domanda di beni durevoli quando gli acquisti non sono motivati da guasti. Il risultato netto è un ciclo di sostituzione più lungo nelle regioni sensibili ai prezzi e una maggiore attenzione a promozioni o sconti per sbloccare aggiornamenti discrezionali nel mercato statunitense degli elettrodomestici per lavanderia.
La penetrazione delle famiglie sature prolunga i cicli di sostituzione
La penetrazione negli Stati Uniti è già elevata, il che lascia poco margine di crescita per la prima proprietà nel mercato statunitense degli elettrodomestici per il bucato [3] US Census Bureau Staff, “American Housing Survey and Household Appliance Data,” US Census Bureau, census.gov . Una grande quota di unità installate ha meno di dieci anni, il che concentra le sostituzioni nelle finestre temporali di fine decennio, a meno che politiche o incentivi non spingano gli aggiornamenti ad anticipare. La debolezza delle vendite di case esistenti elimina anche le occasioni di trasloco che storicamente hanno incrementato le sostituzioni anticipate, soprattutto nelle aree metropolitane con un ricambio più lento. Nel Midwest, le preferenze degli acquirenti per modelli robusti con timer meccanico e lunghe garanzie estendono la durata di servizio e smorzano il ricambio delle unità in tutte le fasce di prezzo. Questi modelli rafforzano la necessità di interessanti risparmi sui costi operativi e caratteristiche di affidabilità per accorciare gli intervalli di acquisto nel mercato statunitense degli elettrodomestici per il bucato.
Analisi del segmento
Per tipo di prodotto: le asciugatrici superano le lavatrici negli incentivi all'elettrificazione
Nel 2025, le lavatrici rappresentavano il 52.34% del mercato statunitense degli elettrodomestici per il bucato, mentre si prevede che le asciugatrici cresceranno a un CAGR del 3.71% fino al 2031, poiché i programmi di incentivazione e il risparmio energetico favoriranno i tempi di ammodernamento. Le asciugatrici a pompa di calore danno diritto a sconti federali fino a 840 dollari e garantiscono un consumo energetico per ciclo inferiore, il che comprime il ritorno sull'investimento se abbinate alla programmazione fuori orario di punta con tariffe basate sull'orario di utilizzo. I regolamenti edilizi locali e gli obiettivi di elettrificazione municipale stanno stimolando la domanda di asciugatrici senza sfiato e ibride nelle aree metropolitane densamente popolate della costa occidentale, dove i vincoli sul gas e i regolamenti condominiali spesso favoriscono le opzioni elettriche. Il livello premium consolida l'innovazione con connettività Wi-Fi, algoritmi di asciugatura con sensori e gestione dell'umidità a circuito chiuso, che si rivolge alle famiglie che utilizzano carichi frequenti e apprezzano i vantaggi della cura dei tessuti. Gli assortimenti online esclusivi e diretti dal produttore stanno ampliando la notorietà della categoria presentando combinazioni compatte, pronte per l'uso a 120 V, che evitano i costi di ventilazione e di aggiornamento del pannello nelle abitazioni multifamiliari.
Le lavatrici continuano a beneficiare dei vantaggi in termini di efficienza idrica nelle aree metropolitane ad alto costo, con piattaforme a carica frontale che offrono costanti vantaggi in termini di costo totale laddove i costi di acqua e fognatura sono elevati. Nelle fasce premium, il dosaggio basato sull'intelligenza artificiale, i cicli antiallergici e le funzioni di rigenerazione tramite vapore differenziano il valore e spingono i prezzi medi di vendita al rialzo quando gli acquirenti possono convalidare il ritorno dell'investimento attraverso il risparmio di detersivo e acqua. L'adozione multifamiliare è in aumento anche per le combinazioni lavatrice-asciugatrice impilabili che si adattano a larghezze da 24 a 27 pollici e vincoli di 120 V, posizionando soluzioni compatte per una continua espansione del ruolo nei centri urbani. Dal lato dell'offerta, gli aumenti di capacità produttiva nazionale sono progettati per ridurre i tempi di consegna per i nuovi modelli di asciugatrici a pompa di calore, il che dovrebbe contribuire a democratizzare la categoria con l'arrivo di fasce di prezzo medie oltre la finestra di previsione nel mercato degli elettrodomestici per il bucato negli Stati Uniti. Nel complesso, le dinamiche per tipologia di prodotto tendono a orientarsi verso le asciugatrici per la crescita e verso le lavatrici per il risparmio idrico duraturo e i progressi guidati dall'intelligenza artificiale nella cura dei tessuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tecnologia: il dominio completamente automatico persiste nonostante le nicchie semi-automatiche
Le macchine completamente automatiche hanno rappresentato l'81.93% del fatturato del 2025 e si prevede che cresceranno a un CAGR del 3.14%, poiché cicli basati su sensori, dosaggio automatico e integrazione con smartphone stanno diventando standard nel mercato statunitense degli elettrodomestici per lavanderia. Questo arco di tempo è in linea con i criteri ENERGY STAR Most Efficient 2026, che stabiliscono soglie minime di prestazioni che molti SKU attuali già soddisfano, riducendo il rischio di conformità e agevolando le transizioni al dettaglio. Le funzionalità di intelligenza artificiale sono sempre più centrali per la differenziazione, con algoritmi di movimento del cestello e sistemi di rilevamento del tessuto che regolano la velocità del ciclo e l'agitazione per proteggere i capi risparmiando acqua ed energia. Le piattaforme intelligenti integrano funzionalità di gestione energetica che automatizzano il funzionamento fuori orario di punta, rafforzando il risparmio finanziario per le famiglie con piani tariffari a tempo e rafforzando gli ecosistemi di marca basati sulla praticità delle app. Questi allineamenti di prodotto e policy indicano un costante intento di sostituzione nella categoria delle macchine completamente automatiche all'interno del settore degli elettrodomestici per lavanderia degli Stati Uniti.
Le macchine semiautomatiche e manuali mantengono nicchie specifiche, tra cui l'uso off-grid, le proprietà stagionali e le piccole installazioni alberghiere che richiedono unità leggere, portatili, a 120 V a prezzi accessibili. Questi prodotti sacrificano l'automazione in favore di un prezzo iniziale più conveniente e hanno meno probabilità di qualificarsi per gli incentivi di efficienza, il che limita la crescita rispetto ai modelli completamente automatici man mano che gli standard si inaspriscono. I rivenditori danno priorità agli assortimenti completamente automatici perché supportano tassi di installazione più elevati per basi, tubi e garanzie estese, migliorando così il valore a vita in contesti omnicanale. Con l'espansione del ruolo delle piattaforme intelligenti nella diagnostica e negli avvisi di manutenzione, si prevede che i volumi delle macchine semiautomatiche diminuiranno ulteriormente, poiché le famiglie e i proprietari di immobili enfatizzeranno il risparmio a lungo termine e le funzionalità di connettività nel mercato statunitense degli elettrodomestici per il bucato [4] US Environmental Protection Agency Staff, “ENERGY STAR Most Efficient Qualifications,” US Environmental Protection Agency, epa.gov . Il risultato è una leadership di categoria duratura per le macchine completamente automatiche e una costante marginalizzazione delle alternative manuali e semiautomatiche.
In base alla capacità di carico: i tamburi più grandi catturano gli utenti attenti all'efficienza
Nel 2025, il segmento da 6 a 8 kg deteneva una quota del 46.02% del mercato statunitense degli elettrodomestici per lavanderia, riflettendo un adattamento alle dimensioni medie delle famiglie e ai vincoli di spazio nelle configurazioni multifamiliari. Questi modelli di media capacità si adattano alle dimensioni degli armadi e ai limiti di servizio elettrico tipici dei grattacieli, il che spiega la stabilità della loro quota nelle principali aree metropolitane. Si prevede che i modelli con capacità superiore a 8 kg registreranno la crescita più rapida della categoria, con un CAGR del 3.42% fino al 2031, poiché le famiglie suburbane consolidano i carichi e allineano i cicli alle fasce orarie non di punta con tariffe basate sull'orario di utilizzo. L'innovazione di prodotto abbraccia entrambi i formati, con lavatrici a carica dall'alto di grande capacità che utilizzano sistemi di rilevamento del carico per moderare il consumo d'acqua e lavatrici a carica frontale che aggiungono la sanificazione a vapore per soddisfare le esigenze igieniche di biancheria da letto e abbigliamento sportivo.
Le lavatrici di peso inferiore a 6 kg occupano nicchie di lavanderia secondaria e portatili, comprese unità abitative accessorie e camper, dove peso ridotto, funzionamento a 120 V e dimensioni compatte influenzano le decisioni di acquisto. I modelli di media capacità beneficiano di standard prestazionali che si adattano favorevolmente alle dimensioni del cestello, aiutando un maggior numero di SKU a qualificarsi per la certificazione ENERGY STAR Most Efficient e a beneficiare di sconti sulle utenze che riducono il ritorno sull'investimento nelle aree metropolitane con costi idrici elevati. Nelle città con costi idrici elevati, i cestelli più grandi possono ridurre ulteriormente il consumo di risorse riducendo il numero di cicli totali, sfruttando strutture tariffarie a livelli differenziati e aiutando le famiglie a quantificare i risparmi mensili derivanti dagli aggiornamenti di capacità. Anche i profili del patrimonio edilizio regionale svolgono un ruolo importante, con il Sud e l'Ovest che supportano superfici più ampie e lavanderie dedicate che possono ospitare lavatrici da 27 a 29 pollici a costi di installazione vantaggiosi. Le scelte in termini di capacità di carico continueranno a riflettere un equilibrio tra spazio, budget e ottimizzazione del tempo di utilizzo nel mercato degli elettrodomestici per lavanderia degli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'online guadagna quote di mercato mentre l'attrito dell'installazione si attenua
I negozi multimarca hanno mantenuto il 53.12% delle vendite del 2025 grazie a consulenze di persona, consegne il giorno successivo e tariffe di installazione standardizzate, che supportano le sostituzioni di emergenza nel mercato statunitense degli elettrodomestici per il bucato. Le principali catene di bricolage gestiscono reti di negozi capillari vicino alle abitazioni, consentendo una programmazione prevedibile e supportando dimostrazioni di alta qualità per i formati a carica frontale e impilabili. L'esperienza in negozio è inoltre legata a tassi più elevati di attivazione di accessori e garanzie, che rimangono una leva di margine per i rivenditori, nonostante l'espansione della navigazione online. I canali digitali sono in crescita, poiché i siti diretti dai produttori e partner commerciali selezionati offrono formati compatti e combinati esclusivi al pubblico nazionale, integrati da contenuti guidati per la configurazione e l'installazione che riducono l'attrito per l'acquirente. Questa tendenza è rafforzata dai lanci esclusivamente online e dalle esclusive a tempo limitato che generano un impulso iniziale, mentre gli showroom fisici continuano a fungere da centri di formazione nel settore degli elettrodomestici per il bucato negli Stati Uniti.
Punti vendita e showroom di marchi esclusivi si rivolgono ad acquirenti premium con installazione tramite concierge e configurazione integrata per la domotica, differenziando così la profondità del servizio rispetto agli ambienti multimarca. Distributori diretti dai costruttori, del settore alberghiero e commerciale completano il mix di canali, con reti di assistenza nazionali e finanziamenti integrati negli acquisti di attrezzature per proprietari di immobili e lavanderie a gettoni. L'equilibrio tra la praticità online e l'esperienza in showroom rimane una caratteristica determinante, con i modelli omnicanale che si dimostrano efficaci nell'intercettare sia gli acquisti urgenti che quelli pianificati nel mercato statunitense degli elettrodomestici per lavanderia. Nel periodo di previsione, si prevede che l'aumento della velocità di consegna e un migliore coordinamento dell'installazione amplieranno la conversione digitale, preservando al contempo i ruoli in negozio per acquisti complessi e con vincoli di spazio. Le strategie di canale che si allineano all'assortimento, alla prontezza di installazione e alle opzioni di finanziamento per soddisfare le esigenze degli acquirenti sono destinate a sovraperformare con l'evoluzione di funzionalità e incentivi.
Analisi geografica
Il Sud ha detenuto il 38.46% del fatturato del 2025, sostenuto dalla solida edilizia unifamiliare in Texas e Florida e dalla continua domanda di formati affidabili a carica dall'alto in sottomercati sensibili al prezzo all'interno del mercato statunitense degli elettrodomestici per lavanderia. Gli inizi di costruzione di abitazioni in questi stati sono rimasti elevati nel 2025, il che sostiene gli acquisti diretti dai costruttori e quelli indotti dai nuovi insediamenti, con gli sviluppatori che attrezzano spazi per lavanderia in nuove comunità. Le tariffe medie dell'elettricità al dettaglio più basse in Texas rispetto al mercato nazionale prolungano leggermente i periodi di ammortamento per le asciugatrici elettriche premium, il che tende a rafforzare la quota di mercato nella fascia di prezzo più bassa, a meno che non vengano applicati sconti al momento della vendita. Le consegne di unità multifamiliari ad Atlanta, Charlotte e Nashville continuano a includere allacciamenti in unità a tariffe più elevate rispetto ai cicli precedenti, riflettendo la costante preferenza degli inquilini per la comodità in unità e i corrispondenti premi di affitto che i proprietari possono ottenere. Questi dati economici posizionano le unità a carica dall'alto impilabili e affidabili di media capacità come soluzioni costanti nel Sud per il mercato statunitense degli elettrodomestici per lavanderia.
Si prevede che l'Ovest crescerà del 4.12% fino al 2031, il tasso più alto tra le regioni, trainato dalle disposizioni del Titolo 24 della California per lo spostamento del carico, dalle politiche di elettrificazione municipale e dalla tariffazione dell'acqua, che sottolinea i risparmi sul carico iniziale nel mercato statunitense degli elettrodomestici per il bucato. Gli sconti sui servizi di pubblica utilità, comprese le offerte di conversione delle asciugatrici da gas a elettriche nella regione di Puget Sound, sono leve attive per l'adozione nelle ristrutturazioni. L'elevata adozione di pannelli solari residenziali crea finestre di mezzogiorno con basso costo marginale dell'elettricità, che lavatrici e asciugatrici compatibili con la rete possono sfruttare per ridurre le bollette delle famiglie con tariffe orarie. I centri urbani densamente popolati registrano anche un'elevata penetrazione di soluzioni combinate compatte senza sfiato, poiché risolvono i problemi di ventilazione, spazio e pannelli nei vecchi edifici multifamiliari. I marchi premium guadagnano quote di mercato nelle aree metropolitane costiere, dove redditi e preferenze di sostenibilità si allineano con macchine a lunga durata e ad alta efficienza nel mercato statunitense degli elettrodomestici per il bucato.
Il Nord-Est e il Midwest rappresentano insieme una quota significativa del fatturato del 2025, con un parco immobiliare più vecchio, installazioni in seminterrati e pianerottoli più stretti che influenzano le scelte di formato nel mercato statunitense degli elettrodomestici per il bucato. I piani climatici statali nel Nord-Est promuovono pacchetti di elettrificazione in linea con le promozioni incrociate dei rivenditori, abbinando lavatrici efficienti a termostati intelligenti e scaldabagni a pompa di calore. Nel Midwest, le lavatrici a carica dall'alto con timer meccanico durevoli mantengono una forte fidelizzazione grazie alla lunga durata e alle garanzie estese, che ampliano gli orizzonti di proprietà e favoriscono i marchi con reti di assistenza a livello nazionale. Le presenze produttive locali in Kentucky e Ohio supportano la resilienza dell'offerta e la reattività del servizio per la base commerciale della regione, il che contribuisce a tempi di consegna e coerenza dei prezzi nel mercato statunitense degli elettrodomestici per il bucato. In entrambe le regioni, le politiche e il parco immobiliare orientano il mix verso modelli impilabili per spazi ristretti e verso robuste lavatrici a carica dall'alto dove seminterrati e spazi più ampi consentono flessibilità.
Panorama competitivo
Il mercato statunitense degli elettrodomestici per il bucato è guidato da affermati produttori globali con sede negli Stati Uniti, che combinano un profondo valore del marchio con ampie reti di assistenza e crescenti ecosistemi di piattaforme intelligenti. L'approvvigionamento interno di Whirlpool e i continui investimenti negli stabilimenti statunitensi riducono l'esposizione alle frizioni legate alle importazioni e consentono una più rapida transizione dei prodotti verso piattaforme a pompa di calore, con la crescita dei modelli di fascia media. GE Appliances ha ampliato la capacità produttiva di elettrodomestici combinati compatti senza ventilazione, migliorando la disponibilità nei mercati con un elevato numero di appartamenti e ampliando la propria presenza nei segmenti con vincoli di spazio. LG e Samsung si differenziano attraverso l'ottimizzazione dei cicli basata sull'intelligenza artificiale, ecosistemi di app e suite di design che aumentano i prezzi medi di vendita, rafforzando al contempo la fedeltà tra le categorie nelle case connesse. Electrolux e i marchi europei premium rimangono influenti nella fascia alta, con design silenziosi ed efficienti e funzionalità avanzate per la cura dei tessuti che attraggono gli acquirenti attenti alla longevità nelle aree metropolitane costiere.
L'innovazione di prodotto nel mercato statunitense degli elettrodomestici per lavanderia è sempre più definita dall'adozione di pompe di calore e da funzionalità di orchestrazione energetica che integrano l'espansione dei programmi basati sull'orario di utilizzo. La piattaforma SmartHQ di GE si integra con i segnali dei prezzi dell'energia per programmare i cicli in fasce orarie più economiche, offrendo risparmi annuali misurabili per le famiglie ad alto consumo. LG e Samsung continuano a perfezionare suite di sensori che rilevano le dimensioni del carico e il movimento dei tessuti per bilanciare l'uso delle risorse, ridurre l'usura e migliorare le prestazioni di pulizia. I criteri ENERGY STAR Most Efficient rafforzano la comunicazione e il merchandising al dettaglio, rafforzando la fiducia dei consumatori e contribuendo a spiegare perché gli SKU conformi ricevano un posizionamento di rilievo online e nei negozi. Le asciugatrici compatte senza sfiato e le asciugatrici predisposte per il 120 V stanno ampliando la base di riferimento nei vecchi edifici multifamiliari, riflettendo un passaggio da soluzioni proof-of-concept a offerte su larga scala nel mercato statunitense degli elettrodomestici per lavanderia.
Nuovi operatori e partnership strategiche stanno intensificando la concorrenza sia sul prezzo che sulle funzionalità. L'impegno di Midea America nel lancio di lavatrici completamente automatiche a prezzi accessibili ha ampliato la scelta per gli acquirenti alle prime armi e i proprietari di immobili in affitto. L'esclusiva vetrina di Best Buy sulla combinazione compatta senza sfiato di GE ha sbloccato la domanda online che il traffico tradizionale non ha colto, sottolineando il ruolo dei lanci digitali mirati nell'espansione della categoria. Alliance Laundry Systems continua a rafforzare la propria presenza commerciale e multifamiliare attraverso finanziamenti, assistenza e una copertura gestita dai distributori che supportano programmi di retrofit nei mercati urbani ad alta densità. Guardando al futuro, l'aumento della capacità domestica per le asciugatrici a pompa di calore e l'ampliamento delle funzionalità intelligenti nelle fasce di prezzo medie definiranno la prossima fase della concorrenza nel mercato degli elettrodomestici per lavanderia degli Stati Uniti.
Leader del settore degli elettrodomestici per lavanderia negli Stati Uniti
Whirlpool Corporation
LG Electronics USA
Samsung Electronics America
Elettrodomestici GE (Haier)
Electrolux (Frigidaire)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Ottobre 2025: Whirlpool Corporation ha annunciato un ampliamento da 300 milioni di dollari del suo stabilimento di Clyde, Ohio, per la produzione di componenti per asciugatrici a pompa di calore, con l'obiettivo di lanciare prodotti di fascia media nel 2027 e ridurre i tempi di importazione, creando al contempo 480 posti di lavoro.
- Giugno 2025: GE Appliances ha ampliato la produzione del suo Profile UltraFast Combo presso l'Appliance Park di Louisville, Kentucky, raddoppiando la capacità annuale a 180,000 unità dopo l'esaurimento dei primi lotti, con distribuzione esclusiva online tramite BestBuy.com e GEAppliances.com.
- Maggio 2025: LG Electronics ha stretto una partnership con CSC ServiceWorks per integrare lavatrici e asciugatrici abilitate ThinQ in 2,400 lavanderie multifamiliari in aree comuni nel Nord-est e nel Medio Atlantico, consentendo ai residenti di prenotare, monitorare e pagare tramite smartphone.
- Marzo 2025: Bosch Home Appliances ha lanciato negli Stati Uniti la sua asciugatrice a pompa di calore serie 800 con condensatore autopulente, idonea a ricevere sconti federali fino a 840 USD e ulteriori incentivi statali in alcuni stati selezionati.


Ambito del rapporto sul mercato degli elettrodomestici per lavanderia negli Stati Uniti
Un elettrodomestico per lavanderia è una macchina utilizzata per la pulizia e il risciacquo dei tessuti con acqua, ma non si limita al lavaggio. Può essere utilizzato anche per l'asciugatura. Il mercato statunitense degli elettrodomestici per lavanderia è segmentato per tipologia di prodotto (lavatrici, asciugatrici e altri apparecchi (vaporizzatori per indumenti, ferri da stiro elettrici, deumidificatori per lavanderia)), per tecnologia (completamente automatica e semiautomatica/manuale), per capacità di carico (inferiore a 6 kg, 6-8 kg e superiore a 8 kg), per canale di distribuzione (negozi multimarca, punti vendita di marchi esclusivi, online e altri canali di distribuzione) e per area geografica (Nord-est, Midwest, Sud e Ovest). Il rapporto fornisce dimensioni e previsioni di mercato per il mercato statunitense degli elettrodomestici per lavanderia in valore (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Lavatrici |
| Asciugatrici |
| Altri (vaporizzatori per indumenti, ferri da stiro elettrici, deumidificatori per lavanderia) |
Per tecnologia
| Completamente automatico |
| Semiautomatico / Manuale |
Per capacità di carico
| Sotto i 6 kg |
| 6-8 kg |
| Oltre gli 8 kg |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo di prodotto | Lavatrici |
| Asciugatrici | |
| Altri (vaporizzatori per indumenti, ferri da stiro elettrici, deumidificatori per lavanderia) | |
| Per tecnologia | Completamente automatico |
| Semiautomatico / Manuale | |
| Per capacità di carico | Sotto i 6 kg |
| 6-8 kg | |
| Oltre gli 8 kg | |
| Per canale di distribuzione | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| Per geografia | Nord-est |
| Midwest | |
| Sud | |
| ovest |


Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato degli elettrodomestici per lavanderia negli Stati Uniti?
Il mercato statunitense degli elettrodomestici per il bucato è stimato in 8.12 miliardi di dollari nel 2026 e si prevede che raggiungerà i 9.43 miliardi di dollari entro il 2031, con un CAGR del 3.04%.
Quale categoria di prodotti crescerà più rapidamente nel mercato degli elettrodomestici per il bucato degli Stati Uniti entro il 2031?
Si prevede che le asciugatrici cresceranno più rapidamente, con un CAGR del 3.71% entro il 2031, grazie agli incentivi per le pompe di calore e al risparmio energetico.
Quale formato tecnologico guida le vendite nel mercato degli elettrodomestici per il bucato negli Stati Uniti?
Le macchine completamente automatiche saranno in testa con l'81.93% del fatturato del 2025 e un CAGR previsto del 3.14%, trainato dai cicli basati su sensori e dalla connettività.
In quale regione si prevede che il mercato degli elettrodomestici per il bucato registrerà la crescita più elevata negli Stati Uniti?
L'Occidente è la regione in più rapida crescita, con un CAGR del 4.12% fino al 2031, trainato dallo spostamento del carico previsto dal Titolo 24, dall'elettrificazione e dagli elevati costi dell'acqua.
In che modo gli incentivi incidono sull'adozione delle asciugatrici a pompa di calore negli Stati Uniti?
Gli sconti federali fino a 840 USD, insieme a programmi statali e locali selezionati, riducono i costi iniziali e migliorano il recupero dell'investimento, soprattutto con prezzi basati sul tempo di utilizzo.
Quali fattori stanno allungando i cicli di sostituzione nel mercato degli elettrodomestici per lavanderia degli Stati Uniti?
L'elevata penetrazione delle famiglie, le condizioni di finanziamento più restrittive e la riallocazione del bilancio al risparmio stanno prolungando i cicli, con differenze regionali basate sulle preferenze e sul patrimonio immobiliare.
Pagina aggiornata l'ultima volta il:



