

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
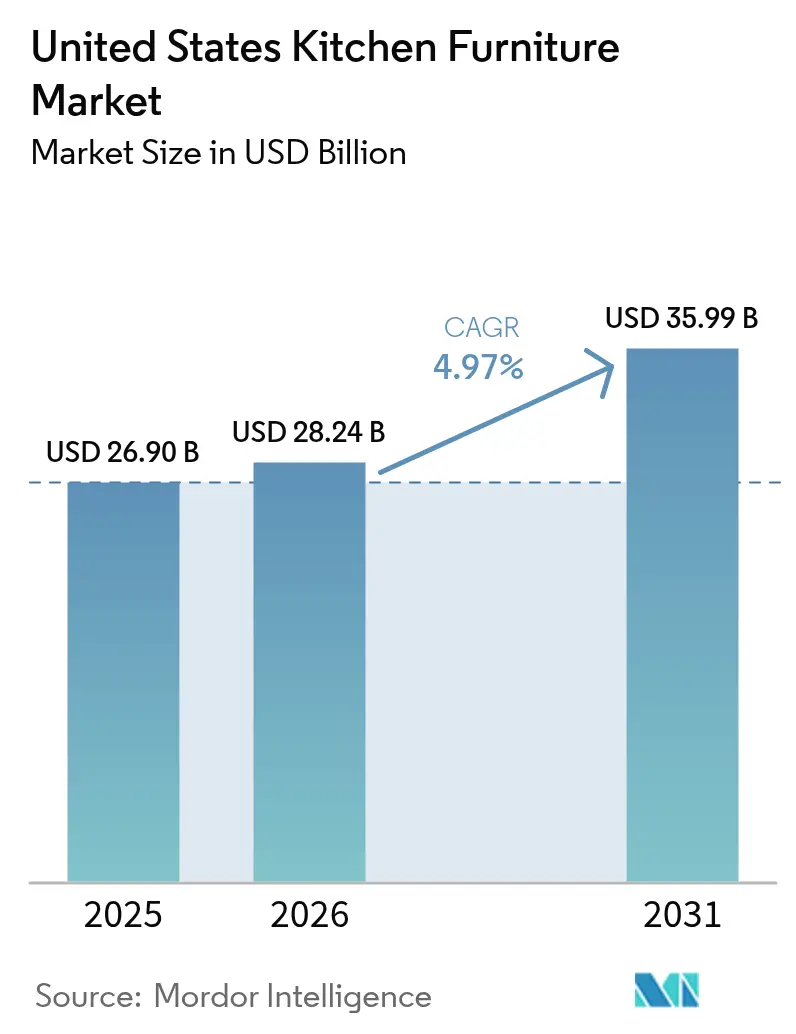
| Dimensione del mercato (2026) | 28.24 miliardo di dollari |
| Dimensione del mercato (2031) | 35.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.97% CAGR |
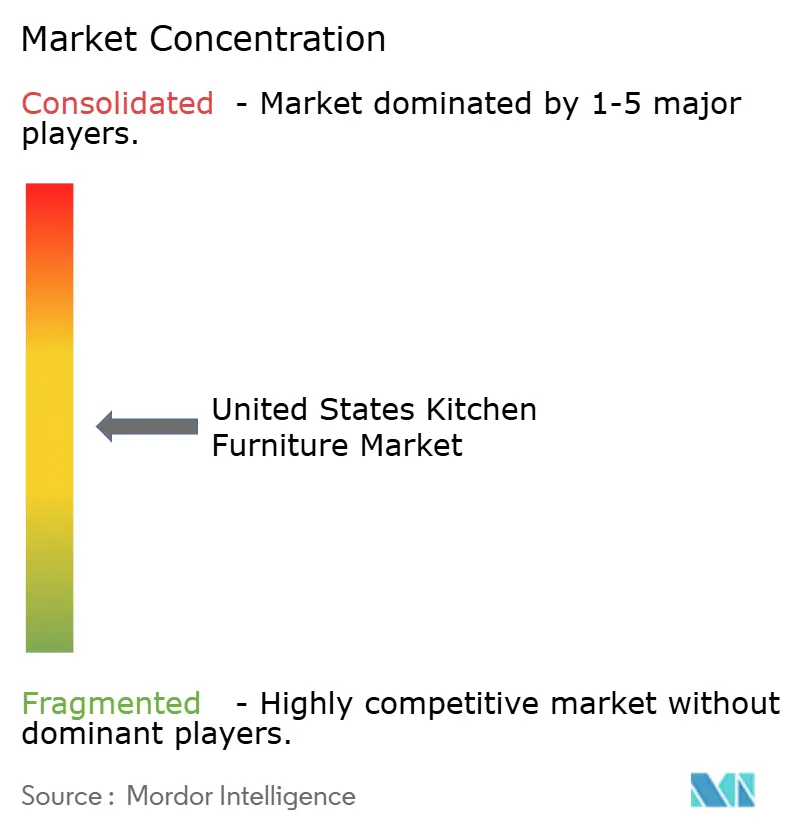
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili da cucina negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei mobili da cucina aveva un valore di 26.90 miliardi di dollari nel 2025 e si prevede che crescerà da 28.24 miliardi di dollari nel 2026 a 35.99 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.97% durante il periodo di previsione (2026-2031). I consumatori considerano sempre più la cucina non solo come un luogo dove cucinare, ma come un centro multifunzionale per la socializzazione e il lavoro da remoto, il che alimenta questa traiettoria di crescita. L'invecchiamento del patrimonio immobiliare, la trasformazione digitale, la scarsità di manodopera qualificata e la crescente domanda di soluzioni di alta gamma stanno ridefinendo le priorità di progettazione, le strategie di canale e le dinamiche di prezzo. Un robusto ciclo di sostituzione legato alle abitazioni più vecchie, la persistente carenza di manodopera e la rapida crescita della domanda di mobili componibili (RTA) stanno rafforzando la crescita. Il panorama competitivo vede MasterBrand Cabinets in testa grazie ad acquisizioni strategiche ed efficienze operative, mentre American Woodmark si sta orientando verso l'automazione. I mobili da cucina rimangono il punto focale della maggior parte dei progetti e la costruzione europea senza telaio, le soluzioni per esterni e gli strumenti di progettazione digitale stanno rimodellando il design dei prodotti e le strategie di commercializzazione. Mentre la volatilità dei prezzi del legname e i colli di bottiglia nell'installazione pesano sui margini, i prodotti di fascia media continuano a riscuotere successo tra i proprietari di casa attenti al rapporto qualità-prezzo e le linee premium stanno superando la crescita complessiva del mercato statunitense dei mobili da cucina, poiché le famiglie benestanti investono in spazi su misura e tecnologicamente integrati. Insieme, queste tendenze stimolano gli investimenti nella produzione snella, nell'interazione omnicanale e nel consolidamento selettivo, in quanto i produttori cercano vantaggi di scala negli acquisti, nella produzione e nella distribuzione.
Punti chiave del rapporto
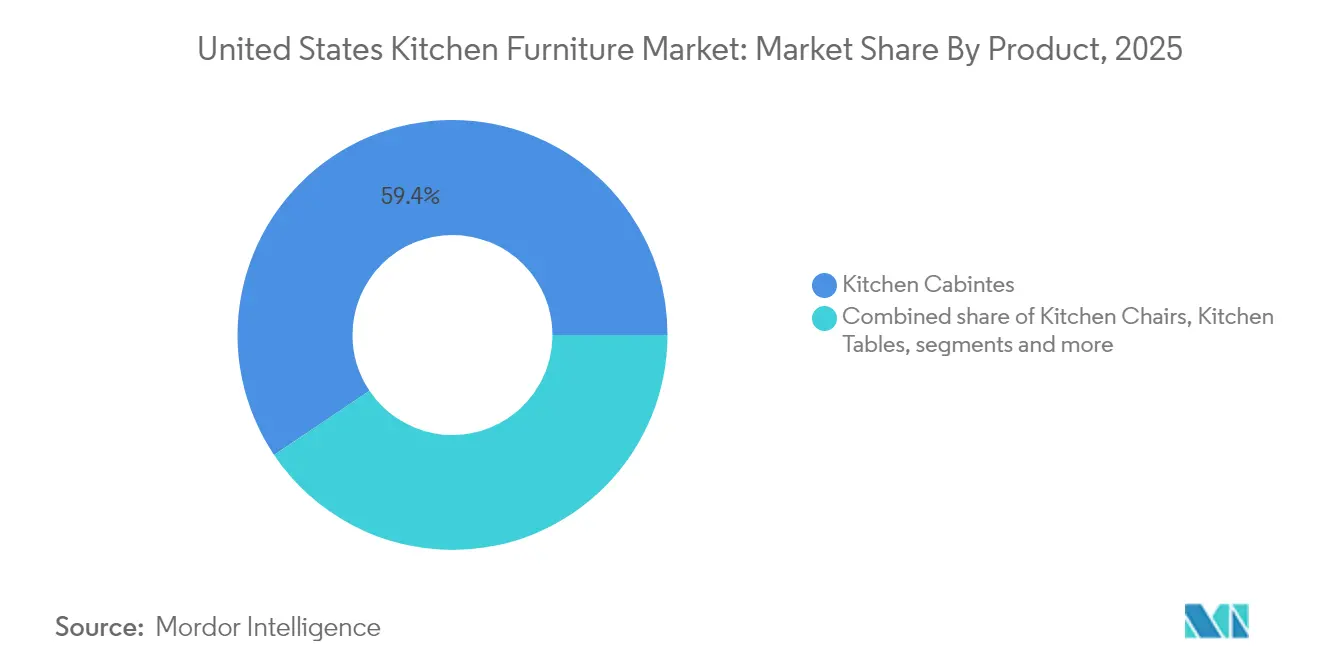
- Per categoria di prodotto, nel 59.42 i mobili da cucina hanno dominato il mercato statunitense con il 2025% della quota di mercato, mentre le scaffalature e gli scaffali per dispensa hanno registrato il CAGR previsto più elevato, pari al 5.72% fino al 2031.
- In base al materiale, nel 60.88 il legno rappresentava il 2025% del mercato dei mobili da cucina degli Stati Uniti; si prevede che i componenti in acciaio inossidabile cresceranno più rapidamente, con un CAGR del 6.02% entro il 2031.
- In base alla fascia di prezzo, nel 54.35 il segmento di fascia media rappresentava il 2025% del mercato dei mobili da cucina degli Stati Uniti; si prevede che il segmento premium crescerà del 4.82% annuo entro il 2031.
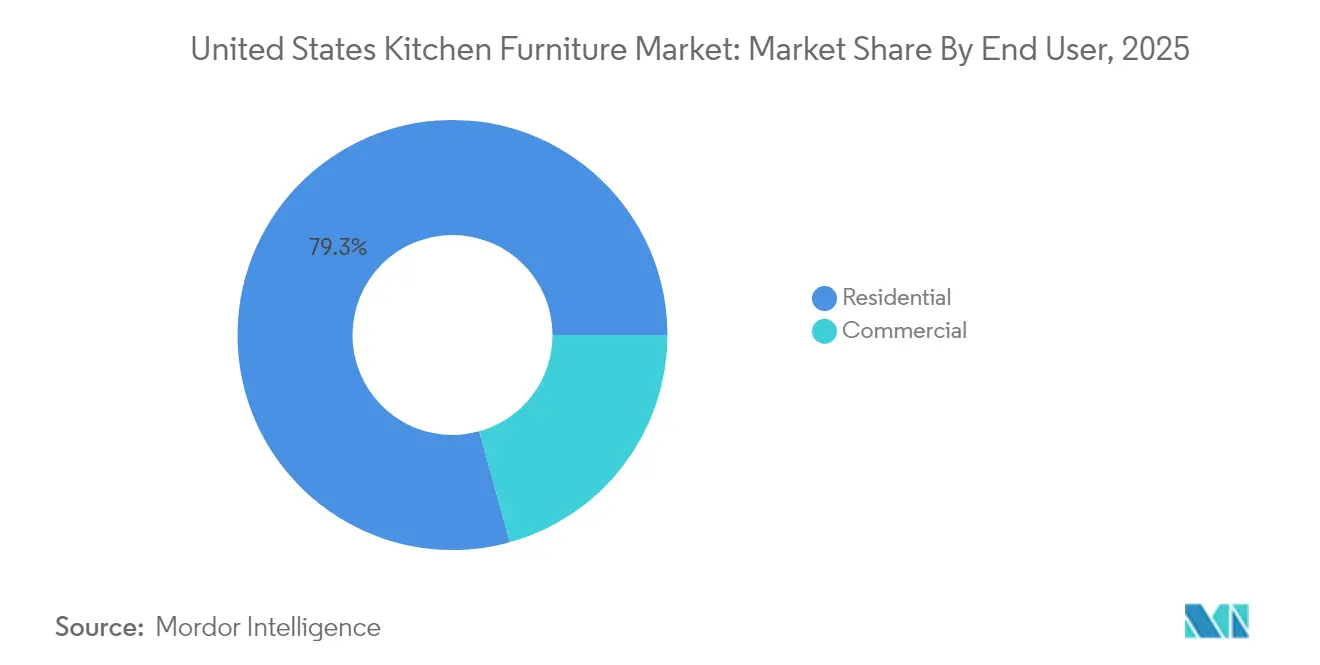
- Per utente finale, nel 79.30 la domanda residenziale ha rappresentato l'2025% della quota di mercato dei mobili da cucina negli Stati Uniti, mentre le installazioni commerciali stanno avanzando a un CAGR del 4.92%.
- In termini geografici, nel 34.65 il Sud degli Stati Uniti ha conquistato una quota del 2025% del mercato dei mobili da cucina; l'Ovest è la regione in più rapida crescita, con un CAGR del 5.64% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili da cucina negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento del patrimonio immobiliare stimola i cicli di ristrutturazione | + 1.2% | Nord-est e Midwest | Medio termine (2-4 anni) |
| Le vendite online di mobili RTA accelerano l'adozione del fai da te | + 1.0% | Centri urbani a livello nazionale | A breve termine (≤ 2 anni) |
| Le cucine di lusso per esterni aumentano la domanda di materiali resistenti alle intemperie | + 0.8% | Stati della cintura solare | Medio termine (2-4 anni) |
| I mobili senza cornice in stile europeo guadagnano popolarità | + 0.7% | metropoli e sobborghi costieri | Medio termine (2-4 anni) |
| Crescono le preferenze per mobili multifunzionali e salvaspazio | + 0.6% | Grandi città con abitazioni più piccole | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il patrimonio immobiliare obsoleto guida i cicli di ristrutturazione
La pressante necessità di modernizzare le cucine obsolete nelle case più vecchie d'America sta assistendo a una forte domanda di mobili da cucina. Il rapporto "Improving America's Housing 2025" del Joint Center for Housing Studies dell'Università di Harvard, su 42,500 unità abitative, ha evidenziato che le case costruite prima del 2000 rappresentano il 65% del patrimonio immobiliare statunitense [1] Abbe Will, “Improving America's Housing 2025: Aging Housing Stock and Remodeling Demand,” Joint Center for Housing Studies of Harvard University, jchs.harvard.edu . Allo stesso modo, secondo il rapporto Cost vs. Value 2025 di Hanley Wood, le ristrutturazioni delle cucine si distinguono come l'intervento di ristrutturazione degli interni più redditizio. I proprietari di casa possono recuperare fino al 72% dei costi di ristrutturazione al momento della rivendita. Questa tendenza non solo sottolinea un mercato stabile, ma evidenzia anche una resilienza alle fluttuazioni economiche; Con l'invecchiamento dei componenti della cucina, la necessità di sostituirli rimane costante, indipendentemente dallo stato di salute generale del mercato immobiliare.
Le vendite online di mobili RTA accelerano l'adozione del fai da te
Il segmento dei mobili pronti da montare (RTA) è in rapida crescita, superando il mercato più ampio dei mobili da cucina. I Millennial, la fascia demografica più numerosa per l'acquisto di una casa, stanno guidando questa tendenza privilegiando modelli convenienti e diretti al consumatore. Gli strumenti di realtà aumentata offerti dai rivenditori online hanno migliorato l'esperienza di acquisto: secondo il rapporto "Restaurant Industry Statistics: Revenue, Labor & More" (2024) di Webstaurant Store, il 90% dei consumatori cerca online i prodotti da cucina prima di acquistarli. Il rapporto include un sondaggio della National Restaurant Association del terzo trimestre del 3 condotto su 2024 adulti statunitensi, che mostra come il 4,200% abbia effettuato ricerche online prima di acquistare, percentuale che sale al 90% tra i Millennial (di età compresa tra 94.3 e 28 anni).
Il rapporto di VividWorks del 29 aprile 2025, "eCommerce Trends in the Furniture Market for 2025", evidenzia che i configuratori di prodotti 3D hanno aumentato i tassi di conversione del 27% e ridotto i resi del 35%. I dati di 42 rivenditori di mobili nordamericani (2023-2025) hanno mostrato che gli utenti di strumenti di realtà aumentata hanno trascorso 18 minuti in più sui siti web e hanno avuto un valore medio degli ordini superiore del 41%.
Cucine da esterno: materiali resistenti alle intemperie
Il mercato dei mobili da cucina si sta evolvendo con la transizione degli spazi cottura all'aperto da semplici postazioni per grigliate a cucine completamente attrezzate, creando una categoria ad alto margine di profitto. I produttori tradizionali di mobili per interni devono adattarsi alla domanda di materiali specializzati o perdere quote di mercato a favore degli specialisti focalizzati sull'outdoor. I mobili resistenti alle intemperie per cucine da esterno hanno un sovrapprezzo del 30-40% rispetto alle unità da interno. Questa tendenza, evidente negli stati della Sunbelt, si sta espandendo verso nord, poiché i proprietari di casa danno priorità all'intrattenimento all'aperto. Un rapporto di Architectural Digest del marzo 2025 evidenzia la crescente domanda di cucine da esterno che combinano funzionalità per interni con materiali resistenti alle intemperie.
Gli armadietti senza cornice in stile europeo rimodellano la produzione
Il settore dei mobili da cucina sta cambiando con la crescente diffusione della costruzione di mobili senza telaio, che richiede macchinari e tecniche diverse rispetto ai tradizionali metodi con telaio frontale. I mercati urbani e le nuove costruzioni stimolano la domanda di mobili senza telaio, in linea con le preferenze di design moderne. I mobili senza telaio offrono dal 10 al 15% di spazio in più rispetto alle opzioni con telaio. I produttori che investono in una produzione in stile europeo ottengono vantaggi competitivi, mentre i produttori di mobili americani tradizionali rischiano di perdere quote di mercato. I mobili senza telaio stanno crescendo a una velocità doppia rispetto a quelli con telaio, grazie alla domanda dei consumatori di un'estetica più pulita e di maggiore spazio. Gli impianti ottimizzati per la bordatura e la lavorazione dei pannelli beneficiano di questa tendenza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili del legname e dei pannelli riducono i margini | -0.8% | A livello nazionale; più intenso nel sud-est e nel Pacifico nord-occidentale | A breve termine (≤ 2 anni) |
| La carenza di manodopera qualificata prolunga i tempi di consegna personalizzati | -0.7% | Sud e sud-ovest ad alta crescita | Medio termine (2-4 anni) |
| I tassi elevati sui mutui frenano l'avvio di nuove costruzioni monofamiliari | -0.6% | Regioni con difficoltà di accessibilità economica | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili del legname comprimono i margini
La volatilità dei prezzi del legname rischia di ostacolare la crescita del mercato. I costi del legname duro sono aumentati del 23.5% su base annua, nonostante i recenti lievi cali, complicando i modelli di prezzo [2] National Association of Home Builders, “Lumber Price Volatility Tracker,” nahb.org . I produttori di mobili si confrontano costantemente con la sfida dei costi delle materie prime, che impone sovrapprezzi dinamici e modifiche progettuali verso pannelli più sottili o substrati ingegnerizzati. I produttori verticalmente integrati che possiedono segherie ammortizzano meglio le oscillazioni dei prezzi rispetto ai concorrenti che si affidano ai mercati spot, preservando la propria quota di mercato nel settore dei mobili da cucina negli Stati Uniti.
Grave carenza di manodopera qualificata nella falegnameria di finitura che allunga i tempi di consegna
Il rapporto "State of Home Spending Report 2024" di Angi, basato su un sondaggio condotto su 6,500 proprietari di case, ha rivelato che il 54% ha incontrato difficoltà nell'assumere falegnami specializzati in finiture. La difficoltà è risultata più marcata nell'Ovest, dove il 62% ha segnalato problemi, seguito a ruota dal Sud con il 58%. Tra coloro che hanno ristrutturato la cucina, il 67% ha riscontrato ritardi nei progetti di 4-6 settimane. Ciò ha portato i tempi medi di installazione a 6-8 settimane e ha comportato un aumento dei costi del 15-20%. I dati della National Association of Home Builders mostrano che l'85% dei costruttori del Sud-Est e l'82% di quelli del Sud-Ovest indicano la carenza di manodopera come la loro principale preoccupazione, evidenziando la concentrazione regionale. I produttori stanno reagendo: il 43% ha lanciato linee di prodotti a bassa complessità e il 29% ha creato programmi di formazione per gli installatori, secondo il Kitchen & Bath Market Index del terzo trimestre 2024 [3] National Kitchen & Bath Association, “Kitchen & Bath Market Index Q3 2024,” nkba.org.
Analisi del segmento
Per prodotto: Armadi, spesa di ancoraggio mentre aumentano le soluzioni per la dispensa
I mobili da cucina hanno rappresentato il 59.42% del fatturato del 2025, a dimostrazione della loro centralità nella pianificazione del layout. Formati senza telaio, ferramenta nascosta e interni illuminati a LED differenziano l'offerta nel mercato statunitense dei mobili da cucina. Altri prodotti (mensole per dispensa), il sottosegmento in più rapida crescita con un CAGR del 5.72%, sfruttano le abitudini di acquisto all'ingrosso e il desiderio di piani di lavoro più ordinati.
I moduli di stoccaggio espansi – scaffali estraibili, unità angolari girevoli e divisori verticali – hanno un prezzo al metro quadro più elevato. I produttori soddisfano esigenze di spazio diverse con colonne modulari e cestelli a clip, accelerando le spedizioni e alleggerendo le difficoltà di installazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il legno domina, il metallo guadagna terreno
Il legno ha mantenuto una posizione pari al 60.88% nel mercato statunitense dei mobili da cucina nel 2025, sostenuto dall'affinità dei consumatori per rovere, noce e acero nelle tinte da chiare a medie. I marchi di certificazione rafforzano la fiducia e le impiallacciature testurizzate soddisfano l'interesse per il design biofilico.
Si prevede che il metallo, in particolare l'acciaio inossidabile, crescerà del 6.02% annuo fino al 2031. La resistenza agli agenti atmosferici e l'estetica commerciale ne favoriscono l'adozione sia in ambienti interni che esterni. I design ibridi – frontali in legno con cassetti in acciaio – uniscono calore e robustezza, ammortizzando la transizione anziché sostituire completamente il legno.
Per fascia di prezzo: la fascia media è in testa, la fascia premium accelera
La fascia media ha mantenuto il 54.35% della spesa del 2025, sfruttando la scalabilità per offrire guide a chiusura ammortizzata e kit interni personalizzati a prezzi accessibili. I produttori utilizzano attrezzature snelle e piattaforme condivise per mantenere i margini nonostante la volatilità delle materie prime.
Le collezioni premium cresceranno del 4.82% all'anno fino al 2031, sostenute dalle famiglie che destineranno 180,000 dollari o più a ristrutturazioni importanti. Impiallacciature pregiate, illuminazione integrata e porte per ascensori con app definiscono questa fascia di prezzo, consolidando la redditività per i fornitori in grado di supportare configurazioni personalizzate.
Per utente finale: prevale il residenziale, avanzamenti commerciali
I progetti residenziali hanno rappresentato l'79.30% del fatturato del 2025, sostenuti da ristrutturazioni di case unifamiliari e sviluppi multifamiliari. Gli ammodernamenti ora integrano soluzioni di storage, intrattenimento e assistenza per i familiari anziani, ampliando la gamma di materiali da utilizzare.
Le cucine commerciali, sebbene rappresentino il 20.70% della domanda, sono destinate a un CAGR del 4.92%, poiché i ristoranti privilegiano le sale con preparazione a vista e gli hotel rinnovano il retrobottega per aumentarne l'efficienza. Superfici certificate NSF e cerniere ad alta resistenza caratterizzano questi prodotti nel mercato statunitense dei mobili da cucina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: domina il commercio al dettaglio, accelera l'online
I punti vendita al dettaglio hanno registrato l'87.30% delle vendite del 2025. Le grandi catene offrono servizi di finanziamento, elettrodomestici e installazione, mentre gli showroom boutique offrono linee premium. Le vendite online all'interno del settore retail stanno crescendo a un CAGR del 6.58%, alimentate dai visori di realtà aumentata e dalla personalizzazione basata sull'intelligenza artificiale. I pacchi RTA (Real Time Delivery) adatti alla consegna a domicilio e le opzioni di ritiro omnicanale si allineano perfettamente ai percorsi digitali che iniziano sui dispositivi mobili.
Analisi geografica
Il Sud degli Stati Uniti è il punto di riferimento del mercato dei mobili da cucina, con il 34.65% del fatturato del 2025, trainato da flussi migratori, prezzi dei terreni più bassi e una pipeline di progetti edilizi. I costi di installazione sono inferiori del 12-15% rispetto alle medie nazionali, consentendo ai proprietari di case di rinnovare le finiture senza gravare sul budget. La cultura della vita all'aperto stimola la domanda di mobili in acciaio inossidabile e l'estetica di transizione fonde profili Shaker con ferramenta moderna. La scarsità di manodopera qualificata rimane marcata, quindi i produttori preassemblano i moduli o collaborano con costruttori di produzione per assicurarsi rapidamente i volumi richiesti.
L'Occidente è il territorio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.64% fino al 2031. Lo studio Houzz Kitchen Trends di gennaio 2024, che ha intervistato 3,437 proprietari di case negli Stati Uniti, ha rilevato che i proprietari di case occidentali spendono il 22% in più per le ristrutturazioni e sono in testa nelle scelte sostenibili, con oltre il 90% che include almeno una caratteristica ecologica nelle nuove cucine. Mobili senza telaio, maniglie minimaliste ed elettrodomestici intelligenti integrati dominano nelle metropoli tecnologiche come San Francisco, Seattle e Denver. Il traffico pedonale nei negozi è diminuito del 4% nel 2024, ma la ricerca digitale ha più che compensato, rafforzando le dinamiche omnicanale nella regione. Gli elevati costi di manodopera e materiali mettono a dura prova le tempistiche, ma la cultura della sperimentazione progettuale e degli investimenti immobiliari sostiene la domanda di lusso.
I modelli del Nord-Est e del Midwest divergono, ma integrano la crescita del mercato statunitense dei mobili da cucina. Inserti salvaspazio e divisori verticali registrano un'adozione superiore del 35% rispetto ad altre regioni, a dimostrazione della densità urbana. Il Midwest è stabile e orientato al valore, con i proprietari di casa più propensi a privilegiare la durata rispetto all'estetica. Fattori di rischio funzionali, come porte difettose o malfunzionamenti dell'hardware, piuttosto che aggiornamenti estetici, dominano l'avvio dei progetti. Il rapporto 2024 di Angi sullo stato della spesa domestica, condotto dal 15 settembre al 20 ottobre 2024, ha intervistato 6,500 proprietari di casa a livello nazionale, facendo luce sulle loro priorità di ristrutturazione e sulle loro abitudini di spesa. Entrambe le regioni registrano un crescente interesse per le isole multiuso che servono per la preparazione dei pasti e il lavoro da remoto, poiché il 38% degli intervistati del Nord-Est e il 32% di quelli del Midwest hanno citato le esigenze di lavoro da casa nelle decisioni di pianificazione.
Analisi della catena del valore
La catena del valore inizia con le materie prime e i componenti, tra cui pannelli in legno massello e legno ingegnerizzato, impiallacciature, finiture e adesivi, guide e cerniere per cassetti e componenti in acciaio inossidabile per applicazioni interne ed esterne. I pannelli e i materiali compositi sono inoltre collegati ai requisiti di conformità alle emissioni di formaldeide, alla scelta delle resine per la formatura, alla qualificazione dei fornitori e alle pratiche di collaudo e documentazione per mobili da cucina, scaffalature e altri elementi d'arredo.
La produzione spazia dalle linee di assemblaggio RTA (Ready-to-Assemble) ad alto volume fino ai mobili semi-personalizzati e su misura, seguiti da finitura, assemblaggio e confezionamento, e distribuzione. Aziende di grandi dimensioni come MasterBrand gestiscono portafogli multimarca e applicano la leva degli acquisti, l'allineamento della rete produttiva e la produzione snella per gestire la volatilità degli input, mentre i canali di distribuzione portano i prodotti attraverso centri per la casa, rivenditori specializzati e showroom, progettisti di cucine e bagni e vendita online diretta al consumatore. L'installazione e la gestione dei progetti, spesso la fase critica a causa della scarsità di manodopera specializzata, si collocano a valle insieme al servizio post-vendita, e associazioni di settore come la Kitchen Cabinet Manufacturers Association (KCMA) e la National Kitchen and Bath Association (NKBA) influenzano le preferenze di specifica e l'adozione dei prodotti attraverso standard e il coinvolgimento della comunità professionale.
Panorama competitivo
L'intensità competitiva nel mercato statunitense dei mobili da cucina rimane moderata, con i leader di mercato che sfruttano portafogli multimarca e i piccoli specialisti che si ritagliano nicchie di mercato. MasterBrand Cabinets, Inc., tra i principali fornitori, adotta una produzione snella e una strategia di branding multilivello per servire l'economia attraverso il lusso. L'acquisizione di Supreme Cabinetry Brands, prevista per il 2025, amplia la propria presenza tra i rivenditori premium e accresce la credibilità del design di ispirazione costiera.
American Woodmark Corporation dà priorità all'automazione e agli aggiornamenti ERP dopo un calo del fatturato netto del 10.6% nell'anno fiscale 2024, con l'obiettivo di aumentare l'EBITDA semplificando i processi dall'ordine alla consegna. L'acquisizione di SRS Distribution da parte di Home Depot, avvenuta nel 2025, amplia la logistica dei prodotti per l'edilizia, rafforzando la propria presenza nell'approvvigionamento di linee di cucine e accessori per l'installazione a marchio privato.
L'innovazione deriva anche dai fornitori di componenti. Brown Jordan Outdoor Kitchens, specialista in cucine per esterni, conquista acquirenti facoltosi con moduli in acciaio inox verniciati a polvere in tinta, progettati per climi salmastri. I marchi di cucine in acciaio inox nativi digitali sfruttano SEO, logistica rapida e contenuti generati dagli utenti per conquistare la fedeltà dei millennial. In tutto il settore, il successo dipende dalla resilienza della catena di approvvigionamento, dalla portata omnicanale e dalla capacità di integrare software di visualizzazione che riduca l'incertezza degli acquirenti.
Leader del settore dei mobili da cucina negli Stati Uniti
MasterBrand Armadi, Inc.
Gruppo di falegnameria
Società americana Woodmark
IKEA
Wellborn Gabinetto, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: MasterBrand, Inc. e American Woodmark Corporation completano la fusione nel maggio 2026, dando vita a un portafoglio consolidato di mobili per la casa in Nord America. L'ampliamento della presenza sul mercato rafforza l'allineamento con i canali di ristrutturazione domestica.
- Maggio 2026: Cabinetworks Group chiude uno scambio privato di obbligazioni, rappresentativo di circa il 99% del debito, e completa un'operazione di rifinanziamento. Questa mossa migliora la liquidità e la flessibilità del bilancio, consentendo di perseguire la crescita e la resilienza della catena di approvvigionamento.
- Maggio 2026: MasterBrand, Inc. completa la fusione interamente in azioni con American Woodmark Corporation il 28 maggio 2026, dando vita a un portafoglio consolidato di mobili per la casa in Nord America. L'integrazione amplia la gamma di prodotti e la distribuzione attraverso i principali canali.
Ambito e metodologia
Viene fornita un’analisi di fondo completa del mercato, inclusa l’analisi delle dimensioni e delle previsioni del mercato, delle quote di mercato, delle tendenze del settore, dei fattori di crescita e dei fornitori. Inoltre, il rapporto presenta valutazioni qualitative e quantitative analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato nei punti chiave della catena del valore del settore. Il mercato è segmentato per tipologia, canale di distribuzione e utente finale. Per tipologia, il mercato è segmentato in mobili da cucina, sedie da cucina, tavoli da cucina e altri. Per canale di distribuzione, il mercato è segmentato in supermercati e ipermercati, negozi specializzati, e-commerce e altri canali di distribuzione. Per utente finale, il mercato è segmentato in residenziale e commerciale.
Per prodotto
| Armadi da cucina |
| Sedie da cucina |
| Tavoli da cucina |
| Altri prodotti (carrello da cucina, carrello, scaffali per dispensa, ecc.) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B /Progetto |
Per geografia
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per prodotto | Armadi da cucina | |
| Sedie da cucina | ||
| Tavoli da cucina | ||
| Altri prodotti (carrello da cucina, carrello, scaffali per dispensa, ecc.) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B /Progetto | ||
| Per geografia | Nord-est | |
| Midwest | ||
| Sud | ||
| ovest | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato dei mobili da cucina negli Stati Uniti?
Il mercato dei mobili da cucina negli Stati Uniti valeva 28.24 miliardi di dollari nel 2026 e si prevede che raggiungerà i 35.99 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dei mobili da cucina negli Stati Uniti?
Il Sud detiene la quota maggiore, pari al 34.65% nel 2025, sostenuta da una forte crescita demografica, da minori costi di installazione e da una fiorente cultura della cucina all'aperto.
Quale categoria di prodotti prevale nella spesa?
I mobili della cucina rappresentano il 59.42% della spesa, il che ne sottolinea l'importanza sia per quanto riguarda la disposizione che per l'estetica.
Quanto velocemente crescono le vendite online?
Gli acquisti online nel canale retail stanno aumentando a un CAGR del 6.58% entro il 2031, il ritmo più rapido tra tutte le modalità di distribuzione.


