

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 55.61 miliardo di dollari |
| Dimensione del mercato (2031) | 69.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.64% CAGR |
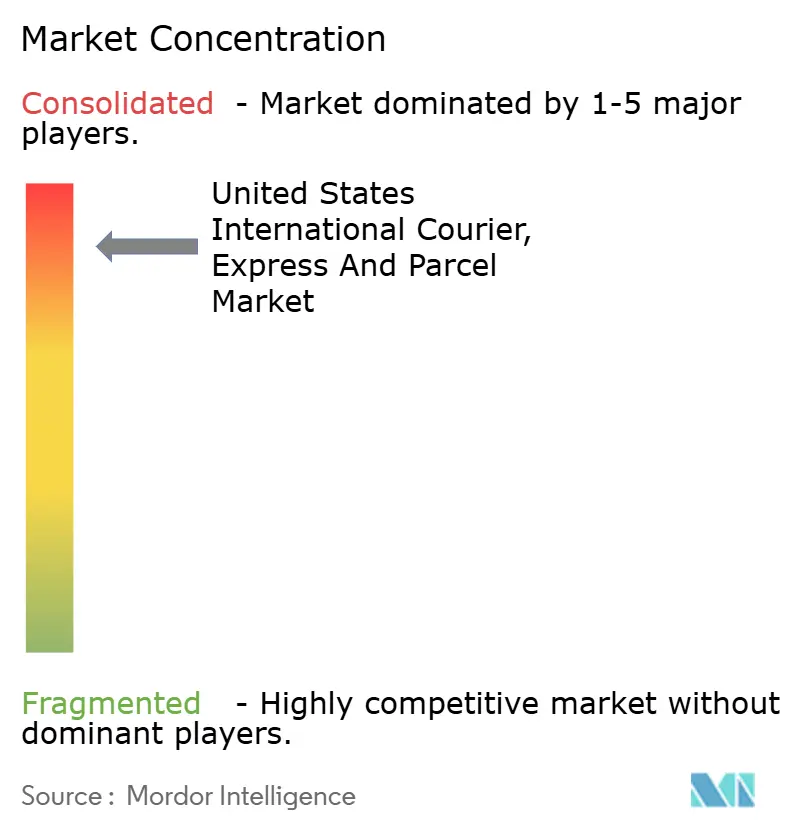
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
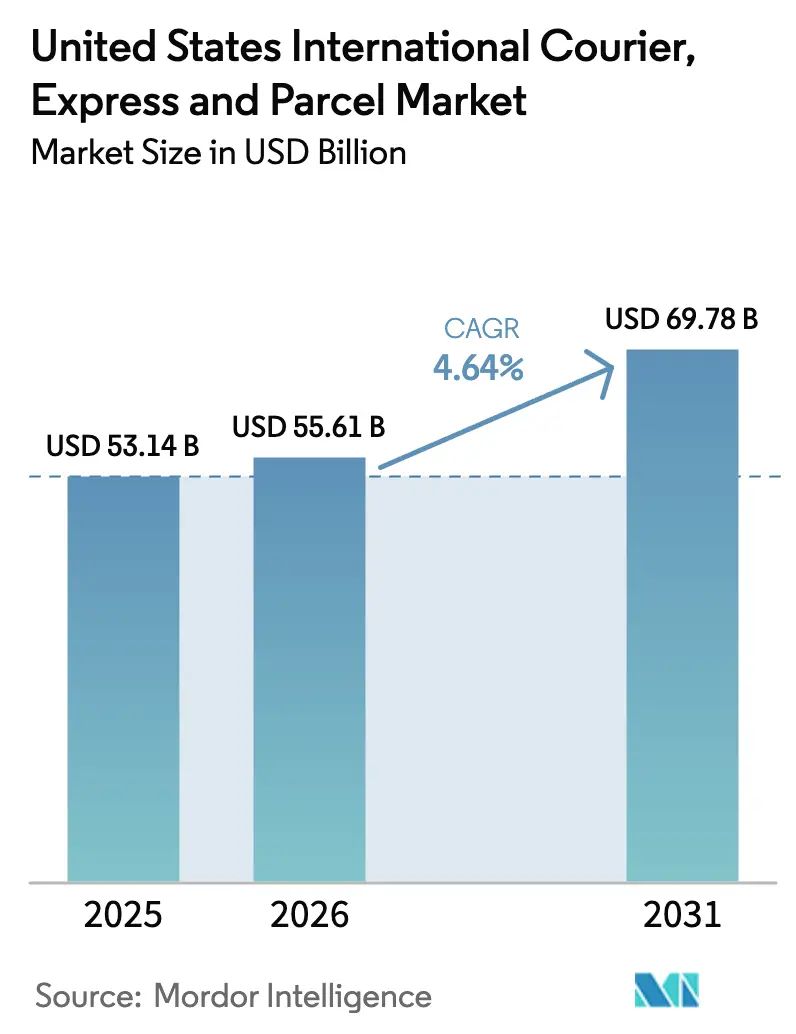
Analisi del mercato dei corrieri internazionali, espressi e pacchi degli Stati Uniti a cura di Mordor Intelligence
Si stima che il mercato statunitense dei corrieri internazionali, espressi e pacchi nel 2026 raggiungerà i 55.61 miliardi di dollari, in crescita rispetto al valore del 2025 di 53.14 miliardi di dollari, mentre le proiezioni per il 2031 indicano 69.78 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.64% nel periodo 2026-2031.
La domanda di consegne transfrontaliere rapide, trainata dall'e-commerce, le nuove normative doganali ad alta intensità di dati e il costante recupero della capacità di carico dei wide body ridefiniscono nel loro insieme la progettazione della rete e il potere di determinazione dei prezzi. Gli integratori continuano a dare priorità agli aggiornamenti tecnologici che riducono i tempi di sdoganamento e migliorano la visibilità delle spedizioni, mentre gli operatori più piccoli perseguono settori verticali di nicchia per compensare l'aumento dei costi di conformità. Nel frattempo, l'attenzione normativa sulla soglia de minimis di 800 dollari sta rimodellando le strutture di costo per le piattaforme di moda ultra-veloce e innescando un dibattito sul trattamento duty-free delle merci di cui alla Sezione 301. I vincoli sugli slot aeroportuali, in particolare al Newark Liberty International, amplificano l'importanza attribuita all'agilità operativa, poiché i vettori si destreggiano tra rotte alternative per proteggere le garanzie di servizio a tempo definito.
Punti chiave del rapporto
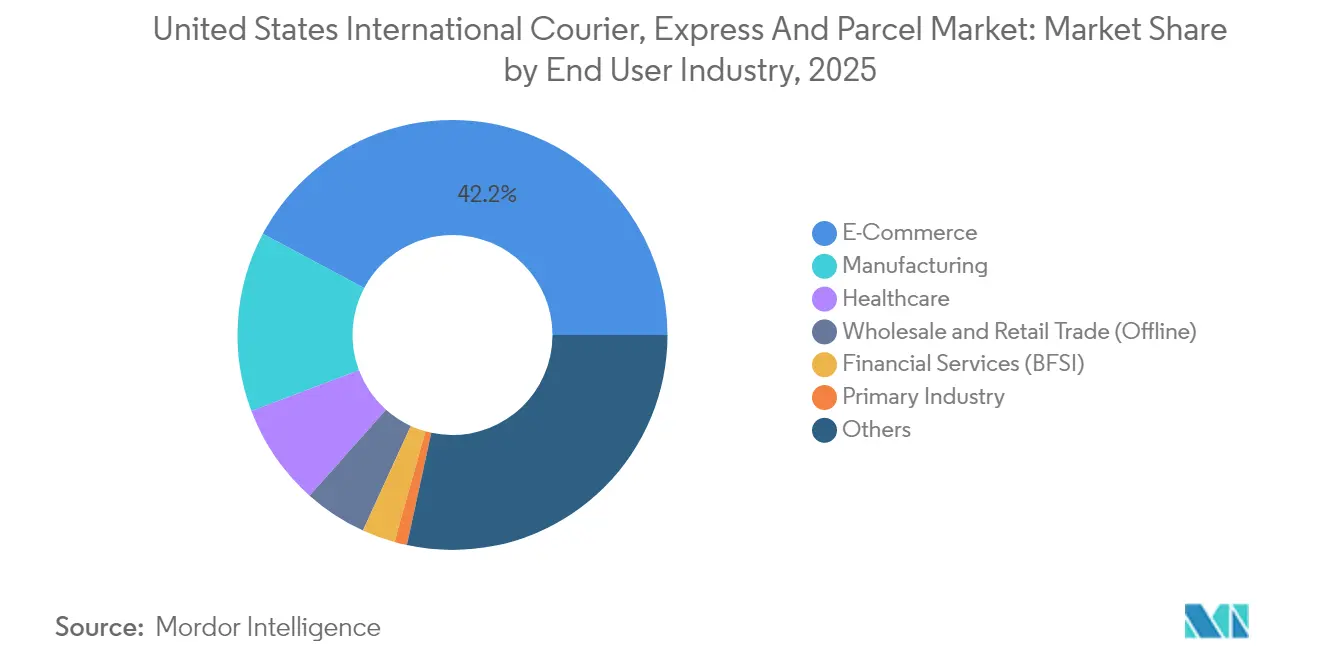
- Per settore di utilizzo finale, l'e-commerce ha mantenuto una quota di fatturato del 42.20% nel 2025; il commercio all'ingrosso e al dettaglio (offline) è sulla buona strada per raggiungere il CAGR più elevato, pari al 5.31% tra il 2026 e il 2031.
- In termini di velocità di consegna, i servizi espressi hanno detenuto il 67.05% della quota di mercato dei corrieri internazionali negli Stati Uniti nel 2025 e si prevede che registreranno la crescita più rapida del segmento, con un CAGR del 5.88% tra il 2026 e il 2031.
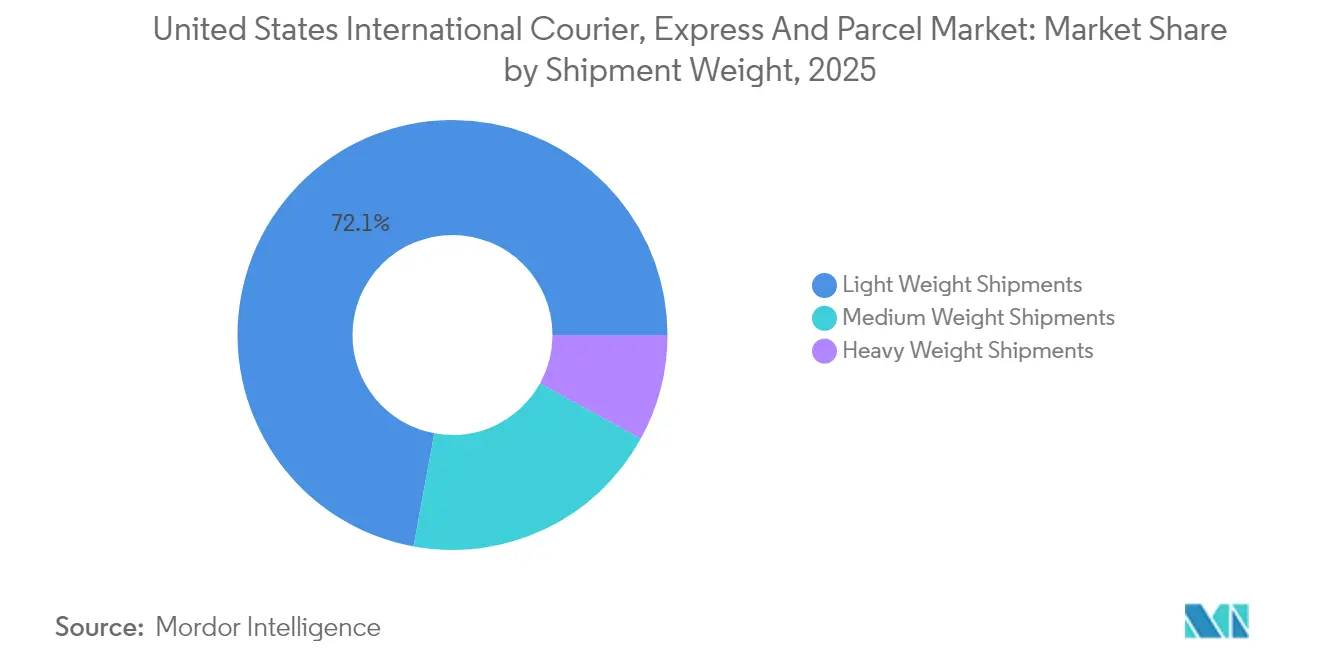
- In base al peso della spedizione, nel 72.10 le spedizioni leggere rappresentavano il 2025% del mercato dei corrieri internazionali degli Stati Uniti, mentre si prevede che le spedizioni di peso medio aumenteranno a un CAGR del 5.74% tra il 2026 e il 2031.
- In base al modello, le spedizioni business-to-business (B2B) hanno rappresentato il 50.30% del fatturato nel 2025, mentre i flussi business-to-consumer (B2C) supereranno il 4.87% con un CAGR tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei corrieri internazionali, espressi e dei pacchi negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dei flussi di pacchi delle PMI verso Canada e Messico guidata dall'USMCA | + 0.8% | Nord America | Medio termine (2-4 anni) |
| Aumento delle importazioni transfrontaliere DTC, influenzato dalla soglia minima di 800 USD | + 1.2% | Asia-Pacifico agli Stati Uniti | A breve termine (≤2 anni) |
| Le piattaforme di moda ultraveloce come Temu e Shein stimolano l'aumento delle spedizioni di pacchi inferiori a 2 kg | + 0.9% | Corridoio Cina-Stati Uniti | A breve termine (≤2 anni) |
| Commercio senza carta e automazione ACE/ITDS che riducono i tempi di sdoganamento | + 0.4% | Principali gateway degli Stati Uniti | Medio termine (2-4 anni) |
| Il recupero della capacità di carico dei wide body riduce le tariffe del trasporto aereo internazionale | + 0.3% | rotte transcontinentali | A breve termine (≤2 anni) |
| I contratti incentrati sull'ESG favoriscono le offerte di trasporto espresso green-lane contabilizzate in termini di carbonio | + 0.2% | Nord America e UE | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita dei flussi di pacchi delle PMI verso Canada e Messico guidata dall'USMCA
Le normative CBP entrate in vigore nel marzo 2025 hanno semplificato la certificazione di origine, consentendo dichiarazioni generali che coprono più spedizioni e riducendo la burocrazia per i commercianti frequenti [1] US Customs and Border Protection, “Electronic Advance Data Requirements for International Mail Shipments,” cbp.gov . I piccoli e medi venditori hanno rapidamente ampliato i cataloghi transfrontalieri, aumentando la domanda di servizi di spedizione pacchi veloci e tracciabili. Gli integratori utilizzano flussi di dati migliorati per pre-sdoganare le spedizioni e ridurre i tempi di transito porta a porta fino a un giorno intero su determinate tratte. Anche le case automobilistiche che hanno riorganizzato i flussi di componenti all'interno del blocco USMCA si sono rivolte ai corrieri espressi per le parti critiche, aumentando il ricavo medio per spedizione. La differenziazione competitiva ora si basa su strumenti di visibilità in tempo reale che rassicurano le PMI sulla conformità doganale.
Aumento delle importazioni transfrontaliere DTC, influenzato dalla soglia minima di 800 USD
Nel 1, la CBP ha elaborato oltre 2024 miliardo di pacchi de-minimis, un aumento di sei volte rispetto al 2016. Le norme proposte per negare lo status di duty-free per le merci di cui alla Sezione 301 e imporre elementi di dati più completi potrebbero generare fino a 7.8 miliardi di dollari in nuovi dazi, ma potrebbero orientare il business verso corrieri con una solida infrastruttura di conformità. Le piattaforme che spediscono direttamente dalla Cina hanno intensificato le dichiarazioni pre-avviso e i codici armonizzati a livello di SKU, spingendo verso l'alto la spesa IT dei corrieri. Gli integratori più grandi considerano il maggiore carico di documentazione come un fossato competitivo che schiaccia i concorrenti più piccoli. L'imminente cambiamento spinge anche i venditori online a esplorare modelli di inventario near-shore, promuovendo il commercio bidirezionale all'interno delle Americhe.
Le piattaforme di moda ultraveloce stimolano l'aumento delle spedizioni di pacchi inferiori a 2 kg
Marchi tecnologici come Shein e Temu dominano ormai i volumi di importazione del fast fashion, spedendo abitualmente pacchi inferiori a 2 kg che bypassano i tradizionali centri di distribuzione. I loro sistemi di gestione degli ordini, ricchi di dati, alimentano direttamente le API di prenotazione dei corrieri, trasformando le richieste di ordini XNUMX ore su XNUMX in un aumento pressoché continuo della domanda. Gli integratori riequilibrano il mix di aeromobili a favore di aerei a fusoliera stretta per adattarsi al profilo di peso sbilanciato e aumentare il personale addetto allo smistamento presso i gateway della costa occidentale. Sebbene le modifiche tariffarie in sospeso minaccino il modello esistente, l'agilità della piattaforma e le micro-raccolte guidate dagli influencer supportano una frequenza di spedizione sostenuta.
Commercio senza carta e automazione CE/ITDS che riducono i tempi di sdoganamento
La completa implementazione elettronica dei manifesti all'interno della piattaforma ACE del CBP, che copre tutte le modalità entro il 2025, riduce drasticamente gli errori di documentazione e accelera le valutazioni del rischio PGA [2] Federal Aviation Administration, “Order Limiting Scheduled Operations at Newark Liberty International Airport,” govinfo.gov . Le analisi della Digital Container Shipping Association mostrano che le polizze di carico elettroniche possono ridurre i costi annuali di 6.5 miliardi di dollari, vantaggi che si ripercuotono sull'ecosistema dei pacchi espressi attraverso standard di dati condivisi [3] Digital Container Shipping Association, “The Case for Electronic Bills of Lading,” dcsa.org . I corrieri sfruttano gli stessi flussi di dati per precaricare i riepiloghi delle dichiarazioni e ottenere finestre di rilascio medie inferiori a 2 ore negli aeroporti chiave, liberando la capacità di trasporto per rotazioni aggiuntive.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il mandato avanzato del CBP sui dati elettronici per i defibrillatori automatici esterni (DAE) aumenta i costi di conformità | -0.6% | Tutte le corsie in entrata negli Stati Uniti | A breve termine (≤2 anni) |
| Congestione degli aeroporti di accesso e limitazioni degli slot che incidono sugli SLA a tempo determinato | -0.4% | Principali hub degli Stati Uniti | Medio termine (2-4 anni) |
| I sovrapprezzi di picco degli integratori e la volatilità del carburante per aerei comprimono i margini delle PMI | -0.3% | Corridoi ad alto volume | A breve termine (≤2 anni) |
| Aumento dei tassi di reso e contestazione a causa delle lacune nei servizi postali del mercato di destinazione | -0.2% | Regioni in via di sviluppo selezionate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'obbligo di dati elettronici avanzati della CBP aumenta i costi di conformità
I requisiti ACAS più stringenti obbligano i corrieri a trasmettere il 100% dei dati di spedizione prima dell'avvio, inducendo aggiornamenti della piattaforma dal costo di milioni di dollari. Le sanzioni per dichiarazioni tardive o inesatte intensificano il rischio operativo, soprattutto per i corrieri più piccoli con reti di agenti frammentate. Gli integratori ammortizzano gli investimenti a fronte di una maggiore densità di spedizione, ampliando un divario di costo che accelera il consolidamento. Le normative parallele sulla posta in entrata di USPS rafforzano il passaggio a gestori del settore privato in grado di garantire l'integrità dei dati.
Congestione degli aeroporti di accesso e vincoli di slot che incidono sugli SLA a tempo definito
Newark Liberty ha imposto un limite massimo di 28 movimenti all'ora durante i lavori in corso fino al 2025, costringendo i vettori a riprogrammare gli arrivi dei voli wide body e a costruire navette regionali camion-aereo. Programmi simili di gestione degli slot a JFK e LAX riducono la flessibilità nelle ore di punta. Questi vincoli aumentano il valore strategico dei gateway secondari in Tennessee e Indiana, sebbene le distanze di trasporto via terra aggiungano costi ed erodano alcuni vantaggi del trasporto espresso. I vettori continuano a fare pressioni sulla FAA per ottenere una flessibilità stagionale degli slot legata ai picchi dell'e-commerce.
Analisi del segmento
Per settore dell'utente finale: i rivenditori offline accelerano l'approvvigionamento digitale
Le spedizioni e-commerce hanno raggiunto una quota del 42.20% nel 2025, una cifra che cresce più modestamente con il raggiungimento di un plateau di penetrazione nei codici postali più ricchi. Le categorie merceologiche si diversificano oltre l'elettronica, includendo prodotti di bellezza, nutraceutici e articoli per hobby, ognuno con documenti di conformità specifici che accrescono il valore aggiunto della competenza per i corrieri. Il settore manifatturiero mantiene la seconda posizione, beneficiando dell'approvvigionamento di componenti multiregionale che supporta le linee di assemblaggio just-in-sequence. I prodotti farmaceutici a temperatura controllata stimolano gli investimenti in piccole flotte di contenitori attivi dotate di sensori IoT che comunicano direttamente con i portali ACE.
Il commercio all'ingrosso e al dettaglio (offline) registra il CAGR più rapido, pari al 5.31% (2026-2031), grazie alla digitalizzazione dei portali dei fornitori e alla gestione di riassortimenti internazionali più piccoli e frequenti. La loro svolta riduce le finestre di consegna, incentivando clausole contrattuali che penalizzano i ritardi di consegna e aumentano l'affidabilità della rete. La dipendenza dei BFSI dai documenti fisici diminuisce in termini assoluti, ma la spesa per spedizione dei corrieri aumenta poiché le aziende scelgono servizi di catena di custodia sicuri per proteggere i dati sensibili dai rischi informatici. I settori ausiliari, dall'aerospaziale ai beni di lusso, continuano a esternalizzare la logistica degli articoli critici, estendendo l'ampiezza del mercato dei corrieri internazionali degli Stati Uniti all'economia reale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per velocità di consegna: i servizi espressi estendono il vantaggio sul mercato
I servizi espressi hanno generato il 67.05% del fatturato del mercato dei corrieri internazionali degli Stati Uniti nel 2025, poiché i commercianti transfrontalieri hanno enfatizzato le promesse di pagamento che rispecchiano gli standard nazionali. L'elasticità della domanda favorisce il trasporto premium, consentendo agli operatori di introdurre orari di chiusura il sabato e ritiri a tarda notte. Il CAGR del 5.88% del segmento tra il 2026 e il 2031 supera la crescita storica, riflettendo la continua espansione del mercato transfrontaliero e lo spostamento degli inventari aziendali verso un rifornimento quasi in tempo reale. Le offerte non espresse mantengono ancora un volume sostanziale, ma si scontrano con la migrazione dei clienti verso ibridi oceano + ultimo miglio su tratte più trafficate. Le co-locazioni Network 2.0 di FedEx illustrano come gli integratori uniscano pacchi espressi e differiti all'interno di un unico pacchetto di servizi, ottimizzando l'utilizzo delle finestre di smistamento. La razionalizzazione della capacità sulle tratte a medio raggio consente ai fornitori di ridistribuire gli aeromobili verso le rotte principali Asia-USA, dove la densità premia garanzie di tempi più costose.
Il posizionamento competitivo all'interno del segmento express si sta allontanando dalla velocità pura verso un'esperienza basata su dati. I vettori integrano le notifiche sullo stato doganale nelle dashboard dei commercianti, semplificando il servizio clienti riducendo le richieste di "dove si trova il mio pacco". Il risultato finale è una proposta di valore più netta che protegge i profitti anche in caso di fluttuazioni degli indici del carburante. Gli operatori non express sperimentano consegne serali a valore aggiunto e pacchetti di compensazione delle emissioni di carbonio, ma incontrano difficoltà a eguagliare la profondità di rete degli integratori di alto livello. Con la maturazione dell'e-commerce tra Stati Uniti e Messico, gli specialisti del trasporto espresso regionale sfruttano gli hub di cross-dock di Laredo ed El Paso per accorciare i tempi di percorrenza e deviare i volumi dai gateway aerei costieri.
Per peso della spedizione: le spedizioni di peso medio guadagnano slancio
Le spedizioni leggere hanno mantenuto il 72.10% delle dimensioni del mercato dei corrieri internazionali degli Stati Uniti nel 2025, trainate da gadget di consumo e abbigliamento. Tuttavia, le spedizioni di peso medio mostrano il CAGR più elevato, pari al 5.74% (2026-2031), trainate dagli ordini consolidati dei consumatori e dai rifornimenti di inventario per i rivenditori omnicanale. I venditori combinano più SKU in un'unica scatola per mitigare il potenziale rischio di una riforma de minimis, spingendo verso l'alto il peso medio dichiarato. I corrieri rispondono con scale di prezzo dinamiche che premiano i chili incrementali e difendono i margini sulle fasce di prezzo più leggere. L'enfasi dell'ultra-fast fashion sui micro-drop mantiene ancora la densità inferiore a 2 kg a livelli senza precedenti, stimolando investimenti in smistatori di piccoli pacchi e personale di scarico mobile nei magazzini aeroportuali.
Le spedizioni di carichi pesanti rimangono di nicchia, ma sono fondamentali per le emergenze legate a ricambi e dispositivi medici, dove la velocità prevale sull'economia delle modalità di trasporto. Le compagnie aeree che hanno ripristinato le frequenze pre-pandemiche per i trasporti a fusoliera larga offrono tariffe di trasporto scontate che intaccano la resa dei corrieri, spingendo gli operatori a sviluppare strategie di raggruppamento come il ritiro programmato, l'imballaggio specializzato o l'invio di tecnici sul campo. La diversità nel mix di peso incoraggia i pianificatori di rete a riprogettare i tempi limite per tratta, dando priorità ai flussi di peso medio durante i carichi pomeridiani, quando lo squilibrio volumetrico è minimo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello: lo slancio del business-to-consumer (B2C) rimane forte
Le spedizioni business-to-business (B2B) rappresentano ancora il 50.30% del fatturato di mercato, ma il tasso di crescita annuo composto (CAGR) del 2% (4.87-2026) della linea business-to-consumer (B2031C) segnala un riequilibrio persistente. I marketplace integrano calcolatori di dazi doganali basati sull'intelligenza artificiale che eliminano l'incertezza degli acquirenti, stimolando valori di biglietto più elevati e panieri multicategoria più consistenti. I corrieri guadagnano margini incrementali attraverso soluzioni di costo di sbarco basate su API che garantiscono la trasparenza iniziale. L'accordo UPS-Andlauer, focalizzato sul settore sanitario, illustra una strategia in controtendenza: l'espansione di settori verticali B2B specializzati in cui la supervisione normativa e la garanzia della temperatura supportano i rendimenti premium.
Il traffico consumer-to-consumer (C2C) rimane relativamente limitato; tuttavia, gli influencer del social-commerce occasionalmente innescano picchi che mettono alla prova l'elasticità della rete. Gli operatori sperimentano il ritiro presso gli armadietti a destinazione per ridurre i passaggi di consegna a domicilio e mitigare i costi di mancata consegna, tipici dei pacchi C2C. Nel tempo, l'integrazione dei flussi B2B e B2C su reti aeree unificate promette un maggiore utilizzo delle risorse, ma la segmentazione dei dati per modello rimane fondamentale per la governance doganale e l'analisi dei clienti.
Analisi geografica
I corridoi nordamericani, sostenuti dalle riforme dell'USMCA, sono i primi a beneficiare di una documentazione semplificata, con un conseguente aumento dei servizi di due giorni gestiti dalle PMI tra il Midwest e il Messico centrale. Il mix di corsie della regione rafforza gli aeroporti secondari come Monterrey e Calgary, distribuendo i volumi lontano dagli hub tradizionali. Sulle rotte Asia-Pacifico, in particolare nel traffico Cina-Stati Uniti, le proposte di revisione delle regole de-minimis creano incertezza tariffaria che spinge alcuni venditori a preposizionare le scorte in depositi doganali statunitensi. I gateway sulla costa occidentale assorbono questo cambiamento, ma si scontrano con vincoli di attracco e intermodalità che costringono i vettori a rivedere gli orari limite e a spostare volumi parziali attraverso Dallas/Fort Worth o Phoenix per il successivo trasporto su camion verso i centri di distribuzione costieri.
I flussi transatlantici rimangono stabili, sostenuti dal forte interesse dei consumatori statunitensi per i beni di lusso europei e dalla domanda UE di componenti tecnologici. I limiti agli slot a Newark Liberty, JFK e Londra Heathrow, tuttavia, iniettano volatilità nella pianificazione degli aumenti. Gli operatori espressi prenotano sempre più posti a sedere sulle partenze serali per tutelarsi dalla carenza di slot mattutini. Il commercio intraamericano, in particolare di prodotti deperibili e abbigliamento provenienti dall'America Centrale, sta diventando sempre più rilevante, poiché i marchi trasferiscono la produzione vicino alla costa per diversificare oltre l'Asia orientale. Il riallineamento normativo in Messico, dove un'imposta del 19% ora si applica alle importazioni di e-commerce di basso valore da paesi non aderenti all'FTA, modifica la selezione delle rotte; i corrieri reindirizzano i voli attraverso i valichi di terra di Laredo per sfruttare i processi di pre-autorizzazione statunitensi prima dell'ultimo miglio in direzione sud.
Negli Stati Uniti, la dispersione geografica della domanda di e-commerce favorisce la presenza di centri di smistamento multi-nodo. La congestione della costa orientale incoraggia gli integratori a potenziare le operazioni di Cincinnati, Louisville e Greensboro, garantendo tempi di consegna più rapidi per i pacchi provenienti dall'Europa. L'espansione dell'hub aereo del Midwest soddisfa il crescente traffico di componenti automobilistici e industriali legato al reshoring. I gateway occidentali come Ontario e California assorbono l'ondata di e-commerce proveniente dall'Asia, ma devono fare i conti con i coprifuoco ambientali che limitano gli smistamenti notturni. Insieme, questi adattamenti regionali garantiscono che il mercato dei corrieri internazionali degli Stati Uniti mantenga la resilienza nonostante le fluttuazioni delle correnti commerciali globali.
Panorama normativo
Il mercato statunitense dei servizi di corriere espresso e spedizione pacchi a livello internazionale opera all'interno di un sistema di conformità guidato dalle autorità doganali e aeronautiche, con il Customs and Border Protection (CBP) e la sua infrastruttura di archiviazione digitale (ACE/ITDS) come pilastri fondamentali. La facilitazione degli scambi commerciali e il controllo procedono di pari passo: il CBP ha esteso l'elaborazione senza supporto cartaceo entro il 2025, mentre i requisiti relativi ai dati elettronici avanzati (AED) e il controllo più rigoroso intorno alla soglia de minimis di 800 dollari aumentano le aspettative in termini di completezza dei dati per i pacchi in entrata, in particolare nei flussi ad alto volume di merci dirette al consumatore (DTC) e di mercato.
Nel 2026, l'economia del trasporto pacchi nazionale e transfrontaliero è stata influenzata anche dalle normative postali e dei trasporti e da più ampi cambiamenti in materia di responsabilità. USPS ha annunciato un aumento di prezzo a tempo limitato dell'8% per i prodotti competitivi, in vigore dal 26 aprile 2026 al 17 gennaio 2027, e ha implementato ulteriori modifiche ai prezzi dei prodotti competitivi e agli standard di spedizione a partire dal 12 luglio 2026 nell'ambito del sistema di gestione delle richieste di rimborso (PRC), influenzando il modo in cui gli spedizionieri confrontano le alternative di spedizione aerea e tramite corriere. Separatamente, la sentenza della Corte Suprema degli Stati Uniti nel caso Montgomery contro Caribe Transport (2026) ha evidenziato l'esposizione al contenzioso a livello statale per il trasporto tramite intermediari, rafforzando la verifica dei vettori e la gestione del rischio contrattuale nell'approvvigionamento per il trasporto principale e l'ultimo miglio nell'ecosistema dei pacchi.
Analisi della catena del valore
La creazione di valore per il servizio internazionale di spedizione merci (CEP) inizia in genere con l'integrazione del mittente (piattaforme commerciali, consolidatori postali e spedizionieri), per poi proseguire con l'acquisizione dei dati e la pre-notifica doganale (inclusi AED e classificazione armonizzata), il ritiro e il trasporto del primo miglio, la gestione dell'esportazione e il trasporto principale (spazio di carico delle compagnie aeree, reti aeree di integratori o soluzioni combinate aria-terra). La gestione a destinazione comprende lo sdoganamento all'importazione tramite i sistemi CBP, lo smistamento presso i centri di transito e gli hub e la consegna dell'ultimo miglio tramite reti di integratori o modelli di immissione partner che utilizzano USPS o corrieri regionali per le zone residenziali ad alta densità.
La catena di approvvigionamento si differenzia sempre più per i controlli sui dati e sui rischi, piuttosto che per la pura velocità di trasporto. La digitalizzazione del CBP tramite ACE/ITDS e la completa digitalizzazione dei manifesti entro il 2025 hanno accresciuto l'importanza della connettività API tra marketplace, broker e vettori, aumentando al contempo il valore di livelli di servizio incentrati sulla conformità, come la qualità dei dati a livello di SKU, la gestione delle eccezioni e la governance dei resi. Per quanto riguarda l'interfaccia nazionale che supporta le consegne transfrontaliere, le modifiche competitive dei prodotti USPS nel 2026 e la sentenza della Corte Suprema del 2026 sulla responsabilità dei broker hanno spinto gli spedizionieri e gli intermediari logistici a rafforzare la qualificazione dei vettori, la copertura assicurativa e la ridondanza della rete nelle fasi di ritiro, trasporto e consegna dell'ultimo miglio.
Panorama competitivo
Il consolidamento definisce lo sfondo strategico mentre l'acquisizione di DB Schenker da parte di DSV per 15.78 miliardi di dollari proietta il gruppo danese in cima alla classifica globale degli spedizionieri [4] DSV, “DSV to Acquire DB Schenker,” dsv.com . Le dimensioni consentono alla nuova entità di negoziare tariffe interlinea migliori e investire in stack di visibilità unificati che integrano i flussi di lavoro di corriere, spedizione e logistica contrattuale. Gli integratori esistenti rispondono con strategie verticali mirate; l'imminente acquisizione di Andlauer da parte di UPS rafforza la sua posizione nel settore sanitario a temperatura controllata, un segmento meno vulnerabile alla standardizzazione dei prezzi. FedEx accelera le fusioni dei siti Network 2.0 per ottenere 2 miliardi di dollari di efficienze annuali, convogliando i risparmi nella sua piattaforma FDX Commerce che promette ai commercianti inventario, checkout e orchestrazione dell'ultimo miglio in un unico abbonamento.
I nuovi operatori digitali sfruttano l'economia delle piattaforme piuttosto che il peso degli asset. Diversi marketplace di e-commerce negoziano accordi di blocco di spazio direttamente con le compagnie aeree, per poi esternalizzare l'ultimo miglio a corrieri regionali, frammentando il tradizionale monopolio degli integratori. Tuttavia, le elevate soglie normative, in particolare per la conformità ai dati elettronici avanzati (DAE), limitano la penetrazione dei modelli a basso impatto di asset senza la collaborazione con operatori consolidati. I rivenditori a marchio privato come Amazon continuano ad espandere la capacità aerea transfrontaliera, ma si affidano ancora a spedizionieri doganali terzi per le pratiche burocratiche, preservando un ruolo per i corrieri tradizionali.
La volatilità dei prezzi del carburante per aerei e il ciclo stagionale dei sovrapprezzi di punta intensificano la pressione sui margini per le PMI, spingendole verso software di spedizione multi-vettore che negoziano tariffe in tempo reale. I vettori rispondono integrando la gestione dei resi e la contabilità del carbonio per aumentare la rigidità dei conti. L'attenzione degli investimenti converge sull'intelligenza artificiale per la previsione della domanda, sulla robotica di magazzino per lo smistamento di piccoli pacchi e sui progetti pilota blockchain che collegano i documenti commerciali a registri immutabili. Il mercato competitivo premia sempre più soluzioni ibride integrate dati-fisiche in grado di soddisfare la richiesta degli enti regolatori di informazioni granulari sulle spedizioni, mantenendo al contempo velocità e affidabilità.
Leader del settore dei corrieri internazionali, espressi e pacchi degli Stati Uniti
FedEx
United Parcel Service of America, Inc. (UPS)
Gruppo DHL
Servizio postale degli Stati Uniti (USPS)
SF Express (KEX-SF, KEX Express US LLC)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: FedEx Corporation ha concordato la vendita di FedEx Supply Chain a CMA CGM Group per un valore aziendale di 1.4 miliardi di dollari. La vendita rappresenta una dismissione strategica nel settore della logistica contrattuale. Il riorientamento verso le reti principali di trasporto espresso e aereo amplia la presenza di CMA CGM nelle opportunità logistiche statunitensi e potrebbe riallineare i prezzi nella logistica nordamericana.
- Maggio 2026: DHL Group (DHL eCommerce) e United States Postal Service (USPS) hanno stipulato un contratto pluriennale esclusivo per la consegna dell'ultimo miglio dei pacchi negli Stati Uniti, del valore di oltre 10 miliardi di dollari. La partnership consolida la capacità di consegna dell'ultimo miglio di DHL, riducendo la dipendenza da un unico corriere e rafforzando l'efficienza della logistica transfrontaliera per l'e-commerce.
- Maggio 2026: FedEx Corporation ha investito 46 milioni di euro per ampliare l'hub stradale europeo di Duiven, nei Paesi Bassi. L'investimento aumenta la capacità di trasporto transfrontaliero su strada in Europa, incrementando la capacità di movimentazione delle merci pallettizzate e il numero di banchine di carico/scarico, rafforzando così la solidità della rete a complemento delle reti di trasporto aereo ed espresso.
Ambito e metodologia
Il mercato CEP internazionale statunitense copre i servizi offerti dai fornitori di servizi logistici, come corriere, consegna espressa e consegna di pacchi.
Il mercato dei corrieri internazionali, espressi e pacchi (CEP) degli Stati Uniti è segmentato per modello di business (Business-to-Business (B2B), Business-to-Consumer (B2C) e Cliente-cliente (C2C)), tipo (e-commerce, non-e-commerce) e utente finale (servizi, commercio all'ingrosso e al dettaglio, assistenza sanitaria, produzione industriale e altri utenti finali). Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
Il rapporto offre un’analisi completa del mercato statunitense dei corrieri internazionali, espressi e pacchi (CEP), inclusa la panoramica del mercato, la stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti per segmenti e le dinamiche di mercato. Il rapporto offre anche l’impatto di COVID-19 sul mercato.
Velocità di consegna
| Express | Per percorso | Interregionale |
| Intra-Regione | ||
| Non espresso |
Peso della spedizione
| Spedizioni pesanti |
| Spedizioni leggere |
| Spedizioni di peso medio |
Industria dell'utente finale
| E-Commerce |
| Servizi finanziari (BFSI) |
| Settore Sanitario |
| Produzione |
| Industria primaria |
| Commercio all'ingrosso e al dettaglio (offline) |
| Altro |
Modello
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Da consumatore a consumatore (C2C) |
| Velocità di consegna | Express | Per percorso | Interregionale |
| Intra-Regione | |||
| Non espresso | |||
| Peso della spedizione | Spedizioni pesanti | ||
| Spedizioni leggere | |||
| Spedizioni di peso medio | |||
| Industria dell'utente finale | E-Commerce | ||
| Servizi finanziari (BFSI) | |||
| Settore Sanitario | |||
| Produzione | |||
| Industria primaria | |||
| Commercio all'ingrosso e al dettaglio (offline) | |||
| Altro | |||
| Modello | Business-to-Business (B2B) | ||
| Business-to-Consumer (B2C) | |||
| Da consumatore a consumatore (C2C) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei corrieri internazionali negli Stati Uniti?
Nel 55.61 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 69.78 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente in termini di velocità di consegna?
I servizi espressi stanno aumentando a un CAGR del 5.88% (2026-2031), poiché i commercianti pagano premi per le consegne transfrontaliere con tempi definiti.
In che modo la regola de-minimis di 800 USD influisce sui corrieri?
Alimenta grandi volumi di pacchi ma potrebbe aumentare la complessità della conformità e l'esposizione ai dazi doganali se le esclusioni proposte dalla CBP per le merci della Sezione 301 entrassero in vigore.
Perché i pacchi di peso medio stanno guadagnando terreno?
Gli ordini multi-articolo consolidati e le strategie di inventario just-in-time spingono più spedizioni nella fascia da >5 kg a ≤31.5 kg, che si sta espandendo a un CAGR del 5.74% (2026-2031).
Che impatto hanno i limiti degli slot aeroportuali sull'affidabilità del servizio?
Le restrizioni presso hub come Newark Liberty costringono i vettori a deviare i voli e ad aggiungere tratte terrestri, allungando potenzialmente i tempi di percorrenza se non fosse disponibile una capacità alternativa.
Come rispondono i corrieri agli obblighi più severi in materia di dati elettronici?
I principali integratori investono in piattaforme IT avanzate per archiviare in anticipo informazioni dettagliate sulla spedizione, trasformando la conformità in un vantaggio competitivo, mentre le aziende più piccole potrebbero cercare partnership o uscire dal mercato.


