

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
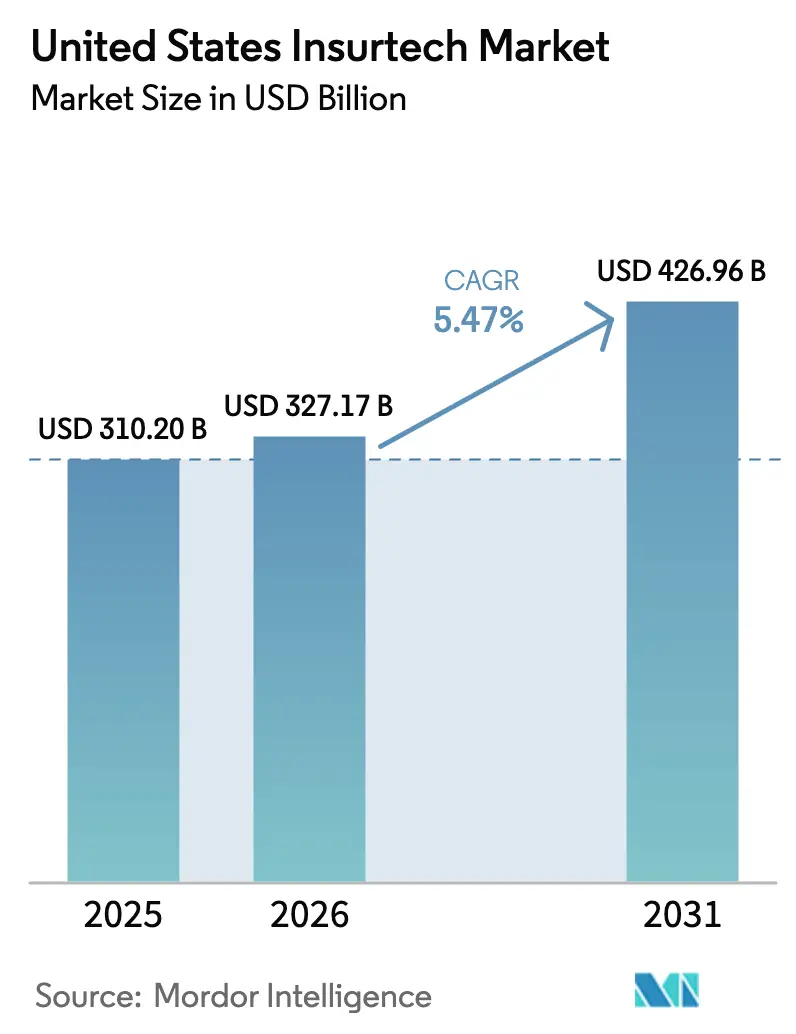
| Dimensione del mercato (2026) | 327.17 miliardo di dollari |
| Dimensione del mercato (2031) | 426.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.47% CAGR |
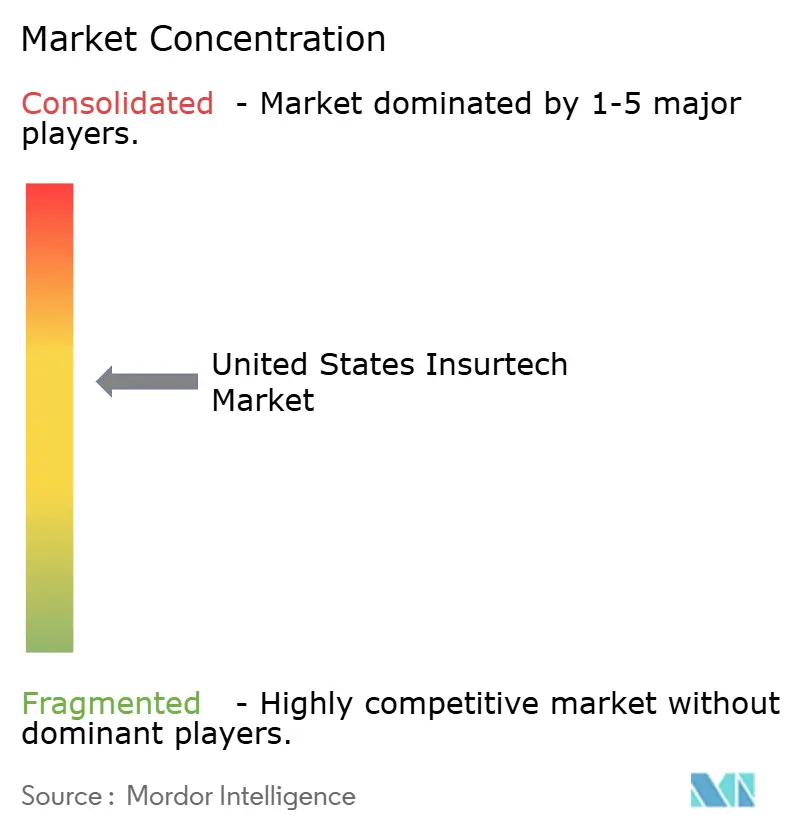
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Insurtech negli Stati Uniti di Mordor Intelligence
Il mercato insurtech statunitense aveva un valore di 310.2 miliardi di dollari nel 2025 e si prevede che crescerà da 327.17 miliardi di dollari nel 2026 a 426.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.47% durante il periodo di previsione (2026-2031). Questa costante espansione è supportata da solidi finanziamenti di venture capital, da una rete in espansione di sandbox normative in 12 stati e dal Model Bulletin della National Association of Insurance Commissioners (NAIC) sulla governance dell'intelligenza artificiale (IA). I programmi di modernizzazione delle compagnie assicurative, sebbene ostacolati da piattaforme obsolete, continuano ad accelerare grazie ai mandati API aperti che facilitano lo scambio di dati senza soluzione di continuità con i partner fintech. Nel frattempo, le partnership di assicurazione integrata stanno rimodellando l'economia della distribuzione, consentendo di offrire coperture contestualizzate all'interno dei percorsi finanziari quotidiani. Il consolidamento tra riassicuratori e compagnie assicurative digitali a 360 gradi sta ridefinendo i confini della concorrenza, mentre i prodotti parametrici per il rischio climatico e la tariffazione basata sull'utilizzo alimentano l'innovazione dei prodotti, rispondendo all'evoluzione dei profili di rischio dei clienti.
Punti chiave del rapporto
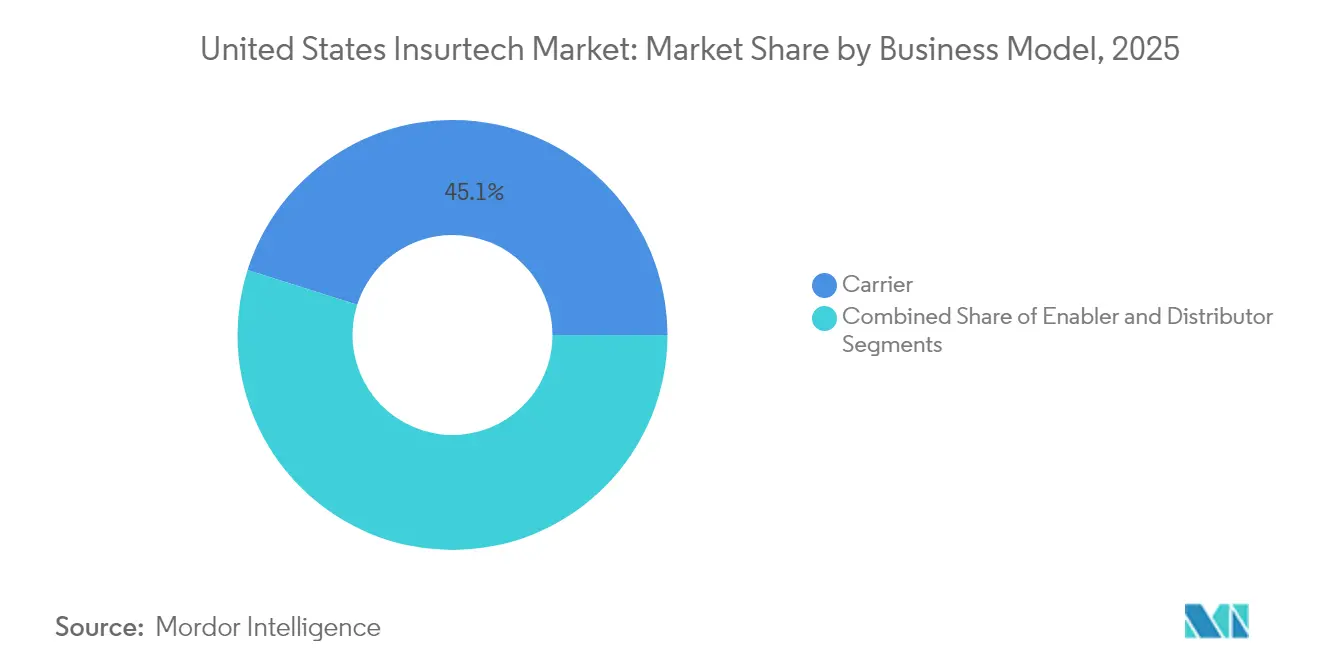
- In base al modello di business, nel 45.12 le operazioni di trasporto hanno detenuto il 2025% della quota di mercato insurtech degli Stati Uniti; i modelli abilitanti registrano il CAGR previsto più elevato, pari al 5.74% fino al 2031.
- Per quanto riguarda il settore assicurativo, nel 71.65 i rami danni rappresentavano il 2025% del mercato insurtech degli Stati Uniti e continuano a crescere a un CAGR del 6.34% fino al 2031.
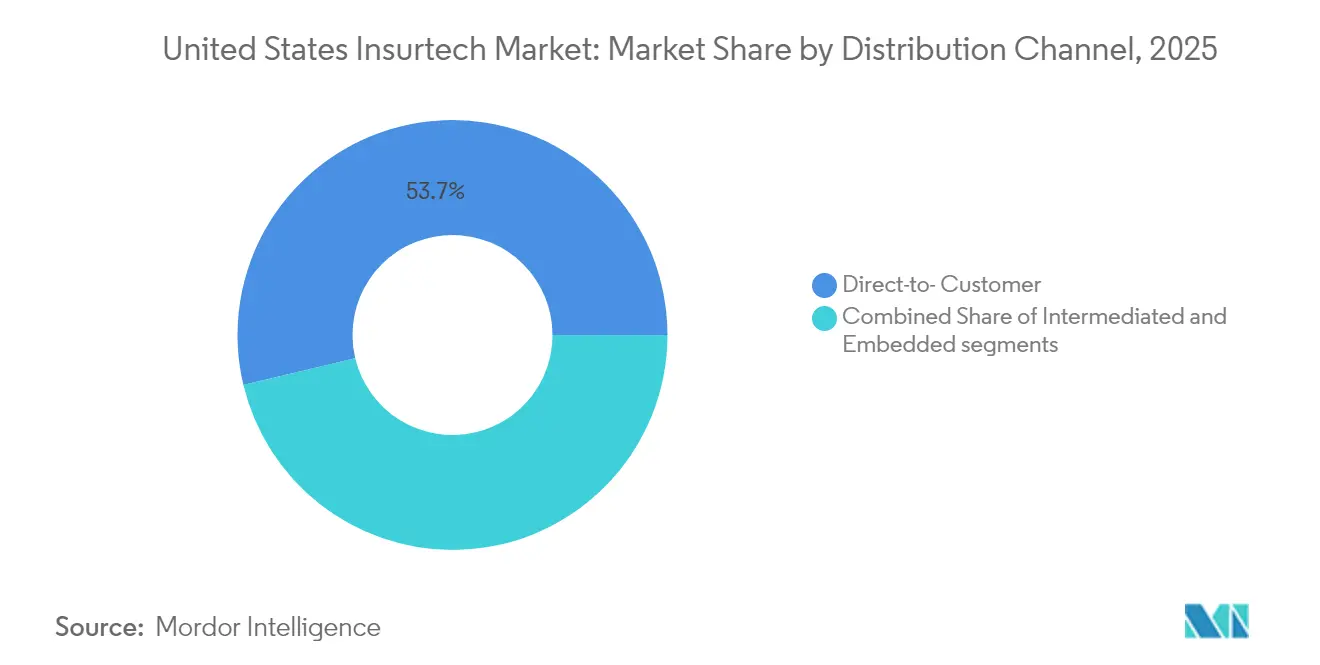
- Per canale di distribuzione, la distribuzione diretta al consumatore ha conquistato una quota di fatturato del 53.74% nel 2025, mentre si prevede che la distribuzione integrata crescerà a un CAGR del 5.52% entro il 2031.
- In termini geografici, la regione del Nord-Est ha detenuto una quota di fatturato del 42.86% nel 2025 e sta crescendo a un CAGR del 6.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato Insurtech degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di analisi dei dati e intelligenza artificiale | + 1.8% | Nazionale, concentrato nel Nord-Est e sulla Costa Occidentale | Medio termine (2–4 anni) |
| Acquisti digitali al primo posto per i consumatori | + 1.2% | Nazionale, più forte nei mercati urbani | A breve termine (≤ 2 anni) |
| Sandbox normativo e mandati open-API | + 0.9% | Specifici per stato, guidati da Kentucky, Vermont, West Virginia | A lungo termine (≥ 4 anni) |
| Assicurazione integrata tramite open banking | + 1.1% | Adozione nazionale e anticipata nei centri fintech | Medio termine (2–4 anni) |
| Prodotti parametrici del rischio climatico | + 0.7% | Zone regionali soggette a catastrofi | A lungo termine (≥ 4 anni) |
| Prezzi basati sull'utilizzo e sul comportamento (UBI/BBI) | + 0.8% | Penetrazione nazionale più elevata nelle regioni incentrate sull'auto | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di analisi dei dati e intelligenza artificiale
L'88% delle compagnie di assicurazione auto statunitensi e il 70% delle compagnie di assicurazione casa già implementano o testano strumenti di intelligenza artificiale per la valutazione dei sinistri e la prevenzione delle frodi, spingendo la NAIC a istituire una task force sui dati e modelli di terze parti nel 2024 [1] National Association of Insurance Commissioners, “Third-Party Data and Models Task Force,” naic.org . La valutazione del rischio in tempo reale riduce i tempi di elaborazione dei preventivi da settimane a minuti, affinando la precisione della sottoscrizione. Le compagnie assicurative commerciali cercano un'intelligenza artificiale "agente" per far fronte alla crescente gravità dei sinistri e alla carenza di talenti, puntando a rapporti di spesa operativa inferiori al 25%. Tuttavia, la legge del Colorado sui pregiudizi algoritmici e progetti di legge simili aumentano i costi di conformità, favorendo le piattaforme ben capitalizzate in grado di verificare l'equità dei modelli. Il mercato insurtech statunitense, pertanto, premia le aziende che possono dimostrare la spiegabilità mantenendo al contempo l'accuratezza predittiva.
Acquisti digitali per i consumatori
I percorsi ottimizzati per i dispositivi mobili ora dettano la rilevanza degli assicuratori: gli assicurati sotto i 40 anni finalizzano il 72% delle nuove coperture tramite smartphone. Le polizze auto basate sulla telematica quotano il rischio in modo dinamico, rendendo le assicurazioni basate sull'utilizzo interessanti all'aumentare dei premi dei veicoli. Gli operatori di flotte integrano la diagnostica GPS con le API dei vettori per negoziare i premi in tempo reale, spingendo i canali diretti al consumatore verso esperienze self-service. I flussi di pagamento integrati consentono ai rivenditori di combinare la protezione dei pacchi o la copertura di viaggio in un solo clic, riducendo i costi di acquisizione fino al 60%. Questi cambiamenti elevano le metriche relative all'esperienza del cliente al di sopra del prezzo e rafforzano le strategie digitali dirette nel mercato insurtech statunitense.
Sandbox normativo e mandati Open-API
Kentucky, Vermont e West Virginia amministrano deroghe che consentono agli innovatori di testare i prodotti su un massimo di 10,000 clienti per periodi limitati. Allo stesso tempo, la norma definitiva del 2024 dei Centers for Medicare & Medicaid Services obbliga i fornitori di Medicare Advantage e Medicaid a pubblicare API per l'accesso di pazienti e fornitori, armonizzando gli standard dei dati [2] Centers for Medicare & Medicaid Services, “CMS Interoperability and Prior Authorization Final Rule,” federalregister.gov . Tale apertura riduce drasticamente i tempi di integrazione e amplia la base di destinatari per i concetti di policy-as-code. Tuttavia, un insieme eterogeneo di requisiti statali costringe gli operatori multistatali a destreggiarsi tra cicli di approvazione disparati, aumentando le spese legali e rallentando le implementazioni a livello nazionale.
Assicurazione integrata tramite Open Banking
Le integrazioni open-banking consentono agli emittenti di carte di credito e alle neobanche di incorporare micro-coperture nei flussi di pagamento, aumentando il totale dei premi indirizzabili nel settore danni. La partnership di One Inc con US Bank illustra come i gateway di pagamento e il finanziamento dei premi in tempo reale convergono, migliorando la velocità di erogazione dei sinistri. Le oltre 150 alleanze integrate di Chubb Studio raggiungono oltre 100 milioni di utenti, dimostrando il vantaggio di scalabilità delle architetture API-first [3] Chubb, “Chubb Studio Embedded Insurance Platform,” chubb.com . I conflitti di canale persistono poiché gli agenti resistono alla disintermediazione, ma i primi ad adottare questa tecnologia vedono la distribuzione integrata come un mezzo per ampliare la protezione senza aggiungere ulteriori attriti alle vendite.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di violazione dei dati e violazione informatica | -1.4% | Maggiore controllo nazionale in California e New York | A breve termine (≤ 2 anni) |
| Costi di integrazione dei sistemi legacy | -1.1% | Nazionale, acuto per i vettori affermati | Medio termine (2–4 anni) |
| Gap di talenti nella scienza dei dati attuariali | -0.8% | Nazionale, incentrato sulle aree metropolitane | A lungo termine (≥ 4 anni) |
| Esame del bias algoritmico | -0.6% | Specifico per stato, guidato da Colorado e California | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di violazione dei dati e violazione informatica
L'intrusione in Change Healthcare, che ha compromesso 100 milioni di persone, sottolinea la vulnerabilità dei flussi di lavoro interconnessi per la gestione dei sinistri. Incidenti simili al portale clienti di Globe Life hanno portato a una rapida revisione normativa ai sensi del Consumer Privacy Act della California, evidenziando la possibilità di multe multimilionarie. Un controllo più rigoroso obbliga le insurtech a implementare architetture zero-trust, autenticazione a più fattori e penetration test annuali che possono assorbire fino al 10% delle spese operative. Il sentiment degli investitori rimane positivo nei confronti dei leader nella cyber-resilienza, ma emergono sconti di valutazione per le piattaforme percepite come in ritardo in termini di garanzia della privacy.
Costi di integrazione del sistema legacy
Circa tre quarti delle grandi compagnie assicurative utilizzano ancora core di policy e fatturazione installati prima del 2010, complicando l'orchestrazione delle API. I programmi di modernizzazione superano spesso i 200 milioni di dollari e si estendono per più di tre anni, diluendo i rendimenti a breve termine. Gli ostacoli alla migrazione dei dati e le lacune nelle competenze prolungano gli orizzonti di ammortamento; gli assicuratori che non riescono ad armonizzare i dati storici vedono ritardati i benefici dell'analisi. Di conseguenza, i fornitori di modelli abilitanti prosperano offrendo microservizi cloud che interoperano con sistemi basati su COBOL, fornendo un ponte pragmatico tra legacy e digitale.
Analisi del segmento
Per modello di business: i vettori guidano la scala mentre gli abilitatori accelerano l'innovazione
Nel 45.12, le piattaforme carrier rappresentavano il 2025% della quota di mercato insurtech degli Stati Uniti, a dimostrazione dell'importanza costante della solidità patrimoniale e dell'infrastruttura per la gestione dei sinistri. I fornitori di Enabler, sebbene inferiori in termini di fatturato assoluto, registrano la crescita più rapida con un CAGR del 5.74%, a indicare che i toolkit SaaS asset-light sono apprezzati dagli operatori storici che cercano una rapida modernizzazione. Si prevede che le dimensioni del mercato insurtech statunitense attribuite agli Enabler passeranno da circa 14.4 miliardi di dollari attuali a oltre 20.1 miliardi di dollari entro il 2031, poiché l'orchestrazione delle API, le fabbriche di prodotti low-code e i motori di analisi delle frodi diventeranno elementi essenziali plug-and-play.
Gli accordi strategici confermano questa tendenza: Munich Re ha avviato operazioni full-stack annunciando l'acquisizione di Next Insurance per 2.6 miliardi di dollari a marzo 2025, mentre Travelers è passata al settore cyber con l'accordo per l'acquisizione di Corvus. Tali iniziative attenuano il divario tra operatori e facilitatori, spostando l'attenzione sul controllo dei dati dei clienti e sugli algoritmi di sottoscrizione. Gli abilitatori sfruttano l'architettura multi-tenant per servire più operatori contemporaneamente, ottenendo economie marginali superiori e posizionandosi come partner indispensabili nel mercato insurtech statunitense.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ramo assicurativo: il predominio nel ramo danni riflette la predisposizione alla trasformazione digitale
I prodotti non-vita rappresentavano il 71.65% del mercato insurtech statunitense nel 2025 e si prevede che cresceranno a un CAGR del 6.34% fino al 2031, trainati in gran parte dalle offerte danni e infortuni che sfruttano la telematica, i dispositivi IoT e i trigger parametrici per l'automazione dei sinistri in tempo reale. Queste tecnologie non solo riducono le frodi, ma consentono anche una determinazione più precisa del prezzo del rischio. Con il progressivo avanzamento dell'automazione, le compagnie assicurative stanno investendo in modelli di distribuzione basati su API che migliorano i tempi di preventivo e di vincolo e migliorano l'esperienza utente. Al contrario, i segmenti vita e rendite, sebbene con una quota di mercato inferiore, stanno guadagnando terreno grazie a una sottoscrizione più rapida e tecnologicamente avanzata e alla crescente attrattività delle polizze a emissione istantanea che incontrano il favore dei consumatori orientati al digitale.
L'innovazione di prodotto sta rimodellando l'architettura assicurativa: soluzioni parametriche per incendi boschivi, uragani e cancellazioni di eventi offrono ora risarcimenti immediati una volta soddisfatte le condizioni concordate, semplificando i processi e alleggerendo la pressione sui team sinistri. Questo modello supporta inoltre un più rapido riciclo del capitale per le compagnie assicurative, migliorando l'agilità operativa complessiva. Nel ramo vita, le compagnie assicurative stanno sperimentando una sottoscrizione semplificata per polizze fino a 3 milioni di dollari, senza richiedere visite mediche, riducendo i costi di acquisizione a due cifre e soddisfacendo al contempo le preferenze dei titolari di polizze più giovani e tecnologici. Insieme, queste tendenze stanno espandendo l'assicurabilità, ampliando l'accesso al mercato e rafforzando la crescita a lungo termine dell'ecosistema insurtech statunitense.
Per canale di distribuzione: i modelli diretti prevalgono mentre gli approcci embedded guadagnano slancio
Le vendite dirette al consumatore (D53.74C) hanno mantenuto una quota del 2025% nel mercato insurtech statunitense nel 2, grazie a preventivi da mobile, pagamenti istantanei e richieste di risarcimento digitali che continuano a riscuotere un notevole successo tra i clienti in cerca di praticità. I funnel basati su API consentono un onboarding fluido e prezzi trasparenti, differenziando le compagnie assicurative che competono principalmente in base all'esperienza piuttosto che esclusivamente alle tariffe. Gli strumenti di personalizzazione, come i motori di raccomandazione basati sull'intelligenza artificiale, potenziano ulteriormente i canali DXNUMXC, adattando la copertura ai singoli profili di rischio. Inoltre, i portali self-service digitali e i chatbot hanno ridotto i costi di servizio, aumentando al contempo il coinvolgimento e rafforzando la preferenza dei clienti per interazioni dirette basate sulla tecnologia.
La distribuzione integrata, tuttavia, registra il CAGR più rapido, pari al 5.52%, a dimostrazione di come l'assicurazione stia diventando una componente discreta dei più ampi percorsi di acquisto nel settore retail, viaggi e prestiti. Il potenziale di cross-selling è significativo: i clienti che consegnano generi alimentari possono attivare la copertura assicurativa per i pacchi, o gli autisti di ride-hail possono attivare polizze auto on-demand dalla stessa applicazione wallet. Le fintech e le piattaforme di e-commerce stanno sempre più fungendo da canali assicurativi, integrando i prodotti nei punti decisionali naturali per migliorare i tassi di conversione. Mentre i partner dell'ecosistema danno priorità a un'esperienza utente fluida, la strada dell'integrazione integrata è destinata ad ampliare la sua influenza sul mercato insurtech statunitense, integrando la protezione nelle esperienze digitali quotidiane.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Nord-Est detiene il 42.86% di tutti i ricavi del mercato insurtech degli Stati Uniti, alimentato da densi cluster fintech a New York e nel Massachusetts e da quadri normativi di supporto come la normativa sulla sicurezza informatica del Dipartimento dei Servizi Finanziari di New York. I flussi di capitale di rischio verso Boston e New York sono raddoppiati tra il 2022 e il 2024, consentendo prove di fattibilità iniziali che migrano rapidamente verso progetti pilota di produzione con le compagnie assicurative tradizionali. La rapida adozione di soluzioni di sottoscrizione basate sull'intelligenza artificiale rafforza lo slancio regionale, portando il tasso di crescita annuo composto (CAGR) previsto a un 6.61% superiore alla media.
Sebbene la California raccolga oltre un quarto del numero nazionale di accordi, la sua quota di mercato insurtech degli Stati Uniti rimane inferiore a quella del Nord-Est a causa di una maggiore prevalenza di aziende in fase iniziale con volumi di premi modesti. Ciononostante, il profondo talento ingegneristico della Silicon Valley e la vicinanza ai fornitori cloud delle Big Tech alimentano una pipeline di progetti pilota innovativi di risk scoring, analisi delle immagini e blockchain che spesso si espandono verso est. Le normative statali sulla privacy, come il California Consumer Privacy Act, plasmano la progettazione dei prodotti e i modelli di governance dei dati, successivamente adottati a livello nazionale.
Il Sud e il Midwest rappresentano collettivamente un bacino di opportunità in crescita. La sandbox dell'innovazione del Kentucky e l'apertura del Texas alle formazioni di Managing General Agency (MGA) incoraggiano l'imprenditorialità regionale. Il lancio da parte di Clearcover di una MGA auto non standard in Texas esemplifica la capacità delle aziende digitali di colmare le lacune di copertura in settori di nicchia. L'assicurazione integrata, erogata tramite banche e cooperative di credito comunitarie, potrebbe democratizzare ulteriormente l'accesso, consentendo al mercato insurtech statunitense di penetrare in segmenti rurali storicamente sottoserviti dalla distribuzione tradizionale.
Panorama normativo
La regolamentazione del settore insurtech negli Stati Uniti rimane di competenza statale, con la NAIC che emana modelli di riferimento utilizzati da molti dipartimenti per allineare le aspettative in materia di sicurezza informatica, governance dei dati e supervisione dell'intelligenza artificiale. La legge modello NAIC sulla sicurezza dei dati assicurativi (n. 668) continua a fungere da punto di riferimento per la segnalazione degli incidenti e i programmi di sicurezza e, nell'aprile 2026, il Comitato per l'innovazione, la sicurezza informatica e la tecnologia (H) della NAIC ha promosso un concetto di portale centralizzato sicuro per semplificare le notifiche degli eventi di sicurezza informatica per gli stati che hanno adottato la legge modello.
La governance dell'IA si sta spostando dai principi alla pratica di valutazione. Nel gennaio 2026, la NAIC ha avviato un progetto pilota multistatale del suo strumento di valutazione dei sistemi di IA in 12 stati per standardizzare le modalità di valutazione dell'uso dell'IA durante le ispezioni sulla condotta di mercato, mentre stati come il Colorado hanno inasprito le prescrizioni relative ai processi decisionali automatizzati con la legge SB26-189, promulgata nel maggio 2026 (in vigore dal 1° gennaio 2027). Tale modifica rafforza i requisiti per i test, la documentazione e i controlli sull'impatto sui consumatori nei flussi di lavoro di sottoscrizione e gestione dei sinistri.
Analisi della catena del valore
La catena del valore insurtech statunitense inizia tipicamente con la capacità di gestione del rischio e la produzione di prodotti (compagnie assicurative, agenzie di sottoscrizione, riassicuratori), per poi elaborare dati e input decisionali (dati di prima parte relativi a polizze e sinistri, telematica e IoT, fornitori di dati e modelli di terze parti, oltre a strumenti per la prevenzione delle frodi e la gestione dell'identità). Segue l'orchestrazione dei sistemi centrali (amministrazione delle polizze, fatturazione, gestione dei sinistri e livelli API forniti da abilitatori), e infine la distribuzione e l'assistenza (canali D2C, agenti e broker, partner di affinità e piattaforme integrate). Le funzioni di regolamentazione e conformità si estendono lungo tutta la catena, in particolare per quanto riguarda le notifiche di sicurezza informatica nell'ambito dei modelli NAIC e gli strumenti di governance basati sull'IA che la NAIC sta sperimentando in 12 stati nel 2026.
I colli di bottiglia operativi tendono a manifestarsi nelle fasi di distribuzione e sottoscrizione, dove la necessità di formulare preventivi, la documentazione e l'integrazione con i sistemi legacy possono rallentare il flusso di lavoro. Questo cambiamento ha incrementato la domanda di connettori API-first, elaborazione automatizzata e indicatori di idoneità in tempo reale che riducano gli attriti tra gli agenti e velocizzino il processo di quotazione e stipula. Allo stesso tempo, un esame più attento dei dati di terze parti e del rischio dei modelli sta rafforzando il livello dei fornitori nella catena, aumentando l'importanza della verificabilità, della documentazione dei modelli e dei controlli di sicurezza per i fornitori di insurtech che operano all'interno dei flussi di lavoro delle compagnie assicurative.
Panorama competitivo
La struttura del mercato bilancia frammentazione e consolidamento: le cinque maggiori compagnie assicurative digitali rappresentano poco meno di un terzo dei premi sottoscritti, mentre centinaia di MGA e fornitori di software competono in nicchie specializzate. Le recenti transazioni evidenziano una corsa alla scalabilità e alla proprietà dei dati. L'acquisizione di Next Insurance da parte di Munich Re garantisce a un riassicuratore l'accesso diretto ai canali di sottoscrizione delle piccole imprese, mentre l'offerta di Travelers per Corvus aggiunge strumenti proprietari di scoring del rischio informatico al portafoglio di una compagnia assicurativa tradizionale.
La redditività rimane un obiettivo difficile da raggiungere per molti marchi che operano esclusivamente con la sola assicurazione diretta, eppure Root ha registrato il suo primo utile netto annuale nel 2024, riducendo le spese di marketing e perfezionando i prezzi della telematica. Lemonade ha ridotto le perdite trimestrali, con un numero di clienti che si avvicinava a 2.5 milioni. Abilitatori tecnologici come Duck Creek e Guidewire continuano ad ampliare la presenza della piattaforma core all'interno delle compagnie assicurative di primo livello, integrando moduli di intelligenza artificiale per la gestione dei sinistri, fatturazione digitale e assemblaggio di prodotti a basso codice. Il vantaggio competitivo è sempre più definito dalla documentazione di intelligenza artificiale spiegabile e dalla maturità della Model Governance, un requisito formalizzato dal bollettino NAIC adottato in 1 stati.
Le opportunità di mercato persistono nella protezione informatica per le piccole e medie imprese, nella copertura agricola parametrica e negli ecosistemi integrati per i pagamenti sanitari. Gli operatori in grado di combinare la profondità attuariale con i microservizi cloud-native ottengono valutazioni premium. Gli operatori storici contrastano la concorrenza creando divisioni di venture capital e sponsorizzando accordi di sviluppo congiunto, posizionandosi per assorbire o collaborare con gli innovatori piuttosto che cedere terreno nel mercato insurtech statunitense.
Leader del settore Insurtech negli Stati Uniti
Assicurazione radice
limonata
Ippopotamo
Prossima assicurazione
Oscar Salute
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Root Insurance ha stretto una partnership con Jerry per integrare un'esperienza completa di assicurazione auto nella piattaforma Jerry. L'integrazione amplia la portata distributiva di Root attraverso un canale digitale basato sull'affinità e rafforza i flussi integrati come strategia chiave per l'ingresso sul mercato delle compagnie assicurative auto D2C.
- Luglio 2025: Lemonade ha lanciato l'assicurazione auto in Indiana nell'ambito della sua espansione di prodotti negli Stati Uniti. Questa mossa ha ampliato la presenza di Lemonade nello stato nel settore automobilistico e ha supportato il potenziale di vendita incrociata all'interno del suo modello di acquisizione e assistenza incentrato sul digitale.
- Ottobre 2024: Hippo ha esteso il suo programma per le nuove costruzioni a California, Florida e Texas. L'ampliamento della distribuzione tramite i costruttori in tre importanti mercati immobiliari ha rafforzato la posizione di Hippo nell'erogazione di polizze assicurative per la casa tramite tecnologie avanzate direttamente al momento dell'acquisto.
Ambito del rapporto sul mercato Insurtech degli Stati Uniti
Insurtech si riferisce alle innovazioni tecnologiche create e implementate per migliorare l'efficienza del settore assicurativo. L'Insurtech alimenta la creazione, la distribuzione e la gestione del business assicurativo. I macro trend hanno guidato il cambiamento nel panorama dei rischi assicurativi. E oltre a far fronte a rischi nuovi ed emergenti, negli ultimi anni il settore ha iniziato a evolversi per includere nuovi modelli di business e nuovi operatori dirompenti. Il mercato assicurativo degli Stati Uniti può essere segmentato in base alle tipologie di assicurazione offerte, che includono ramo vita e ramo danni, e in base al modello di business, che include abilitatore, compagnia di trasporto e distributore.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
Per modello di business
| Vettore |
| Enabler |
| Distributore |
Per linea assicurativa
| Vita |
| Danni |
Per canale di distribuzione
| Diretto al consumatore |
| Intermedio |
| Embedded |
Per geografia
| Sud |
| ovest |
| Midwest |
| NorthEast |
| Per modello di business | Vettore |
| Enabler | |
| Distributore | |
| Per linea assicurativa | Vita |
| Danni | |
| Per canale di distribuzione | Diretto al consumatore |
| Intermedio | |
| Embedded | |
| Per geografia | Sud |
| ovest | |
| Midwest | |
| NorthEast |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato insurtech degli Stati Uniti nel 2026?
Il mercato insurtech degli Stati Uniti è valutato a 327.17 miliardi di dollari nel 2026 e si prevede che raggiungerà i 426.96 miliardi di dollari entro il 2031.
Quale modello di business sta crescendo più velocemente nel settore insurtech degli Stati Uniti?
I fornitori di modelli abilitanti, che vendono tecnologie basate su API agli operatori storici, si stanno espandendo a un CAGR del 5.74%, superando sia gli operatori full-stack sia i modelli di sola distribuzione.
Perché la regione del Nord-Est è così dominante?
Il Nord-est detiene una quota di fatturato del 42.86% grazie a densi cluster fintech, solidi finanziamenti di rischio e quadri normativi progressisti che accelerano i progetti pilota di prodotti.
Quali sono i principali limiti alla crescita del mercato insurtech negli Stati Uniti?
I maggiori rischi per la sicurezza informatica e gli elevati costi di integrazione dei sistemi legacy sottraggono insieme circa 2.5 punti percentuali al potenziale CAGR.


