

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
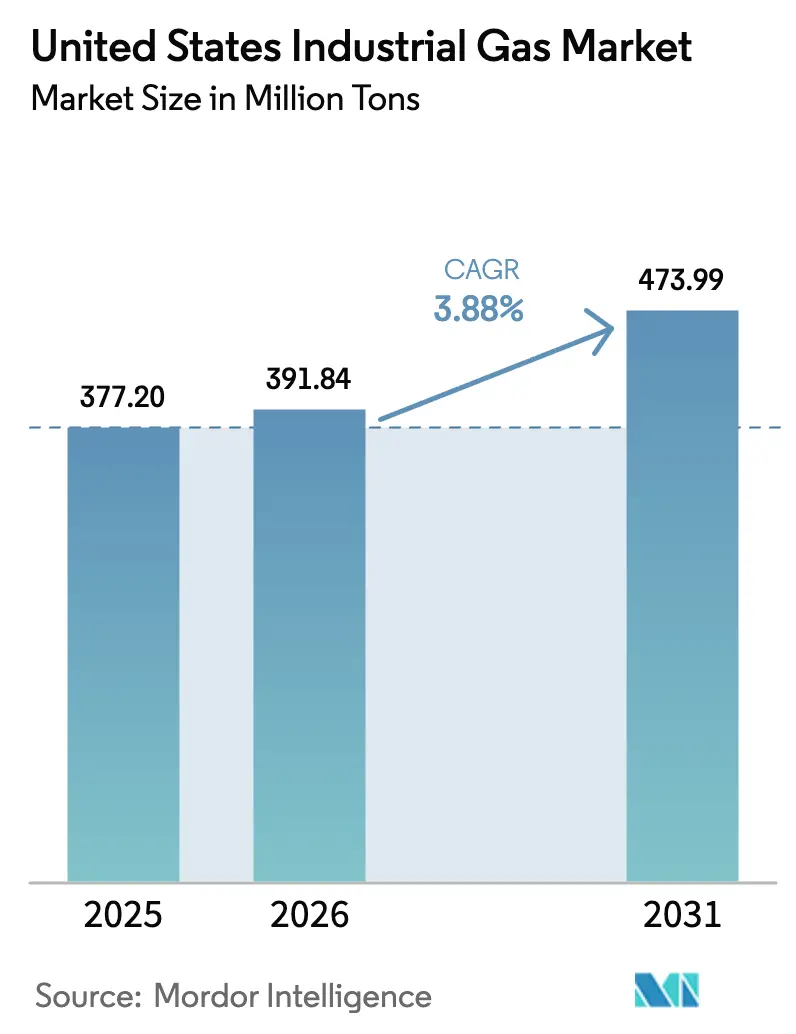
| Volume di mercato (2026) | 391.84 milioni di tonnellate |
| Volume di mercato (2031) | 473.99 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.88% CAGR |
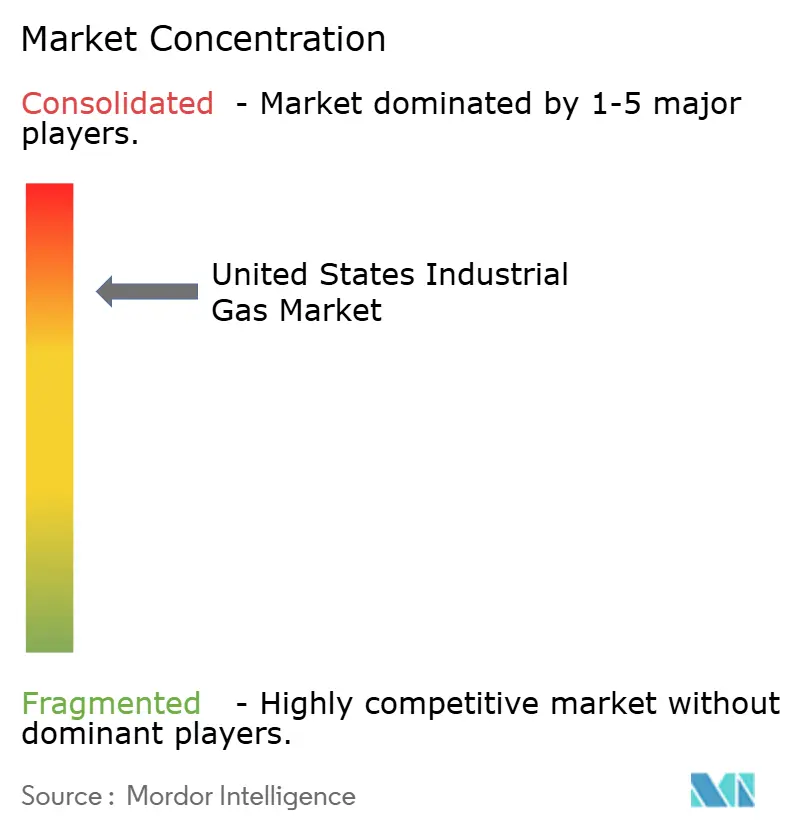
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del gas industriale negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato statunitense del gas industriale crescerà da 377.20 milioni di tonnellate nel 2025 a 391.84 milioni di tonnellate nel 2026 e raggiungerà i 473.99 milioni di tonnellate entro il 2031, con un CAGR del 3.88% nel periodo 2026-2031. Basato su contratti di fornitura in loco a lungo termine per fabbriche e raffinerie di semiconduttori, il mercato statunitense del gas industriale si sta orientando verso flussi di azoto, ossigeno e idrogeno ad alta purezza, che richiedono prezzi più elevati. Le politiche per l'energia pulita, in particolare l'incentivo a 45 V dell'Inflation Reduction Act, stanno accelerando i progetti di elettrolisi, sebbene i loro costi livellati rimangano da due a tre volte superiori alla produzione convenzionale. Nel frattempo, l'inflazione regionale dei prezzi dell'energia elettrica dal 2024 sta incoraggiando le raffinerie e gli impianti chimici a stipulare accordi di costo maggiorato che coprano il rischio elettrico. Continua il consolidamento tra i grandi fornitori, ma i distributori regionali agili stanno guadagnando terreno adattando i modelli di noleggio bombole e di consegna just-in-time ai clienti dei settori chimico e farmaceutico specializzato.
Punti chiave del rapporto
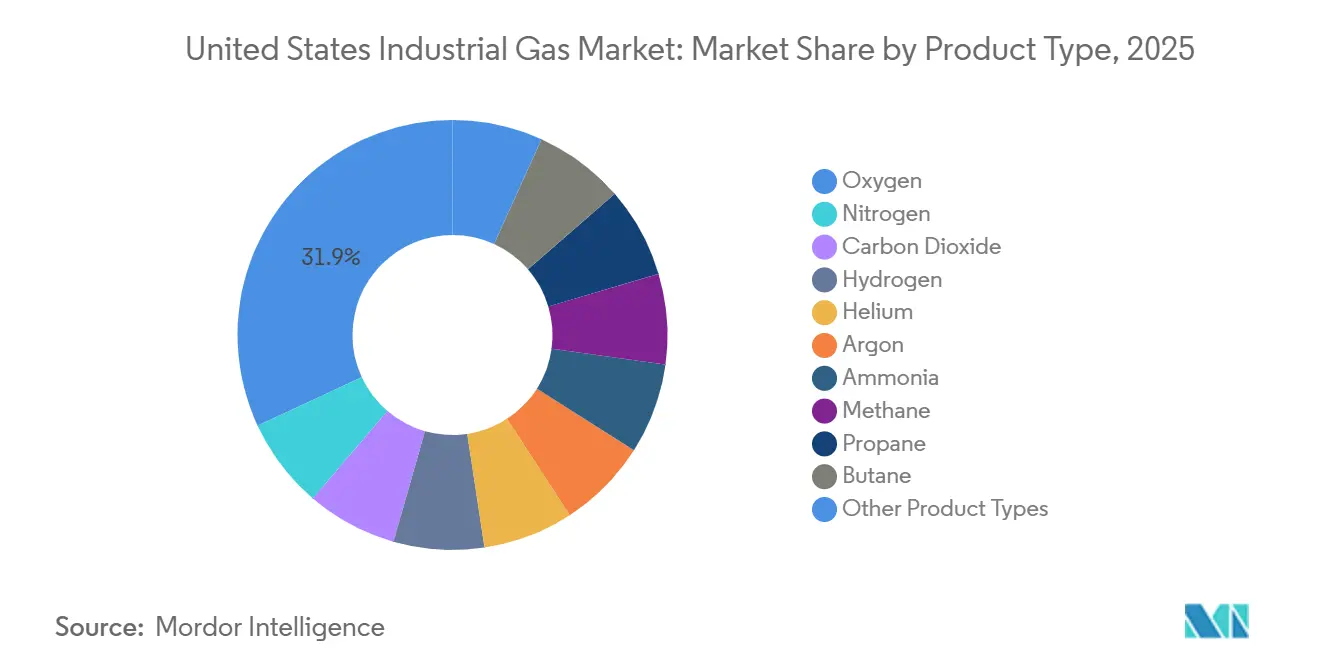
- Per tipologia di prodotto, l'ossigeno ha conquistato il 31.94% della quota di mercato dei gas industriali negli Stati Uniti nel 2025, mentre si prevede che l'azoto crescerà a un CAGR del 4.68% fino al 2031.
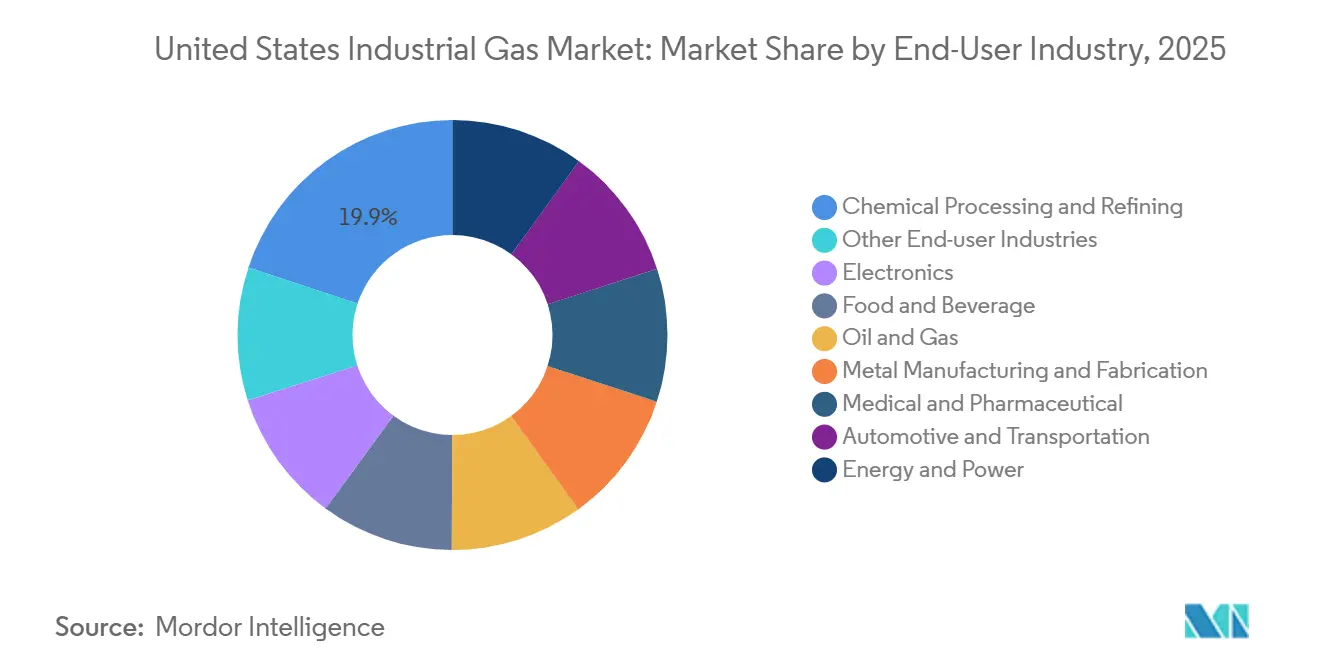
- Per settore di utilizzo finale, nel 2025 la lavorazione e la raffinazione chimica rappresentavano il 19.91% del mercato dei gas industriali degli Stati Uniti, mentre si prevede che il settore alimentare e delle bevande registrerà la crescita più elevata, con un CAGR del 5.24% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del gas industriale negli Stati Uniti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte del settore sanitario | + 0.6% | Nazionale, con concentrazioni nelle reti ospedaliere metropolitane e nei centri di telemedicina rurale | A breve termine (≤ 2 anni) |
| Crescente domanda di applicazioni per alimenti congelati e confezionati | + 0.9% | A livello nazionale, il più forte nei cluster di lavorazione del Midwest e nei centri di distribuzione frigorifera della costa occidentale | Medio termine (2-4 anni) |
| Crescente necessità di idrogeno a basse emissioni di carbonio nella transizione energetica | + 1.2% | Corridoio di raffinazione della costa del Golfo, cintura dell'ammoniaca del Midwest, obblighi per i veicoli a emissioni zero in California | A lungo termine (≥ 4 anni) |
| Espansione delle fabbriche di semiconduttori che richiedono gas speciali ad altissima purezza | + 0.8% | Arizona, Texas, Ohio, New York, stati che ricevono finanziamenti dal CHIPS Act | Medio termine (2-4 anni) |
| Crescita della produzione di ammoniaca a basse emissioni di carbonio e di carburante sostenibile per l'aviazione | + 0.5% | Costa del Golfo (Texas, Louisiana), mandati SAF della California, centri di produzione di ammoniaca del Midwest | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda crescente dal settore sanitario
I volumi di ossigeno medicale sono aumentati vertiginosamente durante la pandemia e sono rimasti strutturalmente più elevati poiché gli ospedali hanno mantenuto una maggiore capacità di terapia intensiva e programmi di ossigenoterapia domiciliare. Le attuali norme di buona pratica di fabbricazione (GMP) della FDA, ai sensi del 21 CFR Parte 211, impongono la documentazione dei registri di lotto, i test di purezza e le procedure di riempimento validate, aumentando i costi di produzione rispetto all'ossigeno di grado industriale [1] US Food and Drug Administration, “Current Good Manufacturing Practice Regulations,” fda.gov . I produttori farmaceutici stanno incrementando l'uso di azoto ad altissima purezza per le camere bianche dei prodotti biologici, dove i livelli di ossigeno devono rimanere al di sotto di 1 ppm per prevenire la degradazione ossidativa. L'espansione della telemedicina nelle regioni rurali sta aumentando la domanda di concentratori portatili, una nicchia servita da distributori regionali come Holston Gases e nexAir attraverso modelli di abbonamento. Queste dinamiche si combinano per mantenere il mercato statunitense dei gas industriali saldamente orientato verso l'affidabilità e la tracciabilità di grado medicale.
Crescente domanda di applicazioni per alimenti surgelati e confezionati
I tunnel ad azoto liquido che raggiungono i -196 °C stanno soppiantando i congelatori ad abbattimento rapido meccanici perché trattengono l'umidità del prodotto in pochi secondi, riducendo le perdite per gocciolamento e preservandone la consistenza. Il confezionamento in atmosfera modificata, che sostituisce l'ossigeno con azoto o anidride carbonica, rallenta la crescita microbica, consentendo ai prodotti freschi tagliati di viaggiare fino a 10 giorni senza conservanti. I finanziamenti per la modernizzazione della catena del freddo erogati dall'USDA nel 2024 hanno sovvenzionato i sistemi di iniezione di azoto per gli impianti regionali di lavorazione della carne e dei latticini, accelerando l'adozione da parte dei trasformatori di medie dimensioni [2] Dipartimento dell'Agricoltura degli Stati Uniti, "Finanziamenti per la modernizzazione della catena del freddo", usda.gov . La domanda di anidride carbonica sta crescendo parallelamente per la carbonazione delle bevande e la logistica del ghiaccio secco; l'investimento di Air Liquide nel Tennessee nel 2024 per la separazione dell'aria abbina un impianto di liquefazione di CO₂ alla fornitura regionale per la trasformazione alimentare. Questi fattori sono alla base della rapida crescita del segmento alimentare nel mercato statunitense dei gas industriali.
Crescente necessità di idrogeno a basse emissioni di carbonio nella transizione energetica
Entro il 2030, il programma Hydrogen Shot del DOE mira a incrementare la produzione di idrogeno pulito, puntando alla decarbonizzazione nella raffinazione, nella produzione di ammoniaca e nella produzione di acciaio. I costi dell'idrogeno elettrolitico sono ridotti per i progetti con emissioni del ciclo di vita inferiori a una soglia specifica grazie ai crediti d'imposta a 45 V. L'impianto di idrogeno blu di Linde in Texas, entrato in funzione nel 2025, cattura una parte significativa delle sue emissioni di CO₂ e si è assicurato un contratto di fornitura a lungo termine con l'impianto di ammoniaca di OCI. Con un'iniziativa significativa, Air Products e AES stanno collaborando a un hub di idrogeno verde alimentato da energie rinnovabili, destinato a eliminare le emissioni di Scope 1 e 2. Queste iniziative sottolineano una traiettoria rialzista per il ruolo dell'idrogeno nel mercato del gas industriale degli Stati Uniti.
Espansione delle fabbriche di semiconduttori che richiedono gas speciali ad altissima purezza
Gli incentivi del CHIPS Act hanno innescato un'ondata di domanda di gas industriali nel mercato statunitense da parte di stabilimenti in Arizona, Texas, Ohio e New York. Il complesso di Phoenix di TSMC necessita di azoto con concentrazioni di ossigeno e umidità inferiori a 1 ppb; i volumi sono garantiti da un sistema in loco Air Liquide che garantisce una purezza del 99.9999%. SEMI stima che ogni stabilimento avanzato utilizzi azoto, oltre ad argon e idrogeno per l'incisione al plasma e la ricottura. I contratti di fornitura a lungo termine riducono l'esposizione dei commercianti al mercato spot e aumentano il fabbisogno di capitale, rafforzando le tendenze al consolidamento.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le severe normative ambientali e di sicurezza aumentano i costi di conformità | -0.3% | A livello nazionale, con un'applicazione più rigorosa in California, New York e negli stati che adottano standard equivalenti al CARB | A lungo termine (≥ 4 anni) |
| Persistente volatilità dell'offerta di elio e picchi di prezzo | -0.4% | Nazionale, con un impatto acuto sugli ospedali dotati di risonanza magnetica, sui laboratori di prova aerospaziali e sulla produzione di fibre ottiche | Medio termine (2-4 anni) |
| ASU ad alta intensità energetica esposte all'inflazione dei prezzi dell'elettricità | -0.5% | Costa del Golfo (Texas, Louisiana), corridoi industriali del Midwest, regioni con mercati energetici volatili | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità persistente dell'offerta di elio e picchi di prezzo
Nel 2024, la chiusura della riserva di Cliffside Field ha rimosso un cuscinetto cruciale che aveva garantito la stabilità dell'approvvigionamento nazionale di elio per mezzo secolo. Sebbene l'acquisizione del Federal Helium System da parte di Messer abbia introdotto un livello di controllo privato, i prezzi spot dell'elio hanno subito notevoli fluttuazioni rispetto all'anno precedente. Per mitigare il consumo di elio, gli ospedali che utilizzano scanner MRI stanno investendo in sistemi di recupero dell'elio a circuito chiuso. Nel frattempo, mentre i produttori aerospaziali e di fibre ottiche hanno esplorato l'idrogeno e il neon come potenziali sostituti, i compromessi tecnici ne hanno ostacolato l'adozione su larga scala. Questa volatilità dei prezzi sta frenando la crescita del mercato dei gas industriali negli Stati Uniti.
Rigorose normative ambientali e di sicurezza aumentano i costi di conformità
I produttori devono sostenere costi annuali a causa degli obblighi di segnalazione dei gas serra imposti dall'EPA ai sensi del 40 CFR Parte 98. Queste normative richiedono l'installazione di strumentazione per il monitoraggio delle emissioni e la verifica da parte di terzi. I distributori sostengono costi di conformità a causa dei test sulle bombole del DOT ai sensi del 49 CFR Parte 180, che richiede ispezioni idrostatiche o a ultrasuoni ogni cinque-dieci anni. In California, una proposta di estensione del sistema cap-and-trade alle emissioni di Scope 3 potrebbe spingere gli utilizzatori di ossigeno ad acquistare quote. Questa mossa potrebbe orientare gli acquirenti verso prodotti a zero emissioni di carbonio. Tali oneri normativi hanno un impatto sproporzionato sui distributori più piccoli, alimentando il consolidamento nel mercato del gas industriale degli Stati Uniti.
Analisi del segmento
Per tipo di prodotto: l'azoto supera l'ossigeno nella velocità di crescita
Si prevede che l'azoto crescerà al 4.68% annuo, il ritmo più rapido tra le tipologie di prodotto, mentre l'ossigeno ha mantenuto il 31.94% della quota di mercato dei gas industriali negli Stati Uniti nel 2025. La crescente domanda di azoto per fabbrica da parte dei semiconduttori e l'adozione del congelamento criogenico da parte delle aziende di trasformazione alimentare sostengono la traiettoria dell'azoto.
Il mercato statunitense dei gas industriali per l'anidride carbonica è in espansione con l'espansione dei progetti di carbonatazione delle bevande e di CCUS, come dimostra l'investimento di Messer del 2025 con LSB Industries in Alabama. I volumi di idrogeno sono in aumento con le raffinerie della Costa del Golfo che si orientano verso percorsi a basse emissioni di carbonio qualificati per gli incentivi 45V e 45Q. L'elio rimane limitato, sostenendo prezzi più elevati. Le prospettive per l'argon sono legate alla domanda di saldatura nella produzione di veicoli leggeri, mentre ammoniaca, metano, propano e butano mantengono ruoli specializzati nella refrigerazione, nelle materie prime e nel riscaldamento della lavorazione dei metalli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il settore alimentare e delle bevande guida la traiettoria di crescita
Nel 2025, l'elaborazione e la raffinazione chimica hanno detenuto una quota di volume del 19.91%, ancorata all'integrazione di idrogeno e ossigeno, ma si prevede che il settore alimentare e delle bevande registrerà un CAGR del 5.24%, il più rapido tra i settori, grazie all'ampliamento dei tunnel di azoto criogenico e al confezionamento in atmosfera modificata, supportati da sovvenzioni USDA.
Il consumo di elettronica è in forte crescita, con le fabbriche in Arizona, Ohio e Texas che firmano contratti pluriennali per la fornitura di gas ad altissima purezza, a sottolineare un cambiamento strutturale nelle dimensioni del mercato dei gas industriali degli Stati Uniti verso i gas speciali. Gli utenti del settore medico e farmaceutico mantengono elevate scorte di ossigeno e attingono azoto ad elevata purezza per lo stoccaggio di prodotti biologici, mentre la fabbricazione di metalli, il petrolio e il gas, l'automotive e le applicazioni energetiche completano una domanda diversificata. I costi di conformità e gli obiettivi di sostenibilità stanno spingendo gli acquirenti verso fornitori che offrono gas certificati a basse emissioni di carbonio o a emissioni negative di carbonio, accentuando la differenziazione competitiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la costa del Golfo detiene la quota maggiore del mercato statunitense del gas industriale, trainata dalla domanda di idrogeno di raffineria e dalla fornitura di ossigeno in loco, come dimostrano il progetto Baytown di Air Liquide e l'impianto di idrogeno blu di Linde. Agevolazioni fiscali favorevoli e permessi semplificati in Texas e Louisiana continuano ad attrarre capitali.
L'Arizona e il Texas stanno emergendo come hub per i semiconduttori nell'ambito del CHIPS Act, ciascuno con catene di fornitura dedicate ad altissima purezza, mentre la cintura manifatturiera del Midwest si sta rivitalizzando grazie a investimenti in batterie e chip che integrano nuove capacità di separazione dell'aria. L'espansione del sistema cap-and-trade e le normative sulle emissioni zero della California stimolano le infrastrutture per l'idrogeno, ma evidenziano anche il rischio di sussidi, come dimostrato dall'uscita dal progetto di Air Products nel 2025.
Il Nord-Est combina la domanda farmaceutica, chimica specialistica e ospedaliera, rafforzando la diversificazione tra ossigeno, azoto e gas di calibrazione. Il Sud-Est beneficia di investimenti in batterie per veicoli elettrici, come l'impianto catodico di LG Chem in Tennessee, rifornito dall'unità di separazione dell'aria 2024 di Air Liquide. I mercati delle Montagne Rocciose e del Pacifico nord-occidentale, sebbene più piccoli, stanno crescendo attraverso la lavorazione alimentare, i data center e lo stoccaggio di energia rinnovabile, ampliando la presenza geografica del mercato dei gas industriali degli Stati Uniti.
Panorama normativo
La produzione, lo stoccaggio e l'utilizzo di gas industriali negli Stati Uniti sono regolati da un quadro normativo complesso in materia di sicurezza e ambiente, guidato dai requisiti generali per l'industria dell'OSHA, ai sensi della Parte 1910 del Titolo 29 del Codice dei Regolamenti Federali (29 CFR Part 1910), per i gas compressi e i gas combustibili (incluse le disposizioni relative alla gestione di ossigeno, idrogeno e acetilene). Per gli impianti di idrogeno sfuso e altri impianti ad alto rischio, le strutture rientrano generalmente nell'ambito della Gestione della Sicurezza dei Processi (Process Safety Management) dell'OSHA (29 CFR 1910.119) e del Programma di Gestione del Rischio (Risk Management Program) dell'EPA (40 CFR Part 68). Ciò in genere spinge fornitori e utenti finali ad adottare sistemi di controllo ingegnerizzati, procedure operative documentate e programmi di integrità meccanica sottoposti a verifica.
Le politiche di decarbonizzazione stanno influenzando anche l'economia e la qualificazione dell'approvvigionamento di idrogeno, in particolare attraverso il credito d'imposta federale per la produzione di idrogeno pulito (45V) che utilizza la metodologia di valutazione delle emissioni del ciclo di vita 45VH2-GREET (Rev. maggio 2025) per determinare l'ammissibilità al credito. A livello di programma, la Strategia e la Roadmap nazionale per l'idrogeno pulito del Dipartimento dell'Energia (2024) stabiliscono obiettivi di costo nazionali (2 dollari/kg entro il 2026 e 1 dollaro/kg entro il 2031), che influenzano il modo in cui i fornitori strutturano i progetti e i termini di acquisto dell'idrogeno a basse emissioni di carbonio per la raffinazione e l'industria chimica. Le classificazioni commerciali possono aggiungere effetti marginali sui costi di sbarco per determinate molecole e prodotti confezionati, con l'idrogeno elencato nella HTS 2804.10.00.00 e un'aliquota doganale generale di riferimento in vigore dal 1° luglio 2026.
Analisi della catena del valore
La catena del valore del gas industriale negli Stati Uniti inizia con l'energia e le materie prime (elettricità per le unità di separazione dell'aria e gas naturale o elettricità per i processi di produzione dell'idrogeno), seguite dagli impianti di produzione come le unità di separazione dell'aria, le unità di syngas idrogeno/CO, i sistemi di purificazione e lo stoccaggio all'ingrosso. L'approvvigionamento raggiunge i clienti attraverso tre canali principali: fornitura in loco tramite gasdotti o sistemi dedicati per i grandi utenti (raffinerie, impianti chimici, fabbriche di semiconduttori), fornitura di gas liquido sfuso distribuito tramite autocisterne a depositi regionali e clienti, e gas in bombole e confezionati distribuiti tramite impianti di riempimento, distributori e flotte di consegna dell'ultimo miglio per laboratori, strutture sanitarie e piccoli utenti industriali.
I requisiti di affidabilità e conformità concentrano il valore nelle fasi ad alta intensità di capitale, tra cui la produzione di prodotti ad altissima purezza e le utenze in loco per gli stabilimenti di produzione di semiconduttori, nonché la fornitura di grandi quantità di ossigeno, azoto e argon integrata nei processi chimici e nei progetti emergenti di acciaio a basse emissioni di carbonio. I recenti impegni di capacità da parte dei principali fornitori confermano come la catena si stia sviluppando attorno a cluster industriali, inclusi gli investimenti legati alla parrocchia di St. James, in Louisiana (ASU e infrastrutture della rete fluviale del Mississippi) e a diverse unità di produzione di semiconduttori in Arizona e Indiana. A valle, i distributori regionali si differenziano per la gestione delle bombole, la consegna just-in-time e le miscele speciali, mentre i vincoli logistici e l'esposizione alle fluttuazioni dei prezzi dell'energia elettrica mantengono l'approvvigionamento locale, la connettività degli oleodotti e le strutture contrattuali (inclusa la ripartizione dei costi) centrali per la redditività.
Panorama competitivo
Il mercato statunitense dei gas industriali è per sua natura altamente consolidato. I distributori indipendenti regionali stanno conquistando quote di mercato grazie a programmi flessibili di fornitura di bombole, sensori di inventario digitali e consegne rapide su misura per gli utenti dei settori chimico-specialistico e biotecnologico. L'acquisizione di Federal Helium System da parte di Messer consolida la logistica dell'elio e posiziona l'azienda in modo da offrire una stabilità dei prezzi a lungo termine. L'adozione della tecnologia nei sistemi di azoto in loco sta accelerando, riducendo i costi per i clienti e spingendo i distributori verso miscele speciali e certificazioni di purezza a margini più elevati, plasmando ulteriormente le dinamiche competitive nel mercato statunitense dei gas industriali.
Leader del settore del gas industriale negli Stati Uniti
Linde SpA
Prodotti dell'aria e prodotti chimici Inc.
Air Liquide
Messer North America, Inc.
Matheson Trigas Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Air Liquide ha annunciato un investimento di oltre 160 milioni di dollari per la costruzione, la proprietà e la gestione di un impianto di produzione in Arizona, destinato alla fornitura di gas ad altissima purezza per la produzione di semiconduttori avanzati, con l'obiettivo di avviare le operazioni entro il 2028. Il progetto rafforza le catene di approvvigionamento regionali per i clienti del settore elettronico che richiedono ridondanza e soglie di impurità estremamente basse, aumentando l'importanza competitiva di infrastrutture dedicate e situate presso i clienti.
- Aprile 2026: Air Liquide ha stipulato un accordo a lungo termine per investire oltre 350 milioni di dollari nella parrocchia di St. James, in Louisiana, aggiungendo un'unità di separazione dell'aria e le relative infrastrutture di rete sul fiume Mississippi per rifornire HYUNDAI-POSCO Louisiana LLC. L'impianto collega la fornitura di ossigeno, azoto e argon a un nuovo complesso in acciaio a basse emissioni di carbonio, rafforzando le strategie di densificazione della rete di gasdotti lungo il corridoio della costa del Golfo.
- Giugno 2025: Air Liquide ha annunciato un investimento di 200 milioni di dollari in Louisiana, ampliando la propria presenza industriale e la capacità di fornitura ai clienti regionali. L'annuncio ha evidenziato come i fornitori stiano utilizzando ampi programmi di investimento localizzati per garantire la domanda industriale a lungo termine, migliorando al contempo la resilienza dell'approvvigionamento per gli utenti finali concentrati in determinate aree.
Ambito del rapporto sul mercato dei gas industriali negli Stati Uniti
I gas industriali sono gas prodotti in quantità relativamente grandi dalle aziende produttrici di gas per l'utilizzo in una varietà di processi di produzione industriale. Questi gas vengono venduti ad altre imprese e industrie, tra cui petrolio e gas, prodotti petrolchimici, prodotti chimici, energia, miniere, siderurgia, metalli, protezione ambientale, medicina, prodotti farmaceutici, biotecnologia, cibo, acqua, fertilizzanti, energia nucleare, elettronica, ecc.
Il mercato dei gas industriali negli Stati Uniti è segmentato per tipologia di prodotto e settore di utilizzo finale. Per tipologia di prodotto, il mercato è suddiviso in azoto, ossigeno, anidride carbonica, idrogeno, elio, argon, ammoniaca, metano, propano, butano e altri tipi. Il settore di utilizzo finale segmenta il mercato in lavorazione e raffinazione chimica, elettronica, alimentare e delle bevande, petrolio e gas, lavorazione e fabbricazione di metalli, settore medico e farmaceutico, automobilistico e dei trasporti, energia e altri settori di utilizzo finale. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al volume (tonnellate).
Per tipo di prodotto
| Azoto |
| Oxygen |
| Anidride carbonica |
| Idrogeno |
| Elio |
| Argo |
| Ammoniaca |
| Metano |
| Propano |
| Butano |
| Altri tipi di prodotto |
Per settore degli utenti finali
| Lavorazione chimica e raffinazione |
| Elettronica |
| Cibo e Bevande |
| Olio e Gas |
| Produzione e fabbricazione di metalli |
| Medicale & Farmaceutico |
| Automotive e trasporti |
| Energia e potenza |
| Altre industrie di utenti finali |
| Per tipo di prodotto | Azoto |
| Oxygen | |
| Anidride carbonica | |
| Idrogeno | |
| Elio | |
| Argo | |
| Ammoniaca | |
| Metano | |
| Propano | |
| Butano | |
| Altri tipi di prodotto | |
| Per settore degli utenti finali | Lavorazione chimica e raffinazione |
| Elettronica | |
| Cibo e Bevande | |
| Olio e Gas | |
| Produzione e fabbricazione di metalli | |
| Medicale & Farmaceutico | |
| Automotive e trasporti | |
| Energia e potenza | |
| Altre industrie di utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il volume previsto del mercato del gas industriale negli Stati Uniti entro il 2031?
Si prevede che il mercato raggiungerà i 473.99 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.88% rispetto ai 391.84 milioni di tonnellate del 2026.
Quale tipologia di prodotto si prevede crescerà più rapidamente nel mercato dei gas industriali degli Stati Uniti?
Si prevede che l'azoto registrerà la crescita più elevata, con un CAGR del 4.68% fino al 2031, grazie alla domanda di semiconduttori e di trasformazione alimentare.
Perché le aziende di trasformazione alimentare stanno adottando sistemi di azoto criogenico?
I tunnel ad azoto liquido congelano i prodotti quasi istantaneamente, preservandone l'umidità e la consistenza e consentendone una maggiore durata senza l'aggiunta di conservanti.
In che modo i distributori più piccoli competono con i grandi colossi del gas?
Le aziende regionali sfruttano termini flessibili di noleggio delle bombole, monitoraggio digitale dell'inventario e consegne rapide per servire i clienti del settore chimico specializzato e delle biotecnologie.


