

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
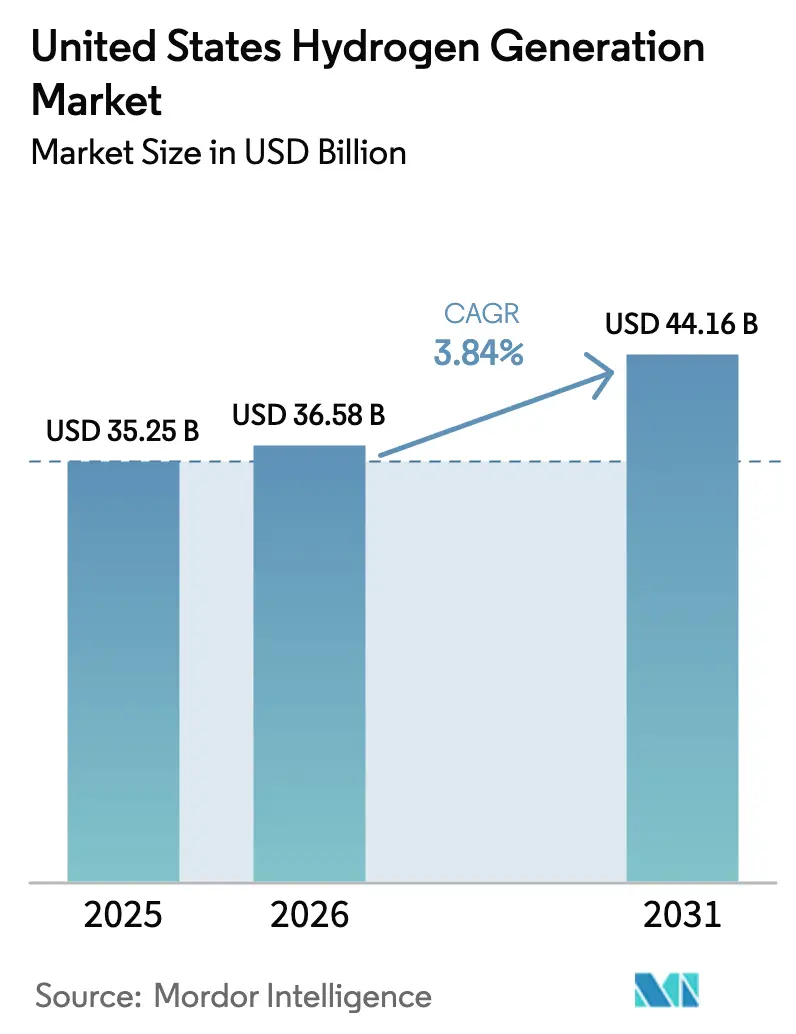
| Dimensione del mercato (2026) | 36.58 miliardo di dollari |
| Dimensione del mercato (2031) | 44.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.84% CAGR |
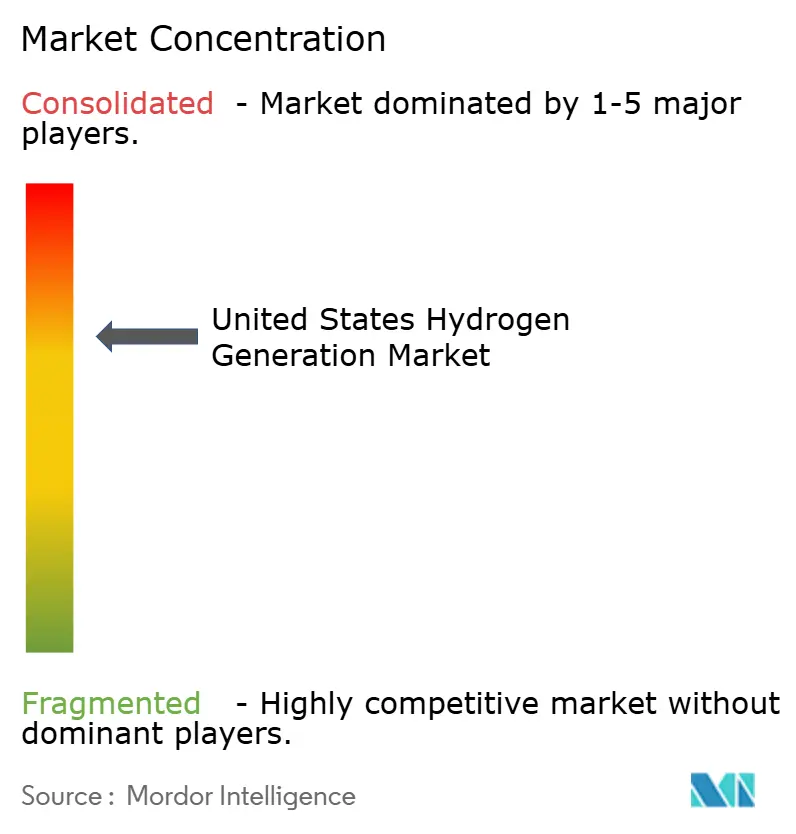
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della generazione di idrogeno negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato statunitense della generazione di idrogeno aumenterà da 35.25 miliardi di dollari nel 2025 e 36.58 miliardi di dollari nel 2026 a 44.16 miliardi di dollari entro il 2031, registrando un CAGR del 3.84% tra il 2026 e il 2031.
Questo dato complessivo stabile maschera un netto cambiamento nella composizione, poiché l'idrogeno verde derivante dall'elettrolisi beneficia dei crediti d'imposta della Sezione 45V, mentre i produttori di idrogeno grigio tradizionali si trovano ad affrontare margini in calo quando gli acquirenti richiedono informazioni verificate sull'intensità di carbonio. I sette hub regionali per l'idrogeno pulito del Dipartimento dell'Energia (DOE), finanziati con 7 miliardi di dollari, stanno raggruppando cluster di produzione e domanda che riducono i costi di consegna del 20-30% rispetto al trasporto su strada. [1] Dipartimento dell'Energia degli Stati Uniti, "Hub regionali per l'idrogeno pulito", Energy.gov, energy.gov I leader del gas industriale stanno abbinando gli impianti di reforming del metano a vapore (SMR) preesistenti con la cattura del carbonio per qualificarsi per gli incentivi di livello intermedio della Sezione 45V, mentre gli specialisti di elettrolizzatori stanno sfruttando le finestre di prezzo negativo per l'energia rinnovabile, soprattutto in Texas e California. I vincoli infrastrutturali rimangono significativi: meno di 1,600 miglia di gasdotti dedicati all'idrogeno aggiungono 2-4 dollari USA per kg di costi logistici oltre le 150 miglia e l'autorizzazione all'uso dell'acqua per progetti di elettrolisi da 100 MW può ritardare i programmi di 12-18 mesi negli stati aridi. [2] US Environmental Protection Agency, “Water Permits,” EPA, epa.gov
Punti chiave del rapporto
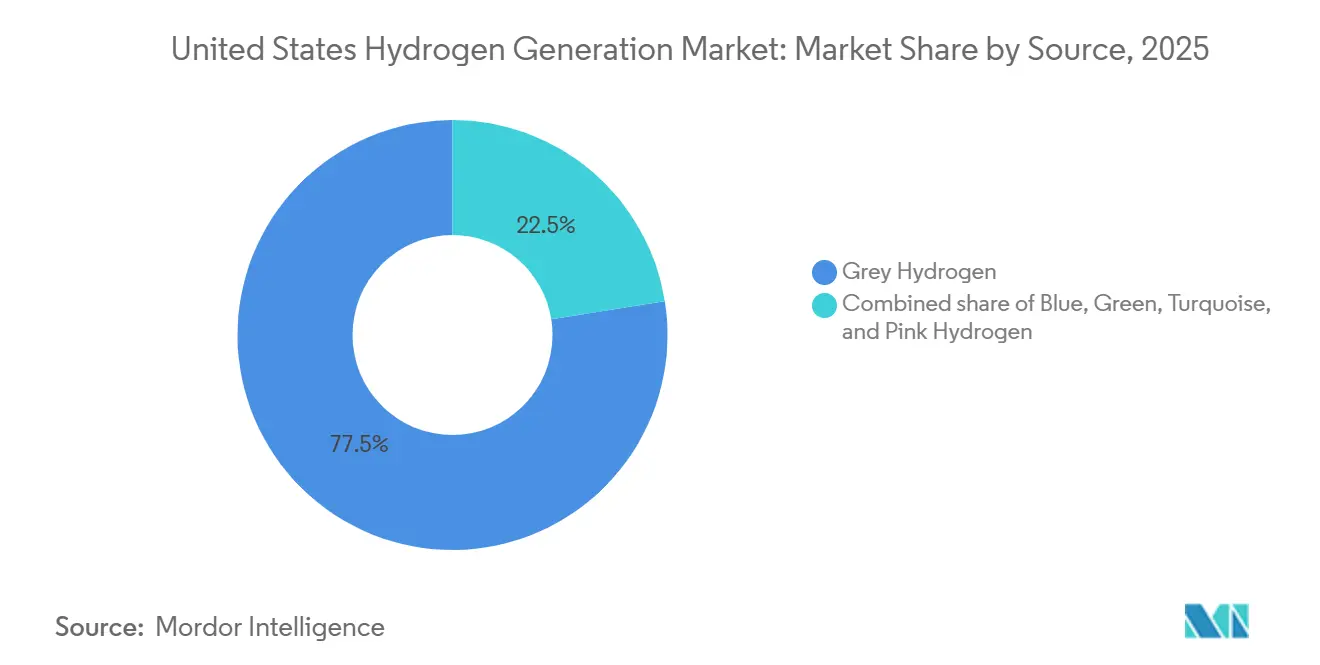
- Per fonte, nel 2025 l'idrogeno grigio deteneva il 77.5% della quota di mercato della generazione di idrogeno negli Stati Uniti, mentre si prevede che l'idrogeno verde crescerà a un CAGR del 32.9% fino al 2031.
- In base alla tecnologia, il reforming del metano tramite vapore (SMR) ha rappresentato il 72.9% della capacità nel 2025, mentre si prevede che l'elettrolisi crescerà a un CAGR del 29.5% entro il 2031.
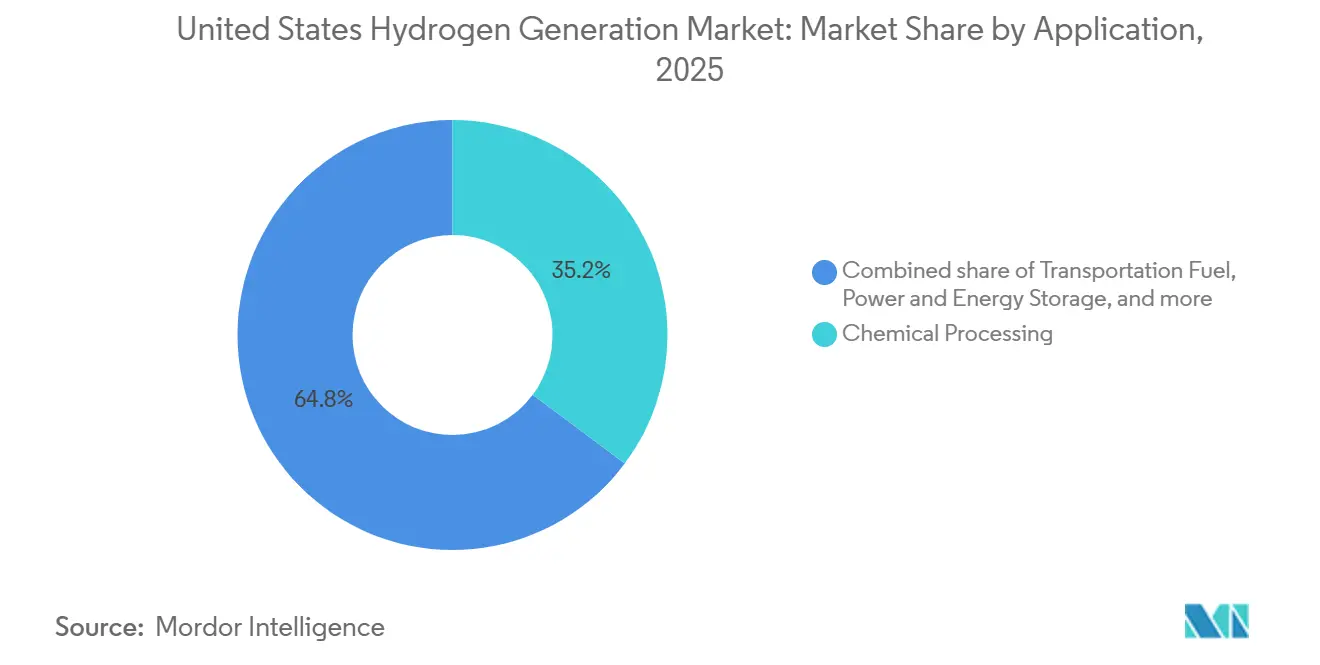
- Per applicazione, la lavorazione chimica ha rappresentato il 35.2% della domanda nel 2025, mentre i carburanti per i trasporti stanno aumentando a un CAGR del 30.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della generazione di idrogeno negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crediti d'imposta sulla produzione previsti dall'Inflation Reduction Act | + 1.2% | Hub della costa del Golfo, della California e del Midwest | Medio termine (2–4 anni) |
| Mandati di decarbonizzazione degli Stati Uniti nei settori difficili da ridurre | + 0.8% | Stati con tariffazione del carbonio o combustibili a basse emissioni di carbonio (CA, WA, OR) | A lungo termine (≥ 4 anni) |
| Retrofit di raffinerie e ammoniaca per l'idrogeno blu | + 0.6% | Cintura di ammoniaca della costa del Golfo e del Midwest | A breve termine (≤ 2 anni) |
| Finanziamenti per i centri regionali per l'idrogeno pulito del Dipartimento dell'Energia | + 0.7% | Sette regioni hub a livello nazionale | Medio termine (2–4 anni) |
| Riduzione dei consumi per le energie rinnovabili bloccate | + 0.5% | Corridoi eolici del Texas (ERCOT), California (CAISO), Midwest | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crediti d'imposta sulla produzione previsti dalla legge sulla riduzione dell'inflazione
La Sezione 45V, in vigore da gennaio 2025, offre fino a 3 USD per kg per l'idrogeno con emissioni del ciclo di vita inferiori a 0.45 kg di CO₂e per kg di H₂, verificate tramite il modello GREET. [3] Internal Revenue Service, “Section 45V – Clean Hydrogen Production Credit,” IRS, irs.gov Il credito è trasferibile per 10 anni, riducendo il costo medio ponderato del capitale del progetto di circa 150 punti base. Per qualificarsi, gli sviluppatori devono collocare gli elettrolizzatori insieme a nuove risorse rinnovabili e fornire elettricità su base oraria, un requisito che aumenta il capitale del 20-30% ma garantisce la soglia di intensità di carbonio. L'incentivo ha portato a decine di annunci di elettrolizzatori su scala gigawatt, tuttavia il progresso verso la decisione finale di investimento rimane selettivo poiché gli sviluppatori devono affrontare colli di bottiglia negli appalti e lunghe code di interconnessione. La certezza del credito sta consentendo la stipula di accordi strutturati di acquisto di energia in cui l'energia eolica e solare prodotta nelle ore di minor consumo viene monetizzata e trasformata in combustibile a basse emissioni di carbonio, anziché essere immessa nella rete.
Mandati di decarbonizzazione degli Stati Uniti nei settori difficili da ridurre
Le politiche statali come l'emendamento del 2024 della California al Low Carbon Fuel Standard assegnano crediti di conformità del valore di 1.20-1.50 USD per kg per l'idrogeno verde nel trasporto pesante. [4] California Air Resources Board, “Low Carbon Fuel Standard,” CARB, arb.ca.gov Le acciaierie stanno testando l'iniezione di idrogeno negli altiforni per sostituire fino al 30% del carbone da coke; Cleveland-Cliffs prevede che il suo progetto pilota nell'Indiana Harbor inizi nel 2026 nell'ambito di un ammodernamento da 150 milioni di USD. Prove simili sono in corso nel cemento e nel vetro, rafforzando il ruolo dell'idrogeno laddove l'elettrificazione non è praticabile. Le linee guida federali sugli appalti, finalizzate nel 2026, ora favoriscono input a basse emissioni di carbonio, spingendo gli appaltatori di lavori pubblici verso l'idrogeno certificato. In assenza di un prezzo del carbonio a livello nazionale, l'adozione si concentra negli stati costieri e dei Grandi Laghi che combinano la sovrapproduzione di energie rinnovabili con obiettivi espliciti di intensità di carbonio.
Crescente domanda di idrogeno blu per raffinerie e impianti di ristrutturazione dell'ammoniaca
Le raffinerie della Costa del Golfo hanno processato circa 8 milioni di barili al giorno nel 2025 e stanno aggiungendo la cattura del carbonio alle unità SMR esistenti. Il progetto Baytown di ExxonMobil rimuoverà il 90% di CO₂ da un impianto a idrogeno da 1.5 milioni di tonnellate/anno entro la fine del 2026, sbloccando crediti 45V di fascia media. CF Industries sta progettando la cattura del carbonio per 2 milioni di tonnellate/anno di CO₂ presso il suo sito di ammoniaca di Donaldsonville, con esportazioni di ammoniaca blu previste per il 2028. Questi aggiornamenti prolungano la vita utile degli asset ammortizzati, allineandosi al contempo alle tariffe europee sul carbonio che entreranno in vigore nel 2026. Il percorso di retrofit richiede un investimento minimo rispetto all'elettrolisi greenfield, ma si basa sull'accesso a condotte e sistemi di stoccaggio di sequestro salino concentrati in Texas e Louisiana.
Finanziamento del DOE Hydrogen Hub per sbloccare progetti regionali
Il Dipartimento dell'Energia ha erogato 1-1.5 miliardi di dollari nel 2024-2025 per la Fase 1 di sette Hub Regionali per l'Idrogeno Pulito, coprendo l'ingegneria preliminare e le autorizzazioni. L'hub della Costa del Golfo punta a produrre 1.2 milioni di tonnellate/anno di idrogeno blu e verde entro il 2030, sfruttando le condotte esistenti e lo stoccaggio in saline. L'hub degli Appalachi abbina l'SMR al sequestro del carbonio nei giacimenti di gas esauriti per alimentare impianti di fertilizzanti e metalli a costi di consegna inferiori a 2 dollari al kg. Le tempistiche sono slittate di 6-12 mesi a causa delle revisioni del National Environmental Policy Act e delle strette linee di approvvigionamento degli elettrolizzatori, posticipando i primi volumi al 2028-2029. Nonostante i ritardi, il programma riduce i rischi dei progetti innovativi raggruppando gli acquisti e fornendo un miglioramento del credito federale che riduce gli spread di finanziamento fino a 150 punti base.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo livellato dell'idrogeno rispetto all'energia grigia | -0.9% | Regioni senza tariffazione del carbonio o standard sui carburanti a basse emissioni di carbonio | A breve termine (≤ 2 anni) |
| Infrastruttura di pipeline e storage sparsa | -0.6% | A livello nazionale, eccetto il corridoio petrolchimico della costa del Golfo | Medio termine (2–4 anni) |
| Prezzi volatili del gas naturale per i produttori di SMR | -0.4% | Più alto nel Nord-Est e in California | A breve termine (≤ 2 anni) |
| Autorizzazione all'uso dell'acqua per l'elettrolisi | -0.3% | Sud-ovest, Grandi Pianure e altri stati aridi o con risorse idriche limitate | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato LCOH rispetto all'idrogeno grigio in carica
L'SMR senza abbattimento fornisce idrogeno agli acquirenti della Costa del Golfo a 1.00-1.50 dollari al kg, mentre l'elettrolisi connessa alla rete costa 4.00-6.00 dollari al kg prima degli incentivi. Anche con l'intero credito di 3 dollari, l'idrogeno verde consegnato spesso si attesta a 1.50-2.50 dollari al kg, un premio del 50-100% che la maggior parte degli acquirenti di ammoniaca e delle raffinerie non può assorbire senza una tariffazione esplicita del carbonio. L'idrogeno blu riduce il divario a 2.00-2.50 dollari al kg prima degli incentivi, ma richiede siti di sequestro disponibili e contratti di prelievo di CO₂ durevoli. La riduzione degli investimenti per gli elettrolizzatori, ora pari a 800-900 dollari per kW per il PEM, comprimerà il delta, ma la parità con l'idrogeno grigio è generalmente prevista più vicina al 2030, in assenza di ulteriore supporto politico.
Infrastruttura di stoccaggio e condotte di idrogeno sparse
La rete nazionale di idrogeno è lunga meno di 1,600 miglia, costringendo la maggior parte dei produttori a fare affidamento su rimorchi tubolari che aggiungono 2-4 dollari al kg per viaggi superiori a 150 miglia. Air Products sta costruendo un oleodotto da 500 milioni di dollari e lungo 100 miglia dal suo complesso in Louisiana a Baton Rouge, la prima linea greenfield del decennio. Lo stoccaggio a basso costo in grotte di sale a 0.10-0.20 dollari al kg è limitato alle cupole della Costa del Golfo, lasciando molti hub dipendenti da serbatoi compressi o liquefatti al costo di 1.00-2.00 dollari al kg. L'assenza di accesso ai vettori comuni aumenta la volatilità dei prezzi commerciali e aggiunge 200-300 punti base ai tassi di rendimento minimo del progetto, rallentando gli investimenti al di fuori dei corridoi industriali consolidati.
Analisi del segmento
Per fonte: il predominio grigio incontra l'accelerazione verde
L'idrogeno grigio ha controllato il 77.5% della produzione del 2025 a causa di oltre 100 obsoleti impianti SMR concentrati attorno alle raffinerie della costa del Golfo e agli impianti di ammoniaca del Midwest. Queste unità, molte delle quali deprezzate da tempo, forniscono un prodotto a meno di 1 dollaro al kg quando il gas naturale rimane vicino ai 3 dollari per MMBtu, mantenendo la redditività in assenza di tasse federali sul carbonio. La capacità di idrogeno blu è in aumento poiché gli operatori stanno aggiungendo la cattura del carbonio ai reformer esistenti; l'ammodernamento di Baytown di ExxonMobil sequestrerà 1.3 milioni di tonnellate/anno di CO₂ a partire dal 2026 e il progetto Donaldsonville di CF Industries punta a 2 milioni di tonnellate/anno entro il 2028. L'idrogeno turchese tramite pirolisi del metano rimane una nicchia; l'impianto di Monolith Materials in Nebraska ne produce 14,000 tonnellate/anno, ma potrebbe crescere se il sottoprodotto solido del nerofumo si aggiudicasse contratti a lungo termine con l'industria degli pneumatici. I progetti pilota di idrogeno rosa di Exelon e Constellation illustrano il potenziale dell'elettrolisi nucleare, ma i quadri normativi per l'autorizzazione all'accoppiamento di impianti nucleari e prelievo di idrogeno sono ancora in fase di evoluzione.
L'idrogeno verde occupava solo il 3-4% dei volumi del 2025, ma il suo CAGR del 32.9% lo posiziona in una posizione tale da raggiungere una penetrazione del 15-20% entro il 2031. L'impianto idroelettrico da 120 MW di Plug Power a Rochester, operativo da dicembre 2025, produce 50 tonnellate al giorno a circa 2.50 dollari al kg pre-credito. L'obbligo imposto dalla California di utilizzare camion per il trasporto di merci a emissioni zero al 100% entro il 2035 è alla base di una dozzina di stazioni di rifornimento pianificate da Air Liquide e Shell nel bacino di Los Angeles. Nel complesso, le dimensioni del mercato statunitense della generazione di idrogeno per i percorsi verdi potrebbero superare i 9 miliardi di dollari entro il 2031 se i progetti annunciati raggiungessero la capacità nominale, mentre i ricavi derivanti dall'idrogeno grigio si stabilizzerebbero a fronte di norme più restrittive in materia di trasparenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: l'elettrolisi guadagna nonostante la presenza dell'SMR
Il reforming del metano con vapore deteneva una quota di mercato del 72.9% nel 2025 e rimane il punto di riferimento per l'efficienza del capitale, con costi di costruzione di 500-700 dollari al chilogrammo al giorno contro i 1,200-1,500 dollari dell'elettrolisi. Ciononostante, l'elettrolisi si sta espandendo a un CAGR del 29.5%, poiché la Sezione 45V riduce il divario di costo e accelera la sovrapproduzione di energia rinnovabile. La fabbrica di elettrolizzatori alcalini da 1 GW di Cummins in Minnesota sostiene la domanda dell'hub di Heartland, mentre la tecnologia PEM di Plug Power consente cicli rapidi per i mercati di regolazione della frequenza nei centri logistici di Amazon. L'elettrolisi a ossidi solidi potrebbe aumentare l'efficienza del sistema all'80-85% sfruttando il calore di scarto; il progetto pilota da 2 MW di Bloom Energy con l'Idaho National Laboratory sta testando l'integrazione con la generazione nucleare a costi target di 1.50-2.00 dollari al kg.
Il reforming autotermico (ATR) è la strada preferita per i nuovi progetti "blue" perché l'alimentazione integrata di ossigeno aumenta le pressioni e migliora i tassi di cattura del carbonio oltre il 90%. L'impianto ATR di Air Products da 750,000 t/anno in Louisiana punta a raggiungere il 95% di rimozione e messa in servizio della CO₂ entro il 2027. La gassificazione del carbone e l'ossidazione parziale, diffuse nei vecchi impianti degli Appalachi, stanno diminuendo poiché gli operatori stanno dismettendo impianti ad alte emissioni anziché riadattare i sistemi di cattura del carbonio. Con l'avvicinarsi dell'obiettivo di 400 dollari per kW del Dipartimento dell'Energia (DOE) per il 2030, la quota di mercato statunitense della generazione di idrogeno attribuibile all'elettrolisi potrebbe superare quella dell'ATR e dell'ossidazione parziale combinate entro il decennio.
Per applicazione: Ancore per l'elaborazione chimica, accelera il trasporto
Nel 2025, l'elaborazione chimica ha consumato il 35.2% dell'idrogeno, in gran parte destinato alla sintesi di ammoniaca, con circa 8 milioni di tonnellate all'anno, e di metanolo, con 3 milioni di tonnellate all'anno. Gli esportatori di ammoniaca dovranno affrontare dazi doganali UE sulle emissioni di carbonio a partire dal 2026, il che spingerà gli investimenti in idrogeno "blu" per garantire l'accesso al mercato. La raffinazione del petrolio rappresenta una domanda di pari entità e sta ammodernando i treni di desolforazione per ridurre le emissioni di zolfo, riducendo al minimo l'impatto economico sulla produzione di greggio. La raffineria di Garyville di Marathon Petroleum ha impegnato 300 milioni di dollari nel 2025 per aggiungere la cattura del carbonio, a conferma di questa tendenza.
Il trasporto è l'utilizzo finale in più rapida crescita, con un CAGR del 30.4% grazie all'introduzione a livello nazionale di camion a celle a combustibile di Classe 8. Hyundai ha consegnato 50 camion Xcient nel 2024 e Nikola e Daimler prevedono di avviare la produzione in serie entro il 2027. La California gestisce già 55 stazioni pubbliche, ma l'utilizzo iniziale è inferiore al 40%, il che suggerisce un potenziale di crescita con l'aumento delle flotte di veicoli pesanti. La domanda di ferro e acciaio rimane inferiore al 5%, ma potrebbe aumentare se Cleveland-Cliffs ampliasse il suo progetto pilota nel porto dell'Indiana; la conversione completa richiederebbe fino a 1 milione di tonnellate/anno di idrogeno entro il 2030. Le sperimentazioni di generazione di energia, come la turbina da 250 MW a idrogeno di Mitsubishi del Dipartimento delle Acque e dell'Energia di Los Angeles, illustrano il ruolo dell'idrogeno nello stoccaggio a lungo termine, sebbene le penalizzazioni in termini di efficienza del viaggio di andata e ritorno ne limitino attualmente l'impiego ad applicazioni strategiche per la rete elettrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La costa del Golfo, che comprende Texas e Louisiana, ha fornito oltre la metà della produzione del 2025 grazie all'abbondanza di gas a basso costo, ai 1,600 chilometri di condotte per l'idrogeno e alla geologia di sequestro offshore. L'hub della costa del Golfo, sostenuto dal Dipartimento dell'Energia, punta a 1.2 milioni di tonnellate all'anno entro il 2030, grazie al complesso verde da 4 miliardi di dollari di Air Products e all'ammodernamento dell'idrogeno blu di Baytown di ExxonMobil. I costi medi di consegna si aggirano intorno a 1.50 dollari al kg per l'idrogeno grigio e a 2 dollari al kg per quello blu, a sostegno di una solida piattaforma di esportazione per l'ammoniaca e l'idrogeno liquefatto.
La California e il Pacifico nord-occidentale costituiscono il secondo cluster, trainati dalla riduzione delle energie rinnovabili, dai severi obblighi sui veicoli e dai crediti per carburanti a basse emissioni di carbonio del valore di 1.20-1.50 dollari al kg. L'hub del Pacifico nord-occidentale sfrutta l'energia idroelettrica e la potenziale energia eolica offshore per alimentare le operazioni portuali di Seattle e Portland. I progetti di elettrolisi in questi stati rientrano regolarmente nell'incentivo di livello più alto, il 45V, che porta i tassi di rendimento interno oltre il 12% nonostante i maggiori investimenti.
Il Midwest, che si estende dall'Iowa fino alle Dakotas, sta emergendo come un nodo blu-verde ancorato al polo dell'Heartland. Fattori di capacità eolica superiori al 45% supportano l'idrogeno elettrolitico a basso costo per gli impianti di fertilizzanti, mentre le formazioni di gas esaurite offrono stoccaggio di CO₂ per i progetti blu. La fornitura di idrogeno si basa ancora su camion o ferrovia, poiché i gasdotti rimangono scarsi, ma il riutilizzo pianificato del gas miscelato potrebbe sbloccare 500 chilometri di corridoio entro il 2029.
Il Nord-Est e il Medio Atlantico devono fare i conti con i prezzi elevati del gas naturale e la limitata geologia di sequestro, che orientano gli sviluppatori verso piccoli progetti di idrogeno verde. L'impianto di Plug Power a Niagara Falls vende direttamente alle flotte di movimentazione materiali, aggirando i colli di bottiglia degli oleodotti. L'hub del Medio Atlantico si concentra sulla decarbonizzazione dell'aviazione e del trasporto marittimo, con contratti di carburante aeroportuale che giustificano prezzi di consegna più elevati di 3 dollari al kg post-credito.
Panorama normativo
Il quadro normativo statunitense per la produzione di idrogeno è plasmato da definizioni federali e finanziamenti programmatici legati all'intensità delle emissioni. Ai sensi del titolo 42 dello United States Code (USC) 16166, l'“idrogeno pulito” è definito come idrogeno prodotto con un'intensità di carbonio pari o inferiore a 2 kg di CO2e per kg di H2, il che stabilisce i requisiti di ammissibilità e di conformità per i produttori che vendono nell'ambito di programmi di approvvigionamento a basse emissioni di carbonio e di obbligo di trasparenza. Parallelamente, il titolo 42 dello USC 16161b richiede al Segretario dell'Energia di sviluppare e aggiornare periodicamente una strategia e una tabella di marcia nazionali per l'idrogeno pulito almeno ogni tre anni, creando un meccanismo di pianificazione federale continuo che influenza la selezione, la definizione delle priorità e il coordinamento tra le agenzie.
Il sostegno dei programmi federali influenza anche i percorsi di autorizzazione e commercializzazione. Ai sensi del 42 USC 16161a, il Dipartimento dell'Energia è autorizzato a istituire almeno quattro hub regionali per l'idrogeno pulito, con uno stanziamento di 8 miliardi di dollari per gli anni fiscali 2022-2026, rafforzando il passaggio da progetti isolati a cluster regionali integrati. Gruppi industriali come la Fuel Cell and Hydrogen Energy Association (FCHEA), la Renewable Hydrogen Alliance, la Green Hydrogen Coalition e organismi regionali come la Pacific Northwest Hydrogen Association continuano a impegnarsi in attività di lobbying e sviluppo del mercato, in particolare per quanto riguarda gli standard, l'accesso alle infrastrutture e l'adozione da parte degli utenti finali nei centri di domanda dei trasporti e dell'industria.
Panorama competitivo
I principali produttori di gas industriali, Air Products, Linde (inclusa Praxair), Air Liquide e Messer, controllano collettivamente circa il 60-65% dell'offerta del mercato statunitense della generazione di idrogeno nel 2025 attraverso impianti SMR integrati, reti di gasdotti e contratti take-or-pay. Difendono la loro quota di mercato adeguando la cattura del carbonio per ottenere crediti per l'idrogeno blu e sfruttando i consolidati rapporti con i clienti del settore chimico e delle raffinerie. Air Products ha raggiunto una decisione finale di investimento per un complesso di idrogeno verde in Louisiana da 4 miliardi di dollari nel gennaio 2026, a dimostrazione della portata che gli operatori storici possono raggiungere.
I competitor si concentrano sull'elettrolisi. Plug Power combina la produzione di pile PEM con lo sviluppo di progetti; 300 MW di capacità commissionati nel 2025 consentono all'azienda di vendere idrogeno per un valore di 1 miliardo di dollari entro il 2028. La gigafactory di Fridley di Cummins fornisce pile alcaline ai progetti hub di Heartland, mentre Nel ASA e ITM Power collaborano con le utility per le implementazioni in California e Texas. Utility come NextEra Energy stanno integrando l'idrogeno nei portafogli di soluzioni solari e batterie, puntando a 200 MW di elettrolisi in Florida per assorbire la produzione ridotta.
Opportunità di nicchia si presentano in impianti distribuiti da 10 a 50 MW che servono data center e parchi industriali che non possono accedere alle condutture della costa del Golfo. La tecnologia a ossidi solidi ad alta temperatura di Bloom Energy si integra con sistemi di cogenerazione, offrendo un'efficienza di oltre l'80% laddove è disponibile calore di scarto. Le startup di pirolisi del metano Monolith Materials e C-Zero commercializzano idrogeno turchese che evita emissioni di CO₂ e consumo di acqua; la scalabilità dipende dalla trasformazione del sottoprodotto solido di carbonio in pneumatici e prodotti chimici speciali.
L'attività brevettuale si sta intensificando sui materiali per l'assemblaggio membrana-elettrodo. Linde ha depositato un brevetto nel 2024 per piastre bipolari rivestite in titanio che riducono il costo degli stack PEM del 15%, mentre Air Liquide si concentra sulla chimica avanzata degli ionomeri. Questo cambiamento radicale nell'innovazione segnala un passaggio verso stack prodotti in serie, ampliando il campo di applicazione oltre i tradizionali fornitori di gas.
Leader del settore della generazione di idrogeno negli Stati Uniti
Linde Plc
Air Liquide SA
Prodotti dell'aria e prodotti chimici Inc.
Spina Power Inc.
Cummins Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Air Products cancella il progetto Louisiana Clean Energy Complex a causa delle condizioni commerciali e del ritmo di sviluppo del mercato. La decisione rialloca i capitali dai complessi nazionali per l'idrogeno blu verso le attività esistenti e altre opportunità di crescita.
- Giugno 2026: Plug Power vende il credito d'imposta federale per investimenti relativo all'impianto di liquefazione dell'idrogeno di St. Gabriel, in Louisiana, per circa 39.2 milioni di dollari. La vendita monetizza la capacità di liquefazione dell'idrogeno e migliora la liquidità a breve termine, preservando al contempo la produzione e la funzionalità dell'impianto.
- Gennaio 2026: Air Products assegna alla NASA contratti di fornitura per un valore complessivo di oltre 140 milioni di dollari per la fornitura di idrogeno liquido a diverse strutture. I contratti rafforzano la presenza sul mercato con contratti su larga scala e convalidano le capacità di fornitura di idrogeno su scala industriale.
Ambito del rapporto sul mercato della generazione di idrogeno negli Stati Uniti
La generazione di idrogeno è un processo industriale per generare idrogeno gassoso da diverse risorse nazionali, tra cui combustibili fossili, biomassa ed elettrolisi dell'acqua con elettricità. Esistono diversi processi per produrre idrogeno, come il reforming/gassificazione del gas naturale, l'elettrolisi, il reforming di liquidi rinnovabili e la fermentazione.
Il mercato statunitense della generazione di idrogeno è segmentato in base a fonte, tecnologia, applicazione e area geografica. Per fonte, il mercato è segmentato in idrogeno blu, verde, grigio, turchese e rosa. Per tecnologia, il mercato è segmentato in reforming del metano con vapore (SMR), gassificazione del carbone, reforming autotermico (ATR), ossidazione parziale (POX) ed elettrolisi (elettrolisi alcalina, membrana a scambio protonico (PEM) ed elettrolisi a ossidi solidi (SOE)). Per applicazione, il mercato è segmentato in raffinazione del petrolio, lavorazione chimica, siderurgia, carburanti per autotrazione, accumulo di energia e riscaldamento residenziale e commerciale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato statunitense della generazione di idrogeno nei principali paesi. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (miliardi di dollari).
Per fonte
| Idrogeno grigio |
| Idrogeno blu |
| Idrogeno verde |
| Idrogeno turchese |
| Idrogeno rosa |
Per tecnologia
| Reforming del metano a vapore (SMR) |
| Gassificazione del carbone |
| Riforma autotermica (ATR) |
| Ossidazione Parziale (POX) |
| Elettrolisi (elettrolisi alcalina, membrana a scambio protonico (PEM), elettrolisi a ossido solido (SOE)) |
Per Applicazione
| Raffinazione del petrolio |
| Elaborazione chimica (ammoniaca, metanolo) |
| Ferro e acciaio (DRI, H₂-BF) |
| Carburante per il trasporto (FCEV, marittimo, aeronautico) |
| Energia e accumulo di energia |
| Riscaldamento residenziale e commerciale |
| Per fonte | Idrogeno grigio |
| Idrogeno blu | |
| Idrogeno verde | |
| Idrogeno turchese | |
| Idrogeno rosa | |
| Per tecnologia | Reforming del metano a vapore (SMR) |
| Gassificazione del carbone | |
| Riforma autotermica (ATR) | |
| Ossidazione Parziale (POX) | |
| Elettrolisi (elettrolisi alcalina, membrana a scambio protonico (PEM), elettrolisi a ossido solido (SOE)) | |
| Per Applicazione | Raffinazione del petrolio |
| Elaborazione chimica (ammoniaca, metanolo) | |
| Ferro e acciaio (DRI, H₂-BF) | |
| Carburante per il trasporto (FCEV, marittimo, aeronautico) | |
| Energia e accumulo di energia | |
| Riscaldamento residenziale e commerciale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato statunitense della produzione di idrogeno nel 2026?
Il mercato statunitense della produzione di idrogeno ha raggiunto i 36.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 44.16 miliardi di dollari entro il 2031.
Quale tipo di fonte detiene la quota maggiore della produzione di idrogeno degli Stati Uniti?
Nel 2025, l'idrogeno grigio derivante dal reforming del metano a vapore senza abbattimento ha rappresentato il 77.5% della produzione, principalmente nelle raffinerie della costa del Golfo e negli impianti di produzione di ammoniaca del Midwest.
Quali politiche stanno guidando l'economia dell'idrogeno verde negli Stati Uniti?
La sezione 45V dell'Inflation Reduction Act prevede un pagamento fino a 3 USD al kg per l'idrogeno con emissioni del ciclo di vita inferiori a 0.45 kg di CO2e, migliorando notevolmente i rendimenti del progetto.
Dove sono più estese le reti di gasdotti per l'idrogeno?
Oltre la metà dei gasdotti per l'idrogeno degli Stati Uniti, compresa una rete lunga 1,600 miglia, sono concentrati lungo il corridoio industriale della costa del Golfo del Texas e della Louisiana.
Quale segmento applicativo sta crescendo più rapidamente?
I carburanti per i trasporti, in particolare i camion e gli autobus pesanti a celle a combustibile, stanno aumentando a un tasso di crescita annuo composto (CAGR) del 30.4%, grazie agli obblighi federali e della California in materia di emissioni zero.
Quali sono le aziende leader nella produzione di idrogeno negli Stati Uniti?
Air Products, Linde (inclusa Praxair), Air Liquide e Messer dominano l'offerta commerciale, mentre Plug Power e Cummins stanno rapidamente ampliando i progetti sull'idrogeno verde.


