

Dimensioni e quota di mercato delle presse idrauliche negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 471.20 milioni |
| Dimensione del mercato (2031) | USD 618.80 milioni |
| Tasso di crescita (2026 - 2031) | 5.60% CAGR |
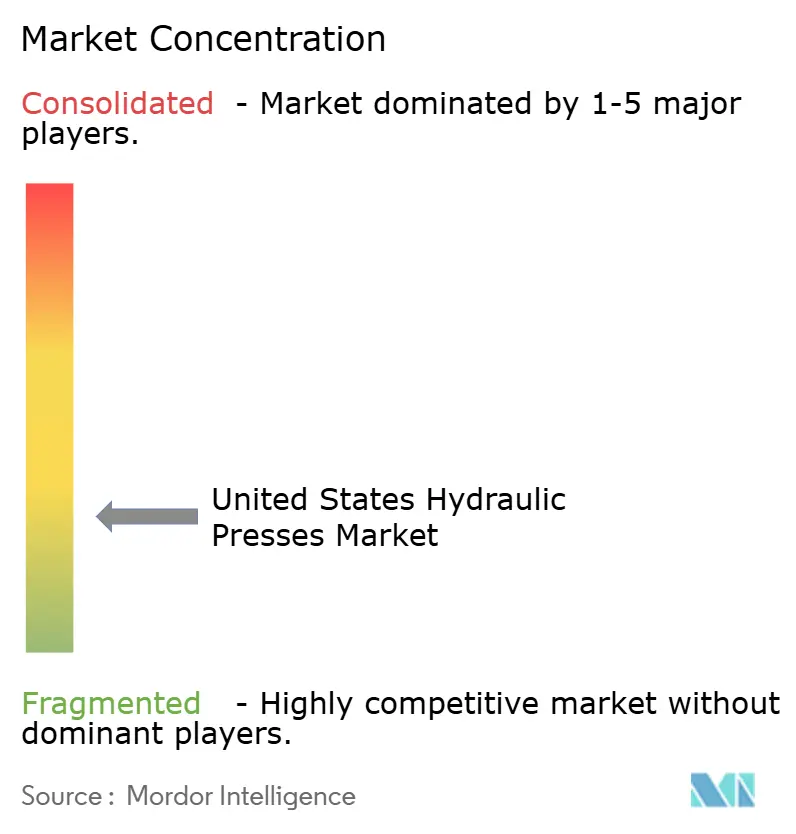
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense delle presse idrauliche a cura di Mordor Intelligence
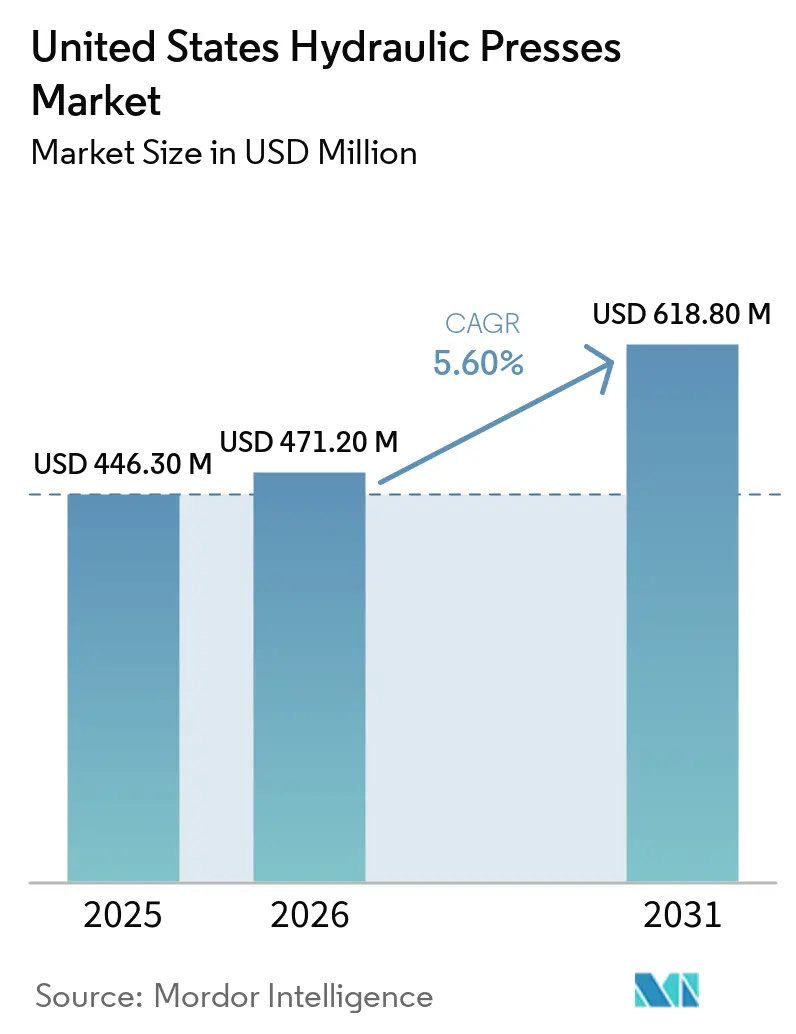
Il mercato statunitense delle presse idrauliche aveva un valore di 446.3 milioni di dollari nel 2025 e si stima che crescerà da 471.2 milioni di dollari nel 2026 a 618.8 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.6% durante il periodo di previsione 2026-2031.
Il rientro delle produzioni in patria, gli investimenti nel settore manifatturiero e la produzione aerospaziale e della difesa stanno sostenendo la domanda di nuove capacità di formatura e forgiatura. I produttori stanno inoltre sostituendo le attrezzature obsolete e aggiungendo controlli servoidraulici per migliorare la gestione energetica e il controllo dei processi. L'automazione sta cambiando le decisioni di acquisto nel mercato statunitense delle presse idrauliche, poiché gli acquirenti necessitano sempre più di movimentazione robotizzata, monitoraggio e integrazione flessibile degli utensili. I costi dell'acciaio e la limitata disponibilità di tecnici possono ritardare gli acquisti e la messa in servizio, mentre le agevolazioni fiscali possono migliorare la convenienza finanziaria per gli acquirenti di attrezzature che soddisfano i requisiti. Il mercato statunitense delle presse idrauliche, pertanto, attrae la domanda sia da grandi nuovi programmi sia da interventi di modernizzazione in impianti già esistenti.
Punti chiave del rapporto
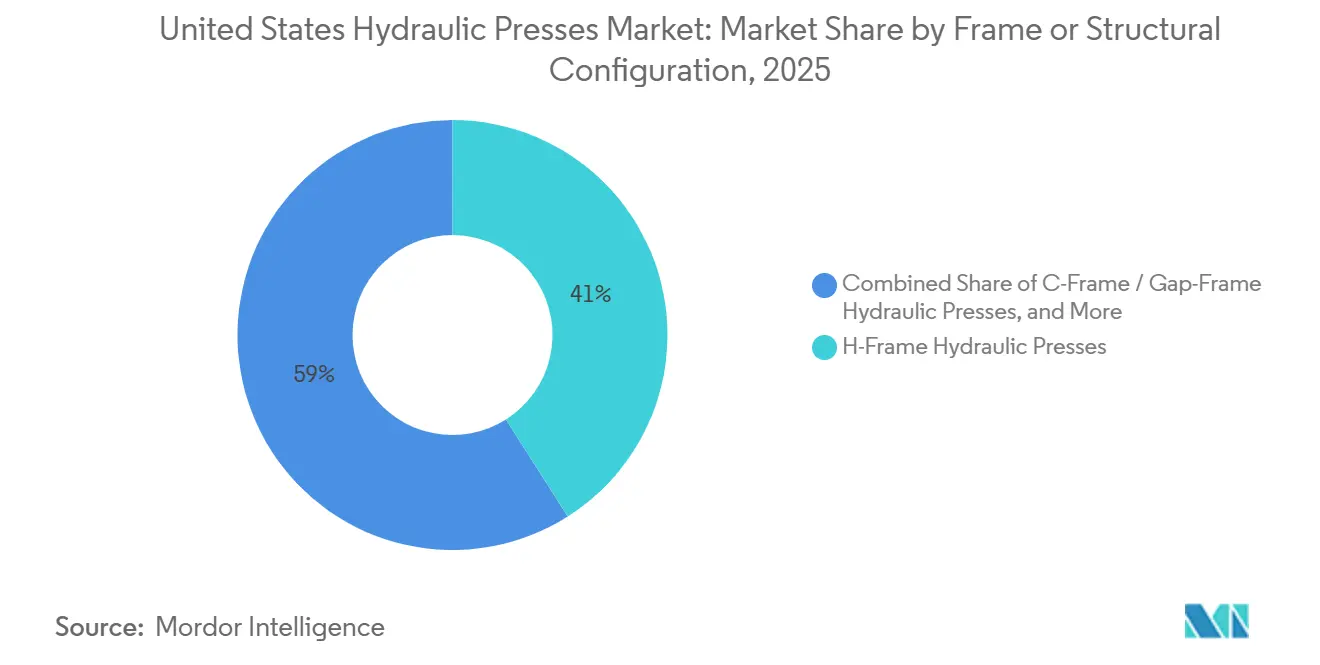
- In base alla configurazione del telaio e della struttura, le presse idrauliche a telaio ad H e a lati dritti detenevano il 41% della quota di mercato delle presse idrauliche negli Stati Uniti nel 2025, mentre si prevede che le presse idrauliche a telaio a C e a telaio con intercapedine cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.05% fino al 2031.
- In termini di tonnellaggio e forza di pressione, la fascia da 101 a 500 tonnellate ha rappresentato il 46% del fatturato nel 2025, mentre si prevede che la fascia superiore alle 2,000 tonnellate crescerà a un tasso annuo composto del 6.67% fino al 2031.
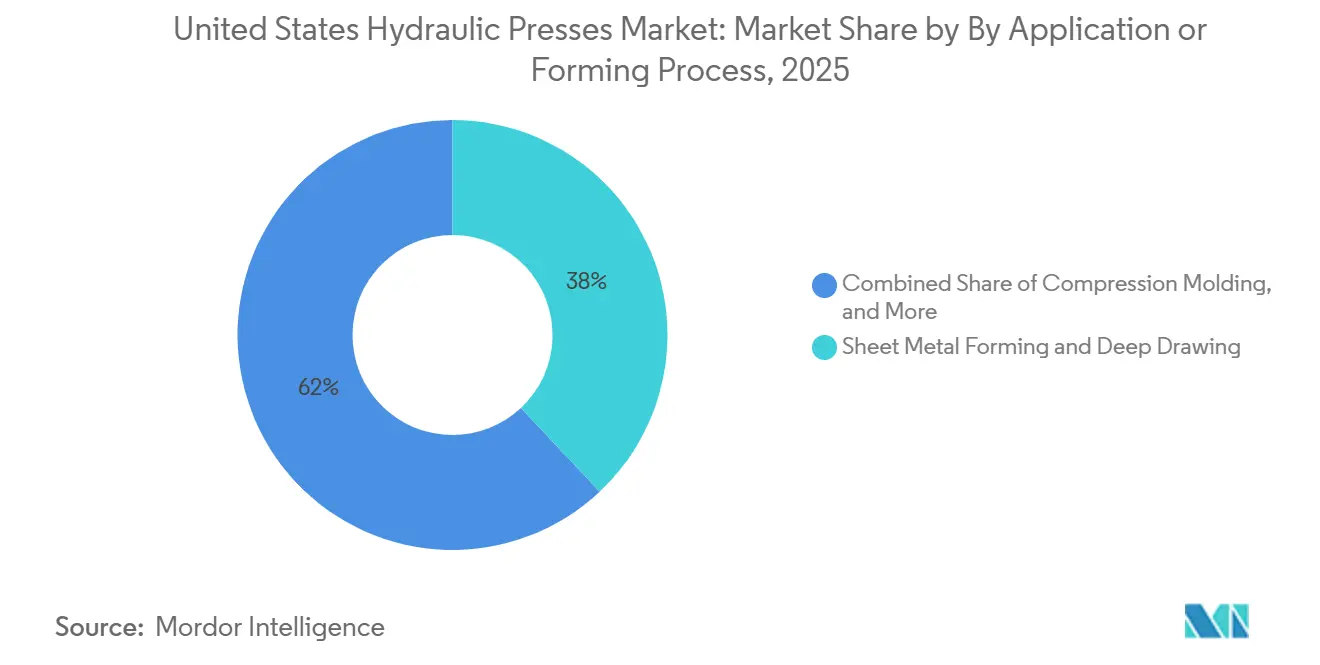
- Per applicazione e processo di formatura, la formatura della lamiera e l'imbutitura profonda rappresentavano il 38% del mercato statunitense delle presse idrauliche nel 2025, mentre si prevede che lo stampaggio a compressione crescerà a un tasso annuo composto dell'8.25% fino al 2031.
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti ha rappresentato il 30% del fatturato nel 2025, mentre si prevede che il settore elettrico ed elettronico crescerà a un tasso annuo composto del 7.85% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle presse idrauliche negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rilocalizzazione e espansione della capacità produttiva nazionale | + 2.2% | A livello nazionale, con attività in Michigan, Ohio, Texas e nei corridoi manifatturieri del sud-est. | Medio termine (2-4 anni) |
| Integrazione di automazione, robotica e macchine da stampa intelligenti | + 1.8% | A livello nazionale, con una presenza concentrata nel settore automobilistico del Midwest e in quello aerospaziale del Sud-Est. | A lungo termine (≥ 4 anni) |
| Domanda in formazione per il settore aerospaziale e della difesa ad alta forza | + 1.5% | A livello nazionale, con attività nei corridoi di difesa di Alabama, Georgia, Connecticut e Texas. | A lungo termine (≥ 4 anni) |
| Alleggerimento del settore automobilistico e formatura di materiali avanzati | + 1.2% | Cluster automobilistici nazionali, con elevata attività in Michigan, Tennessee e Carolina del Sud. | Medio termine (2-4 anni) |
| Richiesta di ammodernamento derivante dalle basi delle presse installate e dalle esigenze di assistenza locale | + 0.9% | A livello nazionale, con attività di ammodernamento nelle cinture industriali del Midwest e del Medio Atlantico. | A breve termine (≤ 2 anni) |
| Aggiornamenti per presse servo-idrauliche e ibride ad alta efficienza energetica | + 0.7% | A livello nazionale, con adozione precoce negli stati manifatturieri sensibili ai costi energetici. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rilocalizzazione e espansione della capacità produttiva nazionale
L'espansione della capacità produttiva interna sta aumentando la necessità di presse idrauliche nelle operazioni di stampaggio, formatura e forgiatura. Il sondaggio sul reshoring del 2026 ha rilevato che il 63% dei produttori di apparecchiature originali intervistati prevedeva spese in conto capitale nel 2026 o nel 2027 per il reshoring o l'espansione interna. Il 65% degli intervistati ha identificato i dazi doganali e il rischio geopolitico il 60% come principali catalizzatori di tali piani. Il NIST ha riferito che la resilienza della catena di approvvigionamento e la prossimità tra le operazioni di produzione e ingegneria erano tra le principali considerazioni sul reshoring per i produttori di apparecchiature originali. [1] Harry Moser e Pete Anemogiannis, "Annual Report on the United States Manufacturing Economy 2025", National Institute of Standards and Technology, nist.gov Queste priorità sono adatte ad apparecchiature con una lunga vita operativa, comprese le presse che possono essere ricostruite o aggiornate al variare dei programmi di produzione. Il mercato statunitense delle presse idrauliche trae vantaggio quando sia i progetti di sostituzione che i progetti di nuova capacità procedono contemporaneamente.
Integrazione di automazione, robotica e macchine da stampa intelligenti
L'automazione sta cambiando il valore attribuito al sistema di pressatura nel suo complesso, piuttosto che al solo telaio della pressa. Greenerd ha presentato sistemi di pressatura idraulica automatizzati multistazione che combinano raddrizzatura, cesoiatura, concavità, formazione di fori, smussatura e trasferimento della navetta per una produzione di 60 pezzi al minuto. Le celle integrate spesso necessitano di piani di lavoro più ampi per gli effettori terminali robotizzati, i sistemi di alimentazione a bobina e le configurazioni a più stampi. Tale requisito può favorire le attrezzature a telaio ad H e a quattro colonne, anche quando una pressa indipendente di dimensioni inferiori sarebbe sufficiente a formare il pezzo. Macrodyne ha fornito linee di pressatura idraulica automatizzate per lo stabilimento di UNION in Texas, specializzato nella produzione di proiettili di artiglieria da 155 mm, a dimostrazione della crescente importanza dei sistemi chiavi in mano nella produzione per la difesa. Il monitoraggio connesso di forza e spostamento può inoltre supportare il controllo qualità e la pianificazione della manutenzione per l'intero ciclo di vita dell'impianto.
Domanda di formatura ad alta forza nel settore aerospaziale e della difesa
I programmi aerospaziali e di difesa stanno creando una domanda a lungo termine di presse di grande tonnellaggio. Nel febbraio 2026, Pratt & Whitney ha annunciato un investimento di 200 milioni di dollari per aggiungere una settima pressa per forgiatura isotermica a Columbus, in Georgia. L'investimento mira a un aumento del 30% della produzione di dischi per compressori e turbine per i programmi di motori GTF e F135. Beckwood ha ricevuto un contratto dal Natick Soldier Research, Development, and Engineering Center dell'esercito degli Stati Uniti per una pressa personalizzata da 1,000 tonnellate utilizzata nel consolidamento di compositi balistici. I requisiti di protezione delle macchine ai sensi del 29 CFR 1910.212 si applicano ai requisiti di approvvigionamento e messa in servizio di macchinari e attrezzature di formatura. [2] "Protezione delle macchine, 29 CFR 1910.212", Occupational Safety and Health Administration, osha.gov Questi programmi supportano il mercato statunitense delle presse idrauliche perché le attrezzature specializzate sono legate a processi di produzione qualificati e impegni di produzione pluriennali.
Alleggerimento del settore automobilistico e formatura avanzata dei materiali
I produttori di veicoli utilizzano acciaio ad alta resistenza, alluminio, magnesio e materiali compositi avanzati nelle applicazioni strutturali e nei veicoli elettrici. Questi materiali richiedono forza, tempo di permanenza e velocità del pistone controllati, che i sistemi di presse idrauliche possono fornire. L'Oak Ridge National Laboratory ha affermato che gli stampi metallici stampati in 3D possono ridurre i costi di attrezzaggio per i grandi componenti compositi automobilistici realizzati tramite stampaggio a compressione. [3] "3D-Printed Metal Molds Poised to Accelerate United States Auto Manufacturing", Oak Ridge National Laboratory, ornl.gov. La documentazione del Dipartimento dell'Energia ha anche descritto un lavoro di stampaggio supportato dall'intelligenza artificiale, inteso a ridurre il ritorno elastico e l'usura dello stampo in parti in acciaio ad alta resistenza avanzate. Schuler North America ha installato una pressa idroformatrice da 5,000 tonnellate a Canton, Michigan, nel 2025 per la produzione di strutture anteriori di veicoli elettrici. Il mercato statunitense delle presse idrauliche trae vantaggio da questi cambiamenti dei materiali, poiché i produttori necessitano di cicli di pressatura adattabili e di un controllo di formatura affidabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale e lungo periodo di ammortamento delle attrezzature. | -1.2% | A livello nazionale, in particolare per le piccole e medie imprese di produzione del Midwest e della regione del Medio Atlantico. | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata e limitazioni nella disponibilità di tecnici. | -0.8% | A livello nazionale, con particolare pressione nelle aree industriali non metropolitane. | A lungo termine (≥ 4 anni) |
| Volatilità dei costi dei componenti idraulici, dell'acciaio e dell'energia | -0.5% | A livello nazionale, in particolare per l'approvvigionamento di cilindri e valvole idraulici dipendenti dalle importazioni. | Medio termine (2-4 anni) |
| Tecnologie alternative e sostituzione mediante presse servo-elettriche e meccaniche | -0.3% | Nazionale, con pressione nella lavorazione della lamiera automobilistica e nell'elettronica formata al di sotto delle 500 tonnellate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento iniziale e lungo periodo di ammortamento delle attrezzature.
I sistemi di presse idrauliche di livello industriale richiedono un capitale iniziale significativo, che può limitare gli ordini da parte dei produttori più piccoli. I prestiti e i leasing di attrezzature sono metodi di finanziamento comuni per le aziende che acquistano macchinari importanti. [4] “Buy Assets and Equipment,” Small Business Administration, sba.gov L'Internal Revenue Service consente alle aziende qualificate di richiedere una detrazione ai sensi della Sezione 179 di 1.2 milioni di dollari per il 2026, che può ridurre i costi delle attrezzature al netto delle imposte. Il vantaggio è meno utile per gli acquirenti con reddito imponibile limitato o accesso limitato al credito. I requisiti di blocco e protezione delle macchine possono aggiungere costi di ingegneria, installazione e messa in servizio ai progetti. Questi fattori possono posticipare le decisioni di sostituzione, soprattutto quando le aziende possono estendere la vita di una pressa esistente attraverso lavori di manutenzione.
Carenza di manodopera qualificata e limitazioni nella disponibilità di tecnici.
La scarsa disponibilità di tecnici può rallentare l'installazione, la manutenzione e l'utilizzo delle presse. Il Bureau of Labor Statistics ha identificato le professioni legate alla produzione e alla manutenzione manifatturiera come le principali fonti di opportunità di lavoro fino al 2033. L'indagine sul reshoring del 2026 ha rilevato che il 66% dei produttori di apparecchiature originali e dei produttori a contratto, considerati congiuntamente, riteneva che le posizioni di tecnico fossero molto difficili da ricoprire o addirittura in una situazione critica. La stessa indagine ha riscontrato che il 60% degli intervistati ha segnalato difficoltà simili per le posizioni di tecnico addetto alla manutenzione e alla riparazione. La National Association of Manufacturers ha previsto che 1.9 milioni dei 3.8 milioni di posti di lavoro necessari nel settore manifatturiero potrebbero rimanere vacanti fino al 2033. Il mercato statunitense delle presse idrauliche si trova ad affrontare cicli di messa in servizio più lunghi quando non sono disponibili operatori di impianto e personale di assistenza qualificato.
Analisi del segmento
Per telaio e configurazione strutturale: il telaio a H mantiene la sua base mentre l'automazione del telaio a C si espande
Nel 2025, le presse idrauliche a telaio ad H e a lati dritti rappresentavano il 41% del fatturato, conquistando la posizione di leader tra le tipologie di telaio. Il loro design con pistone guidato supporta la stampatura di precisione con stampi progressivi, la formatura di lamiere per il settore aerospaziale e la forgiatura pesante, dove il parallelismo è fondamentale. I fornitori di primo livello del settore automobilistico e le officine di formatura aerospaziale dispongono di un'ampia base installata di queste presse. La lunga durata di servizio crea la necessità ricorrente di revisioni, aggiornamenti dei sistemi di controllo e sostituzione degli impianti idraulici. Questa consolidata base installata conferisce alle presse a telaio ad H un ruolo duraturo nel mercato statunitense delle presse idrauliche.
Si prevede che le presse idrauliche a telaio a C e a telaio aperto cresceranno a un CAGR dell'8.05% fino al 2031. La loro configurazione ad accesso frontale supporta il carico robotizzato, l'alimentazione di bobine e il lavoro in officine meccaniche dove i layout di produzione richiedono flessibilità. Le presse a quattro colonne rimangono importanti per la formatura di cuscinetti in gomma, lo stampaggio di pannelli compositi di grandi dimensioni e l'imbutitura profonda perché distribuiscono la forza su una superficie di lavoro più ampia. Le presse a due colonne e da banco sono utilizzate per la manutenzione, i laboratori e i lavori di assemblaggio leggero che richiedono una forza inferiore e un ingombro ridotto. I sistemi multistazione di Greenerd presentati a FABTECH 2025 combinavano diverse configurazioni di pistone e tonnellaggio in un'unica cella di produzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tonnellaggio e forza di pressione: i sistemi di fascia media sostengono i ricavi mentre il tonnellaggio ultra-elevato cresce
Nel 2025, la fascia di presse idrauliche da 101 a 500 tonnellate rappresentava il 46% del fatturato, la quota maggiore del mercato statunitense in termini di forza di pressatura. Questa gamma comprende la stampatura generale dei metalli, la tranciatura per il settore automobilistico, lo stampaggio a compressione della gomma e l'assemblaggio di componenti aerospaziali di secondo livello. È inoltre diffusa negli impianti di produzione consolidati del Midwest e del Sud-Est. Molte unità installate tra gli anni '90 e 2010 si stanno avvicinando al punto in cui i sistemi idraulici originali necessitano di importanti interventi di manutenzione. L'ampia gamma di applicazioni mantiene questa fascia centrale nel mercato statunitense delle presse idrauliche.
Si prevede che le presse con una capacità superiore a 2,000 tonnellate cresceranno a un tasso di crescita annuo composto (CAGR) del 6.67% fino al 2031. La domanda è legata alla forgiatura aerospaziale, ai contratti di difesa, ai lavori di propulsione navale e alla formatura di alberi per turbine per infrastrutture energetiche. Scot Forge ha commissionato una pressa idraulica a stampo aperto da 5,000 tonnellate a Spring Grove, Illinois, con ispezione a ultrasuoni in linea e ordini per la propulsione navale che si estendono fino al 2029. Le presse da 501-1,000 tonnellate e da 1,001-2,000 tonnellate sono utilizzate per la formatura di paratie aerospaziali, l'idroformatura e lo stampaggio di compositi strutturali. Le presse fino a 100 tonnellate continuano a supportare l'assemblaggio di presse, la riparazione di compositi, la ricerca e lo sviluppo.
Per applicazione e processo di formatura: la formatura della lamiera è in testa, mentre lo stampaggio a compressione avanza
Nel 2025, la formatura e l'imbutitura della lamiera rappresentavano il 38% del fatturato applicativo, posizionandosi al primo posto tra i processi di formatura. La stampatura di scocche per autoveicoli, la produzione di elettrodomestici e la fabbricazione di componenti per il riscaldamento, la ventilazione e il condizionamento dell'aria supportano questa domanda. L'ampia base di stampaggio nel settore automobilistico riflette molti anni di investimenti di capitale e programmi di attrezzaggio consolidati. La qualificazione degli utensili e i requisiti dei programmi di produzione possono rendere costoso per i produttori un cambio di tecnologia delle presse. L'applicazione rimane una base di volume fondamentale per il mercato statunitense delle presse idrauliche.
Si prevede che lo stampaggio a compressione crescerà a un tasso annuo composto (CAGR) dell'8.25% fino al 2031. La produzione di involucri per batterie di veicoli elettrici, i componenti in composito stampati in lastre e il consolidamento di compositi balistici supportano questa crescita. Il contratto di Beckwood per una pressa da 1,000 tonnellate per il consolidamento di compositi dimostra il ruolo degli appalti della difesa in questa applicazione. Anche la forgiatura riceve supporto dai programmi nazionali di capacità produttiva del settore aerospaziale e della difesa. L'idroformatura, la compattazione delle polveri, la piegatura e la raddrizzatura, la punzonatura e la tranciatura, nonché l'assemblaggio con presse, garantiscono una domanda stabile nei canali di produzione e manutenzione in generale.
Per settore di utilizzo finale: il settore automobilistico sostiene la domanda, mentre l'elettronica registra la crescita più rapida.
Nel 2025, il settore automobilistico e dei trasporti rappresentava il 30% del fatturato derivante dall'utilizzo finale, costituendo la principale base di utenti finali per il mercato statunitense delle presse idrauliche. I produttori di apparecchiature originali e i fornitori di primo livello utilizzano le presse per stampaggio, idroformatura, forgiatura e stampaggio a compressione. Le piattaforme per veicoli elettrici necessitano di alloggiamenti per batterie, carter motore e componenti strutturali in alluminio. Queste applicazioni richiedono movimento programmabile e forza controllata. I sistemi idraulici rimangono rilevanti laddove una corsa meccanica fissa non offre sufficiente flessibilità.
Si prevede che il settore elettrico ed elettronico crescerà a un tasso annuo composto (CAGR) del 7.85% fino al 2031. La produzione di nuclei per motori, l'assemblaggio di presse per moduli di potenza, la laminazione di circuiti stampati e la produzione di connettori richiedono cicli di forza ripetibili. Gli investimenti nella produzione di semiconduttori, supportati dal CHIPS Act, possono estendere la domanda alle relative operazioni di formatura e assemblaggio di precisione. Il settore aerospaziale e della difesa presenta alcuni dei prezzi medi di vendita per pressa più elevati, poiché i programmi richiedono attrezzature specializzate e una documentazione completa delle qualifiche. L'espansione della forgiatura di Pratt & Whitney e gli ordini di Beckwood illustrano la natura pluriennale di tale domanda.
Analisi geografica
Il Midwest rimane la maggiore concentrazione regionale del mercato statunitense delle presse idrauliche grazie alla sua fitta rete di aziende specializzate nello stampaggio, nella lavorazione dei metalli e nella forgiatura per il settore automobilistico. Michigan, Ohio, Indiana e Illinois vantano un'ampia base installata di presse e una notevole domanda di nuove attrezzature. I produttori di apparecchiature originali (OEM) dell'area di Detroit supportano reti di fornitori di stampaggio, forgiatura e idroformatura in tutta la regione dei Grandi Laghi. Nel 2025, Schuler ha installato una pressa idroformatrice da 5,000 tonnellate presso il suo centro di produzione di Canton, in Michigan, per la realizzazione di strutture anteriori per veicoli elettrici.
Il Sud-Est supporta l'espansione dei programmi automobilistici, aerospaziali e di difesa in Alabama, Georgia, Tennessee, Carolina del Sud e Texas. L'investimento di 200 milioni di dollari di Pratt & Whitney in presse a Columbus, in Georgia, sottolinea l'importanza della regione per i componenti aerospaziali di alto valore. Macrodyne ha supportato le linee di presse idrauliche automatizzate presso lo stabilimento di proiettili di artiglieria di UNION in Texas. IperionX ha installato una pressa idraulica SACMI per la compattazione di polveri di titanio nell'ambito del suo programma di espansione per i mercati finali della difesa e aerospaziale. Gli investimenti diretti esteri nel settore manifatturiero statunitense hanno raggiunto i 121.8 miliardi di dollari nel 2025, sostenendo il contesto generale per gli investimenti nel settore manifatturiero.
Il Nord-Est e il Medio Atlantico supportano la domanda specializzata di attrezzature per l'industria aerospaziale, della difesa e della produzione di precisione, incluso l'ecosistema dei motori aeronautici del Connecticut per utensili di precisione e sistemi di formatura del titanio. Massachusetts, New York, Pennsylvania e New Jersey contribuiscono con attività nel settore della difesa, della produzione avanzata e della fabbricazione. California e Washington supportano la domanda attraverso la produzione di cellule per aeromobili commerciali e militari, strutture satellitari e assemblaggio di componenti per semiconduttori. Arizona e Texas hanno attratto ciascuno oltre 1.5 miliardi di dollari di investimenti diretti esteri greenfield nel 2025, in parte legati a progetti di produzione di semiconduttori. Questa composizione regionale supporta la domanda di alto livello nei centri aerospaziali e della difesa, mentre il Midwest fornisce la base di volume più ampia per il mercato statunitense delle presse idrauliche.
Panorama competitivo
Beckwood Press Company, Greenerd Press and Machine Company, French Oil Mill Machinery e HPM North America competono offrendo soluzioni personalizzate, assistenza locale e una profonda conoscenza delle applicazioni. I clienti del settore aerospaziale e della difesa possono richiedere mesi o anni per la qualificazione e la documentazione delle macchine da stampa. Schuler, Siempelkamp e Fagor Arrasate si contendono i progetti di grande formato e ad alto tonnellaggio con un'ampia gamma di prodotti e capacità produttive. Dake Corporation, Carver Inc. e Multipress Inc. offrono soluzioni per applicazioni da banco e da officina con configurazioni standardizzate e tempi di consegna brevi.
La concorrenza si basa sempre più sull'automazione, sul monitoraggio digitale e sull'accesso ai servizi. Nel 2025 Beckwood ha completato un ampliamento del 40% della capacità produttiva e ha lanciato un reparto di assistenza per espandere le capacità di retrofit, ricostruzione e assistenza sul campo. Questa mossa si rivolge ai clienti che non possono giustificare l'acquisto di una nuova pressa ex novo, ma necessitano di prolungare la vita utile delle apparecchiature installate. Nel luglio 2026 Enerpac ha annunciato un accordo definitivo per l'acquisizione di Specialized Fabrication Equipment Group per 472 milioni di dollari in contanti. Si prevede che la transazione amplierà il suo portafoglio di apparecchiature per la lavorazione e si concluderà nel primo trimestre dell'anno fiscale 2027, previa approvazione.
La copertura locale dei servizi di trasporto pesante rimane un potenziale ambito di competizione nel corridoio energetico della Costa del Golfo. Anche la produzione di materiali compositi per la difesa richiede sistemi integrati di pressatura, automazione e documentazione. I fornitori che offrono monitoraggio della forza-spostamento, recupero di energia e livellamento attivo possono differenziare la propria offerta laddove la qualità della formatura è fondamentale. I requisiti OSHA in materia di protezione delle macchine e le esigenze di documentazione ANSI B11.2 possono innalzare la soglia di qualificazione nei lavori aerospaziali e di difesa di livello programmatico.
Leader del settore delle presse idrauliche negli Stati Uniti
Gruppo scolastico ANDRITZ
Macrodyne Technologies Inc.
Beckwood Press Company
Greenerd Press & Machine Company, Inc.
French Oil Mill Machinery Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Enerpac Tool Group Corp. ha firmato un accordo definitivo per l'acquisizione di Specialized Fabrication Equipment Group LLC (SFE Group) per circa 472 milioni di dollari in contanti. Si prevede che l'operazione amplierà il mercato di riferimento di Enerpac di circa 1 miliardo di dollari e si concluderà nel primo trimestre dell'anno fiscale 2027 di Enerpac, previa approvazione delle autorità di regolamentazione, aggiungendo un portafoglio complementare di attrezzature specializzate per la fabbricazione e la movimentazione dei materiali.
- Maggio 2026: Beckwood Press Company si è aggiudicata un contratto con il Natick Soldier Research, Development and Engineering Center (NSRDEC) dell'Esercito degli Stati Uniti per la produzione di una pressa idraulica personalizzata da 1,000 tonnellate per il consolidamento di compositi balistici mediante stampaggio a compressione, dotata di sistema di livellamento attivo programmabile, un'area di formatura di 36" × 36" e capacità di cambio rapido dello stampo per una maggiore flessibilità nella ricerca e sviluppo multiprogramma.
- Febbraio 2026: Pratt & Whitney (RTX) ha annunciato un investimento di 200 milioni di dollari per l'aggiunta di una settima pressa per forgiatura isotermica presso il suo stabilimento di Columbus, in Georgia, con l'obiettivo di incrementare del 30% la produzione di dischi rotanti per compressori e turbine destinati ai programmi di motori GTF e F135. La pressa dovrebbe essere operativa entro il 2028, a seguito di un precedente ampliamento del settore MRO (manutenzione, riparazione e revisione) da 70 milioni di dollari nello stesso complesso.
- Dicembre 2025: Beckwood Press Company ha ricevuto un ordine per la costruzione di una pressa idraulica a quattro colonne da 1,500 tonnellate per un importante costruttore navale del settore difesa e commerciale, con un'area di lavoro di 142" × 183", la cui consegna era prevista per la fine del 2026 o l'inizio del 2027, in concomitanza con la costruzione del nuovo stabilimento del cliente per i programmi di produzione di navi di lunga durata.
Ambito del rapporto sul mercato delle presse idrauliche negli Stati Uniti
| Presse idrauliche a telaio a C / a telaio aperto |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib |
| Presse idrauliche a quattro colonne |
| Presse idrauliche a due colonne |
| Presse idrauliche da banco/officina |
| Altre configurazioni specializzate di presse idrauliche |
| Fino a 100 tonnellate |
| 101–500 tonnellate |
| 501–1,000 tonnellate |
| 1,001–2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Formatura e imbutitura profonda della lamiera |
| Forgiatura |
| Piegare e raddrizzare |
| Punzonatura, tranciatura e coniatura |
| Stampaggio a compressione |
| Compattazione della polvere |
| idroformatura |
| Assemblaggio, pressatura e pressatura generale |
| Altre applicazioni specializzate |
| Aerospazio e Difesa |
| Macchinari industriali e produzione manifatturiera in generale |
| Elettrico ed Elettronica |
| Materie plastiche, gomma e compositi |
| Costruzione e attrezzature pesanti |
| Energia e apparecchiature elettriche |
| Ferroviario e marittimo |
| Metallurgia delle polveri, ceramica e materiali avanzati |
| Altri settori di uso finale |
| Per telaio / configurazione strutturale | Presse idrauliche a telaio a C / a telaio aperto |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib | |
| Presse idrauliche a quattro colonne | |
| Presse idrauliche a due colonne | |
| Presse idrauliche da banco/officina | |
| Altre configurazioni specializzate di presse idrauliche | |
| Per tonnellaggio / Forza di stampa | Fino a 100 tonnellate |
| 101–500 tonnellate | |
| 501–1,000 tonnellate | |
| 1,001–2,000 tonnellate | |
| Sopra 2,000 tonnellate | |
| Tramite procedura di candidatura/formazione | Formatura e imbutitura profonda della lamiera |
| Forgiatura | |
| Piegare e raddrizzare | |
| Punzonatura, tranciatura e coniatura | |
| Stampaggio a compressione | |
| Compattazione della polvere | |
| idroformatura | |
| Assemblaggio, pressatura e pressatura generale | |
| Altre applicazioni specializzate | |
| Per settore di utilizzo finale | Aerospazio e Difesa |
| Macchinari industriali e produzione manifatturiera in generale | |
| Elettrico ed Elettronica | |
| Materie plastiche, gomma e compositi | |
| Costruzione e attrezzature pesanti | |
| Energia e apparecchiature elettriche | |
| Ferroviario e marittimo | |
| Metallurgia delle polveri, ceramica e materiali avanzati | |
| Altri settori di uso finale |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato statunitense delle presse idrauliche entro il 2031?
Il rapporto prevede un fatturato di 618.8 milioni di dollari entro il 2031, in aumento rispetto ai 471.2 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.6%.
Quale tipo di telaio per pressa idraulica detiene la posizione di maggiore fatturato?
Nel 2025, le presse idrauliche a telaio ad H e a lati dritti hanno rappresentato il 41% del fatturato del settore.
Quale gamma di forza di stampa genera il maggior fatturato?
Nel 2025, la fascia di peso compresa tra 101 e 500 tonnellate ha rappresentato il 46% del fatturato, in quanto soddisfa un'ampia gamma di applicazioni di formatura e stampaggio.
Quale processo di formatura si prevede crescerà più rapidamente entro il 2031?
Si prevede che lo stampaggio a compressione crescerà a un tasso annuo composto dell'8.25%, grazie alla produzione di involucri per batterie, materiali compositi strutturali e applicazioni per la difesa.
Quale settore di utilizzo finale registra la crescita più rapida per le presse idrauliche?
Si prevede che il settore elettrico ed elettronico crescerà a un tasso annuo composto del 7.85% fino al 2031, trainato da nuclei per motori, moduli di potenza e assemblaggio di componenti elettronici.
Quali sono i fattori che limitano l'acquisto di presse idrauliche?
Gli elevati costi iniziali, le esigenze di finanziamento, i lavori di sicurezza e di collaudo necessari, nonché la carenza di tecnici qualificati, possono ritardare gli ordini delle apparecchiature.


