

Dimensioni e quota di mercato delle apparecchiature e dei servizi HVAC negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
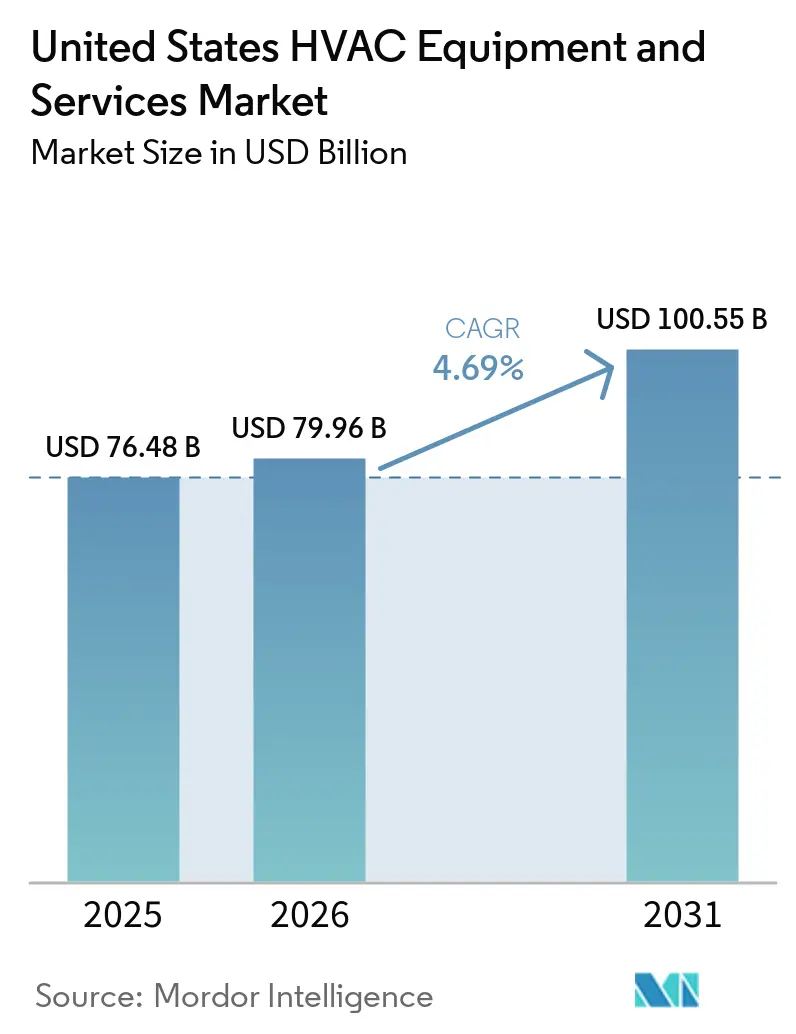
| Dimensione del mercato (2026) | 79.96 miliardo di dollari |
| Dimensione del mercato (2031) | 100.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.69% CAGR |
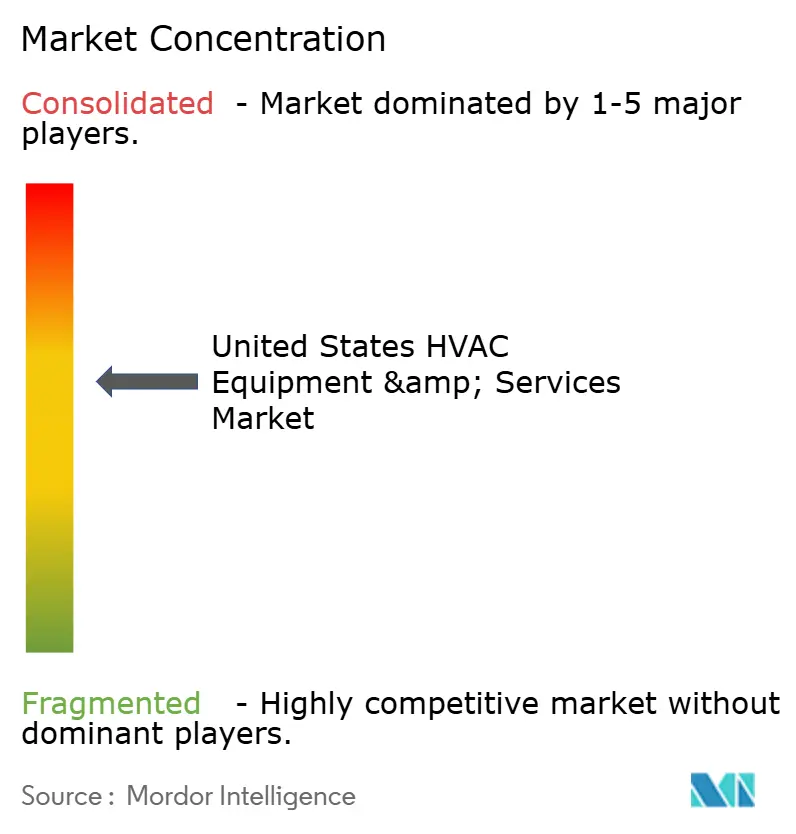
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense delle apparecchiature e dei servizi HVAC a cura di Mordor Intelligence
Si prevede che il mercato statunitense delle apparecchiature e dei servizi HVAC raggiungerà un valore di 76.48 miliardi di dollari nel 2025, 79.96 miliardi di dollari nel 2026 e 100.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.69% dal 2026 al 2031. Questo profilo di crescita indica un settore maturo in cui la conformità normativa, gli incentivi federali e i cicli di sostituzione superano la domanda di nuove costruzioni come principali fattori trainanti del volume. I crediti d'imposta fino a 2,000 dollari per le pompe di calore idonee, combinati con consistenti programmi di rimborso statali, riducono drasticamente i tempi di ammortamento e orientano la scelta dei clienti verso apparecchiature ad alta efficienza. [1] Internal Revenue Service, “Air Source Heat Pumps Tax Credit,” energystar.gov Le riduzioni obbligatorie degli idrofluorocarburi rimodellano le roadmap dei prodotti mentre i produttori passano ai refrigeranti A2L e accelerano il ritiro dei sistemi R-410A. [2] Agenzia per la protezione ambientale, “Fase di riduzione degli idrofluorocarburi”, federalregister.gov Allo stesso tempo, gli eventi di caldo estremo negli stati meridionali allungano le stagioni di raffreddamento e aumentano i tempi di funzionamento, compensando in parte il ricambio dei riscaldatori temperati nelle regioni più miti. L'intensificarsi degli sforzi di modernizzazione della rete crea opportunità adiacenti per termostati intelligenti e piattaforme HVAC connesse che consentono pool di valore di risposta alla domanda.
Punti chiave del rapporto
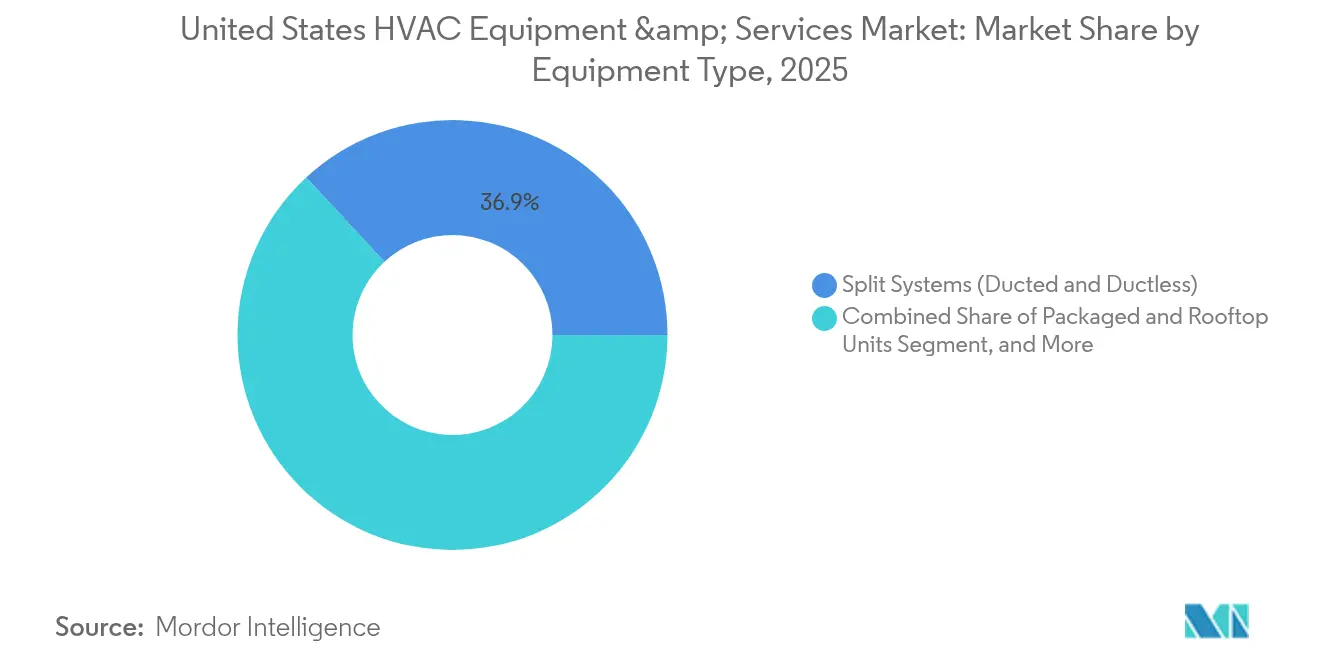
- In base alla tipologia di apparecchiatura, i sistemi split hanno registrato il primato con una quota di fatturato del 36.92% nel 2025, mentre le pompe di calore hanno registrato il CAGR più rapido, pari al 5.89% fino al 2031.
- Per tipologia di servizio, le nuove installazioni hanno contribuito al 43.62% dei ricavi nel 2025; si prevede che ammodernamenti e sostituzioni aumenteranno a un CAGR del 5.74% entro il 2031.
- Per canale di distribuzione, i grossisti hanno detenuto una quota del 49.02% nel 2025, mentre le piattaforme online hanno registrato il CAGR più elevato, pari al 9.08%, nel periodo di previsione.
- Per utente finale, i clienti residenziali hanno rappresentato il 55.21% della quota di fatturato nel 2025; i data center hanno registrato il CAGR più rapido, pari al 6.91% fino al 2031.
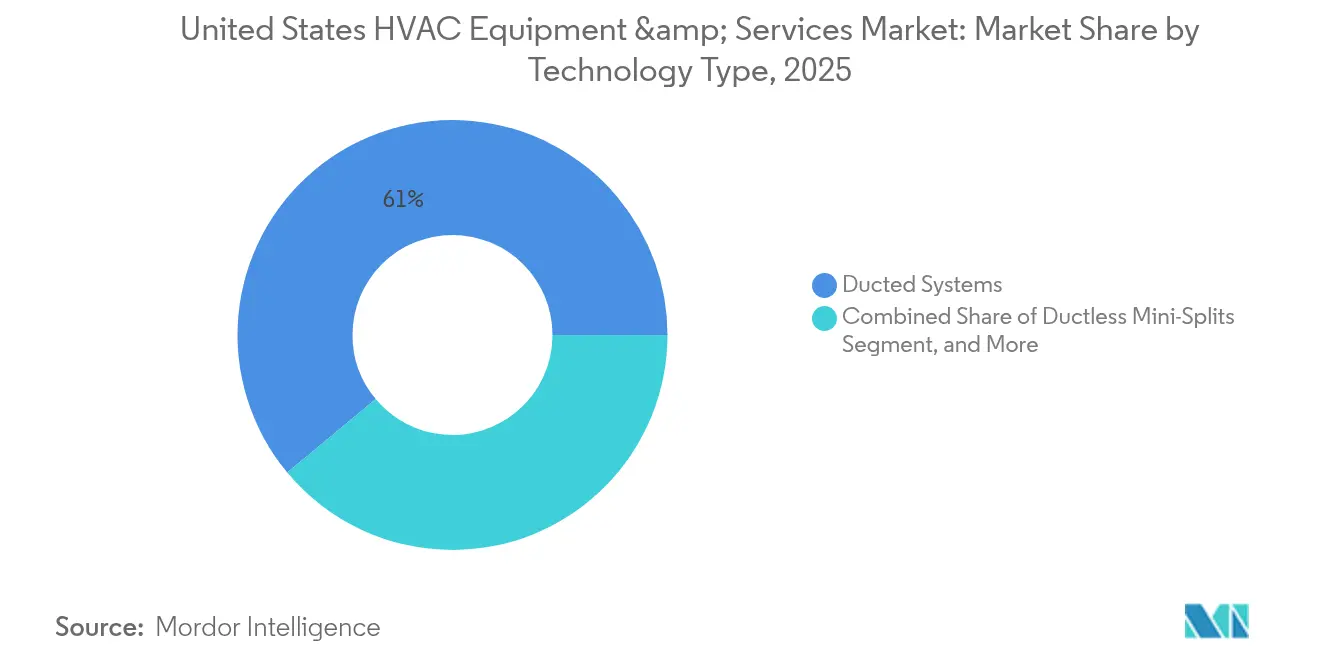
- In base alla tecnologia, i sistemi canalizzati hanno mantenuto una quota del 61.05% nel 2025; le soluzioni HVAC intelligenti e connesse stanno avanzando a un CAGR dell'8.37% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense delle apparecchiature e dei servizi HVAC.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi federali per gli aggiornamenti HVAC ad alta efficienza | + 0.8% | Nazionale, con maggiore adozione in California, New York, Washington | Medio termine (2-4 anni) |
| Riduzione obbligatoria dei refrigeranti che accelera la sostituzione delle apparecchiature | + 0.6% | Nazionale, con il settore commerciale leader nell'adozione | A breve termine (≤ 2 anni) |
| La frequenza delle ondate di calore nel sud aumenta la domanda di raffreddamento | + 0.4% | Stati del sud, in particolare Texas, Florida, Arizona | A lungo termine (≥ 4 anni) |
| Mandati di elettrificazione degli edifici negli stati chiave | + 0.3% | California, New York, Washington, Massachusetts | Medio termine (2-4 anni) |
| Risparmi sui costi di manutenzione predittiva abilitati dall'IoT | + 0.2% | Segmenti commerciali e industriali a livello nazionale | Medio termine (2-4 anni) |
| Crescita del carico di raffreddamento del data center | + 0.1% | Centri tecnologici in Virginia, Texas, California, Oregon | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi federali per gli aggiornamenti HVAC ad alta efficienza
I crediti d'imposta federali che coprono fino a 2,000 dollari per i sistemi di pompe di calore qualificati, estesi fino al 2032 ai sensi dell'Inflation Reduction Act, stanno cambiando i calcoli del costo totale di proprietà per i proprietari di case e le piccole imprese. Il programma di incentivi per le case elettriche ad alta efficienza (High-Efficiency Electric Home Rebate Program) da 4.5 miliardi di dollari si rivolge alle famiglie a basso e medio reddito, offrendo rimborsi fino a 8,000 dollari e cumulabile con i programmi statali per compensare fino al 70% del costo di installazione. Nove stati si sono impegnati a garantire una penetrazione del 65% delle pompe di calore entro il 2030, segnalando una spinta politica coordinata che comprime i cicli decisionali. [3] NESCAUM, "Nine States Pledge Joint Action to Accelerate Transition to Clean Buildings", nescaum.org Il programma TECH Clean California della California aumenta gli incentivi federali con la formazione degli appaltatori e l'assistenza tecnica, riducendo i costi indiretti che spesso fanno deragliare i progetti. Complessivamente, queste misure riducono i tempi di ammortamento a meno di cinque anni per le famiglie medie, incentivando l'adozione delle pompe di calore nel mercato statunitense delle apparecchiature e dei servizi HVAC. L'adozione delle pompe di calore sta inoltre influenzando l'intero mercato HVAC degli Stati Uniti.
Riduzione obbligatoria dei refrigeranti che accelera la sostituzione delle apparecchiature
L'American Innovation and Manufacturing Act limita i nuovi sistemi HVAC ai refrigeranti con un GWP inferiore a 700 a partire da gennaio 2025, determinando un brusco abbandono dell'R-410A. I produttori hanno convertito le linee di assemblaggio a refrigeranti A2L come R-454B e R-32, implementando al contempo programmi di sicurezza per i tecnici per affrontare le caratteristiche di lieve infiammabilità. Il rapido passaggio determina un netto aumento delle sostituzioni e indirizza i capitali verso soluzioni conformi, nonostante l'aumento dei costi dei materiali. I primi utilizzatori beneficiano di emissioni ridotte durante il ciclo di vita, favorendo la conformità ESG per gli acquirenti aziendali. Con i sistemi A2L che rappresentano già oltre il 60% delle nuove spedizioni residenziali, il mercato statunitense delle apparecchiature e dei servizi HVAC sta riallineando il proprio mix di prodotti verso offerte a basso GWP ben prima della scadenza legale.
La frequenza delle ondate di calore nel sud aumenta la domanda di raffreddamento
Le ondate di calore record hanno determinato picchi di domanda del 15-20% nelle reti elettriche meridionali nel 2024, e le previsioni meteorologiche indicano temperature superiori alla norma anche nel 2025. Le stagioni di raffreddamento prolungate aumentano i tempi di funzionamento dei compressori, accelerando l'usura del sistema e promuovendo sostituzioni tempestive. Aziende di servizi come TXU Energy stanno ampliando i programmi di risposta alla domanda, pagando fino a 150 dollari per l'iscrizione a un termostato intelligente che riduce i carichi di picco. L'aumento delle ore di funzionamento migliora anche la proposta di valore per i compressori a velocità variabile e i controlli avanzati che riducono i costi operativi, stimolando retrofit ad alto contenuto tecnologico nel mercato statunitense delle apparecchiature e dei servizi HVAC.
Mandati di elettrificazione degli edifici negli stati chiave
I regolamenti edilizi della California richiederanno l'uso di pompe di calore elettriche in tutte le nuove costruzioni a partire da gennaio 2026, con una previsione di 500,000 unità installate entro tre anni. New York e Washington hanno adottato misure parallele e le politiche congiunte interessano ora quasi un quarto della popolazione nazionale. Questi obblighi creano flussi di domanda vincolati per sistemi elettrici ad alta efficienza, ampliando il mercato di riferimento per appaltatori e OEM. I programmi di rimborso accessori destinati alle scorte esistenti accelerano ulteriormente l'adozione delle pompe di calore nelle applicazioni di retrofit, migliorando le prospettive a medio termine per il mercato statunitense delle apparecchiature e dei servizi HVAC.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prezzi dei refrigeranti alternativi agli HFC | -0.4% | Nazionale, con il settore commerciale più colpito | A breve termine (≤ 2 anni) |
| La carenza di manodopera qualificata fa aumentare i costi di installazione | -0.3% | Nazionale, con le aree rurali più gravemente colpite | Medio termine (2-4 anni) |
| L'aumento delle tariffe elettriche riduce i tempi di funzionamento degli impianti HVAC | -0.2% | Variazioni regionali, impatto più elevato in California, Nord-est | Medio termine (2-4 anni) |
| Volatilità dei costi di input di acciaio e rame | -0.1% | Nazionale, che colpisce tutti i produttori di apparecchiature | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi in aumento dei refrigeranti alternativi agli HFC
I prezzi dell'R-454B sono saliti da 17 a 60 dollari per libbra, aggiungendo 3,000-5,000 dollari al costo dei grandi sistemi commerciali e trasferendo circa 25 miliardi di dollari di spese incrementali agli utenti finali dal 2024. L'offerta rimane fortemente dipendente dalle importazioni dalla Cina, esponendo il mercato a rischi geopolitici e alla volatilità dei trasporti. La limitata capacità produttiva interna limita la disponibilità durante la transizione normativa, costringendo gli appaltatori ad acquistare in anticipo le scorte e a mettere a dura prova il capitale circolante. Le maggiori cariche di refrigerante nei refrigeratori e nei sistemi VRF intensificano l'impatto sugli acquirenti commerciali, ritardando alcuni progetti nonostante i notevoli miglioramenti in termini di efficienza.
La carenza di manodopera qualificata fa aumentare i costi di installazione
Il settore conta oltre 110,000 posizioni aperte per tecnici, con lavoratori esperti che vanno in pensione più velocemente di quanto gli apprendisti completino percorsi di formazione pluriennali. La carenza di manodopera aumenta i tempi di installazione e le pressioni salariali, facendo lievitare i costi di progetto e, talvolta, il mancato rispetto delle scadenze per gli incentivi delle utility. Le aree rurali risentono maggiormente dell'impatto, dove gli spostamenti dei tecnici aumentano i costi e indeboliscono la copertura del servizio. La carenza rallenta anche il ritmo delle implementazioni di pompe di calore, poiché gli installatori necessitano di nuove certificazioni per gestire in sicurezza i refrigeranti infiammabili A2L. Le aziende che offrono formazione interna acquisiscono una leva competitiva, ma non riescono a colmare completamente il divario di competenze prima del medio termine.
Analisi del segmento
Per attrezzatura: le pompe di calore stimolano l'elettrificazione
Le pompe di calore rappresentano la categoria di apparecchiature in più rapida espansione, con un CAGR del 5.89% fino al 2031, poiché incentivi e politiche di decarbonizzazione reindirizzano i budget verso soluzioni di riscaldamento elettrico. I sistemi split mantengono la loro posizione dominante con una quota di fatturato del 36.92% nel 2025, grazie alla consolidata familiarità dei rivenditori e all'ampia varietà di SKU. Tuttavia, la loro crescita si attenua con la migrazione di abitazioni e siti commerciali leggeri verso pompe di calore a doppia funzione. Le unità monoblocco e rooftop rimangono elementi essenziali per i retrofit commerciali rapidi, in particolare nei centri commerciali e negli uffici bassi che apprezzano la sostituzione plug-and-play. I refrigeratori continuano a essere il fulcro di grandi impianti centralizzati in ospedali, università e siti produttivi che richiedono rigidi controlli della temperatura. Le soluzioni VRF guadagnano terreno negli uffici di medie dimensioni e nel settore alberghiero, poiché la modulazione a livello di zona riduce drasticamente il consumo energetico a carico parziale. Unità di trattamento aria, fan coil e batterie di scambio termico supportano questi sistemi principali, con una domanda legata alla tendenza delle architetture canalizzate rispetto a quelle senza canalizzazione.
La diversità tecnologica delle pompe di calore, dagli split canalizzati ai mini-split senza condotti, alle configurazioni ibride e geotermiche, amplia i climi indirizzabili. I progressi negli inverter a velocità variabile consentono ai modelli per climi freddi di fornire il 100% della capacità di riscaldamento a -5 °C, espandendone la rilevanza in tutta la fascia settentrionale. Le caldaie continuano a dominare nei mercati rurali più freddi, ma subiscono un calo misurato della quota di mercato, poiché le condizioni economiche dei proprietari di case migliorano per i pacchetti a doppia alimentazione o completamente elettrici. Le unità a finestra e a parete servono edifici multifamiliari tradizionali e strutture temporanee, ma la loro quota si erode poiché i mini-split compatti offrono un'efficienza stagionale superiore. Le caldaie continuano a supportare il riscaldamento idronico negli istituti e nei vecchi edifici alti dove è presente la distribuzione radiante. Le apparecchiature ausiliarie per la qualità dell'aria, come umidificatori e deumidificatori, sono cresciute costantemente dopo la consapevolezza dell'era pandemica, sebbene rimangano flussi di entrate supplementari piuttosto che motori di volume. Il mix di portafoglio risultante sottolinea una graduale ma chiara svolta verso piattaforme di pompe di calore elettriche a velocità variabile all'interno del mercato statunitense delle apparecchiature e dei servizi HVAC.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: l'attività di ristrutturazione supera la nuova costruzione
Le nuove installazioni hanno rappresentato il 43.62% del fatturato del 2025, trainate dai continui allestimenti commerciali e dalle nuove costruzioni residenziali. Tuttavia, i flussi di lavoro di retrofit e sostituzione sono destinati a crescere più rapidamente, con un CAGR del 5.74%, poiché le normative e gli incentivi per l'efficienza accelerano le sostituzioni degli impianti. Le flotte HVAC obsolete hanno in media 15-20 anni di servizio e le nuove normative sui refrigeranti rendono molte unità R-410A tecnicamente obsolete in caso di riparazioni importanti. Gli utenti finali sono sempre più attratti dai pacchetti di aggiornamento chiavi in mano che combinano la sostituzione delle apparecchiature con sconti sulle utenze, finanziamenti e abbonamenti per la manutenzione predittiva.
I contratti di manutenzione rimangono un punto di riferimento stabile per i ricavi, ma gli strumenti digitali stanno rimodellando le pratiche di esecuzione. La diagnostica basata su cloud rileva tempestivamente le anomalie, consentendo ai fornitori di servizi di passare da interventi reattivi a interventi programmati che riducono al minimo i tempi di inattività. I contratti di servizio basati sulle prestazioni, in cui gli appaltatori condividono risparmi energetici verificati, stanno guadagnando terreno nei comuni e nei distretti scolastici. I programmi di risposta alla domanda delle utility aumentano la redditività generando ricavi per eventi di riduzione della capacità. Questi modelli posizionano le aziende di servizi come partner energetici a lungo termine piuttosto che come installatori occasionali all'interno del mercato statunitense delle apparecchiature e dei servizi HVAC.
Per canale di distribuzione: le piattaforme digitali sconvolgono la trasparenza dei prezzi
I grossisti tradizionali hanno controllato il 49.02% delle spedizioni nel 2025, sfruttando le condizioni di credito, l'inventario locale e l'assistenza tecnica, fattori molto apprezzati dagli installatori. Tuttavia, i mercati HVAC online registrano un CAGR del 9.08%, poiché la trasparenza dei prezzi e la rapidità delle spedizioni attraggono gli installatori attenti ai costi. Il COVID-19 ha catalizzato l'adozione del digitale; molti installatori ora si riforniscono di componenti di base online e riservano gli acquisti di sistemi complessi a rappresentanti dedicati. I team di vendita diretta OEM penetrano in ampi segmenti commerciali e mission-critical, combinando consulenza ingegneristica e messa in servizio in fabbrica per garantire la fedeltà alle specifiche. I punti vendita al dettaglio e fai da te si concentrano sulla sostituzione dei filtri, sull'aggiornamento dei termostati e sui piccoli kit senza condotti che i proprietari di casa installano con un aiuto professionale minimo.
I modelli ibridi uniscono la praticità dell'e-commerce alla competenza dell'ultimo miglio. I distributori hanno lanciato portali online che uniscono dati di stock in tempo reale con il ritiro a domicilio, riducendo al minimo i tempi di inattività per le squadre sul campo. Alcuni grossisti nazionali utilizzano prezzi algoritmici che si basano sulle offerte online per mantenere la quota di mercato. Con il consolidamento degli appaltatori attraverso acquisizioni di private equity, la loro sofisticatezza negli acquisti aumenta, incrementando ulteriormente il potere contrattuale dei canali digitali nel mercato statunitense delle apparecchiature e dei servizi HVAC.
Per tecnologia: la connettività ridefinisce il valore del sistema
Le architetture canalizzate hanno detenuto una quota del 61.05% nel 2025, grazie alla prevalenza di sistemi legacy e alla familiarità con questi ultimi tra gli installatori. I mini-split senza condotti prosperano negli scenari di retrofit in cui la fabbricazione di condotti è dirompente o economicamente proibitiva. Le varianti ibride e geotermiche a pompa di calore servono nicchie di efficienza premium, interessanti per gli acquirenti istituzionali che perseguono obiettivi a zero emissioni di carbonio. Le soluzioni HVAC intelligenti e connesse, con un CAGR dell'8.37%, integrano termostati Wi-Fi, sensori IoT e algoritmi di intelligenza artificiale che sincronizzano il funzionamento con l'occupazione e le previsioni meteorologiche. Le aziende di servizi pubblici sfruttano questi endpoint connessi per programmi di centrali elettriche virtuali (VPP), premiando i proprietari di edifici per la flessibilità in tempo reale.
Le piattaforme di manutenzione predittiva elaborano dati su vibrazioni, temperatura e correnti per diagnosticare l'affaticamento meccanico con un anticipo fino a 90 giorni, riducendo le chiamate di emergenza del 75%. L'apprendimento automatico ottimizza ulteriormente i setpoint, garantendo un risparmio energetico del 20-40% durante l'esecuzione. Con l'aumento della diffusione dei dispositivi connessi, la sicurezza informatica è diventata un argomento di interesse generale, spingendo gli OEM a certificare i prodotti secondo lo standard UL-2900. I modelli di abbonamento software generano ricavi ricorrenti, consentendo ai produttori di monetizzare le basi installate oltre il margine hardware iniziale nel mercato statunitense delle apparecchiature e dei servizi HVAC.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i data center dettano il ritmo
Gli immobili residenziali hanno generato il 55.21% della domanda del 2025, riflettendo i cicli di sostituzione in corso e la robusta costruzione di case unifamiliari nei corridoi di crescita del sud. Gli edifici commerciali seguono a ruota, aggiornando le risorse HVAC obsolete per soddisfare normative più severe e obiettivi di sostenibilità degli inquilini. Gli utenti industriali implementano refrigeratori e refrigeratori di processo specializzati per salvaguardare la qualità della produzione, mentre i clienti istituzionali puntano sulla qualità dell'aria e sull'efficienza dei costi per conformarsi agli standard sanitari e scolastici. I data center, in espansione con un CAGR del 6.91%, rappresentano il segmento in più rapida crescita, poiché hyperscaler e fornitori di colocation si affrettano a soddisfare i carichi di lavoro cloud e AI.
Le maggiori densità di rack favoriscono l'impiego di sistemi pilota di raffreddamento a liquido e a immersione, riducendo i requisiti di flusso d'aria e liberando capacità negli spazi vuoti esistenti. Le strutture edge proliferano in prossimità di agglomerati urbani, richiedendo unità di raffreddamento compatte e modulari che gli installatori possano configurare e mettere in funzione rapidamente. Gli operatori di data center adottano chiller a pompa di calore ridondanti che spostano i carichi energetici stagionali tra le funzioni di riscaldamento e raffreddamento. Questa crescita specializzata amplifica le opportunità per gli integratori esperti in ambiente e controlli, rafforzando la diversificazione del settore nel mercato statunitense delle apparecchiature e dei servizi HVAC.
Analisi geografica
I modelli climatici regionali, i quadri politici e le condizioni economiche creano distinti cluster di domanda all'interno del mercato statunitense delle apparecchiature e dei servizi HVAC. Gli stati del sud, guidati da Texas e Florida, si trovano ad affrontare prolungate stagioni di raffreddamento e frequenti ondate di calore, che favoriscono le vendite di condizionatori ad alta efficienza e pompe di calore a doppio combustibile. Gli sconti delle utenze per i termostati connessi accelerano l'adozione di apparecchiature intelligenti e le tariffe di punta incoraggiano l'uso di compressori a velocità variabile che ottimizzano le prestazioni a carico parziale. I rapidi afflussi di popolazione in aree metropolitane come Austin e Orlando sostengono ulteriormente il volume di sostituzione residenziale.
La California esercita un'influenza smisurata attraverso mandati di elettrificazione degli edifici e una stratificazione di incentivi che mirano a 6 milioni di pompe di calore aggiuntive entro il 2030. Lo Stato assorbe già il 24.12% del fatturato nazionale, con l'adozione precoce di refrigeranti A2L e controlli avanzati che lo posizionano come un indicatore tecnologico. L'iniziativa VPP di Pacific Gas and Electric aggrega le risorse HVAC residenziali in flotte reattive alla rete, evidenziando il potenziale di monetizzazione della flessibilità distribuita.
Nel Nord-Est e nel Midwest, i prototipi di pompe di calore per climi freddi testati nell'ambito della sfida del Dipartimento dell'Energia ora mantengono la piena capacità di riscaldamento a -13 °F (-65 °C), aprendo la strada all'elettrificazione laddove storicamente dominavano le caldaie a gas. Nove stati del Nord-Est perseguono un obiettivo coordinato di penetrazione del mercato del 2030% entro il XNUMX, supportato da incentivi per le utenze che mitigano i maggiori costi iniziali. Le contee rurali si trovano ad affrontare una marcata carenza di tecnici, che allunga i tempi di progetto e occasionalmente riduce le finestre di ammissibilità agli incentivi.
Le regioni del Pacifico nord-occidentale e delle Montagne Rocciose mostrano una crescente adozione di sistemi VRF per complessi ad uso misto, dove i climi temperati favoriscono il recupero di calore. Nel frattempo, il Sud-Est registra il ritmo di costruzione di data center più rapido del paese, con la "Data Center Alley" della Virginia che stimola la domanda di sistemi di raffreddamento a liquido di precisione. In tutte le regioni, lo slancio politico e gli estremi climatici spingono a continuare a investire in sistemi HVAC efficienti, a basso GWP e connessi, sostenendo una crescita costante del mercato statunitense delle apparecchiature e dei servizi HVAC.
Panorama normativo
La conformità delle apparecchiature HVAC negli Stati Uniti è influenzata dal programma Technology Transitions dell'Agenzia per la Protezione Ambientale (EPA) nell'ambito dell'American Innovation and Manufacturing (AIM) Act, che limita l'uso di HFC ad alto GWP nelle nuove apparecchiature di refrigerazione, condizionamento dell'aria e pompe di calore con date di conformità per i sottosettori che vanno dal 1° gennaio 2025 al 1° gennaio 2028. Nel dicembre 2024, l'EPA ha finalizzato le modifiche per alcuni sistemi di condizionamento dell'aria e pompe di calore VRF, estendendo alcune scadenze di installazione al 1° gennaio 2027 (per le apparecchiature che utilizzano componenti fabbricati o importati prima del 1° gennaio 2026) e consentendo fino al 1° gennaio 2028 per i progetti legati a permessi di costruzione rilasciati prima del 5 ottobre 2023. Gli aggiornamenti rafforzano il collegamento tra i codici data dei componenti, i permessi e la pianificazione dell'installazione sul campo.
Sul fronte dell'efficienza energetica, il Dipartimento dell'Energia degli Stati Uniti (DOE) ha aggiornato le procedure di prova per i condizionatori d'aria centralizzati e le pompe di calore nel gennaio 2025, incorporando la norma AHRI 210/240-2024 (appendice M1) e istituendo una nuova appendice M2 che fa riferimento alla norma AHRI 1600-2024 per le metriche future (SCORE e SHORE). Separatamente, i requisiti di efficienza del DOE per i condizionatori d'aria e le pompe di calore trifase raffreddati ad aria, di piccole dimensioni e per uso commerciale (inferiori a 65,000 Btu/h), sono diventati obbligatori il 1° gennaio 2025, rafforzando la transizione del mercato verso linee di prodotti a maggiore efficienza, in concomitanza con la transizione dei refrigeranti.
Analisi della catena del valore
La catena del valore delle apparecchiature e dei servizi HVAC negli Stati Uniti si estende dalle materie prime a monte (acciaio, rame, compressori, controlli e refrigeranti), alla produzione e all'assemblaggio OEM, fino alla distribuzione multilivello attraverso grossisti e distributori nazionali e regionali (supportati da scorte e credito locali), con appaltatori che si occupano di installazione, ammodernamento e manutenzione periodica. La conformità alle normative sulle transizioni tecnologiche è diventata una variabile della catena di fornitura, con OEM e distributori che gestiscono la prontezza dei refrigeranti A2L, la disponibilità delle bombole e l'esposizione delle scorte dei sistemi legacy in relazione alle scadenze di produzione e installazione dei componenti, mentre le aziende di assistenza aggiungono formazione sulla sicurezza e strumenti per la gestione di refrigeranti leggermente infiammabili.
A valle della filiera, l'approvvigionamento e la distribuzione sono sempre più digitalizzati, con iniziative di OEM e canali di distribuzione che collegano costruttori edili, appaltatori e distributori per migliorare la visibilità delle scorte e il flusso degli ordini. Tra i colli di bottiglia segnalati nel periodo 2024-2025 figurano l'esposizione ai dazi doganali per alcuni componenti e le intermittenti limitazioni nell'approvvigionamento di refrigeranti, che hanno incrementato gli sforzi di approvvigionamento multi-fonte e di localizzazione da parte dei produttori e dei loro fornitori di primo livello. I servizi post-vendita (contratti di manutenzione, diagnostica predittiva e sistemi di controllo connessi) estendono la catena oltre la spedizione delle apparecchiature, rafforzando il ruolo delle piattaforme software e della formazione certificata dagli OEM nel sostenere le prestazioni degli appaltatori e la disponibilità degli impianti per gli utenti finali.
Panorama competitivo
Il mercato mostra una moderata concentrazione, con i primi cinque produttori che controllano circa il 62% del fatturato aggregato attraverso portafogli diversificati e reti di concessionari a livello nazionale. Carrier, Trane Technologies, Lennox e Johnson Controls sfruttano le economie di scala per negoziare prezzi vantaggiosi per i componenti e mantenere i partner di canale ben riforniti. L'intensità competitiva si è spostata verso ecosistemi di soluzioni che collegano hardware, software e servizi. L'alleanza di Carrier con Google Cloud integra sistemi HVAC, sistemi di accumulo a batteria e gestione tramite intelligenza artificiale nelle piattaforme di gestione energetica domestica, ampliando la proposta di valore di Carrier oltre i compressori e le serpentine.
Il consolidamento strategico continua. Samsung e Lennox hanno costituito una joint venture per accelerare la penetrazione del VRF, combinando l'esperienza di Samsung nel settore degli inverter con la presenza distributiva di Lennox. Daikin ha collaborato con Copeland per introdurre compressori rotativi swing inverter avanzati, aumentando l'efficienza energetica e posizionandosi per i più severi benchmark SEER2025 del 2. L'acquisto pianificato di BrainBox AI da parte di Trane Technologies migliora le capacità di ottimizzazione autonoma di Trane, supportando contratti di assistenza che garantiscono risparmi.
Le pipeline di innovazione enfatizzano la transizione dei refrigeranti e l'elettrificazione. La nuova linea di prodotti R-454B di Mitsubishi Electric Trane mostra un GWP inferiore del 78% rispetto al precedente R-410A, mantenendo al contempo le prestazioni in tutti i punti di carico. Il refrigeratore Trailblazer HP di Daikin Applied introduce la possibilità di utilizzare una pompa di calore ad aria per retrofit commerciali, raggiungendo un'efficienza di riscaldamento fino al 300% e posizionando l'unità come soluzione ideale per la sostituzione di caldaie elettrificate. La corsa alla proprietà intellettuale si intensifica, come dimostrano le innovazioni magnetocaloriche in lega elastica dell'Università di Scienza e Tecnologia di Hong Kong, che promettono un balzo in avanti di un ordine di grandezza nell'efficienza delle variazioni di temperatura. I fornitori in grado di tradurre tali progressi di laboratorio in prodotti commerciali potrebbero ridefinire le curve dei costi del settore.
I programmi di servizi di pubblica utilità e gli incentivi federali amplificano il ruolo dei servizi post-vendita, rendendo la formazione e l'assistenza sul campo elementi di differenziazione in un contesto di crisi del lavoro. Gli OEM con accademie tecniche accreditate si posizionano per catturare le ondate di retrofit legate alle normative sui refrigeranti, consolidando la fedeltà del canale nel mercato statunitense delle apparecchiature e dei servizi HVAC.
Aziende leader nel settore delle apparecchiature e dei servizi HVAC negli Stati Uniti
Daikin Industries Ltd.
Lennox Internazionale Inc.
Emerson Electric Company
Gruppo EMCOR
Johnson Controls International plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Daikin Comfort Technologies North America ha lanciato la pompa di calore a pacchetto NEXIO Max, un'unità a tetto con tecnologia inverter per applicazioni commerciali leggere che utilizza il refrigerante R-32. Il lancio amplia la gamma di opzioni a basso GWP per impianti a tetto disponibili per gli installatori, in un momento in cui la transizione ai nuovi refrigeranti sta ridefinendo le specifiche per le sostituzioni e le nuove installazioni.
- Giugno 2026: Johnson Controls ha presentato Metasys 16.0 con funzionalità di resilienza e sicurezza informatica migliorate, conformi al livello di sicurezza 2 della norma IEC 62443-4-2. L'aggiornamento rafforza il livello software e di servizi per i sistemi HVAC e di controllo degli edifici, supportando i clienti aziendali che necessitano di operazioni sicure e connesse su tutta la gamma di prodotti.
- Giugno 2025: Daikin Applied ha presentato il chiller scroll raffreddato ad aria Trailblazer HP con funzionalità di pompa di calore integrata per edifici commerciali. Consentendo il riscaldamento elettrico e il raffreddamento in un'unica piattaforma, il lancio supporta i progetti di sostituzione delle caldaie ed espande la vendita di soluzioni nei mercati finali fortemente orientati al retrofit.
Ambito e metodologia
L'apparecchiatura HVAC è una tecnologia per il comfort dell'ambiente interno e veicolare che fornisce comfort termico e una qualità dell'aria interna accettabile. È una parte importante delle strutture residenziali, come case unifamiliari, condomini, hotel e strutture residenziali per anziani, nonché di edifici industriali e direzionali medio-grandi, come gli ospedali, dove sono necessarie condizioni edilizie sicure e salubri regolato, per quanto riguarda la temperatura e l'umidità, utilizzando aria fresca proveniente dall'esterno. Il rapporto offre un'analisi completa del mercato segmentato per tipo di apparecchiature HVAC, servizi e utenti finali.
| Sistemi split (con e senza condotti) |
| Unità confezionate e da tetto |
| Chiller |
| Unità di trattamento aria |
| Forni |
| Ventilconvettori |
| Finestra / Attraverso il muro / PTAC |
| caldaie |
| Pompe di calore |
| Umidificatori e Deumidificatori |
| Sistemi a flusso di refrigerante variabile (VRF). |
| Altri tipi di apparecchiature |
| Nuove installazioni |
| Retrofit / Sostituzioni |
| Manutenzione e riparazione |
| Contratti a risposta alla domanda e a prestazione |
| Vendita diretta (dall'OEM all'utente finale) |
| Distributori/grossisti di HVAC |
| Negozi al dettaglio/fai da te |
| Piattaforme di commercio elettronico online |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzionale (Sanità, Istruzione) |
| Altri utenti finali |
| Sistemi canalizzati |
| Mini-split senza condotto |
| Sistemi di pompe di calore ibride/geotermiche |
| HVAC intelligente e connesso |
| Per attrezzatura | Sistemi split (con e senza condotti) |
| Unità confezionate e da tetto | |
| Chiller | |
| Unità di trattamento aria | |
| Forni | |
| Ventilconvettori | |
| Finestra / Attraverso il muro / PTAC | |
| caldaie | |
| Pompe di calore | |
| Umidificatori e Deumidificatori | |
| Sistemi a flusso di refrigerante variabile (VRF). | |
| Altri tipi di apparecchiature | |
| Per tipo di servizio | Nuove installazioni |
| Retrofit / Sostituzioni | |
| Manutenzione e riparazione | |
| Contratti a risposta alla domanda e a prestazione | |
| Per canale di distribuzione | Vendita diretta (dall'OEM all'utente finale) |
| Distributori/grossisti di HVAC | |
| Negozi al dettaglio/fai da te | |
| Piattaforme di commercio elettronico online | |
| Per utente finale | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzionale (Sanità, Istruzione) | |
| Altri utenti finali | |
| Per tecnologia | Sistemi canalizzati |
| Mini-split senza condotto | |
| Sistemi di pompe di calore ibride/geotermiche | |
| HVAC intelligente e connesso |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato statunitense delle apparecchiature e dei servizi HVAC?
Nel 79.96 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 100.55 miliardi di dollari entro il 2031.
Quale segmento di attrezzature sta crescendo più rapidamente?
Le pompe di calore guidano la crescita con un CAGR del 5.89%, sostenute dagli incentivi federali e dagli obblighi di elettrificazione statali.
In che modo le normative sui refrigeranti influenzeranno gli investimenti in HVAC?
Il requisito A2025L del 2 impone la sostituzione anticipata dei sistemi R-410A, provocando picchi di spesa in conto capitale nel breve termine e spostando la domanda di prodotti verso soluzioni a basso GWP.
Perché i sistemi HVAC intelligenti stanno guadagnando terreno?
I controlli connessi consentono la partecipazione alla risposta alla domanda dei servizi di pubblica utilità e la manutenzione predittiva, garantendo un risparmio energetico del 20-40% e riducendo i tempi di inattività.
Dove si registra la domanda regionale più forte?
Gli stati del sud registrano i volumi più elevati di energia generata dal raffreddamento, mentre la California è in testa alla spesa per l'elettrificazione basata su politiche e il Nord-est accelera l'adozione di pompe di calore nei climi freddi.
Quali mosse strategiche definiscono la concorrenza attuale?
Le partnership che integrano l'intelligenza artificiale, le joint venture sulle tecnologie VRF e dei compressori e le acquisizioni che migliorano le capacità del software segnalano un passaggio dalla differenziazione basata sull'hardware a quella basata sulle soluzioni.


