

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
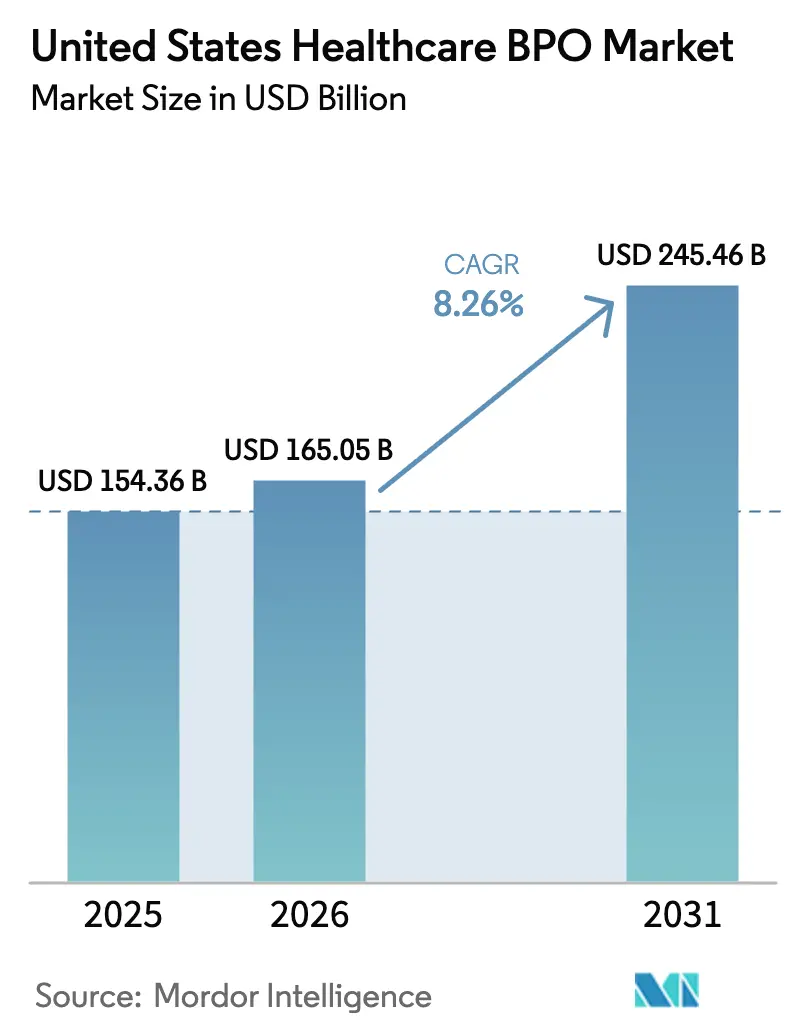
| Dimensione del mercato (2026) | 165.05 miliardo di dollari |
| Dimensione del mercato (2031) | 245.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.26% CAGR |
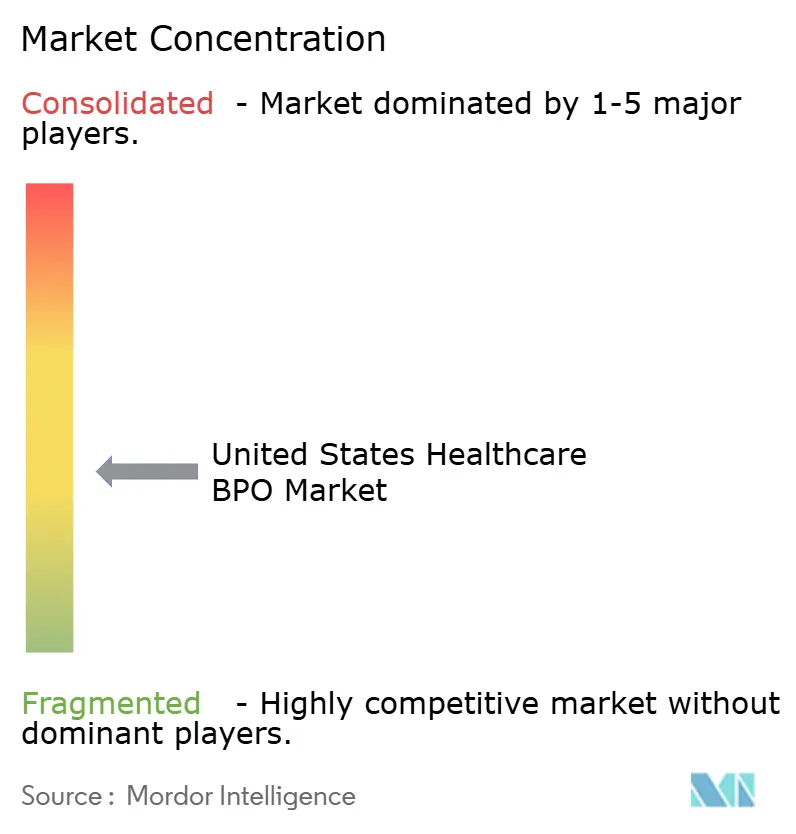
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato BPO sanitario negli Stati Uniti di Mordor Intelligence
Si prevede che il mercato statunitense del BPO sanitario crescerà da 154.36 miliardi di dollari nel 2025 a 165.05 miliardi di dollari nel 2026, per poi raggiungere i 245.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.26% nel periodo 2026-2031.
L'attuale espansione è trainata dalla crescente complessità amministrativa, dall'ampia adozione dell'IA e dalle pressioni sui costi per i fornitori di servizi sanitari, fattori che indirizzano la spesa verso partner di outsourcing specializzati. Le organizzazioni si rivolgono sempre più a fornitori offshore e nearshore che combinano interoperabilità in tempo reale, solida sicurezza informatica e automazione su larga scala per tenere il passo con cicli di rimborso sempre più stringenti e volumi crescenti di verifica dell'ammissibilità, autorizzazione preventiva e liquidazione dei sinistri. Un'impennata nelle reiscrizioni a Medicaid, tassi di rifiuto in aumento negli ospedali e le nuove regole di interoperabilità del CMS stanno incrementando la domanda di servizi end-to-end di elaborazione dell'ammissibilità e di autorizzazione preventiva basati su API. Gli investimenti di private equity e il consolidamento dei fornitori stanno intensificando la concorrenza, spingendo i fornitori di servizi a differenziarsi attraverso strumenti di IA generativa, piattaforme conformi a FHIR e modelli di collaborazione ibridi che bilanciano la supervisione in loco con l'esecuzione offshore. Allo stesso tempo, l'inflazione salariale in India e nelle Filippine e i nuovi dazi statunitensi sull'hardware IT stanno erodendo il vantaggio competitivo in termini di costi, accelerando la transizione verso i centri nearshore in Messico e America Centrale.
Punti chiave del rapporto
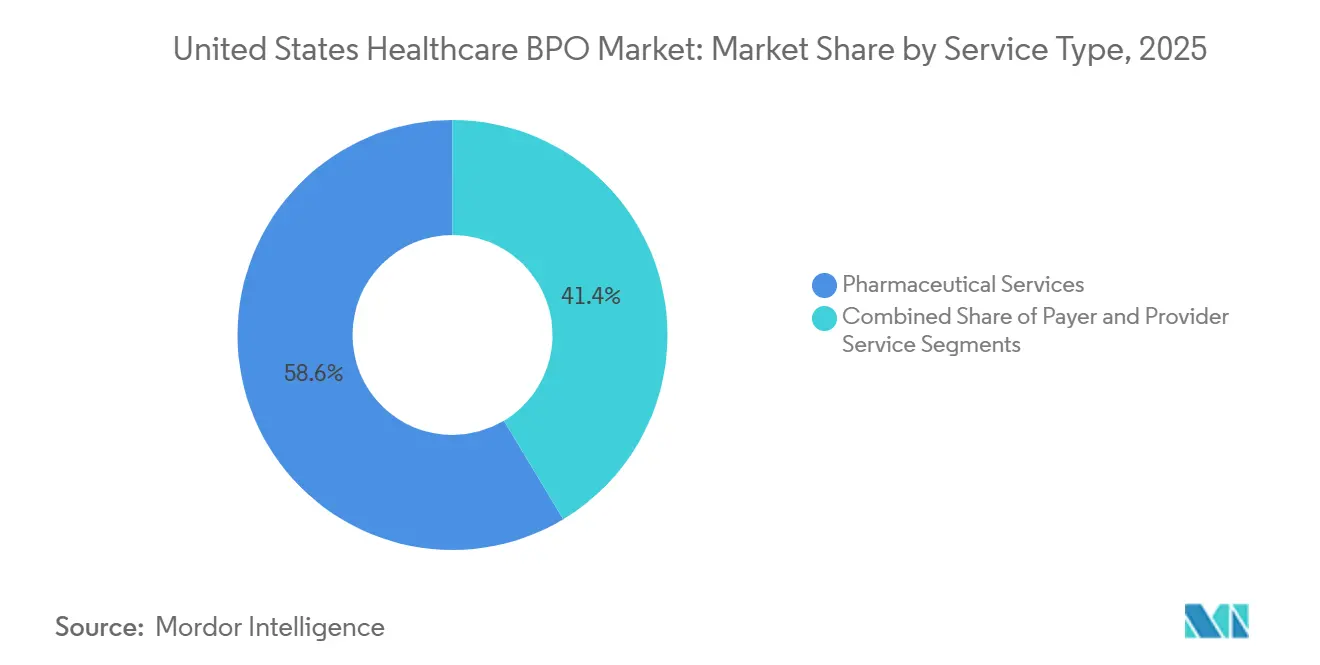
- Per tipologia di servizio, nel 2025 i servizi farmaceutici hanno dominato il mercato BPO sanitario degli Stati Uniti con una quota del 58.62%. Si prevede che i servizi di fornitura cresceranno a un CAGR del 12.73% tra il 2026 e il 2031.
- In base al modello di fornitura, nel 2025 Offshore Delivery deteneva una quota dell'81.35% del mercato BPO sanitario degli Stati Uniti. Si prevede che Nearshore Delivery crescerà a un CAGR del 12.32% fino al 2031.
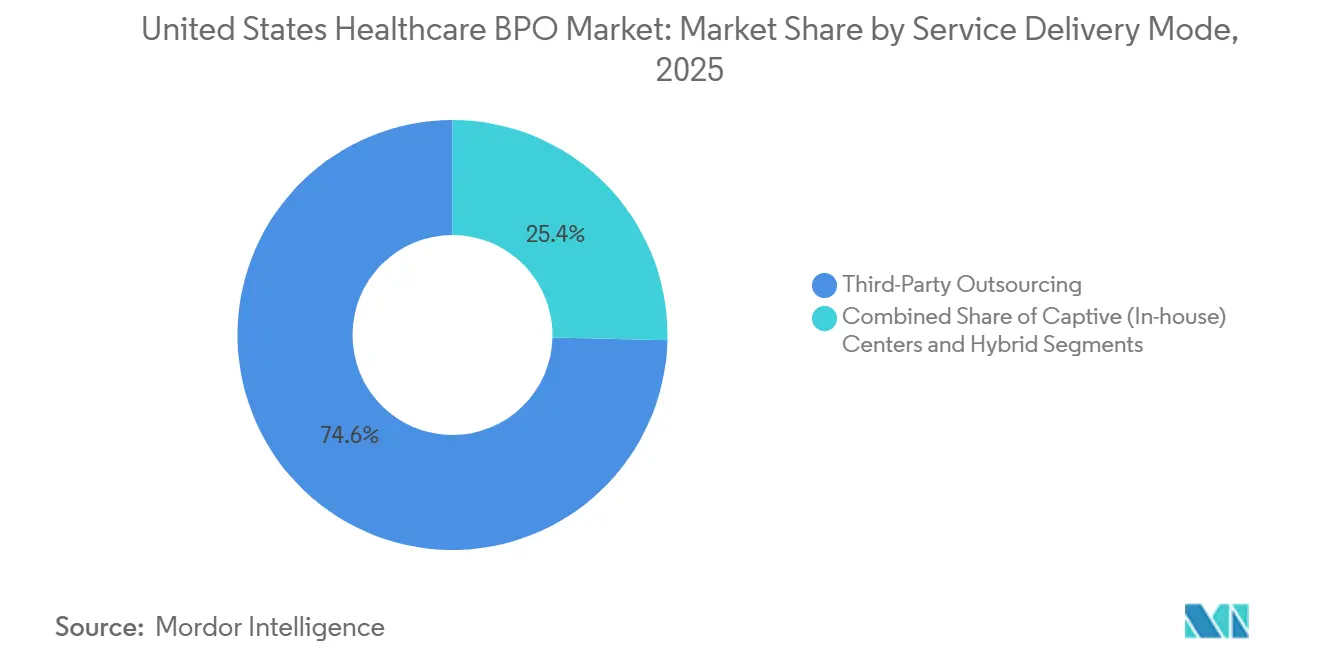
- In base alla modalità di erogazione dei servizi, nel 2025 l'outsourcing di terze parti ha rappresentato il 74.62% del mercato BPO sanitario degli Stati Uniti. Il co-sourcing ibrido sta avanzando a un CAGR dell'11.63% fino al 2031.
- Per cliente finale, nel 2025 gli operatori sanitari detenevano il 44.22% della quota di mercato BPO del settore sanitario negli Stati Uniti. Si prevede che le agenzie governative registreranno un CAGR del 10.53% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato BPO sanitario degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente pressione sui costi amministrativi | + 1.8% | Nazionale, più alto nei mercati del Nord-Est e della costa occidentale | Medio termine (2-4 anni) |
| Adozione di tecnologie avanzate (IA, RPA, analisi) | + 2.1% | Nazionale, guidato da grandi reti di distribuzione integrate e pagatori nazionali | A breve termine (≤ 2 anni) |
| Aumento della complessità normativa | + 1.3% | Nazionale, acuto negli stati con leggi aggiuntive sulla privacy | A lungo termine (≥ 4 anni) |
| Aumento dell'adozione del BPaaS da parte dei pagatori regionali | + 0.9% | Mercati del Midwest e del Sud-est | Medio termine (2-4 anni) |
| Arretrato di rideterminazione di Medicaid | + 1.0% | A livello statale, i più alti si trovano in Texas, Florida e Carolina del Nord | A breve termine (≤ 2 anni) |
| Adozione di codifica e autorizzazione preventiva dell'IA generativa | + 1.5% | Nazionale, concentrato tra i sistemi sanitari multi-ospedalieri | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione crescente sui costi amministrativi per pagatori e fornitori
Gli ospedali spendono 19.7 miliardi di dollari all'anno per contestare le richieste di rimborso respinte, con tassi di rifiuto nel 2025 compresi tra l'11.8% e il 19%, spingendo i CFO a esternalizzare le attività del ciclo di fatturazione a partner a tariffa variabile che possono ridurre la manodopera fissa e migliorare la riscossione dei pagamenti. La spesa sanitaria nazionale ha raggiunto i 4.9 trilioni di dollari nel 2023 e si prevede che aumenterà del 5.8% all'anno fino al 2033, amplificando i carichi di lavoro relativi alla verifica dell'ammissibilità, all'autorizzazione preventiva e alla liquidazione delle richieste di rimborso. [3] Centers for Medicare & Medicaid Services, “National Health Expenditure Data: Historical,” cms.gov La crescita dei rimborsi commerciali continua a essere inferiore all'inflazione dei costi medici di 150-200 punti base, comprimendo i margini dei fornitori e rendendo inevitabile l'esternalizzazione non clinica. Quasi la metà degli ospedali rurali ha registrato perdite operative nel periodo 2023-2024 e oltre 600 strutture rimangono ad alto rischio finanziario, pertanto l'esternalizzazione dei processi aziendali (BPO) per la gestione del ciclo di fatturazione sta diventando fondamentale per garantire la continuità dei servizi ai pazienti. Anche gli assicuratori sanitari si trovano ad affrontare pressioni simili, poiché i rapporti tra sinistri e premi assicurativi si avvicinano ai limiti imposti dalla normativa; nove dei dieci maggiori piani sanitari statunitensi si affidano già a Conduent per la gestione dei sinistri e delle operazioni relative agli iscritti.
Adozione di tecnologie avanzate (IA, RPA, analisi) per sbloccare l'efficienza di scala
L'intelligenza artificiale generativa sta riducendo i tempi di revisione e le ore di lavoro del personale nei flussi di lavoro di autorizzazione preventiva, ricorsi e gestione dell'utilizzo. HCLTech ha dimostrato che la sua soluzione GenAI può ridurre i tempi di revisione clinica da tre ore a 20 minuti e ridurre i costi del 30% per un piano regionale Blue Cross. Una compagnia assicurativa con 1 milione di membri spende in genere 50-70 milioni di dollari in manodopera per la revisione clinica e mantiene 200-300 infermieri a tempo pieno (FTE); l'estrazione e la sintesi basate su GenAI ora consentono agli infermieri di convalidare le decisioni anziché raccogliere documenti, riducendo il fabbisogno di personale. Optum Real, lanciato nell'aprile 2024, consente la convalida immediata della copertura e i primi progetti pilota presso Allina Health hanno registrato una riduzione degli errori amministrativi e una migliore esperienza per i pazienti. La piattaforma BPaaS di Cognizant combina RPA e apprendimento automatico per offrire una riduzione del 25-50% del costo totale di proprietà, mentre EmblemHealth ha registrato un miglioramento del 99% nella resa del claim-first-pass dopo l'implementazione. IBM Consulting afferma che i clienti del settore biofarmaceutico ora chiudono i cicli di documentazione normativa dal 50 al 75% più velocemente, utilizzando l'intelligenza artificiale generativa per flussi di lavoro ricchi di contenuti.
Aumento della complessità normativa
Il CMS ha finalizzato la sua Regola sull'Interoperabilità e l'Autorizzazione Previa a gennaio 2024, obbligando i pagatori a fornire decisioni urgenti di autorizzazione preventiva entro 72 ore e quelle standard entro sette giorni entro gennaio 2026, oppure a esternalizzare la conformità ai partner BPO con API compatibili con FHIR. I piani devono inoltre fornire motivazioni e linee guida specifiche per il diniego, innescando un ulteriore sovraccarico di documentazione che favorisce le piattaforme di revisione clinica automatizzate offerte dai grandi fornitori. Le leggi statali sulla privacy in California, Virginia e Colorado impongono tempistiche e requisiti di consenso più rigorosi rispetto all'HIPAA, pertanto i fornitori di BPO ora dispongono di manuali di governance dei dati specifici per ogni giurisdizione. La violazione di Change Healthcare del febbraio 2024 ha esposto 192.7 milioni di record ed è costata a UnitedHealth Group 2.4 miliardi di dollari, spingendo i pagatori a richiedere report SOC 2 Tipo II, test di penetrazione annuali e una copertura assicurativa informatica da 50 a 100 milioni di dollari ai partner di outsourcing. Questi obblighi aumentano i costi operativi e creano elevate barriere all'ingresso, facendo pendere la quota di mercato verso i fornitori dotati di centri operativi di sicurezza dedicati.
Aumento dell'adozione di BPaaS da parte di piccole e medie imprese erogatrici di servizi finanziari
Le compagnie assicurative regionali con 100,000-500,000 iscritti stanno passando da contratti basati su FTE ad abbonamenti Business Process as a Service che integrano automazione, piattaforme cloud e manodopera variabile. La suite BPaaS di Cognizant riunisce amministrazione delle polizze, sinistri e self-service in un'unica istanza cloud, consentendo agli assicuratori di lanciare prodotti senza ingenti esborsi di capitale. Le piattaforme on-premise legacy prossime alla fine del loro ciclo di vita rendono gli aggiornamenti interni insostenibili; i fornitori di BPaaS assorbono i costi di licenza e infrastruttura e li trasferiscono attraverso tariffe prevedibili per iscritto. I piccoli assicuratori ottengono anche strumenti di analisi che non potevano sviluppare internamente; BigDecisions di Cognizant fornisce modelli di accuratezza dei sinistri un tempo riservati alle compagnie nazionali. Le organizzazioni di assistenza sanitaria gestita Medicaid ottengono benefici immediati, ma i costi di passaggio a lungo termine aumentano poiché i flussi di lavoro si bloccano su stack proprietari, rafforzando la fidelizzazione dei fornitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla sicurezza informatica e alla privacy dei dati | -0.7% | Nazionale, intensificato in California, New York, Massachusetts | A breve termine (≤ 2 anni) |
| Riduzione dell'arbitraggio dei costi offshore | -0.5% | Nazionale, che colpisce i fornitori con >70% di FTE offshore | A lungo termine (≥ 4 anni) |
| I dazi statunitensi gonfiano l'hardware IT importato | -0.3% | Trasferimento dei costi indiretti a livello nazionale | Medio termine (2-4 anni) |
| Il consolidamento dei fornitori aumenta il rischio di lock-in | -0.4% | Regionale, acuto per i sistemi ospedalieri rurali e i piccoli pagatori | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di sicurezza informatica e privacy dei dati dopo la violazione
L'attacco ransomware a Change Healthcare ha interrotto le richieste di rimborso per migliaia di fornitori, ha esposto quasi 200 milioni di record e ha innescato una rivalutazione dei protocolli di rischio informatico dei fornitori. Uno studio del JAMA del 2024 ha contato 566 violazioni che hanno interessato 170 milioni di record, con il ransomware responsabile del 69% dei dati compromessi. L'Ufficio per i diritti civili dell'HHS ha emesso accordi transattivi HIPAA per un totale di 875,000 dollari solo nel 2024, sottolineando la crescente applicazione delle norme. Gli enti pagatori ora richiedono ai fornitori di possedere attestazioni SOC 2 Tipo II, test di penetrazione indipendenti e un'assicurazione informatica con massimali elevati, aumentando i costi di ingresso per i piccoli fornitori offshore. L'incidente di sicurezza di Conduent del gennaio 2025 ha acuito le preoccupazioni e ha messo in luce la necessità di playbook trasparenti per la risposta agli incidenti. Diversi stati stanno valutando una legislazione che imponga standard minimi di sicurezza informatica per i fornitori di BPO sanitari , il che favorirebbe ulteriormente i grandi fornitori con operazioni di sicurezza consolidate.
Riduzione dell'arbitraggio dei costi offshore a causa delle tariffe
L'inflazione salariale in India e nelle Filippine sta erodendo i vantaggi storici in termini di costi, mentre i dazi della Sezione 301 aggiungono dazi del 50% sui semiconduttori nel 2025 e del 100% sui guanti medicali entro il 2026, gonfiando i costi operativi dei centri offshore. Queste pressioni sui costi riducono il divario rispetto alle strutture nearshore in Messico e Costa Rica, dove l'affinità culturale e l'allineamento dei fusi orari migliorano la qualità del servizio. Di conseguenza, si prevede che il servizio di consegna nearshore crescerà del 12.32% all'anno dal 2026 al 2031. I fornitori offshore si stanno affrettando ad aprire hub nearshore, ma l'esborso di capitale e la riqualificazione della forza lavoro necessari per cambiare area geografica ridurranno i margini nei prossimi due anni.
Analisi del segmento
Per tipo di servizio: predominio farmaceutico, slancio del fornitore
Nel 2025, i servizi farmaceutici rappresentavano il 58.62% della quota di mercato del BPO sanitario negli Stati Uniti, grazie alla gestione degli studi clinici, alla documentazione normativa e alla garanzia della qualità della produzione, mentre gli sponsor accelerano le tempistiche di sviluppo dei farmaci. IQVIA ha registrato un fatturato di 15.4 miliardi di dollari nel 2024 e ha registrato un arretrato di 32 miliardi di dollari, a dimostrazione della domanda incessante di capacità di ricerca a contratto. Le linee guida della FDA sugli studi clinici decentralizzati, pubblicate a settembre 2024, estendono l'ambito di esternalizzazione al monitoraggio remoto e ai componenti di assistenza domiciliare, introducendo nuovi casi d'uso. Si prevede tuttavia che i servizi di provider cresceranno più rapidamente, con un CAGR del 12.73% tra il 2026 e il 2031, poiché gli ospedali devono far fronte a tassi di rifiuto fino al 19% e all'aumento dei costi di riscossione, spingendoli verso partner con ciclo di ricavi a servizio completo. Le dimensioni del mercato BPO sanitario degli Stati Uniti per gli accordi orientati ai fornitori sono destinate ad accelerare rapidamente, poiché i sistemi sanitari cercano soluzioni complete per reclami, codifica e coinvolgimento finanziario dei pazienti.
L'outsourcing farmaceutico continua a diversificarsi, oltre la ricerca clinica, verso la logistica della supply chain, le revisioni dei batch record e l'abilitazione delle vendite omnicanale, rispondendo alla più rigorosa applicazione dell'integrità dei dati del 21 CFR Parte 11. Il BPO a supporto della produzione è particolarmente interessante per le piccole aziende biotecnologiche prive di sistemi di garanzia della qualità convalidati. Al contrario, i servizi di pagamento rimangono una nicchia stabile del mercato di fascia media, in cui le relazioni consolidate tra assicuratori nazionali e fornitori incentrati sulla piattaforma limitano il tasso di abbandono. TriZetto di Cognizant da solo gestisce miliardi di transazioni per 650 piani, rafforzando la fidelizzazione attraverso una profonda integrazione di sistema. Nel complesso, il mercato BPO sanitario degli Stati Uniti continua a premiare i fornitori che coniugano competenza di settore con tecnologia scalabile, piuttosto che con il puro arbitraggio della manodopera.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di consegna: roccaforte offshore, ripresa nearshore
L'Offshore Delivery ha rappresentato l'81.35% della spesa del 2025, riflettendo due decenni di investimenti dei fornitori in centri conformi all'HIPAA in India e nelle Filippine. Tuttavia, l'erosione dei differenziali del costo del lavoro e l'inflazione dell'hardware dovuta alle tariffe stanno spostando la crescita verso le sedi nearshore, dove il mercato BPO sanitario degli Stati Uniti è destinato a espandersi rapidamente. I centri nearshore offrono supporto in fuso orario nello stesso giorno, riducendo la latenza di passaggio tra pagatori, fornitori e team BPO. La violazione del febbraio 2024 ha intensificato il controllo dei controlli di sicurezza informatica offshore e i pagatori ora privilegiano la prossimità per audit più semplici e una risposta agli incidenti in tempo reale.
L'erogazione onshore rimane essenziale per i servizi clinici ad alta complessità che richiedono infermieri qualificati e interazione diretta con i fornitori. Optum combina la supervisione clinica onshore con l'elaborazione delle transazioni offshore per bilanciare qualità e costi. Major offshore come Cognizant e Genpact stanno correndo per stabilire hub nearshore, ma gli investimenti di capitale in Messico e Colombia ridurranno i margini nel breve termine. Modelli di erogazione ibridi che orchestrano la supervisione onshore, l'esecuzione nearshore e l'elaborazione di massa offshore stanno diventando la norma, costringendo i fornitori a investire nell'orchestrazione delle piattaforme e nella gestione del flusso di lavoro in tempo reale.
Per modalità di fornitura del servizio: scala di terze parti, flessibilità ibrida
L'outsourcing di terze parti ha rappresentato il 74.62% della spesa del 2025, poiché offre a pagatori e fornitori accesso immediato a talenti specializzati e automazione senza ingenti impegni di capitale. Il mercato BPO sanitario degli Stati Uniti sta ora assistendo a una solida transizione verso il co-sourcing ibrido, con una crescita prevista dell'11.63% annuo fino al 2031, poiché le compagnie assicurative di fascia media mantengono internamente le analisi sensibili, delegando al contempo le transazioni basate sui volumi. Il fatturato Insight di Optum nel terzo trimestre del 2024, pari a 5 miliardi di dollari, in crescita del 27% su base annua, segnala una crescente adozione di contratti integrati di analisi e servizi.
I centri captive esistono ancora tra i grandi pagatori e le reti di distribuzione integrate che possono permettersi un controllo end-to-end; gli hub Optum di UnitedHealth Group a Hyderabad e Manila servono la sua piattaforma di gestione sinistri interna su larga scala. Tuttavia, i captive vincolano il capitale e mancano di elasticità durante i picchi stagionali, portando le organizzazioni più piccole a privilegiare modelli a tariffa variabile. Il consolidamento dei fornitori – la privatizzazione di R1 RCM per 8.9 miliardi di dollari nell'agosto 2024 e l'acquisizione di Access Healthcare da parte di New Mountain Capital per 2 miliardi di dollari nel gennaio 2025 – offre ai principali operatori il potere di offrire abbonamenti BPaaS simili al SaaS, che sfumano ulteriormente i confini tra software e servizi. Di conseguenza, gli impegni ibridi che combinano la proprietà della data science da parte del cliente con l'elaborazione delle transazioni in outsourcing domineranno i nuovi accordi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per il cliente finale: i pagatori sono in testa, il governo accelera
Gli enti pagatori del settore sanitario hanno assorbito il 44.22% della spesa dei clienti nel 2025, sfruttando l'outsourcing per controllare i coefficienti amministrativi, mentre i tassi di perdita medica si avvicinano ai limiti normativi. Le soluzioni TriZetto di Cognizant e MMIS di Conduent costituiscono la spina dorsale di centinaia di piani, garantendo un flusso di entrate costante per i fornitori incentrati sulla piattaforma. Gli enti governativi rappresentano la coorte di acquirenti in più rapida crescita, con un CAGR del 10.53% previsto fino al 2031, sostenuto dalla modernizzazione del MMIS statale e dall'outsourcing dell'integrità dei programmi federali. Le vittorie di Conduent in Alaska e Nuovo Messico dimostrano l'interesse del governo per contratti chiavi in mano di idoneità e integrità dei pagamenti.
Gli operatori continuano a esternalizzare le funzioni di gestione del ciclo dei ricavi, accesso ai pazienti e coordinamento delle cure, mentre i tassi di rifiuto aumentano e la carenza di manodopera si intensifica. Optum gestisce 75 miliardi di dollari di fatturato generato dai pazienti e Cognizant elabora miliardi di transazioni per oltre 875,000 medici. Le aziende farmaceutiche e biotecnologiche esternalizzano il coordinamento degli studi clinici, le richieste di autorizzazione all'immissione in commercio e le attività relative alla supply chain per accelerare il lancio dei farmaci; il portafoglio ordini di 32 miliardi di dollari di IQVIA segnala un andamento sostenuto.
Analisi geografica
Le dinamiche regionali giocano un ruolo decisivo nell'evoluzione del mercato BPO sanitario degli Stati Uniti. Il Nord-Est e la costa occidentale generano una domanda sproporzionata a causa degli elevati costi sanitari e delle rigide normative statali sulla privacy, come il Consumer Privacy Act della California, che richiede flussi di lavoro specializzati per la notifica delle violazioni e la gestione del consenso. California, New York e Massachusetts rappresentano insieme oltre il 30% della spesa sanitaria nazionale e ospitano le sedi centrali di numerosi enti pagatori nazionali e reti di distribuzione integrate, creando densi cluster di outsourcing. La violazione di Change Healthcare ha stimolato un rafforzamento delle misure di controllo a livello statale, favorendo i fornitori dotati di apparati di sicurezza avanzati.
Il Midwest e il Sud-est, caratterizzati da numerosi piani regionali e organizzazioni di assistenza sanitaria gestita Medicaid, adottano ampiamente i contratti BPaaS. Queste regioni hanno registrato il più elevato tasso di disiscrizione a Medicaid nel 2024, con conseguenti accordi urgenti per l'elaborazione dei requisiti di idoneità. Texas, Florida e Carolina del Nord si affidano a fornitori di BPO per la verifica dei documenti e l'assistenza ai membri, mentre gestiscono gli arretrati. I mercati rurali delle Grandi Pianure, degli Appalachi e del profondo Sud continuano a fare i conti con ospedali in difficoltà finanziarie; l'outsourcing del ciclo dei ricavi offre una via verso la stabilizzazione finanziaria quando le risorse di personale locale sono scarse.
I centri medici universitari di Boston, Philadelphia, Baltimora e San Francisco sono tra i primi ad adottare l'automazione del ciclo dei ricavi basata sull'intelligenza artificiale generativa, sperimentando l'aggiudicazione delle richieste di risarcimento in tempo reale e la prevenzione dei dinieghi con fornitori come Optum e Cognizant. L'Alaska e il Nuovo Messico illustrano il ruolo crescente delle amministrazioni statali nell'outsourcing; i contratti pluriennali di modernizzazione MMIS convogliano grandi pool di valore verso una manciata di fornitori conformi. L'applicazione non uniforme della privacy e della sicurezza informatica a livello statale sottolinea la necessità per i fornitori di BPO di mantenere uffici di conformità centralizzati e credenziali multistatali.
Panorama competitivo
Il mercato BPO sanitario degli Stati Uniti presenta un moderato consolidamento, con i 10 maggiori fornitori – Optum, Cognizant, Conduent, R1 RCM, Genpact, IQVIA, EXL, Accenture, Firstsource e HCLTech – che controllano circa la metà del fatturato. Nel frattempo, centinaia di fornitori di nicchia servono funzioni specializzate o clienti regionali. La concorrenza si divide lungo due vettori: ampia integrazione orizzontale tra i segmenti di pagatori, fornitori e farmaceutici e profonda specializzazione verticale. Optum esemplifica la scala orizzontale, generando 226.6 miliardi di dollari nelle sue tre divisioni nel 2024 e gestendo 75 miliardi di dollari di fatturato dei fornitori. R1 RCM e IQVIA illustrano il predominio verticale rispettivamente nell'outsourcing del ciclo di fatturato e della ricerca clinica, sfruttando piattaforme proprietarie e profondità di dominio.
La tecnologia rimane il principale elemento di differenziazione. GenAI di HCLTech ha ridotto i tempi di revisione delle autorizzazioni preventive a 20 minuti, riducendo i costi del 30% per i clienti pagatori. Optum Real offre lo scambio di dati in tempo reale e i primi progetti pilota hanno elaborato migliaia di richieste con meno errori. BPaaS di Cognizant ha generato un aumento del 99% del rendimento dei reclami al primo passaggio per EmblemHealth. Il capitale di private equity continua a rimodellare il settore; l'acquisizione di Access Healthcare da parte di New Mountain Capital per 2 miliardi di dollari e l'acquisizione di ION da parte di Cardinal Health per 1.12 miliardi di dollari evidenziano l'interesse degli investitori per le piattaforme automatizzate su larga scala. Le startup più piccole basate sull'intelligenza artificiale stanno fornendo soluzioni specifiche per la gestione dei dinieghi e l'automazione della documentazione che i fornitori più grandi spesso acquistano piuttosto che sviluppare, accelerando il ritmo delle acquisizioni "tuck-in".
Leader del settore BPO sanitario degli Stati Uniti
- Accenture PLC
- Genpatto limitato
- Cognizant
- UnitedHealth Group
- R1RCM
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti ha pubblicato una richiesta di informazioni per chiedere il contributo del pubblico su come accelerare l'adozione dell'intelligenza artificiale nell'assistenza clinica.
- Ottobre 2025: AGS Health ha lanciato una serie di soluzioni di forza lavoro digitale basate su agenti di intelligenza artificiale e automazione intelligente per affrontare i crescenti tassi di rifiuto delle richieste di risarcimento e la carenza di personale.
- Aprile 2025: Red Sky Health ha introdotto Daniel, una piattaforma di intelligenza artificiale che corregge gli errori, ripresenta le richieste di rimborso in tempo reale e recupera i ricavi negati ai fornitori.
- Febbraio 2025: Capital Rx ha presentato Judi Health, la prima piattaforma che gestisce le richieste di rimborso farmaceutiche e mediche su un unico sistema per ridurre gli sprechi amministrativi per i pagatori.
Ambito del rapporto sul mercato BPO sanitario degli Stati Uniti
L'outsourcing dei processi aziendali (BPO) in ambito sanitario si riferisce a un processo in cui gli operatori sanitari selezionano i fornitori terzi più adatti per specifici processi aziendali. Ciò consente a ospedali e professionisti sanitari di dedicare energie e tempo prezioso all'assistenza ai pazienti.
Ai fini del rapporto, il mercato statunitense del BPO sanitario è segmentato per tipologia di servizio, modello di erogazione, modalità di erogazione del servizio e cliente finale. Per tipologia di servizio, il mercato è segmentato in servizi di pagamento, servizi di fornitura e servizi farmaceutici. Per servizi di pagamento, il mercato è segmentato in gestione delle risorse umane, gestione dei reclami, gestione delle relazioni con i clienti (CRM), gestione operativa/amministrativa, gestione dell'assistenza, gestione dei fornitori e altri servizi di pagamento. Per servizi di fornitura, il mercato è segmentato in arruolamento dei pazienti e pianificazione strategica, servizi di assistenza al paziente e gestione del ciclo dei ricavi. Per servizi farmaceutici, il mercato è segmentato in ricerca e sviluppo, produzione e servizi non clinici. Per modello di erogazione, il mercato è segmentato in onshore, nearshore e offshore. Per modalità di erogazione del servizio, il mercato è segmentato in captive, terze parti e ibrido. Per cliente finale, il mercato è segmentato in pagatori, fornitori, aziende farmaceutiche e biotecnologiche e agenzie governative. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore in USD.
Per tipo di servizio
| Servizio di pagamento | Gestione Delle Risorse Umane | |
| Gestione sinistri | ||
| Customer Relationship Management (CRM) | ||
| Gestione operativa/amministrativa | ||
| Gestione delle cure | ||
| Gestione fornitori | ||
| Altri servizi di pagamento | ||
| Servizio del fornitore | Arruolamento dei pazienti e pianificazione strategica | |
| Servizio di cura del paziente | ||
| Gestione del ciclo dei ricavi (RCM) | ||
| Servizio farmaceutico | Supporto alla ricerca e allo sviluppo | |
| Supporto alla produzione | ||
| Servizi non clinici | Catena di fornitura e logistica | |
| Supporto alle vendite e al marketing | ||
| Altri servizi non clinici | ||
Per modello di consegna
| Consegna a terra |
| Consegna vicino alla costa |
| Consegna offshore |
Per modalità di fornitura del servizio
| Centri captive (interni) |
| Outsourcing di terze parti |
| Ibrido / Co-sourcing |
Per cliente finale
| Pagatori dell'assistenza sanitaria (assicuratori e PBM) |
| Fornitori di assistenza sanitaria (ospedali, gruppi di medici) |
| Aziende farmaceutiche e biotecnologiche |
| Agenzie governative |
| Per tipo di servizio | Servizio di pagamento | Gestione Delle Risorse Umane | |
| Gestione sinistri | |||
| Customer Relationship Management (CRM) | |||
| Gestione operativa/amministrativa | |||
| Gestione delle cure | |||
| Gestione fornitori | |||
| Altri servizi di pagamento | |||
| Servizio del fornitore | Arruolamento dei pazienti e pianificazione strategica | ||
| Servizio di cura del paziente | |||
| Gestione del ciclo dei ricavi (RCM) | |||
| Servizio farmaceutico | Supporto alla ricerca e allo sviluppo | ||
| Supporto alla produzione | |||
| Servizi non clinici | Catena di fornitura e logistica | ||
| Supporto alle vendite e al marketing | |||
| Altri servizi non clinici | |||
| Per modello di consegna | Consegna a terra | ||
| Consegna vicino alla costa | |||
| Consegna offshore | |||
| Per modalità di fornitura del servizio | Centri captive (interni) | ||
| Outsourcing di terze parti | |||
| Ibrido / Co-sourcing | |||
| Per cliente finale | Pagatori dell'assistenza sanitaria (assicuratori e PBM) | ||
| Fornitori di assistenza sanitaria (ospedali, gruppi di medici) | |||
| Aziende farmaceutiche e biotecnologiche | |||
| Agenzie governative | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato BPO sanitario degli Stati Uniti nel 2026?
Si attesta a 165.05 miliardi di dollari e si prevede che crescerà a un CAGR dell'8.26% entro il 2031.
Quale tipologia di servizio prevale nell'outsourcing sanitario negli Stati Uniti?
I servizi farmaceutici sono in testa, con il 58.62% della spesa del 2025, grazie alle notevoli esigenze di supporto normativo e di sperimentazione clinica.
Perché la consegna nearshore sta crescendo più velocemente della consegna offshore?
I costi dell'hardware dovuti alle tariffe e l'inflazione salariale all'estero, uniti ai vantaggi legati al fuso orario e alla conformità, stanno determinando un CAGR del 12.32% per le sedi nearshore.
Cosa determina la domanda dei fornitori di esternalizzazione del ciclo dei ricavi?
I tassi di rifiuto dell'11.8-19% e l'aumento dei costi di riscossione spingono gli ospedali a cercare partner con costi variabili e basati sull'intelligenza artificiale per il ciclo dei ricavi.
In che modo le preoccupazioni relative alla sicurezza informatica influenzano la scelta dei fornitori?
L'esame post-violazione richiede report SOC 2 Tipo II, ampie polizze assicurative informatiche e solidi protocolli di risposta agli incidenti, privilegiando i fornitori affermati con operazioni di sicurezza mature.
Quale gruppo di clienti rappresenta il segmento di acquirenti in più rapida crescita?
Si prevede che le agenzie governative, guidate dai progetti statali di modernizzazione del Medicaid MMIS, cresceranno del 10.53% annuo fino al 2031.


