

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
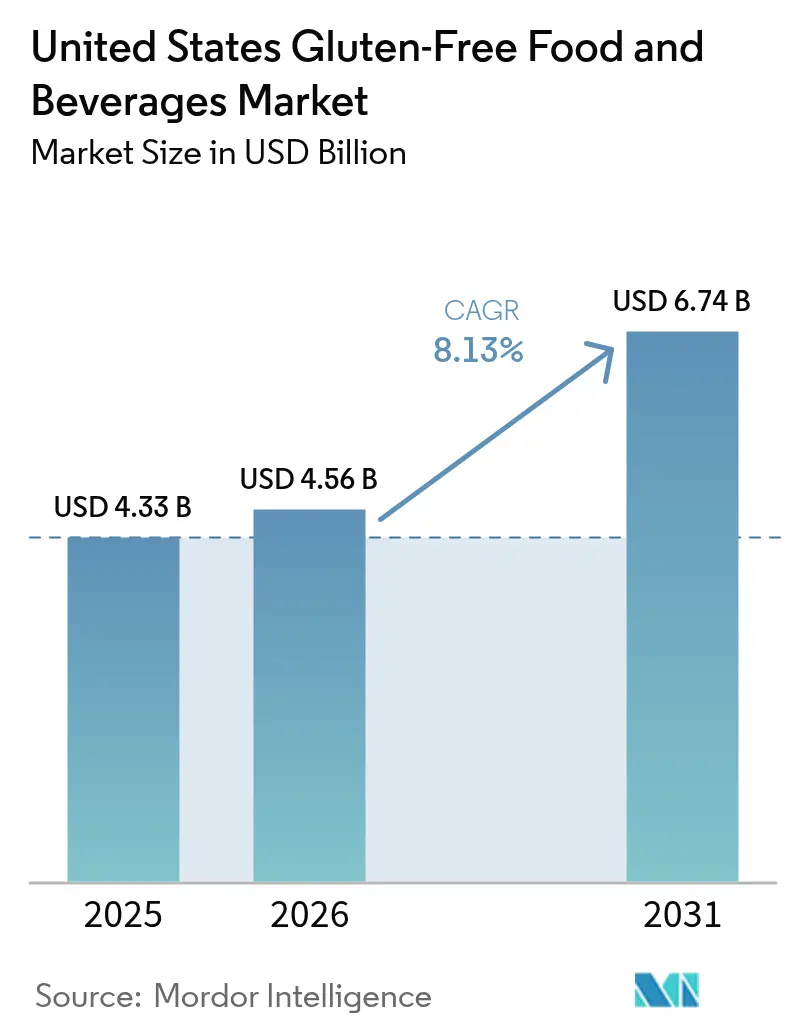
| Dimensione del mercato (2026) | 4.56 miliardo di dollari |
| Dimensione del mercato (2031) | 6.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.13% CAGR |
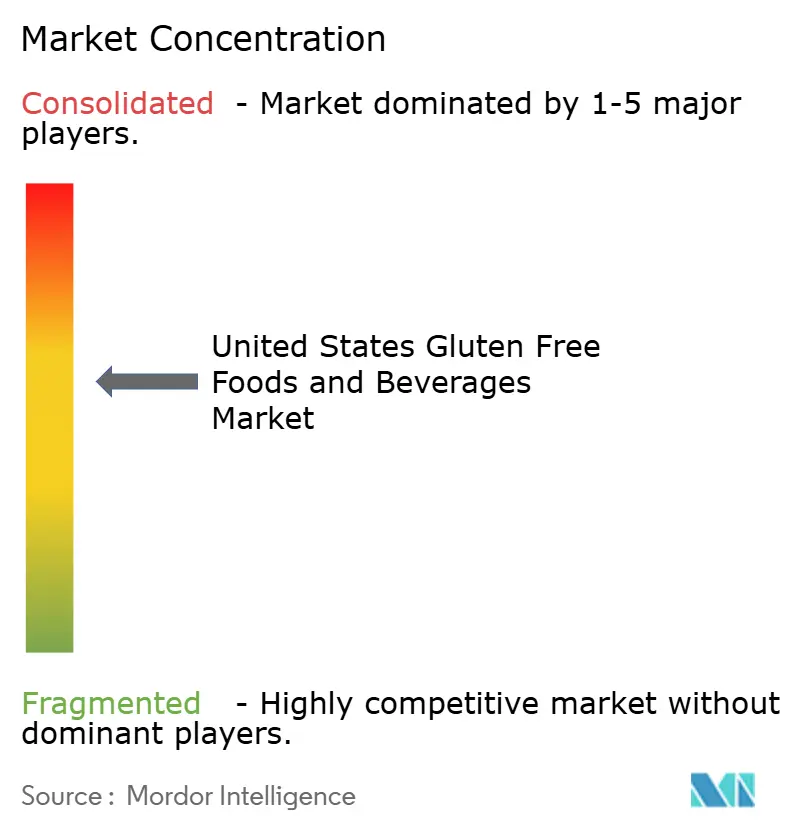
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato statunitense degli alimenti e delle bevande senza glutine condotta da Mordor Intelligence
Si prevede che il mercato statunitense di alimenti e bevande senza glutine crescerà da 4.33 miliardi di dollari nel 2025 a 4.56 miliardi di dollari nel 2026 e raggiungerà i 6.74 miliardi di dollari entro il 2031, con un CAGR dell'8.13% nel periodo 2026-2031. La robusta crescita deriva da un cambiamento strutturale della domanda che va ben oltre i consumatori con diagnosi medica e si estende a un pubblico più ampio orientato al benessere. L'applicazione da parte della FDA del limite di glutine ≤20 ppm ha standardizzato le indicazioni sulle confezioni, consentendo ai rivenditori di ampliare con sicurezza lo spazio dedicato a scaffale, riducendo al contempo la confusione degli acquirenti. I progressi nelle formulazioni, che vanno dalla farina di riso modificata con enzimi al sorgo fermentato, hanno ridotto il divario sensoriale con i prodotti a base di grano, favorendo tassi di riacquisto più elevati. L'interesse dei consumatori per l'ottimizzazione della salute intestinale, unito alle aspettative di clean label, rafforza il potere di determinazione dei prezzi premium. Infine, il mix di canali si sta evolvendo, poiché l'e-commerce in abbonamento conquista le famiglie attente al valore ma fedeli al marchio.
Punti chiave del rapporto
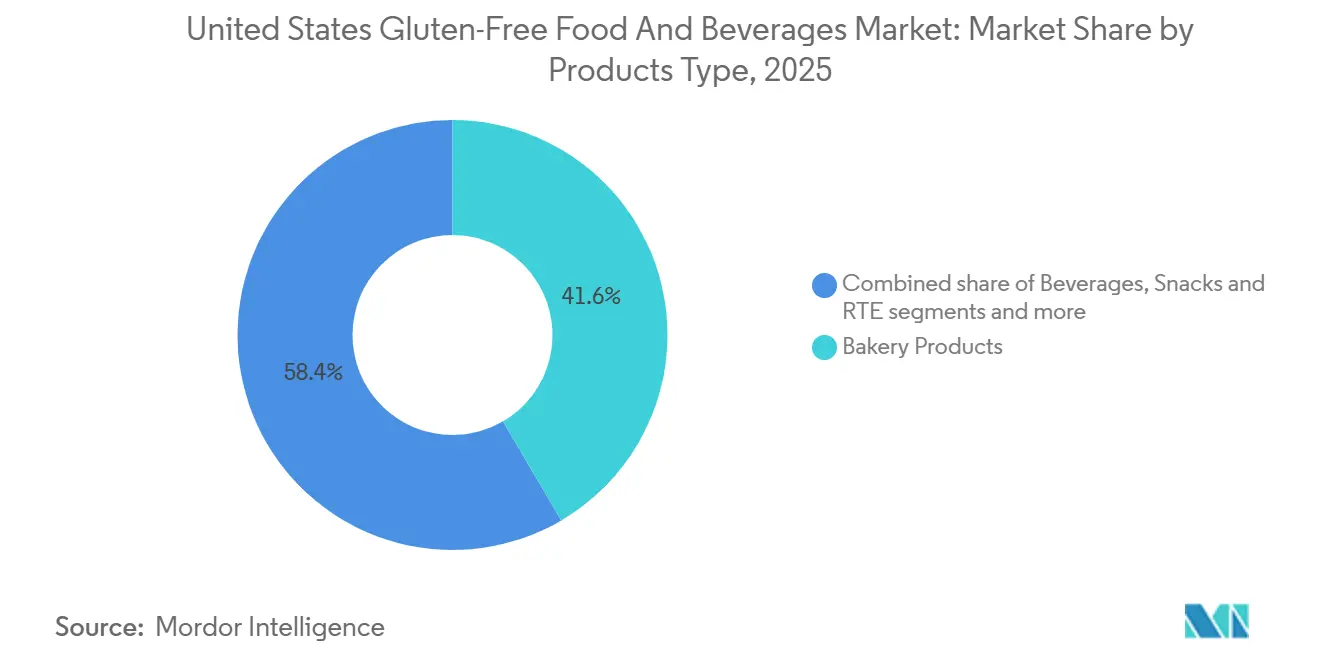
- Per tipologia di prodotto, i prodotti da forno hanno registrato una quota di fatturato del 41.57% nel 2025, mentre si prevede che le bevande cresceranno a un CAGR del 9.05% fino al 2031.
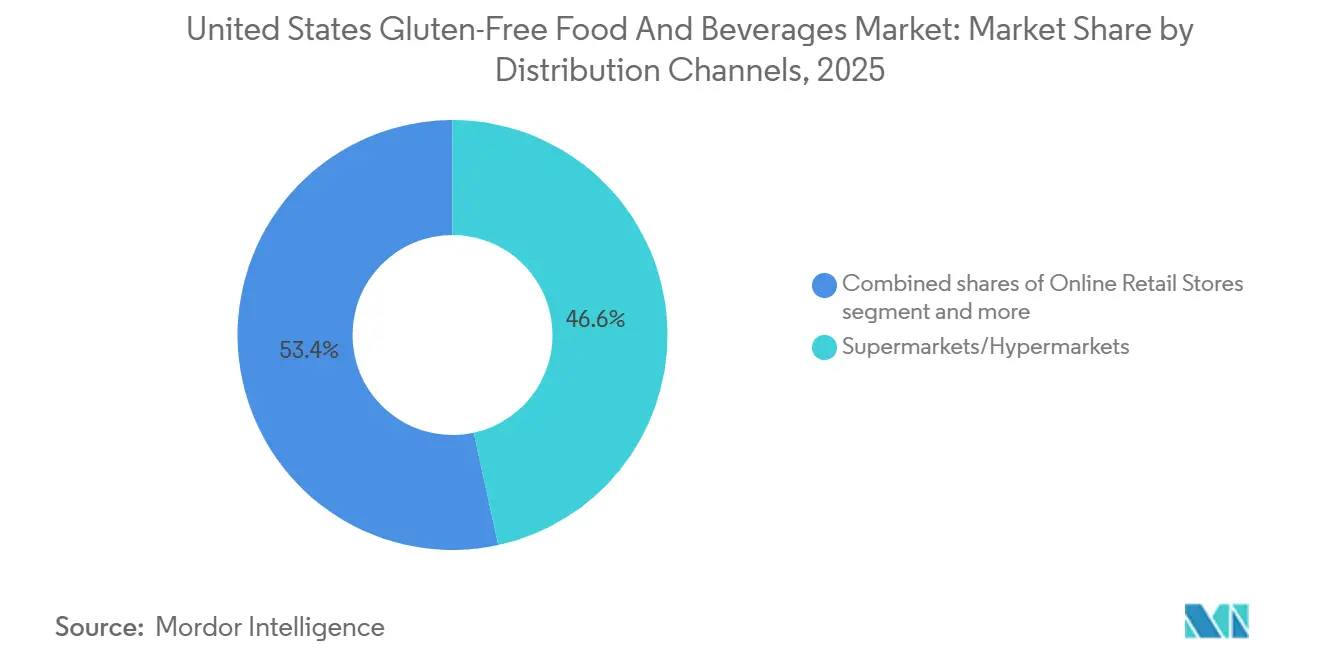
- Per canale di distribuzione, nel 2025 i supermercati e gli ipermercati detenevano il 46.58% della quota di mercato degli alimenti e delle bevande senza glutine negli Stati Uniti, mentre i negozi al dettaglio online hanno registrato il CAGR previsto più elevato, pari al 9.53% fino al 2031.
- In termini geografici, l'Ovest ha registrato il 27.65% delle vendite del 2025, mentre il Sud è destinato a crescere a un CAGR del 9.15% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alimenti e delle bevande senza glutine negli Stati Uniti
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento dei tassi di diagnosi di celiachia e sensibilità al glutine | + 1.2% | Nazionale, con un impatto maggiore nel Nord-Est e sulla costa occidentale | Medio termine (2-4 anni) |
| Regolamentazioni governative a supporto dell'etichettatura senza glutine | + 0.8% | Nazionale, con i primi guadagni in California, New York, Illinois | A lungo termine (≥ 4 anni) |
| Innovazione continua del prodotto nel gusto, nella consistenza e nella formulazione | + 1.5% | Nazionale, più forte nelle aree metropolitane urbane | A breve termine (≤ 2 anni) |
| Maggiore consapevolezza attraverso influencer sui social media e contenuti sul benessere | + 1.1% | Nazionale, con concentrazione su gruppi demografici esperti di tecnologia | A breve termine (≤ 2 anni) |
| Ampliare la percezione dei prodotti senza glutine come parte di uno stile di vita più sano e pulito | + 0.9% | Mercati nazionali premium nell'ovest e nel nord-est | Medio termine (2-4 anni) |
| Crescente attenzione alla salute intestinale e alle diete rispettose del microbioma | + 0.7% | Dati demografici nazionali guidati dai social media | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei tassi di diagnosi di celiachia e sensibilità al glutine
La prevalenza della celiachia negli Stati Uniti è di circa l'1%, con metodi di screening più efficaci che rivelano tassi di diagnosi variabili tra i gruppi etnici: 1.08% nelle popolazioni bianche, 0.36% nelle popolazioni ispaniche e 0.16% negli afroamericani [1] Fonte: Agency for Healthcare Research and Quality, “Celiac Disease Screening Update,” ahrq.gov . Un maggiore utilizzo di strumenti di screening sierologici, come i test degli anticorpi anti-transglutaminasi tissutale, determina un maggior numero di diagnosi confermate, anche se la prevalenza complessiva rappresenta una percentuale molto piccola della popolazione. I rinvii pediatrici sono aumentati tra il 2024 e il 2025, creando una coorte di pazienti con diagnosi obbligatoria che mostra una forte fedeltà al marchio e una bassa elasticità di prezzo. Il Nord-Est e il Midwest registrano il maggior numero di diagnosi perché le fitte reti di specialisti supportano test precoci. I produttori che si impegnano nella certificazione GFCO si assicurano una spesa stabile delle famiglie, mentre le farmacie rafforzano la visibilità al dettaglio raggruppando i prodotti certificati vicino ai rimedi digestivi da banco. Una maggiore consapevolezza in ambito medico trasforma quindi la domanda latente in un volume prevedibile.
Regolamentazioni governative a supporto dell'etichettatura senza glutine
La normativa FDA 21 CFR 101.91 richiede che i prodotti etichettati come "senza glutine" contengano meno di 20 parti per milione (ppm) di glutine. Nel 2024, la FDA ha esteso i requisiti di documentazione per includere gli alimenti fermentati e idrolizzati [2] Fonte: Food and Drug Administration, "Gluten-Free Labeling", fda.gov . Gli standard nazionali stimolano il commercio interstatale e rafforzano la fiducia dei consumatori. Tuttavia, pongono ostacoli alla conformità, soprattutto per i produttori più piccoli privi di capacità di test. Al contrario, i produttori più grandi, beneficiando delle economie di scala, possono sostenere più facilmente questi costi di conformità. Spesso sfruttano le certificazioni come vantaggio competitivo. Il quadro normativo spinge le aziende a investire in impianti di produzione specializzati e laboratori di analisi. Ciò non solo amplia la varietà di prodotti, ma riduce anche i rischi di contaminazione incrociata. Tali investimenti infrastrutturali e un rigoroso controllo di qualità consentono ai produttori di mantenere standard senza glutine coerenti e di allinearsi alle normative FDA. Inoltre, l'armonizzazione degli standard senza glutine ha perfezionato la gestione della catena di approvvigionamento e intensificato la verifica dei fornitori a tutti i livelli.
Ampliare la percezione dei prodotti senza glutine come parte di uno stile di vita più sano e pulito
Un numero significativo di adulti statunitensi acquista ora prodotti senza glutine nonostante non abbia una diagnosi medica, considerando l'eliminazione del glutine come sinonimo di alimentazione sana e riduzione dell'infiammazione. Questo segmento di stile di vita dà priorità a prodotti con elenchi di ingredienti brevi, verifica non OGM e certificazione biologica, spesso pagando un sovrapprezzo rispetto alle alternative convenzionali. L'effetto alone si estende alle categorie adiacenti: i consumatori che acquistano pane senza glutine sono statisticamente più propensi ad acquistare latte vegetale e integratori probiotici, consentendo strategie di promozione incrociata al dettaglio. Tuttavia, questa percezione non è uniformemente basata sull'evidenza; gli studi clinici non hanno dimostrato alcun vantaggio metabolico delle diete senza glutine in individui senza celiachia o allergia al grano, eppure questa narrazione persiste nei media del benessere. I marchi che comunicano in modo trasparente l'assenza di benefici per la salute per i consumatori non celiaci rischiano di alienare un segmento redditizio, creando una tensione strategica tra accuratezza scientifica ed efficacia del marketing.
Maggiore consapevolezza attraverso influencer sui social media e contenuti sul benessere
Gli influencer di Instagram e TikTok con oltre 500,000 follower pubblicano regolarmente ricette senza glutine, trucchi e recensioni di prodotti, generando milioni di visualizzazioni per post. La crescita dei canali online ha anche aumentato la varietà di prodotti e i prezzi competitivi, a vantaggio sia dei consumatori alla ricerca di opzioni dietetiche specifiche, sia dei produttori che desiderano espandere la propria presenza sul mercato. Secondo i dati del Dipartimento dell'Agricoltura degli Stati Uniti del 2023, 1 acquirente su 5 nel Paese ha dichiarato di acquistare generi alimentari online almeno una volta ogni 30 giorni. [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Fare la spesa online", usda.govTuttavia, la sensibilizzazione guidata dagli influencer spesso manca di rigore scientifico; molti creatori confondono il senza glutine con la perdita di peso o la disintossicazione, affermazioni non supportate da ricerche peer-reviewed. Questa dinamica crea un'arma a doppio taglio per i marchi: una maggiore visibilità si accompagna al rischio di controlli normativi se le partnership con gli influencer implicano benefici per la salute non approvati. La Federal Trade Commission ha inviato lettere di avvertimento ai marchi le cui campagne di influencer hanno fatto affermazioni sul trattamento di malattie senza fondamento, sottolineando i rischi di conformità insiti nelle strategie di crescita basate sui social media.
Analisi dell'impatto della restrizione
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costi di produzione e ingredienti più elevati per le formulazioni senza glutine | -1.8% | Nazionale, con un impatto maggiore nelle fasce demografiche a basso reddito | A lungo termine (≥ 4 anni) |
| Incongruenze di sapore e consistenza in alcuni prodotti da forno e di base senza glutine | -0.9% | Nazionale, che colpisce tutti gli stabilimenti produttivi | Medio termine (2-4 anni) |
| Forte concorrenza da parte di altre categorie incentrate sulla salute | -1.1% | Globale, con particolare impatto sui segmenti della panetteria e della pasta | Medio termine (2-4 anni) |
| Conformità normativa e requisiti di certificazione per l'etichettatura senza glutine | -0.6% | Nazionale, con lacune normative nei produttori più piccoli | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di produzione e ingredienti più elevati per le formulazioni senza glutine
Le farine senza glutine come quella di mandorle, cocco e ceci raggiungono prezzi all'ingrosso 2-3 volte superiori a quelli della farina di frumento, riducendo i margini di profitto per i produttori che competono sul prezzo con i prodotti convenzionali. Le linee di produzione dedicate al senza glutine richiedono rigorosi protocolli di pulizia e uno stoccaggio separato per prevenire la contaminazione incrociata, con conseguenti costi operativi maggiori rispetto alle strutture condivise. I produttori più piccoli spesso non hanno le dimensioni necessarie per negoziare condizioni favorevoli con i fornitori di ingredienti speciali, costringendoli ad accettare prezzi spot che fluttuano in base alle rese dei raccolti. Ad esempio, la siccità del 2024 nelle regioni di coltivazione delle mandorle in California ha fatto aumentare i prezzi della farina di mandorle del 22%, riducendo i margini per i marchi che avevano bloccato i prezzi al dettaglio con i distributori. Grandi aziende come General Mills Inc. e Conagra Brands mitigano la pressione sui costi attraverso l'integrazione verticale e contratti di fornitura a lungo termine, ma i marchi di fascia media si trovano di fronte a un dilemma strategico: assorbire i costi e sacrificare la redditività, oppure aumentare i prezzi e rischiare di perdere quote di mercato a favore delle alternative a marchio privato.
Incongruenze di sapore e consistenza in alcuni prodotti da forno e di base senza glutine
Nonostante i progressi nella formulazione, molti prodotti di pane e pasta senza glutine presentano ancora consistenze friabili, sapori sgradevoli o un rapido raffermamento che scoraggiano gli acquisti ripetuti. L'assenza della rete viscoelastica del glutine rende difficile ottenere la masticabilità e l'integrità strutturale che i consumatori si aspettano dai prodotti da forno, in particolare nei pani artigianali e nelle basi per pizza. Alcuni produttori compensano aumentando il contenuto di grassi e zuccheri, il che migliora la palatabilità ma indebolisce il posizionamento salutistico che attrae gli acquirenti attenti allo stile di vita. Ciò crea una sfida di segmentazione: i prodotti ottimizzati per i pazienti celiaci danno priorità alla sicurezza e alla compliance, mentre quelli rivolti ai consumatori attenti al benessere enfatizzano il gusto e i profili dei macronutrienti, richiedendo spesso SKU e strategie di marketing separate.
Analisi del segmento
Per tipo di prodotto: la panificazione domina, le bevande accelerano
I prodotti da forno hanno catturato il 41.57% del valore del 2025, rafforzando l'importanza quotidiana di pane, biscotti e torte senza glutine per le famiglie con esigenze mediche. Si prevede che il mercato statunitense di alimenti e bevande senza glutine per i prodotti da forno aumenterà costantemente, nonostante il rallentamento della crescita dei volumi, poiché formulazioni premium come la brioche giustificano prezzi più elevati. Snack e linee pronte al consumo sfruttano le tendenze della portabilità; i pretzel twist di Quinn Foods in buste richiudibili sono pensati per l'ufficio e i viaggi. Condimenti e creme spalmabili, sebbene più piccoli, riducono il rischio nascosto di contatto incrociato e quindi generano un valore di fiducia smisurato.
Le bevande registrano la traiettoria più rapida, con un CAGR del 9.05% fino al 2031, grazie alla diffusione di birre trattate con enzimi, kombucha e prodotti pronti funzionali. I consumatori percepiscono i formati liquidi come meno a rischio di contaminazione da glutine, una convinzione che aumenta la propensione alla sperimentazione. I marchi di latticini e sostituti della carne cercano la certificazione per ampliare l'appeal, dimostrando la convergenza tra proposte a base vegetale e senza glutine. La pasta di lenticchie e ceci aggiunge proteine, attraendo gli acquirenti attenti al fitness. Nel complesso, queste innovazioni ampliano i confini di categoria e aumentano le occasioni di ripetizione, rafforzando il mercato statunitense di alimenti e bevande senza glutine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: guadagni online, i supermercati tengono
Supermercati e ipermercati continuano a rappresentare il 46.58% delle vendite del 2025, grazie a corsie dedicate e promozioni finali che favoriscono la scoperta d'impulso. Il cross-merchandising con latte vegetale o snack chetogenici amplifica ulteriormente le dimensioni del carrello. L'espansione dei marchi privati da parte di Walmart intensifica la concorrenza sui prezzi, costringendo i player di marca a differenziarsi attraverso la profondità della certificazione e la provenienza degli ingredienti. I principali rivenditori rafforzano la loro posizione attraverso servizi di ritiro in giornata e consegne a domicilio a temperatura controllata, mentre i rivenditori online implementano modelli basati su abbonamento per mantenere vendite mensili costanti. Queste piattaforme digitali offrono filtri avanzati per i prodotti, informazioni sugli allergeni e consigli personalizzati.
Il commercio al dettaglio online cresce a un CAGR del 9.53% fino al 2031. I modelli di abbonamento garantiscono ricavi prevedibili eliminando al contempo le commissioni di slotting, vantaggioso per i competitor di medie dimensioni. L'integrazione di Amazon delle opzioni di ritiro in negozio attenua le distinzioni di canale e attrae gli acquirenti che desiderano un'ispezione pratica delle confezioni prima dell'acquisto. I fornitori di kit pasto offrono ora piani senza glutine, aggiungendo un sottocanale orientato al servizio. I rivenditori specializzati mantengono un'ampia gamma di SKU per i clienti a cui è stata recentemente diagnosticata la celiachia e che necessitano di assistenza da parte del personale, mentre i minimarket offrono opzioni portatili per i viaggiatori, completando il panorama omnicanale del mercato statunitense di alimenti e bevande senza glutine. I piccoli produttori utilizzano canali diretti al consumatore per testare i prodotti e costruire la presenza del marchio prima di entrare nel commercio al dettaglio tradizionale. La crescita dello shopping online contribuisce a un'espansione equilibrata del mercato statunitense di alimenti e bevande senza glutine nelle regioni urbane e rurali, supportata da reti logistiche e infrastrutture per la catena del freddo migliorate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La regione occidentale deteneva il 27.65% del valore di mercato nel 2025, trainata dall'adozione precoce di tendenze salutistiche da parte della California e da una densa concentrazione di rivenditori di alimenti naturali come Whole Foods e Sprouts Farmers Market. Si prevede che il Sud crescerà a un CAGR del 9.15% fino al 2031, il tasso più rapido tra tutte le regioni, poiché l'aumento della popolazione ispanica e la maggiore consapevolezza della celiachia tra le fasce demografiche precedentemente sottodiagnosticate ampliano il mercato target. Texas e Florida, gli stati più grandi del Sud, hanno assistito a una proliferazione di lanci di prodotti senza glutine adattati ai gusti regionali, tra cui tortilla chips a base di manioca e platano che si allineano alle tradizioni culinarie latinoamericane.
Il Nord-Est registra il più alto consumo pro capite di prodotti senza glutine, a causa della densità della popolazione urbana, dell'elevato accesso all'assistenza sanitaria e dell'affinità culturale con le tendenze alimentari europee, dove l'adozione del senza glutine è stata più marcata. New York e il Massachusetts hanno emanato leggi statali sull'etichettatura dei menu che obbligano i ristoranti a indicare le opzioni senza glutine, incrementando indirettamente la domanda al dettaglio man mano che i consumatori si abituano alla disponibilità di prodotti senza glutine. Il predominio dell'Ovest è ulteriormente rafforzato dal movimento "quantified self" della Silicon Valley, in cui i consumatori monitorano gli apporti alimentari tramite app e dispositivi indossabili, creando un ciclo di feedback che sostiene la domanda di alimenti senza glutine e altri alimenti funzionali.
Le differenze regionali nelle infrastrutture di vendita al dettaglio influenzano anche le strategie di distribuzione. L'elevata densità di negozi di alimenti naturali nell'Ovest favorisce marchi artigianali senza glutine di fascia alta, mentre la dipendenza del Sud da catene di distribuzione di massa come Walmart e Kroger favorisce prodotti orientati al valore e marchi privati. La tradizione agricola del Midwest ha permesso l'emergere di marchi regionali senza glutine che enfatizzano l'approvvigionamento locale e la narrativa "dal produttore al consumatore", differenziandosi dagli operatori nazionali. La concentrazione di gruppi di sostegno alle allergie alimentari e di reti di supporto alla celiachia nel Nord-Est crea una base di consumatori più informata che richiede una certificazione rigorosa e un'etichettatura trasparente, alzando gli standard per l'ingresso nel mercato.
Panorama competitivo
Il mercato statunitense degli alimenti e delle bevande senza glutine presenta una moderata frammentazione, a indicare che nessun singolo operatore detiene una quota dominante, ma una manciata di grandi conglomerati esercita un'influenza sproporzionata. General Mills Inc., Conagra Brands e Kellanova sfruttano le economie di scala per assorbire i costi più elevati degli ingredienti e assicurarsi un posizionamento favorevole sugli scaffali, ma subiscono la pressione sui margini delle offerte a marchio privato che indeboliscono i prodotti di marca. Specialisti più piccoli come Namaste Foods, Quinn Foods e Amy's Kitchen conquistano segmenti premium puntando su cereali monorigine, approvvigionamento trasparente e certificazioni che incontrano i consumatori più coinvolti.
La dinamica competitiva è ulteriormente complicata dai concorrenti che operano in più categorie: marchi di origine vegetale come Beyond Meat e produttori di alternative ai latticini come Oatly hanno cercato di ottenere la certificazione senza glutine per ampliare il proprio appeal, intensificando la rivalità tra consumatori attenti alla salute. Esistono opportunità di mercato nell'intersezione tra prodotti senza glutine e altri schemi dietetici, in particolare ibridi chetogenici e paleo-senza glutine che rispondono a molteplici esigenze dei consumatori all'interno di un unico prodotto.
L'adozione della tecnologia è disomogenea; i grandi player utilizzano l'analisi predittiva per ottimizzare l'assortimento degli SKU e ridurre le rotture di stock, mentre i marchi più piccoli si affidano ai canali diretti al consumatore per raccogliere feedback in tempo reale e iterare rapidamente le formulazioni. I brevetti depositati da General Mills Inc. nel 2024 per impasti senza glutine trattati con enzimi segnalano l'intenzione di difendere i vantaggi tecnologici, sebbene l'applicabilità di tali brevetti non sia ancora stata testata in tribunale. Tra i disruptor emergenti figurano marchi di agricoltura rigenerativa che posizionano i cereali senza glutine come ecologicamente superiori al grano convenzionale, attingendo a narrative di sostenibilità che attraggono i consumatori più giovani.
Leader del settore alimentare e delle bevande senza glutine negli Stati Uniti
-
Generale Mills Inc.
-
Conagra Brands Inc.
-
PepsiCo Inc.
-
Il Hain Celestial Group Inc.
-
Bob's Red Mill Natural Foods, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Eshbal Functional Food Inc. ha stretto una partnership di produzione con Queen St. Bakery (produttore di prodotti da forno senza glutine con sede a Toronto) per produrre e commercializzare su larga scala i suoi prodotti senza glutine per il mercato nordamericano.
- Maggio 2025: il marchio Feast Fast ha lanciato una gamma di biscotti a base vegetale, non OGM, senza glutine, senza zucchero e a basso contenuto di carboidrati, pensati per supportare il digiuno intermittente, le diete chetogeniche e la gestione della glicemia. I prodotti sono disponibili nei gusti Burro d'Arachidi, Ciambella al Cioccolato, Cinnagraham e Gocce di Cioccolato.
- Febbraio 2025: Absolutely Gluten-Free ha lanciato il suo impasto per biscotti surgelato Absolutely! Gluten-Free in tre varianti: con gocce di cioccolato, doppio cioccolato e biscotto allo zucchero. L'impasto è disponibile in porzioni da 12 g confezionate singolarmente, che consentono di preparare 12 biscotti per confezione, al prezzo di vendita al dettaglio di 5.99 dollari.
Ambito del rapporto sul mercato degli alimenti e delle bevande senza glutine negli Stati Uniti
Gli alimenti e le bevande senza glutine non contengono glutine. Il glutine è una proteina presente nei cereali che conferisce una struttura elastica all'impasto. Il mercato statunitense degli alimenti e delle bevande senza glutine è segmentato per tipologia di prodotto (prodotti da forno, snack e prodotti pronti, bevande e altro), canale di distribuzione (supermercati/ipermercati, minimarket, rivenditori specializzati e altro) e area geografica (Nord-est, Midwest, Sud e Ovest). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Prodotti da forno | Pane e dolci |
| Biscotti e Biscotti | |
| Altro | |
| Snack e prodotti pronti | |
| Bevande | |
| Condimenti, condimenti e creme spalmabili | |
| Latticini e sostituti dei latticini | |
| Carne e sostituti della carne | |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Rivenditori specializzati |
| Negozi al dettaglio online |
| Altro |
Per geografia
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo di prodotto | Prodotti da forno | Pane e dolci |
| Biscotti e Biscotti | ||
| Altro | ||
| Snack e prodotti pronti | ||
| Bevande | ||
| Condimenti, condimenti e creme spalmabili | ||
| Latticini e sostituti dei latticini | ||
| Carne e sostituti della carne | ||
| Altro | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Rivenditori specializzati | ||
| Negozi al dettaglio online | ||
| Altro | ||
| Per geografia | Nord-est | |
| Midwest | ||
| Sud | ||
| ovest |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato statunitense degli alimenti e delle bevande senza glutine nel 2031?
Si prevede che raggiungerà i 6.74 miliardi di dollari entro il 2031, con un CAGR del 8.13% tra il 2026 e il 2031.
Quale categoria di prodotti è quella con le vendite più elevate oggi?
I prodotti da forno rappresentano il 41.57% del fatturato del 2025, essendo articoli di uso quotidiano come pane e biscotti.
Qual è il segmento di prodotti in più rapida crescita entro il 2031?
Si prevede che il mercato delle bevande crescerà a un CAGR del 9.05%, con la crescente popolarità delle birre trattate con enzimi, del kombucha e degli RTD.
Quale canale di vendita sta guadagnando più slancio?
I negozi al dettaglio online prevedono un CAGR del 9.53% perché i modelli di abbonamento aggirano le commissioni di slotting e migliorano la praticità.


