

Dimensioni e quota del mercato dei centri di capacità globali degli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 72.45 miliardo di dollari |
| Dimensione del mercato (2031) | 95.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.60% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei centri di capacità globali degli Stati Uniti di Mordor Intelligence
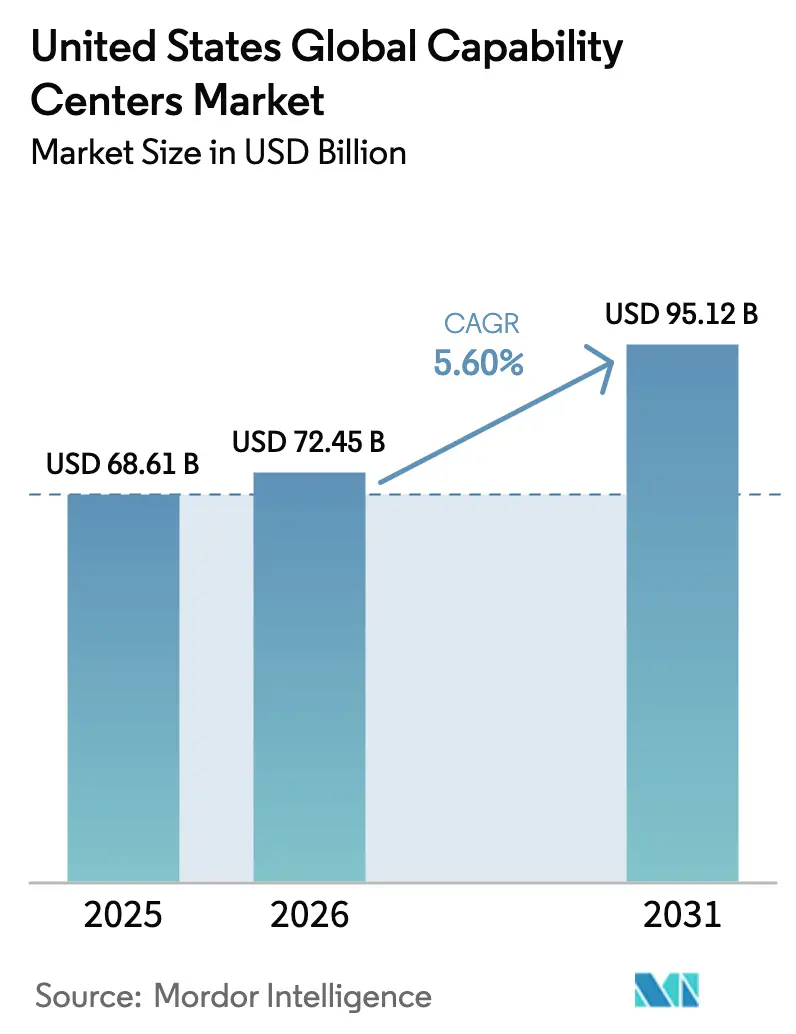
Si stima che il mercato dei centri di capacità globali degli Stati Uniti ammonti a 68.61 miliardi di dollari nel 2025 e che cresca dai 72.45 miliardi di dollari del 2026 ai 95.12 miliardi di dollari entro il 2031, con un CAGR del 5.60% nel periodo di previsione (2026-2031). L'intensificarsi delle strategie digitali, l'inasprimento delle regole sulla sovranità dei dati e i requisiti di resilienza della supply chain stanno spingendo le aziende a creare hub nazionali che vadano oltre le tradizionali strategie di arbitraggio dei costi. La domanda aziendale di modernizzazione del cloud, ingegneria basata sull'intelligenza artificiale e rapida iterazione dei prodotti mantiene i paesi del Golfo del Golfo (GCC) specializzati in tecnologie dell'informazione al centro dell'attenzione, mentre i programmi di incentivi statali riducono le barriere all'ingresso per nuove sedi. La carenza di talenti rimane un catalizzatore costante, che spinge le aziende a creare centri on-shore che fungano da calamite per competenze di nicchia. Insieme, queste forze sostengono un solido slancio per il mercato dei centri di capacità globali degli Stati Uniti, nonostante le persistenti pressioni sui costi.
Punti chiave del rapporto
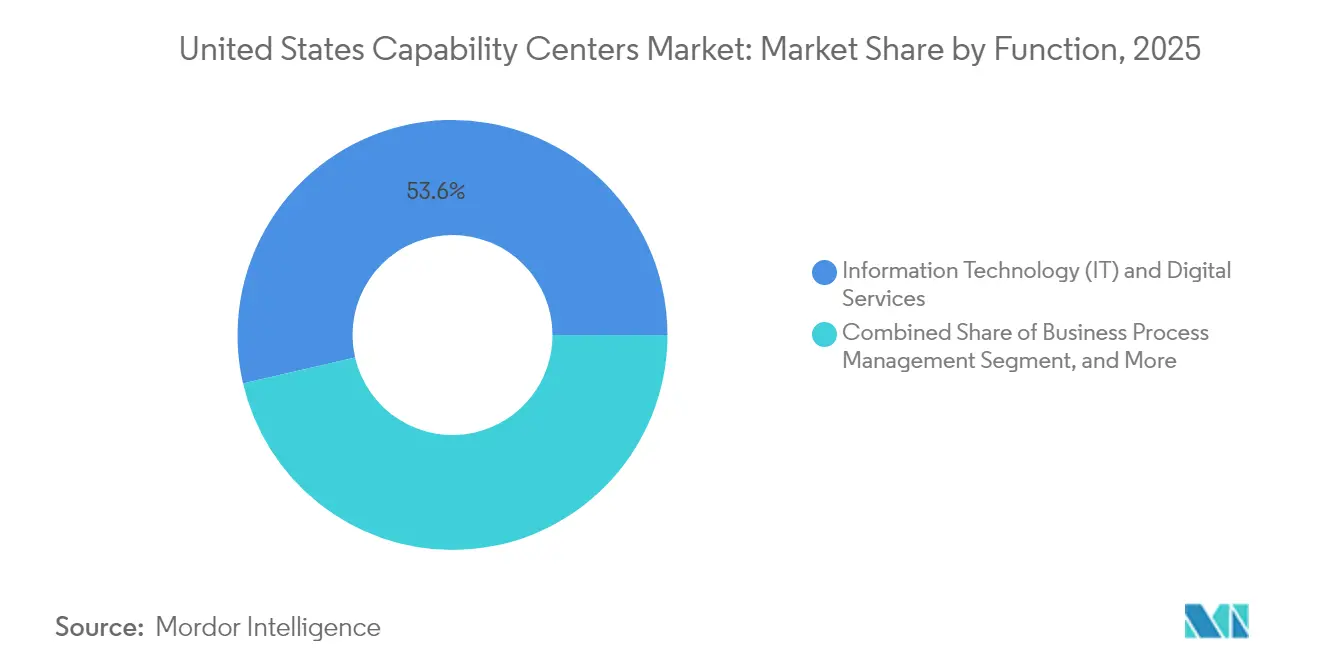
- In base alla funzione, nel 2025 la tecnologia informatica e i servizi digitali hanno dominato il mercato dei centri di competenza globali degli Stati Uniti, con una quota del 53.62%; si prevede che l'outsourcing dei processi di conoscenza crescerà a un CAGR del 6.99% entro il 2031.
- In base al modello di coinvolgimento, gli approcci di autocostruzione captive detenevano una quota del 57.10% delle dimensioni del mercato globale dei centri di capacità degli Stati Uniti nel 2025, mentre si prevede che il modello ibrido build-operate-transfer avanzerà a un CAGR del 6.58% fino al 2031.
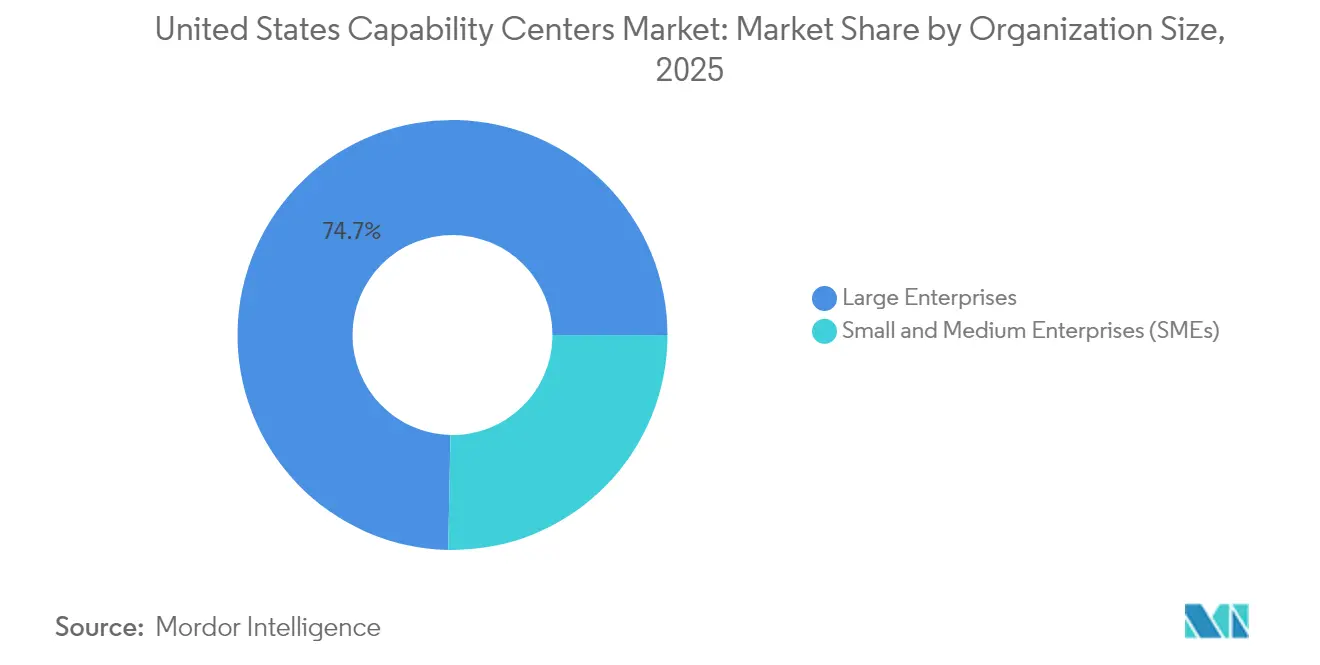
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno rappresentato il 74.68% del valore nel 2025, mentre le piccole e medie imprese sono destinate a crescere a un CAGR del 7.21% entro il 2031.
- Per settore verticale, nel 2025 i settori bancario, dei servizi finanziari e assicurativo rappresentavano il 33.20% del mercato globale dei centri di competenza degli Stati Uniti; si prevede che l'assistenza sanitaria e le scienze della vita cresceranno a un CAGR del 6.26% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei centri di capacità globali degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di capacità di consegna agile nearshore | + 1.2% | Nazionale, con una concentrazione nei corridoi tecnologici | Medio termine (2-4 anni) |
| Accelerare i mandati di trasformazione digitale tra le imprese degli Stati Uniti | + 1.8% | Globale, con impatto primario nel Nord America | A breve termine (≤ 2 anni) |
| La carenza di talenti tecnologici di nicchia sta spingendo le aziende prigioniere a tornare a casa | + 1.4% | Nazionale, acuto nelle città di livello 1 | A lungo termine (≥ 4 anni) |
| Requisiti più elevati di sovranità dei dati e conformità | + 0.9% | Nazionale, con ricadute sulle giurisdizioni alleate | Medio termine (2-4 anni) |
| Disponibilità di incentivi statali per la creazione di posti di lavoro altamente qualificati | + 0.7% | Regionale, concentrato in Texas, Florida e Carolina del Nord | A breve termine (≤ 2 anni) |
| Espansione delle regioni cloud iperscalabili negli Stati Uniti | + 0.6% | Nazionale, con particolare attenzione agli hub dei data center | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di capacità di consegna agile nearshore
Le imprese cercano cicli di rilascio più rapidi e una collaborazione più forte, che i modelli puramente offshore non sempre riescono a garantire. La compatibilità dei fusi orari nelle Americhe migliora le riunioni quotidiane e riduce le rilavorazioni negli sprint di sviluppo software, rendendo l'opzione nearshore un'opzione predefinita per molti prodotti digitali. Il Messico e alcuni hub latinoamericani selezionati sono diventati i punti di riferimento logici, mentre un centro di comando statunitense orchestra l'architettura, la sicurezza e l'allineamento degli stakeholder. Le aziende progettano questa struttura hub-and-spoke per mantenere la supervisione strategica a livello nazionale ed eseguire le attività in modo distribuito. Questa disposizione consente al mercato statunitense dei centri di capacità globali di soddisfare sia gli obiettivi di resilienza che di velocità senza sacrificare l'efficienza dei costi. [1] Bloomberg Newsroom, “Why US Data Rules Are Driving On-Shore Technology Hubs,” bloomberg.com
Accelerare i mandati di trasformazione digitale tra le imprese degli Stati Uniti
La migrazione al cloud, l'ingegneria dell'intelligenza artificiale e l'analisi in tempo reale non sono più progetti discrezionali; sono alla base della crescita e del vantaggio competitivo. I grandi fornitori di piattaforme stanno investendo direttamente nelle infrastrutture dei Paesi del Golfo per promuovere le pipeline di prodotto, come dimostra l'investimento di 200 milioni di dollari di ServiceNow, che ha creato nuovi centri nazionali per l'innovazione low-code. Movimenti simili si stanno diffondendo tra le aziende di medie dimensioni, che ora considerano i Centri del Golfo come l'epicentro per i progetti pilota agili e la governance dell'intelligenza artificiale generativa. Questa ondata di investimenti sostiene il mercato globale dei centri di capacità degli Stati Uniti, poiché le organizzazioni riconoscono che la prossimità riduce i cicli di feedback tra i team aziendali e quelli di ingegneria.
La carenza di talenti tecnologici di nicchia spinge le aziende prigioniere a trasferirsi a terra
La scarsità di competenze in IA, sicurezza informatica e architettura cloud costringe le aziende ad ancorare le conoscenze critiche a livello nazionale per mantenere il controllo della proprietà intellettuale. I sondaggi degli specialisti di gestione dei talenti mostrano che due terzi dei responsabili delle assunzioni IT faticano a coprire ruoli avanzati, una lacuna che i GCC mitigano direttamente consolidando competenze scarse in hub specializzati. [2] ManpowerGroup, “2024 US Talent Shortage Survey,” manpowergroup.com Le aziende sovrappongono strategie di staffing ibride, consentendo agli architetti nazionali di guidare gli sviluppatori distribuiti, bilanciando così costi e qualità e facendo crescere il mercato dei centri di capacità globali degli Stati Uniti.
Requisiti più elevati di sovranità dei dati e conformità
Norme come l'Ordine Esecutivo 14117 e le proposte sui dati transfrontalieri aumentano la responsabilità quando informazioni sensibili vengono trasferite all'estero. Gli istituti finanziari e gli operatori sanitari ora conservano i dati personali identificabili all'interno dei confini statunitensi per semplificare gli audit e le risposte alle violazioni. I GCC nazionali si integrano con regioni iperscalabili che garantiscono l'archiviazione interna, soddisfacendo i requisiti di residenza senza rallentare l'innovazione. I carichi di lavoro orientati alla conformità, pertanto, rimangono onshore, aiutando il mercato dei centri di competenza globali degli Stati Uniti a mantenere una traiettoria di crescita stabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo del lavoro rispetto alle alternative offshore | -2.1% | Nazionale, più acuto nei corridoi tecnologici di livello 1 | A lungo termine (≥ 4 anni) |
| Forte competizione per i talenti tecnologici specializzati nelle città di primo livello | -1.3% | Regionale, concentrato nella Silicon Valley, Seattle e Austin | Medio termine (2-4 anni) |
| Le incerte prospettive della politica federale sull'immigrazione incidono sui percorsi di ricerca dei talenti | -0.8% | Nazionale, con implicazioni per le organizzazioni dipendenti da H-1B | A breve termine (≤ 2 anni) |
| Aumento dei costi degli immobili commerciali nei principali corridoi tecnologici | -0.6% | Regionale, che interessa i mercati di San Francisco, New York e Boston | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo del lavoro rispetto alle alternative offshore
I livelli salariali nazionali per gli ingegneri senior del cloud o dell'IA rimangono significativamente più alti rispetto a quelli per ruoli equivalenti in Asia. Sebbene la produttività e la riduzione dei costi generali di coordinamento riducano il divario, il divario salariale complessivo continua a mettere a dura prova i business case per il lavoro di routine. Le aziende rispondono automatizzando le attività transazionali e riservando le risorse di mercato dei centri di capacità globali degli Stati Uniti all'ingegneria e alla progettazione ad alto valore aggiunto. I modelli di costo totale di proprietà che tengono conto di difetti di qualità, viaggi e tariffe orientano le decisioni verso un onshoring selettivo, ma la sensibilità ai costi persiste e frena la crescita. [3] Association for Advancing Automation, “Reshoring and Nearshoring Trends Making North America Competitive,” automate.org
Forte competizione per i talenti tecnologici specializzati nelle città di primo livello
La concentrazione di unicorni, hyperscaler e startup finanziate da venture capital nelle principali aree metropolitane alimenta guerre di offerte per lo stesso bacino di talenti nel settore della sicurezza informatica e del DevSecOps. Ciò fa aumentare i pacchetti retributivi e i tassi di abbandono, rappresentando una sfida per le aziende più piccole che entrano nel mercato del GCC. I datori di lavoro stanno sempre più esplorando mercati secondari e modelli di lavoro ibridi per ampliare il bacino di candidati. A lungo termine, la diffusione dei talenti può attenuare le curve dei costi, ma la pressione a breve termine limita l'espansione dell'organico per alcuni centri. [4] fDi Intelligence, “The US Report 2024,” fdiintelligence.com
Analisi del segmento
Per funzione/capacità: i servizi digitali mantengono il primato mentre i processi di conoscenza aumentano
L'informatica e i servizi digitali hanno contribuito alla quota maggiore del fatturato del 2025, sottolineando il loro ruolo nella fornitura di basi cloud scalabili e architetture di microservizi. Molte aziende hanno ampliato i pod DevOps, i team di affidabilità dei siti e le squadre di ingegneria delle piattaforme all'interno dei propri hub per accelerare i tempi di modernizzazione. Allo stesso tempo, l'outsourcing dei processi di conoscenza ha registrato la traiettoria più rapida, con un CAGR del 6.99%, poiché le aziende hanno trasformato i GCC in motori di analisi, analisi attuariali e di determinazione dei prezzi che guidano le decisioni aziendali principali. Si prevede che il mercato globale dei capability center degli Stati Uniti per attività ad alta intensità di conoscenza colmerà quasi la metà del divario esistente con l'IT puro entro il 2031, poiché le informazioni basate sull'intelligenza artificiale diventeranno una posta in gioco fondamentale.
La domanda di protezione della proprietà intellettuale e un più stretto allineamento con la leadership aziendale mantengono le attività avanzate di R&S, progettazione di prodotti e convalida a livello nazionale. I produttori di automobili e semiconduttori, ad esempio, si affidano a questi centri per abbreviare i cicli di prototipazione. Con l'aumento degli sprechi nel cloud e delle minacce alla sicurezza, anche le funzioni operative di sicurezza informatica stanno migrando onshore per un monitoraggio 24 ore su 24, 7 giorni su 7, guidato da personale autorizzato agli standard statunitensi di gestione dei dati. Queste dinamiche rafforzano un passaggio strategico dall'arbitraggio del lavoro all'arbitraggio delle capacità, aumentando la resilienza complessiva del mercato globale dei centri di capacità degli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di coinvolgimento: le strutture ibride bilanciano velocità e controllo
L'autocostruzione captive rimane l'architettura predefinita perché offre alle aziende una governance end-to-end su codice sorgente, dati e cultura. Tuttavia, il divario di competenze rende le build greenfield dispendiose in termini di tempo, il che aumenta l'interesse per i percorsi di costruzione-gestione-trasferimento offerti da partner esperti. Le varianti ibride, in cui il partner è comproprietario o gestisce un centro per tre-cinque anni prima di un passaggio di consegne strutturato, si stanno espandendo a un CAGR del 6.58%. Questo approccio consente alle aziende di attingere a canali di reclutamento e strategie operative di esperti senza sacrificare la proprietà e il controllo finali.
Anche gli accordi di virtual captive sono in aumento, in particolare tra le aziende di medie dimensioni che desiderano team dedicati ma non possono farsi carico della gestione delle strutture o delle risorse umane. I fornitori costituiscono entità legali, assumono dipendenti e gestiscono la conformità, mentre i clienti guidano la roadmap. Man mano che le piattaforme di automazione semplificano l'onboarding, questi modelli flessibili aprono nuovi punti di ingresso per le aziende precedentemente escluse dal mercato dei centri di capacità globali degli Stati Uniti, ampliandone ulteriormente la portata.
Per dimensione dell’organizzazione: l’adozione da parte delle PMI democratizza il panorama
Le grandi aziende continuano a dominare la spesa perché gestiscono hub multifunzionali che spaziano dall'ingegneria alla finanza e agli acquisti. Questi centri spesso superano i 1,000 dipendenti e attingono a budget di capitale considerevoli per laboratori immersivi e strutture cyber-range. Nonostante i vantaggi di scala, lo slancio di crescita si sta spostando verso le piccole e medie imprese, il cui CAGR del 7.21% segnala un ampliamento dell'accesso. I framework di servizi gestiti e le toolchain cloud-native riducono gli esborsi iniziali, consentendo alle PMI di creare un team di analisi da 50 persone in poche settimane anziché in mesi.
Le barriere più basse consentono alle startup e alle mid-cap di mantenere la proprietà intellettuale a livello nazionale, un aspetto essenziale quando si sviluppano algoritmi proprietari o prodotti fintech regolamentati. Molte utilizzano un approccio di investimento a fasi, partendo da un nucleo di garanzia della qualità prima di passare all'ingegneria di prodotto. Questa espansione modulare sottolinea come il mercato globale dei centri di competenza degli Stati Uniti consenta alle aziende di tutte le dimensioni di mantenere il know-how critico in patria, sfruttando al contempo reti di talenti distribuite per la scalabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale: sanità e scienze della vita accelerano l'espansione post-pandemia
I servizi finanziari hanno guidato l'adozione precoce perché le norme sulla protezione dei dati hanno costretto le banche a controllare l'elaborazione dei dati a livello nazionale, rappresentando il 33.20% del valore del 2025. Gli operatori della gestione patrimoniale e dei pagamenti aggiungono gruppi di ricerca quantitativa e analisi delle frodi che prosperano nel rispetto di rigorosi requisiti di sicurezza. I settori sanitario e delle scienze della vita stanno ora registrando la crescita più rapida, con un CAGR del 6.26%, poiché la telemedicina, gli studi sulle prove reali e l'analisi genomica intensificano le esigenze di calcolo e governance. I GCC nazionali aiutano i fornitori a conformarsi agli audit trail HIPAA e FDA, accelerando al contempo la convalida degli algoritmi per il supporto alle decisioni cliniche.
Anche i produttori industriali, i colossi dell'energia e i rivenditori al dettaglio stanno ampliando i propri centri per supervisionare l'implementazione dell'Industria 4.0, l'analisi dei dati dei sensori e i motori di personalizzazione omnicanale. Questi cambiamenti specifici per settore rafforzano la diversificazione complessiva, garantendo che il mercato globale dei centri di competenza degli Stati Uniti non dipenda eccessivamente da un singolo settore verticale.
Analisi geografica
Exas è all'avanguardia nella scelta della location, grazie al Jobs, Energy, Technology and Innovation Act, che garantisce riduzioni dell'imposta sulla proprietà dal 50% al 75% per progetti qualificati. Il bacino di laureati in informatica di Austin, la tradizione di Dallas nel settore delle telecomunicazioni e l'esperienza di Houston nel settore energetico offrono alle aziende un ampio mix di competenze. Il Research Triangle della Carolina del Nord e il corridoio fintech della Florida offrono incentivi simili, rendendoli attraenti per i centri di medie dimensioni che cercano di evitare mercati del lavoro sovraffollati.
La Virginia ospita il cluster di data center iperscalabili più denso al mondo, un polo di attrazione per i Paesi del Golfo ad alta intensità di dati che necessitano di rampe di accesso al cloud a bassa latenza. La vicinanza a Washington, DC, attrae anche i settori regolamentati che richiedono collaborazioni con le agenzie federali. California e New York, nonostante i costi elevati, rimangono fondamentali per i laboratori di innovazione collegati agli ecosistemi di venture capital e alle sedi centrali dei clienti.
Le metropoli secondarie come Phoenix, Denver e Nashville crescono in importanza man mano che le aziende diversificano il loro rischio di impatto ambientale. Gli investimenti nei semiconduttori, stimolati dal CHIPS e dallo Science Act, incoraggiano la creazione di centri di ingegneria con sede in Arizona, mentre gli incentivi per l'energia pulita alimentano i centri di analisi delle batterie lungo la "cintura delle batterie" del Sud-Est. Insieme, questi modelli distribuiscono il mercato globale dei centri di competenza degli Stati Uniti su un insieme sempre più ampio di stati, mitigando la saturazione negli hub tradizionali.
Panorama competitivo
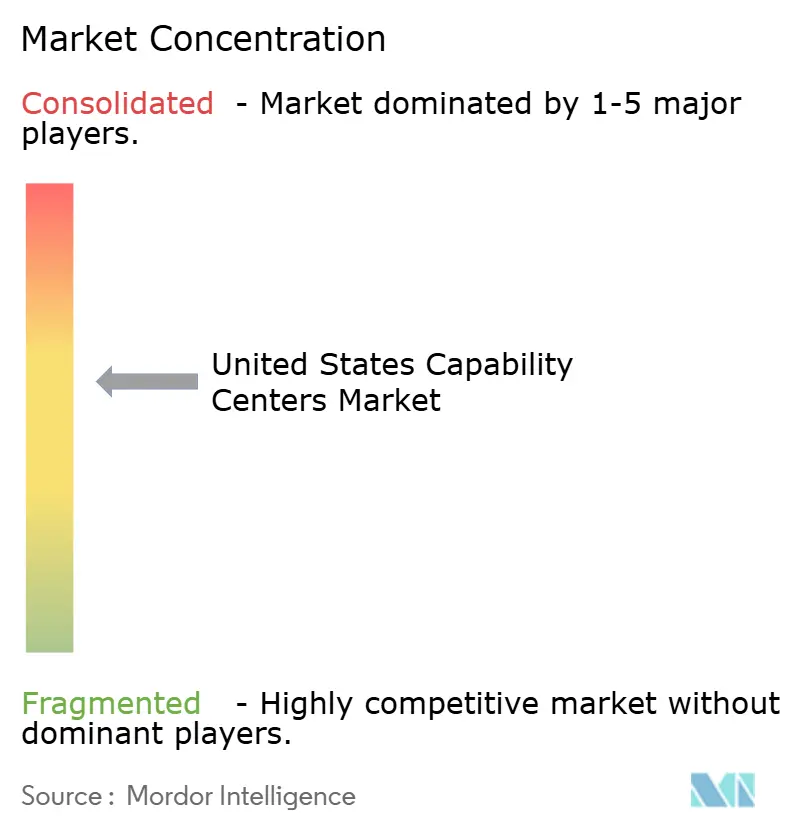
L'ecosistema dei provider è moderatamente frammentato, senza un singolo fornitore che detenga una quota dominante. Società di consulenza globali, grandi aziende IT indiane e aziende di nicchia specializzate rivendicano tutte le loro posizioni, con il risultato che i primi cinque operatori detengono una quota nominale del fatturato di mercato. Accenture, IBM e Cognizant sfruttano un ampio portafoglio clienti e competenze di trasformazione per aggiudicarsi mandati di grandi dimensioni, con più torri. Nel frattempo, aziende di prodotto come ServiceNow e Salesforce perseguono soluzioni captive per salvaguardare le pipeline di innovazione.
La concorrenza si basa meno sul costo del lavoro e più su acceleratori di dominio, toolchain di intelligenza artificiale e framework di conformità. I fornitori che acquisiscono boutique di sicurezza informatica, cloud engineering o data governance possono espandere rapidamente la propria profondità verticale. I modelli operativi incentrati sull'automazione che integrano bot per il provisioning e il test riducono il costo totale, mentre i copiloti di Gen-AI riducono i tempi di risoluzione dei ticket. I fornitori che dimostrano guadagni di produttività misurabili vincono, poiché i clienti valutano il valore totale piuttosto che le tariffe orarie.
Gli specialisti di fascia media si stanno ritagliando nuovi spazi concentrandosi su settori come le scienze biologiche o il software embedded per il settore automobilistico. Queste aziende spesso si insediano vicino ai cluster OEM per un'iterazione più rapida. Parallelamente, gli sviluppatori immobiliari stanno personalizzando le offerte di campus-as-a-service, complete di ridondanza in fibra ottica e crediti per l'energia rinnovabile, professionalizzando ulteriormente l'ecosistema a supporto del mercato globale dei capability center degli Stati Uniti.
Leader del settore dei centri di capacità globali degli Stati Uniti
Accenture plc
International Business Machines Corporation
Capgemini SE
Cognizant Technology Solutions Corporation
Servizi di consulenza Tata Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Costco Wholesale conferma il suo primo centro di competenza globale a Hyderabad, in India. Il rivenditore inizierà con circa 1,000 professionisti della tecnologia e della ricerca che promuoveranno le iniziative digitali in tutta la rete globale dell'azienda.
- Luglio 2025: Albertsons Companies rafforza il suo hub di Bengaluru e punta a 1,000 nuove assunzioni nel settore tecnologico nei prossimi 18 mesi per approfondire i programmi di vendita al dettaglio basati sull'intelligenza artificiale e sui dati.
- Luglio 2025: State Street Corporation apre una struttura di 210,000 piedi quadrati a Coimbatore, in grado di ospitare circa 2,400 dipendenti, integrando il centro di Chennai recentemente inaugurato ed estendendo il supporto multi-città per le operazioni di custodia, gestione patrimoniale e tecnologia.
- Maggio 2025: ServiceNow investe 200 milioni di dollari in ANSR Global per accelerare l'implementazione di centri di competenza che migliorano lo sviluppo dei prodotti e il successo dei clienti.
Ambito del rapporto sul mercato globale dei centri di capacità degli Stati Uniti
L'ambito dello studio del centro di capacità globale per la segmentazione del mercato in base alla Funzione/Capacità per (i) il segmento Information Technology (IT) e Servizi Digitali è limitato a Sviluppo Software, Gestione Cloud e Infrastruttura, Cybersecurity, Analisi dei Dati e AI/ML; (ii) il segmento Engineering/ER&D è limitato a Progettazione e Test di Prodotto, Sistemi Embedded, Digital Twin/Simulazione; (iii) il segmento Business Process Management (BPM) è limitato a Finanza e Contabilità, Risorse Umane, Gestione Paghe e Talenti, Approvvigionamento, Servizio Clienti; e (iv) il segmento Knowledge Process Outsourcing (KPO) è limitato a Ricerca di Mercato e Approfondimenti, Rischio e Conformità, Supporto Legale e Normativo, Supporto Strategico e di Consulenza. Analogamente, per la segmentazione in base al Modello di Coinvolgimento, l'ambito per (i) Hybrid Build-Operate-Transfer (BOT) è limitato a Joint Venture/Partnership Strategiche e Modello Virtual Captive. Il resto dell'ambito del segmento è come specificato per il segmento elencato.
| Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D |
| Gestione dei processi aziendali (BPM) |
| Esternalizzazione del processo di conoscenza (KPO) |
| Captive (autocostruzione) / In-House |
| Build-Operate-Transfer (BOT) |
| Costruzione-gestione-trasferimento ibrido (include joint venture/partnership strategica e modello captive virtuale) |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT |
| Sanità e scienze della vita |
| Produzione, Automotive e Industriale |
| Commercio al dettaglio e beni di consumo |
| Altri verticali del settore |
| Per funzione/capacità | Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D | |
| Gestione dei processi aziendali (BPM) | |
| Esternalizzazione del processo di conoscenza (KPO) | |
| Per modello di coinvolgimento | Captive (autocostruzione) / In-House |
| Build-Operate-Transfer (BOT) | |
| Costruzione-gestione-trasferimento ibrido (include joint venture/partnership strategica e modello captive virtuale) | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese (PMI) | |
| Per settore verticale | Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT | |
| Sanità e scienze della vita | |
| Produzione, Automotive e Industriale | |
| Commercio al dettaglio e beni di consumo | |
| Altri verticali del settore |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato globale dei centri di capacità degli Stati Uniti?
Si prevede che raggiungerà i 72.45 miliardi di dollari nel 2026, con un CAGR del 5.60% fino al 2031.
Quale funzione genera il maggior fatturato all'interno dei centri di competenza degli Stati Uniti?
La quota maggiore sarà rappresentata dalle tecnologie dell'informazione e dai servizi digitali, che nel 2025 rappresenteranno il 53.62%.
Perché le aziende sanitarie stanno espandendo i centri di competenza nazionali?
La digitalizzazione post-pandemia e le norme più severe sulla governance dei dati rendono gli hub onshore essenziali per la conformità HIPAA e la diagnostica basata sull'intelligenza artificiale.
In che modo le piccole e medie imprese utilizzano i centri di competenza?
Le PMI sfruttano framework cloud-native e servizi gestiti per creare pod mirati senza grandi esborsi di capitale, con un tasso di crescita annuo composto (CAGR) del 7.21%.
Quali stati offrono gli incentivi più forti per i nuovi centri?
Il Texas, la Carolina del Nord e la Florida prevedono agevolazioni fiscali sulla proprietà e crediti per la creazione di posti di lavoro che migliorano l'economia dei progetti.
Quali sfide potrebbero rallentare la crescita del mercato?
Gli elevati costi della manodopera nazionale e la forte concorrenza per i talenti specializzati nelle città di primo livello restano i principali vincoli.


