

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
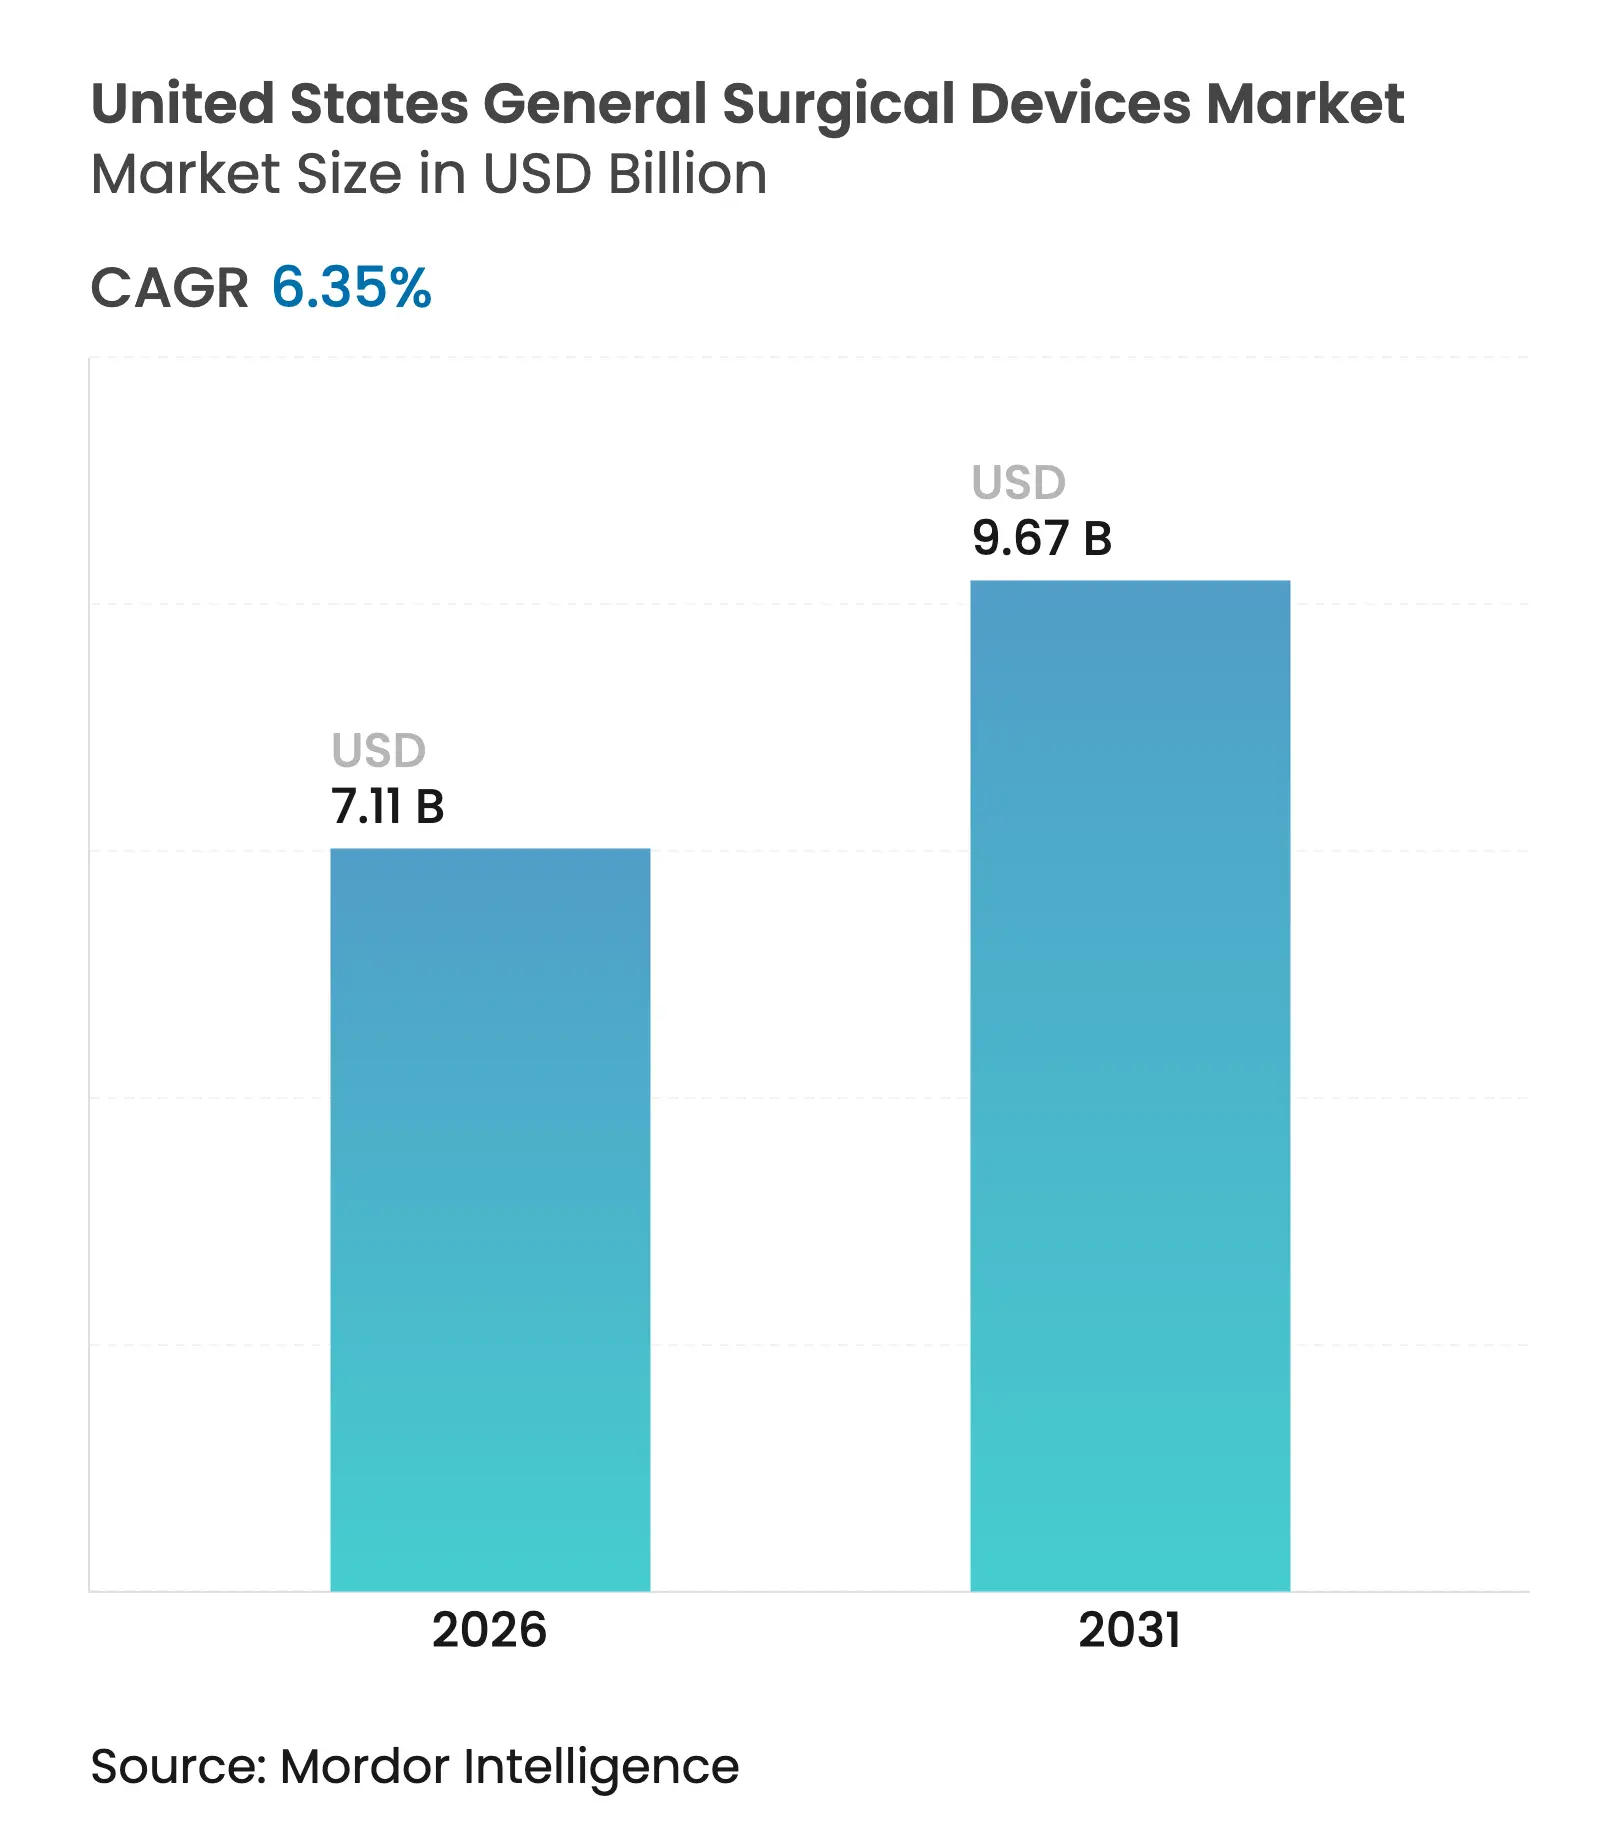
| Dimensione del mercato (2026) | 7.11 miliardo di dollari |
| Dimensione del mercato (2031) | 9.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.35% CAGR |
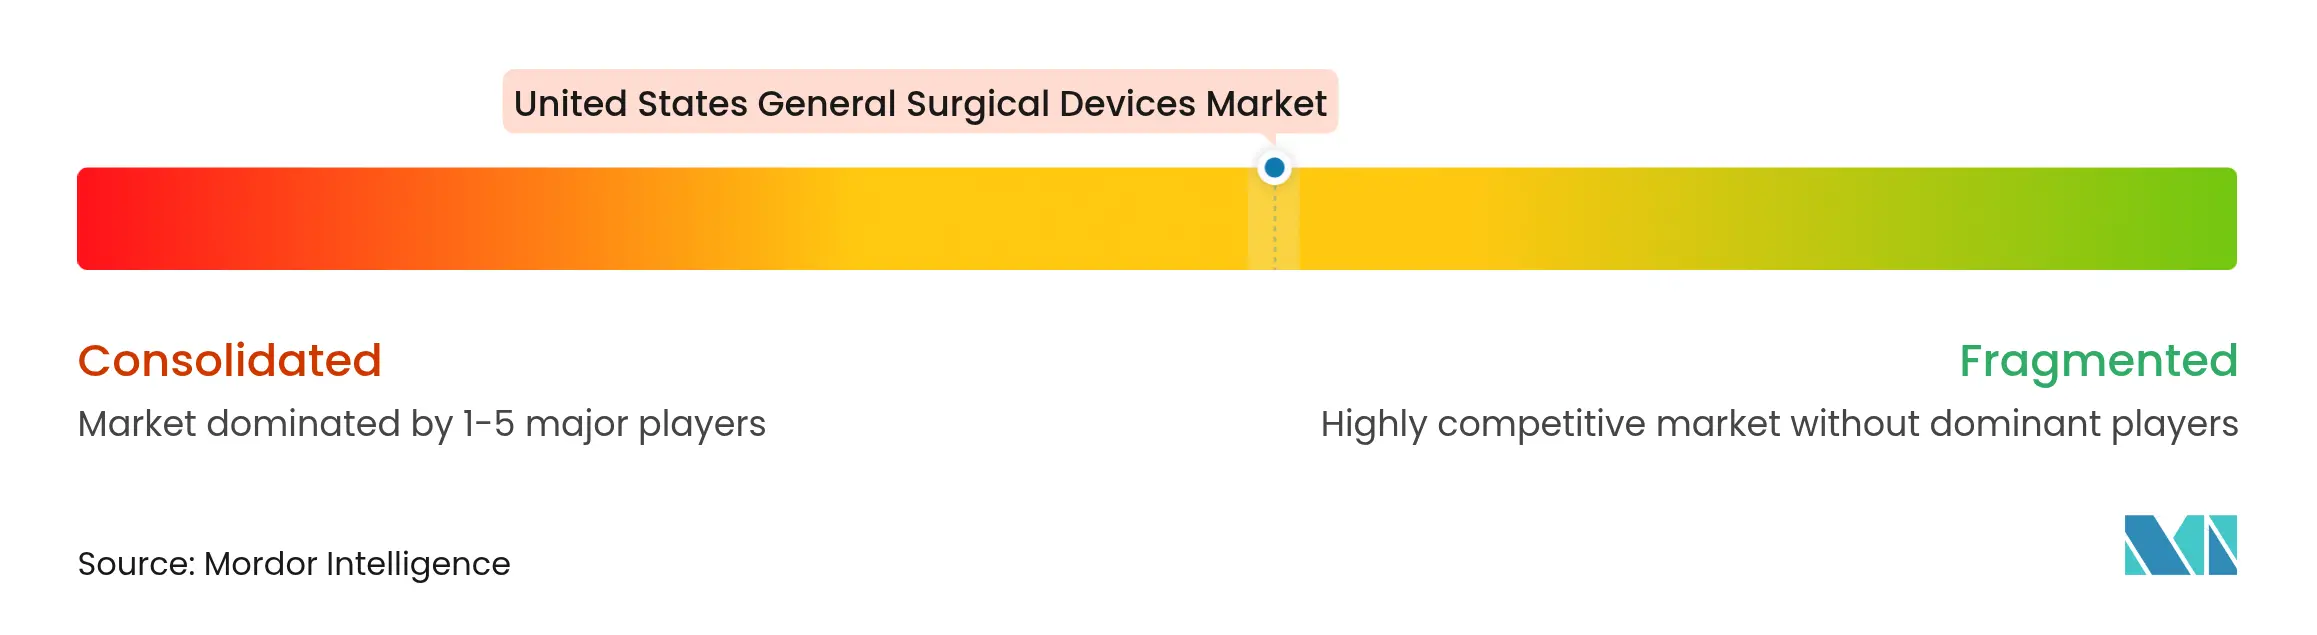
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi chirurgici generali negli Stati Uniti a cura di Mordor Intelligence
Si stima che il mercato statunitense dei dispositivi chirurgici generali raggiungerà un valore di 7.11 miliardi di dollari nel 2026, in crescita rispetto ai 6.69 miliardi di dollari del 2025, con proiezioni che indicano un valore di 9.67 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 6.35% nel periodo 2026-2031. L'aumento del volume delle procedure, la rapida diffusione delle tecniche minimamente invasive e il trasferimento dei casi ad alta complessità in contesti ambulatoriali stanno ridefinendo il modo in cui il mercato statunitense dei dispositivi chirurgici generali alloca il capitale e gestisce le scorte. Gli incentivi federali che premiano la produzione nazionale aiutano i produttori a ridurre i tempi di consegna e a contrastare l'esposizione ai dazi doganali, mentre i sistemi di imaging e navigazione basati sull'intelligenza artificiale migliorano la precisione e l'efficienza del lavoro in tutte le specialità. Allo stesso tempo, gli enti pagatori accelerano gli acquisti basati sul valore, incoraggiando ospedali e centri chirurgici ambulatoriali a privilegiare soluzioni che si dimostrano più economiche per procedura. Queste dinamiche, nel loro complesso, sostengono una domanda robusta anche se gli acquirenti di dispositivi negoziano in modo aggressivo per ottenere prezzi migliori.
Punti chiave del rapporto
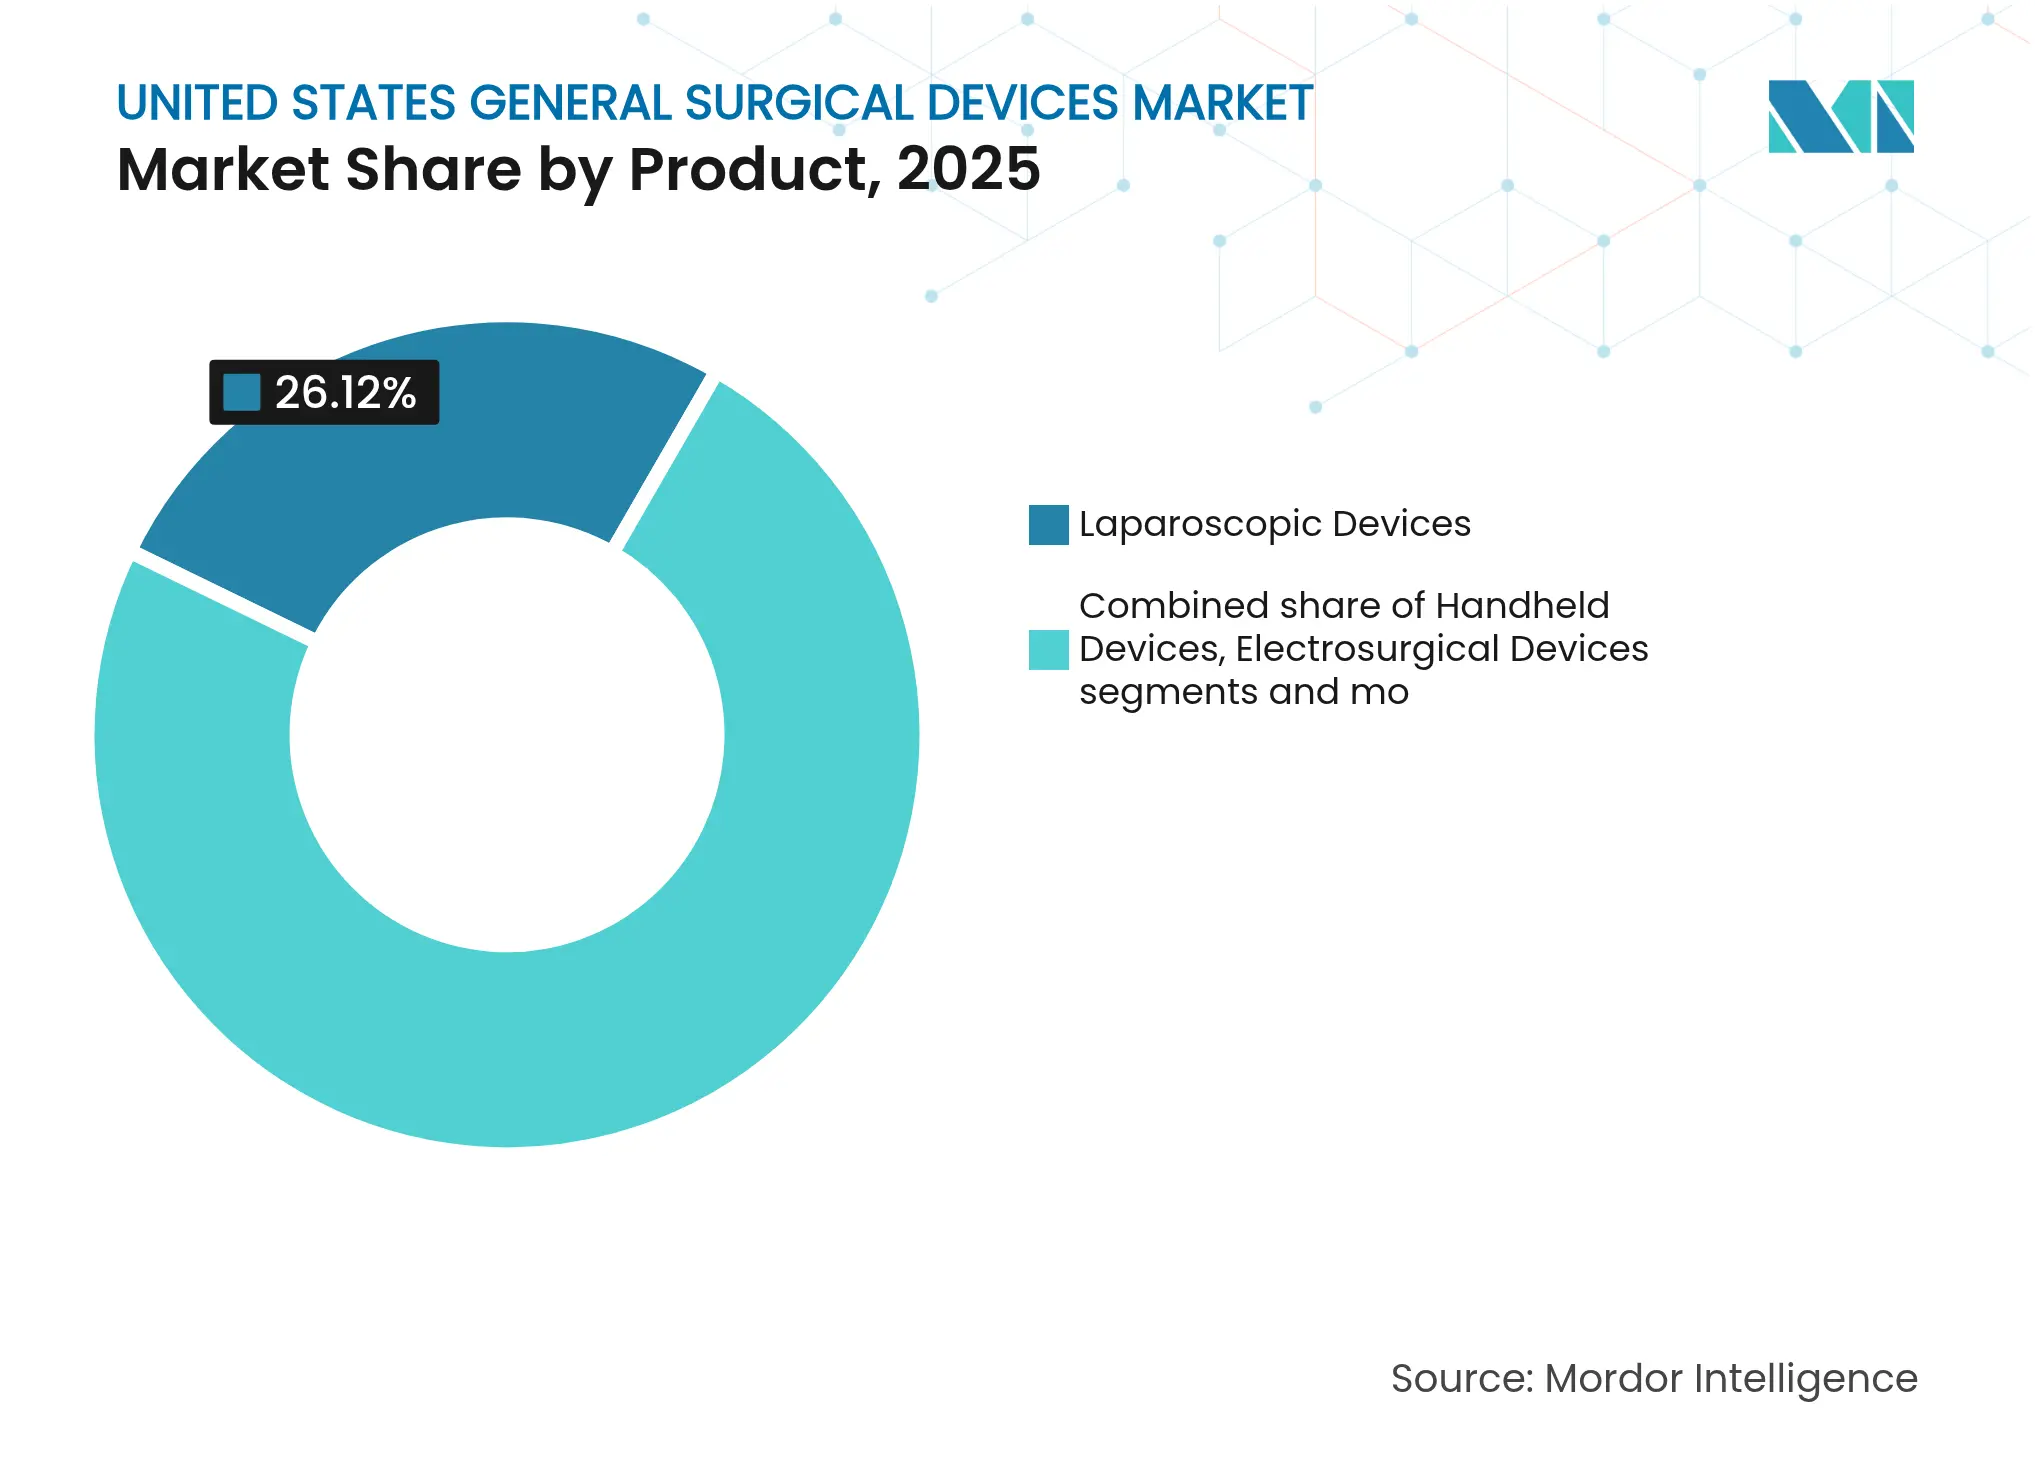
- In base al prodotto, i dispositivi laparoscopici hanno dominato la quota di mercato dei dispositivi chirurgici generali negli Stati Uniti con il 26.12% nel 2025; si prevede che i dispositivi elettrochirurgici registreranno il CAGR più rapido, pari all'8.09%, fino al 2031.
- In base all'approccio procedurale, nel 2025 la chirurgia mininvasiva deteneva il 68.64% della quota di mercato dei dispositivi chirurgici generali negli Stati Uniti. Si prevede che crescerà ulteriormente a un CAGR del 7.03% dal 2026 al 2031.
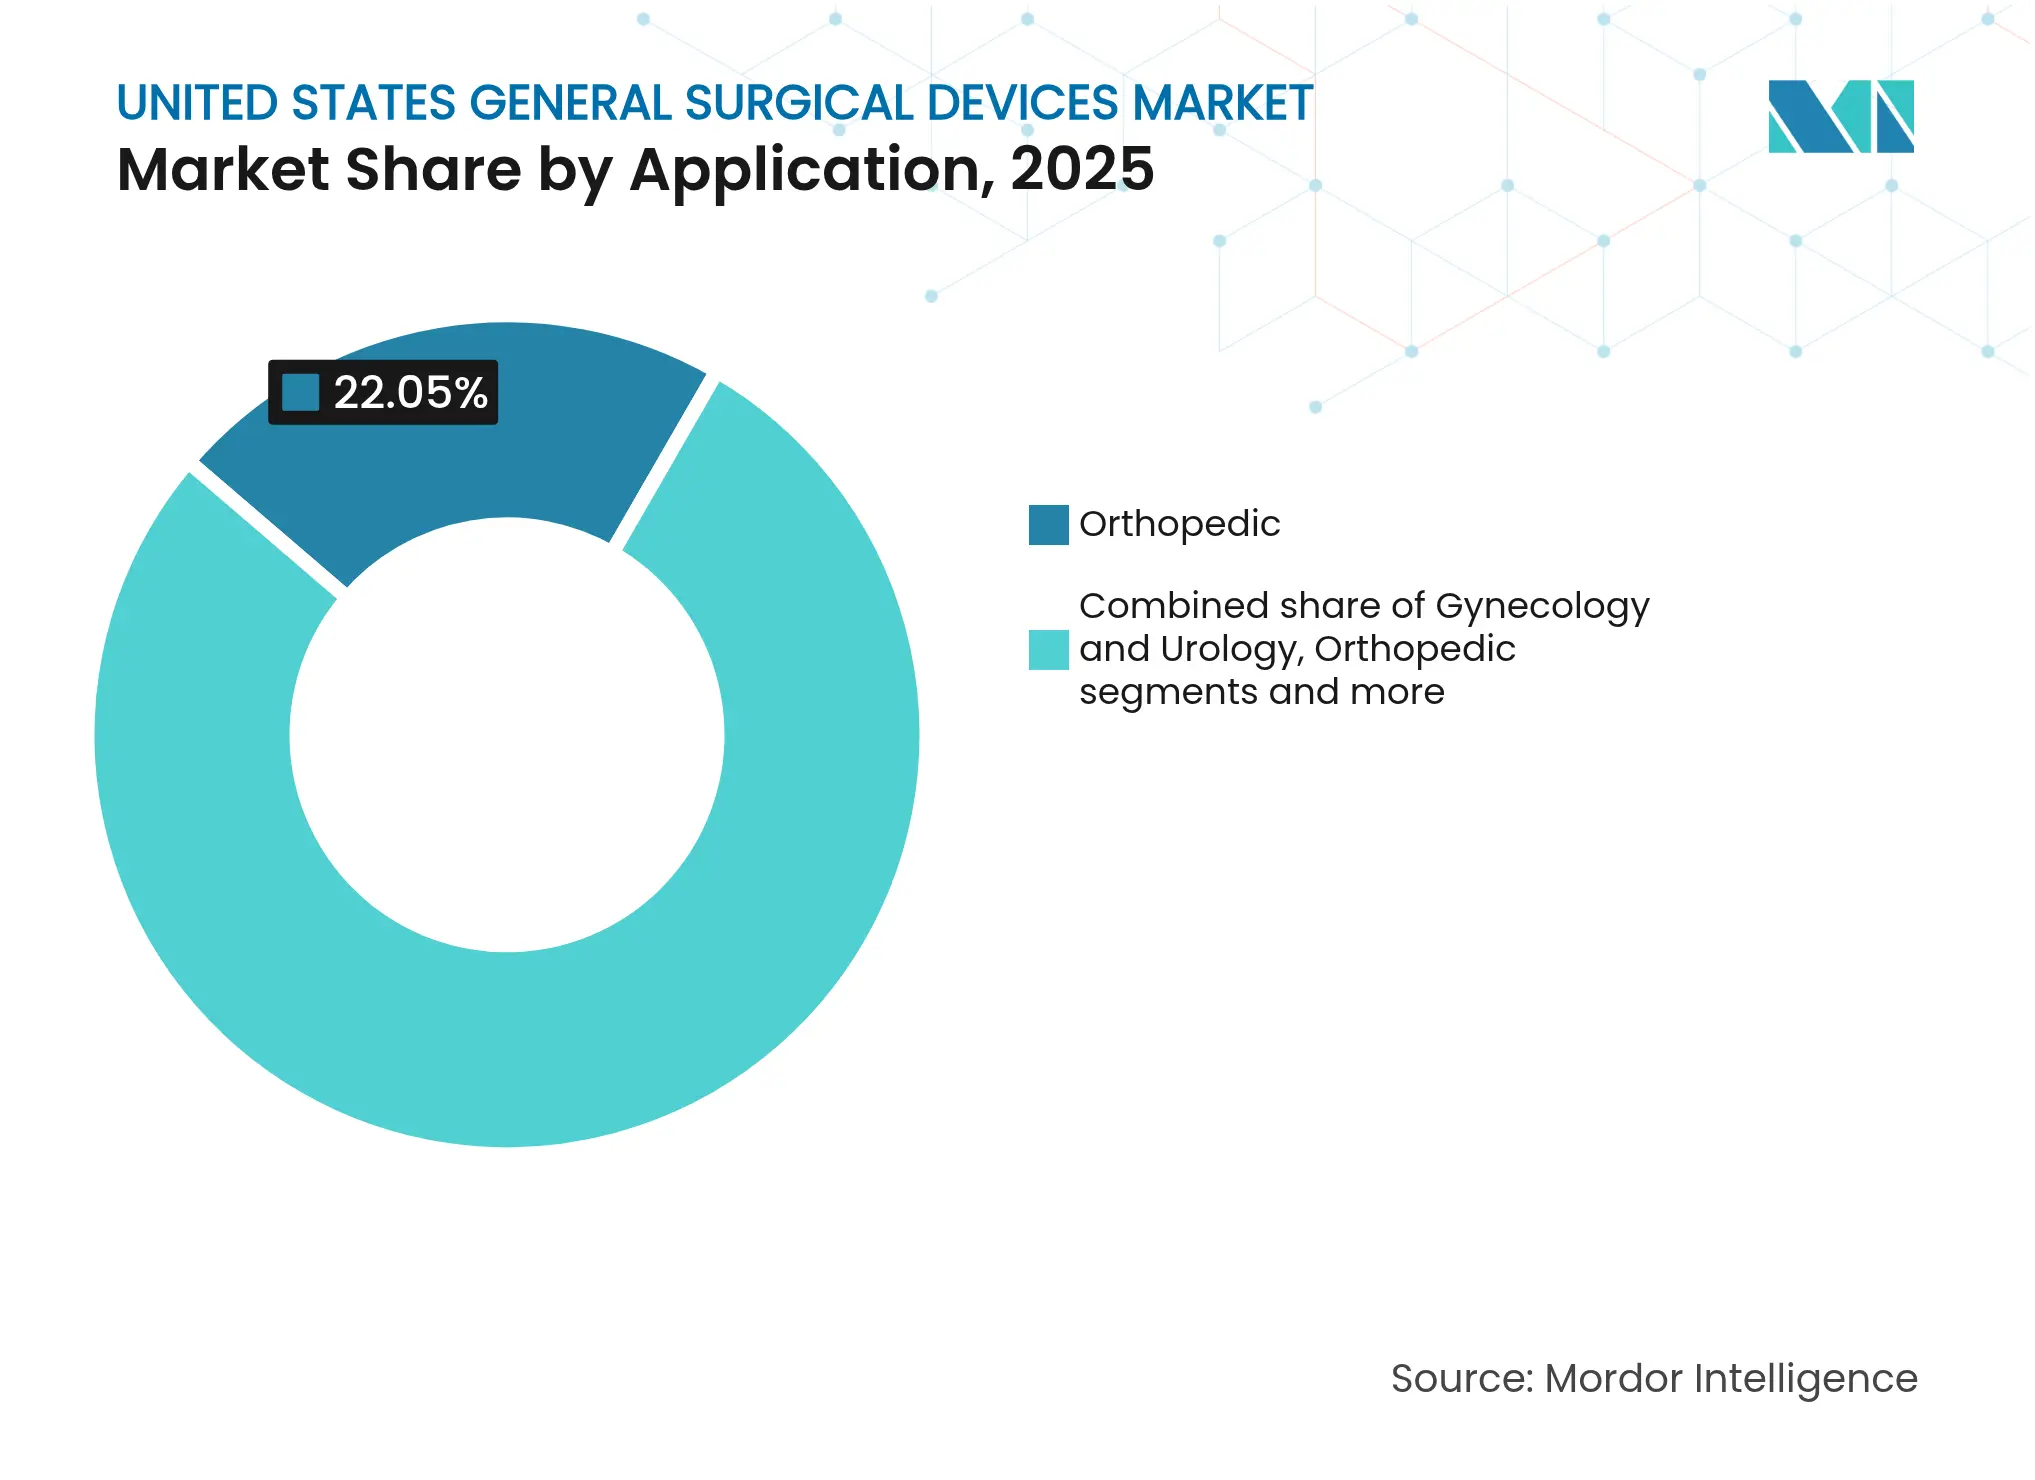
- Per applicazione, nel 2025 il segmento ortopedico ha acquisito una quota di mercato del 22.05% nel mercato statunitense dei dispositivi chirurgici generali, mentre ginecologia e urologia sono in testa alla crescita con un CAGR previsto del 7.66% fino al 2031.
- In base all'utente finale, nel 67.98 gli ospedali rappresentavano il 2025% del mercato dei dispositivi chirurgici generali degli Stati Uniti, mentre i centri chirurgici ambulatoriali stanno crescendo a un CAGR dell'7.9%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dispositivi chirurgici generali negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento della popolazione e l'aumento del carico di malattie croniche determinano la domanda di interventi chirurgici | + 1.8% | Nazionale, concentrato negli stati della Sunbelt | A lungo termine (≥ 4 anni) |
| Crescente adozione di procedure mini-invasive e robotiche | + 1.5% | Nazionale, guidato dalle aree metropolitane | Medio termine (2-4 anni) |
| Assorbimento del dispositivo di guida dell'espansione ASC | + 1.2% | Nazionale, accelerato nei mercati suburbani | Medio termine (2-4 anni) |
| Rapidi progressi tecnologici | + 0.9% | Adozione nazionale e precoce nei centri accademici | A breve termine (≤ 2 anni) |
| Integrazione di imaging e navigazione guidati dall'intelligenza artificiale per migliorare l'efficienza procedurale | + 0.7% | Nazionale, concentrato nei centri ad alto volume | Medio termine (2-4 anni) |
| Incentivi federali per la produzione nazionale che rimodellano le catene di fornitura dei dispositivi | + 0.4% | Nazionale, focalizzato sui poli manifatturieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della popolazione e l'aumento del carico di malattie croniche aumentano la domanda chirurgica
Le proiezioni di Medicare mostrano che i costi della strumentazione spinale accelerano con la crescita della coorte over 65, rafforzando la domanda a lungo termine di cure chirurgiche. [1] Fonte: Y. Huang et al., “Projections of Spinal Instrumentation Volume,” US National Library of Medicine, pmc.ncbi.nlm.nih.gov I fornitori, pertanto, investono in piattaforme minimamente invasive e pronte per l'uso ambulatoriale che riducono la durata del ricovero e il rischio di complicanze. Il mercato statunitense dei dispositivi chirurgici generali, di conseguenza, privilegia sistemi con dimensioni più ridotte e profili di sicurezza migliorati. I produttori di dispositivi enfatizzano anche i moduli di formazione che consentono al personale di gestire casi complessi in contesti a minore complessità. Questi cambiamenti amplificano l'approvvigionamento di dispositivi energetici, suturatrici intelligenti e strumenti di visualizzazione guidati dall'IA, personalizzati per pazienti anziani ad alto rischio.
Crescente adozione di procedure mini-invasive e robot-assistite
Riparazione robotica dell'ernia, resezioni del colon e artroplastiche del ginocchio stanno ora conquistando quote crescenti nella chirurgia generale di routine, con le protesi totali di ginocchio robotizzate che rappresentano già il 13% delle sostituzioni totali di ginocchio dal 2018 al 2023. Gli ospedali sfruttano la robotica per attrarre chirurghi e aumentare la produttività in sala operatoria, compensando i costi di capitale attraverso un maggiore volume di casi. Di conseguenza, il mercato statunitense dei dispositivi chirurgici generali registra un aumento degli ordini per sistemi a console singola, dispositivi terminali riutilizzabili e pacchetti di analisi basati sul cloud. Le strutture più piccole danno priorità a kit laparoscopici economicamente vantaggiosi, creando una curva di adozione a due livelli che i fornitori affrontano con strategie di prezzo modulari.
Dispositivo di guida di espansione ASC Assorbimento
Si prevede che i volumi delle procedure ASC aumenteranno del 22% entro il 2033, rimodellando le specifiche verso strumenti monouso standardizzati. Poiché gli enti erogatori rimborsano gli ASC a tariffe vantaggiose, gli amministratori insistono su dispositivi che riducano i tempi di turnover ed eliminino i costi di riprocessamento. Questa preferenza incoraggia i fornitori a sviluppare manipoli elettrochirurgici pre-sterilizzati e sistemi autonomi per la sutura delle ferite. Il mercato statunitense dei dispositivi chirurgici generali premia quindi i produttori che offrono kit procedurali in bundle e garantiscono un'economia prevedibile per ogni singolo caso.
Integrazione di imaging e navigazione guidati dall'intelligenza artificiale per migliorare l'efficienza procedurale
Ad oggi, oltre 950 dispositivi AI/ML hanno ottenuto l'autorizzazione della FDA [2] Fonte: AdvaMed, “The Role of Artificial Intelligence in Healthcare,” advamed.org . Strumenti come la piattaforma di colonscopia basata su cloud di Olympus migliorano il rilevamento degli adenomi riducendo al contempo la variabilità dell'operatore. Gli ospedali adottano queste soluzioni per contrastare la carenza di personale e raggiungere gli obiettivi di risultato basati sul valore. I dati generati durante le procedure alimentano l'analisi predittiva che gli ospedali utilizzano per perfezionare i percorsi di cura. Di conseguenza, la capacità di IA è diventata un elemento chiave di differenziazione nel mercato statunitense dei dispositivi chirurgici generali, influenzando le decisioni di acquisto insieme alle metriche di prestazione tradizionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente pressione sul contenimento dei costi e sul rimborso basato sul valore sui prezzi dei dispositivi | -0.9% | Nazionale, acuto nei mercati Medicare | A breve termine (≤ 2 anni) |
| I severi controlli della FDA e il rischio di richiamo prolungano i tempi di lancio del prodotto | -0.8% | Nazionale, concentrato tra i dispositivi di Classe II/III | Medio termine (2-4 anni) |
| Vulnerabilità della catena di approvvigionamento e inflazione delle materie prime che aumentano i costi di produzione | -0.7% | Nazionale, acuto per i dispositivi dipendenti dai semiconduttori | A breve termine (≤ 2 anni) |
| La carenza di personale chirurgico qualificato rallenta l'adozione di sistemi avanzati | -0.5% | Regionale, concentrato nelle aree rurali e sottoservite | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente pressione sul contenimento dei costi e sul rimborso basato sul valore sui prezzi dei dispositivi
I comitati di analisi del valore ora enfatizzano il costo totale di proprietà, con il 32% degli ospedali che considera gli acquisti basati sull'evidenza come la propria massima priorità. Gli intermediari che acquistano all'ingrosso negoziano prezzi contrattuali trasparenti che comprimono i margini per le piattaforme di fascia alta. I produttori di dispositivi, quindi, raggruppano i contratti di servizio e offrono garanzie basate sui risultati per difendere il posizionamento premium. Nel tempo, queste pressioni incoraggiano una progettazione snella dei prodotti e un'intensificazione della concorrenza all'interno del mercato statunitense dei dispositivi chirurgici generali.
La carenza di personale chirurgico qualificato rallenta l'adozione di sistemi avanzati
I posti vacanti per infermieri perioperatori hanno raggiunto il 18% nel 2024, limitando il ritmo con cui gli ospedali implementano robotica sofisticata. I fornitori rispondono semplificando le interfacce utente e integrando il supporto decisionale che riduce l'onere formativo. Procedure guidate di configurazione basate sull'intelligenza artificiale, proctoring da remoto e kit procedurali standardizzati contribuiscono a mitigare le carenze di personale. Tuttavia, la persistente carenza di manodopera, soprattutto nelle aree rurali, frena l'altrimenti forte slancio del mercato statunitense dei dispositivi chirurgici generali.
Analisi del segmento
Per prodotto: l'innovazione elettrochirurgica guida l'evoluzione della piattaforma energetica
Si prevede che i dispositivi elettrochirurgici registreranno un CAGR dell'8.09%, il più rapido tra le linee di prodotto, a dimostrazione della domanda sostenuta di sistemi di interazione tissutale ottimizzati dall'intelligenza artificiale. Gli strumenti laparoscopici rappresenteranno ancora il 26.12% del mercato statunitense dei dispositivi di chirurgia generale nel 2025. Gli ospedali stanno adottando generatori avanzati che riducono la dispersione termica, in linea con i requisiti di sicurezza e i flussi di lavoro ASC a costi contenuti. Una ricerca pubblicata su Annals of Surgery mostra nuove modalità di energia che riducono i danni collaterali senza compromettere l'emostasi.
I dispositivi portatili mantengono la loro rilevanza grazie a design standardizzati e prezzi più bassi, mentre gli strumenti di chiusura a cerniera riducono i tempi di chiusura di 298 secondi rispetto alle suture. Le carenze nella qualità dei dispositivi di accesso, evidenziate dal richiamo nel 2024 di 165,356 unità di trocar a punta smussata, sottolineano l'importanza di solidi controlli di produzione. Designazioni innovative, come il sistema di chiusura della parete addominale di Absolutions, ampliano ulteriormente le pipeline di innovazione. Di conseguenza, il mercato statunitense dei dispositivi chirurgici generali indirizza la ricerca e sviluppo verso piattaforme energetiche versatili e soluzioni di accesso più sicure, adatte sia ai pazienti ricoverati che a quelli ambulatoriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Approccio procedurale: la dominanza minimamente invasiva accelera l'integrazione robotica
Le tecniche mini-invasive hanno dominato il 68.64% del mercato statunitense dei dispositivi chirurgici generali nel 2025 e sono sulla buona strada per un CAGR del 7.03% entro il 2031. Le piattaforme robotiche rafforzano questo primato espandendosi a complesse riparazioni addominali e ortopediche, creando un ecosistema di strumenti riutilizzabili, torri visive e pacchetti di analisi cloud. I dati di Value in Health indicano che l'utilizzo della robotica è in aumento in quasi tutte le specialità.
La chirurgia a cielo aperto rimane essenziale per le ricostruzioni multilivello, ma riduce il volume unitario man mano che le sale operatorie laparoscopiche e robotiche si infiltrano negli ospedali più piccoli. Per rimanere competitivi, i fornitori di soluzioni a cielo aperto introducono fari avanzati, visualizzazione ad alta definizione e tecnologie di emostasi assistita dall'intelligenza artificiale. Nel complesso, questi cambiamenti rafforzano le aspettative dei pazienti per cicatrici più piccole e un ritorno più rapido alla vita quotidiana, sostenendo lo slancio del mercato statunitense dei dispositivi chirurgici generali.
Per applicazione: ginecologia e urologia guidano la crescita attraverso l'innovazione rivoluzionaria
Nel 22.05, l'ortopedia controllava il 2025% del mercato statunitense dei dispositivi chirurgici generali, ma ginecologia e urologia guidano la crescita con un CAGR del 7.66% al 2031. L'autorizzazione FDA per il dispositivo iTind di Olympus, insieme a due nuovi codici CPT di Categoria I, entrerà in vigore nel 2025, garantendo un rimborso prevedibile per la terapia mininvasiva per l'iperplasia prostatica benigna (IPB). La cardiologia guadagna terreno grazie al tasso di successo del 74.4% raggiunto dal sistema VARIPULSE di Boston Scientific nella prevenzione delle recidive di FA.
Anche le procedure neurologiche beneficiano di stimolatori miniaturizzati che prolungano la durata della batteria, facilitando al contempo l'impianto ambulatoriale. Applicazioni di nicchia come la robotica bariatrica entrano a far parte del mercato mainstream, ampliando le opportunità di prossimità nel mercato statunitense dei dispositivi chirurgici generali. Nel complesso, i diversi progressi specialistici stabiliscono un mix di ricavi equilibrato che attenua le oscillazioni cicliche in ogni singolo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: la crescita di ASC trasforma le dinamiche di approvvigionamento
Nel 67.98, gli ospedali rappresentavano il 2025% del mercato statunitense dei dispositivi chirurgici generali, sfruttando catene di approvvigionamento integrate e una copertura multispecialistica. Tuttavia, gli ASC registrano la crescita più rapida, con un CAGR dell'7.9%, grazie al supporto dei pagatori e alla preferenza dei pazienti per le dimissioni in giornata. L'Health Industry Distributors Association prevede un aumento significativo dei volumi di ASC nei settori dell'ortopedia, della colonna vertebrale e del tratto gastrointestinale. Le cliniche specialistiche si concentrano su nicchie ad alto margine di profitto, avvalendosi di competenze specifiche per negoziare contratti vantaggiosi per i dispositivi.
I produttori ora personalizzano le offerte in base al contesto assistenziale: suite robotiche ad alto investimento per ospedali terziari, endoscopi portatili senza torre per ASC e kit specifici per procedura per microcliniche. Queste strategie differenziate preservano le opportunità di margine garantendo al contempo un'ampia copertura del mercato statunitense dei dispositivi chirurgici generali.
Analisi geografica
Le grandi regioni metropolitane consolidano le curve di adozione perché i centri accademici locali sperimentano la robotica, la navigazione basata sull'intelligenza artificiale e l'integrazione del flusso di lavoro digitale. I sistemi sanitari della California si allineano con i talenti tecnologici locali, accelerando l'implementazione precoce di analisi chirurgiche basate su cloud. Più a sud, gli stati della Sunbelt, tra cui Texas, Florida e Arizona, combinano l'immigrazione di pensionati con l'ampia costruzione di centri di chirurgia assistita (ASC), contribuendo in modo sostanziale alla crescita del mercato statunitense dei dispositivi chirurgici generali. L'invecchiamento della popolazione in queste aree aumenta i volumi di ortopedia e urologia, stimolando la domanda di strumenti energetici monouso.
Le zone rurali e svantaggiate si trovano ad affrontare la scarsità di attrezzature e i limiti della forza lavoro, eppure utilizzano sempre più programmi di tele-mentoring e sale operatorie mobili che trasportano le competenze chirurgiche. Queste iniziative aprono canali incrementali per set laparoscopici e utensili elettrici a batteria a costi contenuti. Il Midwest mantiene un'impronta equilibrata, con reti di distribuzione integrate che standardizzano gli acquisti sia nei centri urbani che nelle filiali più piccole. Gli ospedali universitari della costa orientale promuovono l'innovazione ad alta complessità, accogliendo robotica a rilascio precoce e piattaforme di intelligenza artificiale con protocolli di valutazione controllati. I team commerciali dei fornitori segmentano quindi le loro tattiche di commercializzazione: vendita diretta di consulenza specialistica nei centri accademici costieri, programmi di inventario guidati dai distributori negli stati interni e partnership con centri di assistenza nelle periferie ad alta densità di centri di assistenza. Il mosaico risultante amplifica l'intensità competitiva e diversifica al contempo i ricavi, supportando la resilienza del mercato statunitense dei dispositivi chirurgici generali.
Panorama competitivo
Il mercato statunitense dei dispositivi chirurgici generali mostra una moderata concentrazione, con Medtronic, Johnson & Johnson e Stryker che mantengono le proprie quote di mercato grazie a portafogli ampi e a una forza vendita considerevole. Medtronic ha registrato un fatturato di 2.128 miliardi di dollari nel portafoglio medico-chirurgico per il secondo trimestre dell'anno fiscale 2, per poi acquisire Fortimedix per ampliare la gamma di strumenti articolati. Johnson & Johnson prosegue un'attiva agenda di fusioni e acquisizioni per assicurarsi tecnologie basate su cateteri, ampliando al contempo la propria presenza nel settore cardiovascolare, a dimostrazione del passaggio verso ecosistemi di piattaforma.
Gli innovatori più piccoli ottengono designazioni innovative dalla FDA che accelerano la commercializzazione e li rendono obiettivi di acquisizione interessanti. Alleanze strategiche, come gli accordi di distribuzione di Stryker con le catene di centri di assistenza per la cura dei pazienti (ASC), evidenziano l'importanza della specificità del canale. Nel frattempo, Olympus si concentra sul software di intelligenza artificiale integrato nei beni strumentali per difendere i prezzi e i ricavi derivanti da servizi basati su dati aperti. La differenziazione competitiva si basa sempre più sulla dimostrazione del miglioramento dei risultati e sulla capacità di integrazione, piuttosto che sulla sola sofisticatezza meccanica, ridefinendo le priorità di investimento nel mercato statunitense dei dispositivi chirurgici generali.
Le barriere rimangono elevate a causa dei rigorosi processi della FDA e della necessità di formazione per i chirurghi, eppure i nuovi operatori del settore della salute digitale riducono gli ostacoli all'ingresso offrendo livelli software che si integrano con l'hardware esistente. Questa concorrenza sovrapposta spinge gli operatori storici ad aggiornare le proposte di valore e a esplorare modelli di abbonamento. Il panorama che ne risulta fonde economie di scala con un'innovazione agile, favorendo un'espansione costante ma contrastata.
Leader del settore dei dispositivi chirurgici generali degli Stati Uniti
Boston Scientific Corporation
Johnson & Johnson (Ethicon & DePuy)
Medtronic plc
Stryker Corporation
B.Braun SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2025: JUNE MEDICAL ha stretto una partnership con Aspen Surgical per distribuire il sistema retrattore Galaxy II negli Stati Uniti.
- Agosto 2024: CooperSurgical acquisisce obp Surgical, ampliando il proprio portafoglio di dispositivi di illuminazione e monouso.
- Maggio 2024: Stereotaxis ha acquistato APT per potenziare la propria offerta di cateteri robotici.


Ambito e metodologia
Secondo lo scopo del rapporto, i dispositivi chirurgici hanno uno scopo specifico durante l'intervento chirurgico. In genere, i dispositivi chirurgici hanno un uso generico, mentre alcuni strumenti specifici sono progettati per procedure o interventi chirurgici specifici. Il mercato dei dispositivi chirurgici generali degli Stati Uniti è segmentato per prodotto (dispositivi portatili, dispositivi laparoscopici, dispositivi elettrochirurgici, dispositivi per chiusura di ferite, trocar e dispositivi di accesso e altri prodotti) e applicazione (ginecologia e urologia, cardiologia, ortopedia, neurologia e altre applicazioni) ). Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
Per prodotto
| Dispositivi palmari |
| Dispositivi laparoscopici |
| Dispositivi elettrochirurgici |
| Dispositivi di chiusura delle ferite |
| Trocar e dispositivi di accesso |
| Altri prodotti |
Per approccio procedurale
| Chirurgia Aperta |
| Chirurgia mini-invasiva |
Per Applicazione
| Ginecologia e Urologia |
| Cardiologia |
| ortopedico |
| Neurologia |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
| Per prodotto | Dispositivi palmari |
| Dispositivi laparoscopici | |
| Dispositivi elettrochirurgici | |
| Dispositivi di chiusura delle ferite | |
| Trocar e dispositivi di accesso | |
| Altri prodotti | |
| Per approccio procedurale | Chirurgia Aperta |
| Chirurgia mini-invasiva | |
| Per Applicazione | Ginecologia e Urologia |
| Cardiologia | |
| ortopedico | |
| Neurologia | |
| Altre applicazioni | |
| Per utente finale | Ospedali |
| Centri chirurgici ambulatoriali | |
| Cliniche specializzate |


Domande chiave a cui si risponde nel rapporto
Quale fattore sta rimodellando maggiormente la scelta dei dispositivi nelle sale operatorie degli Stati Uniti oggi?
L'espansione dei centri chirurgici ambulatoriali aumenta la domanda di strumenti monouso e facili da usare, che riducono il rischio di infezioni e accelerano il turnover delle procedure.
In che modo l'intelligenza artificiale influenza lo sviluppo dei dispositivi chirurgici?
I moduli di intelligenza artificiale approvati dalla FDA ora guidano l'imaging e la navigazione, aiutando i chirurghi ad aumentare la precisione e alleggerendo al contempo l'onere di formazione per i team perioperatori carenti di personale.
Perché le piattaforme elettrochirurgiche suscitano sempre più interesse da parte di ospedali e ASC?
I nuovi sistemi energetici offrono un controllo più preciso dei tessuti con una ridotta diffusione termica, consentendo alle strutture di trattare casi complessi in modo sicuro in ambito ambulatoriale.
Quale tendenza sta emergendo in materia di appalti, mentre gli ospedali si trovano ad affrontare pressioni sui rimborsi basati sul valore?
I comitati di analisi del valore privilegiano sempre più i dispositivi con chiari vantaggi in termini di costo totale di proprietà, spingendo i fornitori a raggruppare servizi e garanzie di risultato.
In che modo la carenza di manodopera influisce sull'adozione di tecnologie chirurgiche avanzate?
La disponibilità limitata di personale perioperatorio qualificato rallenta l'implementazione di sistemi complessi, spingendo i produttori a semplificare le interfacce e a integrare la guida automatizzata.
Quali specialità cliniche dovrebbero guidare la prossima ondata di innovazione dei prodotti?
Gli interventi in ginecologia e urologia sono all'avanguardia nella richiesta di dispositivi mininvasive, favorita da percorsi di rimborso semplificati e dalla preferenza dei pazienti per una rapida guarigione.
Pagina aggiornata l'ultima volta il:



