

Dimensioni e quota di mercato dell'assicurazione di responsabilità civile generale negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
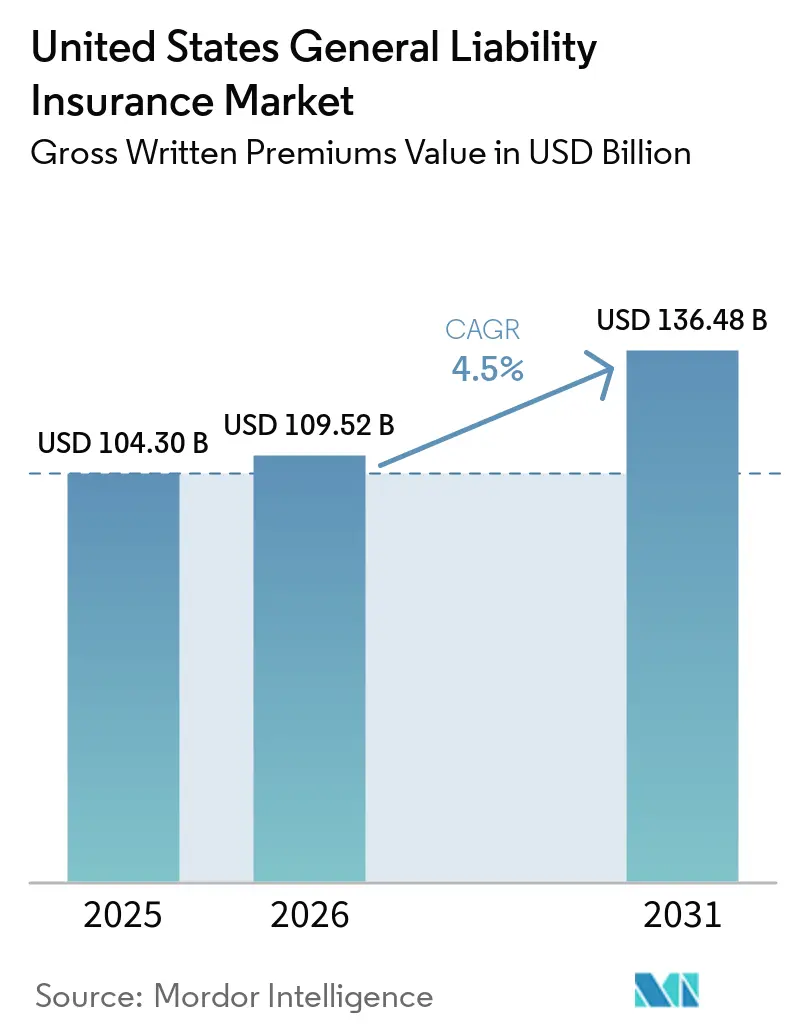
| Dimensione del mercato (2026) | 109.52 miliardo di dollari |
| Dimensione del mercato (2031) | 136.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.50% CAGR |
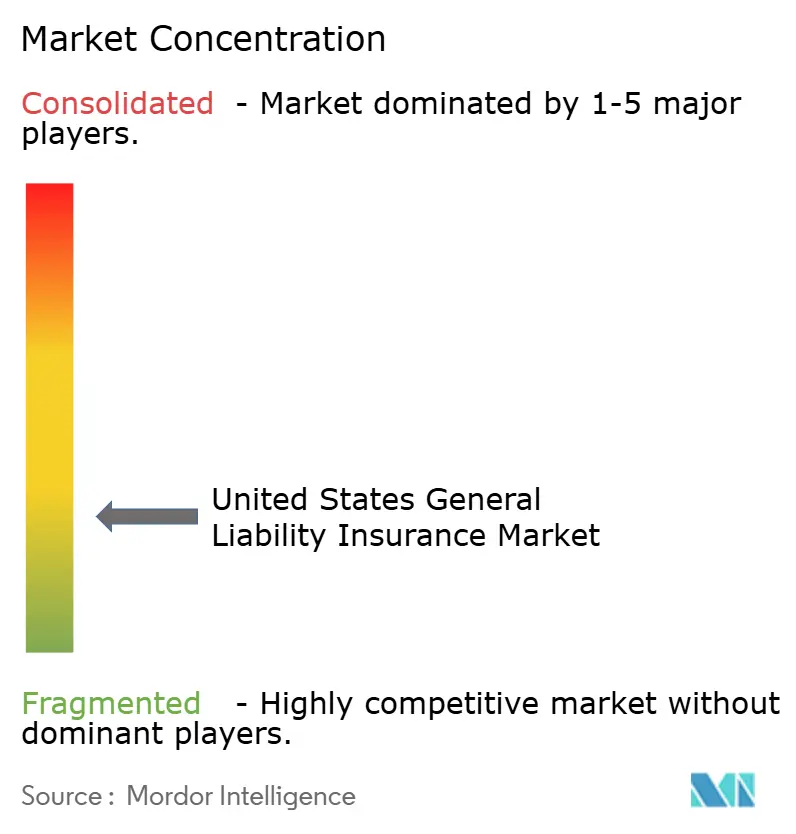
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo di responsabilità civile generale negli Stati Uniti a cura di Mordor Intelligence
Si prevede che il mercato statunitense delle assicurazioni di responsabilità civile generale, in termini di valore dei premi lordi contabilizzati, crescerà da 104.30 miliardi di dollari nel 2025 e 109.52 miliardi di dollari nel 2026 a 136.48 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.5% tra il 2026 e il 2031.
I requisiti assicurativi contrattuali previsti da contratti di locazione, accordi con i fornitori, permessi e contratti commerciali continuano a sostenere la domanda nel mercato statunitense delle assicurazioni di responsabilità civile. Anche la creazione di nuove imprese amplia il bacino di organizzazioni che necessitano di copertura di responsabilità civile, con 5,671,836 richieste di assicurazione aziendale registrate nel 2025. La crescente gravità dei sinistri ha reso più importanti l'adeguatezza delle tariffe e la disciplina delle riserve, soprattutto laddove i costi dei contenziosi sono in aumento. L'attività edilizia, gli investimenti nel settore manifatturiero e l'esposizione al rischio nel settore sanitario sostengono la domanda di premi in diverse linee di business commerciali. Gli strumenti di sottoscrizione digitali e la distribuzione integrata aiutano le compagnie assicurative a raggiungere i rischi più piccoli e specializzati in modo più efficiente.
Punti chiave del rapporto
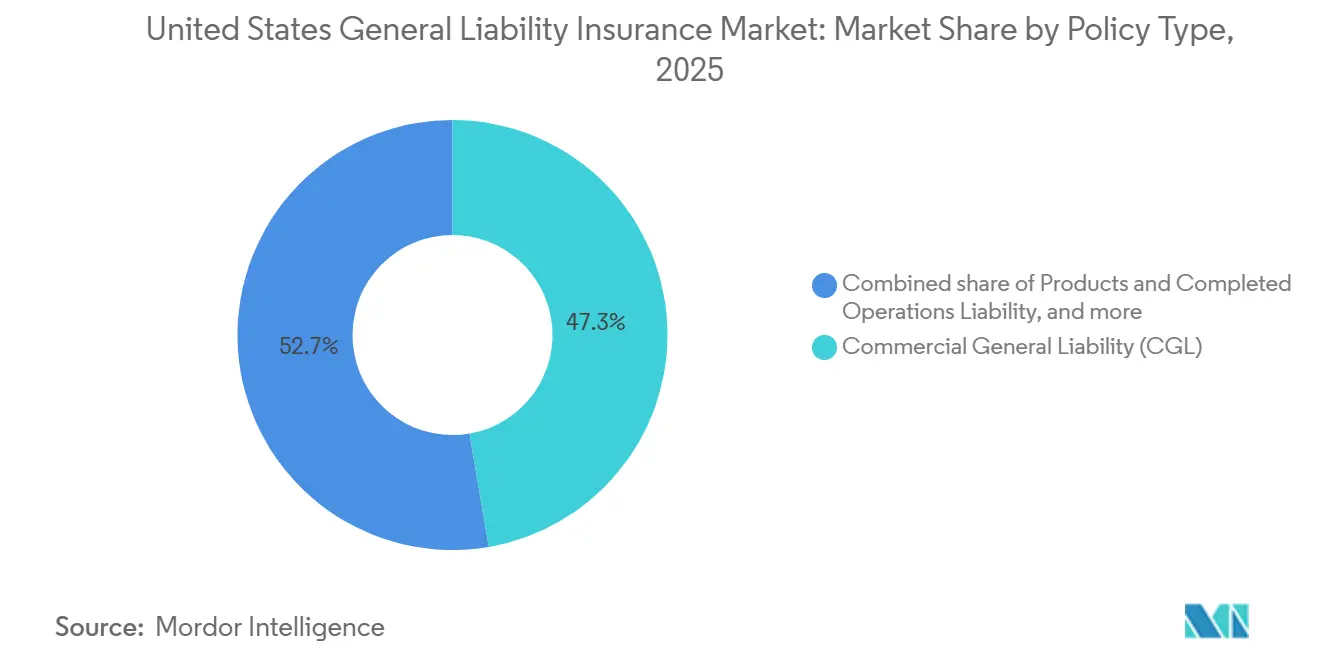
- Per tipologia di polizza, la responsabilità civile generale commerciale ha conquistato il 47.3% della quota di mercato statunitense delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che la responsabilità per prodotti e operazioni completate crescerà a un tasso annuo composto del 6.3% fino al 2031.
- In base alla modalità di attivazione della polizza, le polizze basate sugli eventi detenevano l'82.1% della quota di mercato statunitense delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che le polizze basate sulle richieste di risarcimento cresceranno a un tasso annuo composto del 5.9% fino al 2031.
- Per tipologia di assicurato, nel 2025 le PMI rappresentavano il 44.8% della quota di mercato statunitense delle assicurazioni di responsabilità civile generale, mentre si prevede che le famiglie e i singoli individui cresceranno a un tasso di crescita annuo composto (CAGR) del 6.5% fino al 2031.
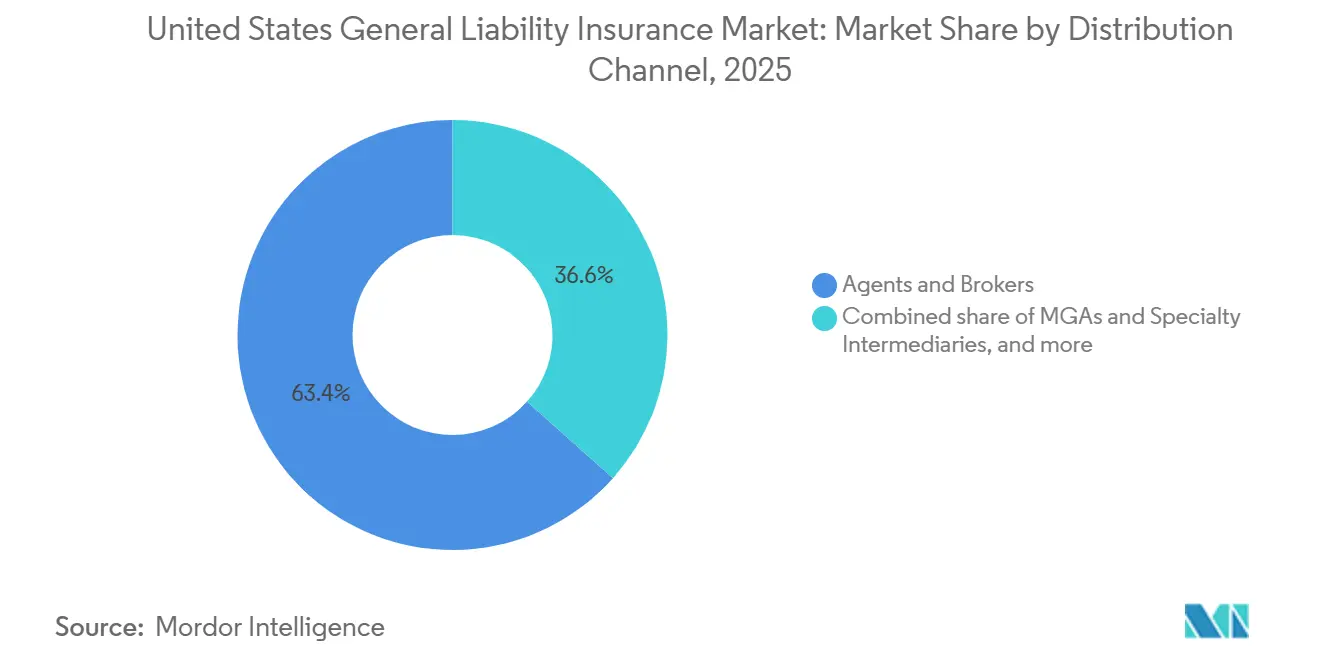
- Per canale di distribuzione, agenti e broker rappresentavano il 63.4% della quota di mercato statunitense delle assicurazioni di responsabilità civile generale nel 2025, mentre si prevede che i canali bancassurance, affinity e embedded cresceranno a un tasso di crescita annuo composto (CAGR) del 7.5% fino al 2031.
- Per settore verticale, nel 2025 l'edilizia e il settore immobiliare rappresentavano il 24.4% della quota di mercato statunitense delle assicurazioni di responsabilità civile generale, mentre si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto del 6.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense delle assicurazioni di responsabilità civile generale.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti di responsabilità contrattuale nelle attività commerciali | + 0.9% | Mercati immobiliari commerciali nazionali, con alta densità a New York, Houston, Chicago e Los Angeles. | A breve termine (≤ 2 anni) |
| Gravità delle richieste di risarcimento danni e inflazione sociale | + 0.8% | A livello nazionale, con maggiore visibilità in California, New York, Pennsylvania, Texas e Illinois. | Medio termine (2-4 anni) |
| Attività commerciali e di piccole dimensioni che richiedono protezione dalla responsabilità civile | + 0.7% | A livello nazionale, con una crescita più significativa delle richieste in Texas, Florida, Arizona e Georgia. | A breve termine (≤ 2 anni) |
| Sottoscrizione basata sui dati e distribuzione digitale | + 0.5% | A livello nazionale, in particolare tra le compagnie di assicurazione per rischi speciali e le compagnie assicurative focalizzate sulle PMI. | Medio termine (2-4 anni) |
| Costruzioni, infrastrutture e operazioni ad alto rischio | + 0.4% | A livello nazionale, con attività che si estendono lungo i corridoi infrastrutturali del Sud-Est, del Midwest e dell'Ovest. | Medio termine (2-4 anni) |
| Richiesta di massimali più elevati e di coperture specializzate | + 0.2% | A livello nazionale, con una maggiore domanda nelle giurisdizioni con verdetti elevati. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della gravità delle richieste di risarcimento danni e inflazione sociale
L'inflazione sociale sta aumentando il costo dei sinistri di responsabilità civile e modificando le condizioni di sottoscrizione in tutto il mercato assicurativo di responsabilità civile generale degli Stati Uniti. Costi di contenzioso più elevati e risarcimenti ingenti possono incrementare le perdite anche molto tempo dopo la stipula di una polizza. Questa situazione esercita una pressione particolare sui settori delle costruzioni, del commercio al dettaglio, degli immobili residenziali e altri settori ad alto rischio. Le compagnie assicurative stanno reagendo con criteri di sottoscrizione più rigorosi, soglie di indennizzo più elevate e una selezione più attenta dei massimali di polizza. I prezzi di rinnovo nel 2026 si preannunciano più alti per molti clienti commerciali, con una pressione superiore alla media nei settori delle costruzioni, degli immobili residenziali e del commercio al dettaglio. L'effetto non è uniforme in tutti gli stati, poiché le norme giuridiche, il comportamento delle giurie e le prassi di gestione dei sinistri variano a seconda della giurisdizione.
Aumento dei requisiti di responsabilità contrattuale nelle attività commerciali
I requisiti contrattuali rimangono una fonte centrale di domanda di copertura di responsabilità civile generale in tutte le attività commerciali. Contratti di locazione, accordi con i fornitori e accordi di licenza richiedono comunemente la prova di un'assicurazione prima che un'azienda possa operare o stipulare un contratto. La Small Business Administration identifica l'assicurazione di responsabilità civile come una copertura comunemente richiesta per le aziende che collaborano con altre aziende [1] https://www.sba.gov/counseling/launch-your-business/#business-insurance . Questo requisito significa che la domanda di copertura può rimanere stabile anche quando le condizioni economiche generali diventano meno favorevoli. Le richieste di adesione aziendale registrate nel 2025 aumentano il numero di potenziali aziende che potrebbero trovarsi ad affrontare questi obblighi contrattuali. Il mercato statunitense delle assicurazioni di responsabilità civile generale, pertanto, beneficia di requisiti ricorrenti piuttosto che basarsi esclusivamente su acquisti assicurativi volontari.
Espansione delle attività di costruzione, infrastrutture e altre operazioni ad alto rischio.
I lavori di costruzione stanno creando una notevole esposizione al rischio di responsabilità civile nel mercato assicurativo di responsabilità civile generale degli Stati Uniti. La spesa per le costruzioni ha raggiunto un valore annualizzato di 2.17 trilioni di dollari nell'aprile 2026, sostenuta da progetti di data center, impianti di produzione avanzata e attività infrastrutturali pubbliche [2] https://www.census.gov/construction/c30/current/index.html . Questi progetti richiedono molteplici appaltatori, subappaltatori, fornitori e prestatori di servizi professionali, ognuno con obblighi assicurativi contrattuali. Le richieste di risarcimento per lesioni personali, danni alla proprietà e lavori completati rimangono una preoccupazione importante per questi soggetti. La carenza di manodopera può aumentare il rischio operativo quando le imprese faticano ad assumere operai specializzati esperti. Periodi di segnalazione più lunghi per i difetti di costruzione richiedono inoltre agli assicuratori di considerare un'esposizione che può svilupparsi anni dopo il completamento del progetto.
Crescita della sottoscrizione basata sui dati e della distribuzione digitale
La sottoscrizione basata sui dati sta cambiando il modo in cui le compagnie assicurative valutano ed elaborano i rischi più piccoli e specializzati. AIG ha riferito che il suo assistente di sottoscrizione ha elaborato oltre 370,000 richieste Lexington entro la fine del 2025, con un aumento del 26% rispetto all'anno precedente [3] https://www.aig.com/home/investor-relations/aig-2025-annual-report . Una gestione più rapida delle richieste può ridurre il lavoro manuale e aiutare i sottoscrittori a concentrarsi sui rischi che richiedono una revisione più dettagliata. Gli strumenti digitali supportano anche modelli di distribuzione che offrono copertura al momento di una transazione commerciale. Queste funzionalità possono consentire a piccoli appaltatori, produttori di nicchia e microimprese di offrire i propri servizi. Il mercato statunitense delle assicurazioni di responsabilità civile generale vedrà probabilmente una maggiore concorrenza laddove le compagnie assicurative combinano un'elaborazione efficiente con una selezione disciplinata del rischio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gravità dei sinistri e costi delle perdite di responsabilità | -0.7% | A livello nazionale, con maggiore gravità in California, New York, Texas, Pennsylvania e Illinois. | Medio termine (2-4 anni) |
| Sviluppo dei sinistri a lungo termine e incertezza sulle riserve | -0.4% | A livello nazionale, con presenza nei registri degli eventi sinistri dal 2019 al 2024. | A lungo termine (≥ 4 anni) |
| Esclusioni di responsabilità per rischi emergenti e di difficile determinazione del prezzo | -0.2% | A livello nazionale, in particolare nei grandi clienti commerciali e tecnologici. | A breve termine (≤ 2 anni) |
| Differenze a livello statale nelle leggi sulla responsabilità civile e nel contenzioso | -0.2% | A livello nazionale, con cambiamenti significativi in Florida, Georgia, Louisiana e Carolina del Nord. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sviluppo dei sinistri a lungo termine e incertezza sulle riserve
L'incertezza sulle riserve rappresenta un vincolo significativo per le compagnie assicurative che operano nel settore della responsabilità civile a lungo termine. I sinistri possono emergere o aggravarsi diversi anni dopo l'evento sottostante, rendendo difficile una tempestiva determinazione dei prezzi e la costituzione delle riserve. Gli anni di sinistri più recenti hanno ricevuto maggiore attenzione, poiché le compagnie assicurative stanno valutando se i modelli di sviluppo storici siano ancora validi. La questione è più complessa laddove il finanziamento del contenzioso e le azioni collettive per risarcimento danni allungano i tempi di liquidazione dei sinistri. Le compagnie assicurative devono detenere un capitale sufficiente per far fronte a sviluppi negativi, pur rimanendo competitive in termini di prezzo e copertura. Ciò crea pressione per affinare le ipotesi di perdita e ridurre la dipendenza da modelli di sviluppo che potrebbero non riflettere più l'attuale esperienza dei sinistri.
Differenze a livello statale nelle leggi sulla responsabilità civile e nel contesto del contenzioso
Le differenze legislative a livello statale aggiungono complessità operativa al mercato assicurativo di responsabilità civile generale degli Stati Uniti. Le compagnie assicurative necessitano di ipotesi specifiche per ciascuna giurisdizione, poiché le norme relative alla presentazione delle cause, ai risarcimenti e alle prassi processuali variano in tutto il paese. Le riforme in materia di responsabilità civile della Florida del 2023 hanno ridotto la sua posizione nella classifica nazionale dei verdetti di risarcimento danni, passando dal 2° al 10° posto entro la metà del 2026, mentre i costi di difesa sono diminuiti del 24% tra il 2022 e il 2025. La Georgia ha emanato i disegni di legge del Senato 68 e 69 nell'aprile 2025, che riguardavano le procedure processuali e i danni fittizi. La Carolina del Nord è diventata il primo stato a vietare il finanziamento di controversie da parte di terzi nel giugno 2026, con il disegno di legge della Camera 315. Le riforme legislative possono migliorare la prevedibilità, ma le compagnie assicurative devono comunque monitorare come i tribunali interpretano e applicano le nuove norme.
Analisi del segmento
Per tipologia di polizza: Responsabilità civile generale commerciale Supporta la copertura commerciale di base
Nel 2025, l'assicurazione di responsabilità civile generale per le imprese rappresentava il 47.3% dei premi, confermandosi come la tipologia di polizza più diffusa nel mercato statunitense. È ampiamente utilizzata perché contratti, locazioni e accordi di licenza spesso richiedono questo tipo di copertura. La polizza copre i rischi più comuni di lesioni personali, danni materiali e danni a terzi. Si prevede che l'assicurazione di responsabilità civile per prodotti e operazioni completate crescerà a un tasso annuo composto del 6.3% fino al 2031. Il rientro della produzione in patria, il lancio di nuovi prodotti nel settore delle scienze della vita e le attività di costruzione stanno aumentando l'esposizione al rischio derivante dalle operazioni completate per le aziende assicurate.
La copertura di responsabilità civile personale sta acquisendo sempre maggiore importanza, poiché le famiglie considerano una protezione aggiuntiva per far fronte a rischi personali più consistenti. Altri prodotti di responsabilità civile generale e aziendale possono colmare le lacune di copertura che emergono quando le polizze standard escludono i nuovi rischi. Verisk ISO ha introdotto le clausole di esclusione per l'intelligenza artificiale generativa CG 40 47, CG 40 48 e CG 35 08, in vigore dal 1° gennaio 2026. Queste modifiche incoraggiano gli acquirenti a verificare se le polizze standard coprono i rischi legati all'intelligenza artificiale. HSB ha introdotto un'assicurazione di responsabilità civile specifica per l'intelligenza artificiale destinata alle piccole e medie imprese nel marzo 2026. Il settore assicurativo statunitense della responsabilità civile generale sta quindi separando le coperture tradizionali dai prodotti specializzati progettati per i rischi emergenti.
In base al criterio di attivazione: i moduli di segnalazione degli eventi rimangono la scelta standard
Nel 2025, le polizze basate sugli eventi rappresentavano l'82.1% dei premi, confermandosi come la principale tipologia di polizza nel mercato statunitense delle assicurazioni di responsabilità civile generale. Queste forme sono accettate nei contratti commerciali standard e nei requisiti di licenza per gli appaltatori. Il modulo ISO CG 00 01 rimane una polizza di responsabilità civile generale familiare per molti acquirenti e agenti. Si prevede che le polizze "claims-made" cresceranno a un tasso di crescita annuo composto (CAGR) del 5.9% fino al 2031. La loro struttura di segnalazione più breve può aiutare le compagnie assicurative a rispondere più rapidamente ai cambiamenti nelle condizioni di sinistro.
Le polizze claims-made assumono maggiore rilevanza nei settori sanitario, dei servizi professionali e dei rischi specialistici, dove gli assicurati comprendono l'effetto dei lunghi periodi di copertura dei sinistri. TransRe ha evidenziato il lancio, nel 2025, di una formula claims-made con il supporto di tre importanti compagnie assicurative. Queste forme di copertura possono offrire ad assicuratori e riassicuratori maggiore flessibilità in caso di variazioni delle condizioni di prezzo. Tuttavia, la copertura "occurrence" rimane radicata nelle pratiche contrattuali commerciali e manterrà un ruolo di primo piano. Gli acquirenti devono inoltre considerare le date retroattive, i periodi di rendicontazione e la copertura "tail" quando si passa da una polizza all'altra. È probabile che il settore assicurativo statunitense della responsabilità civile generale assista a una transizione graduale, piuttosto che brusca, verso le strutture claims-made.
Per tipologia di assicurato: le PMI offrono la base premi più ampia
Nel 2025, le PMI hanno rappresentato il 44.8% dei premi assicurativi, costituendo il gruppo di assicurati più numeroso nel mercato statunitense delle assicurazioni di responsabilità civile generale. Queste aziende operano nei settori dell'edilizia, del commercio al dettaglio, dei trasporti, dei servizi professionali e delle attività commerciali locali. Le loro esigenze di copertura sono spesso legate a contratti con i clienti, requisiti dei proprietari di immobili e rapporti con i fornitori. La Small Business Administration ha riferito che nel 2026 il Texas ha creato 108,441 posti di lavoro nelle piccole imprese. Una base crescente di piccole imprese sostiene una domanda ricorrente di assicurazioni nei mercati commerciali.
Si prevede che il numero di famiglie e individui crescerà a un tasso annuo composto del 6.5% fino al 2031. La protezione offerta dalle polizze di responsabilità civile supplementare, il lavoro a chiamata e i requisiti delle piattaforme stanno aumentando l'interesse per le coperture di responsabilità civile personale. Le grandi imprese in genere pagano premi più elevati perché le loro operazioni e gli obblighi contrattuali sono più complessi. Il settore pubblico e le organizzazioni non profit offrono una base di assicurati più stabile, sebbene le loro decisioni di acquisto possano essere influenzate dai cicli di bilancio. La distribuzione integrata può ridurre il costo di raggiungere individui e microimprese che potrebbero risultare costosi da servire attraverso i modelli di brokeraggio tradizionali. WR Berkley ha lanciato Berkley Embedded nel 2025 per offrire coperture assicurative in aggiunta alle transazioni commerciali.
Per canale di distribuzione: i broker mantengono un ruolo di consulenza centrale
Nel 2025, agenti e broker detenevano il 63.4% dei premi, confermandosi come il canale di distribuzione dominante nel mercato statunitense delle assicurazioni di responsabilità civile generale. Il loro ruolo rimane fondamentale per i certificati di assicurazione, le clausole aggiuntive e la conformità contrattuale. Molti acquirenti commerciali continuano ad aver bisogno di assistenza per far coincidere le condizioni di polizza con specifici obblighi contrattuali. Anche le agenzie di gestione assicurativa (MGA) e gli intermediari specializzati rivestono un ruolo importante, in quanto possono fornire competenze di sottoscrizione mirate per rischi non standard. Questo canale è particolarmente rilevante nei settori delle assicurazioni in eccesso e in eccesso, delle costruzioni, della responsabilità professionale e delle assicurazioni di responsabilità civile specialistiche.
Si prevede che i canali bancassurance, affinity e embedded cresceranno a un tasso annuo composto (CAGR) del 7.5% fino al 2031. Questi metodi consentono di offrire la copertura assicurativa al momento della firma del contratto, dell'acquisto di attrezzature o dell'erogazione di un prestito. I flussi di lavoro digitali possono ridurre i costi amministrativi per la stipula di polizze più semplici. Questo approccio è più utile quando il prodotto è chiaro e l'acquirente ha una limitata necessità di consulenza personalizzata. I broker tradizionali probabilmente rimarranno centrali per i conti più complessi e i limiti di responsabilità più elevati. Il mercato statunitense delle assicurazioni di responsabilità civile generale può accogliere entrambi i canali perché rispondono a esigenze diverse dei clienti.
Per settore verticale: edilizia e immobiliare guidano la domanda di prodotti premium.
Nel 2025, il settore delle costruzioni e quello immobiliare hanno rappresentato il 24.4% dei premi assicurativi, la quota verticale più ampia nel mercato statunitense delle assicurazioni di responsabilità civile generale. Il settore combina i rischi attivi in cantiere con l'esposizione a rischi derivanti da opere completate. La spesa annuale per le costruzioni ha raggiunto i 2.17 miliardi di dollari nell'aprile 2026. Centri dati, impianti di produzione, progetti infrastrutturali e idrici sostengono l'attività edilizia. Questi progetti creano esigenze assicurative per appaltatori, sviluppatori, subappaltatori e fornitori specializzati.
Si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto (CAGR) del 6.0% fino al 2031. I premi per la responsabilità professionale medica sono aumentati per il settimo anno consecutivo nel 2025, con il 39.9% dei premi segnalati in crescita. I settori manifatturiero, dei trasporti e della logistica, del commercio al dettaglio e all'ingrosso, dell'energia e dei servizi di pubblica utilità, dell'ospitalità, dell'informatica, dei servizi finanziari e delle organizzazioni del settore pubblico costituiscono la restante base premi. Le aziende del settore delle scienze della vita sono esposte a rischi di responsabilità legati a prodotti, studi clinici e vendite che possono richiedere coperture specializzate. Travelers ha completato il lancio in tutti i 50 stati di Travelers Synergy per le aziende del settore delle scienze della vita nel luglio 2026. Le dimensioni del mercato statunitense delle assicurazioni di responsabilità civile generale per questo settore sono sostenute da rischi sempre più complessi e da una capacità più limitata in contesti ad alta gravità.
Analisi geografica
Il Sud e il Sud-Est costituiscono il bacino di premi regionali più ampio nel mercato assicurativo di responsabilità civile generale degli Stati Uniti. Texas, Florida, Georgia e Louisiana combinano la creazione di nuove imprese, l'edilizia commerciale e le attività infrastrutturali. Il Texas ha registrato 23 casi di verdetto relativi al settore nucleare nel 2024, mentre la California ne ha registrati 17. Le riforme legislative della Florida hanno modificato il contesto della responsabilità civile, con un calo del 20% delle cause intentate nella prima metà del 2026 rispetto all'anno precedente. Anche le riforme della Louisiana del 2025 hanno affrontato temi quali la colpa concorrente, il risarcimento per conducenti non assicurati e le misure di sicurezza per i veicoli commerciali. Poiché le modifiche sono recenti, il loro pieno impatto sull'andamento dei sinistri rimane incerto.
Il Nord-Est presenta un'elevata densità di popolazione a causa dei servizi finanziari, dei sistemi sanitari, dell'edilizia commerciale e dell'intensa attività imprenditoriale. New York, New Jersey e Pennsylvania rimangono stati importanti per la sottoscrizione di polizze e la gestione dei sinistri. New York e Pennsylvania insieme hanno emesso 25 verdetti in casi di responsabilità civile nucleare nel 2024. L'esposizione legale in questi stati può richiedere alle compagnie assicurative di applicare un'attenta gestione dei massimali e prezzi specifici per ciascuna giurisdizione. La loro quota di domanda di premi a livello nazionale riflette una concentrazione di rischi commerciali di maggiore entità. La loro densità economica sostiene inoltre una domanda costante di collocamento gestito da broker e di polizze con condizioni specializzate.
La costa occidentale, guidata dalla California, combina un'intensa attività edilizia con una consistente base nel settore delle scienze della vita. La California contava 17,000 aziende del settore, creando una base concentrata di esposizione a prodotti e operazioni completate. California, New York, Pennsylvania, Texas e Nevada hanno rappresentato il 76% delle sentenze in materia nucleare nel 2024. Questi stati richiedono una sottoscrizione più selettiva, poiché le conseguenze dei sinistri possono essere gravi. Il Midwest e gli stati montuosi occidentali contribuiscono ad aumentare la domanda attraverso il rientro della produzione manifatturiera e delle infrastrutture per le energie pulite. Il mercato statunitense delle assicurazioni di responsabilità civile generale continua a richiedere una selezione del rischio a livello locale, anche se le compagnie assicurative nazionali puntano a una maggiore copertura geografica.
Panorama competitivo
Il mercato statunitense delle assicurazioni di responsabilità civile è frammentato. WR Berkley ha registrato premi netti sottoscritti per 12.7 miliardi di dollari nell'intero anno 2025 e un combined ratio del 90.7%. Travelers ha registrato premi netti sottoscritti per 11.5 miliardi di dollari nel secondo trimestre del 2026 e un combined ratio dell'83.6%. Questi risultati dimostrano l'importanza della disciplina nella sottoscrizione delle polizze, oltre che della crescita dei premi. Le piattaforme tecnologiche per le PMI e i prodotti assicurativi di responsabilità civile basati sull'intelligenza artificiale rappresentano importanti aree di competizione. Il mercato statunitense delle assicurazioni di responsabilità civile premia le compagnie in grado di gestire l'incertezza dei sinistri senza limitare la propria rete distributiva.
WR Berkley ha creato Berkley Meridian nell'agosto 2026, unendo Verus Specialty Insurance e Vela Insurance Services. La nuova piattaforma riunisce le competenze in materia di edilizia, responsabilità professionale, responsabilità civile e officine meccaniche per i broker all'ingrosso. AIG ha ampliato la sua tecnologia di sottoscrizione, includendo l'assistente di sottoscrizione Lexington, che ha gestito oltre 370,000 richieste entro la fine del 2025. HSB ha introdotto un prodotto di responsabilità civile autonomo basato sull'intelligenza artificiale per le piccole imprese nel marzo 2026. Queste iniziative dimostrano che le compagnie assicurative stanno perseguendo sia l'efficienza operativa sia soluzioni di copertura per i rischi esclusi dalle polizze standard.
Nel luglio 2026 Travelers ha esteso la sua offerta di assicurazione di responsabilità civile per le aziende del settore delle scienze della vita alla California. Questa mossa ha ampliato la disponibilità per i rischi legati a dispositivi medici, prodotti farmaceutici e vendite correlate. Le compagnie assicurative più grandi mantengono vantaggi in termini di capitale, competenza nella gestione dei sinistri e relazioni con i broker a livello nazionale. Le compagnie assicurative specializzate e le agenzie di gestione sinistri (MGA) possono competere laddove la progettazione del prodotto, i dati o la competenza in materia di sottoscrizione sono più importanti della portata globale. Il mercato statunitense delle assicurazioni di responsabilità civile generale rimane competitivo perché ogni partecipante può concentrarsi su un diverso canale di distribuzione o classe di rischio.
Leader del settore assicurativo di responsabilità civile generale negli Stati Uniti
Gruppo Chubb Ltd
Gruppo di viaggiatori
Gruppo Berkshire Hathaway
WR Berkley Corp Group
Fairfax Financial Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Mosaic Insurance ha lanciato HALO, un sistema di sottoscrizione digitale modulare basato sull'intelligenza artificiale per i rischi specialistici di responsabilità civile e responsabilità civile per le PMI, che consente l'automazione di quotazione, stipula ed emissione in pochi minuti e integra l'attività di trading dei broker, le decisioni di sottoscrizione e i risultati di portafoglio in un unico ambiente.
- Agosto 2026: WR Berkley Corporation ha costituito Berkley Meridian unendo Verus Specialty Insurance e Vela Insurance Services, creando una piattaforma dedicata alle assicurazioni E&S (Excess and Surplus Lines) che copre i settori delle costruzioni, della responsabilità professionale, dei danni e delle officine meccaniche per il mercato dei broker all'ingrosso, con un'integrazione che si estenderà fino all'inizio del 2027.
- Luglio 2026: Travelers ha completato il lancio in tutti i 50 stati dell'assicurazione di responsabilità civile per prodotti Travelers Synergy per le aziende del settore delle scienze della vita, aggiungendo la California e introducendo una copertura di responsabilità professionale per le vendite più ampia destinata ai rappresentanti di vendita di dispositivi medici e prodotti farmaceutici che operano in contesti clinici.
- Marzo 2026: HSB, società del gruppo Munich Re, ha introdotto l'assicurazione di responsabilità civile per l'IA destinata alle piccole e medie imprese, che copre esplicitamente lesioni personali, danni materiali e danni pubblicitari derivanti da contenuti generati dall'intelligenza artificiale.
Ambito del rapporto sul mercato delle assicurazioni di responsabilità civile generale negli Stati Uniti
| Responsabilità civile generale commerciale (CGL) |
| Responsabilità per prodotti e operazioni completate |
| Responsabilità personale |
| Altre responsabilità generali/aziendali |
| Basato sull'occorrenza |
| Claims-Made |
| Famiglie e individui |
| Piccole e medie imprese (PMI) |
| Grandi imprese |
| Settore pubblico e organizzazioni senza scopo di lucro |
| Agenti e broker |
| MGA e intermediari specializzati |
| Vendita diretta |
| Bancassurance, Affinity e Embedded |
| Edilizia e Immobiliare |
| Produzione |
| Trasporto e logistica |
| Commercio al dettaglio e all'ingrosso |
| Sanità e scienze della vita |
| Informatica e telecomunicazioni |
| Energia e Utilities |
| Ospitalità, tempo libero e intrattenimento |
| Servizi finanziari |
| Settore pubblico e organizzazioni senza scopo di lucro |
| Altri verticali del settore |
| Per tipo di politica | Responsabilità civile generale commerciale (CGL) |
| Responsabilità per prodotti e operazioni completate | |
| Responsabilità personale | |
| Altre responsabilità generali/aziendali | |
| Tramite attivazione della policy | Basato sull'occorrenza |
| Claims-Made | |
| Per tipologia di assicurato | Famiglie e individui |
| Piccole e medie imprese (PMI) | |
| Grandi imprese | |
| Settore pubblico e organizzazioni senza scopo di lucro | |
| Per canale di distribuzione | Agenti e broker |
| MGA e intermediari specializzati | |
| Vendita diretta | |
| Bancassurance, Affinity e Embedded | |
| Per settore verticale | Edilizia e Immobiliare |
| Produzione | |
| Trasporto e logistica | |
| Commercio al dettaglio e all'ingrosso | |
| Sanità e scienze della vita | |
| Informatica e telecomunicazioni | |
| Energia e Utilities | |
| Ospitalità, tempo libero e intrattenimento | |
| Servizi finanziari | |
| Settore pubblico e organizzazioni senza scopo di lucro | |
| Altri verticali del settore |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato assicurativo di responsabilità civile generale degli Stati Uniti nel 2026?
Il mercato è valutato a 109.5 miliardi di dollari nel 2026 e si prevede che raggiungerà i 136.5 miliardi di dollari entro il 2031, con un CAGR del 4.5%.
Quale tipologia di polizza detiene la quota premi più elevata?
L'assicurazione di responsabilità civile generale per le imprese è la tipologia di polizza più diffusa, con una quota del 47.3% nel 2025.
Qual è la tipologia di polizza che crescerà più rapidamente entro il 2031?
Si prevede che le passività relative a prodotti e operazioni completate cresceranno a un tasso di crescita annuo composto (CAGR) del 6.3% fino al 2031.
Perché le aziende stipulano una polizza di responsabilità civile generale?
I contratti commerciali, i contratti di locazione, gli accordi con i fornitori e gli accordi di licenza spesso richiedono alle aziende di stipulare una copertura assicurativa di responsabilità civile.
Quale canale di distribuzione si sta espandendo più rapidamente?
Si prevede che i canali Bancassurance, Affinity e Embedded cresceranno a un tasso annuo composto del 7.5% fino al 2031.
Quale settore verticale sta crescendo più rapidamente entro il 2031?
Si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto del 6.0% fino al 2031.


